
L thuyt MM v cu trc vn Nhm
- Slides: 29
Lý thuyết M&M về cấu trúc vốn Nhóm 1 – Đêm 4 – K 21
Nội dung � Cấu � Lý trúc vốn của doanh nghiệp thuyết M&M về cấu trúc vốn của doanh nghiệp: üTrường hợp không có thuế üTrường hợp có thuế
Cấu trúc vốn của doanh nghiệp � Cấu trúc vốn: nợ + vốn cổ phần ưu đãi + vốn cổ phần thường � Các yếu tố ảnh hưởng đến cấu trúc vốn của DN: ü Đòn bẩy tài chính ü ROA ü TS cố định hữu hình ü Thuế ü Quy mô DN ü Tính thanh khoản ü…
Cấu trúc vốn & Giá trị của DN Giá trị DN có bị ảnh hưởng bởi cơ cấu vốn?
Lý thuyết M&M về cấu trúc vốn của DN § Các giả định: üGiả định về thuế üGiả định về chi phí giao dịch üGiả định về chi phí khốn khó tài chính üGiả định về thị trường hoàn hảo § Nội dung: üMệnh đề I – giá trị doanh nghiệp üMệnh đề II – chi phí sử dụng vốn
Lý thuyết M&M trong trường hợp không có thuế
Lý thuyết M&M trong trường hợp không có thuế Giả định � Không có thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân � Không có chi phí giao dịch � Không có chi phí phá sản và chi phí khó khăn tài chính � Cá nhân và doanh nghiệp đều có thể vay tiền ở mức lãi suất như nhau � Thị trường vốn là thị trường hoàn hảo.
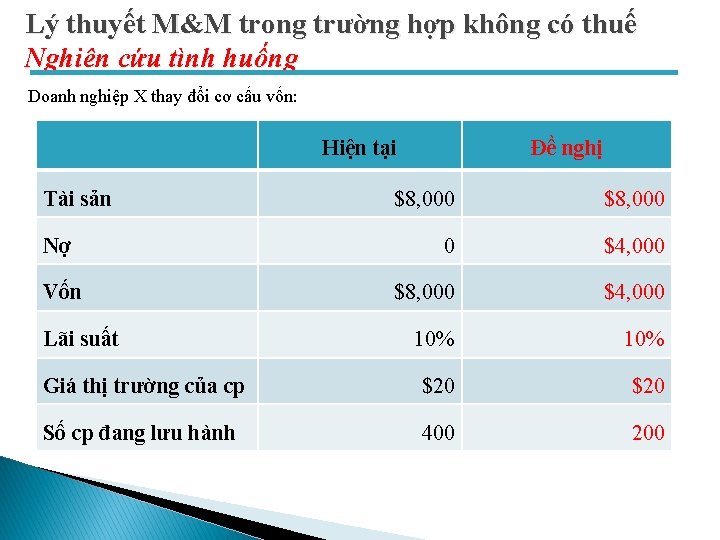
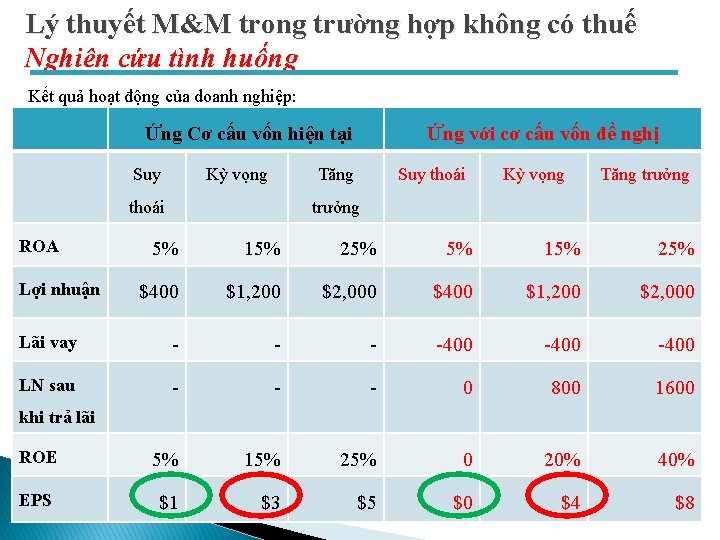
Lý thuyết M&M trong trường hợp không có thuế Nghiên cứu tình huống Doanh nghiệp X thay đổi cơ cấu vốn: Hiện tại Tài sản Đề nghị $8, 000 0 $4, 000 $8, 000 $4, 000 10% Giá thị trường của cp $20 Số cp đang lưu hành 400 200 Nợ Vốn Lãi suất
Lý thuyết M&M trong trường hợp không có thuế Nghiên cứu tình huống Kết quả hoạt động của doanh nghiệp: Ứng Cơ cấu vốn hiện tại Suy Kỳ vọng Tăng thoái ROA Ứng với cơ cấu vốn đề nghị Suy thoái Kỳ vọng Tăng trưởng 5% 15% 25% $400 $1, 200 $2, 000 Lãi vay 400 LN sau 0 800 1600 ROE 5% 15% 25% 0 20% 40% EPS $1 $3 $5 $0 $4 $8 Lợi nhuận khi trả lãi
Lý thuyết M&M trong trường hợp không có thuế Mệnh đề I – Giá trị doanh nghiệp Trong điều kiện không có thuế, giá trị doanh nghiệp có vay nợ (VL) bằng giá trị của doanh nghiệp không có vay nợ (VU), nghĩa là VU = VL. Trong điều kiện không có thuế, giá trị doanh nghiệp có vay nợ và không vay nợ là như nhau, do đó, cơ cấu nợ/vốn (D/E) không có ảnh hưởng gì đến giá trị doanh nghiệp. Vì vậy, không có cơ cấu vốn nào là tối ưu và doanh nghiệp cũng không thể nào tăng giá trị bằng cách thay đổi cơ cấu vốn.
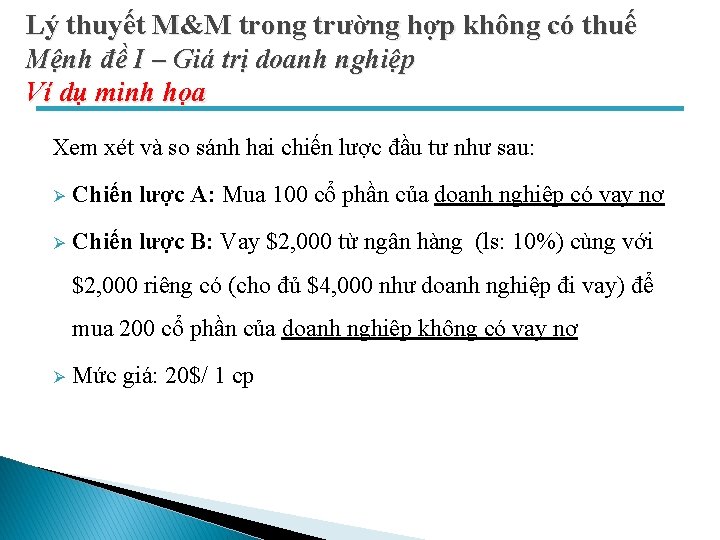
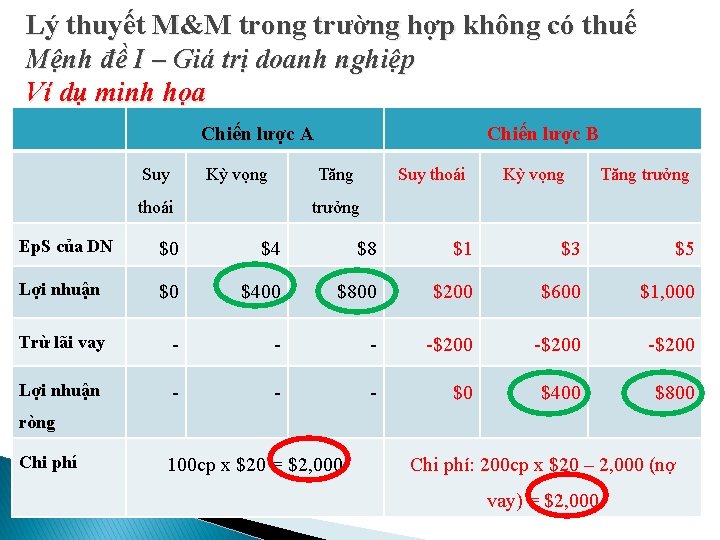
Lý thuyết M&M trong trường hợp không có thuế Mệnh đề I – Giá trị doanh nghiệp Ví dụ minh họa Xem xét và so sánh hai chiến lược đầu tư như sau: Ø Chiến lược A: Mua 100 cổ phần của doanh nghiệp có vay nợ Ø Chiến lược B: Vay $2, 000 từ ngân hàng (ls: 10%) cùng với $2, 000 riêng có (cho đủ $4, 000 như doanh nghiệp đi vay) để mua 200 cổ phần của doanh nghiệp không có vay nợ Ø Mức giá: 20$/ 1 cp
Lý thuyết M&M trong trường hợp không có thuế Mệnh đề I – Giá trị doanh nghiệp Ví dụ minh họa Chiến lược A Suy Kỳ vọng Chiến lược B Tăng thoái Suy thoái Kỳ vọng Tăng trưởng Ep. S của DN $0 $4 $8 $1 $3 $5 Lợi nhuận $0 $400 $800 $200 $600 $1, 000 Trừ lãi vay $200 Lợi nhuận $0 $400 $800 ròng Chi phí 100 cp x $20 = $2, 000 Chi phí: 200 cp x $20 – 2, 000 (nợ vay) = $2, 000
Lý thuyết M&M trong trường hợp không có thuế Mệnh đề I – Giá trị doanh nghiệp Ví dụ minh họa Ø Giá trị của DN không vay nợ: VU = Vốn + Nợ = 8, 000 + 0 = $8, 000 Ø Giá trị của DN có vay nợ: VL = Vốn + Nợ = 4, 000 + 4, 000 = $8, 000 Ø VU = VL
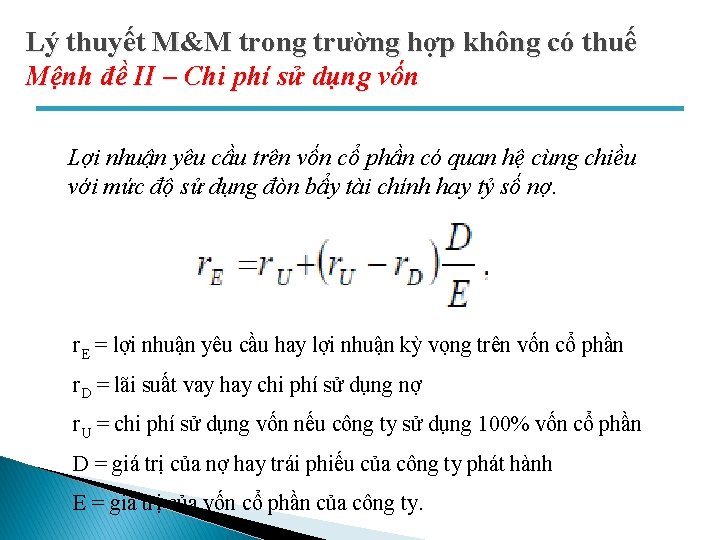
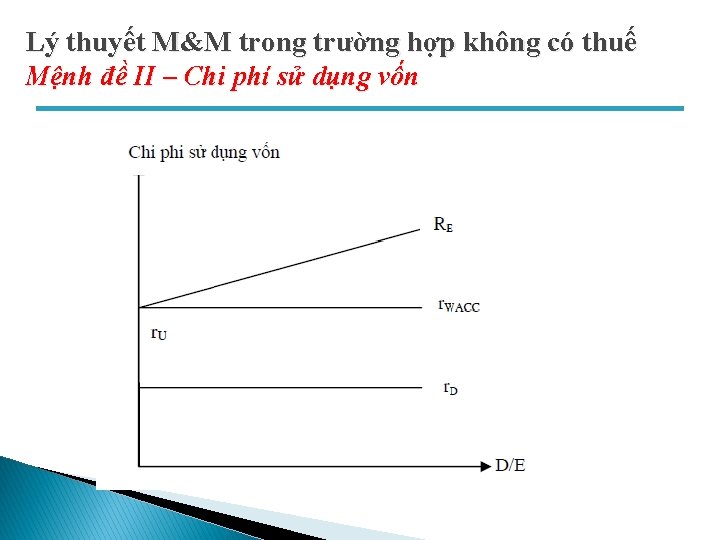
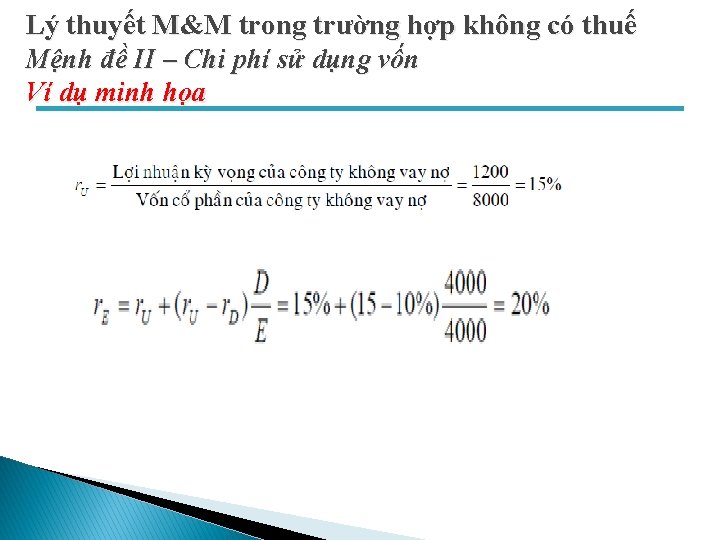
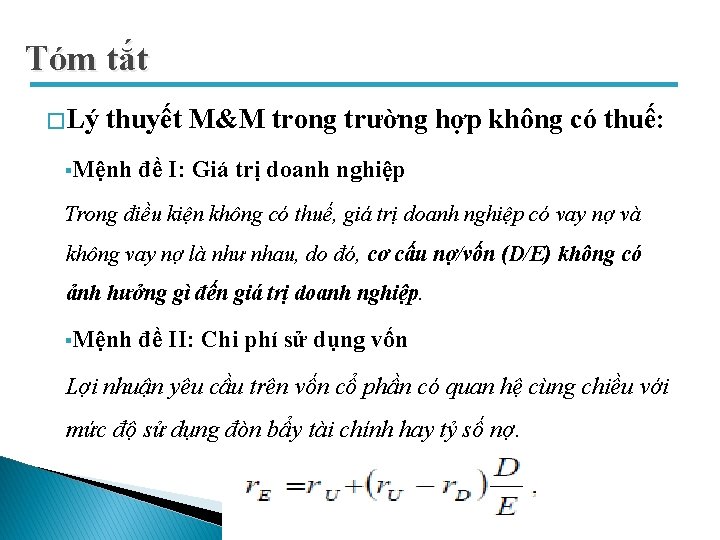
Lý thuyết M&M trong trường hợp không có thuế Mệnh đề II – Chi phí sử dụng vốn Lợi nhuận yêu cầu trên vốn cổ phần có quan hệ cùng chiều với mức độ sử dụng đòn bẩy tài chính hay tỷ số nợ. r. E = lợi nhuận yêu cầu hay lợi nhuận kỳ vọng trên vốn cổ phần r. D = lãi suất vay hay chi phí sử dụng nợ r. U = chi phí sử dụng vốn nếu công ty sử dụng 100% vốn cổ phần D = giá trị của nợ hay trái phiếu của công ty phát hành E = giá trị của vốn cổ phần của công ty.
Lý thuyết M&M trong trường hợp không có thuế Mệnh đề II – Chi phí sử dụng vốn
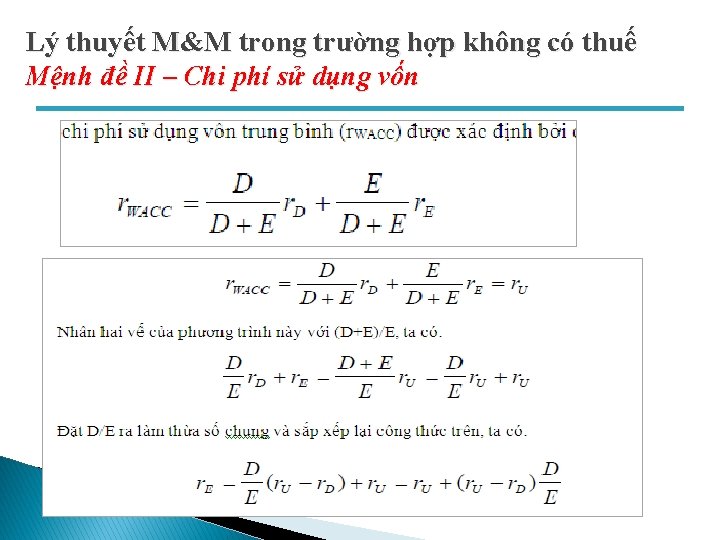
Lý thuyết M&M trong trường hợp không có thuế Mệnh đề II – Chi phí sử dụng vốn
Lý thuyết M&M trong trường hợp không có thuế Mệnh đề II – Chi phí sử dụng vốn Ví dụ minh họa
Lý thuyết M&M trong trường hợp có thuế
Lý thuyết M&M trong trường hợp có thuế Mệnh đề I – Giá trị doanh nghiệp Ví dụ doanh nghiệp WP có thuế suất thuế thu nhập công ty là 35% và lợi nhuận trước thuế và lãi (EBIT) hàng năm là 1 triệu $. Toàn bộ lợi nhuận sau thuế đều được sử dụng để trả cổ tức cho cổ đông. Doanh nghiệp đang xem xét hai phương án cơ cấu vốn. Theo phương án 1, doanh nghiệp không sử dụng nợ trong cơ cấu vốn của mình. Theo phương án 2, doanh nghiệp vay 4 triệu $ nợ (D) với lãi suất, r. D, là 10%.
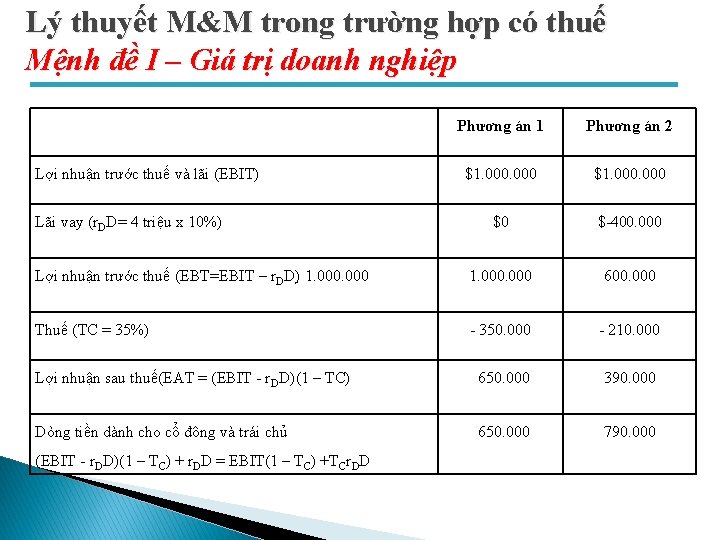
Lý thuyết M&M trong trường hợp có thuế Mệnh đề I – Giá trị doanh nghiệp Phương án 1 Phương án 2 $1. 000 $0 $ 400. 000 Lợi nhuận trước thuế (EBT=EBIT – r. DD) 1. 000 600. 000 Thuế (TC = 35%) 350. 000 210. 000 Lợi nhuận sau thuế(EAT = (EBIT r. DD)(1 – TC) 650. 000 390. 000 Dòng tiền dành cho cổ đông và trái chủ 650. 000 790. 000 Lợi nhuận trước thuế và lãi (EBIT) Lãi vay (r. DD= 4 triệu x 10%) (EBIT r. DD)(1 – TC) + r. DD = EBIT(1 – TC) +TCr. DD
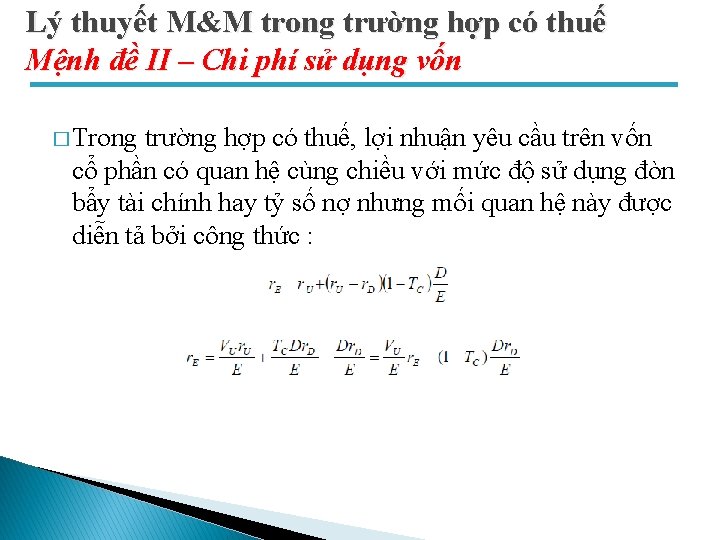
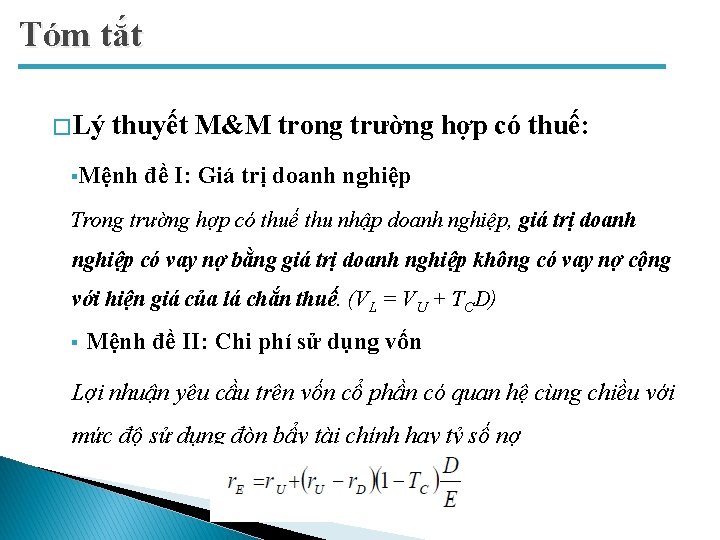
Lý thuyết M&M trong trường hợp có thuế Mệnh đề II – Chi phí sử dụng vốn � Trong trường hợp có thuế, lợi nhuận yêu cầu trên vốn cổ phần có quan hệ cùng chiều với mức độ sử dụng đòn bẩy tài chính hay tỷ số nợ nhưng mối quan hệ này được diễn tả bởi công thức :
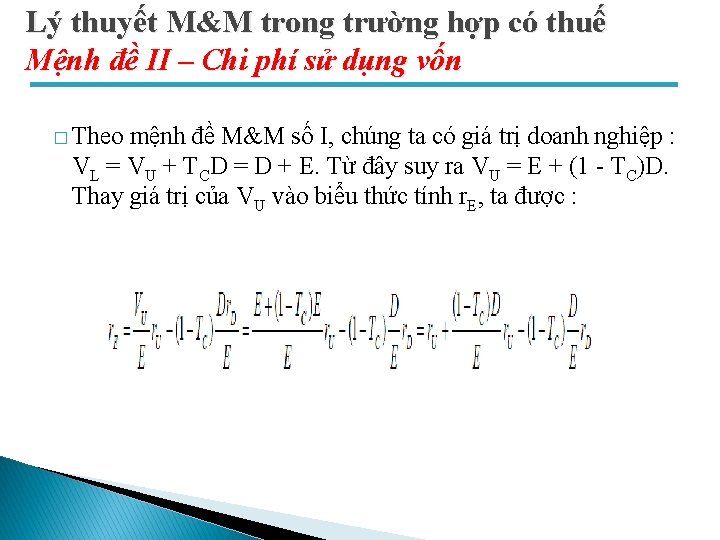
Lý thuyết M&M trong trường hợp có thuế Mệnh đề II – Chi phí sử dụng vốn � Theo mệnh đề M&M số I, chúng ta có giá trị doanh nghiệp : VL = VU + TCD = D + E. Từ đây suy ra VU = E + (1 TC)D. Thay giá trị của VU vào biểu thức tính r. E, ta được :
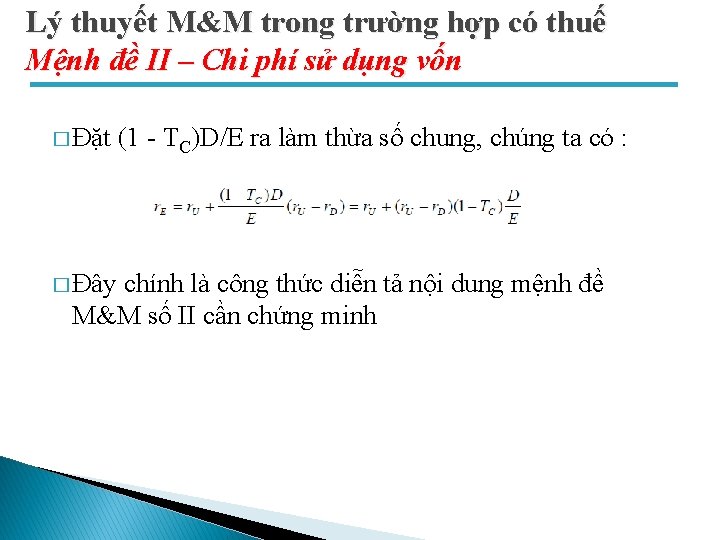
Lý thuyết M&M trong trường hợp có thuế Mệnh đề II – Chi phí sử dụng vốn � Đặt � Đây (1 TC)D/E ra làm thừa số chung, chúng ta có : chính là công thức diễn tả nội dung mệnh đề M&M số II cần chứng minh
Ứng dụng Lý thuyết M&M Ví dụ minh họa Doanh nghiệp DA hiện tại là doanh nghiệp không có vay nơ. Doanh nghiệp kỳ vọng kiếm được lợi nhuận trước thuế và lãi (EBIT) ở mức 138, 89 tỷ đồng kéo dài mãi. Thuế suất thuế thu nhập doanh nghiệp là 28% và toàn bộ lợi nhuận sau thuế đều được dùng để trả lãi. Doanh nghiệp đang xem xét tái cấu trúc vốn, theo đó doanh nghiệp sẽ vay nợ 200 tỷ đồng với lãi suất vay là 10%. Doanh nghiệp không có vay nợ trong cùng ngành với doanh nghiệp DA có chi phí sử dụng vốn cổ phần là 20%. Giá trị doanh nghiệp DA sau khi tái cấu trúc là bao nhiêu ?
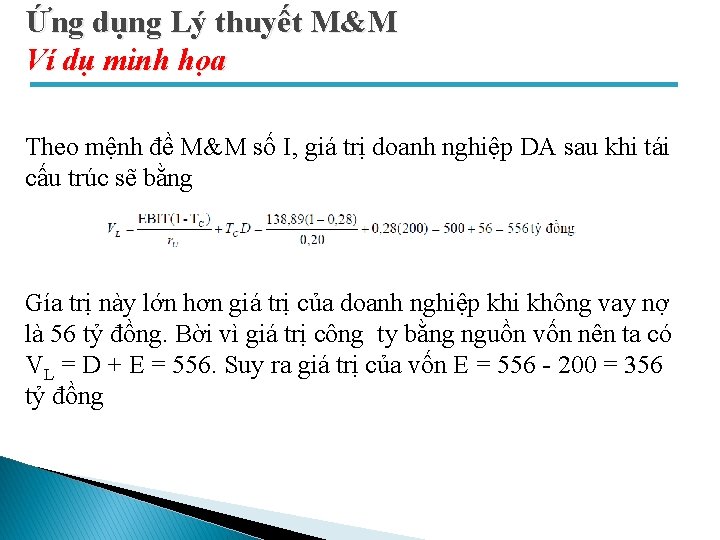
Ứng dụng Lý thuyết M&M Ví dụ minh họa Theo mệnh đề M&M số I, giá trị doanh nghiệp DA sau khi tái cấu trúc sẽ bằng Gía trị này lớn hơn giá trị của doanh nghiệp khi không vay nợ là 56 tỷ đồng. Bời vì giá trị công ty bằng nguồn vốn nên ta có VL = D + E = 556. Suy ra giá trị của vốn E = 556 200 = 356 tỷ đồng
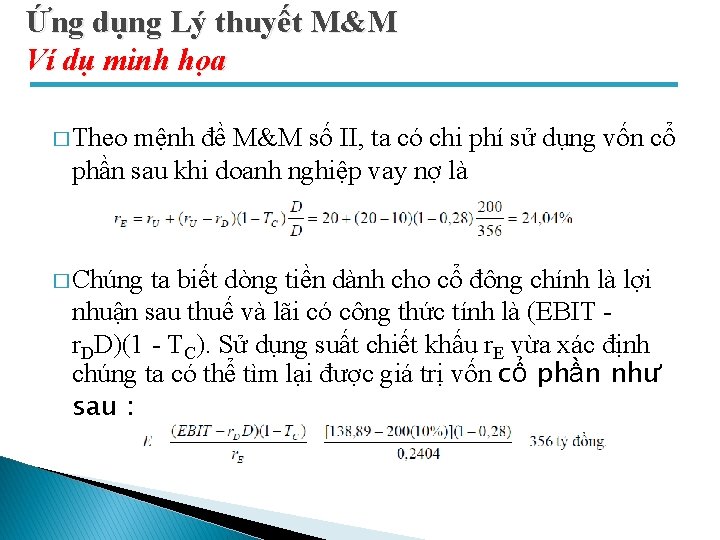
Ứng dụng Lý thuyết M&M Ví dụ minh họa � Theo mệnh đề M&M số II, ta có chi phí sử dụng vốn cổ phần sau khi doanh nghiệp vay nợ là � Chúng ta biết dòng tiền dành cho cổ đông chính là lợi nhuận sau thuế và lãi có công thức tính là (EBIT r. DD)(1 TC). Sử dụng suất chiết khấu r. E vừa xác định chúng ta có thể tìm lại được giá trị vốn cổ phần như sau :
Tóm tắt � Lý thuyết M&M trong trường hợp không có thuế: §Mệnh đề I: Giá trị doanh nghiệp Trong điều kiện không có thuế, giá trị doanh nghiệp có vay nợ và không vay nợ là như nhau, do đó, cơ cấu nợ/vốn (D/E) không có ảnh hưởng gì đến giá trị doanh nghiệp. §Mệnh đề II: Chi phí sử dụng vốn Lợi nhuận yêu cầu trên vốn cổ phần có quan hệ cùng chiều với mức độ sử dụng đòn bẩy tài chính hay tỷ số nợ.
Tóm tắt � Lý thuyết M&M trong trường hợp có thuế: §Mệnh đề I: Giá trị doanh nghiệp Trong trường hợp có thuế thu nhập doanh nghiệp, giá trị doanh nghiệp có vay nợ bằng giá trị doanh nghiệp không có vay nợ cộng với hiện giá của lá chắn thuế. (VL = VU + TCD) § Mệnh đề II: Chi phí sử dụng vốn Lợi nhuận yêu cầu trên vốn cổ phần có quan hệ cùng chiều với mức độ sử dụng đòn bẩy tài chính hay tỷ số nợ
Cảm ơn cô và các bạn đã lắng nghe !