
KULIAH 1 Pengenalan Kepada Sistem Perakaunan Objektif Kuliah
KULIAH 1 Pengenalan Kepada Sistem Perakaunan
Objektif Kuliah 1. Mengenalpasti beberapa konsep teori sistem 2. Mengaplikasikan konsep tersebut kepada sistem perakaunan
Objektif Kuliah 3. Membincangkan kedudukan AIS dan MIS 4. Mengaplikasikan penggunaan komputer di dalam sistem maklumat perakaunan
Teori Sistem A. Aspek sistem - definisi - tahap - batasan
Teori Sistem B. Jenis-jenis sistem - sistem tertutup secara relatif - sistem terbuka - sistem kawalan maklumbalas
Definisi sistem l Wilkinson & Cerullo 2000: . . “a unified group of interacting parts that function together to achieve objectives and purposes”. .
Definisi sistem l Hall 1988 … “kumpulan dua atau lebih komponen yang berkaitan untuk satu tujuan yang sama”…
Definisi sistem l West Churchman 1968. . “satu set bahagian yang dikoordinasi untuk mencapai satu set matlamat”. .
Ciri sistem 1. Komponen 2. Proses 3. Matlamat
Sistem vs. Subsistem l Sistem wujud dalam pelbagai tahap l Bockholdt 1999, Hall 1998: . . “Perbezaan tahap adalah hanya dari segi perspektif”. .
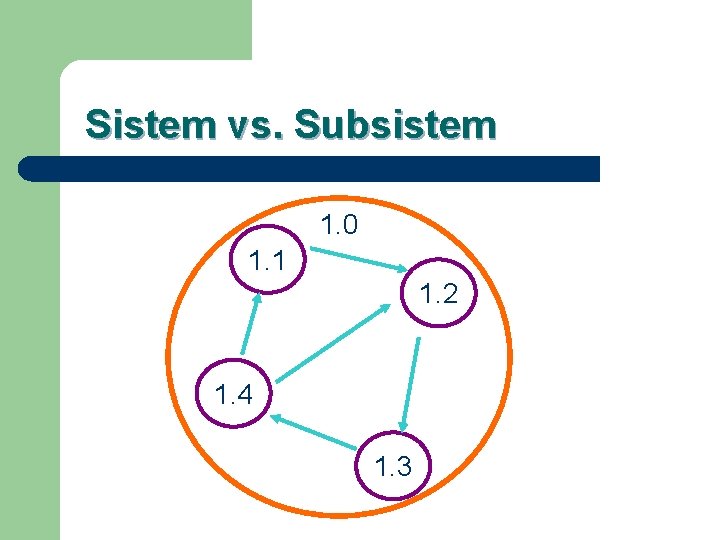
Sistem vs. Subsistem 1. 0 1. 1 1. 2 1. 4 1. 3
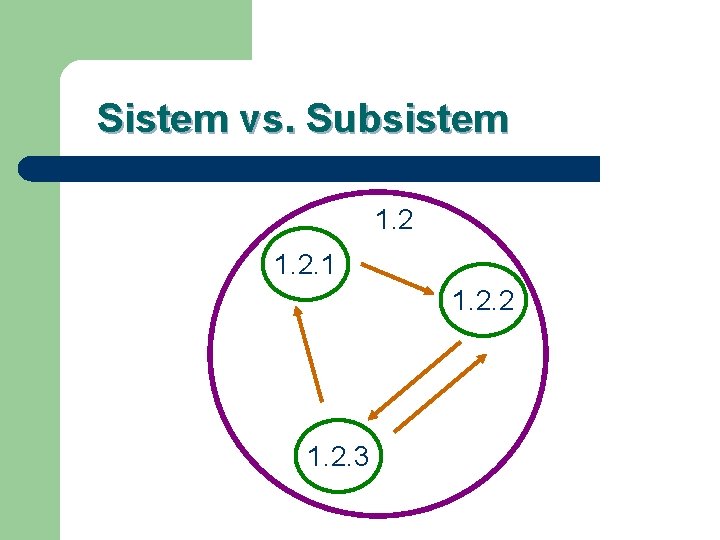
Sistem vs. Subsistem 1. 2. 1 1. 2. 2 1. 2. 3
Sempadan l bahagikan sistem kepada subsistem yang lebih kecil l kenalpasti komponen subsistem dan hubungan di antara subsistem
Interfaces l Connections between systems
Decoupling l “Loosens” the relationships
Jenis-jenis Sistem 1. Sistem tertutup l Terasing daripada persekitarannya secara total Persekitaran Proses
Jenis-jenis Sistem 2. Sistem tertutup secara relatif l Berinteraksi dengan persekitarannya dalam keadaan terkawal l Wujud INPUT & OUTPUT
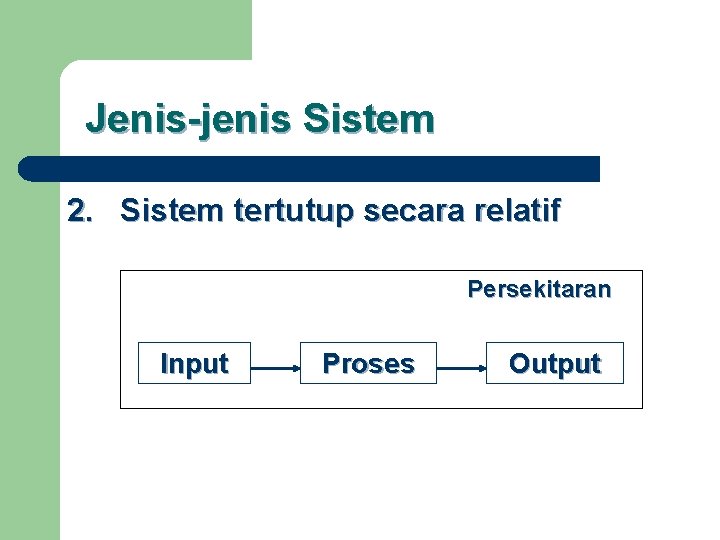
Jenis-jenis Sistem 2. Sistem tertutup secara relatif Persekitaran Input Proses Output
Jenis-jenis sistem 3. Sistem terbuka l Interaksi dengan persekitarannya dalam keadaan tidak terkawal l Selain input & output, wujud DISTURBANCES
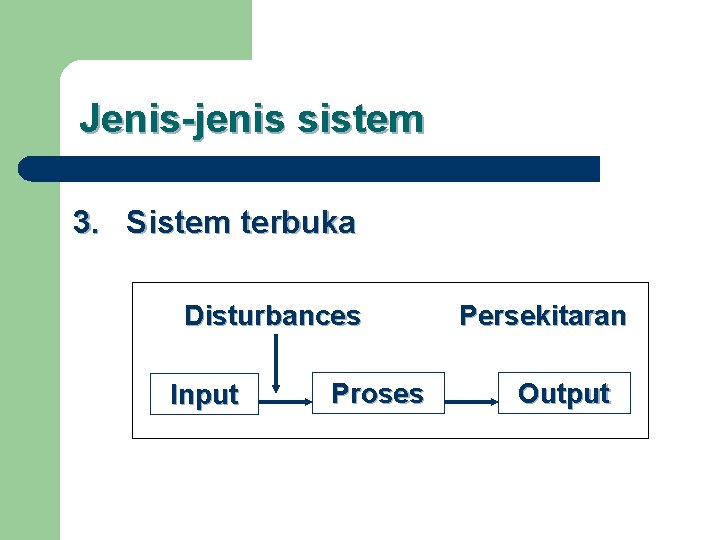
Jenis-jenis sistem 3. Sistem terbuka Disturbances Input Proses Persekitaran Output
Jenis-jenis sistem 4. Sistem maklumbalas l Sebahagian daripada OUTPUT menjadi INPUT kepada sistem
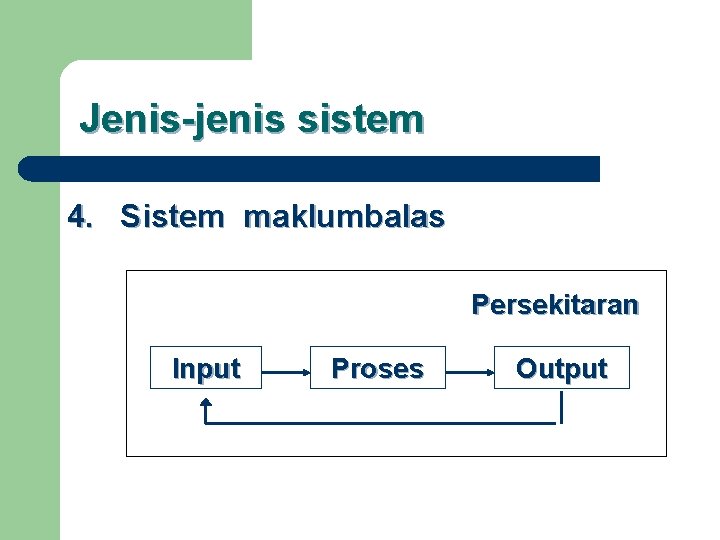
Jenis-jenis sistem 4. Sistem maklumbalas Persekitaran Input Proses Output
Accounting as an information systems l Belkaoui 1993 …“ process that links an information source, a channel of communication, and a set of receivers”…
Accounting as an information systems Accounting systems must provide information that the users find useful …
Sistem Perakaunan l Boockholdt, 1999. . “Satu contoh sistem tertutup secara relatif”. . .
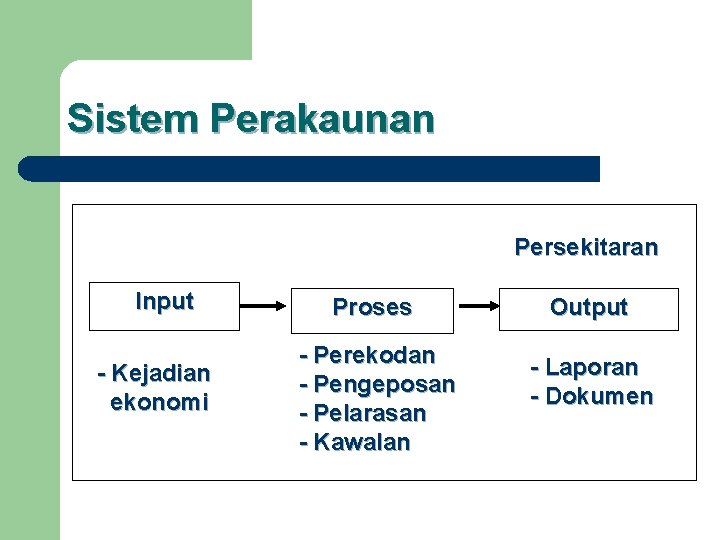
Sistem Perakaunan Persekitaran Input - Kejadian ekonomi Proses Output - Perekodan - Pengeposan - Pelarasan - Kawalan - Laporan - Dokumen
Subsistem Sistem Perakaunan l Sistem perakaunan adalah supersistem yang mengandungi: a. Sistem perakaunan tanggungjawab b. Sistem pemprosesan urusniaga
Batasan sistem perakaunan l Asingkan di antara subsistem di dalam sistem perakaunan
Interfaces sistem perakaunan l Akaun lejar am, dokumen atau rekod yang mengandungi data yang mengalir di antara subsistem perakaunan
Decoupling l Membolehkan subsistem beroperasi secara bebas l Output sesuatu subsistem tidak menjadi input subsistem yang lain serta merta
Objektif Sistem Perakaunan 1. Menimbulkan unsur-unsur kawalan dalaman l Meningkatkan kebolehpercayaan maklumat perakaunan l Menjaga keselamatan aset syarikat
Objektif sistem perakaunan 2. Membolehkan penyediaan maklumat kepada pihak-pihak berkepentingan l Menyediakan maklumat yang diperlukan tepat pada masanya l Memenuhi keperluan
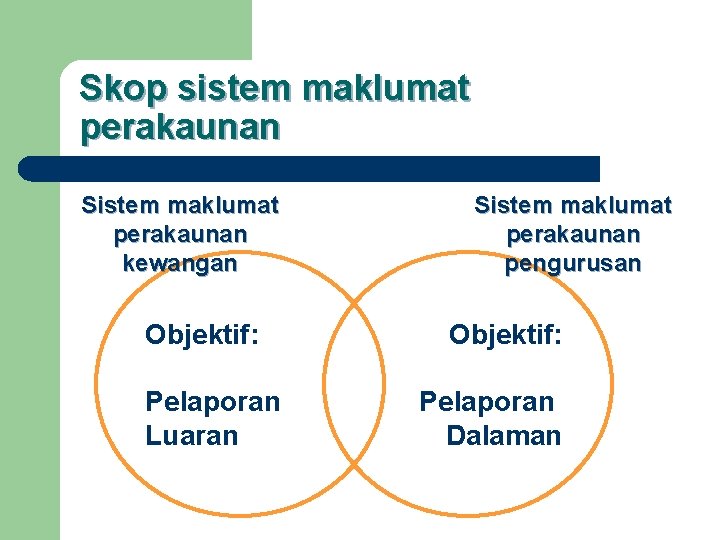
Skop sistem maklumat perakaunan Sistem maklumat perakaunan kewangan Objektif: Pelaporan Luaran Sistem maklumat perakaunan pengurusan Objektif: Pelaporan Dalaman
Perakaunan Sebagai Subsistem l Boockholdt, 1999. . “AIS adalah komponen MIS yang menyediakan maklumat untuk pembuatan keputusan pada semua tahap organisasi”. .
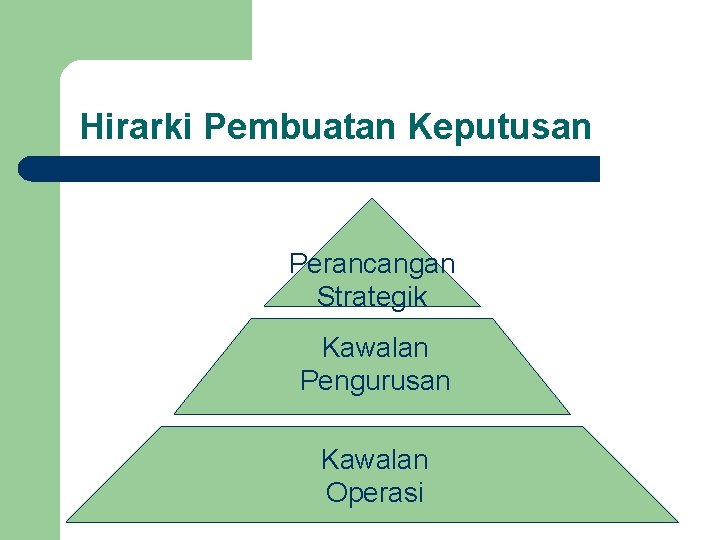
Hirarki Pembuatan Keputusan Perancangan Strategik Kawalan Pengurusan Kawalan Operasi
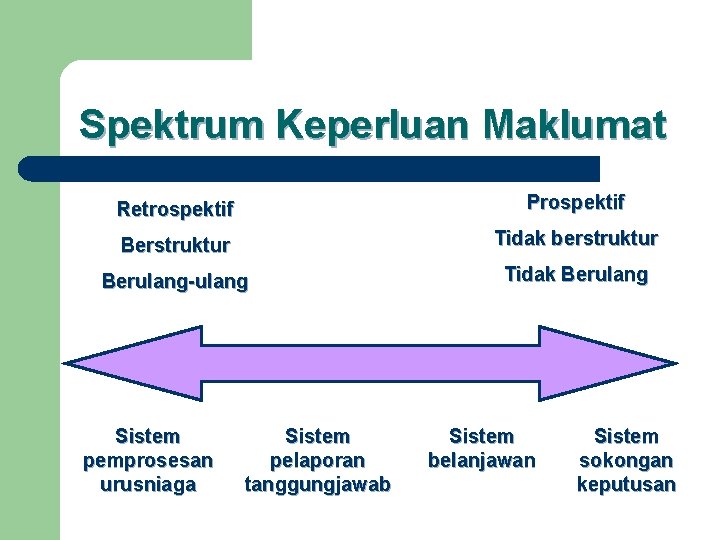
Spektrum Keperluan Maklumat Retrospektif Prospektif Berstruktur Tidak berstruktur Berulang-ulang Tidak Berulang Sistem pemprosesan urusniaga Sistem pelaporan tanggungjawab Sistem belanjawan Sistem sokongan keputusan
AIS vs. MIS l Konsep urusniaga terbahagi kepada: a. Urusniaga kewangan b. Urusniaga bukan kewangan

Sistem Perakaunan l Sistem perakaunan dibahagikan kepada : a. Sistem manual b. Sistem berkomputer
Sistem Perakaunan Manual l Mengandungi sumber manusia sahaja l Akauntan akan merekod catatan jurnal dan catatan pelarasan secara manual
Sistem Perakaunan Manual l Akauntan juga menyediakan imbangan duga dan laporan menggunakan lembaran kerja
Sistem Perakaunan Berkomputer l Mengandungi sumber manusia dan komputer l Jurnal dan lejar dalam bentuk rekod komputer l Program komputer akan mengepos catatan dan menyediakan laporan perakaunan
Sistem Perakaunan Berkomputer l Akauntan mengawal dengan cara: a. Sediakan input b. K/pasti bagaimana program bekerja
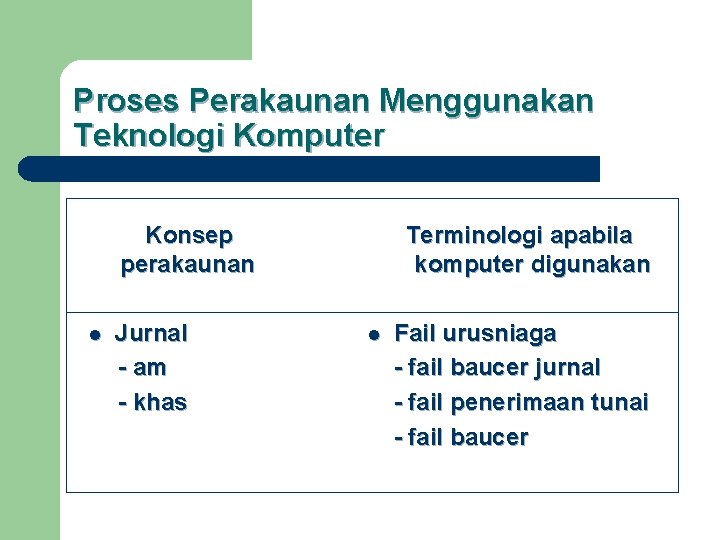
Proses Perakaunan Menggunakan Teknologi Komputer Konsep perakaunan l Jurnal - am - khas Terminologi apabila komputer digunakan l Fail urusniaga - fail baucer jurnal - fail penerimaan tunai - fail baucer
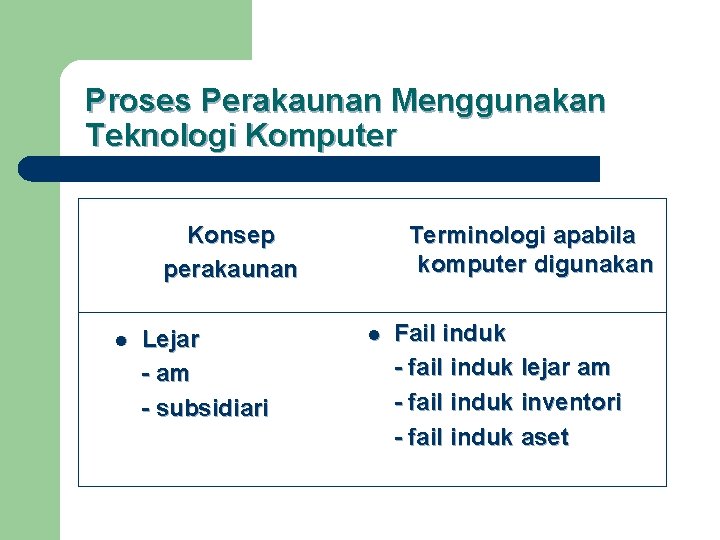
Proses Perakaunan Menggunakan Teknologi Komputer Konsep perakaunan l Lejar - am - subsidiari Terminologi apabila komputer digunakan l Fail induk - fail induk lejar am - fail induk inventori - fail induk aset
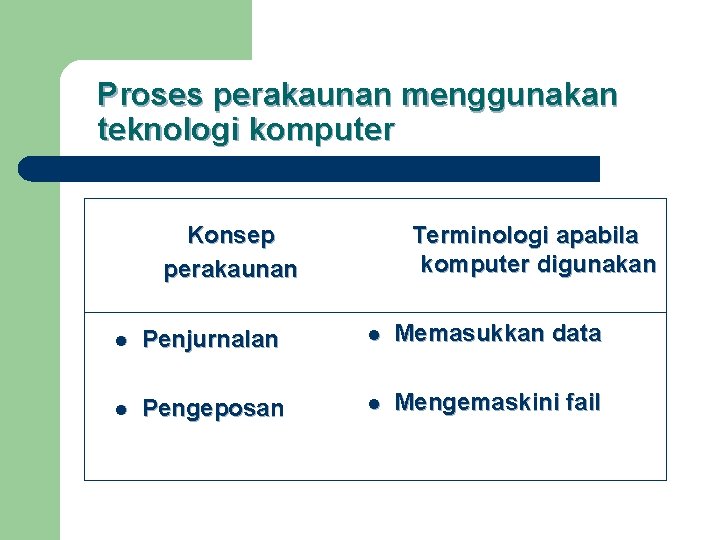
Proses perakaunan menggunakan teknologi komputer Konsep perakaunan Terminologi apabila komputer digunakan l Penjurnalan l Memasukkan data l Pengeposan l Mengemaskini fail
- Slides: 46