
Krankenversicherung Refererent Winfried Stephan Vers Kfm Registrierung als
- Slides: 24
Krankenversicherung Refererent Winfried Stephan Vers. -Kfm. Registrierung als unabhängiger Versicherungsmakler nach § 34 d Abs. 1 Gew. O Vermittlernummer: D-DBVG-C 26 MJ-75 1 07. 03. 2012
Krankenversicherung Seminarinhalte Allgemeiner Teil • Vorstellung Referent (neue Teilnehmer) • Unabhängige Beratung (auch bei KV) Krankenversicherung • Sicherung Einkommen bei Arbeitsunfähigkeit • Systemvergleich GKV (2 Stati!)und PKV • KV Gesetzlich Achtung Freiwillig! • KV Privat richtige Wahl ist entscheidend 2 07. 03. 2012
Krankenversicherung Winfried Stephan Vers. -Kfm. unabhängiger Versicherungsmakler Beratungsschwerpunkte - Existenzgründung und Freiberufler - IT-Unternehmen - Betriebliche Altersversorgung und Geschäftsführerversorgung - Strategischer und steueroptimierter Vermögensaufbau Erfahrungen/Werdegang 1986 Ausbildung zum Versicherungskaufmann danach direkt angestellt bei der Allianz Lebensversicherung AG Bereich Versicherungsmathematik Ab 1993 Tätigkeit Kundenbetreuer Versicherungsagentur 15. 01. 1995 Wechsel zu MLP Finanzdienstleistung AG als Produktmanager und Trainer für MLP- Berater 01. 1998 - 31. 07. 2010 MLP-Berater in der Geschäftsstelle Kaiserslautern Zielgruppe Informatiker und Ingenieure 01. 08. 2010 komplette Selbständigkeit als freier Finanzmakler und Gründung der FM@KL seit 2014 zusätzlich Geschäftsführer Lasertag K-Town Gmb. H (Laserforce KL im UCI) 3 07. 03. 2012
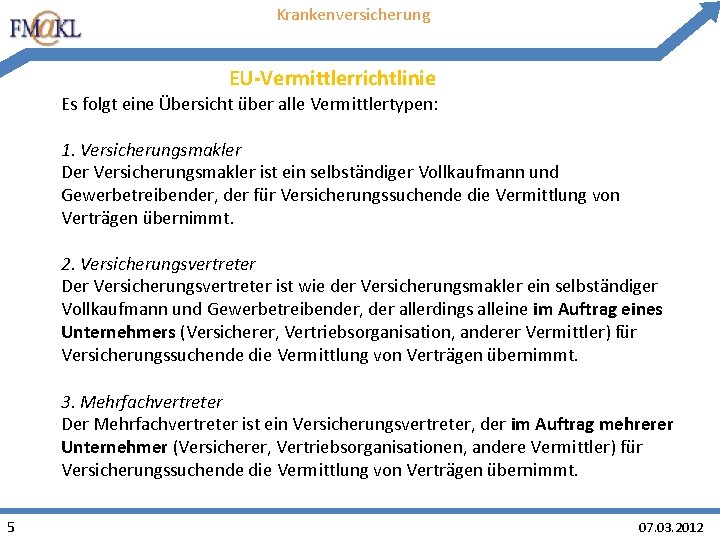
Krankenversicherung EU-Vermittlerrichtlinie Auskunftspflicht des Vermittlers (Erstinformationen) Der Versicherungsvermittler ist nach § 11 Vers. Verm. V verpflichtet, beim ersten Geschäftskontakt folgende Angaben klar und verständlich in Textform mitzuteilen: 1. seinen Familiennamen und Vornamen sowie die Firma, Ausbildung 2. seine betriebliche Anschrift, 3. seinen Status, ob Versicherungsmakler oder Versicherungsvertreter 4. Vermittlerregisternummer 5. Keine Beteiligungen an Versicherungsunternehmen 6. Adresse Ombudsmann/Schlichtungsstelle 4 07. 03. 2012
Krankenversicherung EU-Vermittlerrichtlinie Es folgt eine Übersicht über alle Vermittlertypen: 1. Versicherungsmakler Der Versicherungsmakler ist ein selbständiger Vollkaufmann und Gewerbetreibender, der für Versicherungssuchende die Vermittlung von Verträgen übernimmt. 2. Versicherungsvertreter Der Versicherungsvertreter ist wie der Versicherungsmakler ein selbständiger Vollkaufmann und Gewerbetreibender, der allerdings alleine im Auftrag eines Unternehmers (Versicherer, Vertriebsorganisation, anderer Vermittler) für Versicherungssuchende die Vermittlung von Verträgen übernimmt. 3. Mehrfachvertreter Der Mehrfachvertreter ist ein Versicherungsvertreter, der im Auftrag mehrerer Unternehmer (Versicherer, Vertriebsorganisationen, andere Vermittler) für Versicherungssuchende die Vermittlung von Verträgen übernimmt. 5 07. 03. 2012
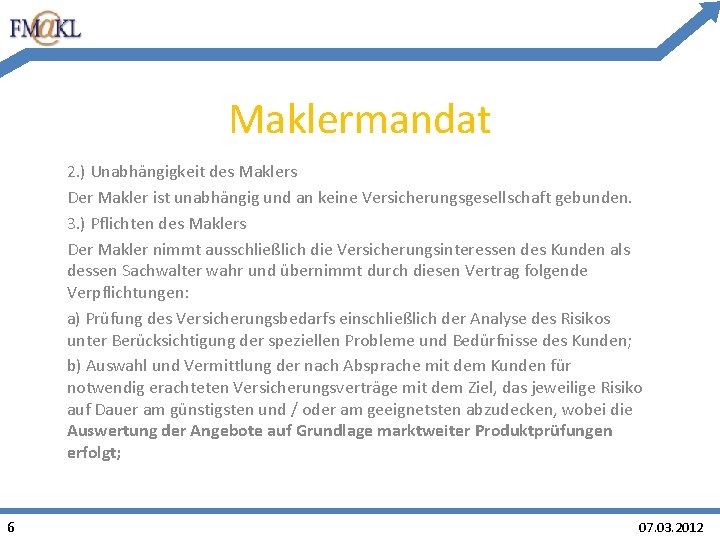
Maklermandat 2. ) Unabhängigkeit des Maklers Der Makler ist unabhängig und an keine Versicherungsgesellschaft gebunden. 3. ) Pflichten des Maklers Der Makler nimmt ausschließlich die Versicherungsinteressen des Kunden als dessen Sachwalter wahr und übernimmt durch diesen Vertrag folgende Verpflichtungen: a) Prüfung des Versicherungsbedarfs einschließlich der Analyse des Risikos unter Berücksichtigung der speziellen Probleme und Bedürfnisse des Kunden; b) Auswahl und Vermittlung der nach Absprache mit dem Kunden für notwendig erachteten Versicherungsverträge mit dem Ziel, das jeweilige Risiko auf Dauer am günstigsten und / oder am geeignetsten abzudecken, wobei die Auswertung der Angebote auf Grundlage marktweiter Produktprüfungen erfolgt; 6 07. 03. 2012
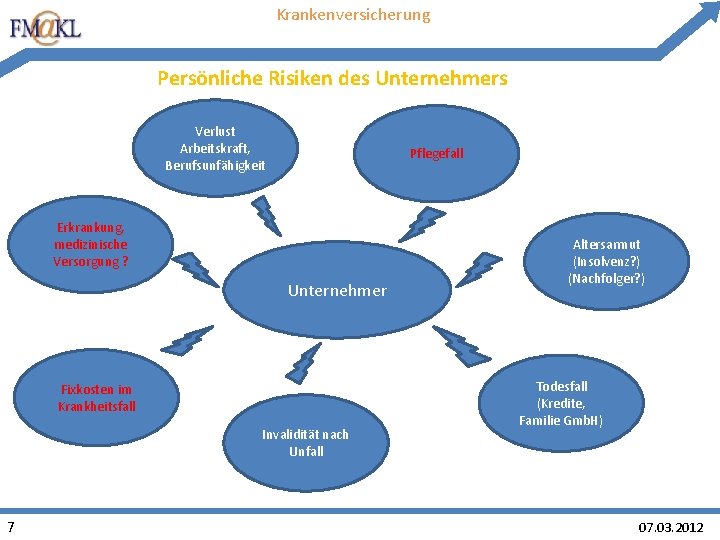
Krankenversicherung Persönliche Risiken des Unternehmers Verlust Arbeitskraft, Berufsunfähigkeit Pflegefall Erkrankung, medizinische Versorgung ? Unternehmer Fixkosten im Krankheitsfall Invalidität nach Unfall 7 Altersarmut (Insolvenz? ) (Nachfolger? ) Todesfall (Kredite, Familie Gmb. H) 07. 03. 2012
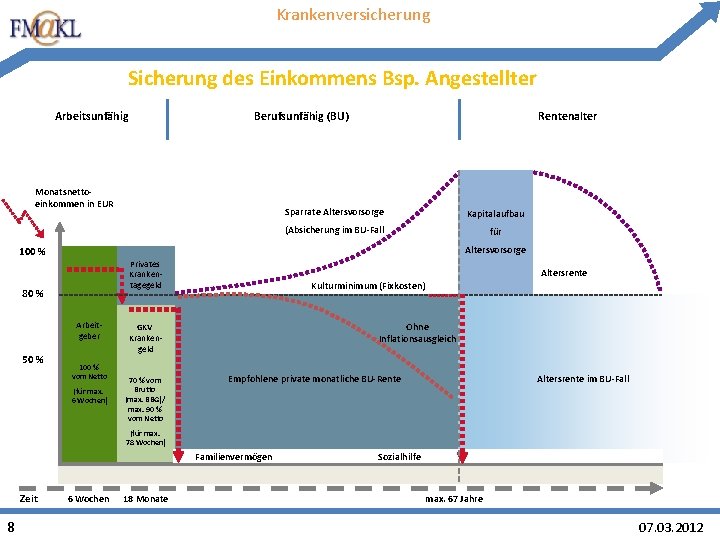
Krankenversicherung Sicherung des Einkommens Bsp. Angestellter Arbeitsunfähig Berufsunfähig (BU) Monatsnettoeinkommen in EUR Rentenalter Sparrate Altersvorsorge Kapitalaufbau (Absicherung im BU-Fall für Altersvorsorge 100 % Privates Krankentagegeld 80 % Arbeitgeber 50 % 100 % vom Netto (für max. 6 Wochen) Altersrente Kulturminimum (Fixkosten) Ohne Inflationsausgleich GKV Krankengeld 70 % vom Brutto (max. BBG)/ max. 90 % vom Netto Empfohlene private monatliche BU-Rente Altersrente im BU-Fall (für max. 78 Wochen) Familienvermögen Zeit 8 6 Wochen 18 Monate Sozialhilfe max. 67 Jahre 07. 03. 2012
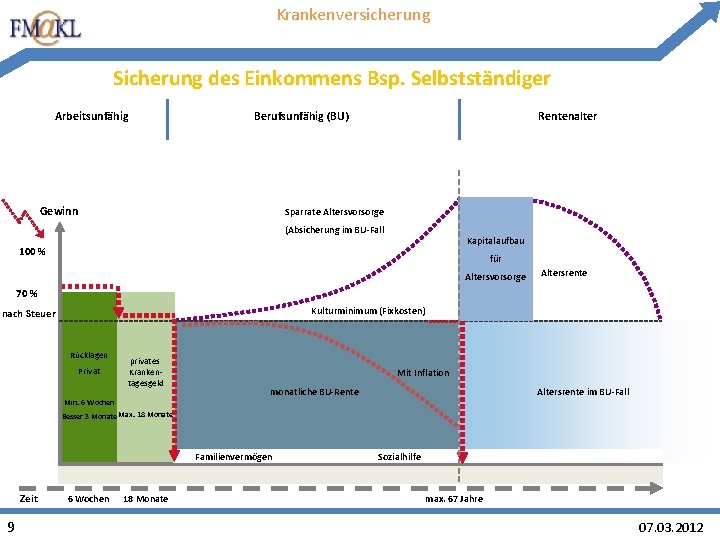
Krankenversicherung Sicherung des Einkommens Bsp. Selbstständiger Arbeitsunfähig Berufsunfähig (BU) Gewinn Rentenalter Sparrate Altersvorsorge (Absicherung im BU-Fall Kapitalaufbau 100 % für Altersvorsorge Altersrente 70 % Kulturminimum (Fixkosten) nach Steuer Rücklagen Privat privates Krankentagesgeld Min. 6 Wochen Mit Inflation Altersrente im BU-Fall monatliche BU-Rente Besser 3 Monate Max. 18 Monate Familienvermögen Zeit 9 6 Wochen 18 Monate Sozialhilfe max. 67 Jahre 07. 03. 2012
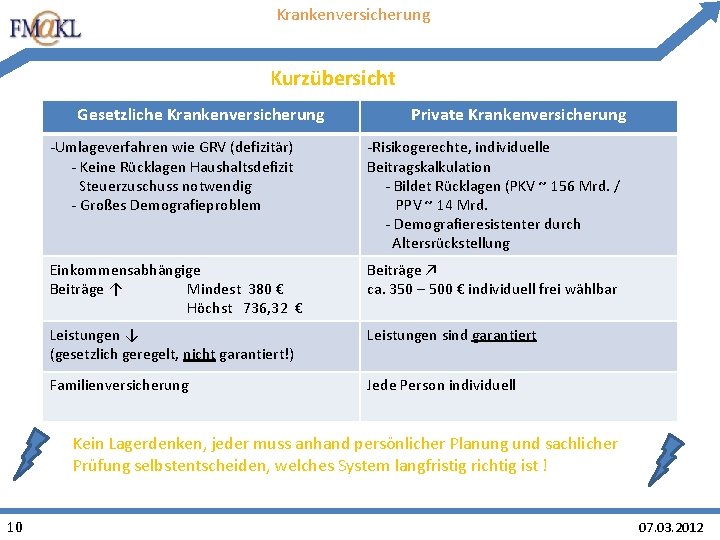
Krankenversicherung Kurzübersicht Gesetzliche Krankenversicherung Private Krankenversicherung -Umlageverfahren wie GRV (defizitär) - Keine Rücklagen Haushaltsdefizit Steuerzuschuss notwendig - Großes Demografieproblem -Risikogerechte, individuelle Beitragskalkulation - Bildet Rücklagen (PKV ~ 156 Mrd. / PPV ~ 14 Mrd. - Demografieresistenter durch Altersrückstellung Einkommensabhängige Beiträge ↑ Mindest 380 € Höchst 736, 32 € Beiträge ↗ ca. 350 – 500 € individuell frei wählbar Leistungen ↓ (gesetzlich geregelt, nicht garantiert!) Leistungen sind garantiert Familienversicherung Jede Person individuell Kein Lagerdenken, jeder muss anhand persönlicher Planung und sachlicher Prüfung selbstentscheiden, welches System langfristig richtig ist ! 10 07. 03. 2012
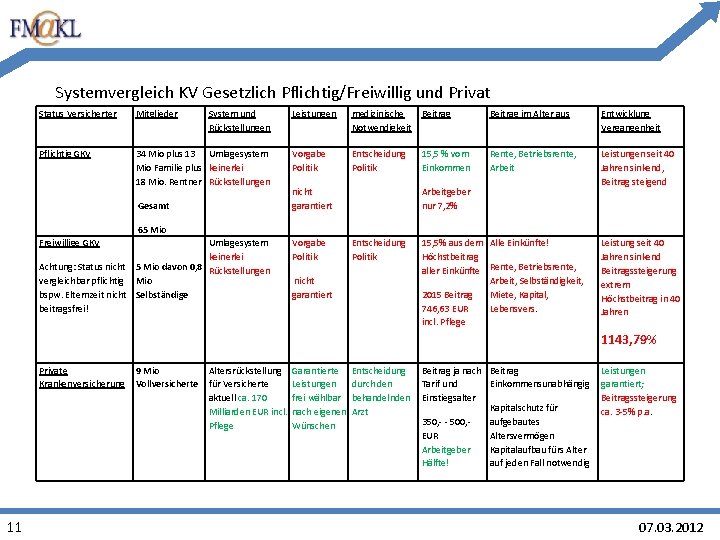
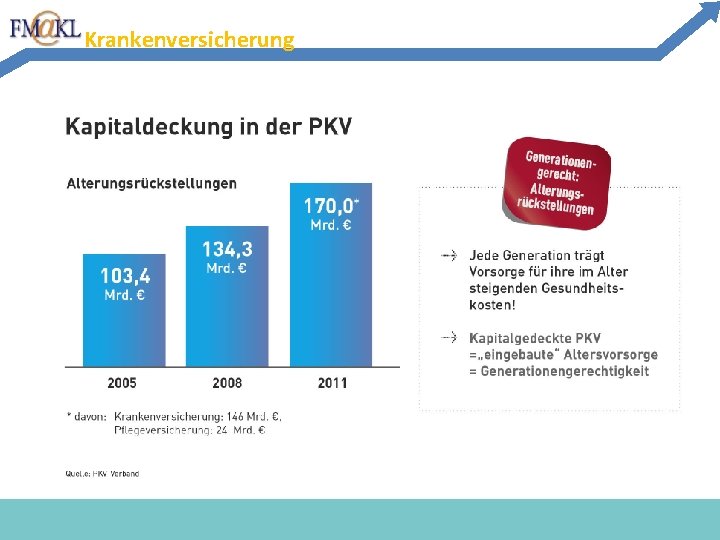
Systemvergleich KV Gesetzlich Pflichtig/Freiwillig und Privat Status Versicherter Mitglieder System und Rückstellungen Pflichtig GKV 34 Mio plus 13 Umlagesystem Mio Familie plus keinerlei 18 Mio. Rentner Rückstellungen Gesamt Leistungen medizinische Notwendigkeit Beitrag im Alter aus Entwicklung Vergangenheit Vorgabe Politik Entscheidung Politik 15, 5 % vom Einkommen Rente, Betriebsrente, Arbeit Leistungen seit 40 Jahren sinkend, Beitrag steigend nicht garantiert Arbeitgeber nur 7, 2% 65 Mio Freiwillige GKV Umlagesystem keinerlei Achtung: Status nicht 5 Mio davon 0, 8 Rückstellungen vergleichbar pflichtig Mio bspw. Elternzeit nicht Selbständige beitragsfrei! Vorgabe Politik Entscheidung Politik nicht garantiert 15, 5% aus dem Alle Einkünfte! Höchstbeitrag aller Einkünfte Rente, Betriebsrente, Arbeit, Selbständigkeit, 2015 Beitrag Miete, Kapital, 746, 63 EUR Lebensvers. incl. Pflege Leistung seit 40 Jahren sinkend Beitragssteigerung extrem Höchstbeitrag in 40 Jahren 1143, 79% Private Krankenversicherung 11 9 Mio Vollversicherte Altersrückstellung für Versicherte aktuell ca. 170 Milliarden EUR incl. Pflege Garantierte Leistungen frei wählbar nach eigenen Wünschen Entscheidung durch den behandelnden Arzt Beitrag ja nach Beitrag Tarif und Einkommensunabhängig Einstiegsalter Kapitalschutz für 350, - - 500, aufgebautes EUR Altersvermögen Arbeitgeber Kapitalaufbau fürs Alter Hälfte! auf jeden Fall notwendig Leistungen garantiert; Beitragssteigerung ca. 3 -5% p. a. 07. 03. 2012
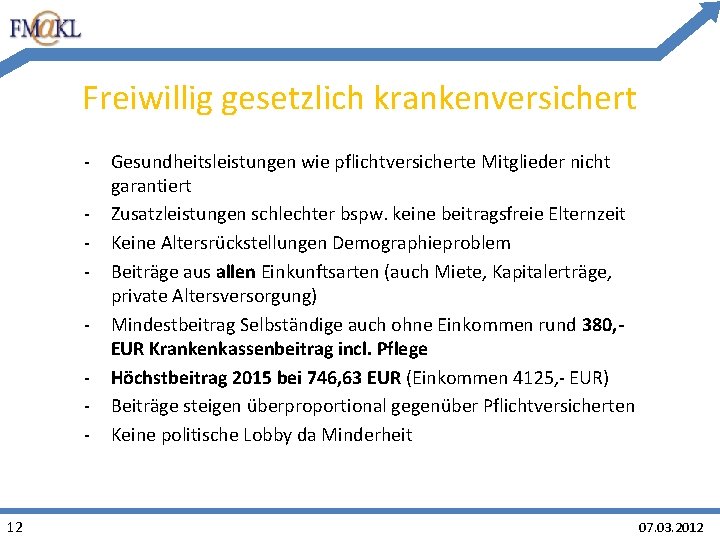
Freiwillig gesetzlich krankenversichert - 12 Gesundheitsleistungen wie pflichtversicherte Mitglieder nicht garantiert Zusatzleistungen schlechter bspw. keine beitragsfreie Elternzeit Keine Altersrückstellungen Demographieproblem Beiträge aus allen Einkunftsarten (auch Miete, Kapitalerträge, private Altersversorgung) Mindestbeitrag Selbständige auch ohne Einkommen rund 380, EUR Krankenkassenbeitrag incl. Pflege Höchstbeitrag 2015 bei 746, 63 EUR (Einkommen 4125, - EUR) Beiträge steigen überproportional gegenüber Pflichtversicherten Keine politische Lobby da Minderheit 07. 03. 2012
Krankenversicherung Gesetzliche Krankenkassen – Leistungen Außerdem ist geregelt, dass die Leistungen dem Wirtschaftlichkeitsgebot genügen müssen. Das heißt, sie müssen ausreichend, zweckmäßig und wirtschaftlich sein und dürfen das Maß des Notwendigen nicht überschreiten. Die Vertragsärztinnen und Vertragsärzte sind im Rahmen ihres Sicherstellungsauftrages zur Erbringung dieser Leistungen verpflichtet. Die zu Lasten der gesetzlichen Krankenversicherung abrechnungsfähigen ärztlichen Leistungen und deren Vergütung sind im Einheitlichen Bewertungsmaßstab (EBM) festgelegt, und zwar durch den Bewertungsausschuss. Für neue Diagnose- und Therapieverfahren entscheidet der Gemeinsame Bundesausschuss, ob diese den genannten Anforderungen genügen und somit von der gesetzlichen Krankenversicherung erbracht werden können. 13 07. 03. 2012
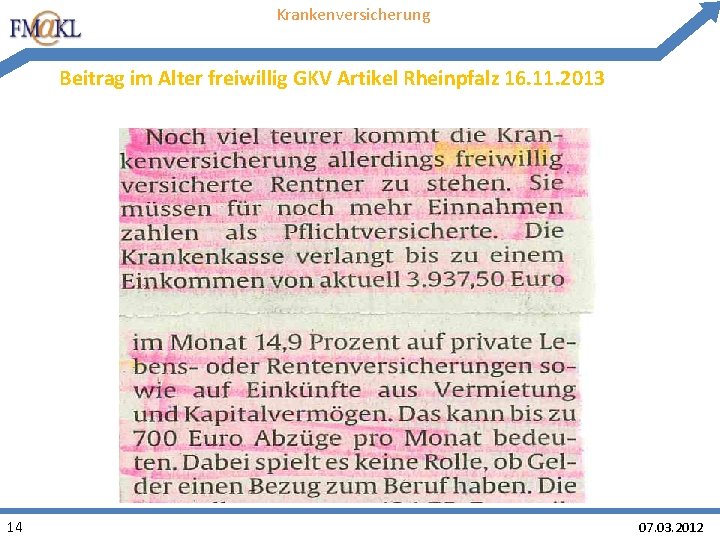
Krankenversicherung Beitrag im Alter freiwillig GKV Artikel Rheinpfalz 16. 11. 2013 14 07. 03. 2012
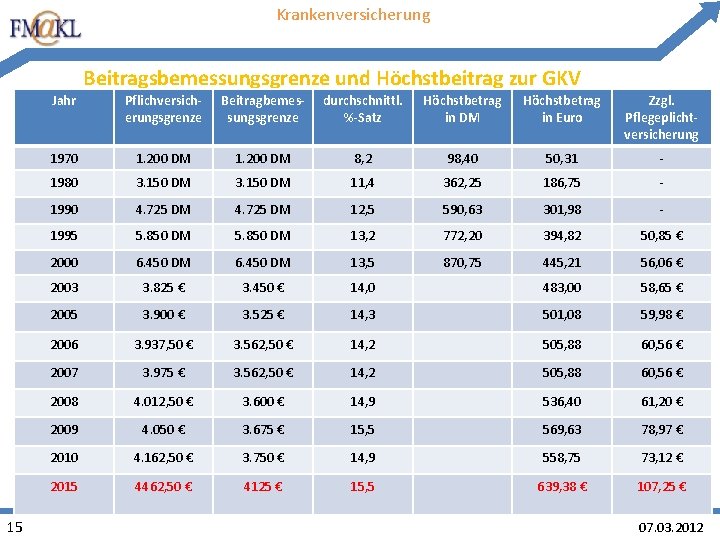
Krankenversicherung Beitragsbemessungsgrenze und Höchstbeitrag zur GKV 15 Jahr Pflichversicherungsgrenze Beitragbemessungsgrenze durchschnittl. %-Satz Höchstbetrag in DM Höchstbetrag in Euro Zzgl. Pflegeplichtversicherung 1970 1. 200 DM 8, 2 98, 40 50, 31 - 1980 3. 150 DM 11, 4 362, 25 186, 75 - 1990 4. 725 DM 12, 5 590, 63 301, 98 - 1995 5. 850 DM 13, 2 772, 20 394, 82 50, 85 € 2000 6. 450 DM 13, 5 870, 75 445, 21 56, 06 € 2003 3. 825 € 3. 450 € 14, 0 483, 00 58, 65 € 2005 3. 900 € 3. 525 € 14, 3 501, 08 59, 98 € 2006 3. 937, 50 € 3. 562, 50 € 14, 2 505, 88 60, 56 € 2007 3. 975 € 3. 562, 50 € 14, 2 505, 88 60, 56 € 2008 4. 012, 50 € 3. 600 € 14, 9 536, 40 61, 20 € 2009 4. 050 € 3. 675 € 15, 5 569, 63 78, 97 € 2010 4. 162, 50 € 3. 750 € 14, 9 558, 75 73, 12 € 2015 4462, 50 € 4125 € 15, 5 639, 38 € 107, 25 € 07. 03. 2012
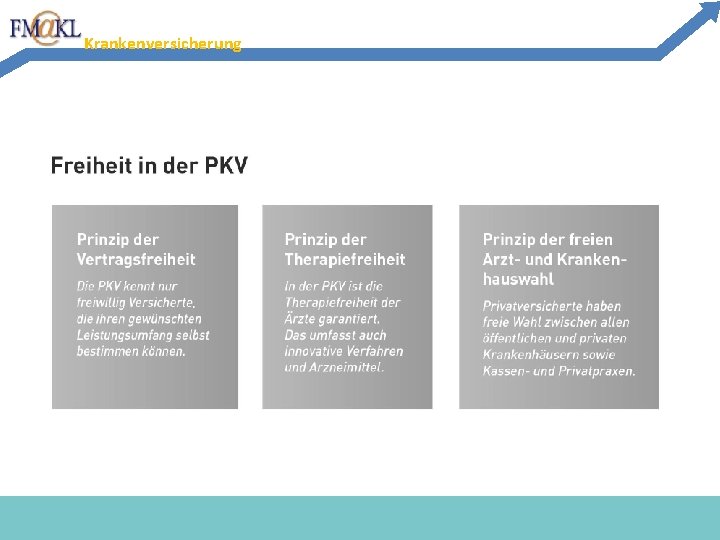
Private Krankenversicherung - Versicherungsvertrag Grundlage VVG, AVB - Kapitalgedecktes System mit Bildung von Altersrückstellungen (gesetzlich vorgeschrieben) - Beitrag einkommensunabhängig - Beitrag wird kalkuliert und ist abhängig von Leistungen, Gesundheitszustand, Eintrittsalter - Leistungen frei wählbar - Leistungen garantiert (Vertrag!!!) - Arzt entscheidet welche Behandlungsmethode medizinisch notwendig und sinnvoll ist - Freie Krankenhauswahl 16 07. 03. 2012
Krankenversicherung 17 07. 03. 2012
Krankenversicherung 18 07. 03. 2012
Krankenversicherung 19 07. 03. 2012
Krankenversicherung Achtung Billigtarife!!! PKV für 62, - EUR ist Mogelpackung - Leistungen sollten Mindeststandard haben z. B. Wahlleistungen Krankenhaus - Mindestens GOÄ Höchstsatz im Krankenhaus auch darüber - Keine Tarife nur mit Regelleistungen z. B. Zahnarzt - Freie Arztwahl - Keine Einsteigertarife da diese später überproportional teuer werden - Selbstbehalt max. 1200, - EUR p. a. für Selbständige (Angestellt 300600, - EUR) - Neue Tarife meiden, da ohne Historie bezüglich Beitragsentwicklung 20 07. 03. 2012
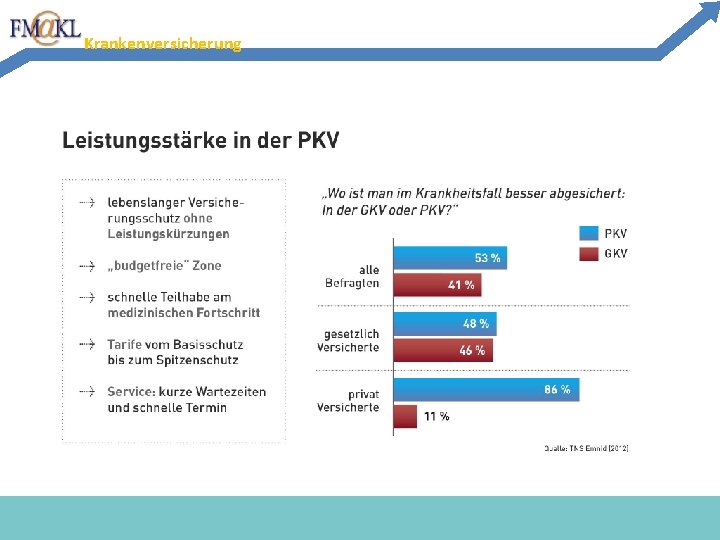
Krankenversicherung Leistungen Empfehlung: - Wahlleistungen wie freie Krankenhaus Wahl 2 -Bett Zimmer, Chefarzt (Spezialist); alle medizinisch notwendigen OP sind versichert! - Freie Arztwahl (Primärarztprinzip möglich aber nur wenn gewünscht) - Leistungen bis GOÄ Höchstsatz (3, 5 facher Satz) im Krankenhaus auch über den GOÄ Höchstsatz hinaus - Zahnbereich GOZ Höchstsatz (keine Regelhöchstsätze d. h. nur 2, 3 fach) - Zahnersatz mind. 75% incl. Inlays, Implantate - Medikamente keine Einschränkung bspw. auf Generika - Keine Anrechnung Vorsorgeuntersuchung auf Selbstbehalt - Bei möglicher Familienplanung Tarife mit beitragsfreier Elternzeit 6 Monate - Krankentagegeld ab 43. Tag (je nach Rücklagen), bei Selbständigen Krankenhaustagegeld empfehlenswert Leistung ab 1. Tag 21 07. 03. 2012
Krankenversicherung Private KV empfehlenswert mit guter fachlicher Beratung! 22 Beratung durch unabhängigen Versicherungsmakler Situation und Absicherungsbedarf Bedarfsermittlung welche Leistungen sind wichtig Marktanalyse geeignete Anbieter (Bilanzen, Rückstellung etc. ) Marktanalyse der geeigneten Tarife (Vergangenheitsentwicklung) Klärung der Gesundheitsangaben ggf. Arztrückfrage Bei Bedarf unverbindliche Voranfrage bezgl. der Einschätzungen verschiedener Anbieter zum Gesundheitszustand Antragsstellung erst wenn alles im Vorfeld geklärt ist. 07. 03. 2012
Krankenversicherung Wichtig: Frühzeitig Optionstarif abschliessen!!! Soweit noch gesetzlich Pflichtversichert empfiehlt sich frühzeitig der Abschluss eines sogenannten Optionstarifes: Vorteile: - Heute schon Konservierung des Gesundheitszustandes bei gutem Anbieter - Keine Gesundheitsangaben bei Umstellung auf volle PKV notwendig bis zu 15 Jahre Vorlauf - Falls doch keine Umstellung auf volle PKV bleibt stationärer Zusatztarif - Ergänzung Option um stationären Zusatztarif d. h. solange noch GKV Pflichtig ist man im Krankenhaus schon Privatpatient - Beitrag unter 25 , - EUR monatlich (stationär Zusatztarif incl. Option) 23 07. 03. 2012
FRAGEN oder 0631/5208316 winfried. stephan@fm-kl. de 24 07. 03. 2012