
Korterihistu aastaaruanne ja juhatuse tegevus Jelena RootammValter MT
- Slides: 31
Korteriühistu aastaaruanne ja juhatuse tegevus Jelena Rootamm-Valter MTÜ Meie Kalamaja, tel 5651140 meiekalamaja@gmail. com
VIIMASEL AJAL ESITATUD KÜSIMUSED Kuidas õigesti koostada majandusaasta aruannet kinnitava üldkoosoleku päevakorda? Mida teha, kui aruandeaastal on mõnes fondis (sihtkapitalis) ülekulu tekkinud? Kuidas seda edaspidi vältida? Kuidas majanduskavas aasta jooksul muutuvad maksemäärad kajastada? Kas juhatus saab majandusaasta aruande registrisse esitada ka enne selle kinnitamist üldkoosoleku poolt?
ÜLDKOOSOLEKU PÄEVAKORD I VARIANT A 1. Korteriühistu Siimu 4 2014. majandusaasta aruande kinnitamine. 2. Korteriühistu Siimu 4 2015. aasta majanduskava kinnitamine. Kus on juttu eelmise aasta majanduskava täitmisest? Esimese päevakorra punkti juures. Peaks olema osa tegevusaruandest, kuigi register seda ei nõua.
ÜLDKOOSOLEKU PÄEVAKORD II VARIANT B 1. Korteriühistu Siimu 4 2014. majandusaasta aruande esitamine. 2. Revisjonikomisjoni arvamuse esitamine. 3. Korteriühistu Siimu 4 2014. majandusaasta aruande kinnitamine. 4. Korteriühistu Siimu 4 2015. aasta majanduskava esitamine. 5. Korteriühistu Siimu 4 2015. aasta majanduskava kinnitamine.
Juhatuse ülesanne Korteriühistu juhatus annab igale KÜ liikmele vähemalt kaks nädalat enne üldkoosolekut 1) järgmise aasta majanduskava 2) eelmise aasta majanduskava täitmise aruande 3) eelmise majandusaasta aruande. Majandustegevuse aastakava võib vastu võtta ka enne majandusaasta aruande kinnitamist. Majandusaasta aruande kinnitamisel kinnitatakse see vajadusel (koos parandustega) uuesti.
Tekkis fondi ülekulu. . ? 1. Ülekulu kajastub majanduskava täitmise aruandes. 2. Kui majanduskavaga ettenähtud aasta eelarve summa pole ületatud, üldkoosolekul tuleks otsustada kompenseerida ülekulu fondist, kus raha üle jäi ning, kuulates ülekulu põhjenduse ära, see kinnitada. Kui aasta eelarve summa on ületatud, on tekkinud puudujääk. Üldkoosolek otsustab, kas a) katta ülekulu järgmise aasta eelarvest (peab kajastuma järgmise aasta majanduskavas) või b) nõuda see juhatuselt välja.
Kuidas ülekulu vormistada? 1. Iga ülekulu vajaduse korral tuleb enne selle tegemist võtta vastu juhatuse otsus, kus kulu põhjendatakse. 2. Juhatuse otsus avalikustatakse ning see jõustub 10 päeva jooksul pärast avalikustamist. Kui ülekulu on nii dokumenteeritud, siis majanduskava täitmise aruandele lisatakse juhatuse otsus selle avalikustamise kuupäevaga ning üldkoosolekul ei jää muud üle, kui ülekulu kas teise fondi või järgmise aasta eelarvest katta.
Kuidas ülekulu vältida? Otstarbekas on pidada reservfondi ja selle ülemise piirmäära, mille moodustamise ja tasu määra otsustab üldkoosolek. Võib kohe otsustada, et reservfondi ülejääk kantakse aasta lõpus remondifondi.
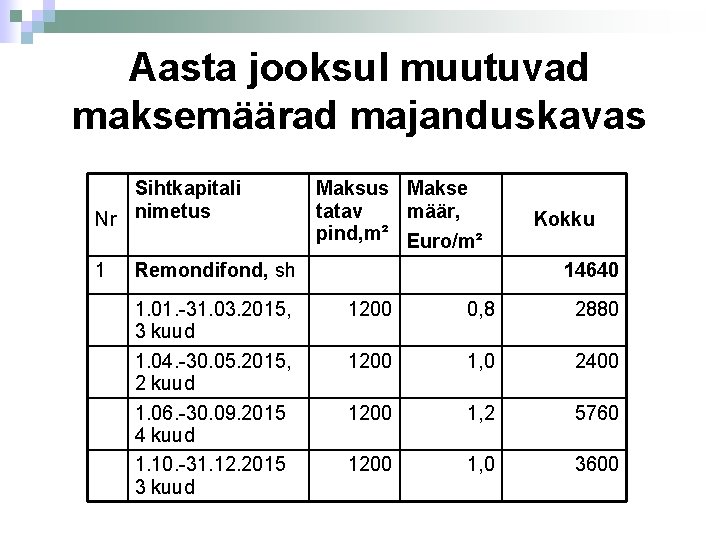
Aasta jooksul muutuvad maksemäärad majanduskavas Sihtkapitali Nr nimetus 1 Maksus Makse tatav määr, pind, m² Euro/m² Remondifond, sh 1. 01. -31. 03. 2015, 3 kuud 1. 04. -30. 05. 2015, 2 kuud 1. 06. -30. 09. 2015 4 kuud 1. 10. -31. 12. 2015 3 kuud Kokku 14640 1200 0, 8 2880 1200 1, 0 2400 1200 1, 2 5760 1200 1, 0 3600
Ketserlik küsimus Kas juhatus saab majandusaasta aruande registrisse esitada ka enne selle kinnitamist üldkoosoleku poolt? Võib. Õigusnormid ei ole kehtestanud kohustust esitada kohturegistrile üldkoosoleku poolt kinnitatud majandusaasta aruannet. Ent. Seda peetakse halvaks tavaks.
2015. majandusaasta aruanne NB! Juhatus koostab raamatupidamise aastaaruande ja tegevusaruande. Juhatus esitab aruanded üldkoosolekule koos revisjonikomisjoni arvamusega. Majandusaasta aruande kinnitamise otsustab üldkoosolek. Kinnitatud majandusaasta aruandele kirjutavad alla kõik juhatuse liikmed.
Raamatupidamisspetsiifilised küsimused võib esitada … Tasuta telefonitsi 626 3126 Erika Talvik IKS Tarkvara OÜ, Rävala pst 8 Tallinn. Kui on vaja kohtuda ja vastust või dokumenti ette valmistada, siis juba tasu eest.
Head ühistu majandusaastat!
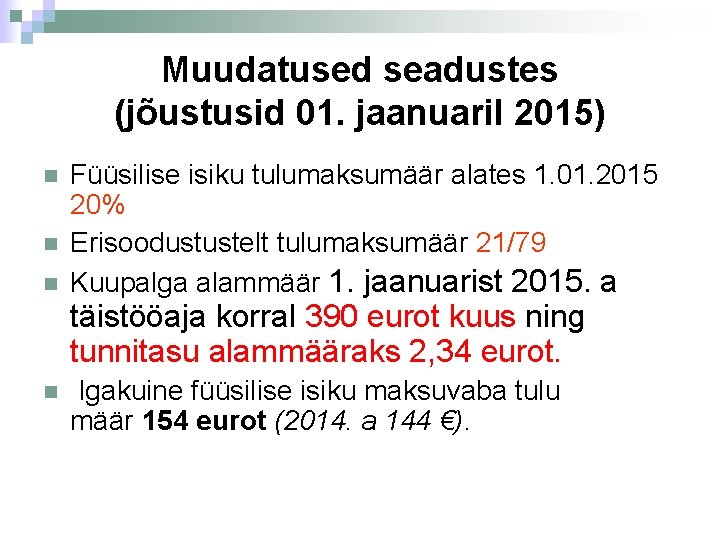
Muudatused seadustes (jõustusid 01. jaanuaril 2015) Füüsilise isiku tulumaksumäär alates 1. 01. 2015 20% Erisoodustustelt tulumaksumäär 21/79 Kuupalga alammäär 1. jaanuarist 2015. a täistööaja korral 390 eurot kuus ning tunnitasu alammääraks 2, 34 eurot. Igakuine füüsilise isiku maksuvaba tulu määr 154 eurot (2014. a 144 €).
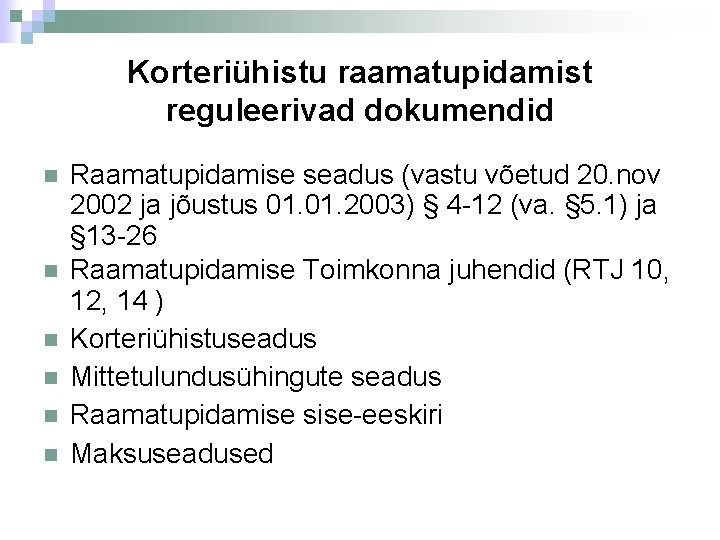
Korteriühistu raamatupidamist reguleerivad dokumendid Raamatupidamise seadus (vastu võetud 20. nov 2002 ja jõustus 01. 2003) § 4 -12 (va. § 5. 1) ja § 13 -26 Raamatupidamise Toimkonna juhendid (RTJ 10, 12, 14 ) Korteriühistuseadus Mittetulundusühingute seadus Raamatupidamise sise-eeskiri Maksuseadused
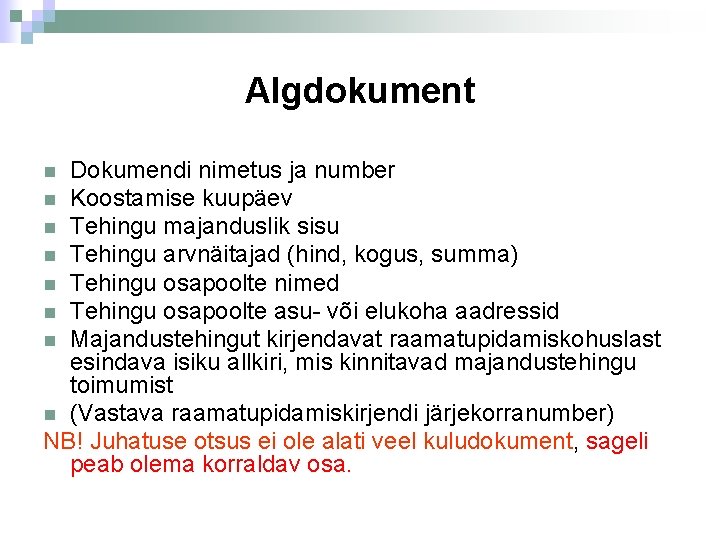
Algdokument Dokumendi nimetus ja number Koostamise kuupäev Tehingu majanduslik sisu Tehingu arvnäitajad (hind, kogus, summa) Tehingu osapoolte nimed Tehingu osapoolte asu- või elukoha aadressid Majandustehingut kirjendavat raamatupidamiskohuslast esindava isiku allkiri, mis kinnitavad majandustehingu toimumist (Vastava raamatupidamiskirjendi järjekorranumber) NB! Juhatuse otsus ei ole alati veel kuludokument, sageli peab olema korraldav osa.
KÜ (MTÜ) kulude ja tulude kajastamise erinevused äriühinguga võrreldes Sihtotstarbelised tasud, annetused ja toetused. (KÜ tasud remondiks ja muude põhikirjas ettenähtud kulutuste katteks) Mittesihtotstarbelised annetused ja toetused - ja liikmemaks (KÜ hooldustasud ja tasud üldkulude katteks)
KÜ kulude ja tulude kajastamise erinevused Teenuste ja maksete vahendamine kolmandatele osapooltele (KÜ kommunaalmaksete vahendamine) Sihtfinantseerimine Varade ja tegevuskulude sihtfinantseerimine. Põhivara sihtfinantseerimise kajastamine KÜ osakapital
Personaliga seotud raamatupidamisarvestus Palgaarvestusega seotud algdokumendid Tööleping; käsundusleping - juhatuse liikme leping; töövõtuleping Lähetused?
Juhatuse liikme leping Üldkoosoleku otsus, kus on kirjas lepingu tingimused: tasu ja selle maksmise kord, juhatuse liikmele makstavad hüvitised ja võimaldatavad hüved (nt autokompensatsioon, mobiiltelefon ja sidekulud, arvuti, printer, muu), õigus asendamisele (nn juhatuse liikme puhkus) määrab ka isiku, keda volitavad juhatuse liikmega lepingut sõlmima. Valitakse ka ühistu liige, kes juhatuse liikmega lepingu sõlmib.
Isiklik sõiduauto Töölepingu alusel töötaja või juhatuse liige Alates novembrist 2014 on kasulikum kompenseerida iga üksik sõit. Vormistatakse juhatuse otsusena (kuupäev, aeg, marsruut, km arv, kuludokument – kütuse tšekk – võib olla võetud kuni 5 päeva enne sõitu).
Majandusaasta aruanne koostisosad: Tegevusaruanne Raamatupidamise aastaaruanne Bilanss Tulude-kulude aruanne Rahavoogude aruanne Netovara aruanne Lisad Revisjonikomisjoni arvamus (või audiitori järeldusotsus)
Tegevusaruandes avalikustatakse Tegevjuhtkonna ja kõrgema juhtorgani liikmete kõik aruandeaastal saadud tasud ja soodustused Väljastatud garantiid ja potensiaalsed kohustused Töötajate tasu üldsumma ja töötajate keskmine arv
Raamatupidamise aastaaruande alused Raamatupidamisregistrites kirjendatud majandusaasta majandustehingud Reguleerimis- ja lõpetamiskanded Inventeeritakse varade ja kohustuste saldod Hinnatakse registrites kajastatud varade ja kohustuste väärtused
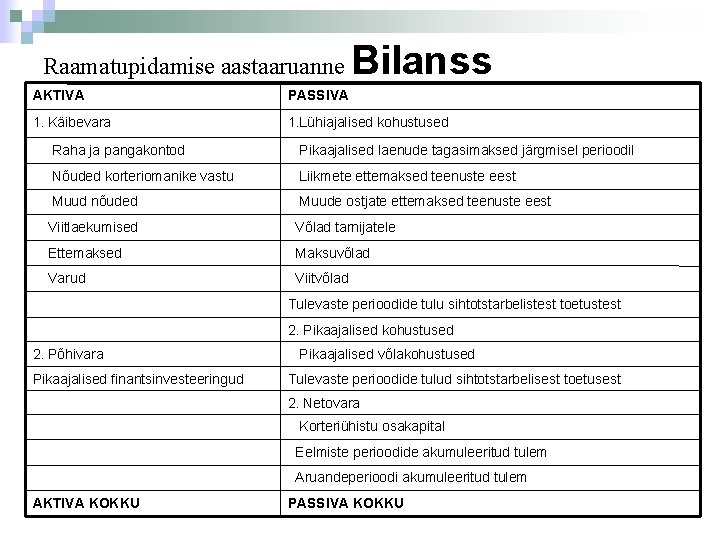
Raamatupidamise aastaaruanne Bilanss AKTIVA PASSIVA 1. Käibevara 1. Lühiajalised kohustused Raha ja pangakontod Pikaajalised laenude tagasimaksed järgmisel perioodil Nõuded korteriomanike vastu Liikmete ettemaksed teenuste eest Muud nõuded Muude ostjate ettemaksed teenuste eest Viitlaekumised Võlad tarnijatele Ettemaksed Maksuvõlad Varud Viitvõlad Tulevaste perioodide tulu sihtotstarbelistest toetustest 2. Pikaajalised kohustused 2. Põhivara Pikaajalised võlakohustused Pikaajalised finantsinvesteeringud Tulevaste perioodide tulud sihtotstarbelisest toetusest 2. Netovara Korteriühistu osakapital Eelmiste perioodide akumuleeritud tulem Aruandeperioodi akumuleeritud tulem AKTIVA KOKKU PASSIVA KOKKU
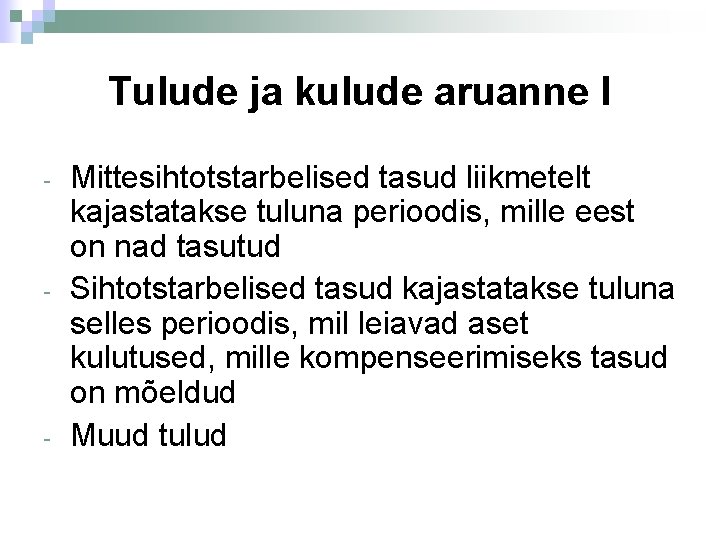
Tulude ja kulude aruanne I - - - Mittesihtotstarbelised tasud liikmetelt kajastatakse tuluna perioodis, mille eest on nad tasutud Sihtotstarbelised tasud kajastatakse tuluna selles perioodis, mil leiavad aset kulutused, mille kompenseerimiseks tasud on mõeldud Muud tulud
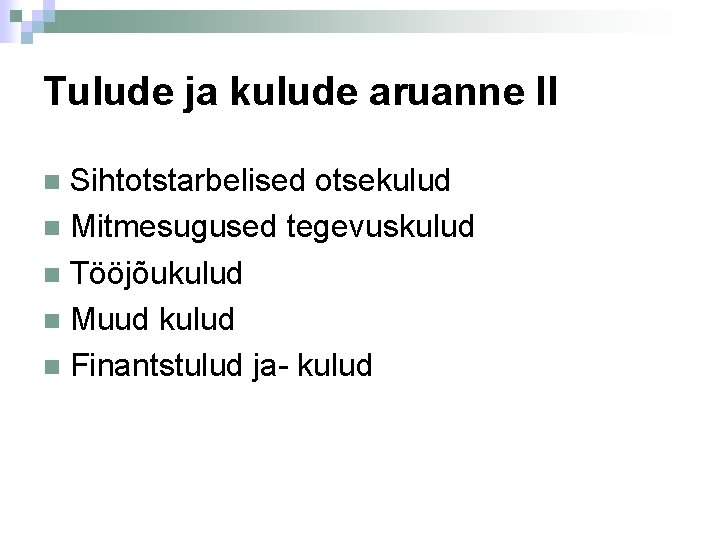
Tulude ja kulude aruanne II Sihtotstarbelised otsekulud Mitmesugused tegevuskulud Tööjõukulud Muud kulud Finantstulud ja- kulud
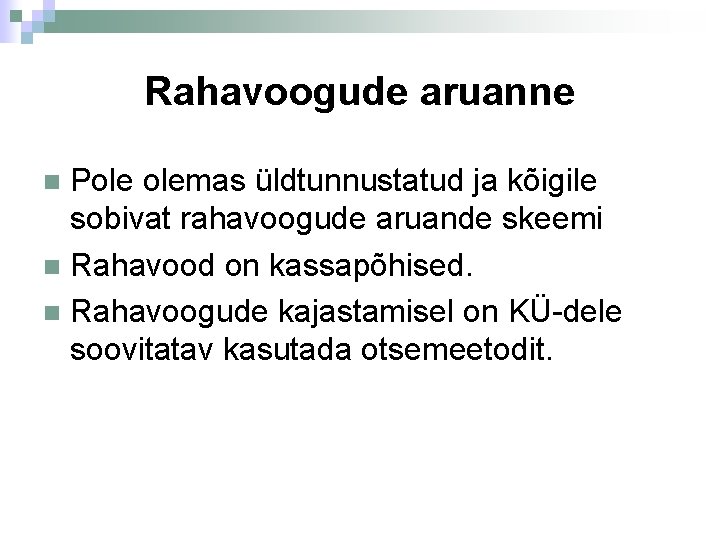
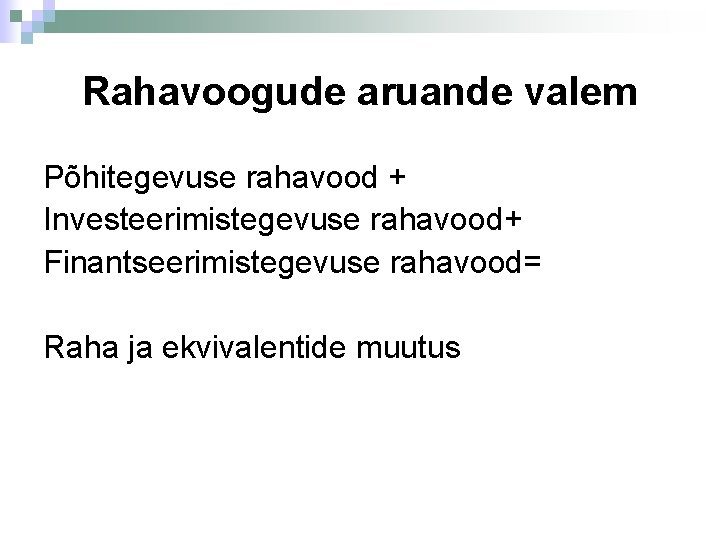
Rahavoogude aruanne Pole olemas üldtunnustatud ja kõigile sobivat rahavoogude aruande skeemi Rahavood on kassapõhised. Rahavoogude kajastamisel on KÜ-dele soovitatav kasutada otsemeetodit.
Rahavoogude aruande valem Põhitegevuse rahavood + Investeerimistegevuse rahavood+ Finantseerimistegevuse rahavood= Raha ja ekvivalentide muutus
Netovara muutuste aruanne Korteriühistu osakapital Eelmiste perioodide akumuleeritud tulem Aruandeperioodi tulem
Aastaaruande enamlevinud vead Fakti- ja grammatikavead Mõnede aruande kohustuslike osade puudumine Valmis aastaaruande maketi kasutamine, arvestamata oma organisatsiooni eripära Puudulik või ebaoluline info tegevusaruandes Bilansis ja kasumiaruandes viitamine, võrdlusandmete puudumine, 0 -väärtusega kirjed