
KOO NAUKOWE UBEZPIECZE SPOECZNYCH I GOSPODARCZYCH Ryzyko i
KOŁO NAUKOWE UBEZPIECZEŃ SPOŁECZNYCH I GOSPODARCZYCH Ryzyko i jego ocena W ubezpieczeniach gospodarczych Dominik Kęska
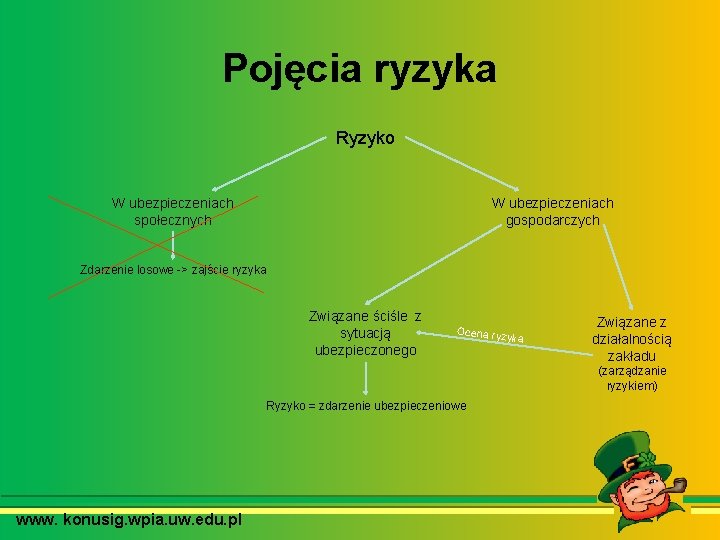
Pojęcia ryzyka Ryzyko W ubezpieczeniach społecznych W ubezpieczeniach gospodarczych Zdarzenie losowe -> zajście ryzyka Związane ściśle z sytuacją ubezpieczonego Ocena ryz yka Związane z działalnością zakładu (zarządzanie ryzykiem) Ryzyko = zdarzenie ubezpieczeniowe www. konusig. wpia. uw. edu. pl
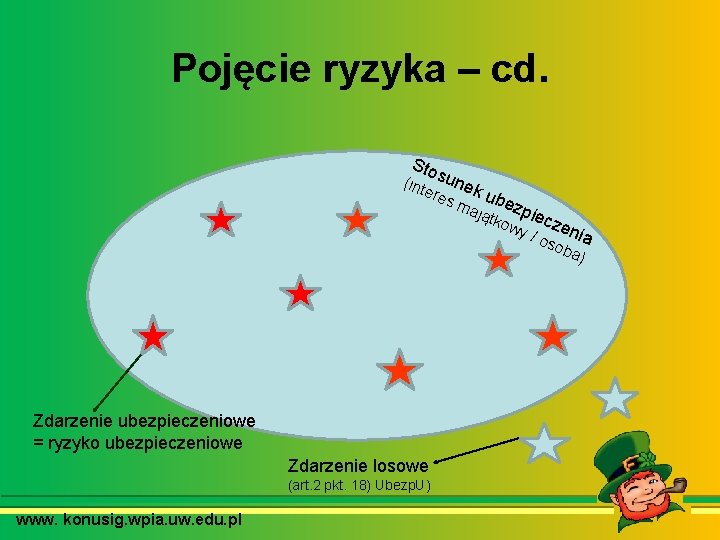
Pojęcie ryzyka – cd. Sto s (int une ere Zdarzenie ubezpieczeniowe = ryzyko ubezpieczeniowe Zdarzenie losowe (art. 2 pkt. 18) Ubezp. U) www. konusig. wpia. uw. edu. pl ku b ają ezpie tko wy czen ia / os oba ) sm
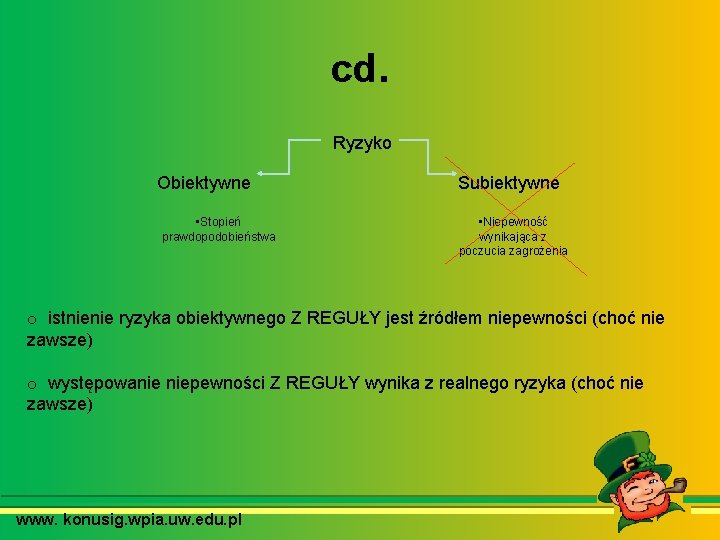
cd. Ryzyko Obiektywne • Stopień prawdopodobieństwa Subiektywne • Niepewność wynikająca z poczucia zagrożenia o istnienie ryzyka obiektywnego Z REGUŁY jest źródłem niepewności (choć nie zawsze) o występowanie niepewności Z REGUŁY wynika z realnego ryzyka (choć nie zawsze) www. konusig. wpia. uw. edu. pl
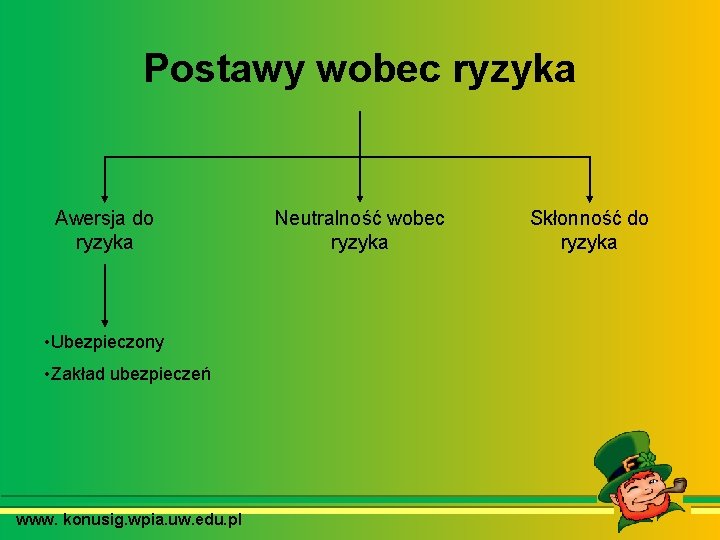
Postawy wobec ryzyka Awersja do ryzyka • Ubezpieczony • Zakład ubezpieczeń www. konusig. wpia. uw. edu. pl Neutralność wobec ryzyka Skłonność do ryzyka
Co może zrobić Kowalski? – manipulowanie ryzykiem 1. 2. 3. 4. 5. 6. 7. Unikanie ryzyka Zatrzymanie (podjęcie i poniesienie skutków finansowych) Kontrola (działania zapobiegawcze) Transfer (przelanie na inny podmiot, np. umowa przechowania) Sharing of risk (dzielenie obiektów, którym ryzyko zagraża) Polling of risk (ciężar przyjmuje grupa podmiotów) Repartycja strat (ciężar strat rozdzielony na większa liczbę podmiotów) 8. Ubezpieczenie www. konusig. wpia. uw. edu. pl
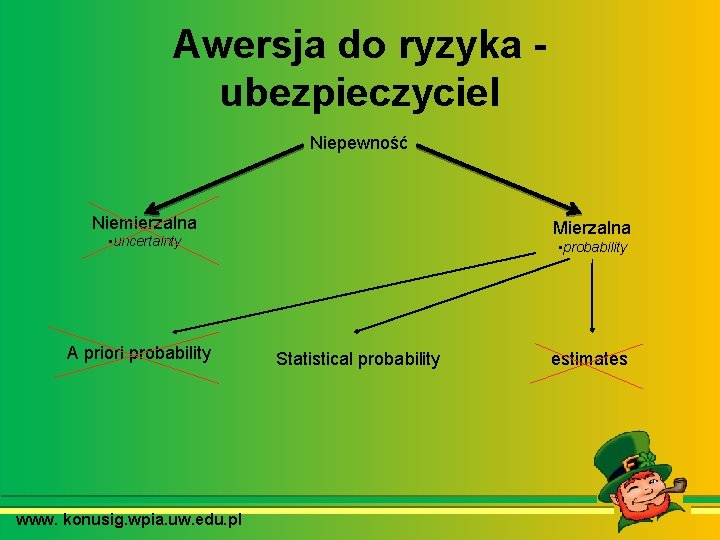
Awersja do ryzyka ubezpieczyciel Niepewność Niemierzalna Mierzalna • uncertainty A priori probability www. konusig. wpia. uw. edu. pl • probability Statistical probability estimates
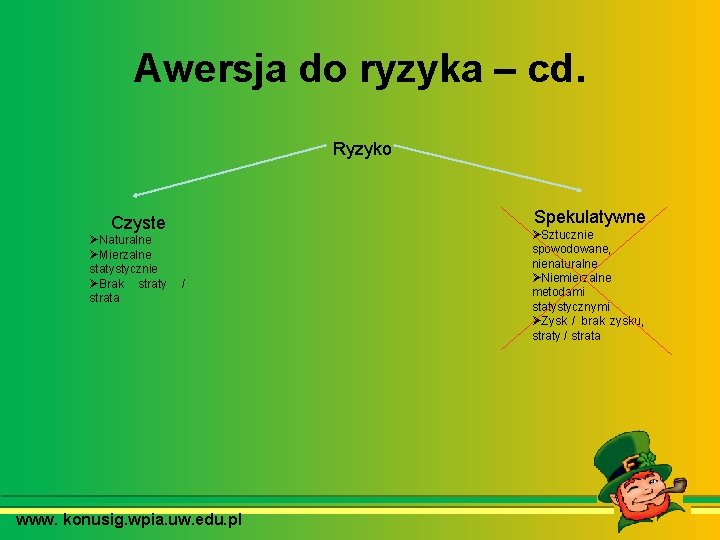
Awersja do ryzyka – cd. Ryzyko Spekulatywne Czyste ØNaturalne ØMierzalne statystycznie ØBrak straty strata / www. konusig. wpia. uw. edu. pl ØSztucznie spowodowane, nienaturalne ØNiemierzalne metodami statystycznymi ØZysk / brak zysku, straty / strata
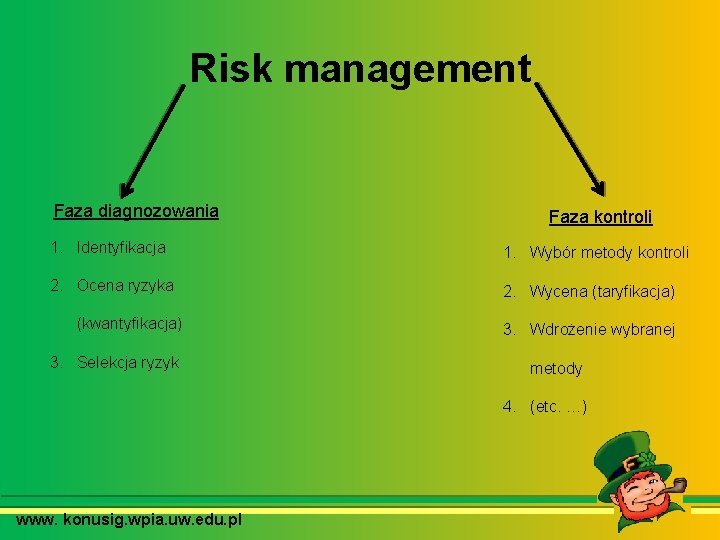
Risk management Faza diagnozowania Faza kontroli 1. Identyfikacja 1. Wybór metody kontroli 2. Ocena ryzyka 2. Wycena (taryfikacja) (kwantyfikacja) 3. Selekcja ryzyk 3. Wdrożenie wybranej metody 4. (etc. …) www. konusig. wpia. uw. edu. pl
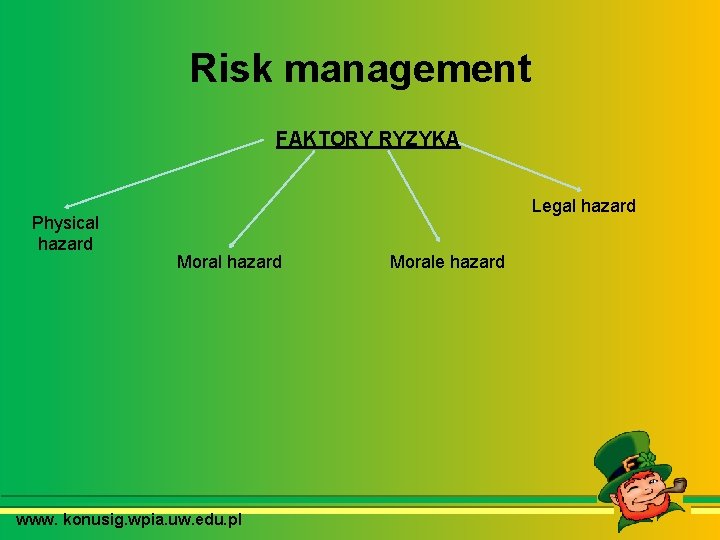
Risk management FAKTORY RYZYKA Physical hazard Legal hazard Moral hazard www. konusig. wpia. uw. edu. pl Morale hazard
Physical hazard q warunki zewnętrzne q cechy zewnętrzne rzeczy (które mają bezpośredni wpływ na wzrost / spadek ryzyka) Moral hazard q Warunki i atrybuty podmiotowe, defekty charakteru www. konusig. wpia. uw. edu. pl
Morale hazard q Aspekt motywacyjny – subiektywna reakcja wywołana świadomością ochrony ubezpieczeniowej Jakie mamy instrumenty prawne? • Przyczynienie się do szkody (art. 362 KC) • Wyłączenie odpowiedzialności za winę umyślną niedbalstwo (art. 827 KC) Instrumenty w ogólnych warunkach umowy… • Premie • Franszyza • Obniżanie wartości odszkodowania (udział własny) www. konusig. wpia. uw. edu. pl / rażące
Legal hazard q Przesłanki i warunki, od których uzależniona jest powstanie i odpowiedzialność cywilna osoby objętej ochroną Instrumenty? • Przyczynienie się do szkody • Wina umyślna / rażące niedbalstwo • Art. 298 KK („Kto, w celu uzyskania odszkodowania z tytułu umowy ubezpieczenia, powoduje zdarzenie będące podstawą do wypłaty takiego odszkodowania, podlega karze pozbawienia wolności od 3 miesięcy do lat 5 (…)”) www. konusig. wpia. uw. edu. pl
Underwriting „Underwriting refers to the process that a large financial service provider (bank, insurer, investment house) uses the eligibility of the customer to receive their products (…)” Aktuariusz q Dokonywanie oceny ryzyka q problemy www. konusig. wpia. uw. edu. pl
Wielość czynników ryzyka rodzaj podmiot Dlaczego ubezpiecza się rzecz tylko od 1 -2 ryzyk? www. konusig. wpia. uw. edu. pl miejsce czas (inne)
Przykładowe instrumenty zabezpieczające lub stabilizujące ryzyko FAKTYCZNE • • • Ocena ryzyka Zróżnicowanie składki Możliwość odmowy ochrony określonego ryzyka PRAWNE • • • możliwość zmiany wysokości składki (art. 816 KC) Wyłączenie odpowiedzialności w określonych okolicznościach Obowiązki informacyjne (art. 815 KC) Reasekuracja Prowadzenie działalności tylko w ramach ustawowo zdefiniowanych ubezpieczeń (art. 94 Ubezp. U w zw. z załącznikiem) www. konusig. wpia. uw. edu. pl grup
Czy umowa ubezpieczenia jest umową losową ? • Ograniczenie ochrony ryzyka do ryzyka mierzalnego • Używanie instrumentów matematyczno-statystycznych • Istotą umowy losowej jest to, że jej wykonanie zależy całkowicie od stron • Art. 805 § 1 KC („Przez umowę ubezpieczenia ubezpieczyciel zobowiązuje się, w zakresie działalności swego przedsiębiorstwa, spełnić określone świadczenie w razie zajścia przewidzianego w umowie wypadku, a ubezpieczający zobowiązuje się zapłacić składkę”) www. konusig. wpia. uw. edu. pl
KOŁO NAUKOWE UBEZPIECZEŃ SPOŁECZNYCH I GOSPODARCZYCH Dziękuję za uwagę! Dominik Kęska
Bibliografia • Eugeniusz Kowalewski „Prawo ubezpieczeń gospodarczych” (wydanie trzecie, wyd. Branta 2007) • Z. Radwański, J. Panowicz-Lipska „Zobowiązania (część szczegółowa) wydanie 8, C. H. Beck 2010) • Prof. . Wanda Ronka-Chmielowiec „Wybrane problemy zarządzania ryzykiem zakładu ubezpieczeń” („Rozprawy ubezpieczeniowe” (2)/2007 ) • T. Ulen R. Cooter „Law And Economics” (2004, Pearson Education Inc. ) • M. Szczepańska „Ubezpieczenia na życie, aspekty prawne” (Wolters Kluwer 2008) www. konusig. wpia. uw. edu. pl
- Slides: 19