
Kontrola jakoci bada ustawowych w firmie audytorskiej w
Kontrola jakości badań ustawowych w firmie audytorskiej w nowym systemie prawnym Jadwiga Godlewska
Literatura Ustawa z dnia 7 maja 2009 r. o biegłych rewidentach i ich samorządzie, podmiotach uprawnionych do badania sprawozdań finansowych oraz nadzorze publicznym (t. j. z 2016 r. poz. 1000); Zasady wewnętrznej kontroli jakości podmiotu uprawnionego do badania sprawozdań finansowych wprowadzonych uchwałą KRBR nr 1378/32/2009; Uchwała nr 2784/52/2015 KRBR z dnia 10 lutego 2015 r. w sprawie zasad wewnętrznej kontroli jakości w podmiocie uprawnionym do badania sprawozdań finansowych wprowadzająca MSKJ 1 – „Kontrola jakości firm przeprowadzających badania i przeglądy sprawozdań finansowych oraz wykonujących inne zlecenia usług atestacyjnych i pokrewnych”; Projekt ustawy o biegłych rewidentach, firmach audytorskich oraz nadzorze publicznym; Organizacja systemu kontroli jakości. Aspekt rozmiaru podmiotu uprawnionego – materiały na szkolenie obligatoryjne 2016 – Agnieszka Kryśkiewicz-Burnos; KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 2
Podstawy prawne organizacji systemu kontroli jakości Art. 49. 1. Podmiot uprawniony do badania sprawozdań finansowych jest obowiązany do opracowania oraz skutecznego wdrożenia systemu wewnętrznej kontroli jakości, zgodnie z zasadami, o których mowa w art. 21 ust. 2 pkt 3 (uchwał KRBR) lit. b (zasady wewnętrznej kontroli jakości podmiotu uprawnionego do badania sprawozdań finansowych). Obecny stan prawny Art. 44. 1. Firma audytorska opracowuje i wdraża system wewnętrznej kontroli jakości zgodnie z krajowym standardem kontroli jakości. System wewnętrznej kontroli jakości obejmuje w szczególności polityki i procedury, rozwiązania i mechanizmy, o których mowa w art. 58. Projektowany stan prawny KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 3
Podstawy prawne organizacji systemu kontroli jakości 2. Podmiot uprawniony do badania sprawozdań finansowych jest obowiązany dbać o przestrzeganie zasad etyki zawodowej, zasad niezależności oraz standardów rewizji finansowej przez biegłych rewidentów przeprowadzających czynności rewizji finansowej w imieniu podmiotu uprawnionego do badania sprawozdań finansowych. Obecny stan prawny 2. Firma audytorska monitoruje oraz ocenia adekwatność i skuteczność systemu wewnętrznej kontroli jakości. 3. Firma audytorska przeprowadza coroczną ocenę systemu wewnętrznej kontroli jakości, w wyniku której może przedstawić propozycję rozwiązań mających na celu poprawę adekwatności i skuteczności tego systemu. Dokumentację corocznej oceny systemu wewnętrznej kontroli jakości przechowuje się co najmniej przez 5 lat. 4. Firma audytorska wyznacza biegłego rewidenta jako osobę odpowiedzialną za system wewnętrznej kontroli jakości. Projektowany stan prawny KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 4
Zasady wewnętrznej kontroli jakości w podmiocie uprawnionym UCHWAŁA NR 2784/52/2015 KRBR z dnia 10 lutego 2015 r. w sprawie zasad wewnętrznej kontroli jakości w podmiocie uprawnionym do badania sprawozdań finansowych § 1. 1. Wprowadza się, jako zasady wewnętrznej kontroli jakości w podmiocie uprawnionym do badania sprawozdań finansowych, zwane dalej „zasadami kontroli jakości”, załączony do niniejszej uchwały Międzynarodowy Standard Kontroli Jakości 1 – „Kontrola jakości firm przeprowadzających badania i przeglądy sprawozdań finansowych oraz wykonujących inne zlecenia usług atestacyjnych i pokrewnych” (…), zwany dalej „MSKJ 1”, wydany przez Radę Międzynarodowych Standardów Rewizji Finansowej i Usług Atestacyjnych (…), zwaną dalej „IAASB”, działającą w strukturze Międzynarodowej Federacji Księgowych (…), zwaną dalej „IFAC”. 2. Ilekroć w zasadach kontroli jakości jest mowa o: 1) firmie audytorskiej − rozumie się przez to podmiot uprawniony do badania sprawozdań finansowych, o którym mowa w art. 47 ustawy z dnia 7 maja 2009 r. o biegłych rewidentach i ich samorządzie, podmiotach uprawnionych do badania sprawozdań finansowych oraz o nadzorze publicznym, zwanej dalej „ustawą o biegłych rewidentach”; KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 5
Zasady wewnętrznej kontroli jakości w podmiocie uprawnionym 2) niezależności i bezstronności biegłego rewidenta i podmiotu uprawnionego do badania sprawozdań finansowych oraz innych osób uczestniczących w badaniu sprawozdania finansowego, w tym o ocenie niezależności i bezstronności – rozumie się przez to niezależność i bezstronność wymaganą przepisami art. 56 ustawy o biegłych rewidentach oraz zasadami etyki zawodowej biegłych rewidentów, o których mowa w art. 21 ust. 2 pkt 3 lit. c ustawy o biegłych rewidentach; 3) sieci – rozumie się przez to strukturę, o której mowa w art. 2 pkt 9 ustawy o biegłych rewidentach; 4) usługach atestacyjnych – rozumie się przez to badanie i przeglądy sprawozdań finansowych oraz inne usługi atestacyjne, do których mają zastosowanie krajowe standardy rewizji finansowej, w tym usługi poświadczające, zastrzeżone przepisami prawa do wykonywania wyłącznie przez biegłego rewidenta; 5) zawodowym księgowym albo praktyku – rozumie się przez to biegłego rewidenta, o którym mowa w art. 5 ustawy o biegłych rewidentach. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 6
Zasady wewnętrznej kontroli jakości w podmiocie uprawnionym § 2. Uchwała ma zastosowanie do: 1) czynności rewizji finansowej, których wykonywanie regulują krajowe standardy rewizji finansowej wprowadzone uchwałą Nr 2783/52/2015 Krajowej Rady Biegłych Rewidentów z dnia 10 lutego 2015 r. w sprawie krajowych standardów rewizji finansowej; 2) usług pokrewnych – jeśli są wykonywane z zastosowaniem Międzynarodowych Standardów Usług Pokrewnych, opublikowanych jako załącznik do komunikatu Nr 51/2015 Krajowej Rady Biegłych Rewidentów z dnia 10 lutego 2015 r. w sprawie usług pokrewnych. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 7
Zasady wewnętrznej kontroli jakości w podmiocie uprawnionym § 3. Podmioty uprawnione do badania sprawozdań finansowych wykonujące badania lub przeglądy sprawozdań finansowych jednostek zainteresowania publicznego, sporządzonych za okresy kończące się pomiędzy dniem 31 grudnia 2016 r. , a dniem 31 grudnia 2017 r. , zobowiązane są do dostosowania swojej działalności do przepisów niniejszej uchwały do dnia 1 stycznia 2016 r. , a pozostałe podmioty do dnia 1 stycznia 2017 r. § 4. Z dniem 31 grudnia 2016 r. traci moc uchwała Nr 1378/32/2009 Krajowej Rady Biegłych Rewidentów z dnia 13 października 2009 r. w sprawie zasad wewnętrznej kontroli jakości podmiotu uprawnionego do badania sprawozdań finansowych, z zastrzeżeniem wykonywania usług, do których mają zastosowanie krajowe standardy rewizji finansowej określone w uchwale Nr 1608/38/2010 Krajowej Rady Biegłych Rewidentów z dnia 16 lutego 2010 r. w sprawie krajowych standardów rewizji finansowej, zmienionej uchwałą Nr 1474/23/2012 Krajowej Rady Biegłych Rewidentów z dnia 18 grudnia 2012 r. zmieniającą uchwałę w sprawie krajowych standardów rewizji finansowej. § 5. Uchwała wchodzi w życie z dniem zatwierdzenia w trybie przepisów art. 72 ustawy o biegłych rewidentach. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 8
Zasady wewnętrznej kontroli jakości w podmiocie uprawnionym Zasady dotychczasowe Wg załącznika do uchwały KRBR nr 1378/32/2009 z 13. 10. 2009 r. 1. 2. 3. 4. Niniejsze zasady wewnętrznej kontroli jakości Podmiotu uprawnionego do badania sprawozdań finansowych, zwane dalej „zasadami kontroli jakości”, określają ogólne wymogi dla systemu wewnętrznej kontroli jakości usług czynności rewizji finansowej, zwanego dalej „systemem kontroli jakości”, wykonywanych przez Podmioty uprawnione do badania sprawozdań finansowych, zwane dalej „Podmiotami uprawnionymi”. Przez system kontroli jakości należy rozumieć procesy umożliwiające uzyskanie przez kierownictwo Podmiotu uprawnionego racjonalnej pewności, że czynności rewizji finansowej są wykonywane zgodnie z obowiązującymi zasadami etyki zawodowej biegłych rewidentów, zwanymi dalej „zasadami etyki”, krajowymi standardami rewizji finansowej, zwanymi dalej „krajowymi standardami” oraz wewnętrznym standardem jakości Podmiotu uprawnionego. Każdy Podmiot uprawniony obowiązany jest opracować, wprowadzić do stosowania i zapewnić skuteczne działanie systemu kontroli jakości odpowiedniego do zakresu i skali prowadzonej działalności. Wymogi zasad kontroli jakości należy odczytywać i stosować w połączeniu z odpowiednimi wymogami zasad etyki oraz Kodeksu etyki zawodowych księgowych Międzynarodowej Federacji. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 9
Zasady wewnętrznej kontroli jakości w podmiocie uprawnionym Zasady dotychczasowe Podmiot uprawniony jest zobowiązany do zapewnienia, że sposób wykonywania czynności rewizji finansowej jest w pełni zgodny z odpowiednimi wymogami: zasadami etyki, krajowymi standardami, przepisami prawa oraz warunkami określonymi w umowie ze zleceniodawcą. Mankamenty realizacji pojedynczych zleceń czynności rewizyjnych, same w sobie, nie wskazują na niewystarczalność przyjętego systemu kontroli jakości dla zapewnienia z racjonalną pewnością, że pracownicy i współpracownicy podmiotu uprawnionego nie stosują się do krajowych standardów. Nieodłączne ograniczenia, jak np. indywidualne różnice w zrozumieniu wymogów zawodowych oraz zasad i procedur systemu kontroli jakości przez pracowników i współpracowników, mogą wpływać na stopień zgodności działania z zasadami i procedurami systemu kontroli jakości, a tym samym ograniczać jego efektywność i skuteczność działania. System kontroli jakości powinien określać podstawowe zasady i procedury systemu kontroli jakości, dostosowane do zakresu i specyfiki działalności prowadzonej przez podmiot uprawniony, wiedzy, umiejętności i doświadczenia pracowników podmiotu uprawnionego przy zachowaniu zasad gospodarności (bilansu korzyści i kosztów). Forma i zawartość podstawowych zasad i procedur systemu kontroli jakości, niezbędnych dla spełnienia przez podmiot uprawniony wymogów zasad kontroli jakości, jest wynikiem oceny przez kierownictwo podmiotu uprawnionego wymaganego poziomu szczegółowości, stosownie do uwarunkowań działalności podmiotu uprawnionego. Podmiot uprawniony jest zobowiązany do rozważenia, czy postanowienia zasad kontroli jakości są wystarczające do osiągnięcia skutecznego działania systemu kontroli jakości, uwzględniając szczególne uwarunkowania jego działalności. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 10
Zasady wewnętrznej kontroli jakości w podmiocie uprawnionym Zasady dotychczasowe Elementy systemu kontroli jakości Odpowiedzialność za jakość (par. 10 – 13) Wymogi etyczne (par. 14 – 16) Zarządzanie kadrami (par. 17 -19) Podejmowanie i kontynuacja zleceń (par. 20 – 24) Realizacja zleceń (par. 25 – 31) Monitorowanie (par. 32 -34) KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 11
Zasady wewnętrznej kontroli jakości w podmiocie uprawnionym Zasady dotychczasowe Dokumentacja (par. 35 – 38) Podmiot uprawniony jest zobowiązany do rozważenia, czy jest potrzebna oraz w jakim zakresie jest niezbędna formalna dokumentacja systemu kontroli jakości. Kryterium oceny jest skuteczność przekazania pracownikom i współpracownikom zasad i procedur systemu kontroli jakości oraz skuteczność ich egzekwowania. Mniejsze podmioty uprawnione mogą stosować mniej sformalizowane zasady dokumentacji w postaci stosownych instrukcji postępowania, formularzy i list kontrolnych. Podmiot uprawniony jest zobowiązany dokumentować zgodność działania z zasadami i procedurami systemu kontroli jakości. Forma i zakres dokumentacji może zależeć od szeregu czynników, takich jak wielkość podmiotu uprawnionego, jego organizacja, liczba biur, wielkość i charakter zatrudnienia, zakresy kompetencyjne pracowników i biur. Dokumentacja systemu kontroli jakości oraz jego funkcjonowania jest własnością podmiotu uprawnionego, utrzymywaną przez okres nie krótszy niż wymagany dla poddania procedurze wewnętrznego monitoringu, zewnętrznego przeglądu jakości oraz kontroli Krajowej Komisji Nadzoru Krajowej Izby Biegłych Rewidentów i Komisji Nadzoru Audytowego. W razie skreślenia podmiotu uprawnionego z listy podmiotów uprawnionych do badania sprawozdań finansowych, prowadzonej przez Krajową Radę Biegłych Rewidentów Krajowej Izby Biegłych Rewidentów, podmiot uprawniony ma obowiązek przekazania dokumentacji systemu kontroli jakości do Krajowej Izby Biegłych Rewidentów. Krajowa Izba Biegłych Rewidentów przechowuje tę dokumentację przez 5 lat licząc od końca roku, w którym nastąpiło skreślenie podmiotu uprawnionego z listy podmiotów uprawnionych do badania sprawozdań finansowych, prowadzonej przez Krajową Radę Biegłych Rewidentów Krajowej Izby Biegłych Rewidentów. Zmiana formy prawnej podmiotu uprawnionego nie stanowi przeszkody do uznania kontynuacji działalności. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 12
MSKJ 1 Kontrola jakości firm przeprowadzających badania i przeglądy sprawozdań finansowych oraz wykonujących inne zlecenia usług atestacyjnych i pokrewnych 1. 2. 3. MSKJ dotyczy odpowiedzialności firmy za jej system kontroli jakości badań i przeglądów sprawozdań finansowych oraz innych zleceń usług atestacyjnych i pokrewnych. Niniejszy standard należy odczytywać łącznie z odpowiednimi wymogami etycznymi. Inne oświadczenia Rady Międzynarodowych Standardów Rewizji Finansowej i Usług Atestacyjnych (IAASB) zawierają dodatkowe standardy i wytyczne dotyczące odpowiedzialności pracowników firmy za procedury kontroli jakości określonych rodzajów zleceń. Na przykład MSB 220 omawia procedury kontroli jakości badania sprawozdań finansowych. System kontroli jakości składa się z zasad zaprojektowanych w taki sposób, aby możliwe było zrealizowanie celu określonego w paragrafie 11, a także z procedur niezbędnych do wdrożenia i nadzorowania zgodności z tymi zasadami. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 13
MSKJ 1 Cel systemu kontroli jakości 11. Celem firmy jest stworzenie i stosowanie systemu kontroli jakości, aby uzyskać wystarczającą pewność, że: a) firma i jej personel przestrzegają zawodowych standardów i obowiązujących wymogów prawnych i regulacyjnych oraz b) sprawozdania sporządzone przez firmę lub partnerów odpowiedzialnych za zlecenia są odpowiednie w danych okolicznościach KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 14
MSKJ 1 Polityka/procedury kontroli jakości Polityka jakości Ogół zamierzeń i kierunków działań organizacji dotyczących jakości, formalnie wyrażonych przez najwyższe kierownictwo tej organizacji, to zbiór priorytetów, zasad lub celów dotyczących jakości pracy Procedura Celowo opracowany algorytm rozwiązywania danego problemu. Zazwyczaj składa się z etapów określających kolejność wykonywania poszczególnych czynności do wykonywania adresowanych jednej lub grupie osób. Organizacja systemu kontroli jakości. Aspekt rozmiaru podmiotu uprawnionego – Agnieszka Kryśkiewicz Burnos KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 15
MSKJ 1 Polityka/procedury kontroli jakości Nie zawiera wzorców procedur Stawia wymagania co do treści procedur Wskazuje co procedura powinna określać MSKJ 1 Instrukcji postępowania Listy kontrolnej Formularza Kwestionariusza Procedura może mieć formę KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 16
MSKJ 1 Elementy systemu kontroli jakości a) b) c) d) e) f) Obowiązki kierownictwa związane z zapewnieniem jakości w firmie Odpowiednie wymogi etyczne Przyjmowanie zleceń i kontynuacja współpracy z klientem oraz szczególnych zleceń Zasoby ludzkie Przeprowadzenie zlecenia Nadzorowanie KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 17
MSKJ 1 Dokumentowanie systemu kontroli jakości A 73. Forma i treść dokumentacji ewidencjonującej działanie każdego z elementów systemu kontroli jakości jest kwestią osądu i zależy od kilku czynników, w tym od: wielkości firmy i liczby jej biur, rodzaju i złożoności praktyki zawodowej i organizacji firmy. Duże firmy mogą na przykład stosować elektroniczne bazy danych w celu dokumentowania takich zagadnień, jak potwierdzenia niezależności, oceny przeprowadzonego zlecenia oraz wyniki inspekcji nadzorczych. A 74. Odpowiednia dokumentacja nadzorowania obejmuje np. : procedury nadzorcze, w tym procedury wyboru zakończonych zleceń, które będą przedmiotem inspekcji; zapis dokonanej oceny: o o o przestrzegania zawodowych standardów oraz obowiązujących wymogów regulacyjnych i prawnych, czy system kontroli jakości został odpowiednio zaprojektowany i skutecznie wdrożony oraz czy procedury i zasady kontroli jakości zostały odpowiednio zastosowane, przez co sprawozdania wydawane przez firmę lub przez partnerów odpowiedzialnych za zlecenie są odpowiednie w danych okolicznościach; identyfikację zauważonych słabości, ocenę ich skutków oraz podstawy dla ustalenia, czy i jakie dalsze działania są niezbędne. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 18
Elementy SKJ Podmiot uprawniony powinien opracować i stosować SKJ obejmujący zasady i procedury uwzględniające ww elementy. Nie wystarczy posiadać pisemną instrukcję dotyczącą powyższych zagadnień. Podmiot powinien udokumentować fakt poinformowania o nich swoich pracowników oraz nadzorować przestrzeganie wymogów SKJ. KSRF 220 jest rozwinięciem ogólnych zasad dotyczących wewnętrznych kontroli jakości, które w mniejszym lub większym stopniu muszą funkcjonować w każdym podmiocie uprawnionym. MSKJ 1 koncentruje się na systemie całego podmiotu, to KSRF 220 do tyczy procedur kontroli jakości na poziomie pojedynczego zlecenia. Wg KSRF 220 celem biegłego rewidenta jest wdrożenie procedur kontroli jakości na poziomie zlecenia badania, które dostarczą biegłemu rewidentowi wystarczającą pewność, że: a) b) badanie spełnia zawodowe standardy oraz obowiązujące wymogi prawne i regulacyjne oraz sprawozdanie biegłego rewidenta jest odpowiednie do okoliczności. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 19
Organizacja SKJ Cel wdrożenia SKJ jest jednolity dla wszystkich podmiotów – nie zależy od rozmiaru podmiotu Zaprojektowane i wdrożone zasady i procedury oraz ich szczegółowość powinna się różnić w aspekcie rozmiaru podmiotu MSKJ 1 uznaje, że mniejsze podmioty mając ograniczone zasoby wewnętrzne powinny korzystać z pomocy zewnętrznej w szczególności w następujących obszarach: konsultacje, kontrola jakości wykonywania zlecenia, nadzór oraz postępowanie ze skargami i zażaleniami. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 20
Nowe uregulowania Projekt Uo. BR
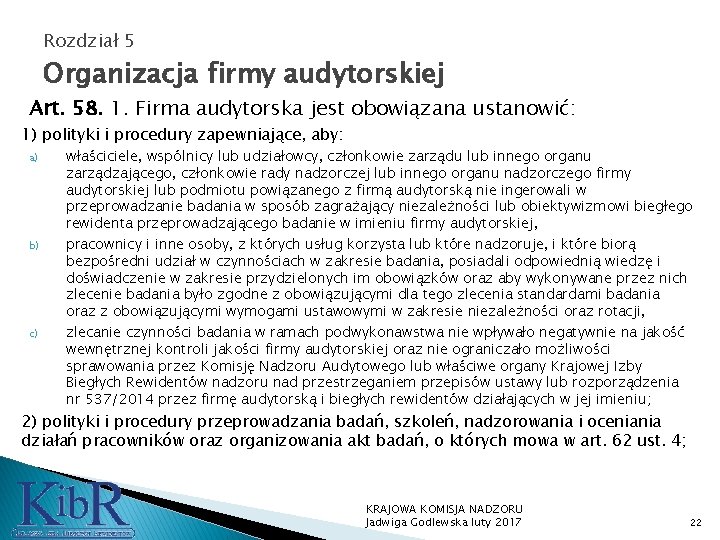
Rozdział 5 Organizacja firmy audytorskiej Art. 58. 1. Firma audytorska jest obowiązana ustanowić: 1) polityki i procedury zapewniające, aby: a) b) c) właściciele, wspólnicy lub udziałowcy, członkowie zarządu lub innego organu zarządzającego, członkowie rady nadzorczej lub innego organu nadzorczego firmy audytorskiej lub podmiotu powiązanego z firmą audytorską nie ingerowali w przeprowadzanie badania w sposób zagrażający niezależności lub obiektywizmowi biegłego rewidenta przeprowadzającego badanie w imieniu firmy audytorskiej, pracownicy i inne osoby, z których usług korzysta lub które nadzoruje, i które biorą bezpośredni udział w czynnościach w zakresie badania, posiadali odpowiednią wiedzę i doświadczenie w zakresie przydzielonych im obowiązków oraz aby wykonywane przez nich zlecenie badania było zgodne z obowiązującymi dla tego zlecenia standardami badania oraz z obowiązującymi wymogami ustawowymi w zakresie niezależności oraz rotacji, zlecanie czynności badania w ramach podwykonawstwa nie wpływało negatywnie na jakość wewnętrznej kontroli jakości firmy audytorskiej oraz nie ograniczało możliwości sprawowania przez Komisję Nadzoru Audytowego lub właściwe organy Krajowej Izby Biegłych Rewidentów nadzoru nad przestrzeganiem przepisów ustawy lub rozporządzenia nr 537/2014 przez firmę audytorską i biegłych rewidentów działających w jej imieniu; 2) polityki i procedury przeprowadzania badań, szkoleń, nadzorowania i oceniania działań pracowników oraz organizowania akt badań, o których mowa w art. 62 ust. 4; KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 22
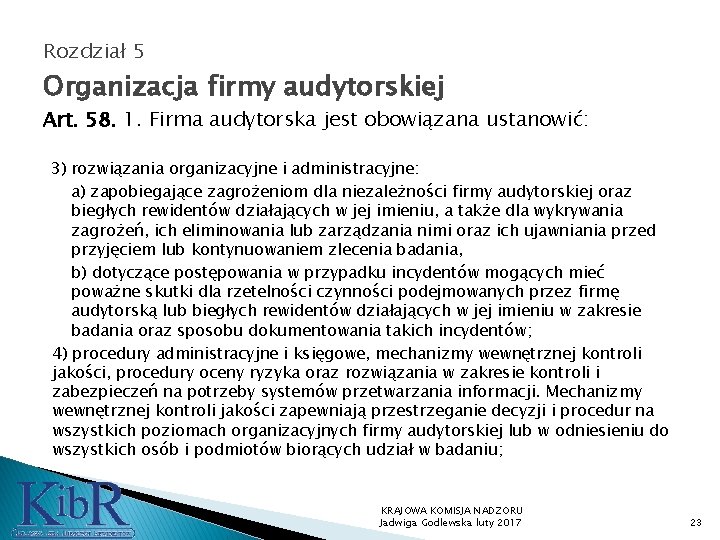
Rozdział 5 Organizacja firmy audytorskiej Art. 58. 1. Firma audytorska jest obowiązana ustanowić: 3) rozwiązania organizacyjne i administracyjne: a) zapobiegające zagrożeniom dla niezależności firmy audytorskiej oraz biegłych rewidentów działających w jej imieniu, a także dla wykrywania zagrożeń, ich eliminowania lub zarządzania nimi oraz ich ujawniania przed przyjęciem lub kontynuowaniem zlecenia badania, b) dotyczące postępowania w przypadku incydentów mogących mieć poważne skutki dla rzetelności czynności podejmowanych przez firmę audytorską lub biegłych rewidentów działających w jej imieniu w zakresie badania oraz sposobu dokumentowania takich incydentów; 4) procedury administracyjne i księgowe, mechanizmy wewnętrznej kontroli jakości, procedury oceny ryzyka oraz rozwiązania w zakresie kontroli i zabezpieczeń na potrzeby systemów przetwarzania informacji. Mechanizmy wewnętrznej kontroli jakości zapewniają przestrzeganie decyzji i procedur na wszystkich poziomach organizacyjnych firmy audytorskiej lub w odniesieniu do wszystkich osób i podmiotów biorących udział w badaniu; KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 23
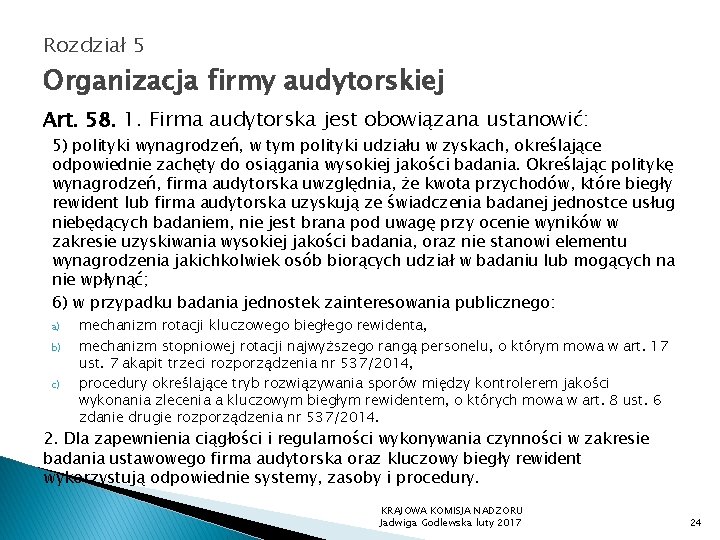
Rozdział 5 Organizacja firmy audytorskiej Art. 58. 1. Firma audytorska jest obowiązana ustanowić: 5) polityki wynagrodzeń, w tym polityki udziału w zyskach, określające odpowiednie zachęty do osiągania wysokiej jakości badania. Określając politykę wynagrodzeń, firma audytorska uwzględnia, że kwota przychodów, które biegły rewident lub firma audytorska uzyskują ze świadczenia badanej jednostce usług niebędących badaniem, nie jest brana pod uwagę przy ocenie wyników w zakresie uzyskiwania wysokiej jakości badania, oraz nie stanowi elementu wynagrodzenia jakichkolwiek osób biorących udział w badaniu lub mogących na nie wpłynąć; 6) w przypadku badania jednostek zainteresowania publicznego: a) b) c) mechanizm rotacji kluczowego biegłego rewidenta, mechanizm stopniowej rotacji najwyższego rangą personelu, o którym mowa w art. 17 ust. 7 akapit trzeci rozporządzenia nr 537/2014, procedury określające tryb rozwiązywania sporów między kontrolerem jakości wykonania zlecenia a kluczowym biegłym rewidentem, o których mowa w art. 8 ust. 6 zdanie drugie rozporządzenia nr 537/2014. 2. Dla zapewnienia ciągłości i regularności wykonywania czynności w zakresie badania ustawowego firma audytorska oraz kluczowy biegły rewident wykorzystują odpowiednie systemy, zasoby i procedury. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 24
Rozdział 5 Organizacja firmy audytorskiej Art. 60. 1. Firma audytorska dostosowuje swoją organizację wewnętrzną, w tym polityki, procedury, rozwiązania organizacyjne i mechanizmy wewnętrznej kontroli jakości, do wielkości i rodzaju prowadzonej działalności podstawowej, w tym do rodzaju i wielkości badanych jednostek. 2. Firma audytorska wykazuje, na żądanie Komisji Nadzoru Audytowego lub właściwych organów Krajowej Izby Biegłych Rewidentów, że stosowane przez nią polityki i procedury, rozwiązania organizacyjne i mechanizmy kontroli wewnętrznej są odpowiednie w stosunku do skali i stopnia złożoności czynności wykonywanych przez firmę audytorską, biegłych rewidentów lub podwykonawców działających w jej imieniu i na jej rzecz. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 25
Rozdział 5 Organizacja firmy audytorskiej Art. 61. 1. Dla każdego badania firma audytorska wyznacza przynajmniej jednego kluczowego biegłego rewidenta, kierując się koniecznością zapewnienia jakości badania oraz spełnienia wymogów w zakresie niezależności i kompetencji umożliwiających właściwe przeprowadzenie badania. 2. Firma audytorska zapewnia kluczowemu biegłemu rewidentowi odpowiednie zasoby, w tym zespół wykonujący badanie, posiadający kompetencje i możliwości niezbędne do właściwego wykonania danego badania. 3. Kluczowy biegły rewident bierze czynny udział w przeprowadzaniu badania. 4. Kluczowy biegły rewident i firma audytorska przeznaczają wystarczającą ilość czasu i odpowiednie zasoby w celu właściwej realizacji badania. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 26
Rozdział 6 Zasady przeprowadzania badań oraz świadczenia usług na rzecz badanej jednostki Art. 68. 1. Firma audytorska oraz kluczowy biegły rewident przed przyjęciem lub kontynuowaniem zlecenia badania są obowiązani ocenić i udokumentować, czy: 1) spełnione zostały wymogi niezależności, o której mowa w art. 64– 67; 2) istnieją zagrożenia dla ich niezależności oraz zabezpieczenia zastosowane w celu ich zminimalizowania; 3) dysponują kompetentnymi pracownikami, czasem i innymi zasobami umożliwiającymi odpowiednie przeprowadzenie badania; 4) osoba wyznaczona jako kluczowy biegły rewident posiada uprawnienia do przeprowadzania badań ustawowych w państwie członkowskim, w którym wymagane jest badanie, w tym, czy została wpisana do odpowiednich rejestrów biegłych rewidentów, prowadzonych w państwie członkowskim wymagającym badania. 2. Firma audytorska i członkowie zespołu wykonującego badanie przed przystąpieniem do udziału w badaniu składają oświadczenie o niezależności pod rygorem odpowiedzialności karnej za fałszywe oświadczenie. KRAJOWA KOMISJA NADZORU Jadwiga Godlewska luty 2017 27
JADWIGA GODLEWSKA DZIĘKUJĘ ZA UWAGĘ 28
- Slides: 28