
Kontabiliteti teori dhe praktik sistem informacioni dhe konceptet
Kontabiliteti teori dhe praktikë, sistem informacioni dhe konceptet bazë të tij l l l Ç’është kontabiliteti ? Kush ka nevojë për kontabilitet ? A është profesion apo shkencë ? Cili është roli I tij në shoqëri-shtet ? Mosnjohja e konatbilitetit a paraqet mister për joekonomistët ?
Kontabiliteti dhe rëndësia e informacionit kontabël l l Paraqet informacionin më të rëndësishëm per biznesin dhe për të gjitha nivelet e menaxhmentit e vendimmarrjes Informacion I rëndesishëm I regjistrimit të ngjarjeve kontabël për të gjithë të involvuarit ne biznesin përkatës : – Menaxhmenti , aksionerët , furnitorët , bankat shteti , bleresit ….
Koncepti bazë I kontabilitetit l l l Koncepti bazë I kontabilitetit është I lidhur me konceptin bazë të një biznesi –njësie ekonomike funksionale. Në kontabiliet koncepti I njësisë përdoret në kuptimin e njesise kontabël që është njësia ekonomike dhe që është objekt I proceseve kontabël. Njësitë – ndërmarrjet mund të jenë private, shteterore, institucionale , banka agjenci, OJQ ….
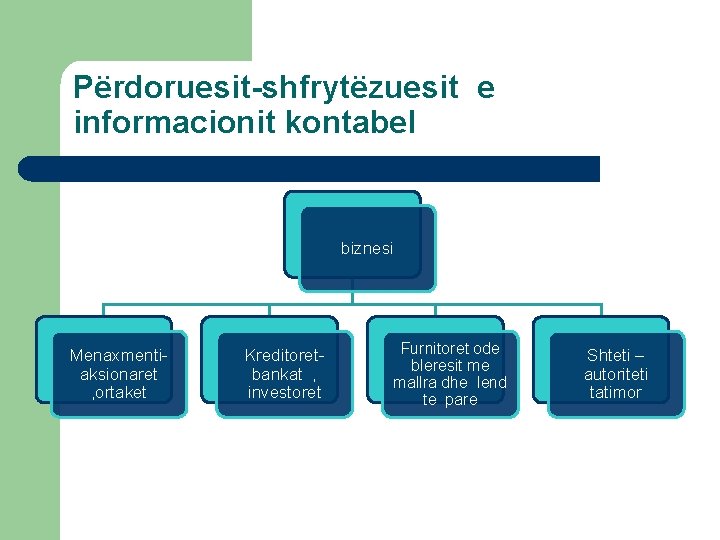
Përdoruesit-shfrytëzuesit e informacionit kontabel biznesi Menaxmentiaksionaret , ortaket Kreditoretbankat , investoret Furnitoret ode bleresit me mallra dhe lend te pare Shteti – autoriteti tatimor
Informata për drejtuesit – menaxhmentin l Informata përmes pasqyrave financiare – – – – Fitimi , humbja Shpenzimet Rritja/zvoglimi I kapitalit dhe aseteve Detyrimet afatshkurtëra-afatgjata Llogaritë e arkëtueshme /kërkesat Llogarite e pagueshme /detyrimet afatshkurtëra Likuiditeti Kosto direkte dhe indirekte e produktit …
Informatat kontabël për të tjeret l l l Aksionerët dhe investitorët : p. sh. sa është vlera e aksioneve, shpërndarja e dividendes(fitimit aksionar), koeficienti I levërdisë investive… Furnitorët dhe kreditorët e ndryshëm : gjendjen financiare dhe aftësinë e kthimit te borgjeve dhe mundesinë për pagese të detyrimeve për furnizimet Kthimi dhe aftësia e kthimit te kredisë , huase apo detyrimeve tjera.
Informata kontabël për shtetinautoritetin tatimor l l l Shuma e tatimeve dhe taksave per t’u paguar sipas rezultateve te deklaruara në librat kontabël Paraqitja e qarkullimit - prodhimit real të periudhës së deklarimit Në përgjithësi zbatimi I politikave fiskale të rregulluara me Ligjet dhe Rregulloret tatimore
Ndarja e pergjithshme e përdoruesve të informacionit kontabël l Përdorues të brendshëm – – – l Menaxhmenti Aksionerët (kur janë pronarë) Punonjesit (me kompetencë) Perdorues të jashtëm – – Aksioneret (kur nuk jane pronarë ) Bankat Shteti Entet statistikore, sindikatat, mediat etj.

Perkufizimi I kontabilitetit l l Fillim i regjistrimit te aktivitetit ekonomik Me 1494 Luka Paciolo-italian vuri parimet bazë të regjistrimit te dyfishtë të një ngjarje financiare. Kontabiliteti përkufizohet si gjuha e biznesit sepse I pari I ka, , degjuar” dhe , , parë” informatat e ngjarjeve qe kanë ndodhur brenda biznesit përkates. Kontabiliteti mban në kontinuitet llogarinë financiare të biznesit duke dhënë informata të përshtatshme në kohë dhe hapsirë për biznesin dhe të tjerët.
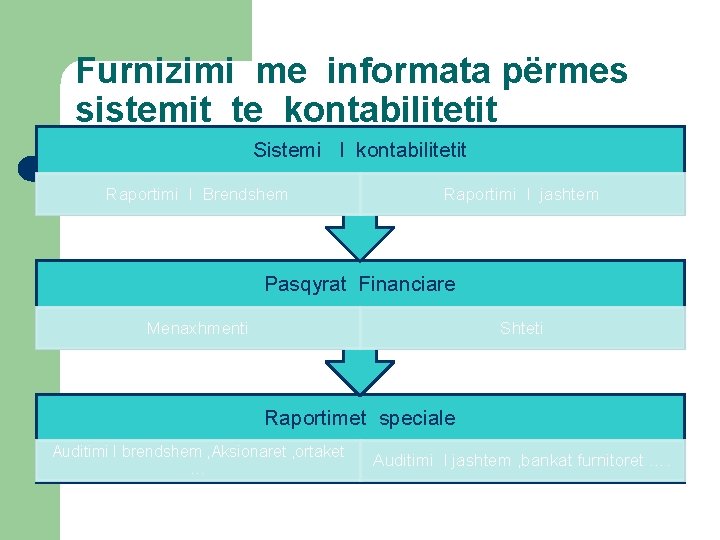
Furnizimi me informata përmes sistemit te kontabilitetit Sistemi I kontabilitetit Raportimi I Brendshem Raportimi I jashtem Pasqyrat Financiare Menaxhmenti Shteti Raportimet speciale Auditimi I brendshem , Aksionaret , ortaket … Auditimi I jashtem , bankat furnitoret ….
Evaluimi I definicionit mbi kontabilitetin l l Ne vitin 1940 definicioni mbi kontabilitetin ishte : Kontabiliteti është art I regjistrimit, klasifikimit dhe përmbledhjes në menyrë të plotë dhe sipas vleres monetare të veprimeve që janë të shprehura finaciarisht dhe interpretimi I tyre” Me 1970 ; Kontabiliteti përkufizohet si aktivitet shërbimi dhe informacioni financiar

Kontabiliteti si shkencë l l Bordi mbi parimet e kontabilitetit dhe studiues të caktuar e përkufizojnë kontabilitetin si : , , Kontabiliteti është ajo degë e shkencës që merret me matjen, grumbullimin , regjistrimin , përpunimin dhe paraqitjen e informacionit kryesisht financiar , për të informuar te gjithe te interesuarit dhe te ndihmon në menyrë efikase në drejtimin dhe funksionimin e njësive ekonomike dhe që lehtëson komunikimin me disa funksione speciale.
Kontabiliteti si tërësi mjetesh dhe procedurash përbëhet nga : l l l Aktiviteti I regjistrimit të informacionit dhe ngjarjes financiare Përpunimi I informacionit në formë të caktuar Komunikimi I informacionit të përpunuar në forma e afate të caktuara përdoruesit e tij.
l Pra Kontabiliteti mund të përkufizohet si : Proces I vrojtimit matjes, vlerësimit, interpretimit dhe komunikimit të informacionit financiar për qëllime të kontrollit financiar dhe marrjes se vendimeve efektive të drejtimit ekonomik të njësisë ekonomike ”(Prof. Dr. Sotiraq Dhamo)
Vështirësitë në studimin dhe punën e kontabilitetit l l Paraqet analize, sinteze, procedure , informacion , raportim …me saktësi Hapin e sigurte nga indentifikimi I nevojës për regjistrim kontabël deri ne raportimin perfundimtar (Pasqyrat Financ. ) Njohja me praktikat kontabël Kontabiliteti nuk rrit-zvogelon vleren – ai konstaton gjendjen
Vështirësi tjera l l l Zbatimi I standardeve dhe unifikimi I ambientit ligjor Eliminimi I divergjencave kontabel ndermjet periudhave te caktuara kohore Terminologjia adekuate Standardizimi I Planit kontabel Çështje - probleme tjera
Natyra , kuptimi dhe zhvillimi I terorive te kontabilitetit l l Teoria e kontabilitetit gjate zhvillimit ka evoluar ne proporcion te drejte me zhvillimet dhe ngjarjet e realiteteve te reja në fenomenet dhe marrëdhëniet ndermjet tyre. Sipas Hendrikson , , Teoria e kontabilitetit mund te arsyetohet si arsyetim logjik ne rrjetin e parimeve që japin një kuader te pergjithshem te referencave me te cilat praktika e kontabilitetit mund te vlerësohet dhe të drejtoj ne zhvillimin e praktikave te reja.
Klasifikimi baze I teorive te kontabilitetit sipas nivelit te parashikimit l l l Ekzistojnë tri teori kyesore : Teorite e struktures ose tradicionale (reagimi dhe raportimi I kontabilistëve në situata të caktuara). E preferojnë kontabilistët që merren me praktikat kontabël. Teorite interpretuese-semantike. Kjo teori nënkupton gjetjen e nje lidhje midis matjes kontabel dhe konceptit ekonomik e fizik te fenomenit te botes reale
l l Teorite pragmatike te sjelljes. Kjo teori vë theksin në efektet e pasqyrave për sjelljen e vendimeve të ardhshme. Sipas kësaj teorie informacioni kontabel duhet të determinojë sjelljet e ardhshme të shrytëzuesve të brendshëm dhe të jashtem të informacionit.
Teoria e metodes deduktive dhe induktive kontabel l Metoda deduktive : – – Konsiston ne nxjerrjen e parimeve logjike që japin bazat per aplikime konkrete ose praktike. Formulim I përgjithshem e specifik I objektivave të raportimit financiar Pasqyrë e përgjithshme e ambientit ekonomik, financiar, ligjor, politik , sociologjik … Rrjet I rregullave te detyrueshme për të drejtuar procesin (aspekti ligjor, standardet , …
– – Formulim I parimeve dhe rregullave unike Aplikim I parimeve në situata të veçanta dhe perpilim I procedurave.
Metoda induktive l l Kjo metodë konsiston në identifikimin dhe vëzhgimin përmes matjeve të veçanta për të ardhur te konstatimet reale financiare. Përmes kesaj metode të vezhgimit bëhet analizë për të ardhur te konkluzionet e reja dhe mbi bazën e tyre te ndërtohen parime dhe praktika kontabël të pranueshme për biznesin –njësinë ekonomike.
Mënyrat kryesore të zhvillimit të teorive të kontabilitetit l Mënyra deskriptive (përshkruese) – – – Bazohet në praktiken kontabël aktuale Sipas kësaj mënyre nga aspekti praktik duhet të zhvillohet aspekti teorik I kontabilitetit. Tenton të spjegoj se si informacioni financiar ka ndikuar te përdoruesit e brendshem dhe të jashtëm
Mënyra e dobishmerisë së vendimeve l l Influencimi shfytezuesve dhe vendimarresve në sjelljen e vendimeve mbi informacionin e dobishmerisë. Procesi I sistematizimit dhe grumbullimit të informacionit kontabël në një moment të caktuar raportues do të jetë me efekt të caktuar për dobishmërinë dhe kualitetin e marrjes se vendimeve.
Mënyra empirike l l l Përqëndrohet në studimet empirike Bazohet në metodat ekskluzivisht shkencore Teknikat e sofistikuara Statistikat Aplikim e softwereve Etj …
Mënyra normative l l l Bazohet në teorite normative te rregullimit te sistemit kontabël Përdor modelet krahasuese të raportimit Bazohet më shumë në konceptin , , Ç’farë duhet të jetë se sa ç’farë është ”
Mënyra e mirëqenies l l Merr në konsideratë ndikimin e marrjes së vendimeve në mirëqenien sociale. Per objektiv ka maksimizimin e mirëqenies sociale përmes së cilës përkufizohen dobishmëritë materiale të anëtarëve të shoqërisë.
Llojet e kontabilitetit l Kryesisht ndahet në : – – Kontabilitetin Financiar Kontabilitetin e kostos –material Kontabilitetin e drejtimit –menaxherial Kontabilitetin Tatimor
Kuptimi I Kontabilitetit Financiar l l Kontabiliteti gjithëpërfshirës I të gjitha aktiviteteve afariste e financiare të lidhuara direkt dhe indirekt në tërë procesin afarist të njësisë ekonomike. Pagesat mbi furnizimet , faturimet nga shitja , faturat mbi shpenzimet , pranimi I letrave me vlerë , arkëtimet, detyrimet , tatimet …janë ngjarje që ndodhin përditë dhe si të tilla duhet të regjistrohen, sistemohen, ruhen, raportohen në formë të rezultateve dhe pasqyrave.
Roli dhe qëllimet e kontabilitetit financiar 1. 2. 3. 4. Paraqet instrument informativ Kujtesë e shkruar-faktuar e veprimeve Siguron bazë përpilimin e pasqyrave financiare Siguron bazën e referimit mbi detyrimet fiskale-tatimore dhe deklarimeve mbi të ardhurat dhe shpenzimet e periudhës.
Llojet e profesionit kontabël l l Kontabilistët privatë-individual brenda biznesit Kontabilistët publikë funksionojne si zyrë të veqanta jashtë biznesit Kontabilistët e institucioneve dhe OJQ-ve (përpilimin dhe raportimet e ndryshme që janë të lidhuara edhe proceset buxhetore Edukatorët kontabël –agjencione të ndryshme – SKAK-u, AFAS-I etj.
Format e organizimit ligjor të njësive të biznesit dhe kontabiliteti I tyre l l l Biznesi me një pronar Biznesi me ortakëri –partnerships Shoqeritë e kapitalit –në formë të shoqërive me pergjegjësi të kufizuar , ortakeritë, aksionerët
Procesi I matjes se kontabilitetit l Matja e veprimit ekonomik – – – l Blerja dhe shitja e mallrave dhe efekti I tyre I ndryshimit Pagesa e detyrimeve , pagesa e shpenzimeve , marrja falas e asetit … Hapja dhe konfigurimi I llogarive kontabel Matja në njësi vlere monetare
Pyetjet me te shpeshta në regjistrimin e kontabilitetit financiar l l l Ç’farë do të matet ? Kur do të bëhet regjistrimi ? Ç’farë vlere do të vendoset për objektin e matur ? Cila është kostoja historike Klasifikimi I llogarive kontabël sintetike /analitike

Pasqyrat kryesore kontabël l l Pasqyra e Bilancit te Gjendjes Pasqyra e të ardhurave dhe shpenzimeve që njihet si Bilanci I suksesit Pasqyra mbi ndryshimet në kapital Pasqyra mbi rrjedhen e parasëqe njihet si Cash Flow
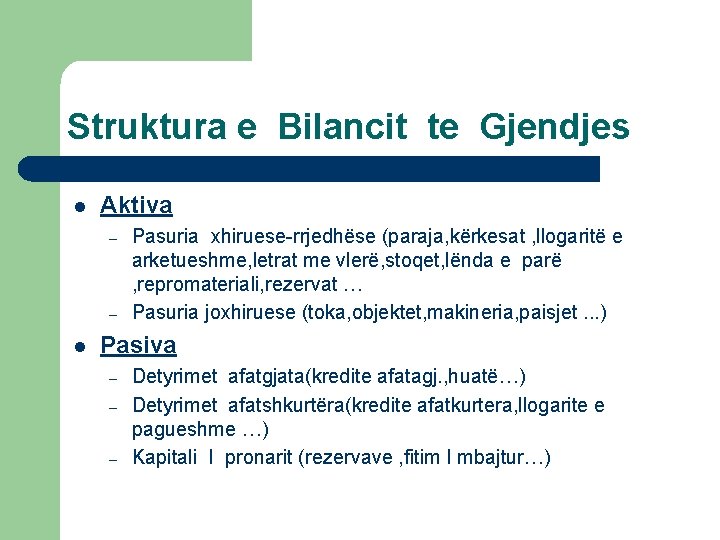
Struktura e Bilancit te Gjendjes l Aktiva – – l Pasuria xhiruese-rrjedhëse (paraja, kërkesat , llogaritë e arketueshme, letrat me vlerë, stoqet, lënda e parë , repromateriali, rezervat … Pasuria joxhiruese (toka, objektet, makineria, paisjet. . . ) Pasiva – – – Detyrimet afatgjata(kredite afatagj. , huatë…) Detyrimet afatshkurtëra(kredite afatkurtera, llogarite e pagueshme …) Kapitali I pronarit (rezervave , fitim I mbajtur…)
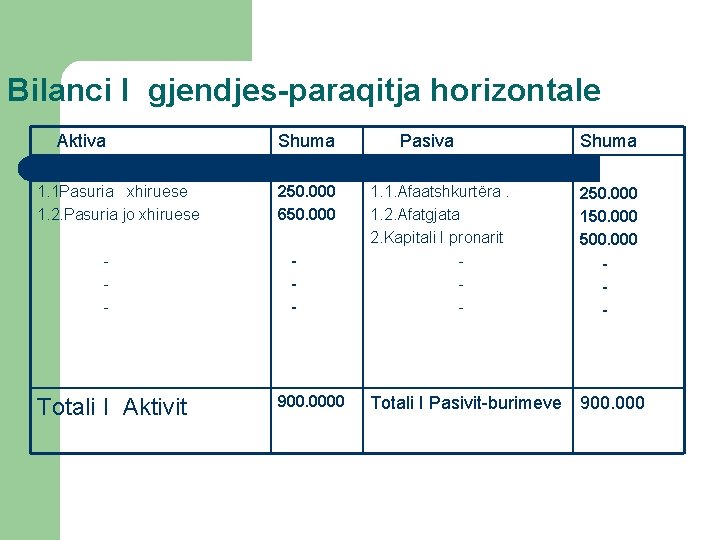
Bilanci I gjendjes-paraqitja horizontale Aktiva 1. Pasuria 1. 1 Pasuria xhiruese 1. 2. Pasuria jo xhiruese - Totali I Aktivit Shuma 250. 000 650. 000 - 900. 0000 Pasiva 1. Detyrimet 1. 1. Afaatshkurtëra. 1. 2. Afatgjata 2. Kapitali I pronarit - Shuma 250. 000 150. 000 500. 000 - Totali I Pasivit-burimeve 900. 000
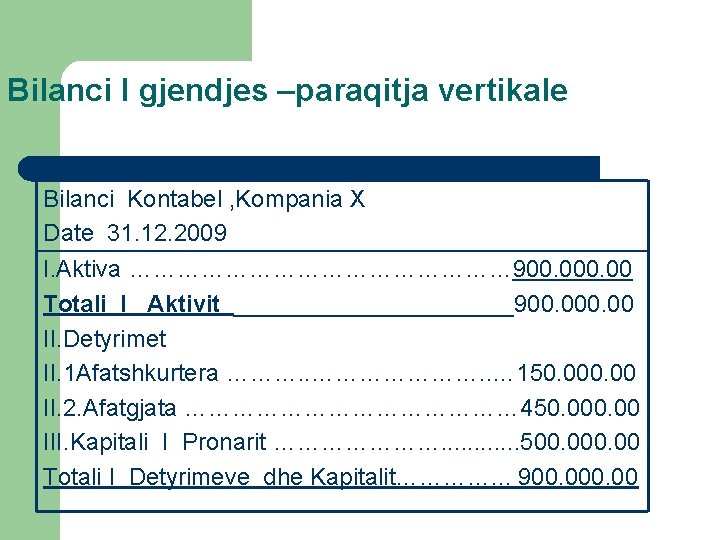
Bilanci I gjendjes –paraqitja vertikale Bilanci Kontabel , Kompania X Date 31. 12. 2009 I. Aktiva …………………… 900. 00 Totali I Aktivit ___________900. 00 II. Detyrimet II. 1 Afatshkurtera ………. . …………………. . … 150. 00 II. 2. Afatgjata ………………… 450. 00 III. Kapitali I Pronarit …………………. . . 500. 00 Totali I Detyrimeve dhe Kapitalit…………. . . 900. 00
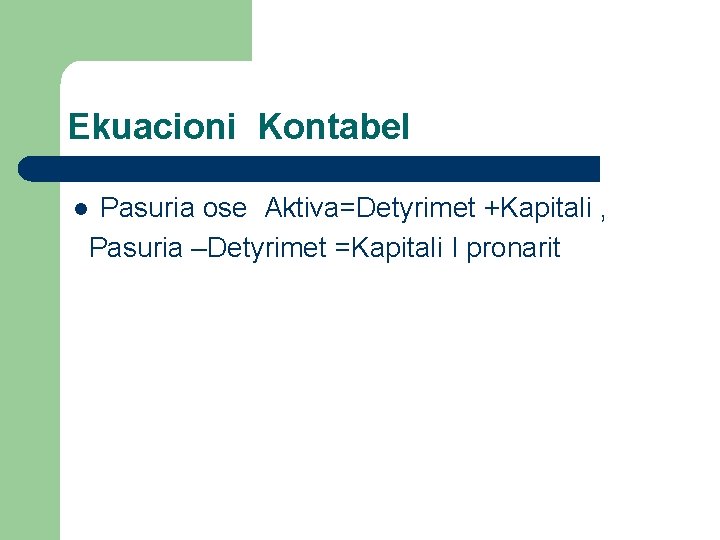
Ekuacioni Kontabel Pasuria ose Aktiva=Detyrimet +Kapitali , Pasuria –Detyrimet =Kapitali I pronarit l
Pasqyra e të ardhurave dhe shpenzimeve l l l Shpreh raportin ndërmjet të ardhurave dhe shpenzimeve në një periudhë të caktuar. Ndryshe quhet edhe Bilanci I Suksesit Te ardhurat-shpenzimet=ardhura neto

Pasqyra e Bilancit te Suksesit te Kompanise X 1. Te ardhurat………………. 150. 00 2. Shpenzimet ………………. 85. 000. 00 3. (1 -2) E Ardhura Neto …………………. . 65. 000. 00
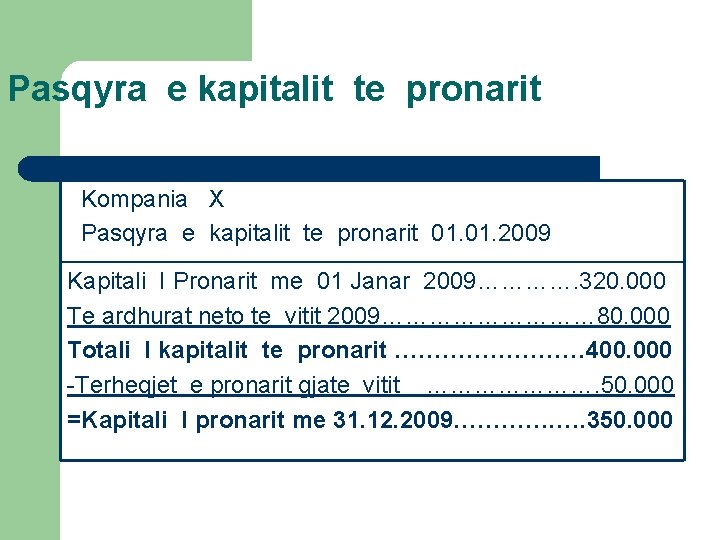
Pasqyra e kapitalit te pronarit Kompania X Pasqyra e kapitalit te pronarit 01. 2009 Kapitali I Pronarit me 01 Janar 2009…………. 320. 000 Te ardhurat neto te vitit 2009…………… 80. 000 Totali I kapitalit te pronarit ………… 400. 000 -Terheqjet e pronarit gjate vitit …………………. 50. 000 =Kapitali I pronarit me 31. 12. 2009…………. …. 350. 000
Karakteristikat cilësore të informacionit te Pasqyrave Financiare l l Kuptueshmëria Rëndësia për vendimmarrje Besueshmëria Krahasueshmëria
Dy Supozimet kryesore te ndertimit te Pasqyrave Financiare 1. Biznesi ne vijimesi (going concern) qe nenkupton se : Biznesi nuk ka qellim per te likuiduar njesine – Te pushoj aktivitetin biznesor – Nuk ka alternative tjeter 2. Kontabilteti Rrites (accrual accounting) se te ardhurat njihen kur ndodhin dhe jo kur arketohen dhe shpezimet njihen kur paguhen e jo kur ndodhin … –
- Slides: 44