
KONTABILITETI FINANCIAR Msc Fidane Spahija Gjikolli TE ARKETUESHMET
KONTABILITETI FINANCIAR Msc. Fidane Spahija Gjikolli
TE ARKETUESHMET (KERKESAT NDAJ BLERESEVE)
Çka janë të arkëtueshmet? • Janë kërkesat e firmes qe iu referohen blerësve dhe keshi i tyre pritet të arkëtohet në periudhat e mëvonshme. Rregjistrohen si pasuri ne bilancin e gjendjes.
Llojet e të arkëtueshmeve • Llogaritë e arkëtueshme ( accounts receivable), • Dëftesa të arkëtueshme (note receivable), • Të arkëtueshmet tjera.
Llogaritë e arkëtueshme Janë shumat e borxhit ndaj neve nga firmat blerëse apo individet, të cilat krijohen nga shitja e mallit apo Sherbimit me afat pagese. Zakonisht mblidhen ne afatin Prej 30 -60 dite. Dhe per kete arsye rregjistrohen si Pasuri afatshkurt, nese e tejkalon afatin mbi 1 vit atehere emertohen si pasuri afatgjate. Ne librin kryesor LL. A shenohen si total, kurse ne librin ndihmes rregjistrohen ne llogari te vecanta per secilin bleres.
Dëftesat e arketueshme • Jane instrumente monetare kreditore, te cilat zoteruesit e tyre I japin te drejte per te arketuar shumen e kryegjese dhe kamates deri ne daten e maturimit. Zakonisht kane amturim prej 3 muajve por mund te jene edhe me afatgjate. Raportohen si pasuri afatshkurt apo afatgjate varesisht nga afati i maturimit.
Të arketueshmet tjera • Nuk rezultojne nga transakcionet normale te biznesit sic jane psh. Shitja e mallerave dhe sherbimeve. • Krijohen kryesisht me transakcionet brenda firmes me stafin e saj. Psh. financimi i punetorit per edukimin e tij ne fushen e financave, dhenia hua e punetorit nga firma, parapagimet e ndryshme nga punetoret, etj…
Kontabiliteti i borxheve te keqija • Ne rast kur firma e sheh pamundesine e mbledhjes se arketimeve nga disa blerese atehere firma krijon shpenzime te pambledhshme (shpenzime te borxheve te keqija apo llogarive te dyshimta). Keto shpenzime trajtohen si shpenzime afariste sikurse shpenzimet publike, zhvleresimit, etj. • Kemi dy metoda qe evidencohen shpenzimet e borxheve te keqija: - Metoda e uljeve (allowance method) - Metoda e shlyerjes direkte ( direct write off method).
Metoda uljeve – vleresimi i llog. dyshimta • Ndodh kur kemi gjasa per kthimin e mjeteve nga bleresit. • Shembull: Firma X gjate vitit 2010 ka pasur shitje me afatpagese ne vlere prej 800. 000 euro. Departamenti i shitjes ka vleresuar se 7. 000 euro nga shitjet e ketij viti jane llogari te dyshimta dhe se ky vleresim eshte bazuar nga vitet paraprake.
Shlyerjet e llogarive te dyshimta • Ne momentin kur menaxhmenti vleresohn se jane shterur te gjitha mundesite e arketimit te llogarive te dyshimta, ai merr vendim dhe autorizon departamentin e kontabilitetit te beje shlyerjen e tyre. • Shembull: Firma X ka vleresuar se bleresi Y nuk ka mundesi ta paguaje borxhin sepse ka falimentuar, borxhi i tij ka vlere prej 2. 500 euro.
Arketimet (rivendosja) e llogarive te dyshimta te shlyera me pare • Ka raste kur firmat arketojn nje pjese apo teresisht shumen e borxheve te keqija, te cilat jane shlyer me pare. • Shembull: Le te supozojme se firma X ka arketuar kesh 3. 000 euro ne emer te borxheve te keqija te shlyera ne vitin 2008.
Vleresimi i borxheve te keqija te metoda e uljeve • Kemi dy qasje: - Perqindjet ne shitjet neto (perqindja e pasqyres se te ardhurave), - Perqindjet ne llogarite e arketueshme.
Shembull: Perqindjet ne shitjet neto • Firma X me 31. 12. 2010 ka marre vendim qe baze e perqindjes se borxheve te keqija ne shitjet neto te ketij viti te merret 1%. Shitjet neto gjate vitit 2010 jane 900. 000 euro. Le te supozojme se me 31. 12. 2010 perpara veprimeve rregulluese ne librin kryesor llogarite ne vijim kane kete gjendje: Llogarite e arketueshme 300. 000 D, dhe Ulje per llogarite e dyshimta 20. 000 K. Pra, pas veprimeve rregulluese LLogarite e arketueshme jane 280. 000 (300. 00020. 000). Rregjistro borxhin e keq dhe sa eshte vlera e llog. te arketueshme qe bartet ne bilancin e gjendjes?
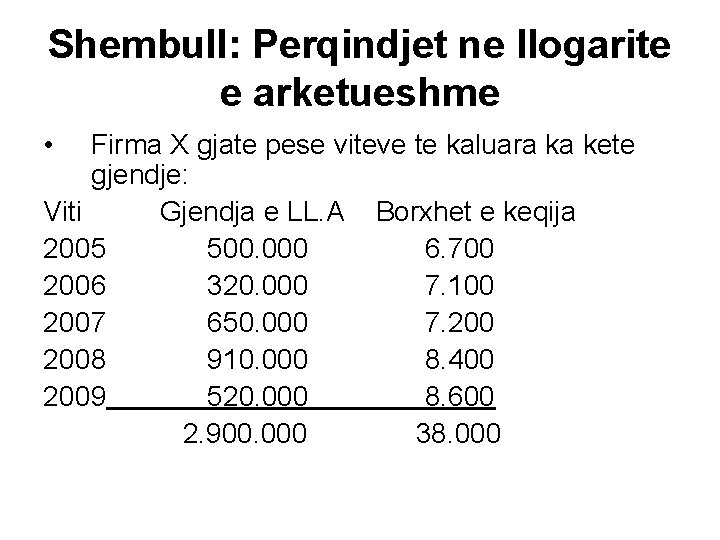
Shembull: Perqindjet ne llogarite e arketueshme • Firma X gjate pese viteve te kaluara ka kete gjendje: Viti Gjendja e LL. A Borxhet e keqija 2005 500. 000 6. 700 2006 320. 000 7. 100 2007 650. 000 7. 2008 910. 000 8. 400 2009 520. 000 8. 600 2. 900. 000 38. 000
Shembull: Perqindjet ne llogarite e arketueshme Le te supozojme se me 31. 12. 2010, llogarite e arktueshme kane gjendje debitore ne vlere prej 600. 000 euro kurse Ulje per llogarite e dyshimta ne vlere prej 5. 000 euro. Raporti (racio) i borxheve te keqija ndaj llogarive te arketueshme per vitet e kaluara eshte 38. 000/2. 900. 000 =1. 31%. Perqindja e llogaritur ndaj bleresve aplikohet ne shitjet neto te vitit 2010. Gjeni shp. e borxheve te keqija, dhe sa mbesin llogarite e dyshimta ne fund vitit 2010, tregoni se sa eshte vlera e llogarive te arketueshme qe bartet ne bilancin e gjendjes?
Metoda e shlyerjes direkte • Brenda kesaj metode borxhet e keqija nuk vleresohen sepse ato shlyhen kur menaxhmenti I vlereson se bleresi nuk do ta paguaj borxhin. • Shembull: Firma X ka autorizuar sherbimin e kontabilitetit per ta shlyer ne teresi bleresin Y ne vlere prej 4. 000 euro sepse eshte ne likuidim dhe kurre me nuk do ta kthej borxhin.
PYETJE DHE KOMENTE
- Slides: 17