
KONSEP DASAR AKUNTANSI TRANSAKSI Peristiwa atau kejadian ekonomi




- Slides: 8
KONSEP DASAR AKUNTANSI
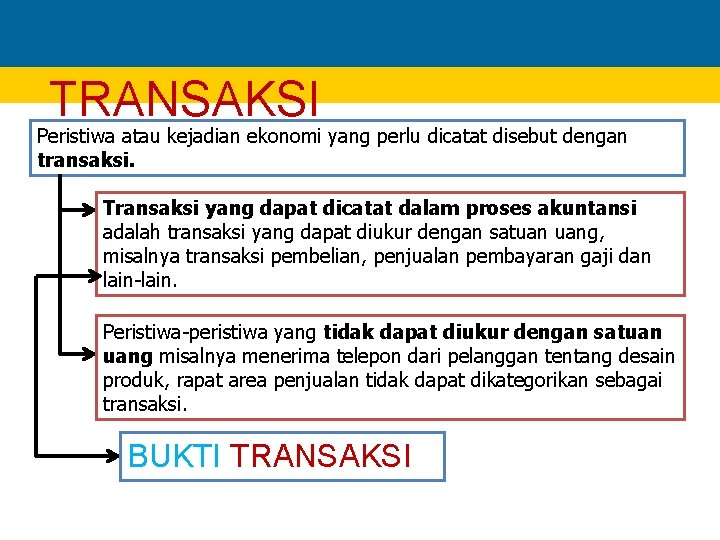
TRANSAKSI Peristiwa atau kejadian ekonomi yang perlu dicatat disebut dengan transaksi. Transaksi yang dapat dicatat dalam proses akuntansi adalah transaksi yang dapat diukur dengan satuan uang, misalnya transaksi pembelian, penjualan pembayaran gaji dan lain-lain. Peristiwa-peristiwa yang tidak dapat diukur dengan satuan uang misalnya menerima telepon dari pelanggan tentang desain produk, rapat area penjualan tidak dapat dikategorikan sebagai transaksi. BUKTI TRANSAKSI
BUKTI TRANSAKSI/DOKUMEN TRANSAKSI Bukti transaksi atau dokumen transaksi adalah suatu dokumen yang menandai bahwa transaksi yang sah telah terjadi. Contoh: kwitansi, cek, faktur penjualan, faktur pembelian, nota pengiriman barang, tanda terima barang dan sebagainya. PT ELECTRICAL INDUSTRY Jln Industri Pulomas Jakarta 021 -766755 FAKTUR Costumer : LANCAR ELEKTRONIK Invoice Date : 05/05/2013 Address : Jln. Gajah No 10 Tegal Invoice Ship via Termin Discount : FSP-05 -123 : FOB Shiping Point : 2/10, n/30 Ammount Rp 15, 000 Rp 10, 000 Rp 3, 000 Rp 28, 000 Ship 10 10 20 Item Number KTO TVP 14 DSPM Description Kulkas Toshiba TV Politron 14" Dispenser Miyako Total Ammount Say : Dua puluh delapan juta rupiah Diterima oleh: (…………………) Price Rp 1, 500, 000 Rp 1, 000 Rp 150, 000 Bagian Penjualan (………………)
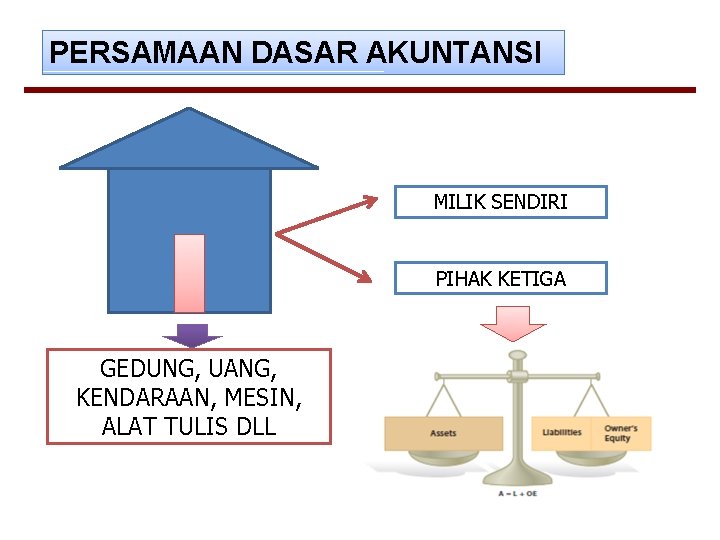
PERSAMAAN DASAR AKUNTANSI MILIK SENDIRI PIHAK KETIGA GEDUNG, UANG, KENDARAAN, MESIN, ALAT TULIS DLL
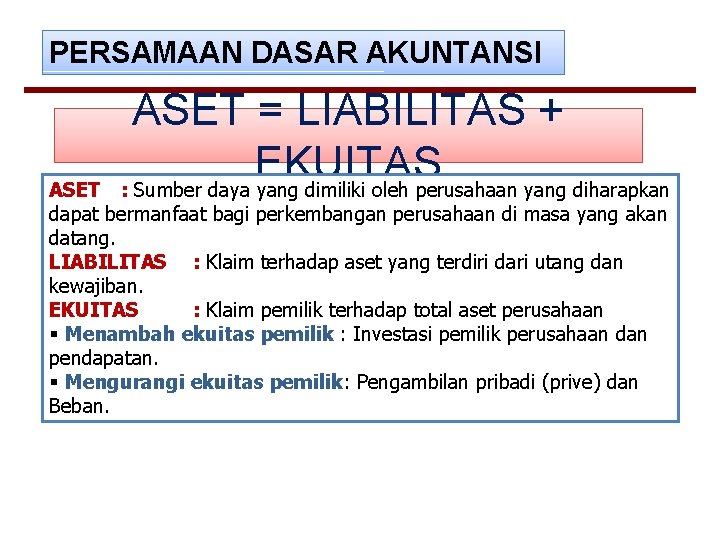
PERSAMAAN DASAR AKUNTANSI ASET = LIABILITAS + EKUITAS : Sumber daya yang dimiliki oleh perusahaan yang diharapkan ASET dapat bermanfaat bagi perkembangan perusahaan di masa yang akan datang. LIABILITAS : Klaim terhadap aset yang terdiri dari utang dan kewajiban. EKUITAS : Klaim pemilik terhadap total aset perusahaan § Menambah ekuitas pemilik : Investasi pemilik perusahaan dan pendapatan. § Mengurangi ekuitas pemilik: Pengambilan pribadi (prive) dan Beban.
PERSAMAAN DASAR AKUNTANSI Contoh: 1. Tuan Jaya memutuskan untuk mendirikan perusahaan dengan menginvestasikan uang sebesar Rp 20, 000 sebagai modal awal. 2. Tuan Jaya meminjam uang di Bank Rp 25, 000 untuk tambahan modal. ASET = LIABILITAS + EKUITAS KETERANGAN (Kas) Rp 20, 000 = Rp - + Rp 25, 000 = Rp 25, 000 + Rp 45, 000 = Rp 25, 000 + Rp 20, 000 Investasi Pemilik Utang Bank Rp 20, 000
PERSAMAAN DASAR AKUNTANSI LATIHAN SOAL: Pada bulan Juni 2014 Tn Budi mendirikan perusahaan angkutan, berikut ini transaksi yang terjadi selama bulan Juni: Juni 2 Tn Budi menginvestasikan uang sebesar Rp 40, 000 sebagai modal awal 4 Dibeli perlengkapan Rp 3, 000 7 Diterima kas dari konsumen yang telah menggunakan jasa angkutan Rp 5, 000 8 Dibayar biaya iklan untuk promosi bulan Juni Rp 500, 000 12 Diterima pinjaman dari Bank Rp 30, 000 15 Dibeli 1 unit kendaraan Rp 35, 000 20 Dibayar tagihan listrik untuk bulan Juni Rp 1, 000 25 Pemilik perusahaan mengambil uang untuk keperluan pribadi Rp 2, 000