
Koncept asov hodnoty penz Kapitola 4 iinsk 2018
- Slides: 16
Koncept časové hodnoty peněz Kapitola 4 (Čižinská, 2018, str. 91 - 116)
Proč se hodnotě peněz v čase liší? • Inflace • Nejistota ohledně výše inkasa • Ztráta oportunitního zhodnocení • Preference dřívější spotřeby
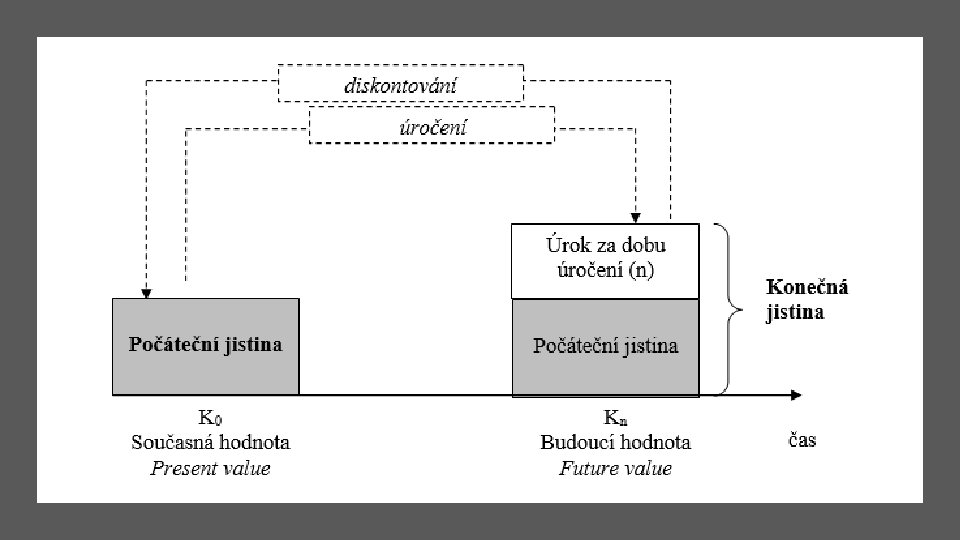
Úroková sazba • Základní motivací pro uskutečnění investice namísto možnosti okamžité spotřeby úrok. • Úroková sazba: poměr úroku za určité období a jistiny (tedy vlastně procentní zhodnocení původní investice) • Stanovuje se jako roční (par annum – p. a. ), pololetní (per semestre, p. s. ), čtvrtletní (per quartale – p. q. ), měsíční (per mensem – p. m. ) či denní (per diem – p. d. )
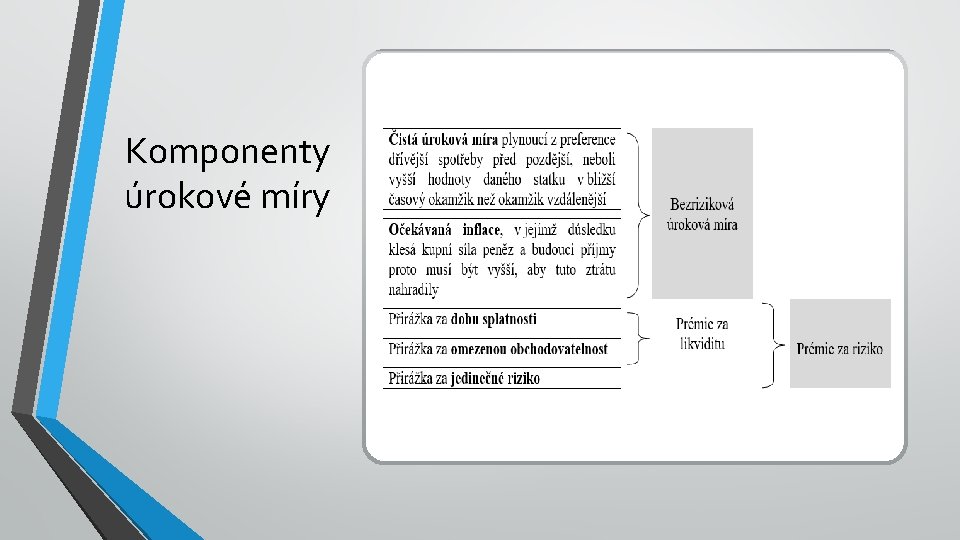
Komponenty úrokové míry
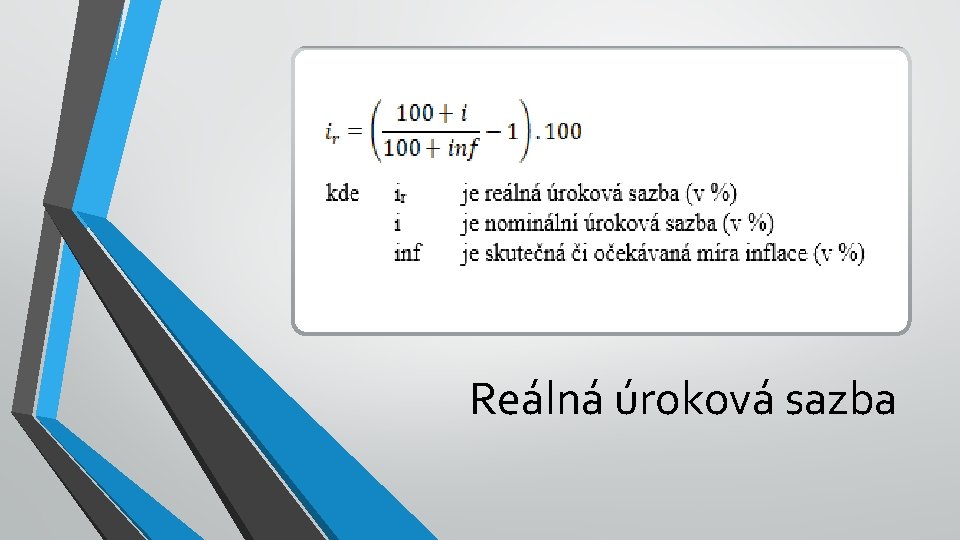
Reálná úroková sazba
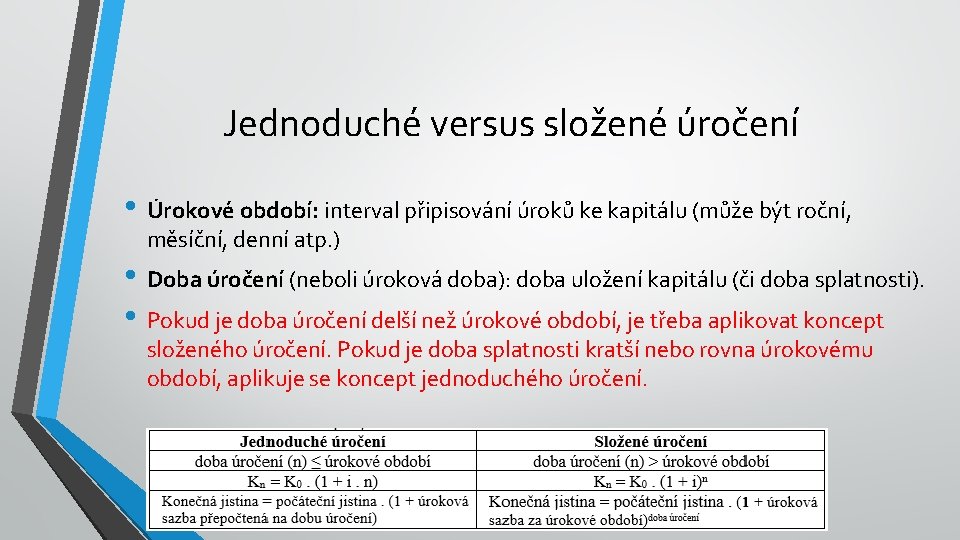
Jednoduché versus složené úročení • Úrokové období: interval připisování úroků ke kapitálu (může být roční, měsíční, denní atp. ) • Doba úročení (neboli úroková doba): doba uložení kapitálu (či doba splatnosti). • Pokud je doba úročení delší než úrokové období, je třeba aplikovat koncept složeného úročení. Pokud je doba splatnosti kratší nebo rovna úrokovému období, aplikuje se koncept jednoduchého úročení.
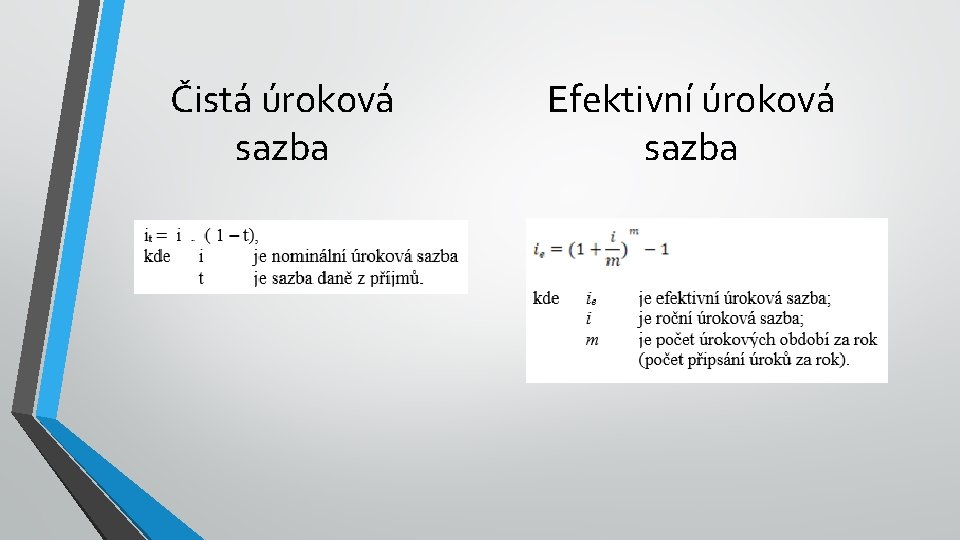
Čistá úroková sazba Efektivní úroková sazba
Roční procentní sazba nákladů (RPSN) • na základě zákona č. 257/2016 Sb. , o spotřebitelském úvěru mají poskytovatelé spotřebitelských úvěrů povinnost uvádět i své nabídky sazbu RPSN, tedy roční procentní sazbu nákladů. • Sazbou RPSN se rozumí celkové náklady spotřebitelského úvěru vyjádřené jako roční procento z celkové výše spotřebitelského úvěru
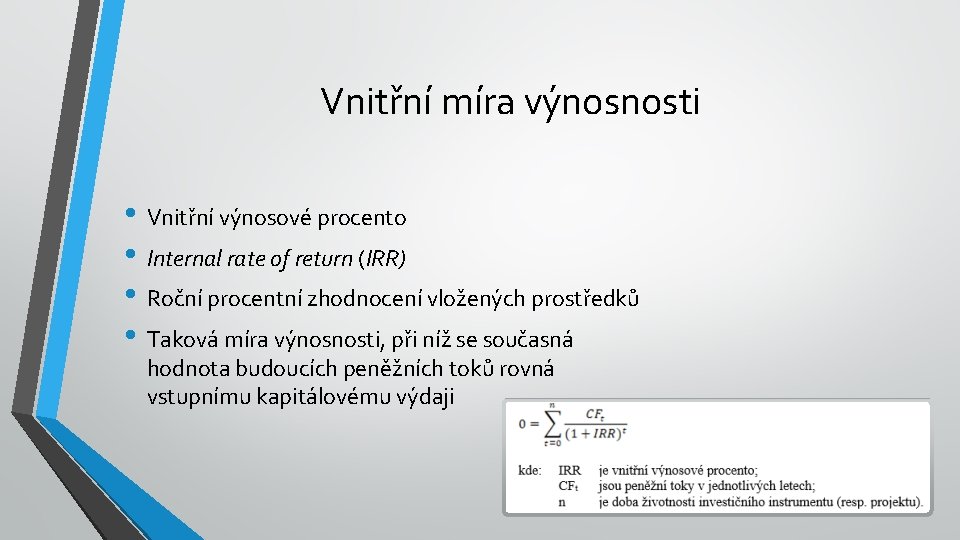
Vnitřní míra výnosnosti • Vnitřní výnosové procento • Internal rate of return (IRR) • Roční procentní zhodnocení vložených prostředků • Taková míra výnosnosti, při níž se současná hodnota budoucích peněžních toků rovná vstupnímu kapitálovému výdaji
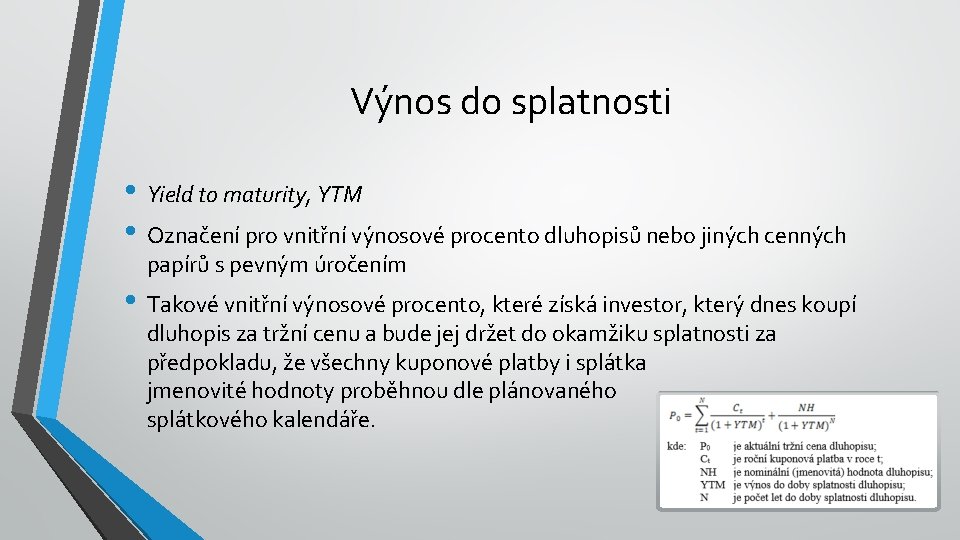
Výnos do splatnosti • Yield to maturity, YTM • Označení pro vnitřní výnosové procento dluhopisů nebo jiných cenných papírů s pevným úročením • Takové vnitřní výnosové procento, které získá investor, který dnes koupí dluhopis za tržní cenu a bude jej držet do okamžiku splatnosti za předpokladu, že všechny kuponové platby i splátka jmenovité hodnoty proběhnou dle plánovaného splátkového kalendáře.
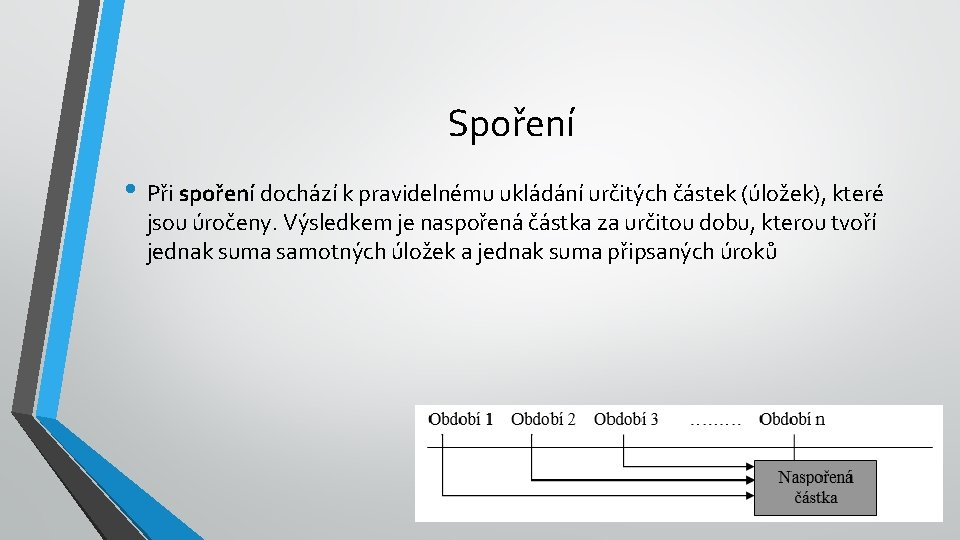
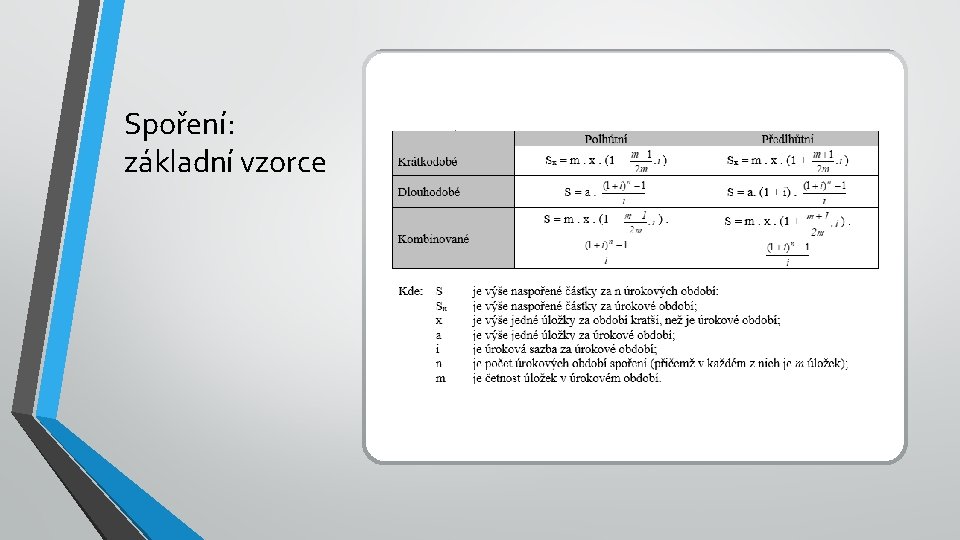
Spoření • Při spoření dochází k pravidelnému ukládání určitých částek (úložek), které jsou úročeny. Výsledkem je naspořená částka za určitou dobu, kterou tvoří jednak suma samotných úložek a jednak suma připsaných úroků
Spoření: základní vzorce
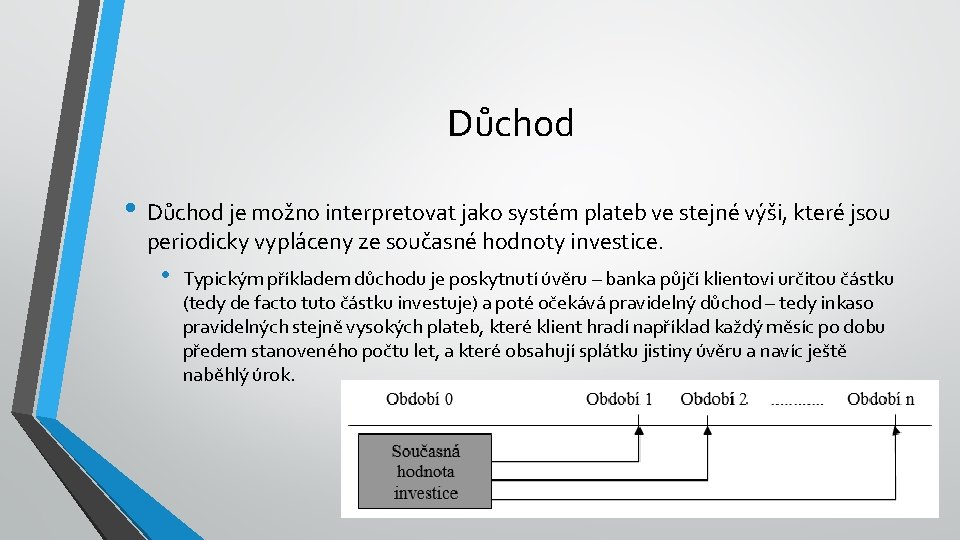
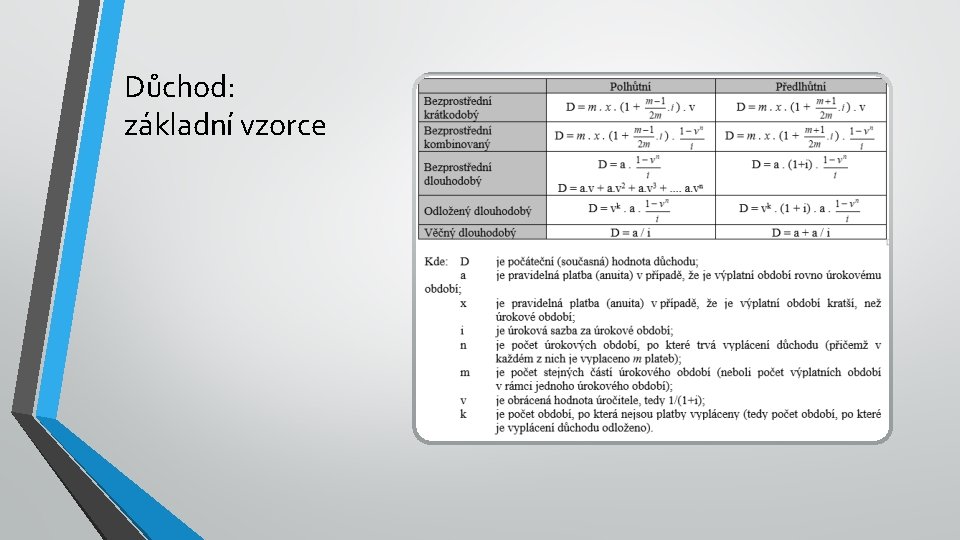
Důchod • Důchod je možno interpretovat jako systém plateb ve stejné výši, které jsou periodicky vypláceny ze současné hodnoty investice. • Typickým příkladem důchodu je poskytnutí úvěru – banka půjčí klientovi určitou částku (tedy de facto tuto částku investuje) a poté očekává pravidelný důchod – tedy inkaso pravidelných stejně vysokých plateb, které klient hradí například každý měsíc po dobu předem stanoveného počtu let, a které obsahují splátku jistiny úvěru a navíc ještě naběhlý úrok.
Důchod: základní vzorce
Odkazy na literaturu • Čižinská, R. (2018). Základy finančního řízení podniku. Praha: Grada, 2018, 240 s. ISBN 97880 -271 -0194 -8. • Kislingerová, E. a kol. (2010). Manažerské finance. 3. vydání. Praha: C. H. Beck, 2010, 811 s. ISBN 978 -80 -7400 -194 -9. • Veselá. J. (2007). Investování na kapitálových trzích. Praha: Aspi, Wolters Kluwer, 2007, 703 s. ISBN 978 -80 -7357 -297 -6.