
Kompletimi i ciklit procesit kontabl Lista e puns
Kompletimi i ciklit (procesit) kontabël
Lista e punës �Është vegël ndihmëse, e cila përdoret në përmbyllje të ciklit kontabël, për ndërtimin e pasqyrave financiare. �Lista e punës është një fletë e letrës e cila në fakt përbëhet prej tetë kolonave, të cilat janë disajnuar në atë mënyrë për sistemimin e të gjitha të dhënave të nevojshme në fund të procesit kontabël.
�Procesi kontabël mbyllet me sukses edhe pa përdorimin e listës së punës. �Përdorimi i saj në kontabilitet është një opsion nga ana e kontabilistëve, dhe zakonisht përdoren te firmat me transaksione milionëshe.
Përgatitja e listës së punës �Kreu i listës së punës përmban këto të dhëna kryesore: 1. Emrin e firmës 2. Emërtimin e dokumentit-lista e punës 3. Periudhën e mbuluar nga lista e punës
Në sllajdin e ardhëshëm kemi bilancin vërtetues të firmës “X” nga e cila do të krijojmë fletën e punës.

Bilanci vërtetues Emertimet e llogarive Keshi Ndërtesat Zhvl. i akum. (ndërtesat) Pajisjet Zhvl. i akum. (pajisjet) Llogari e arkëtueshme Parapa. e sigurimeve Qiraja e arkëtueshme Terheqjet Kapitali Furnitorët (llog. e pague. ) Të hyrat e shtyera Pagat e pagueshme Të hyrat nga shitja Të hyrat nga qiraja Shpenzimet operative Shpenzimet e pagave Shpenzimet e sigurimit Shp. e zhvlerësimit Totali Debi Kredi Bilanci vërtetues me rregullime Rregullimet Debi Kredi 45. 640 30. 000 Debi 45. 640 30. 000 400 16. 200 200 5. 000 360 30 300 200 70. 000 16. 000 7. 000 350 1. 500 6. 000 650 400 1200 99. 000 Kredi 99. 000 1500 30 600 2. 780 200 5. 000 330 300 200 70. 000 16. 000 6. 650 1. 500 6. 000 650 400 2700 30 600 2. 780 101. 400
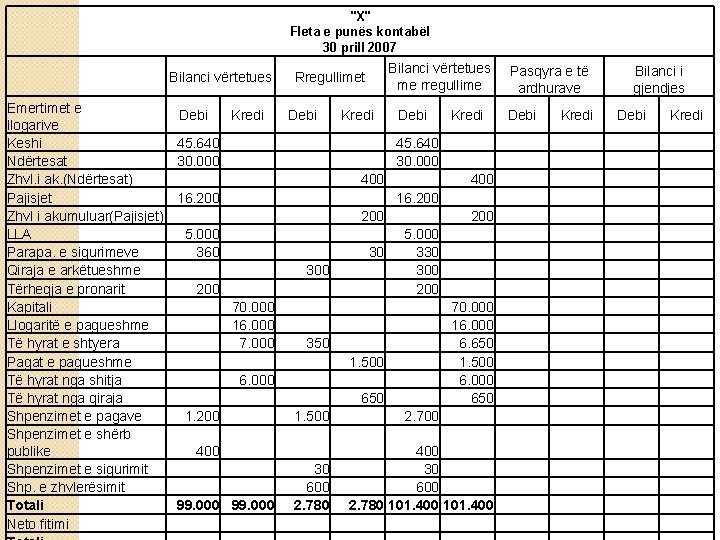
"X" Fleta e punës kontabël 30 prill 2007 Bilanci vërtetues Emertimet e llogarive Keshi Ndërtesat Zhvl. i ak. (Ndërtesat) Pajisjet Zhvl i akumuluar(Pajisjet) LLA Parapa. e sigurimeve Qiraja e arkëtueshme Tërheqja e pronarit Kapitali Llogaritë e pagueshme Të hyrat e shtyera Pagat e pagueshme Të hyrat nga shitja Të hyrat nga qiraja Shpenzimet e pagave Shpenzimet e shërb publike Shpenzimet e sigurimit Shp. e zhvlerësimit Totali Neto fitimi Debi Kredi Bilanci vërtetues me rregullime Rregullimet Debi Kredi 45. 640 30. 000 400 16. 200 200 5. 000 360 30 300 200 70. 000 16. 000 7. 000 200 5. 000 330 300 200 70. 000 16. 000 6. 650 1. 500 6. 000 650 350 1. 500 6. 000 650 1. 200 1. 500 2. 700 30 600 2. 780 400 30 600 2. 780 101. 400 400 99. 000 Pasqyra e të ardhurave Debi Kredi Bilanci i gjendjes Debi Kredi
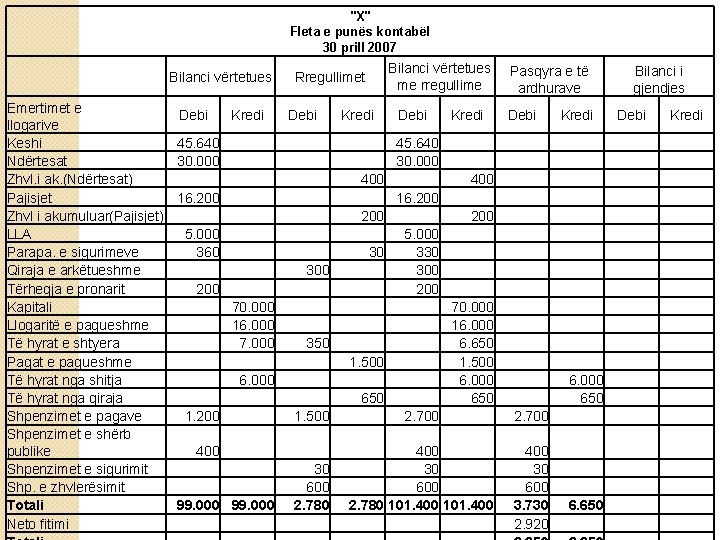
"X" Fleta e punës kontabël 30 prill 2007 Bilanci vërtetues Emertimet e llogarive Keshi Ndërtesat Zhvl. i ak. (Ndërtesat) Pajisjet Zhvl i akumuluar(Pajisjet) LLA Parapa. e sigurimeve Qiraja e arkëtueshme Tërheqja e pronarit Kapitali Llogaritë e pagueshme Të hyrat e shtyera Pagat e pagueshme Të hyrat nga shitja Të hyrat nga qiraja Shpenzimet e pagave Shpenzimet e shërb publike Shpenzimet e sigurimit Shp. e zhvlerësimit Totali Neto fitimi Debi Kredi Bilanci vërtetues me rregullime Rregullimet Debi Kredi 45. 640 30. 000 Debi Kredi Pasqyra e të ardhurave Debi Kredi 45. 640 30. 000 400 16. 200 200 5. 000 360 30 300 200 70. 000 16. 000 7. 000 200 5. 000 330 300 200 70. 000 16. 000 6. 650 1. 500 6. 000 650 350 1. 500 6. 000 650 1. 200 1. 500 2. 700 30 600 2. 780 400 30 600 2. 780 101. 400 400 30 600 3. 730 2. 920 400 99. 000 650 6. 650 Bilanci i gjendjes Debi Kredi
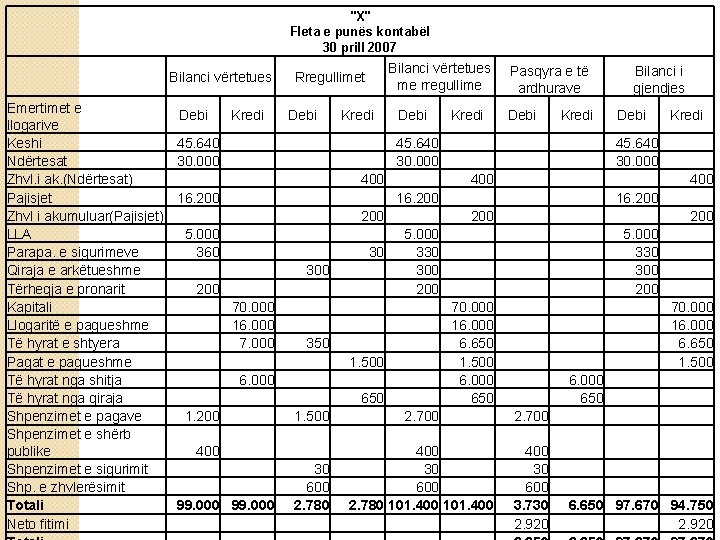
"X" Fleta e punës kontabël 30 prill 2007 Bilanci vërtetues Emertimet e llogarive Keshi Ndërtesat Zhvl. i ak. (Ndërtesat) Pajisjet Zhvl i akumuluar(Pajisjet) LLA Parapa. e sigurimeve Qiraja e arkëtueshme Tërheqja e pronarit Kapitali Llogaritë e pagueshme Të hyrat e shtyera Pagat e pagueshme Të hyrat nga shitja Të hyrat nga qiraja Shpenzimet e pagave Shpenzimet e shërb publike Shpenzimet e sigurimit Shp. e zhvlerësimit Totali Neto fitimi Debi Kredi Bilanci vërtetues me rregullime Rregullimet Debi Kredi 45. 640 30. 000 Debi Kredi Pasqyra e të ardhurave Debi Kredi 45. 640 30. 000 400 16. 200 400 200 30 300 200 70. 000 16. 000 7. 000 200 5. 000 330 300 200 70. 000 16. 000 6. 650 1. 500 6. 000 650 1. 500 2. 700 30 600 2. 780 400 30 600 2. 780 101. 400 400 30 600 3. 730 2. 920 400 99. 000 16. 200 5. 000 330 300 200 350 Kredi 400 200 1. 500 1. 200 Debi 45. 640 30. 000 16. 200 5. 000 360 Bilanci i gjendjes 6. 650 97. 670 94. 750 2. 920
Përgatitja e pasqyrave financiare nga lista e punës
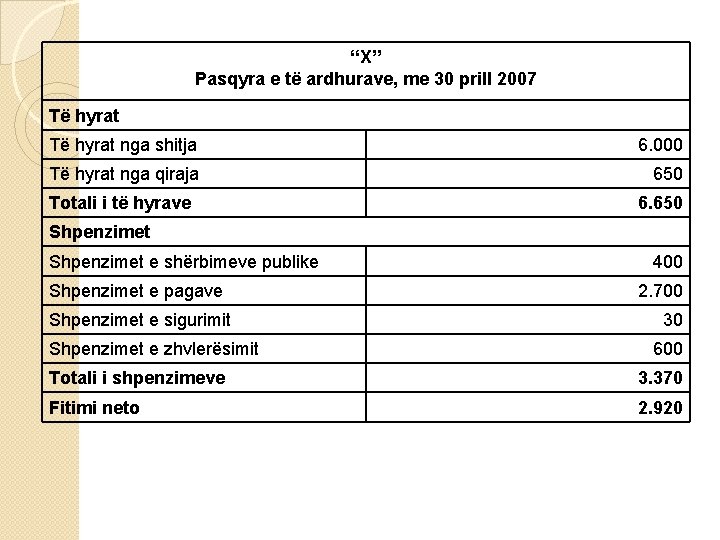
“X” Pasqyra e të ardhurave, me 30 prill 2007 Të hyrat nga shitja 6. 000 Të hyrat nga qiraja 650 Totali i të hyrave 6. 650 Shpenzimet e shërbimeve publike Shpenzimet e pagave Shpenzimet e sigurimit Shpenzimet e zhvlerësimit 400 2. 700 30 600 Totali i shpenzimeve 3. 370 Fitimi neto 2. 920
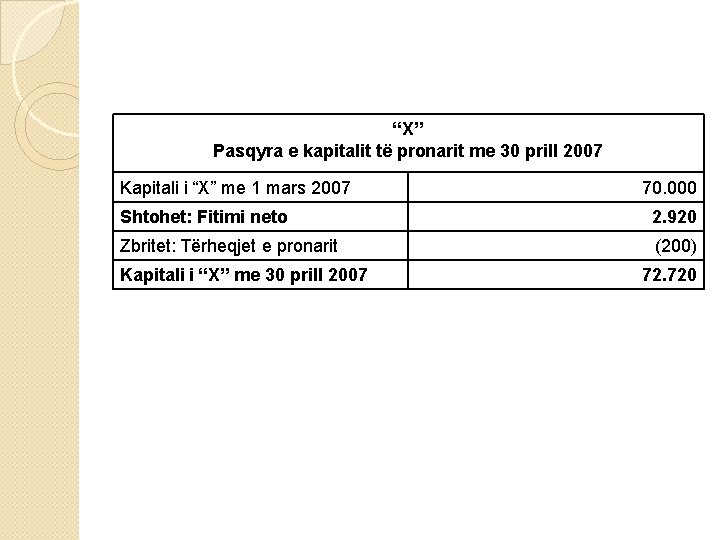
“X” Pasqyra e kapitalit të pronarit me 30 prill 2007 Kapitali i “X” me 1 mars 2007 70. 000 Shtohet: Fitimi neto 2. 920 Zbritet: Tërheqjet e pronarit (200) Kapitali i “X” me 30 prill 2007 72. 720
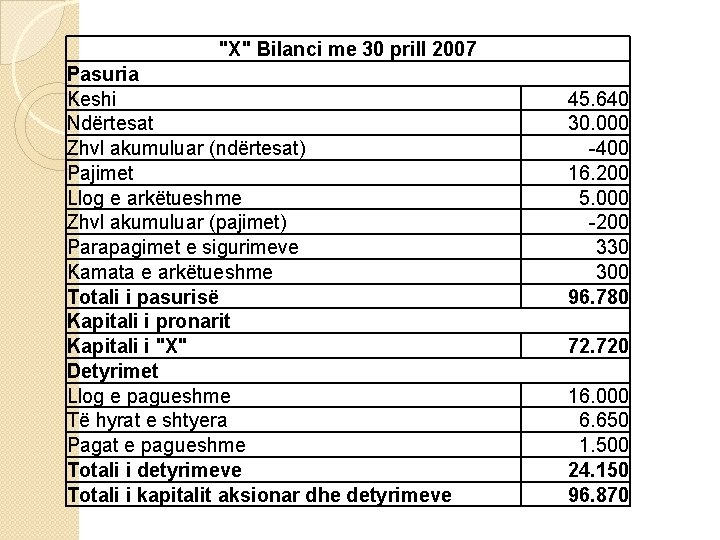
"X" Bilanci me 30 prill 2007 Pasuria Keshi Ndërtesat Zhvl akumuluar (ndërtesat) Pajimet Llog e arkëtueshme Zhvl akumuluar (pajimet) Parapagimet e sigurimeve Kamata e arkëtueshme Totali i pasurisë Kapitali i pronarit Kapitali i "X" Detyrimet Llog e pagueshme Të hyrat e shtyera Pagat e pagueshme Totali i detyrimeve Totali i kapitalit aksionar dhe detyrimeve 45. 640 30. 000 -400 16. 200 5. 000 -200 330 300 96. 780 72. 720 16. 000 6. 650 1. 500 24. 150 96. 870
- Slides: 13