
Kokkuvte 201718 kvaliteedikontrollidest ja mtted uute KVKde osas
- Slides: 28
Kokkuvõte 2017/18 kvaliteedikontrollidest ja mõtted uute KVK-de osas Tuuli Kattago, AJN kvaliteedikontrollispetsialist Käesolevas ettekandes on tegemist spetsialisti nägemusega. Otsused igas kvaliteedikontrollis teeb AJN.
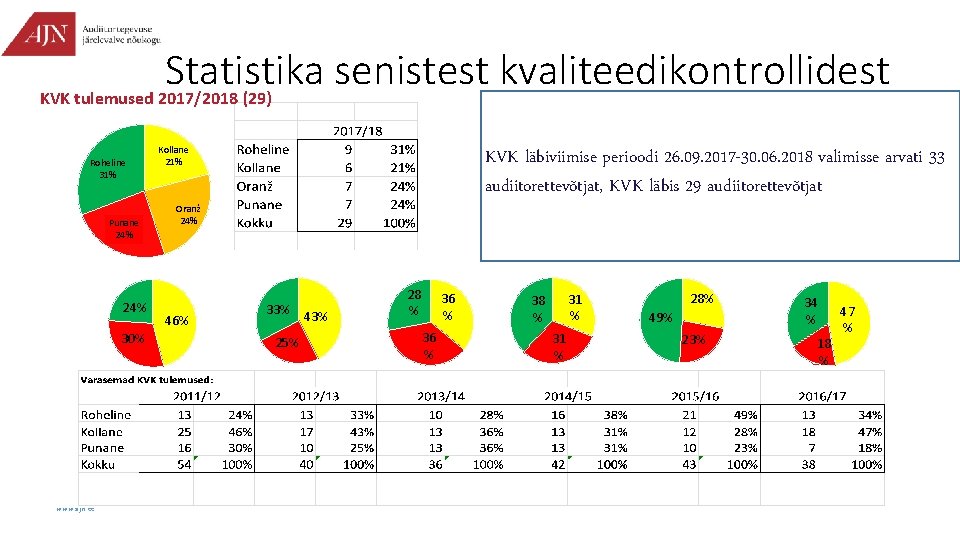
Statistika senistest kvaliteedikontrollidest KVK tulemused 2017/2018 (29) Roheline 31% Punane 24% 30% www. ajn. ee Kollane 21% KVK läbiviimise perioodi 26. 09. 2017 -30. 06. 2018 valimisse arvati 33 audiitorettevõtjat, KVK läbis 29 audiitorettevõtjat Oranž 24% 46% 33% 25% 43% 28 % 36 % 31 % 38 % 31 % 28% 49% 23% 34 % 18 % 47 %
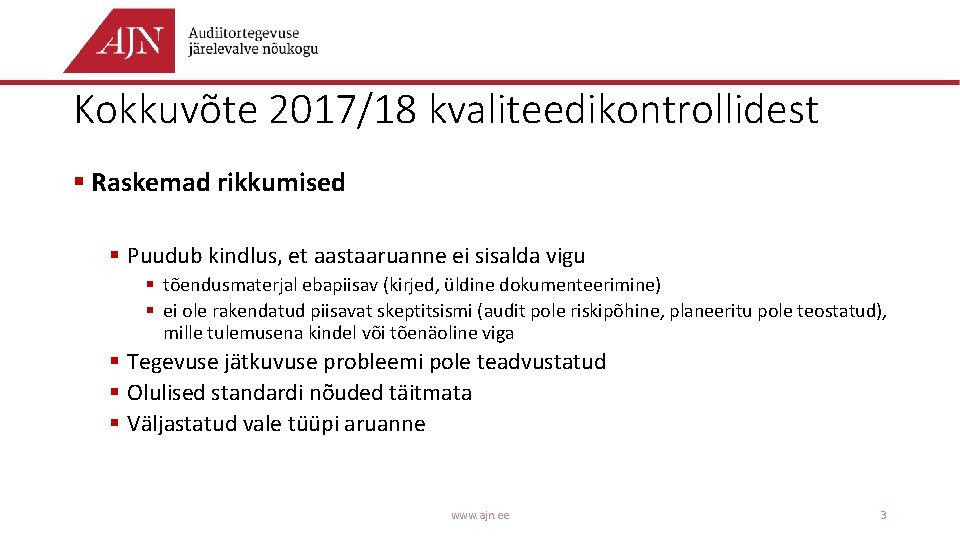
Kokkuvõte 2017/18 kvaliteedikontrollidest § Raskemad rikkumised § Puudub kindlus, et aastaaruanne ei sisalda vigu § tõendusmaterjal ebapiisav (kirjed, üldine dokumenteerimine) § ei ole rakendatud piisavat skeptitsismi (audit pole riskipõhine, planeeritu pole teostatud), mille tulemusena kindel või tõenäoline viga § Tegevuse jätkuvuse probleemi pole teadvustatud § Olulised standardi nõuded täitmata § Väljastatud vale tüüpi aruanne www. ajn. ee 3
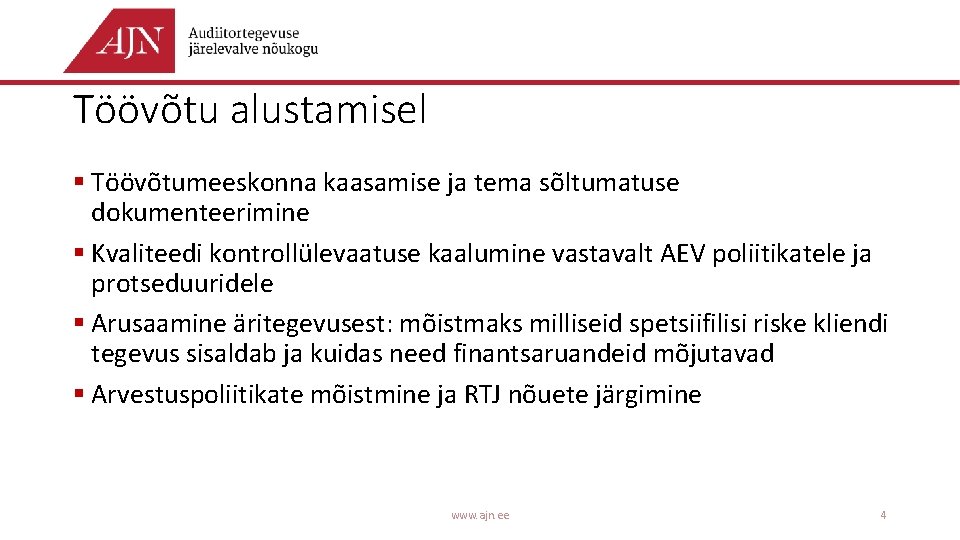
Töövõtu alustamisel § Töövõtumeeskonna kaasamise ja tema sõltumatuse dokumenteerimine § Kvaliteedi kontrollülevaatuse kaalumine vastavalt AEV poliitikatele ja protseduuridele § Arusaamine äritegevusest: mõistmaks milliseid spetsiifilisi riske kliendi tegevus sisaldab ja kuidas need finantsaruandeid mõjutavad § Arvestuspoliitikate mõistmine ja RTJ nõuete järgimine www. ajn. ee 4
Arvestuspoliitikad ja RTJ nõuded § § § § § Valmidusastme meetodi rakendamine Omahinnaarvestuse vastamine hea tava reeglitele Kinnisvarainvesteering vs põhivara määratlus Finantsinvesteeringute kajastamise meetodi õige valik Diskonteerimine nullintressimäära puhul Põllumajandusliku toodangu ja bioloogilise vara kajastamine Firmaväärtuse kajastamine Varude hinnale transpordikulu jagamine Saadud ostuboonuste kajastamine Sihtfinantseerimise kajastamine Riskid on kõrgemad, kui varasid on kajastatud õiglases väärtuses Selgitada, millised spetsiifilised RTJ nõuded on töövõtus olulised www. ajn. ee 5
Planeerimine ja riskide hindamine § Millised väärkajastamised võivad antud ettevõtte aruandes kõige tõenäolisemalt tekkida? § Riskihinnangu ja auditiprotseduuride vaheline loogiline seos § Hinnatud risk väite ja protseduuriga siduda § Märkimisväärne risk adresseerida tõenäolisele väärkajastamisele (standardi kriteeriumid) Väite tasemel riskide hindamine aitab riskihinnangu protseduuridesse viia ja vajaliku tõendusmaterjali omandada Märgata ettevõtet mõjutavate asjaolude mõju aruandele www. ajn. ee 6
Muud standardikohased valdkonnad § Pettuse riskid – aruande manipuleerimise motiivid, müügitulu pettus § Olulisuse määramine § Arusaamine sisekontrollist – kuidas tagatakse vigadevaba arvestus § Andmete usaldusväärsus § Valimikontroll – valimi suuruse ja objektide määramine, testitu identifitseerivad tunnused, järeldused, erinevuste projitseerimine § Kontrollipõhine lähenemisviis § Saldokinnitused § Analüütilised protseduurid - ootus, aktsepteeritav erinevus www. ajn. ee 7
Töö teostus § Tuvastatud probleemid § § § § Pole võimalik aru saada, kuidas on dokumenteeritud järeldusele jõutud Kutsealane otsustus dokumenteerimata Olulised väited (enamasti väärtus) katmata Mõnede oluliste kirjete osas protseduurid teostamata Tuginetakse juhtkonna suulistele väidetele kogumata selleks tõendusmaterjali Teostatud on vaid aruande numbrite kontroll, pole lähenetud riskipõhiselt Standardprogramme pole kliendi eripärast lähtuvalt täiendatud Dokumentatsioonis materjalid, mida ei ole võimalik protseduuridega seostada Dokumentatsioon peab sisaldama protseduuride teostamise detaile, audiitori kutsealaseid otsuseid ja protseduuride järeldusi nii, et tehtust on võimalik ilma audiitori poolsete selgitusteta aru saada. www. ajn. ee 8
§ Standardid eeldavad dokumenteerimist, kui seda pole tehtud on tegemist standardi nõude rikkumisega § Vähene skeptitsism ja audiitori mõjutatavus kliendi poolt on mitmete standardi nõuete rikkumise valdav algpõhjus § Kõrge riskihinnang eeldab ka veenvamat ja põhjalikumat tõendusmaterjali § Automaatset dokumenteerimist võimaldavad tarkvarad peavad olema usaldusväärsed ja standardis ette nähtud eesmärke adresseerima www. ajn. ee 9
OLULISEMAD TÄHELEPANEKUD KONTROLLIVALDKONDADES § Nõuete väärtus § Puudub tõendusmaterjal, kuidas audiitor on jõudnud järeldusele, et nõuded on laekuvad, nõuab kutsealast otsustust § Audiitor ei ole selgitanud, kuidas ta jõudis järeldusele bilansis kajastuvate maksetähtaega ületavate nõuete allahindlusvajaduse puudumises § Kindla tõendusmaterjalita tuginetud juhtkonna hinnangule § Segane on tehingute majanduslik mõte või nende taga olev skeem Eeldame laenusaaja või võlglase finantsseisu uurimist, kui nõuded on olulised. Seda ka olukorras, kus maksetähtaeg veel ees. www. ajn. ee 10
§ Tulu kajastamine - valmidusastme meetod § Ebaõige rakendamine § Rakendamata jätmine § Info puudumine, kui tegevusala meetodi rakendamist eeldaks § Varude väärtus § Kui varud on olulised, dokumenteerida, kuidas jõudis audiitor järeldusele, et seisvat, allahindlust vajavat kaupa ei ole § Järelepärimine juhtkonnale ei ole piisav asjakohane tõendusmaterjal varude väärtuse kohta § Kasutuses mitteolevad varudes § Bilansipäevajärgsete müükide kontroll: et NRV poleks bil. väärtusest madalam www. ajn. ee 11
§ Immateriaalne põhivara § Tulu prognoos ei ole tegelike tulemustega kooskõlas, kaetav väärtus testimata § Materiaalne põhivara § Amordinormide määramine § Kaetava väärtuse testi vajalikkus www. ajn. ee 12
§ Kinnisvarainvesteeringud § Õiglase väärtuse meetodi rakendamisel peab kinnisvarainvesteering kajastuma finantsaruandes õiglases väärtuses § Kui ekspert on hinnanud KVI, tuleb audiitoril KVI hindamisega seotud hinnangute ja eelduste osas seisukoht võtta § Standard eeldab järelduste tegemist eksperdi usaldusväärsuse kohta § Kui kinnisvarainvesteeringut on hinnanud juhatus: kompetentsi tase, hinnangute ja eelduste asjakohasus ning õige järgimine, meetodi õigsus, aritmeetika õigsus, arvutuskäigu läbipaistvus, tulemuse võimaliku manipuleerimise motiiv § Toetuste ja sihtfinantseerimiste kajastamine § Kajastamine vastavalt lepingule ja RTJ-le § Majandustulemuste manipuleerimine toetuste saamiseks (PETTUS) www. ajn. ee 13
§ Sularaha § Hoolsusmeetmete kohandamise kohustuse selgitamine § Inventuuriakti piisavuse hindamine raha olemasolu väite katmiseks § Sularahamüük tehinguklassina § Laenukovenandid § Eeldame kovenantide selgitamist ja nende täitmise kontrollimise dokumenteerimist www. ajn. ee 14
Spetsiifilised protseduurid Sageli ei ole selge, kas vastus on saadud juhatuse liikmelt või on audiitor enda nägemust dokumenteerinud – dokumenteerida isikud, kellega infot vahetati ning kuupäevad, millal infot vahetati. § Päevaraamatukannete testimine § rakendada kutsealast otsustust § hinnata, milliste päevaraamatukannetega on võimalik pettust läbi viia, dokumenteerida teostatu § üldiste substantiivsete protseduuride teostamine standardi nõuet ei täida www. ajn. ee 15
§ Seadused ja regulatsioonid § Vaidlus, hagi, maksuameti uurimine: sageli kaasneb seaduste ja regulatsioonide rikkumine § Komplitseeritud olukorras tasub küsida juriidilist nõu (juhtkond eitab eksimusi) § Juristi kirja ei saa käsitleda kui lõplikku tõendusmaterjali, ehk siis lisanduma peaks audiitori kutsealane otsustus mõju kohta finantsaruannetele ja audiitori aruandele § Kohtumenetlused ja hagid § Juristi kiri vajalik finantsaruannet mõjutavate teemade puhul § Aastaaruande lisades kajastamine: info õigsus ja objektiivsus www. ajn. ee 16
§ Varude inventuurid § Osalemine inventuuris kui varud on olulised – standard kehtestab reeglid § Piisava asjakohase tõendusmaterjali kogumine varude olemasolu ja seisukorra kohta ka siis kui inventeerimine on füüsiliselt keeruline § Seotud osapooled § Järelepärimise tegemine juhtkonnale seotud osapoolte tehingute kohta ei ole piisav, tuleb selgitada välja ka kõik juhatuse liikmetega seotud firmad kasutades avalikke andmebaase § Välisomanike firmade selgitamine § Hinnata seotud osapoolte tehingutega seotud maksuriskide mõju aruandele www. ajn. ee 17
§ Tegevuse jätkuvus § Piisav tegevuse jätkuvust ohustavate tegurite teadvustamine: ebastabiilsele finantsseisundile viitavate indikatsioonide käsitlemine ja dokumenteerimine § Bilansipäevajärgse finantskäitumise kontroll, lepingutega kaetus, prognoosid § Finantsabi võimalused omanikult § Aastaaruande kontroll § Finantsaruande andmete ja arvestusandmete kontrollimine võiks olla paremini tuvastatav § Õigete kirjete kasutamine ja järjepidevus § Kontrollküsimustik veab alt www. ajn. ee 18
Kontserni audit § Kuidas on plaanis hankida piisav asjakohane tõendusmaterjal, kui olulist osa grupist kontrollib teine audiitor, on auditeerimata komponente või asuvad need välismaal? § Bilansijärgsete sündmuste info vajalik kogu grupi kohta § Tütarde audiitorite töö kvaliteeti tuleks samuti hinnata. Kahtluse korral olulisemate kirjetega ise tegeleda § Vastavalt ISA 600 -le tuleb ka sidusettevõtteid käsitleda komponentidena § Grupiülese seotud osapoolte nimekirja hankimine ja komponendiaudiitori seotud osapooltest informeerimine § Korrigeeritud konsolideerimata omakapitali ja konsolideeritud omakapitali vaheline oluline erinevus dokumenteerida (RPS § 20 lg 3) www. ajn. ee 19
§ Suhtlemine eelmise audiitoriga § Oluline rikkumine, kui eelmise audiitoriga ei ole suheldud § Kui varasema audiitori seisukohtade ja märkusega pole nõus, siis kutsealane otsustus dokumenteerida § Esitiskiri § Esitiskirja ja audiitori aruande vahele jäävat perioodi minimeerida § Esitiskirjale kõigilt juhatuse liikmetelt allkirjad võtta § Kommunikeerida väärkajastamised, mis on suuremad kui tühine viga § Käsitsi allkirjastatud esitiskirjal kuupäeva olemasolu ja õigsust kontrollida www. ajn. ee 20
Aruande modifitseerimine § Juhinduda standardi nõuetest § Saavutada kindlus, et väärkajastamine esines või info polnud kättesaadav § Kas väärkajastamine või ulatuse piirang võib olla oluline ja läbiv ning tulemuseks vastupidine või arvamuse avaldamisest loobuv audiitori aruanne § Auditi töövõtus järjestikustel aastatel modifikatsioon, et inventuuris pole käidud viitab ebapiisavale suhtlemisele juhtkonnaga audiitori kohustuste osas § Viide varasematele modifikatsioonidele aruandes ja aruandeperioodi mõju eristamine § Tõendusmaterjali kogumise suutmatuse põhjused vaja samuti esitada § Märkus peab olema arusaadav ja korrektne www. ajn. ee 21
§ SUHTLUS JUHTKONNA JA VALITSEJATEGA § Dokumenteerida, kellega audiitor suhtleb, keda käsitleb valitsejana § Standard näeb ette vastavad teemad ja olukorrad, mille osas suhtlus peab toimuma § Audiitori aruandes tekst, et infot juhtkonnaga teatud teemadel on vahetatud § VÄÄRKAJASTAMISED § Analüüsimine, kas tuvastatud väärkajastamine viitab sisekontrolli puudustele § Väärkajastamine tulenevalt info avalikustamata jätmisest – tuleb samuti väärkajastamise olulisust hinnata § Vigade tuvastamise piiri ületavad väärkajastamised akumuleerida www. ajn. ee 22
Ülevaatuse töövõtud § Eesmärk teostada järelepärimised ja analüütilised protseduurid, standardis loetletud järelepärimiste teemad peaksid dokumentatsioonis vastuse saama § Kas lepingu- ja esitiskirja põhjad nõuetekohaselt uuendatud? („piiratud „kindlustunde asemel on endiselt kasutatud „mõõdukat“ kindlustunnet) § Ülevaatuse puhul pole inventuuris käimine kohustuslik. Võib tingida järelduse, et väljastatud on vale aruande tüüp. www. ajn. ee 23
Plaanid uute KVK-de osas § 38 audiitorettevõtjat valimis § Graafik september 2018 -mai 2019 § Nädalane ette teatamine töövõttude osas § Kolmandik töövõttudest ette teatamata töövõtud § Metoodika ei ole muutunud § Enamasti kolm töövõttu üksikpraktiseerijal § Protseduuridest ja tähtaegadest teavitame KVK käigus www. ajn. ee 24
Kokkuvõte arhiveerimiste kontrollist Ulvi Sloog, AJN kvaliteedikontrollispetsialist Käesolevas ettekandes on tegemist spetsialisti nägemusega. Otsused igas kvaliteedikontrollis teeb AJN.
Miks ja milleks § Kutsetegevuse standardites sätestatud arhiveerimise nõude järgimine § Aud. S § 137 lõiked 1 ja 2 ning Kvaliteedikontrolli kord § 10 § Erakorralise kvk alustamise võib AJN otsustada igal ajahetkel, kui on tekkinud vajadus hinnata osutatud audiitorteenuse vastavust kehtivatele nõuetele kas teatud konkreetses kitsas valdkonnas, töövõtu põhiselt või tavapärases kvaliteedikontrolli ulatuses § Läbiviimise periood 04. 06. – 28. 09. 2018 § Valim AEV-dest, kel piisav hulk lõpetatud töövõtte § Valim lõpetatud töövõttudest Kontrolliti: i. AEV sisemiste protseduurireeglite olemasolu ii. AEV sisemiste protseduurireeglite vastavus ISQC(EE)1 nõuetele iii. Kehtestatud reeglite täitmine valimisse sattunud töövõttude puhul www. ajn. ee
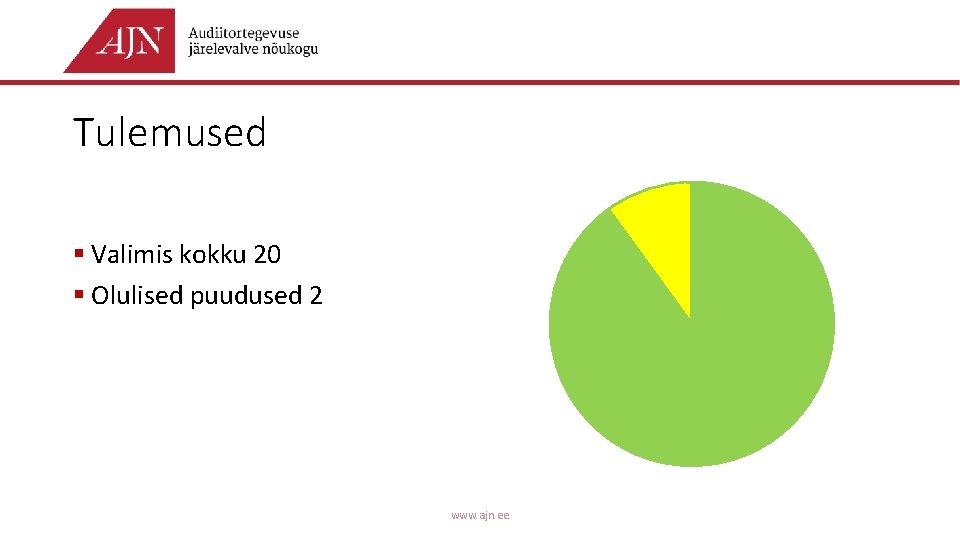
Tulemused § Valimis kokku 20 § Olulised puudused 2 www. ajn. ee
Kokkuvõte § NB! ISQC(EE)1 täiendatud - kehtib alates 1. 07. 2018 § Protseduurireeglid kõikidel kehtestatud § Protseduurireeglid valdavalt ISQC-ga kooskõlas. Reeglina auditi puhul arhiveerimine 60 päeva jooksul, kuid kehtestatud ka lühemaid tähtaegu § Ka teiste töövõttude arhiveerimiseks soovituslik 60 päeva reegel § Valdavalt arhiveerimise protseduur selge, usaldusväärselt dokumenteeritud www. ajn. ee