
KITR Bartkozs az ASTvel s az ELB Mirl
KITÉR Ő Barátkozás az AST-vel és az ELÁBÉ

Miről volt szó eddig? A mérlegkörben jelenik meg a gazdálkodó tevékenységéhez szükséges erőforrások megszerzésével és tartásával összefüggő események elszámolása Az üzemi kör a költségek elszámolására, nyilvántartására szolgál (Költség: a tevékenység érdekében felhasznált erőforrások pénzben kifejezett értéke) Az eredménykör eredményképződés folyamatát követi nyomon, kimutatja az időszak eredményére ható tényezőket
Miről volt szó eddig? Eredmény: bevételek és ráfordítások különbsége Bevétel: az időszaki tevékenység kibocsátásának, piacon (vevők által) elismert (realizált) ellenértéke Ráfordítás: az időszaki tevékenység kibocsátásának bekerülési értéke A költség és ráfordítás nem szinonim fogalmak, de van közöttük kapcsolat: a költség a teljesítmények létrehozásához (a termeléshez, működéshez), a ráfordítás a teljesítmények kibocsátásához (az értékesítéshez) kapcsolódik; a költségek a létrehozott teljesítmények bekerülési
A cél A tárgyévi (adózás előtti) eredmény, a tárgyévi bevételek és a tárgyévi bevételek elérése érdekében felmerülő költsége k, ráfordítások különbsége. Csak azokkal a költségekkel, ráfordításokkal csökkenthetjük a tárgyévi eredményünket, amelyekhez bevétel is kapcsolható!
Az alkalmazott eredménymegállapítási mód Összköltség (időszak (származtatott) ráfordítása = időszakban előállított összes (saját) teljesítmények költsége) Minden adott időszakban felmerült költség az időszakban ráfordítás lesz – csak akkor lenne egyenlő a realizált eredménnyel, ha minden időszakban előállított teljesítményt értékesítettünk volna (és Forgalmi költség (az időszak (származtatott) ráfordítása = az időszakban értékesített (saját) teljesítmények költsége) Nincs további teendő – eleve a realizált eredmény jelenik meg
Egy termelő vállalatnál lehetnek… olyan saját termelésű készletek, amelyeket idén állított elő, de csak a következő évben fog értékesíteni. Mi ezzel a baj? olyan saját termelésű készletek, amelyeket a korábbi években termelt, állított elő, de idén fog értékesíteni. Mi ezzel a baj? Nincs összhang az előbb megfogalmazott követelménnyel!
Megoldás: Saját Termelésű Készletek Állomány. Változása
Nézzünk egy példát A tárgyévben 1000 db bizgentyűt állítunk elő. Az előállítással kapcsolatban 1 000 Ft költség merül fel. Részletezve: Anyagfelhasználás: 500 000 Bér: 300 000 Bérjárulék: 100 000 Értékcsökkenés: 100 000 Az 1000 db bizgentyű elkészült, raktárra vesszük (egy bizgentyű előállítási önköltsége 1 000 Ft -> 1 000 Ft/1 000 db))
Az év során 600 db bizgentyűt értékesítünk, az eladási ár 2000 Ft/db (az áfától most eltekintünk) Mennyi lesz a tárgyévi (realizált) eredmény? Bevétel: 600*2000= 1. 200. 000 Ft -Ráfordítás: 600*1000=600. 000 Ft (csak olyan költség lehet ráfordítás, amihez bevétel is kapcsolódik!) =600. 000 Ft
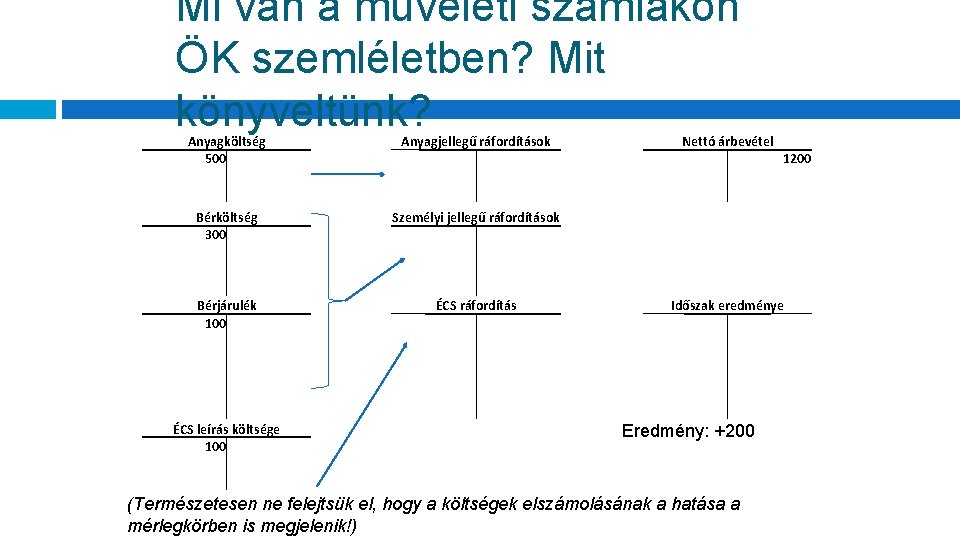
Mi van a műveleti számlákon ÖK szemléletben? Mit könyveltünk? Anyagköltség 500 Bérköltség 300 Bérjárulék 100 ÉCS leírás költsége 100 Anyagjellegű ráfordítások 500 Személyi jellegű ráfordítások 300 100 400 ÉCS ráfordítás 100 Nettó árbevétel 1200 Időszak eredménye 500 1200 400 100 Eredmény: +200 (Természetesen ne felejtsük el, hogy a költségek elszámolásának a hatása a mérlegkörben is megjelenik!)
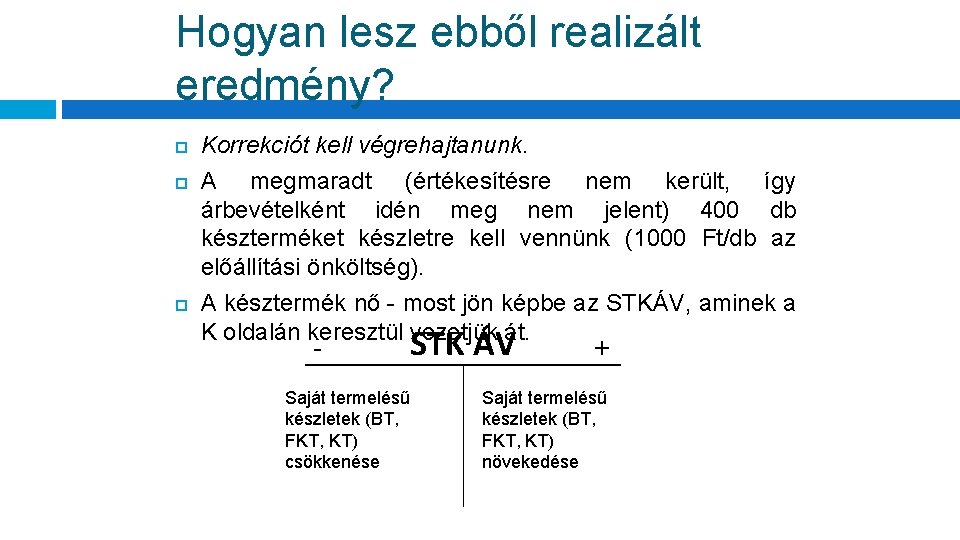
Hogyan lesz ebből realizált eredmény? Korrekciót kell végrehajtanunk. A megmaradt (értékesítésre nem került, így árbevételként idén meg nem jelent) 400 db készterméket készletre kell vennünk (1000 Ft/db az előállítási önköltség). A késztermék nő - most jön képbe az STKÁV, aminek a K oldalán keresztül vezetjük át. - STK ÁV Saját termelésű készletek (BT, FKT, KT) csökkenése + Saját termelésű készletek (BT, FKT, KT) növekedése
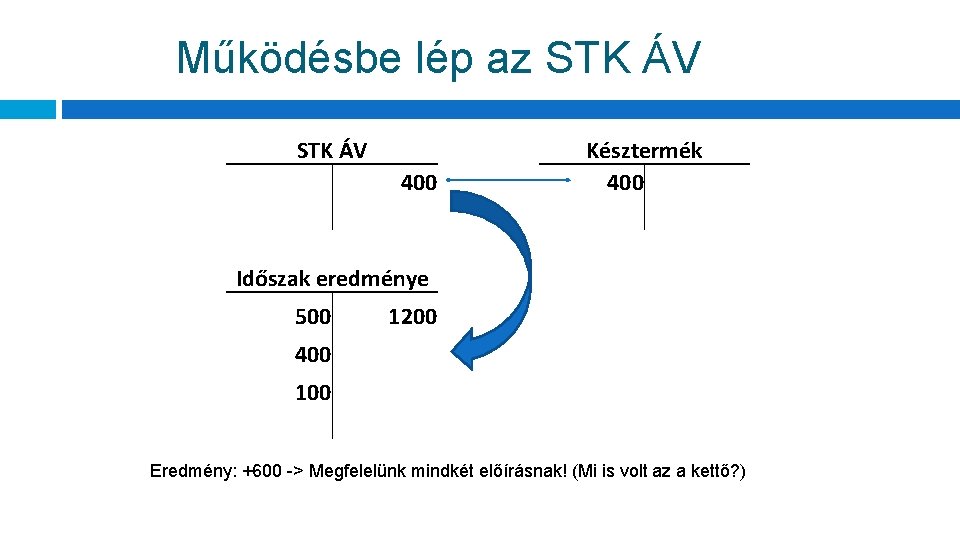
Működésbe lép az STK ÁV 400 Időszak eredménye 500 1200 400 100 Késztermék 400 Eredmény: +600 -> Megfelelünk mindkét előírásnak! (Mi is volt az a kettő? )
Az STK ÁV negatív értéket is felvehet! Hogyan? Nézzük meg a következő évet! TFH: teljesen leáll a termeléssel - eladja a tavalyról megmaradt 400 db bizgentyűt. Az eladási ár 2000 Ft/db. Mennyi lesz a realizált eredmény? Bevétel: 400*2000=800. 000 Ft -Ráfordítás: 400*1000=400. 000 Ft =+400. 000 Ft
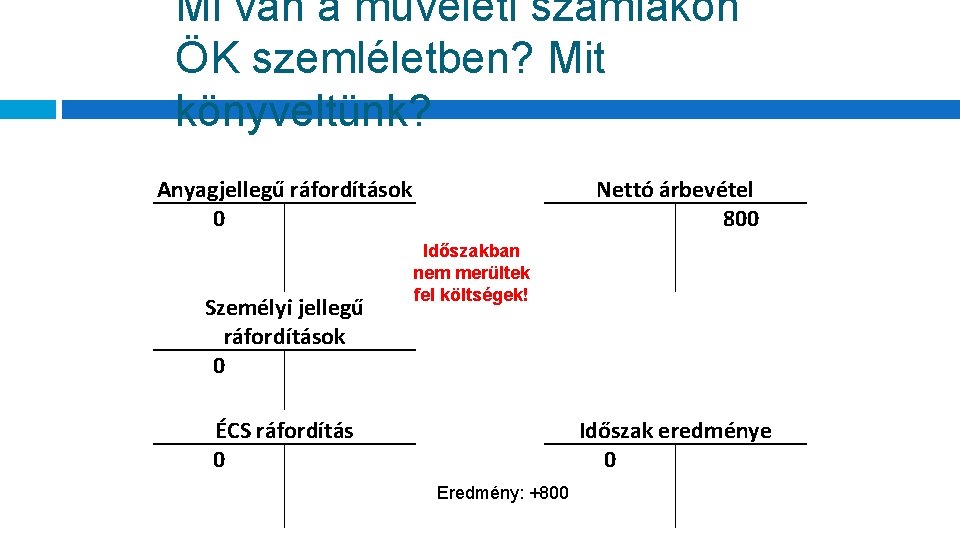
Mi van a műveleti számlákon ÖK szemléletben? Mit könyveltünk? Anyagjellegű ráfordítások Nettó árbevétel 0 800 Időszakban nem merültek 800 fel költségek! Személyi jellegű ráfordítások 0 ÉCS ráfordítás Időszak eredménye 0 0 800 Eredmény: +800
Mi a baj? Nem felelünk meg annak az alapelvnek, hogy a tárgyévi eredmény a tárgyévi bevételek, és a tárgyévi bevételek elérése érdekében felmerülő költségek különbsége Ehhez ismét egy korrekciót kell végrehajtanunk.
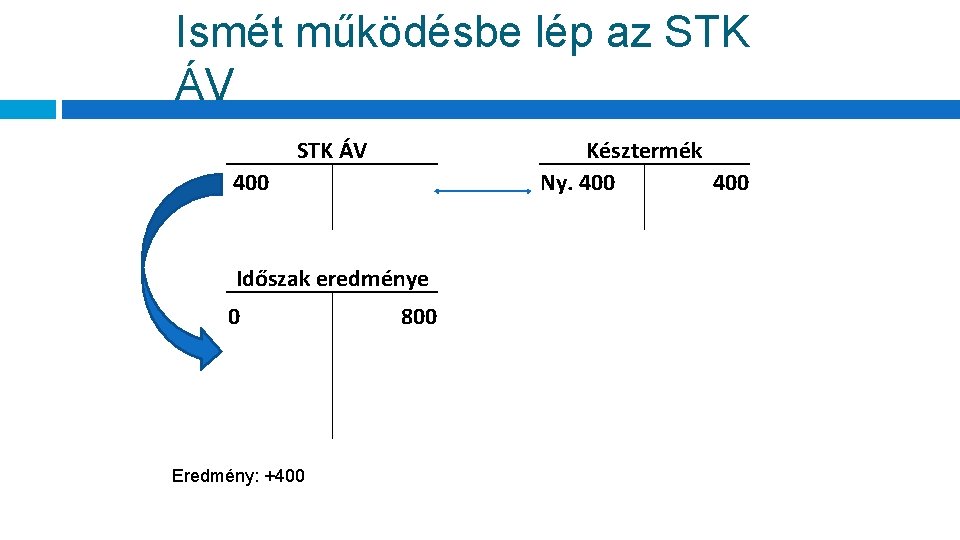
Ismét működésbe lép az STK ÁV Késztermék Ny. 400 400 Időszak eredménye 0 800 400 Eredmény: +400
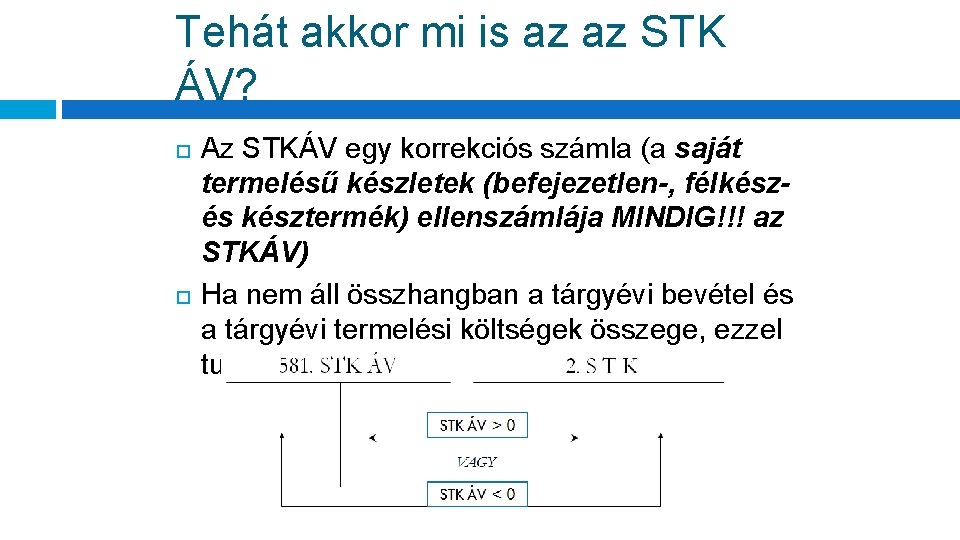
Tehát akkor mi is az az STK ÁV? Az STKÁV egy korrekciós számla (a saját termelésű készletek (befejezetlen-, félkész- és késztermék) ellenszámlája MINDIG!!! az STKÁV) Ha nem áll összhangban a tárgyévi bevétel és a tárgyévi termelési költségek összege, ezzel tudunk korrigálni.
Saját célra előállított eszközök olyan költséget is az eredményre terheltünk, amellyel szemben az időszakban nem keletkezett árbevétel, sőt a jövőben sem fog közvetlenül árbevételt okozni, mivel az előállított eszközt a termelés (működés) során fogjuk majd használni → ki kell mutatni a mérlegben Ilyen eset (például) a saját
Megoldás: Saját Előállítású Eszközök Aktivált Értéke
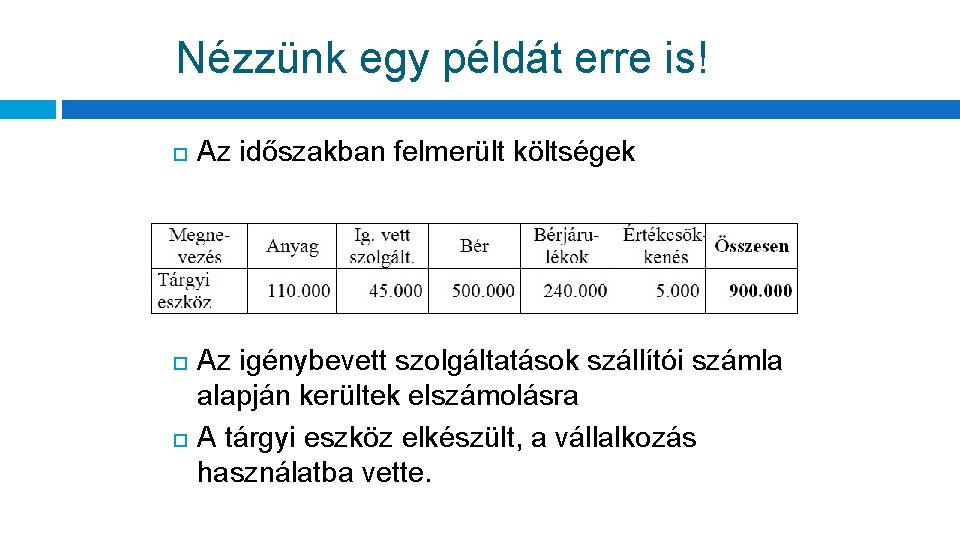
Nézzünk egy példát erre is! Az időszakban felmerült költségek Az igénybevett szolgáltatások szállítói számla alapján kerültek elszámolásra A tárgyi eszköz elkészült, a vállalkozás használatba vette.
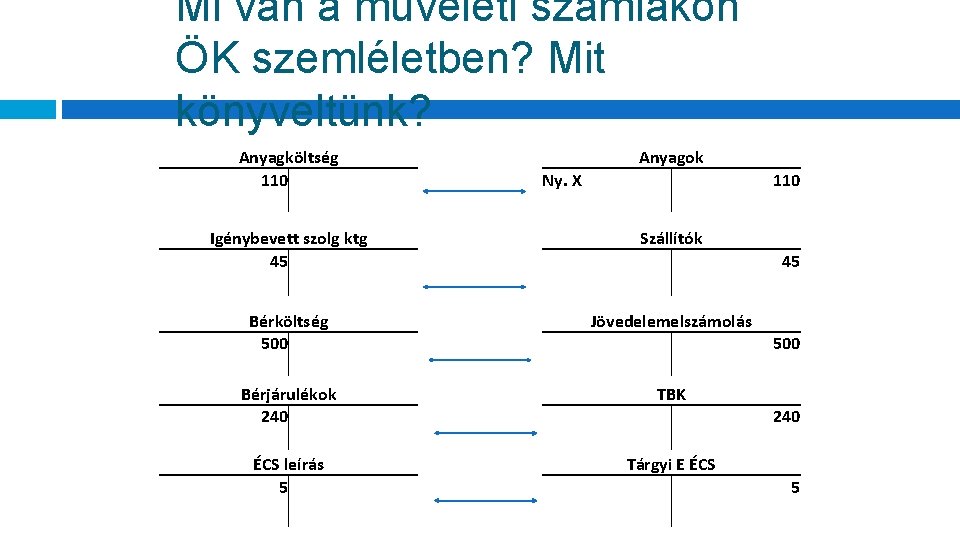
Mi van a műveleti számlákon ÖK szemléletben? Mit könyveltünk? Anyagköltség 110 Igénybevett szolg ktg 45 Bérköltség 500 Bérjárulékok 240 ÉCS leírás 5 Anyagok Ny. X 110 Szállítók 45 Jövedelemelszámolás 500 TBK 240 Tárgyi E ÉCS 5
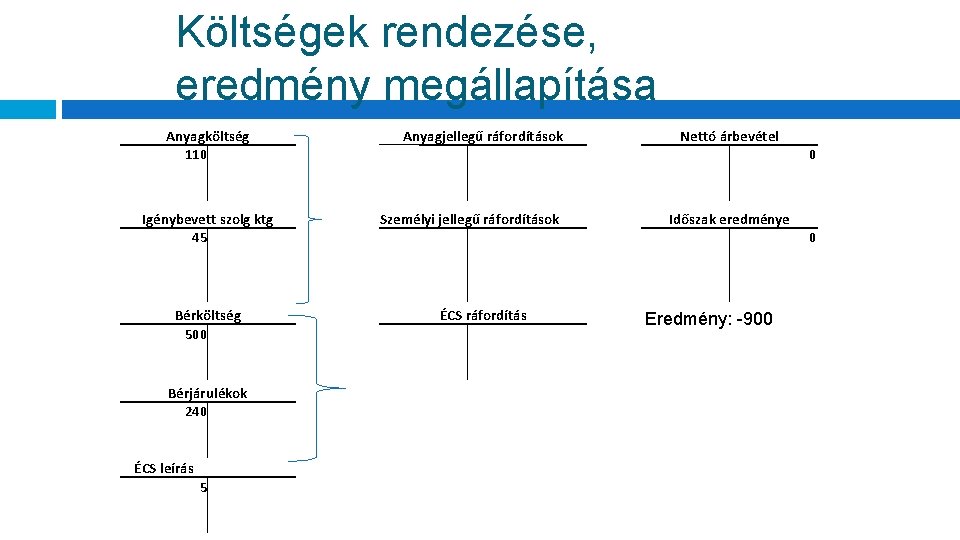
Költségek rendezése, eredmény megállapítása Anyagköltség 110 Anyagjellegű ráfordítások 110 Igénybevett szolg ktg 45 Bérköltség 500 Bérjárulékok 240 ÉCS leírás 5 5 110 45 Nettó árbevétel 155 Személyi jellegű ráfordítások 500 240 740 ÉCS ráfordítás 5 5 0 Időszak eredménye 155 740 5 Eredmény: -900 0
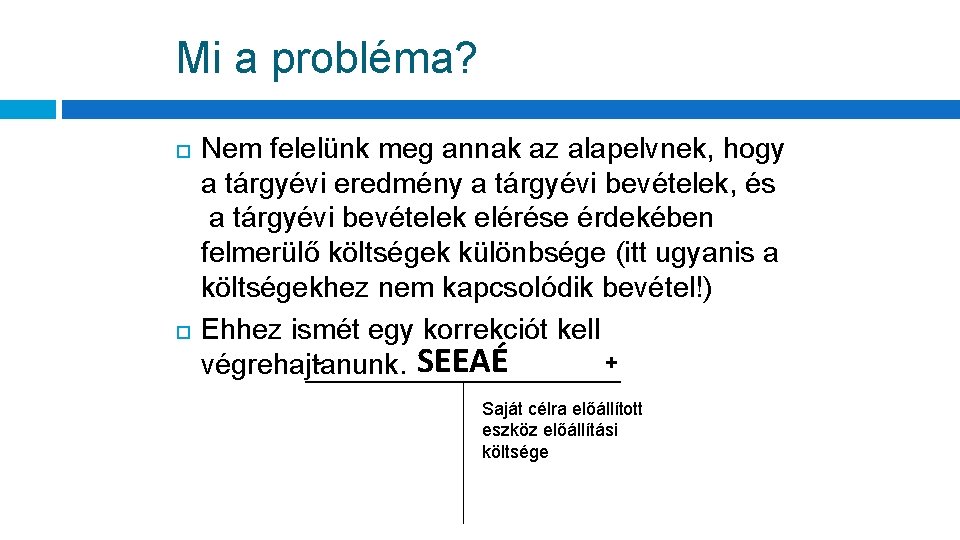
Mi a probléma? Nem felelünk meg annak az alapelvnek, hogy a tárgyévi eredmény a tárgyévi bevételek, és a tárgyévi bevételek elérése érdekében felmerülő költségek különbsége (itt ugyanis a költségekhez nem kapcsolódik bevétel!) Ehhez ismét egy korrekciót kell + SEEAÉ végrehajtanunk. Saját célra előállított eszköz előállítási költsége
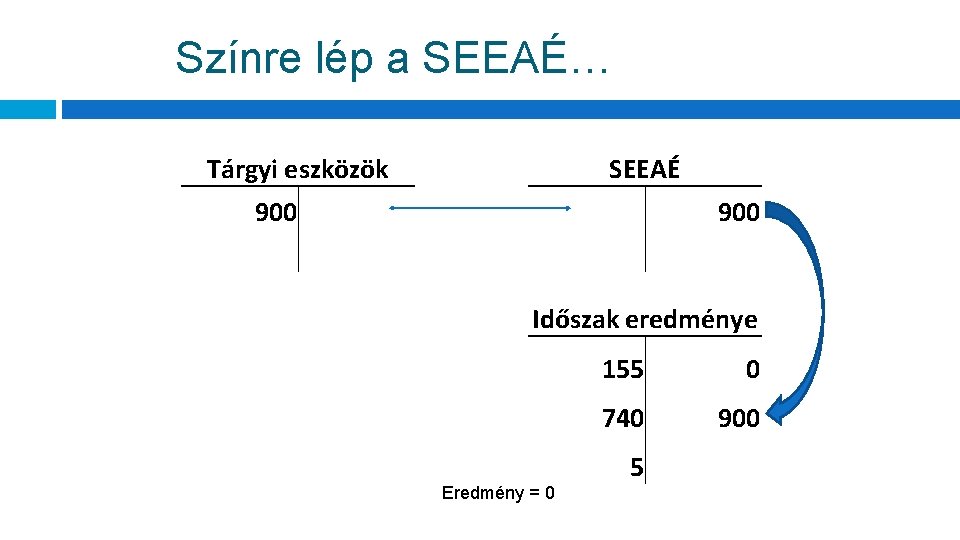
Színre lép a SEEAÉ… Tárgyi eszközök 900 SEEAÉ 900 Időszak eredménye 155 0 740 900 5 Eredmény = 0
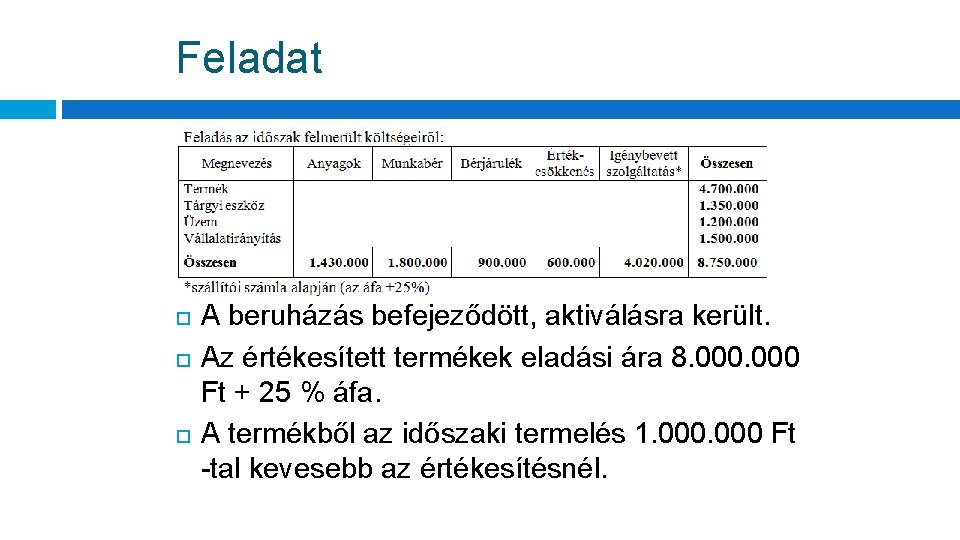
Feladat A beruházás befejeződött, aktiválásra került. Az értékesített termékek eladási ára 8. 000 Ft + 25 % áfa. A termékből az időszaki termelés 1. 000 Ft -tal kevesebb az értékesítésnél.
AKTIVÁLT SAJÁT TELJESÍTMÉNYEK eredménymódosító tételek, amelyek segítségével az időszak összes (termelési) költségéhez hozzárendelhetjük az annak megfelelő hozamot (teljesítményt). (Semleges hozamok, mivel ezek értékét csak az előállítási költség szintjén szabad kimutatni) Összetevői: Saját termelésű készletek állományváltozása (STK ÁV) hozamnövelő, amely az időszakban előállításra került, de nem került kibocsátásra, illetve hozamcsökkentő, amely az időszakban került értékesítésre, de nem az időszakban került előállításra Saját előállítású eszközök aktivált értéke (SEEAÉ) hozamnövelő, amely az időszakban került előállításra, de az időszakban nem került (nem kerülhetett) értékesítésre (mert saját eszközként használjuk)
Összköltség szemléletű eredmény szerinti elszámolás Összköltség szemlélet esetében nem kell elkülöníteni az előállított és értékesített termékek értékét, elegendő csak az állományváltozás elszámolása az időszaki záró és nyitó állomány ismeretében Vegyük észre, hogy Az értékesítés (származtatott) ráfordítása egyenlő a termelés összes költségével A könyvelés során el kell számolni Az előállítás költségeit (folyamatosan) Az állományváltozást egy összegben (az időszak végén) A SEEAÉ-t az eszköz elkészültekor (időszak közben is) A termelés költségeinek átvezetését
Forgalmi szemléletű eredmény szerinti elszámolás Forgalmi szemlélet esetében el kell különíteni az előállított és értékesített termékek értékét Vegyük észre, hogy az állományváltozást az okozza, hogy a termelés és az értékesítés (volumene) eltér egymástól Tehát az állományváltozás számítható Állományi adatokból (Z-NY) Forgalmi adatokból (termelés – értékesítés) A könyvelés során el kell számolni Az előállítás költségeit folyamatosan Az elkészült termékek értékét folyamatosan az STK ÁV számlán Az értékesített termékek értékét folyamatosan az STK ÁV számlán és az értékesítés közvetlen költsége számlán is Az értékesítés közvetett költségét, időszak végén
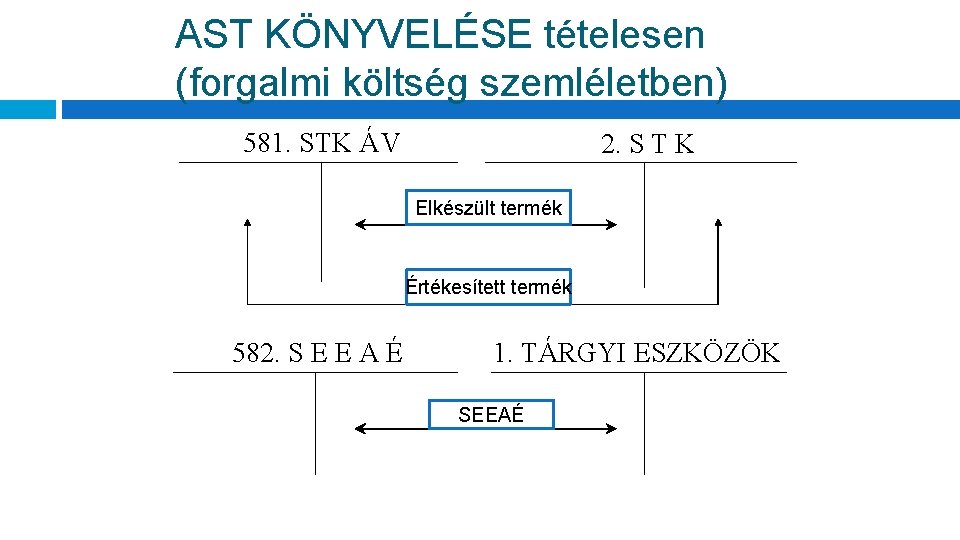
AST KÖNYVELÉSE tételesen (forgalmi költség szemléletben) 581. STK ÁV 2. S T K Elkészült termék Értékesített termék 582. S E E A É 1. TÁRGYI ESZKÖZÖK SEEAÉ
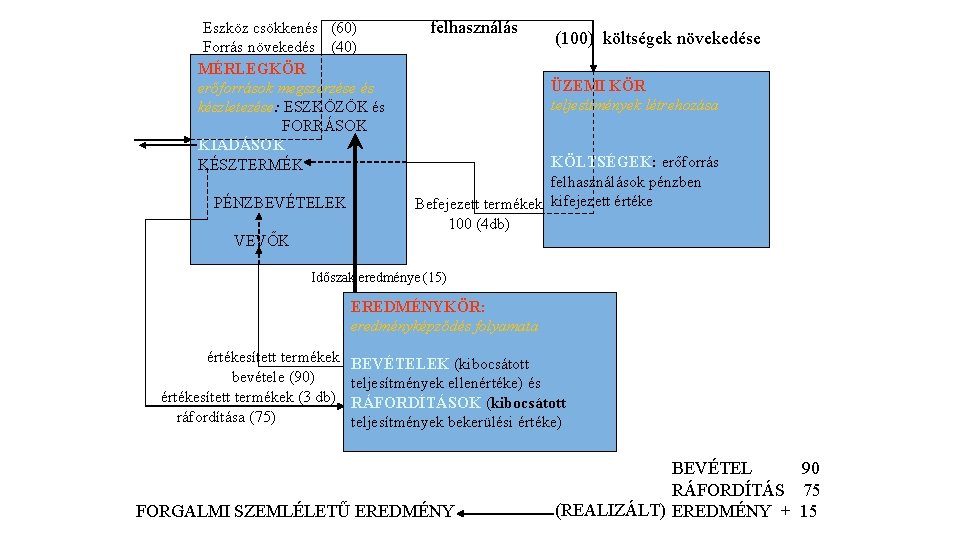
Eszköz csökkenés (60) Forrás növekedés (40) MÉRLEGKÖR erőforrások megszerzése és készletezése: ESZKÖZÖK és FORRÁSOK KIADÁSOK KÉSZTERMÉK PÉNZBEVÉTELEK felhasználás (100) költségek növekedése ÜZEMI KÖR teljesítmények létrehozása KÖLTSÉGEK: erőforrás felhasználások pénzben Befejezett termékek kifejezett értéke 100 (4 db) VEVŐK Időszak eredménye (15) EREDMÉNYKÖR: eredményképződés folyamata értékesített termékek bevétele (90) értékesített termékek (3 db) ráfordítása (75) BEVÉTELEK (kibocsátott teljesítmények ellenértéke) és RÁFORDÍTÁSOK (kibocsátott teljesítmények bekerülési értéke) FORGALMI SZEMLÉLETŰ EREDMÉNY BEVÉTEL 90 RÁFORDÍTÁS 75 (REALIZÁLT) EREDMÉNY + 15
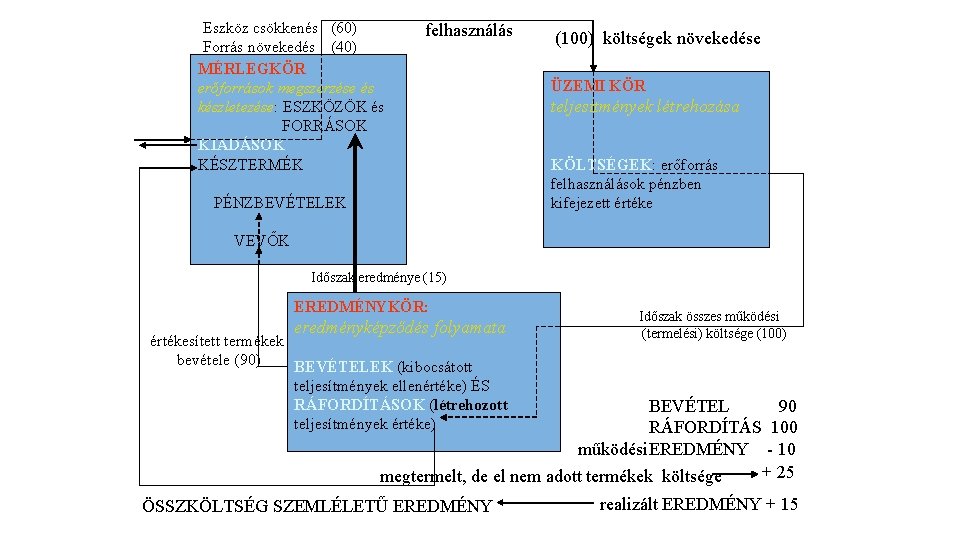
Eszköz csökkenés (60) Forrás növekedés (40) MÉRLEGKÖR erőforrások megszerzése és készletezése: ESZKÖZÖK és FORRÁSOK KIADÁSOK KÉSZTERMÉK felhasználás PÉNZBEVÉTELEK (100) költségek növekedése ÜZEMI KÖR teljesítmények létrehozása KÖLTSÉGEK: erőforrás felhasználások pénzben kifejezett értéke VEVŐK Időszak eredménye (15) EREDMÉNYKÖR: eredményképződés folyamata értékesített termékek bevétele (90) BEVÉTELEK (kibocsátott teljesítmények ellenértéke) ÉS RÁFORDÍTÁSOK (létrehozott teljesítmények értéke) Időszak összes működési (termelési) költsége (100) BEVÉTEL 90 RÁFORDÍTÁS 100 működési EREDMÉNY - 10 + 25 megtermelt, de el nem adott termékek költsége ÖSSZKÖLTSÉG SZEMLÉLETŰ EREDMÉNY realizált EREDMÉNY + 15
Ami még kimaradt…
Egy rövid kitérő: Eredeti (értékesítési) ráfordítások Vásárolt készlet értékesítése esetén Csak mérleg és eredménykör közötti kapcsolatot eredményez Áruértékesítés ellenértéke is árbevétel Áruértékesítés ráfordítása: ELadott Áruk Beszerzési Értéke Elszámolása az eredmény megállapítás módjától függően: (lásd következő dia)

ELÁBÉ KÖNYVELÉSE 26. ÁRUK 81. Anyagjellegű ráfordítások ÖSSZKÖLTSÉG SZEMLÉLET Ügyeljünk a tartalmára! BESZERZÉS 81 -84. Értékesítés klen ktge FORGALMI KÖLTSÉG SZEMLÉLET Kitérő vége
Példa Az időszakban eladott áruk eladási ára 10. 000 Ft + 25 % áfa, bekerülési értéke 5. 000 Ft.
Tehát valóban! Minden költség előbb-utóbb ráfordításként jelenik meg De nem minden ráfordítás keletkezett költségből! https: //www. youtube. com/watch? v=Rt. Gzxi. FTS A 4
SZEGEDI TUDOMÁNYEGYETEM GAZDASÁGTUDOMÁNYI KAR KÖZGAZDÁSZ KÉPZÉS TÁVOKTATÁSI TAGOZAT LECKESOROZAT COPYRIGHT © SZTE GTK 2017/2018 A LECKE TARTALMA, ILLETVE ALKOTÓ ELEMEI ELŐZETES, ÍRÁSBELI ENGEDÉLY MELLETT HASZNÁLHATÓK FEL. JELEN TANANYAG A SZEGEDI TUDOMÁNYEGYETEMEN KÉSZÜLT AZ EURÓPAI UNIÓ TÁMOGATÁSÁVAL. PROJEKT AZONOSÍTÓ: EFOP-3. 4. 3 -16 -2016 -00014
- Slides: 37