
KEWAJIBAN LANCAR DAN PENGGAJIAN KEWAJIBAN LANCAR GAJI DAN
KEWAJIBAN LANCAR DAN PENGGAJIAN • KEWAJIBAN LANCAR • GAJI DAN PAJAK PENGHASILAN • SISTEM AKUNTANSI PENGGAJIAN DAN PAJAK PENGHASILAN • PENGENDALIAN INTERNAL UNTUK SISTEM PENGGAJIAN • KEWAJIBAN KONTINJENSI
KEWAJIBAN LANCAR • PERUSAHAAN DALAM PEMENUHAN DANANYA SERINGKALI MEMERLUKAN PASOKAN DARI PIHAK KE TIGA. • SALAH SATUNYA ADALAH DALAM BENTUK PINJAMAN BAIK JANGKA PENDEK MAUPUN JANGKA PANJANG • PENGGUNAAN KREDIT JANGKA PENDEK DIMAKSUDKAN UNTUK MEMUDAHKAN PEMBELIAN BARANG DAN PENGENDALIAN PEMBAYARAN BARANG DAN JASA
MACAM KEWAJIBAN LANCAR • HUTANG USAHA HUTANG YANG TERJADI AKIBAT TERJADINYA TRANSAKSI PERDAGANGAN DAN YANG DIGUNAKAN DALAM OPERASI PERUSAHAAN • BAGIAN DARI HUTANG JANGKA PANJANG YANG JATUH TEMPO • WESEL BAYAR JANGKA PENDEK, YANG BISA BERASAL DARI TRANSAKSI PERDAGANGAN MAUPUN DARI PERUBAHAN HUTANG DAGANG MENJADI HUTANG JANGKA PENDEK
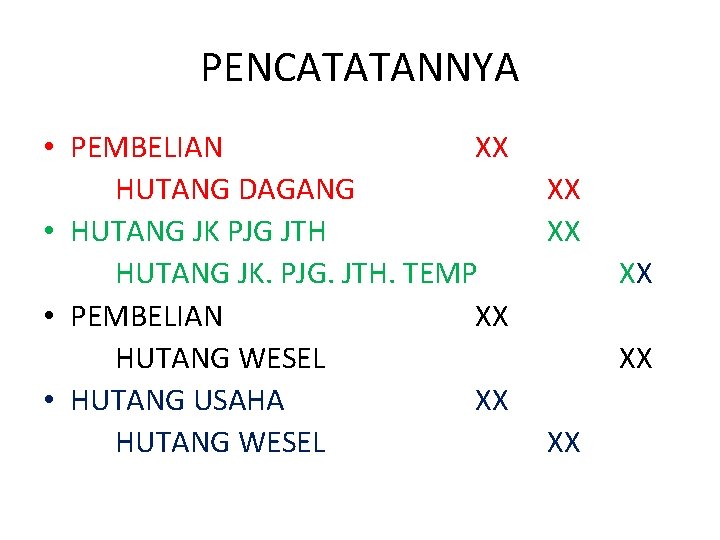
PENCATATANNYA • PEMBELIAN XX HUTANG DAGANG • HUTANG JK PJG JTH HUTANG JK. PJG. JTH. TEMP • PEMBELIAN XX HUTANG WESEL • HUTANG USAHA XX HUTANG WESEL XX XX XX

CONTOH KASUS • DIBELI BARANG DAGANGAN 1 JT DENGAN SYARAT 2/10 n/30 • PT. ABC MENERBITKAN WESEL BAYAR 10. 000 UNTUK JANGKA WAKTU 90 HARI, DENGAN BUNGA 12% TANGGAL 1 SEPT. 2010 UNTUK PT. BANGUN SEJAHTERA ATAS PEMBELIAN BARANG DAGANGAN. • TANGGAL 1 JULI 2010, PT. MAJU MENERBITKAN WESEL BAYAR 200 JT, JANGKA WAKTU 90 HARI, DISKONTO 15% UNTUK PT. ABADI, SEBAGAI KESEPEKATAN DALAM PEMBELIAN BARANG DAGANGAN.

JAWABANNYA • PEMBELIAN HTG. DAGANG • PEMBELIAN HUTANG WESEL 1 JT • PEMBELIAN BEBAN BUNGA HUTANG WESEL JT 192, 5 JT 7, 5 JT 10 JT 200
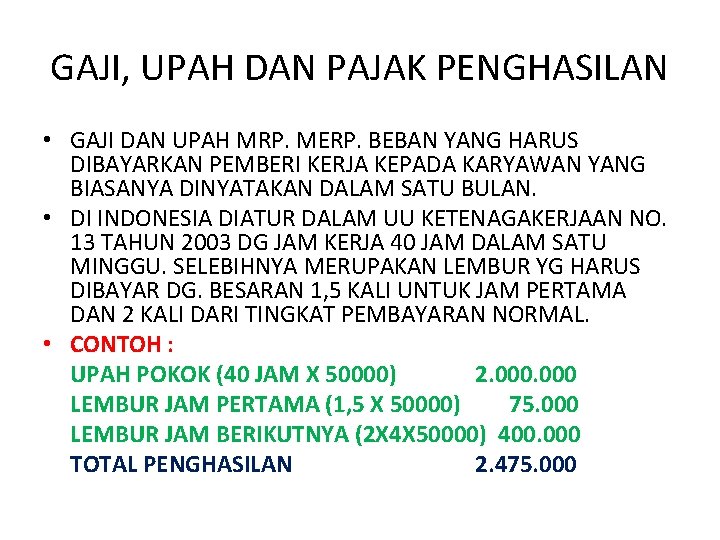
GAJI, UPAH DAN PAJAK PENGHASILAN • GAJI DAN UPAH MRP. MERP. BEBAN YANG HARUS DIBAYARKAN PEMBERI KERJA KEPADA KARYAWAN YANG BIASANYA DINYATAKAN DALAM SATU BULAN. • DI INDONESIA DIATUR DALAM UU KETENAGAKERJAAN NO. 13 TAHUN 2003 DG JAM KERJA 40 JAM DALAM SATU MINGGU. SELEBIHNYA MERUPAKAN LEMBUR YG HARUS DIBAYAR DG. BESARAN 1, 5 KALI UNTUK JAM PERTAMA DAN 2 KALI DARI TINGKAT PEMBAYARAN NORMAL. • CONTOH : UPAH POKOK (40 JAM X 50000) 2. 000 LEMBUR JAM PERTAMA (1, 5 X 50000) 75. 000 LEMBUR JAM BERIKUTNYA (2 X 4 X 50000) 400. 000 TOTAL PENGHASILAN 2. 475. 000
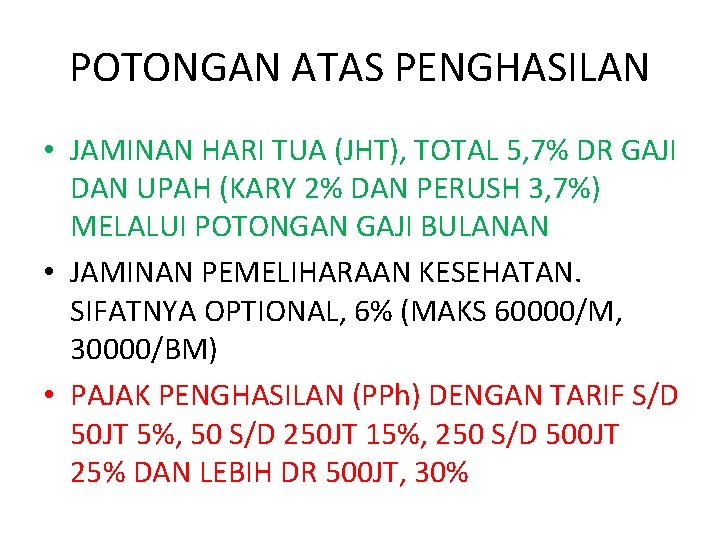
POTONGAN ATAS PENGHASILAN • JAMINAN HARI TUA (JHT), TOTAL 5, 7% DR GAJI DAN UPAH (KARY 2% DAN PERUSH 3, 7%) MELALUI POTONGAN GAJI BULANAN • JAMINAN PEMELIHARAAN KESEHATAN. SIFATNYA OPTIONAL, 6% (MAKS 60000/M, 30000/BM) • PAJAK PENGHASILAN (PPh) DENGAN TARIF S/D 50 JT 5%, 50 S/D 250 JT 15%, 250 S/D 500 JT 25% DAN LEBIH DR 500 JT, 30%
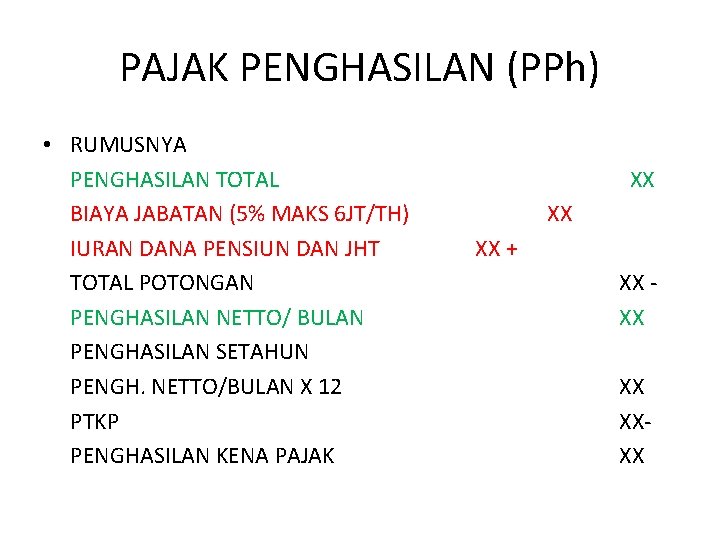
PAJAK PENGHASILAN (PPh) • RUMUSNYA PENGHASILAN TOTAL BIAYA JABATAN (5% MAKS 6 JT/TH) IURAN DANA PENSIUN DAN JHT TOTAL POTONGAN PENGHASILAN NETTO/ BULAN PENGHASILAN SETAHUN PENGH. NETTO/BULAN X 12 PTKP PENGHASILAN KENA PAJAK XX XX XX + XX XXXX
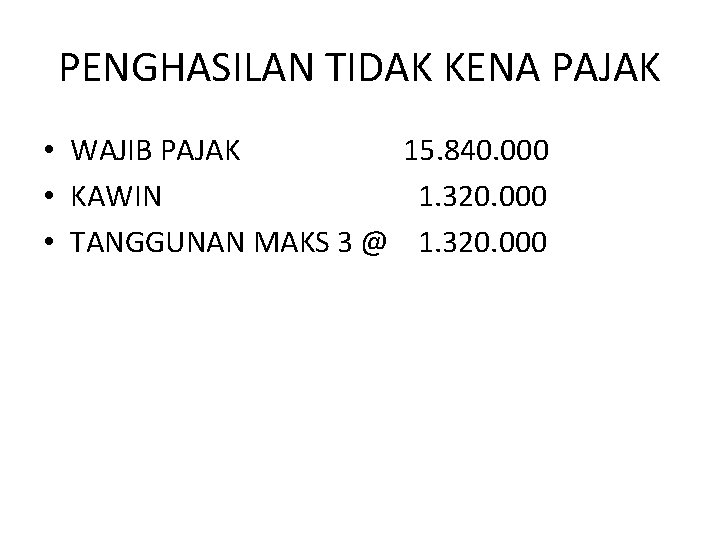
PENGHASILAN TIDAK KENA PAJAK • WAJIB PAJAK 15. 840. 000 • KAWIN 1. 320. 000 • TANGGUNAN MAKS 3 @ 1. 320. 000
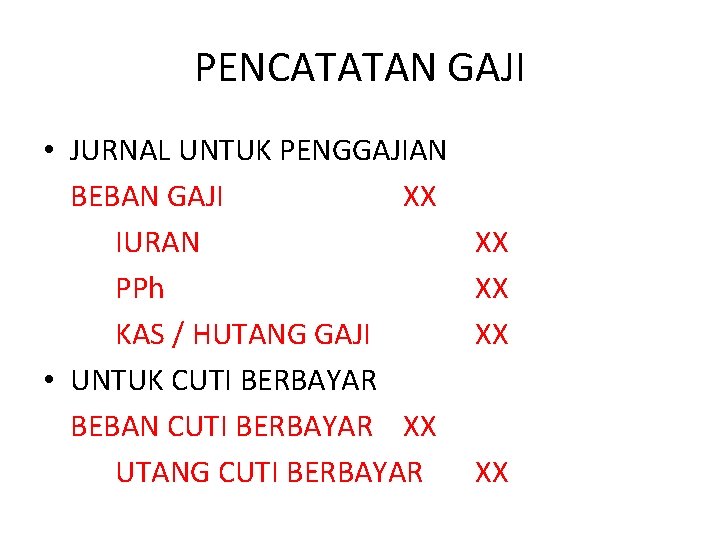
PENCATATAN GAJI • JURNAL UNTUK PENGGAJIAN BEBAN GAJI XX IURAN PPh KAS / HUTANG GAJI • UNTUK CUTI BERBAYAR BEBAN CUTI BERBAYAR XX UTANG CUTI BERBAYAR XX XX
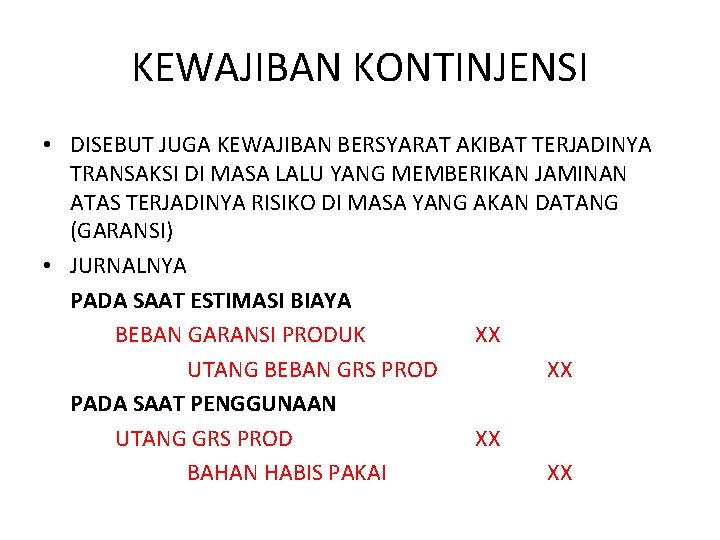
KEWAJIBAN KONTINJENSI • DISEBUT JUGA KEWAJIBAN BERSYARAT AKIBAT TERJADINYA TRANSAKSI DI MASA LALU YANG MEMBERIKAN JAMINAN ATAS TERJADINYA RISIKO DI MASA YANG AKAN DATANG (GARANSI) • JURNALNYA PADA SAAT ESTIMASI BIAYA BEBAN GARANSI PRODUK XX UTANG BEBAN GRS PROD XX PADA SAAT PENGGUNAAN UTANG GRS PROD XX BAHAN HABIS PAKAI XX

ANALISIS DAN INTERPRETASI KEUANGAN • LAPORAN TENTANG HUTANG LANCAR DAPAT DIJADIKAN SEBAGAI ALAT UNTUK MENGANALISIS KEMAMPUAN PERUSAHAAN DALAM MEMBAYAR HUTANG LANCAR TERSEBUT. INILAH YANG DISEBUT RATIO CEPAT ASSET CAIR --------------------KEWAJIBAN LANCAR ATAU BISA JUGA DIGUNAKAN UNTUK MEMBUAT ANALISIS KEMAMPUAN TSB DARI SELURUH ASSET LANCAR DIBANDING HUTANG LANCAR
- Slides: 13