
KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL ANGGARAN DIREKTORAT

KEMENTERIAN KEUANGAN REPUBLIK INDONESIA DIREKTORAT JENDERAL ANGGARAN DIREKTORAT PENERIMAAN NEGARA BUKAN PAJAK PENGELOLAAN PNBP 16 Maret 2015
OUTLINE DASAR HUKUM ASAS-ASAS PENGELOLAAN PNBP ISU-ISU AKTUAL PENGELOLAAN PNBP KEMENAG 2
BAHASAN I DASAR HUKUM
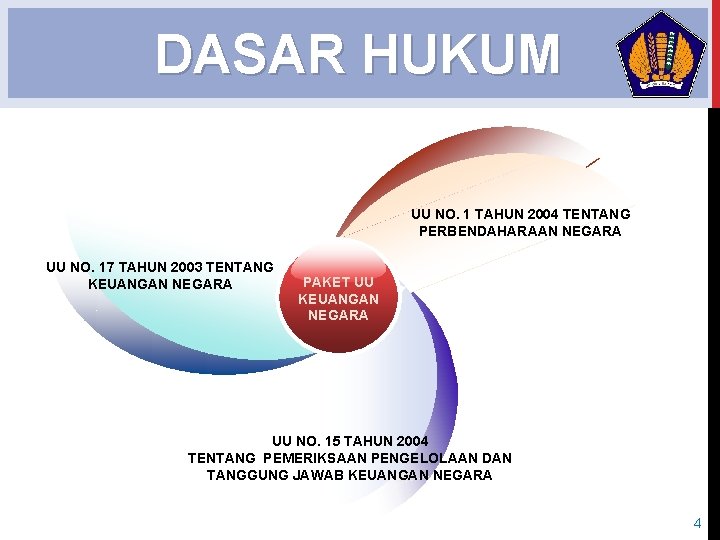
OUTLINE DASAR HUKUM UU NO. 1 TAHUN 2004 TENTANG PERBENDAHARAAN NEGARA UU NO. 17 TAHUN 2003 TENTANG KEUANGAN NEGARA PAKET UU KEUANGAN NEGARA UU NO. 15 TAHUN 2004 TENTANG PEMERIKSAAN PENGELOLAAN DAN TANGGUNG JAWAB KEUANGAN NEGARA 4
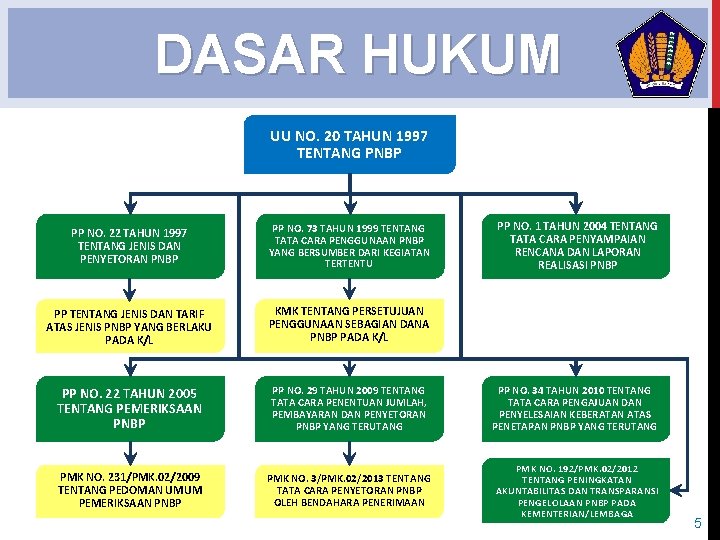
OUTLINE DASAR HUKUM UU NO. 20 TAHUN 1997 TENTANG PNBP PP NO. 1 TAHUN 2004 TENTANG TATA CARA PENYAMPAIAN RENCANA DAN LAPORAN REALISASI PNBP PP NO. 22 TAHUN 1997 TENTANG JENIS DAN PENYETORAN PNBP PP NO. 73 TAHUN 1999 TENTANG TATA CARA PENGGUNAAN PNBP YANG BERSUMBER DARI KEGIATAN TERTENTU PP TENTANG JENIS DAN TARIF ATAS JENIS PNBP YANG BERLAKU PADA K/L KMK TENTANG PERSETUJUAN PENGGUNAAN SEBAGIAN DANA PNBP PADA K/L PP NO. 22 TAHUN 2005 TENTANG PEMERIKSAAN PNBP PP NO. 29 TAHUN 2009 TENTANG TATA CARA PENENTUAN JUMLAH, PEMBAYARAN DAN PENYETORAN PNBP YANG TERUTANG PP NO. 34 TAHUN 2010 TENTANG TATA CARA PENGAJUAN DAN PENYELESAIAN KEBERATAN ATAS PENETAPAN PNBP YANG TERUTANG PMK NO. 231/PMK. 02/2009 TENTANG PEDOMAN UMUM PEMERIKSAAN PNBP PMK NO. 3/PMK. 02/2013 TENTANG TATA CARA PENYETORAN PNBP OLEH BENDAHARA PENERIMAAN PMK NO. 192/PMK. 02/2012 TENTANG PENINGKATAN AKUNTABILITAS DAN TRANSPARANSI PENGELOLAAN PNBP PADA KEMENTERIAN/LEMBAGA 5
BAHASAN II ASAS-ASAS PENGELOLAA N PNBP

ASAS-ASAS PENGELOLAAN PNBP DEFINISI PNBP adalah seluruh penerimaan Pemerintah Pusat yang tidak berasal dari penerimaan perpajakan KELOMPOK PNBP Ø Penerimaan yang bersumber dari pengelolaan dana Pemerintah; Ø Penerimaan dari pemanfaatan sumber daya alam; Ø Penerimaan dari hasil-hasil pengelolaan kekayaan negara yang dipisahkan; Ø Penerimaan dari kegiatan pelayanan yang dilaksanakan Pemerintah; Ø Penerimaan berdasarkan putusan pengadilan dan yang berasal dari pengenaan denda administrasi; Ø Penerimaan lainnya yang diatur dalam Undang-undang tersendiri. 7

ASAS-ASAS PENGELOLAAN PNBP JENIS PNBP DASAR HUKUM UU PP PMK/KMK PNBP Fungsional • UU No. 17 Tahun 2003 tentang Keuangan Negara • UU No. 20 Tahun 1997 tentang PNBP • 6 PP Turunan PNBP • PP Tentang Jenis dan Tarif Atas Jenis PNBP pada K/L KMK Tentang Persetujuan Penggunaan PNBP Badan Layanan Umum (BLU) UU No. 1 Tahun 2004 tentang Perbendaharaan Negara PP No. 23 Tahun 2005 & PP No. 74 Tahun 2012 tentang Pengelolaan Keuangan BLU • KMK Tentang Penetapan Satker BLU • PMK Tentang Tarif Layanan Satker BLU PNBP Pemanfaatan Barang Milik Negara (BMN) UU No. 1 Tahun 2004 tentang Perbendaharaan Negara PP No. 6 Tahun 2006 tentang Pengelolaan BMN/BMD Surat Persetujuan dan Penetapan Besaran Tarif Pemanfaatan BMN 8

ASAS-ASAS PENGELOLAAN PNBP KARAKTERISTIK PENGELOLAAN PNBP URAIAN PNBP FUNGSIONAL BLU PEMANFAATAN BMN Dasar Hukum Pemungutan (Jenis dan Tarif) UU atau PP Peraturan Menteri Keuangan, yang dapat didelegasikan kepada Pimpinan Kementerian /Lembaga atau Pimpinan Satker BLU Surat persetujuan Menteri Keuangan (didelegasikan pada Dirjen Kekayaan Negara, Kepala Kanwil DJKN, dan/atau Kepala KPKNL) Penerimaan Disetorkan ke Kas Negara Tidak disetorkan ke Kas Negara Disetorkan ke Kas Negara Penggunaan Digunakan sebagian sesuai KMK Persetujuan Penggunaan PNBP Digunakan langsung Tidak dapat digunakan Unit in Charge di Kemenkeu Ditjen Anggaran (Dit. PNBP) Ditjen Perbendaharaan (Dit. PPK BLU) Ditjen Kekayaan Negara 9
ASAS-ASAS PENGELOLAAN PNBP DASAR PEMUNGUTAN (TARIF) PNBP Ø Tarif PNBP ditetapkan dalam Undang-undang atau Peraturan Pemerintah Ø Tarif PNBP ditetapkan dengan memperhatikan dampak pengenaan terhadap masyarakat dan kegiatan usahanya, biaya penyelenggaraan dan aspek keadilan dalam pengenaan beban kepada masyarakat Ø Untuk satker yang telah ditetapkan menjadi satker BLU, jenis dan tarifnya ditetapkan dengan Peraturan Menteri Keuangan, dan untuk tarif-tarif tertentu, dapat didelegasikan ke Pimpinan Kementerian/Lembaga atau Pimpinan BLU Ø Untuk jenis PNBP berupa pemanfaatan BMN (seperti sewa dan kerjasama pemanfaatan BMN), persetujuan dan penetapan tarifnya ditetapkan oleh Menteri Keuangan, yang didelegasikan kepada Dirjen Kekayaan Negara, Kepala Kanwil DJKN, dan/atau Kepala KPKNL. 10
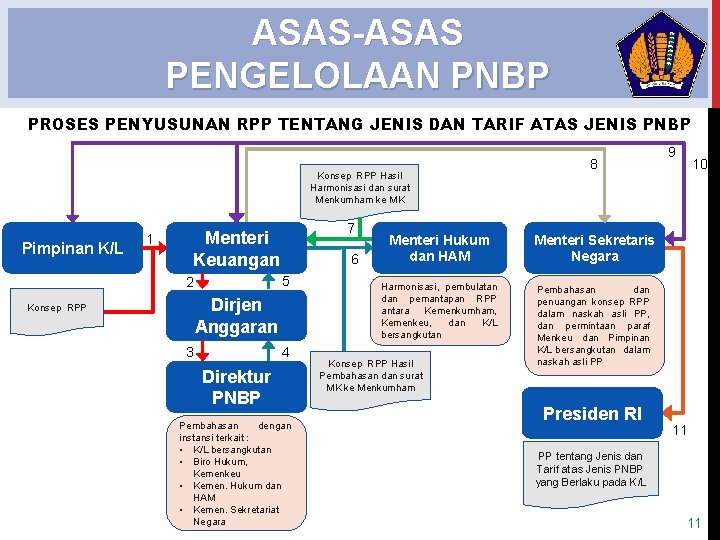
ASAS-ASAS PENGELOLAAN PNBP PROSES PENYUSUNAN RPP TENTANG JENIS DAN TARIF ATAS JENIS PNBP Konsep RPP Hasil Harmonisasi dan surat Menkumham ke MK Pimpinan K/L 1 11% 7 Menteri Keuangan 6 5 2 Dirjen Anggaran Konsep RPP 4 3 Direktur PNBP Pembahasan dengan instansi terkait : • K/L bersangkutan • Biro Hukum, Kemenkeu • Kemen. Hukum dan HAM • Kemen. Sekretariat Negara 8 Menteri Hukum dan HAM Menteri Sekretaris Negara Harmonisasi, pembulatan dan pemantapan RPP antara Kemenkumham, Kemenkeu, dan K/L bersangkutan Pembahasan dan penuangan konsep RPP dalam naskah asli PP, dan permintaan paraf Menkeu dan Pimpinan K/L bersangkutan dalam naskah asli PP Konsep RPP Hasil Pembahasan dan surat MK ke Menkumham Presiden RI 9 10 11 PP tentang Jenis dan Tarif atas Jenis PNBP yang Berlaku pada K/L 11
ASAS-ASAS PENGELOLAAN PNBP PERENCANAAN PNBP Ø Target PNBP merupakan hasil penghitungan atau penetapan PNBP, yang diperkirakan diterima dalam satu tahun yang akan datang (1 Januari s. d. 31 Desember) Ø Target (rencana) PNBP disusun serealistis mungkin dengan menggunakan formula volume x tarif per jenis PNBP sesuai dengan PP Tarif PNBP Ø Penyusunan target (rencana) PNBP dilakukan secara berjenjang naik sesuai klasifikasi menurut organisasi Ø Dalam hal dana PNBP dapat digunakan (sesuai dengan Keputusan Menteri Keuangan tentang Persetujuan Penggunaan Sebagian Dana PNBP), maka besaran pagu penggunaan PNBP dihitung berdasarkan persentase persetujuan penggunaan dana PNBP dikalikan dengan PNBP yang dapat digunakan 12
ASAS-ASAS PENGELOLAAN PNBP PEMUNGUTAN DAN PENYETORAN PNBP Ø Instansi Pemerintah wajib menagih dan atau memungut PNBP yang terutang dan wajib menyetor langsung ke Kas Negara Ø Seluruh PNBP dikelola dalam sistem APBN Ø Seluruh PNBP wajib disetor langsung secepatnya ke Kas Negara PENYETORAN PNBP OLEH BENDAHARA PENERIMAAN Ø Penyetoran PNBP dilaksanakan oleh Bendahara Penerimaan setiap akhir hari kerja saat PNBP diterima Ø Penyetoran PNBP dapat dilakukan pada hari kerja berikutnya dalam keadaan: • PNBP diterima pada hari libur/yang diliburkan • Layanan Bank/Pos persepsi yang sekota dengan tempat/kedudukan bendahara penerimaan tidak tersedia Ø Penyetoran PNBP dapat dilakukan secara berkala (minimal satu kali seminggu) berdasarkan pertimbangan: • Kondisi geografis; • Jarak tempuh; • Biaya penyetoran lebih besar dari penerimaan. 13

ASAS-ASAS PENGELOLAAN PNBP DASAR PENGGUNAAN PNBP Ø Sebagian dana dari suatu jenis PNBP dapat digunakan untuk kegiatan tertentu yang berkaitan dengan jenis PNBP tersebut oleh instansi yang bersangkutan Ø Kegiatan tertentu yang dapat menggunakan PNBP, yaitu penelitian dan pengembangan teknologi, pelayanan kesehatan, pendidikan dan pelatihan, penegakan hukum, pelayanan yang melibatkan kemampuan intelektual tertentu dan pelestarian sumber daya alam Ø Persetujuan atas penggunaan PNBP dimaksud ditetapkan dalam Keputusan Menteri Keuangan Ø Untuk satker BLU, maka pendapatan operasional BLU dapat digunakan langsung sesuai mekanisme APBN Ø PNBP yang dapat digunakan adalah PNBP yang bersifat fungsional. Untuk PNBP yang bersifat umum, seperti PNBP dari jasa giro dan pemanfaatan BMN, tidak dapat digunakan oleh unit penghasil 14
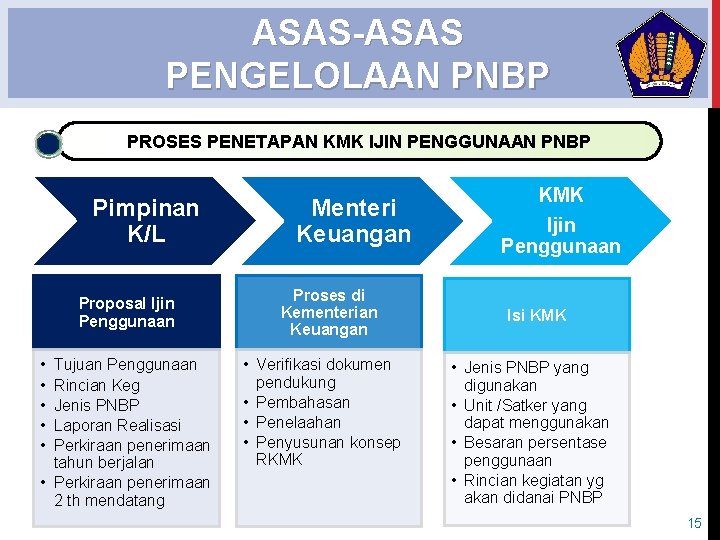
ASAS-ASAS PENGELOLAAN PNBP PROSES PENETAPAN KMK IJIN PENGGUNAAN PNBP Pimpinan K/L Proposal Ijin Penggunaan • • • Tujuan Penggunaan Rincian Keg Jenis PNBP Laporan Realisasi Perkiraan penerimaan tahun berjalan • Perkiraan penerimaan 2 th mendatang Menteri Keuangan Proses di Kementerian Keuangan • Verifikasi dokumen pendukung • Pembahasan • Penelaahan • Penyusunan konsep RKMK Ijin Penggunaan Isi KMK • Jenis PNBP yang digunakan • Unit /Satker yang dapat menggunakan • Besaran persentase penggunaan • Rincian kegiatan yg akan didanai PNBP 15
ASAS-ASAS PENGELOLAAN PNBP PELAPORAN PNBP Ø Instansi Pemerintah menyampaikan laporan realisasi PNBP secara tertulis dan berkala kepada Menteri Keuangan Ø Laporan realisasi PNBP disusun secara berjenjang (bottom up), dari tingkat satker, unit eselon I, dan tingkat Kementerian/Lembaga Ø Materi dalam rencana dan laporan realisasi sekurang-kurangnya memuat jenis, tarif, periode dan jumlah PNBP Ø Laporan realisasi PNBP disampaikan secara triwulanan, terdiri dari laporan realisasi penerimaan dan realisasi penggunaan dana PNBP Ø Laporan realisasi triwulanan PNBP disampaikan selambatnya satu bulan setelah triwulan yang bersangkutan berakhir 16
ASAS-ASAS PENGELOLAAN PNBP PEMERIKSAAN PNBP Ø Terhadap Wajib Bayar, untuk jenis PNBP yang dihitung sendiri oleh Wajib Bayar, atas permintaan Instansi Pemerintah dapat dilakukan pemeriksaan oleh instansi yang berwenang Ø Terhadap Instansi Pemerintah atas permintaan Menteri Keuangan dapat dilakukan pemeriksaan khusus oleh instansi yang berwenang SANKSI Ø Tidak dipenuhinya kewajiban Instansi Pemerintah untuk menagih dan atau memungut dan menyetor, dikenakan sanksi sesuai dengan peraturan perundang-undangan yang berlaku Ø Dalam hal terjadi keterlambatan pembayaran kekurangan PNBP yang terutang, Wajib Bayar dikenakan sanksi administrasi berupa denda sebesar 2% per bulan dari jumlah kekurangan PNBP yang terutang 17

ASAS-ASAS PENGELOLAAN PNBP PERSYARATAN MENJADI SATKER BLU Satker (selaku KPA) dapat diizinkan mengelola keuangan dengan pola pengelolaan keuangan BLU apabila memenuhi persyaratan sebagai berikut: Ø Persyaratan substantif, yaitu menyelenggarakan layanan umum. Ø Persyaratan teknis, yaitu adanya rekomendasi menteri/pimpinan lembaga bahwa satker tersebut layak dikelola dengan BLU dan memiliki kinerja keuangan yang sehat. Ø Persyaratan administratif, yaitu dapat menyajikan dokumen-dokumen sebagai berikut: § kesanggupan meningkatkan pelayanan; § pola tata kelola; § rencana strategis; § laporan keuangan pokok; § standar pelayanan minimum; § pernyataan bersedia untuk diaudit secara independen. 18

ASAS-ASAS PENGELOLAAN PNBP PROSEDUR PENETAPAN SATKER BLU PIMPINAN K/L Pimpinan K/L menyampaikan usulan satker yang diusulkan menjadi BLU beserta persyaratan substantif, teknis dan administratif MENTERI KEUANGAN TIM PENILAI Tim Teknis Penilai terdiri atas pejabat-pejabat di lingkungan Ditjen Perbendaharaan, Ditjen Anggaran, dan Setjen Kementerian Keuangan. Tim Teknis Penilai memberikan rekomendasi berdasarkan simpulan hasil penilaian persyaratan administratif KEPUTUSAN MENTERI KEUANGAN Sesuai hasil rekomendasi, Menteri Keuangan menetapkan satker BLU dan statusnya (penuh atau bertahap) 19
BAHASAN III ISU-ISU AKTUAL PENGELOLAA N PNBP
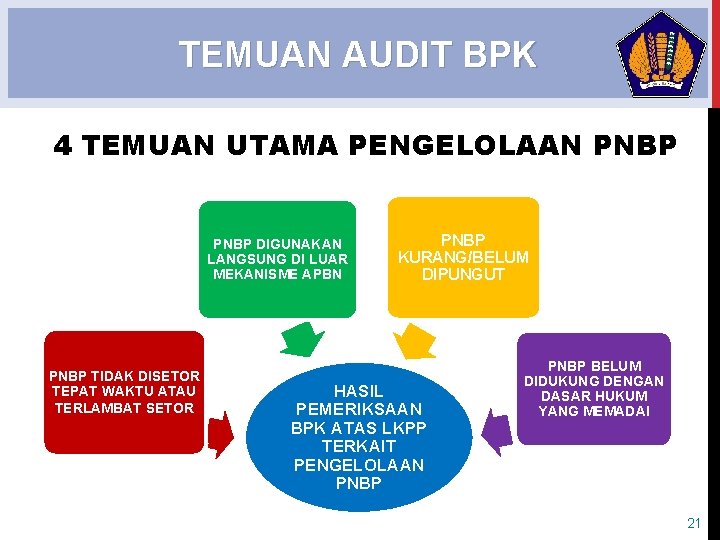
TEMUAN AUDIT BPK 4 TEMUAN UTAMA PENGELOLAAN PNBP DIGUNAKAN LANGSUNG DI LUAR MEKANISME APBN PNBP TIDAK DISETOR TEPAT WAKTU ATAU TERLAMBAT SETOR PNBP KURANG/BELUM DIPUNGUT HASIL PEMERIKSAAN BPK ATAS LKPP TERKAIT PENGELOLAAN PNBP BELUM DIDUKUNG DENGAN DASAR HUKUM YANG MEMADAI 21

TEMUAN AUDIT BPK TAHUN K/L NILAI TEMUAN Pungutan tanpa dasar hukum dan/atau dikelola di luar mekanisme APBN 11 Rp 286, 41 miliar PNBP terlambat/belum disetor ke kas negara 10 Rp 76, 38 miliar 2008 Pungutan tanpa dasar hukum dan/atau dikelola di luar mekanisme APBN 11 Rp 730, 99 miliar 2009 Pungutan tanpa dasar hukum dan/atau dikelola di luar mekanisme APBN 14 Rp 256, 78 miliar PNBP terlambat/belum disetor ke kas negara 18 Rp 794, 90 miliar PNBP/pungutan KL tidak disetorkan ke kas negara, tidak dilaporkan digunakan langsung tanpa melalui mekanisme APBN 18 Rp 213, 75 miliar PNBP tidak disetor tepat waktu atau terlambat setor 23 Rp 368, 97 miliar PNBP tidak disetor tepat waktu atau belum disetor 15 Rp 142, 32 miliar PNBP digunakan langsung di luar mekanisme APBN 5 Rp 53, 95 miliar PNBP kurang/belum dipungut 11 Rp 50, 66 miliar dan USD 1. 000 PNBP belum didukung dengan dasar hukum yang memadai 4 Rp 78, 96 miliar 2007 2010 2011 JENIS TEMUAN 22
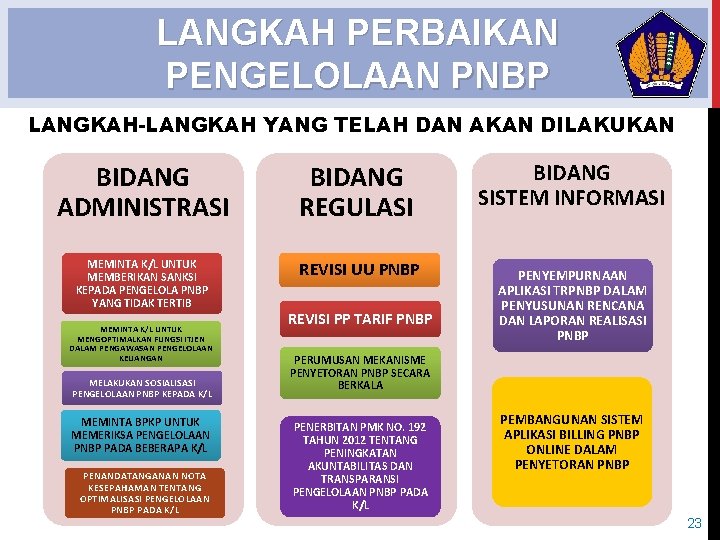
LANGKAH PERBAIKAN PENGELOLAAN PNBP LANGKAH-LANGKAH YANG TELAH DAN AKAN DILAKUKAN BIDANG ADMINISTRASI BIDANG REGULASI MEMINTA K/L UNTUK MEMBERIKAN SANKSI KEPADA PENGELOLA PNBP YANG TIDAK TERTIB REVISI UU PNBP MEMINTA K/L UNTUK MENGOPTIMALKAN FUNGSI ITJEN DALAM PENGAWASAN PENGELOLAAN KEUANGAN MELAKUKAN SOSIALISASI PENGELOLAAN PNBP KEPADA K/L MEMINTA BPKP UNTUK MEMERIKSA PENGELOLAAN PNBP PADA BEBERAPA K/L PENANDATANGANAN NOTA KESEPAHAMAN TENTANG OPTIMALISASI PENGELOLAAN PNBP PADA K/L REVISI PP TARIF PNBP BIDANG SISTEM INFORMASI PENYEMPURNAAN APLIKASI TRPNBP DALAM PENYUSUNAN RENCANA DAN LAPORAN REALISASI PNBP PERUMUSAN MEKANISME PENYETORAN PNBP SECARA BERKALA PENERBITAN PMK NO. 192 TAHUN 2012 TENTANG PENINGKATAN AKUNTABILITAS DAN TRANSPARANSI PENGELOLAAN PNBP PADA K/L PEMBANGUNAN SISTEM APLIKASI BILLING PNBP ONLINE DALAM PENYETORAN PNBP 23
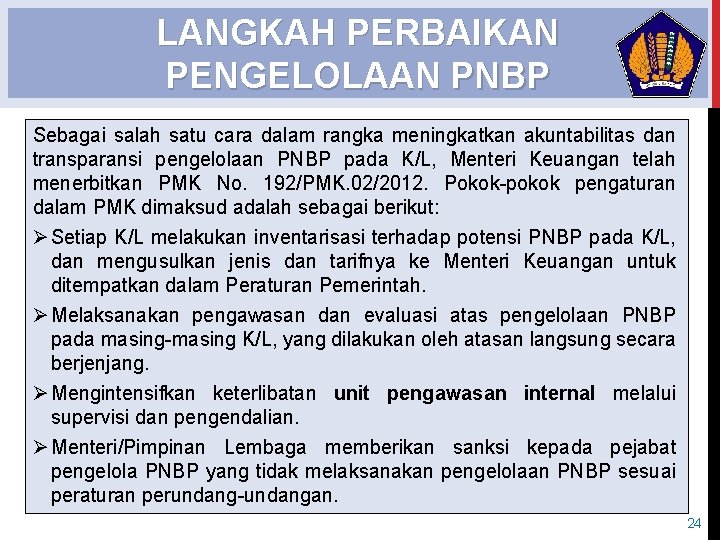
LANGKAH PERBAIKAN PENGELOLAAN PNBP Sebagai salah satu cara dalam rangka meningkatkan akuntabilitas dan transparansi pengelolaan PNBP pada K/L, Menteri Keuangan telah menerbitkan PMK No. 192/PMK. 02/2012. Pokok-pokok pengaturan dalam PMK dimaksud adalah sebagai berikut: Ø Setiap K/L melakukan inventarisasi terhadap potensi PNBP pada K/L, dan mengusulkan jenis dan tarifnya ke Menteri Keuangan untuk ditempatkan dalam Peraturan Pemerintah. Ø Melaksanakan pengawasan dan evaluasi atas pengelolaan PNBP pada masing-masing K/L, yang dilakukan oleh atasan langsung secara berjenjang. Ø Mengintensifkan keterlibatan unit pengawasan internal melalui supervisi dan pengendalian. Ø Menteri/Pimpinan Lembaga memberikan sanksi kepada pejabat pengelola PNBP yang tidak melaksanakan pengelolaan PNBP sesuai peraturan perundang-undangan. 24
PP NO. 48 TAHUN 2014 TTG PERUBAHAN ATAS PP NO. 47 TAHUN 2004 TTG PNBP KEMENAG 1. Biaya Seleksi Ujian Masuk; 2. Sumbangan Pembinaan Pendidikan (SPP); 3. Biaya Praktikum Diploma, Akta dan Strata 1 (S 1); 4. Nikah dan Rujuk (NR) sebesar Rp 600. 000, -/per Peristiwa Nikah, untuk tarif nikah diluar KUA. Sedang untuk nikah dikantor KUA Tarifnya Rp 0, 00, - (dibebaskan). 25
DIREKTORAT PNBP, DITJEN ANGGARAN, KEMENTERIAN KEUANGAN GED. SUTIKNO SLAMET LT. 16, JL. DR. WAHIDIN NO. 1, JAKARTA TELP: (021) 34357759, FAKS: (021) 3811379, SITUS: www. anggaran. depkeu. go. id 26
- Slides: 26