
KEBIJAKAN PELAKSANAAN ANGGARAN 1 Ruang Lingkup dan asasasas
KEBIJAKAN PELAKSANAAN ANGGARAN 1. Ruang Lingkup dan asas-asas umum perbendaharaan negara 2. Sistem Penerimaan dan Pembayaran 3. Pejabat perbendaharaan negara 4. Pokok-Pokok pelaksanaan pendapatan dan belanja negara Disusun oleh : Drs. A. Y. Suryanajaya, SH. MH. Widyaiswara Utama
PERBENDAHARAAN NEGARA Perbendaharaan Negara adalah pengelolaan dan pertanggungjawaban keuangan negara, termasuk investasi dan kekayaan yang dipisahkan, yang ditetapkan dalam APBN dan APBD.
Ruang Lingkup Perbendaharaan Negara a. b. c. d. e. f. g. h. i. j. k. l. pelaksanaan pendapatan dan belanja negara; pelaksanaan pendapatan dan belanjadaerah; pelaksanaan penerimaan dan pengeluaran negara; pelaksanaan penerimaan dan pengeluaran daerah pengelolaan kas; pengelolaan piutang dan utang negara/daerah; pengelolaan investasi dan barang milik negara/daerah; penyelenggaraan akuntansi dan sistem informasi manajemen keuangan negara/daerah; penyusunan laporan pertanggungjawaban pelaksanaan APBN/APBD; penyelesaian kerugian negara/daerah; pengelolaan Badan Layanan Umum; perumusan standar, kebijakan, serta sistem dan prosedur yang berkaitan dengan pengelolaan keuangan negara dalam rangka pelaksanaan APBN/APBD.
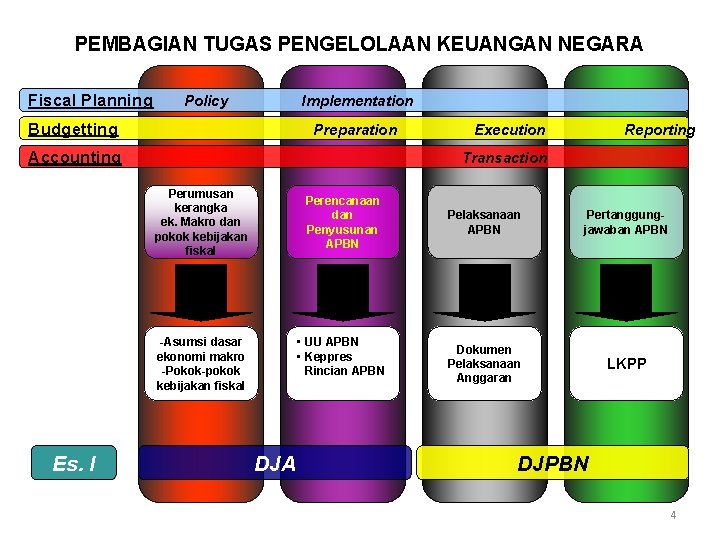
PEMBAGIAN TUGAS PENGELOLAAN KEUANGAN NEGARA Fiscal Planning Policy Implementation Budgetting Preparation Accounting Reporting Transaction Perumusan kerangka ek. Makro dan pokok kebijakan fiskal Perencanaan dan Penyusunan APBN • UU APBN • Keppres Rincian APBN -Asumsi dasar ekonomi makro -Pokok-pokok kebijakan fiskal Es. I Execution DJA Pelaksanaan APBN Pertanggungjawaban APBN Dokumen Pelaksanaan Anggaran LKPP DJPBN 4
ASAS-ASAS UMUM 1. Undang-undang tentang APBN merupakan dasar bagi Pemerintah Pusat untuk melakukan penerimaan dan pengeluaran negara. 2. Peraturan Daerah tentang APBD merupakan dasar bagi Pemerintah Daerah untuk melakukan penerimaan dan pengeluaran daerah. 3. Setiap pejabat dilarang melakukan tindakan yang berakibat pengeluaran atas beban APBN/APBD jika anggaran untuk membiayai pengeluaran tersebut tidak tersedia atau tidak cukup tersedia. 4. Semua pengeluaran negara, termasuk subsidi dan bantuan lainnya yang sesuai dengan program pemerintah pusat, dibiayai dengan APBN.
ASAS-ASAS UMUM Semua pengeluaran daerah, termasuk subsidi dan bantuan lainnya yang sesuai dengan program pemerintah daerah, dibiayai dengan APBD. 6. Anggaran untuk membiayai pengeluaran yang sifatnya mendesak dan/atau tidak terduga disediakan dalam bagian anggaran tersendiri yang selanjutnya diatur dalam peraturan pemerintah. 7. Kelambatan pembayaran atas tagihan yang berkaitan dengan pelaksanaan APBN/APBD dapat mengakibatkan pengenaan denda dan/atau bunga 5.
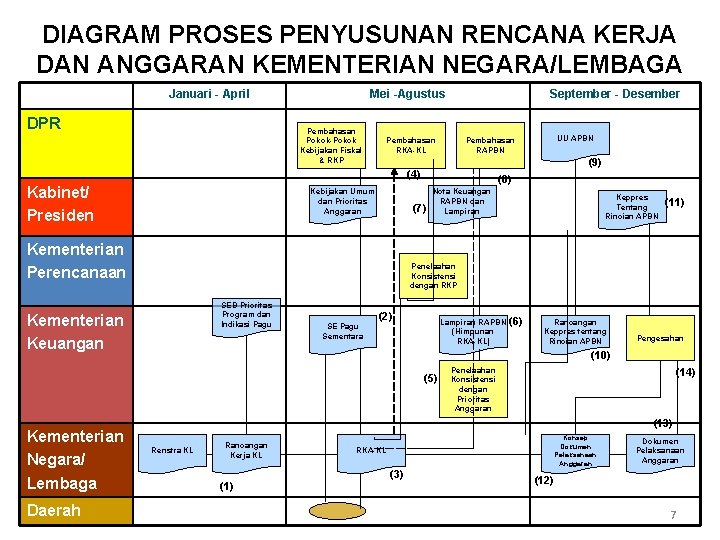
DIAGRAM PROSES PENYUSUNAN RENCANA KERJA DAN ANGGARAN KEMENTERIAN NEGARA/LEMBAGA Januari - April DPR Mei -Agustus Pembahasan Pokok-Pokok Kebijakan Fiskal & RKP September - Desember Pembahasan RKA-KL (9) (4) Kabinet/ Presiden Kebijakan Umum dan Prioritas Anggaran (8) (7) Kementerian Perencanaan Nota Keuangan RAPBN dan Lampiran SEB Prioritas Program dan Indikasi Pagu (2) Lampiran RAPBN (Himpunan RKA-KL) SE Pagu Sementara (11) (6) Rancangan Keppres tentang Rincian APBN Pengesahan (10) (5) Daerah Keppres Tentang Rincian APBN Penelaahan Konsistensi dengan RKP Kementerian Keuangan Kementerian Negara/ Lembaga UU APBN Pembahasan RAPBN Penelaahan Konsistensi dengan Prioritas Anggaran (14) (13) Renstra KL Rancangan Kerja KL (1) Konsep Dokumen Pelaksanaan Anggaran RKA-KL (3) Dokumen Pelaksanaan Anggaran (12) 7
Dokumen Pelaksanaan Anggaran q Setelah APBN ditetapkan, Menteri Keuangan memberitahukan q q kepada semua menteri/pimpinan lembaga agar menyampaikan dokumen pelaksanaan anggaran untuk masing-masing kementerian negara/lembaga. Menteri/pimpinan lembaga menyusun dokumen pelaksanaan anggaran untuk kementerian negara/lembaga yang dipimpinnya berdasarkan alokasi anggaran yang ditetapkan oleh Presiden. Di dalam dokumen pelaksanaan anggaran diuraikan sasaran yang hendak dicapai, fungsi, program dan rincian kegiatan, anggaran yang disediakan untuk mencapai sasaran tersebut, dan rencana penarikan dana tiap-tiap satuan kerja, serta pendapatan yang diperkirakan. Pada dokumen pelaksanaan anggaran tersebut dilampirkan rencana kerja dan anggaran Badan Layanan Umum dalam lingkungan kementerian negara yang bersangkutan. Dokumen pelaksanaan anggaran yang telah disahkan oleh Menteri Keuangan disampaikan kepada
Daftar Isian Pelaksanaan Anggaran v Daftar Isian Pelaksanaan Anggaran (DIPA) adalah dokumen pelaksanaan anggaran yang dibuat oleh Menteri/Pimpinan Lembaga serta disahkan oleh Direktur Jenderal Perbendaharaan atas nama Menteri Keuangan dan berfungsi sebagai dasar untuk melakukan tindakan yang mengakibatkan pengeluaran negara dan pencairan dana atas beban APBN serta dokumen pendukung kegiatan akuntansi pemerintah. v Dokumen pelaksanaan anggaran lainnya adalah dokumen pelaksanaan anggaran yang dipersamakan dengan DIPA dan disahkan oleh Direktur Jenderal Perbendaharaan atas nama Menteri Keuangan sebagai Bendahara Umum Negara.
1. 2. 3. 4. Setelah APBN ditetapkan dengan undang-undang, pelaksanaannya dituangkan lebih lanjut dengan Keputusan Presiden. Pemerintah Pusat menyusun Laporan Realisasi Semester Pertama APBN dan prognosis untuk 6 (enam) bulan berikutnya. Laporan tersebut disampaikan kepada DPR selambatnya pada akhir Juli tahun anggaran yang bersangkutan, untuk dibahas bersama antara DPR dan Pemerintah Pusat. Dalam keadaan darurat Pemerintah dapat melakukan pengeluaran yang belum tersedia anggarannya, yang selanjutnya diusulkan dalam rancangan perubahan APBN dan/atau disampaikan dalam Laporan Realiasi Anggaran.
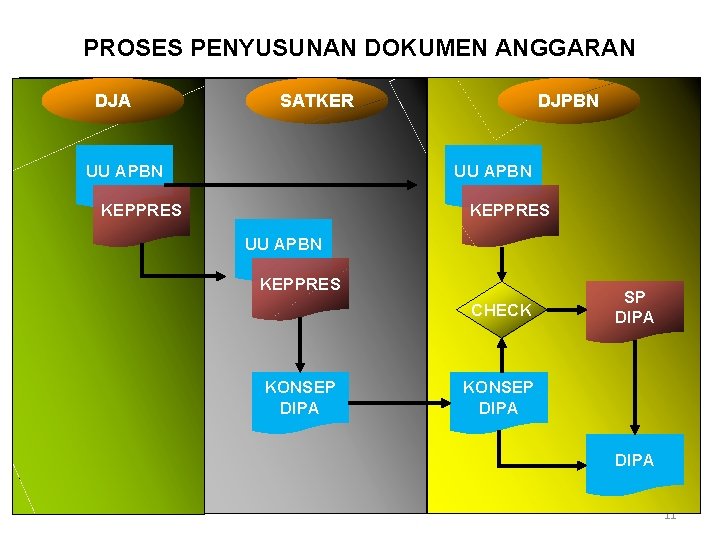
PROSES PENYUSUNAN DOKUMEN ANGGARAN DJA SATKER UU APBN DJPBN UU APBN KEPPRES CHECK KONSEP DIPA SP DIPA KONSEP DIPA 11
Kebijakan Pelaksanaan Pendapatan dan Belanja Negara 1. Penyesuaian APBN dengan perkembangan dan/atau perubahan keadaan dibahas bersama DPR dengan Pemerintah Pusat dalam rangka penyusunan prakiraan perubahan atas APBN tahun anggaran yang bersangkutan, apabila terjadi: a. perkembangan ekonomi makro yang tidak sesuai dengan asumsi yang digunakan dalam APBN; b. perubahan pokok-pokok kebijakan fiskal; c. keadaan yang menyebabkan harus dilakukan pergeseran anggaran antar unit organisasi, antar kegiatan, dan antar jenis belanja; d. keadaan yang menyebabkan saldo anggaran lebih tahun sebelumnya harus digunakan untuk pembiayaan anggaran yang berjalan 2. Pemerintah Pusat mengajukan rancangan undang-undang tentang Perubahan APBN tahun anggaran yang bersangkutan
Pelaksanaan Pendapatan dan Belanja Negara 1. Tahun anggaran meliputi masa satu tahun mulai dari tanggal 1 Januari sampai dengan 31 Desember. 2. APBN dalam satu tahun anggran meliputi: a. hak pemerintah pusat yang diakui sebagai penambah nilai kekayaan bersih; b. kewajiban pemerintah pusat yang diakui sebagai pengurang nilai kekayaan bersih; c. penerimaan yang perlu dibayar kembali dan/atau pengeluaran yang akan diterima kembali, baik pada tahun anggaran yang bersangkutan maupun pada tahun anggaran berikutnya. 3. Semua penerimaan dan pengeluaran negara dilakukan melalui Rekening Kas Umum Negara.
PEJABAT PERBENDAHARAAN NEGARA 1. Pengguna Anggaran/Kuasa Pengguna Anggaran (PA/KPA) 2. Bendahara Umum Negara/Kuasa Bendahara Umum Negara 3. 4. 5. 6. 7. (BUN/Kuasa BUN) Kuasa Pengguna Anggaran/Pengguna Barang; Pejabat yang bertugas melakukan pemungutan penerimaan negara; Pejabat yang melakukan tindakan yang mengakibatkan pengeluaran anggaran belanja (Pejabat Pembuat Komitmen); Pejabat yang bertugas melakukan pengujian dan perintah membayar (Penerbit SPM); Bendahara penerimaan untuk melaksanakan tugas kebendaharaan dalam rangka pelaksanaan anggaran pendapatan; Bendahara pengeluaran untuk melaksanakan tugas kebendaharaan dalam rangka pelaksanaan anggaran belanja. § Pasal 4 UU No. 1 Tahun 2004 § Pasal 4 Permenkeu 134/PMK. 06/2005
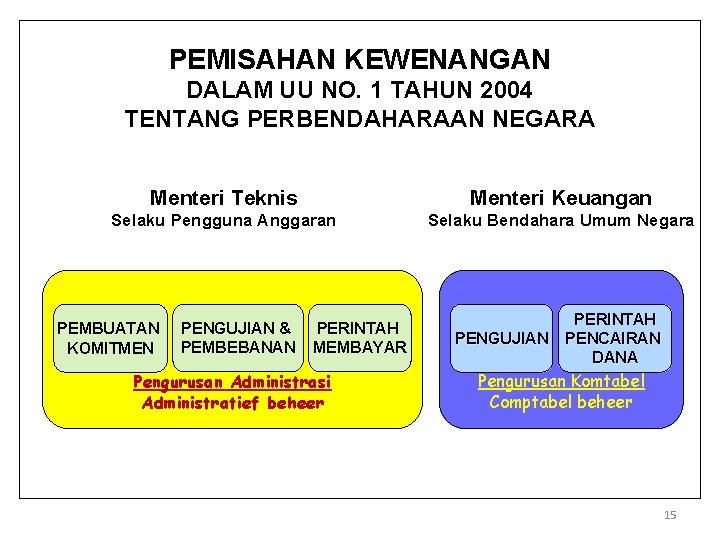
PEMISAHAN KEWENANGAN DALAM UU NO. 1 TAHUN 2004 TENTANG PERBENDAHARAAN NEGARA Menteri Teknis Menteri Keuangan Selaku Pengguna Anggaran Selaku Bendahara Umum Negara PEMBUATAN KOMITMEN PENGUJIAN & PEMBEBANAN PERINTAH MEMBAYAR Pengurusan Administrasi Administratief beheer PENGUJIAN PERINTAH PENCAIRAN DANA Pengurusan Komtabel Comptabel beheer 15
Pelaksanaan Anggaran Pendapatan 1. 2. 3. 4. Setiap kementerian negara/lembaga/satuan kerja perangkat daerah yang mempunyai sumber pendapatan wajib mengintensifkan perolehan pendapatan yang menjadi wewenang dan tanggung jawabnya. Penerimaan harus disetor seluruhnya ke Kas Negara/ Daerah pada waktunya yang selanjutnya diatur dalam peraturan pemerintah. Penerimaan kementerian negara/lembaga/satuan kerja perangkat daerah tidak boleh digunakan langsung untuk membiayai pengeluaran. Penerimaan berupa komisi, potongan, ataupun bentuk lain sebagai akibat dari penjualan dan/atau pengadaan barang dan/atau jasa oleh negara/daerah adalah hak negara/daerah. Pasal 16 UU No. 1 Tahun 2004
Pelaksanaan Penerimaan Negara oleh Kementrian/Lembaga Menteri/pimpinan lembaga selaku Pengguna Anggaran dapat membuka rekening untuk keperluan pelaksanaan penerimaan di lingkungan kementerian negara/lembaga yang bersangkutan setelah memperoleh persetujuan dari Bendahara Umum Negara. b. Menteri/pimpinan lembaga mengangkat bendahara untuk menatausahakan penerimaan negara di lingkungan kementerian negara/lembaga. c. Dalam rangka pengelolaan kas, Bendahara Umum Negara dapat memerintahkan pemindahbukuan dan/atau penutupan rekening Kementrian/Lembaga di atas. a.
PELAKSANAAN ANGGARAN BELANJA � Pengguna Anggaran/Kuasa Pengguna Anggaran melaksanakan kegiatan sebagaimana tersebut dalam dokumen pelaksanaan anggaran yang telah disahkan. � Untuk keperluan pelaksanaan kegiatan sebagaimana tersebut dalam dokumen pelaksanaan anggaran, Pengguna Anggaran/Kuasa Pengguna Anggaran berwenang mengadakan ikatan/perjanjian dengan pihak lain dalam batas anggaran yang telah ditetapkan
PELAKSANAAN ANGGARAN BELANJA 1. 2. Pengguna Anggaran/Kuasa Pengguna Anggaran berhak untuk menguji, membebankan pada mata anggaran yang telah disediakan, dan memerintahkan pembayaran tagihan-tagihan atas beban APBN/APBD. Untuk melaksanakan ketentuan tersebut Pengguna Anggaran/ Kuasa Pengguna Anggaran berwenang : a. b. c. d. e. 3. menguji kebenaran material surat-surat bukti mengenai hak pihak penagih; meneliti kebenaran dokumen yang menjadi persyaratan/kelengkapan sehubungan dengan ikatan/perjanjian pengadaan barang/jasa; meneliti tersedianya dana yang bersangkutan; Membebankan engeluaran sesuai dengan mata anggaran pengeluaran yang bersangkutan; Memerintahkan pembayaran atas beban APBN/APBD. Pejabat menandatangani dan/atau mengesahkan dokumen yang berkaitan dengan surat bukti yang menjadi dasar pengeluaran atas beban APBN/APBD bertanggung jawab atas kebenaran material dan akibat yang timbul dari penggunaan surat bukti dimaksud.
PELAKSANAAN TAGIHAN ATAS BEBAN APBN Pembayaran atas tagihan yang menjadi beban APBN dilakukan oleh Bendahara Umum Negara/Kuasa Bendahara Umum Negara. 2. Dalam rangka pelaksanaan pembayaran dimaksud, Bendahara Umum Negara /Kuasa Bendahara Umum Negara berkewajiban untuk : 1. a. Meneliti kelengkapan perintah pembayaran yang diterbitkan oleh Pengguna Anggaran/Kuasa Pengguna Anggaran; b. menguji kebenaran perhitungan tagihan atas beban APBN yang tercantum dalam perintah pembayaran; c. menguji ketersediaan dana yang bersangkutan; d. memerintahkan pencairan dana sebagai dasar pengeluaran negara; e. Menolak pencairan dana, apabila perintah pembayaran yang diterbitkan oleh Pengguna Anggaran/Kuasa Pengguna Anggaran tidak memenuhi persyaratan yang ditetapkan.
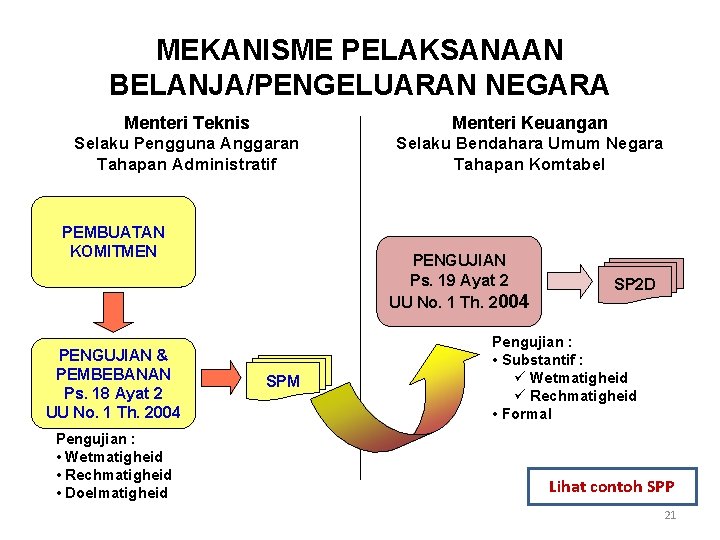
MEKANISME PELAKSANAAN BELANJA/PENGELUARAN NEGARA Menteri Teknis Menteri Keuangan Selaku Pengguna Anggaran Tahapan Administratif Selaku Bendahara Umum Negara Tahapan Komtabel PEMBUATAN KOMITMEN PENGUJIAN & PEMBEBANAN Ps. 18 Ayat 2 UU No. 1 Th. 2004 Pengujian : • Wetmatigheid • Rechmatigheid • Doelmatigheid PENGUJIAN Ps. 19 Ayat 2 UU No. 1 Th. 2004 SPM SP 2 D Pengujian : • Substantif : ü Wetmatigheid ü Rechmatigheid • Formal Lihat contoh SPP 21
PEMBAYARAN ATAS BEBAN APBN 1. Pembayaran atas beban APBN/APBD tidak boleh dilakukan sebelum barang dan/atau jasa diterima. 2. Untuk kelancaran pelaksanaan tugas kementerian negara/lembaga/satuan kerja perangkat daerah kepada Pengguna Anggaran/Kuasa Pengguna Anggaran dapat diberikan uang persediaan yang dikelola oleh Bendahara Pengeluaran. 3. Bendahara Pengeluaran melaksanakan pembayaran dari uang persediaan yang dikelolanya setelah : a. Meneliti kelengkapan perintah pembayaran yang diterbitkan oleh Pengguna Anggaran/Kuasa Pengguna Anggaran; b. Menguji kebenaran perhitungan tagihan yang tercantum dalam perintah pembayaran; c. Menguji ketersediaan dana yang bersangkutan. 4. Bendahara Pengeluaran wajib menolak perintah bayar dari Pengguna Anggaran/Kuasa Pengguna Anggaran apabila persyaratan tersebut tidak dipenuhi. 5. Bendahara Pengeluaran bertanggung jawab secara pribadi atas pembayaran yang dilaksanakannya. 6. Pengecualian dari ketentuan dimaksud pada angka 1 diatur dalam peraturan pemerintah.
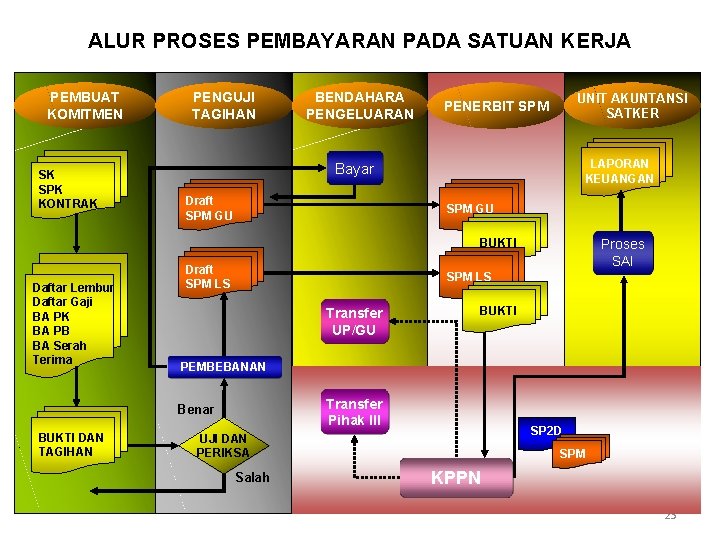
ALUR PROSES PEMBAYARAN PADA SATUAN KERJA PEMBUAT KOMITMEN SK SPK KONTRAK PENGUJI TAGIHAN BENDAHARA PENGELUARAN UNIT AKUNTANSI SATKER PENERBIT SPM LAPORAN KEUANGAN Bayar Draft SPM GU BUKTI Daftar Lembur Daftar Gaji BA PK BA PB BA Serah Terima Draft SPM LS Transfer UP/GU BUKTI PEMBEBANAN Transfer Pihak III Benar BUKTI DAN TAGIHAN Proses SAI SP 2 D UJI DAN PERIKSA Salah SPM KPPN 23
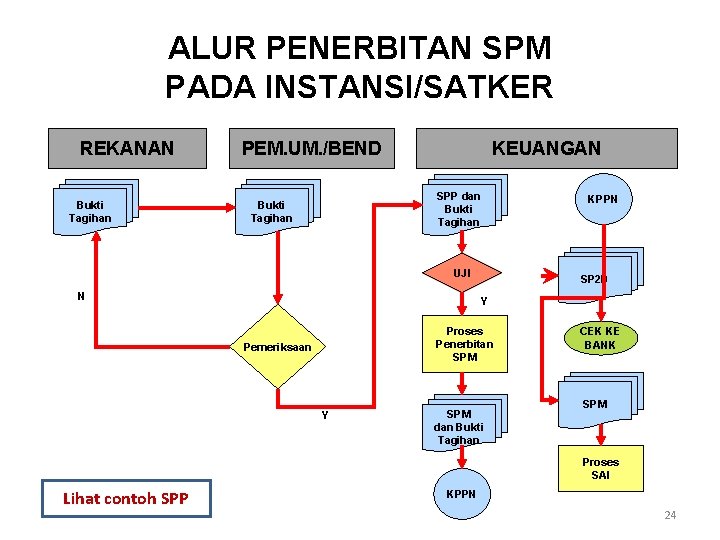
ALUR PENERBITAN SPM PADA INSTANSI/SATKER REKANAN Bukti Tagihan PEM. UM. /BEND KEUANGAN SPP dan Bukti Tagihan UJI N KPPN SP 2 D Y Proses Penerbitan SPM Pemeriksaan Y SPM dan Bukti Tagihan CEK KE BANK SPM Proses SAI Lihat contoh SPP KPPN 24
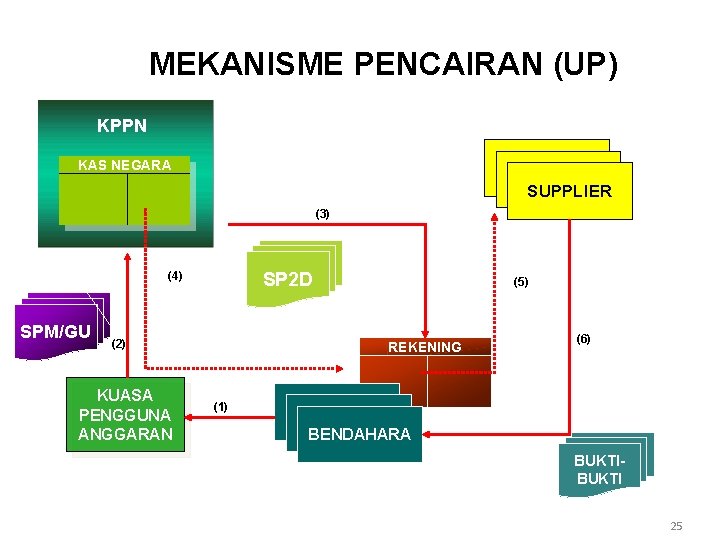
MEKANISME PENCAIRAN (UP) KPPN KAS NEGARA SUPPLIER (3) SP 2 D (4) SPM/GU (2) KUASA PENGGUNA ANGGARAN (5) REKENING (6) (1) BENDAHARA BUKTI 25
- Slides: 25