
KEBIJAKAN DIVIDEN DIVIDEND POLICY EAT UNTUK SIAPA PEMEGANG
KEBIJAKAN DIVIDEN (DIVIDEND POLICY)
EAT UNTUK SIAPA? PEMEGANG SAHAM PERUSAHAAN • Dalam bentuk dividen • Berupa laba ditahan
DIVIDEN Dividen adalah pembagian laba perusahaan kepada para pemegang saham yang besarnya sebanding dengan jumlah lembar saham yang dimiliki (Baridwan, 2004) Dividen adalah aliran kas yang dibayarkan kepada para pemegang saham atau equity investors (Riyanto, 2001)
KEBIJAKAN DEVIDEN Merupakan keputusan mengenai berapa banyak laba yang diperoleh perusahaan akan dibagi kepada pemegang saham (berupa deviden) dan berapa banyak yang akan ditahan (berupa laba ditahan) untuk diinvestasikan kembali.
Tipe Dividen Cash Dividend dividen kas Non Cash Dividend dividen saham (stock dividend)
Faktor-faktor yang mempengaruhi kebijakan deviden Posisi likuiditas perusahaan Makin kuat posisi likuiditas perusahaan makin besar dividen yang dibayarkan. Kebutuhan dana untuk membayar utang Apabila sebagian besar laba digunakan untuk membayar utang maka yang digunakan untuk membayar dividen makin kecil Rencana perluasan usaha atau kesempatan investasi Makin besar perluasan usaha perusahaan atau makin terbuka kesempatan investasi, makin berkurang dana yang dapat dibayarkan untuk dividen. Stabilitas pendapatan Pembatasan dari saham preferen Tidak ada pembayaran dividen untuk saham biasa jika dividen saham preferan belum dibayar. Pengawasan terhadap perusahaan
Kebijakan Pembayaran Dividen Kebijakan dividen stabil Kebijakan dividen yang meningkat Kebijakan dividen dengan rasio yang konstan Kebijakan dividen reguler plus ekstra Kebijakan dividen residual
Kebijakan Dividen Stabil Besarnya pembayaran dividen setiap tahun relatif stabil. Bisa meningkatkan harga saham sebab dividen yang stabil dapat dianggap mempunyai risiko yang kecil. Memberikan kesan kepada investor bahwa perusahaan mempunyai prospek yang baik di masa yang akan datang. Diasumsikan bahwa pemegang saham menggantungkan hidupnya dari perolehan dividen.
Kebijakan Dividen Meningkat Perusahaan membayarkan dividen kepada pemegang saham dengan jumlah yang selalu meningkat dengan pertumbuhan yang stabil. Misalnya perusahaan akan memberikan dividen Rp 600, 00 per lembar dengan pertumbuhan 5%, sehingga tahun depan dapat diprediksi akan naik menjadi Rp 630, 00.
Kebijakan Dividen Rasio Konstan Besarnya dividen akan berubah sesuai dengan laba yang dihasilkan, dengan dividend payout ratio yang tetap. Misalnya, ditentukan dividend payout ratio 60% dari laba bersih. Jika laba bersih Rp 1 Milyar maka dividen yang dibayarkan adalah 60% x Rp 1 M = Rp 600 juta.
Kebijakan Dividen Reguler Plus Ekstra Kebijakan ini menetapkan jumlah minimal dividen yang dibayarkan. Dalam keadaan keuangan yang lebih baik dan memungkinkan maka perusahaan akan membayarkan dividen ekstra di atas jumlah minimal tersebut.

Kebijakan Dividen Residual Dividen dibayar jika kesempatan investasi perusahaan atau dana yang dibutuhkan telah terpenuhi. Misalnya, PT. ABC memperkirakan laba bersih dan rencana investasi 5 tahun mendatang sbb : (ket: dalam milyar rupiah) Th. 1 Th. 2 Th. 3 Th. 4 Th. 5 - Laba bersih 2 1, 5 2, 3 1, 8 - Rencana Investasi 1 1, 5 2 Jika perusahaan memiliki 1 juta lembar saham dengan harga pasar Rp 1. 000, 00 maka dividen menurut kebijakan residual adalah sbb :
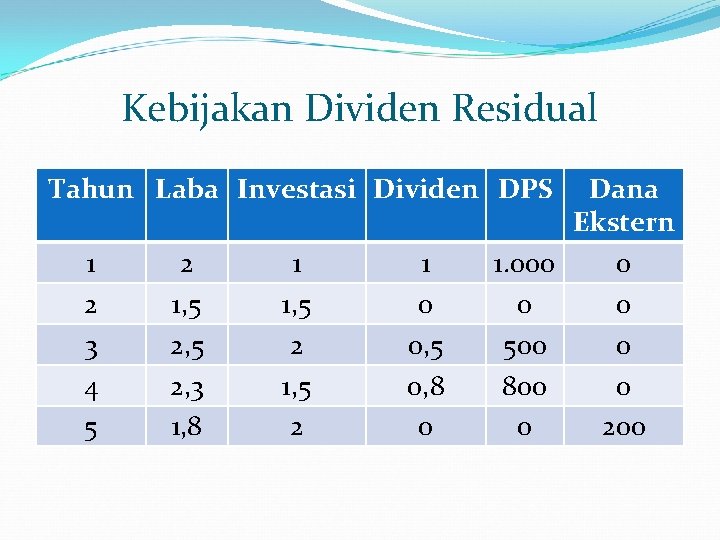
Kebijakan Dividen Residual Tahun Laba Investasi Dividen DPS 1 2 3 4 5 2 1, 5 2, 3 1, 8 1 1, 5 2 1 0 0, 5 0, 8 0 Dana Ekstern 1. 000 0 500 0 800 0 0 200
Kebijakan Dividen Dalam Praktik Pada praktiknya perusahaan cenderung memberikan dividen dengan jumlah yang relatif stabil atau meningkat secara teratur. Kebijakan ini kemungkinan besar disebabkan oleh asumsi bahwa : a. Investor melihat kenaikan dividen sebagai suatu tanda baik bahwa perusahaan memiliki prospek bagus, demikian sebaliknya. Hal ini membuat perusahaan lebih senang mengambil jalan aman yaitu tidak menurunkan pembayaran dividen. b. Investor cenderung lebih menyukai dividen yang tidak berfluktuasi (dividen yang stabil).
Kebijakan Dividen Dalam Praktik Pada umumnya perusahaan akan menaikkan dividen hingga suatu tingkatan dimana mereka yakin dapat mempertahankan dividen di masa mendatang. Artinya jika terjadi kondisi yang terburuk sekalipun, perusahaan masih dapat mempertahankan pembayaran dividennya.
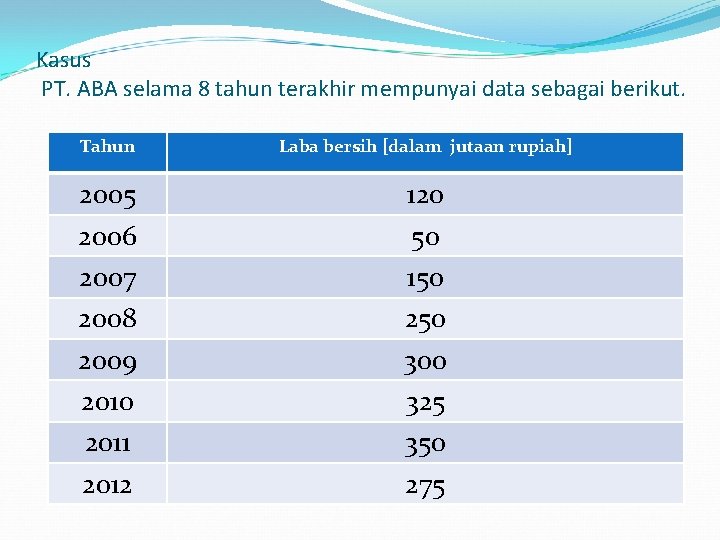
Kasus PT. ABA selama 8 tahun terakhir mempunyai data sebagai berikut. Tahun Laba bersih [dalam jutaan rupiah] 2005 2006 2007 2008 2009 2010 2011 2012 120 50 150 250 300 325 350 275
Perusahaan mempunyai jumlah saham yg beredar 40. 000 lembar. Dari data tersebut diminta menentukan : a. Laba per lembar [EPS] b. Besarnya dividen per lembar saham jika kebijakan dividen stabil Rp 1. 600 per lembar; kecuali jika laba per lembar saham yg diperoleh perusahaan mencapai Rp 6. 000 dua periode berturut-turut, dividen akan dibayarkan menjadi Rp 2. 400 per lembar. c. Dividen yg dibayarkan meningkat terus menerus dengan pertumbuhan 10%. Dividen yg dibagikan tahun 2005 Rp 1. 500 per lembar d. Besarnya dividen jika ditentukan divident payout rationya 60% dari laba bersih e. Besarnya dividen jika kebijakan dividen adalah reguler Rp 1. 600 + ekstra 40% jika laba per lembar sahamnya mencapai lebih Rp 5. 000.
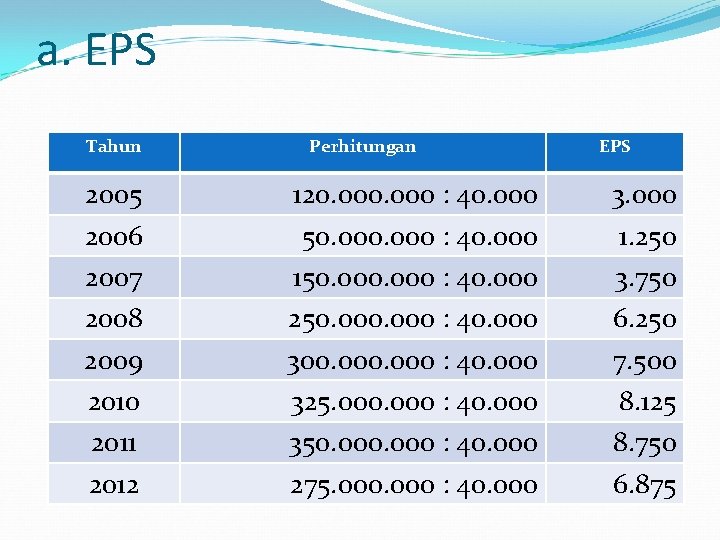
a. EPS Tahun 2005 2006 2007 2008 2009 2010 2011 2012 Perhitungan 120. 000 : 40. 000 50. 000 : 40. 000 150. 000 : 40. 000 250. 000 : 40. 000 300. 000 : 40. 000 325. 000 : 40. 000 350. 000 : 40. 000 275. 000 : 40. 000 EPS 3. 000 1. 250 3. 750 6. 250 7. 500 8. 125 8. 750 6. 875
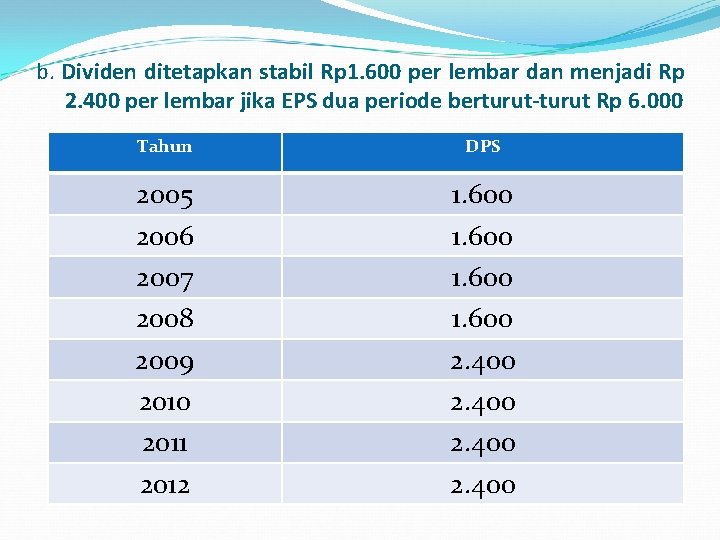
b. Dividen ditetapkan stabil Rp 1. 600 per lembar dan menjadi Rp 2. 400 per lembar jika EPS dua periode berturut-turut Rp 6. 000 Tahun DPS 2005 2006 2007 2008 2009 2010 2011 2012 1. 600 2. 400
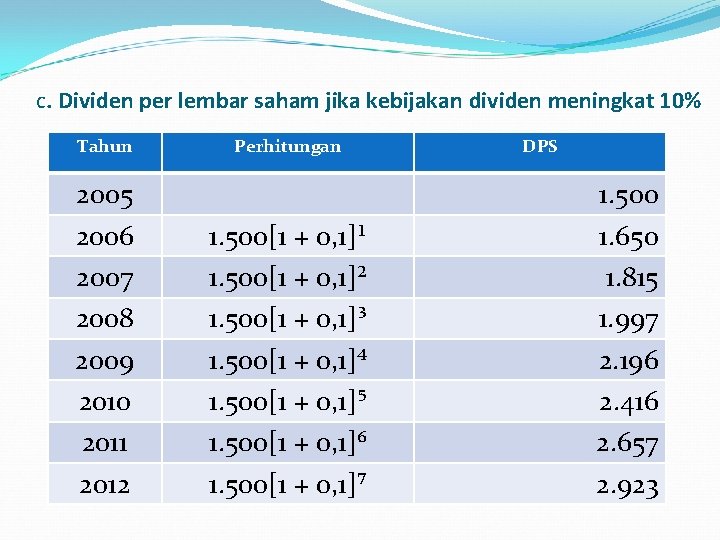
c. Dividen per lembar saham jika kebijakan dividen meningkat 10% Tahun 2005 2006 2007 2008 2009 2010 2011 2012 Perhitungan 1. 500[1 + 0, 1]¹ 1. 500[1 + 0, 1]² 1. 500[1 + 0, 1]³ 1. 500[1 + 0, 1]⁴ 1. 500[1 + 0, 1]⁵ 1. 500[1 + 0, 1]⁶ 1. 500[1 + 0, 1]⁷ DPS 1. 500 1. 650 1. 815 1. 997 2. 196 2. 416 2. 657 2. 923
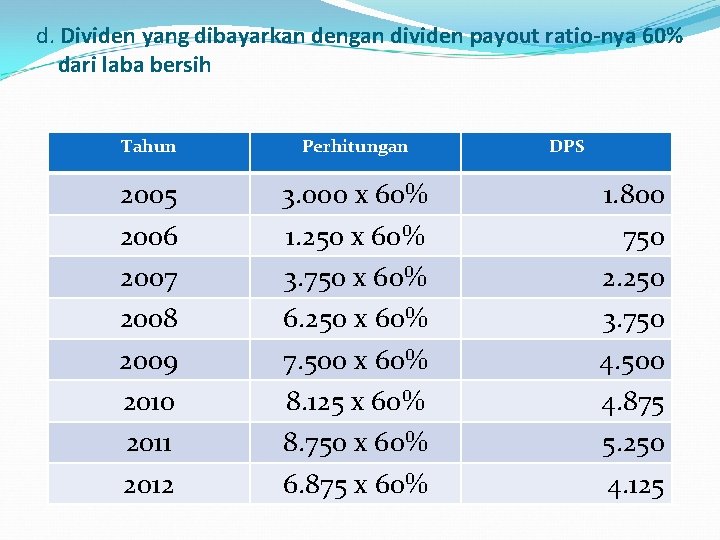
d. Dividen yang dibayarkan dengan dividen payout ratio-nya 60% dari laba bersih Tahun Perhitungan 2005 2006 2007 2008 2009 2010 2011 2012 3. 000 x 60% 1. 250 x 60% 3. 750 x 60% 6. 250 x 60% 7. 500 x 60% 8. 125 x 60% 8. 750 x 60% 6. 875 x 60% DPS 1. 800 750 2. 250 3. 750 4. 500 4. 875 5. 250 4. 125
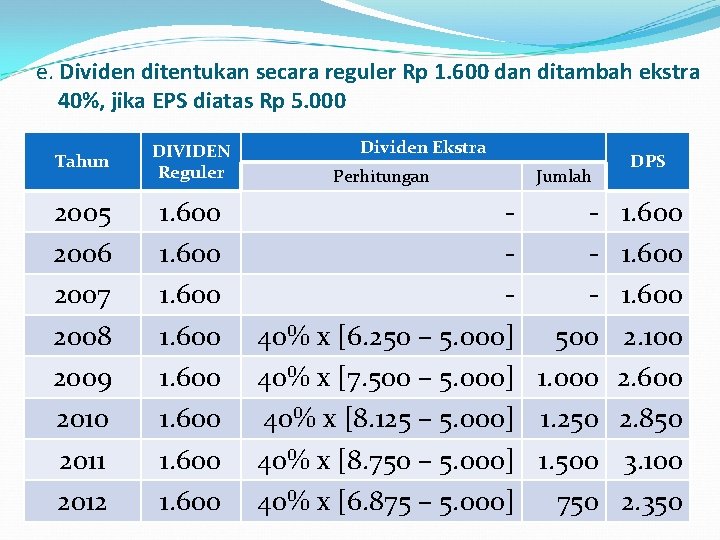
e. Dividen ditentukan secara reguler Rp 1. 600 dan ditambah ekstra 40%, jika EPS diatas Rp 5. 000 Tahun DIVIDEN Reguler 2005 2006 2007 2008 2009 2010 2011 2012 1. 600 1. 600 Dividen Ekstra Perhitungan Jumlah DPS - 1. 600 40% x [6. 250 – 5. 000] 500 2. 100 40% x [7. 500 – 5. 000] 1. 000 2. 600 40% x [8. 125 – 5. 000] 1. 250 2. 850 40% x [8. 750 – 5. 000] 1. 500 3. 100 40% x [6. 875 – 5. 000] 750 2. 350
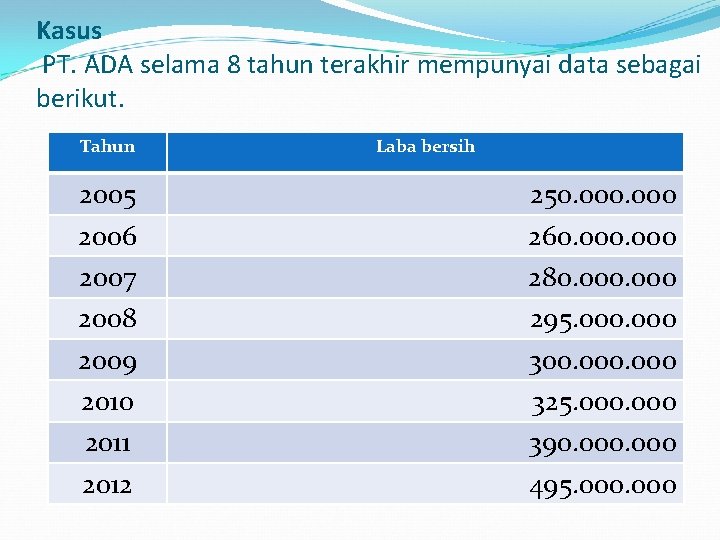
Kasus PT. ADA selama 8 tahun terakhir mempunyai data sebagai berikut. Tahun 2005 2006 2007 2008 2009 2010 2011 2012 Laba bersih 250. 000 260. 000 280. 000 295. 000 300. 000 325. 000 390. 000 495. 000
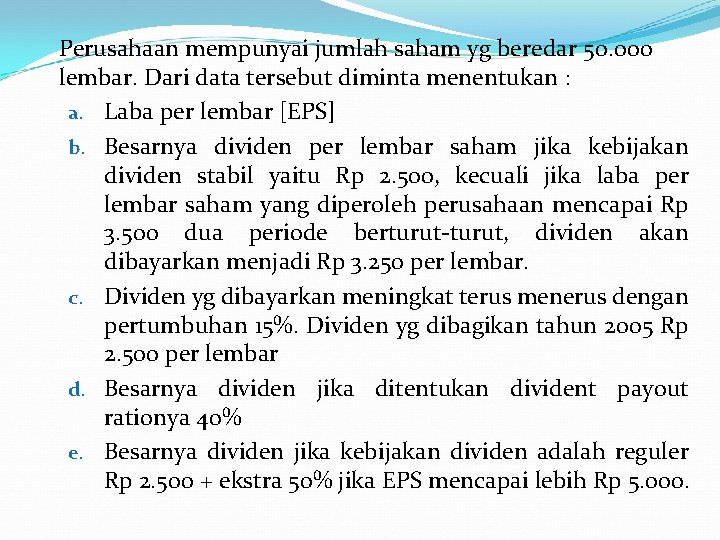
Perusahaan mempunyai jumlah saham yg beredar 50. 000 lembar. Dari data tersebut diminta menentukan : a. Laba per lembar [EPS] b. Besarnya dividen per lembar saham jika kebijakan dividen stabil yaitu Rp 2. 500, kecuali jika laba per lembar saham yang diperoleh perusahaan mencapai Rp 3. 500 dua periode berturut-turut, dividen akan dibayarkan menjadi Rp 3. 250 per lembar. c. Dividen yg dibayarkan meningkat terus menerus dengan pertumbuhan 15%. Dividen yg dibagikan tahun 2005 Rp 2. 500 per lembar d. Besarnya dividen jika ditentukan divident payout rationya 40% e. Besarnya dividen jika kebijakan dividen adalah reguler Rp 2. 500 + ekstra 50% jika EPS mencapai lebih Rp 5. 000.
Stock Dividend Dividen saham sebagai ganti dari dividen tunai, yaitu mengeluarkan saham tambahan bagi pemegang saham. Hal ini dilakukan bila posisi kas/likuiditas perusahaan tidak memungkinkan. Investor dalam hal ini akan memiliki lebih banyak saham tetapi laba per lembar saham akan menjadi lebih rendah Proporsi kepemilikan investor tidak mengalami perubahan, hanya struktur modalnya yang berubah.
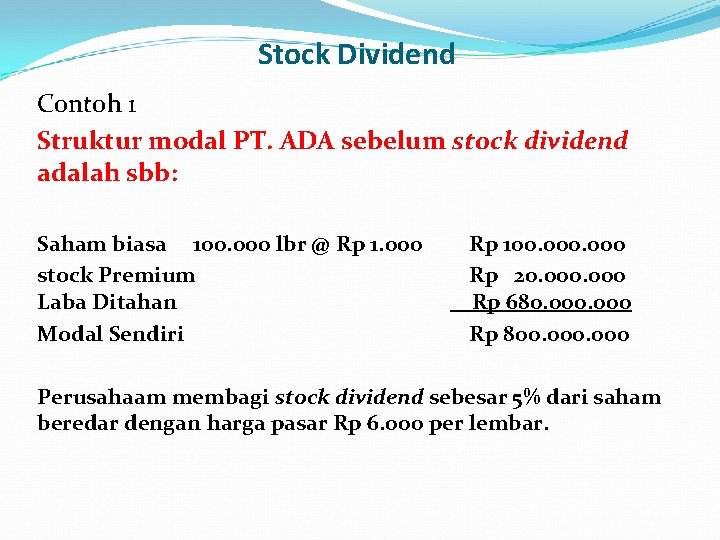
Stock Dividend Contoh 1 Struktur modal PT. ADA sebelum stock dividend adalah sbb: Saham biasa 100. 000 lbr @ Rp 1. 000 stock Premium Laba Ditahan Modal Sendiri Rp 100. 000 Rp 20. 000 Rp 680. 000 Rp 800. 000 Perusahaam membagi stock dividend sebesar 5% dari saham beredar dengan harga pasar Rp 6. 000 per lembar.
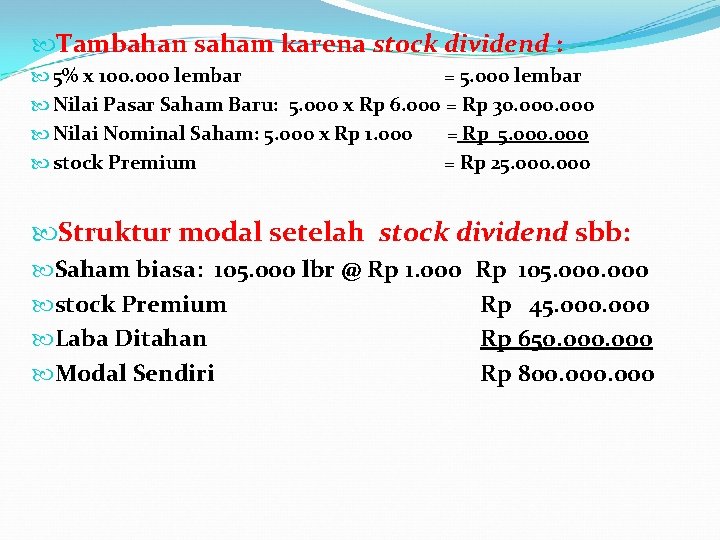
Tambahan saham karena stock dividend : 5% x 100. 000 lembar = 5. 000 lembar Nilai Pasar Saham Baru: 5. 000 x Rp 6. 000 = Rp 30. 000 Nilai Nominal Saham: 5. 000 x Rp 1. 000 = Rp 5. 000 stock Premium = Rp 25. 000 Struktur modal setelah stock dividend sbb: Saham biasa: 105. 000 lbr @ Rp 1. 000 stock Premium Laba Ditahan Modal Sendiri Rp 105. 000 Rp 45. 000 Rp 650. 000 Rp 800. 000
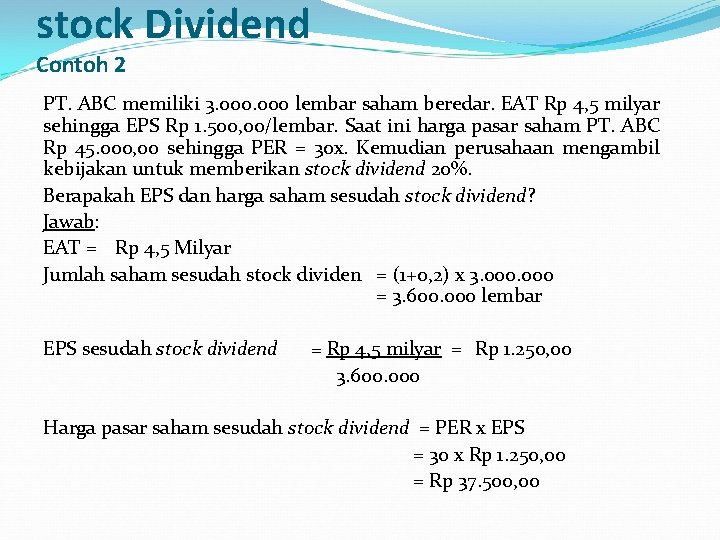
stock Dividend Contoh 2 PT. ABC memiliki 3. 000 lembar saham beredar. EAT Rp 4, 5 milyar sehingga EPS Rp 1. 500, 00/lembar. Saat ini harga pasar saham PT. ABC Rp 45. 000, 00 sehingga PER = 30 x. Kemudian perusahaan mengambil kebijakan untuk memberikan stock dividend 20%. Berapakah EPS dan harga saham sesudah stock dividend? Jawab: EAT = Rp 4, 5 Milyar Jumlah saham sesudah stock dividen = (1+0, 2) x 3. 000 = 3. 600. 000 lembar EPS sesudah stock dividend = Rp 4, 5 milyar = Rp 1. 250, 00 3. 600. 000 Harga pasar saham sesudah stock dividend = PER x EPS = 30 x Rp 1. 250, 00 = Rp 37. 500, 00
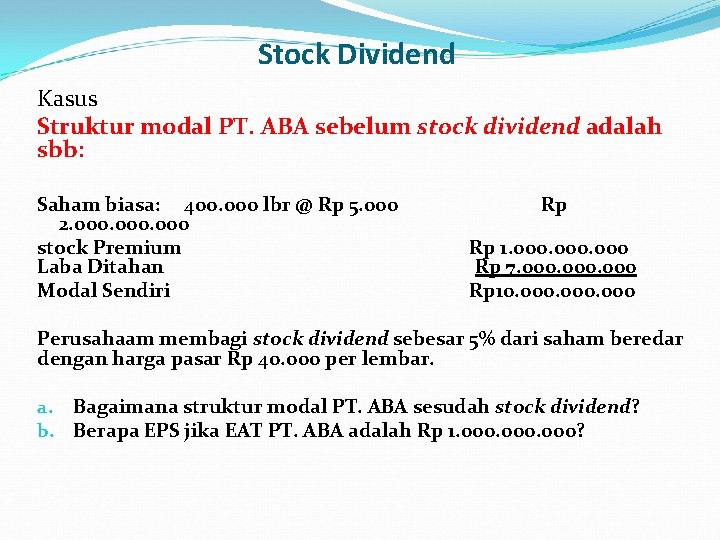
Stock Dividend Kasus Struktur modal PT. ABA sebelum stock dividend adalah sbb: Saham biasa: 400. 000 lbr @ Rp 5. 000 2. 000 stock Premium Laba Ditahan Modal Sendiri Rp Rp 1. 000 Rp 7. 000 Rp 10. 000 Perusahaam membagi stock dividend sebesar 5% dari saham beredar dengan harga pasar Rp 40. 000 per lembar. a. Bagaimana struktur modal PT. ABA sesudah stock dividend? b. Berapa EPS jika EAT PT. ABA adalah Rp 1. 000?
STOCK SPLIT Adalah pemecahan nilai nominal saham kedalam nilai nominal yang lebih kecil. Dengan stock split jumlah lembar saham menjadi lebih banyak dengan cara memecah jumlah lembar saham lama. Peningkatan jumlah lembar saham mengakibatkan turunya harga saham sehingga menarik pembeli/investor.
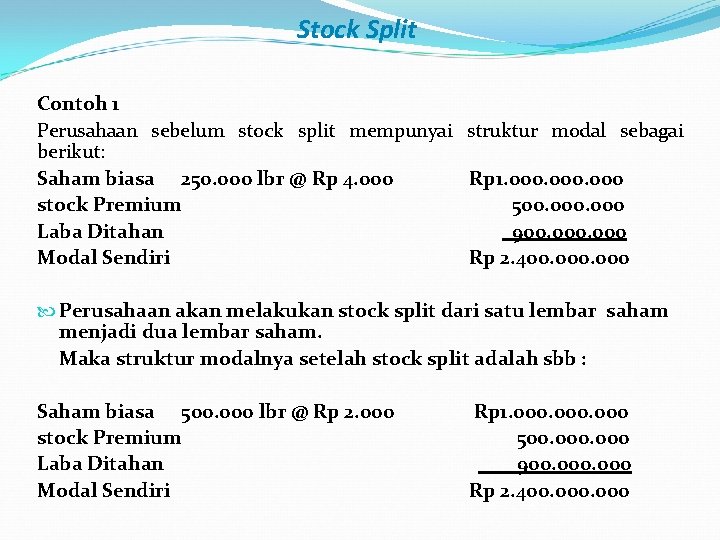
Stock Split Contoh 1 Perusahaan sebelum stock split mempunyai struktur modal sebagai berikut: Saham biasa 250. 000 lbr @ Rp 4. 000 Rp 1. 000 stock Premium 500. 000 Laba Ditahan 900. 000 Modal Sendiri Rp 2. 400. 000 Perusahaan akan melakukan stock split dari satu lembar saham menjadi dua lembar saham. Maka struktur modalnya setelah stock split adalah sbb : Saham biasa 500. 000 lbr @ Rp 2. 000 stock Premium Laba Ditahan Modal Sendiri Rp 1. 000 500. 000 900. 000 Rp 2. 400. 000
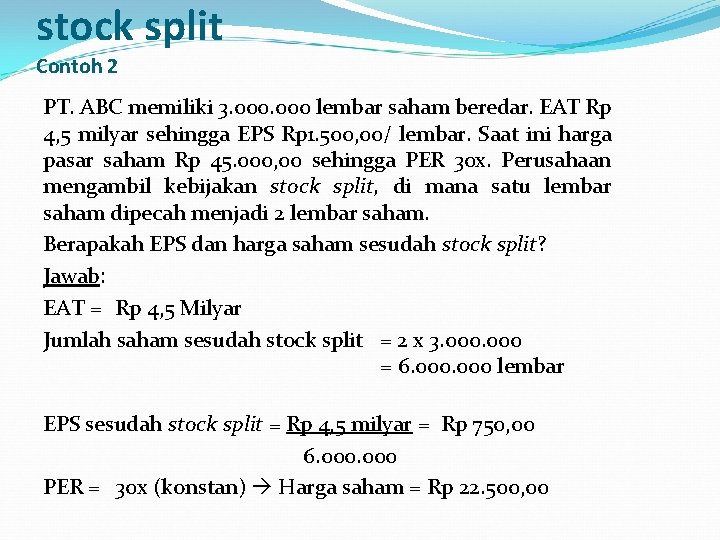
stock split Contoh 2 PT. ABC memiliki 3. 000 lembar saham beredar. EAT Rp 4, 5 milyar sehingga EPS Rp 1. 500, 00/ lembar. Saat ini harga pasar saham Rp 45. 000, 00 sehingga PER 30 x. Perusahaan mengambil kebijakan stock split, di mana satu lembar saham dipecah menjadi 2 lembar saham. Berapakah EPS dan harga saham sesudah stock split? Jawab: EAT = Rp 4, 5 Milyar Jumlah saham sesudah stock split = 2 x 3. 000 = 6. 000 lembar EPS sesudah stock split = Rp 4, 5 milyar = Rp 750, 00 6. 000 PER = 30 x (konstan) Harga saham = Rp 22. 500, 00
- Slides: 32