
KEBIJAKAN DINAS PENDIDIKAN TENTANG PENDIDIKAN ANAK USIA DINI
KEBIJAKAN DINAS PENDIDIKAN TENTANG PENDIDIKAN ANAK USIA DINI ( PAUD ) DI JAWA BARAT Oleh : Waluyo, Drs, . S. Sos, . M. Si. * *( KEPALA SEKSI PAUD BIDANG PAUDNI ) Disampaikan Dalam Acara Orientasi Teknis Kober Angkatan III & IV Hotel Bumi Makmur Indah, Lembang
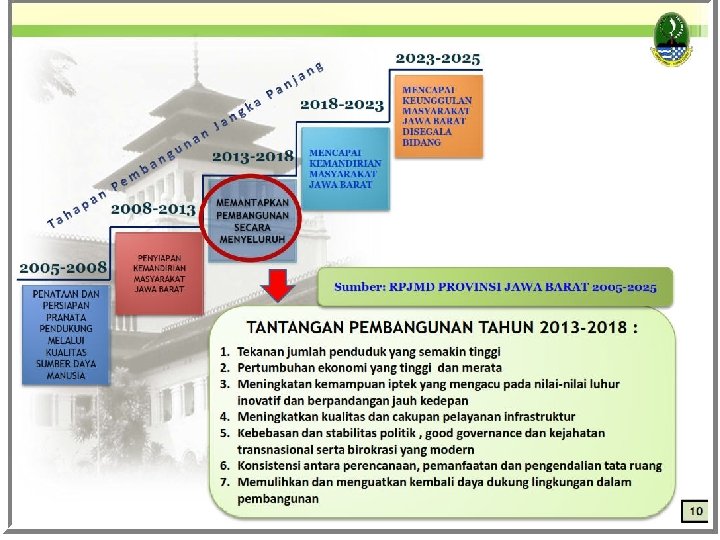
VISI PEMBANGUNAN PAUD JAWA BARAT 2013 -2015 “Mewujudkan Aud Yang Beriman Dan Bertaqwa Kepada Tyme, Berahklak Mulia, Sehat, Cerdas, Jujur, Bertanggungjawab, Kreatif, Percaya Diri Dan Cinta Tanah Air Menuju Terbentuknya Insan Jawa Barat Cerdaskomprehanshif Menyongsong 100 Tahun Indonesia Merdeka”
MISI 1. Meningkatkan Ketersediaan Layanan PAUD 2. Memperluas Keterjangkauan Layanan PAUD 3. Meningkatkan Kualitas Atau Mutu dan Relevansi Layanan PAUD 4. Mewujudkan Kesetaraan Memperoleh Layanan PAUD 5. Menjamin Kepastian Memperoleh Layanan PAUD
TUJUAN Untuk menguatkan peran PAUD sebagai fundamen pembangunan pendidikan nasional meliputi : a. Memperluas layanan PAUD yang menjangkau semua lokasi dan komunitas AUD b. Meningkatkan pemerataan layanan hingga menjangkau wilayah terisolir, tertinggal dan atau perbatasan c. Mewujudkan layanan PAUD non diskriminatif, inklusif dan berkeadilan d. Mewujudkan sistem layanan PAUD yang menjamin semua AUD berkesempatan memperoleh layanan PAUD
SASARAN • Anak Usia Dini 0 -6 tahun dan tersebar diseluruh Jawa Barat • Satuan PAUD, meliputi PAUD formal dan Non formal ( TK, KB, SPS, TPA DAN PBKL ) • Pendidik dan tenaga kependidikan • Orang tua dan masyarakat • Mitra dan pemangku kepentingan ( stakeholders )
TARGET DAN HASIL 1. Target Akses : Anak Usia Dini digambarkan mll proyeksi pencapaian APK secara proporsional dan berkelanjutan 2. Target Pembangunan Kelembagaan Satuan PAUD a. Meningkatkan jml satuan PAUD yang menjangkau semua lokasi dan komunitas AUDminimal satuan PAUD di setiap desa/kel di Jawa Barat dan wilayah khusus melalui : a) Bantuan pendirian atau rintisan satuan PAUD baru b) Bantuan pembangunan atau penyediaan fasilitas PAUD c) Penambahan satuan layanan pada satuan PAUD yang sudah berjalan ( TK, KB, SPS, TPA ) b. Meningkatkan layanan PAUD bermutu melalui : a) Pembentukan Satuan PAUD percontohan di setiap Kab/kota dan Kecamatan minimal setiap jenis layanan satuan PAUD percontohan b) Layanan holistik-integratif ( pendidikan-kesehatan-gizi-perlindungan ) di setiap satuan PAUD c) Pewnguatan pendidikan karakter yang melekat dalam keseluruhan proses pembelajaran dan : d) Pembelajaran yang selaras dengan tahapan perkembangan, sosial budaya dan kebutuhan anak
Lanjutan. . . 3. Sekurang-kurangnya 75% satuan PAUD memenuhi standar nasional ( terakreditasi ) 4. Meningkatkan jumlah satuan PAUD inklusif minimal satuan PAUD di setiap kecamatan 5. Menata kelembagaan PAUD melalui perizinan dan pemberian nomor induk lembaga satuan PAUD 6. Membentuk pusat konsultasi, informasi
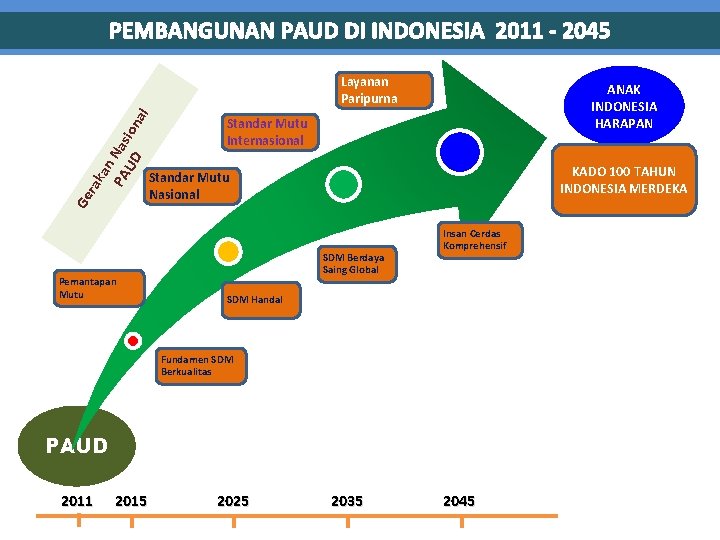
PEMBANGUNAN PAUD DI INDONESIA 2011 - 2045 Ge rak an PA Nas UD ion a l Layanan Paripurna Pemantapan Mutu ANAK INDONESIA HARAPAN Standar Mutu Internasional KADO 100 TAHUN INDONESIA MERDEKA Standar Mutu Nasional SDM Berdaya Saing Global Insan Cerdas Komprehensif SDM Handal Fundamen SDM Berkualitas PAUD 2011 2015 2025 2035 2045

KINERJA PENYELENGGARAAN PAUD DI JAWA BARAT SAMPAI 2015 JUMLAH LEMBAGA 25. 517 PENYELENGGARA • NEGERI (261 ) atau 1, 03 % • SWASTA (25. 056 ) atau 98, 19% Jumlah Pendidik 105. 769 Orang • Laki-laki = 9. 099 org ( 8, 61% ) • Wanita = 94. 442 orang ( 89, 30% ) Jumlah Desa/Kel 5. 954 • Ada PAUD = 5. 546 Ds/kel ( 93, 15% ) • Blm ada PAUD = 408 Ds/kel (6, 85% ) APK PAUD JABAR APK PAUD NASIONAL MDG’S APK PAUD Suber : Data Dapodik 2015 • 70, 10% • 72, 90 % • 75% (2015)
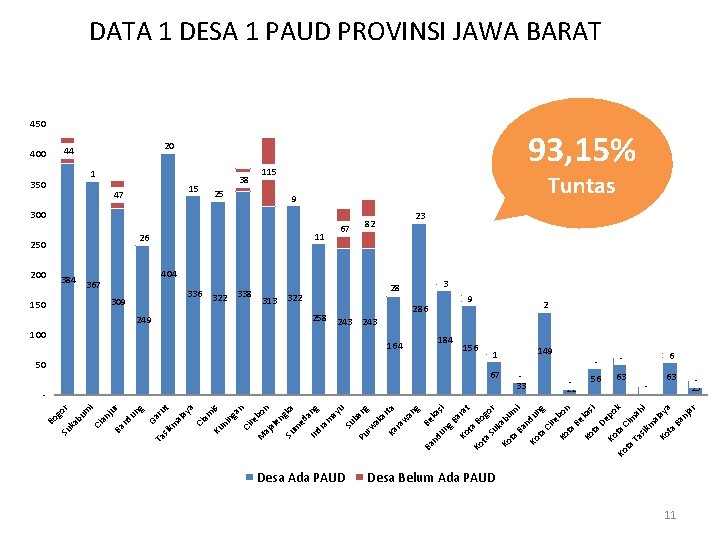
DATA 1 DESA 1 PAUD PROVINSI JAWA BARAT 450 93, 15% 20 44 400 1 350 15 47 38 25 115 Tuntas 9 300 11 26 250 200 384 67 23 82 404 367 309 150 249 3 28 336 322 338 313 322 258 243 100 164 50 9 286 184 156 2 67 22 - 56 63 6 15 63 25 ng Ga r sik ut m al ay a Ci am is Ku ni ng an Ci re bo M n aj al en Su gka m ed In ang dr am ay u Su ba Pu n rw g ak a Ka rta ra w an g Be Ba k nd un asi g B Ko arat t Ko a Bo ta Su gor k Ko abu ta m B i an d Ko un ta g C ire Ko bon ta B e Ko kas i ta D e p Ko ta ok Ko C ta im T ah as ikm i a Ko laya ta B an ja r 33 - Ta Ba nd u ju r i an Ci um Su k ab go r Bo 149 1 Desa Ada PAUD Desa Belum Ada PAUD 11
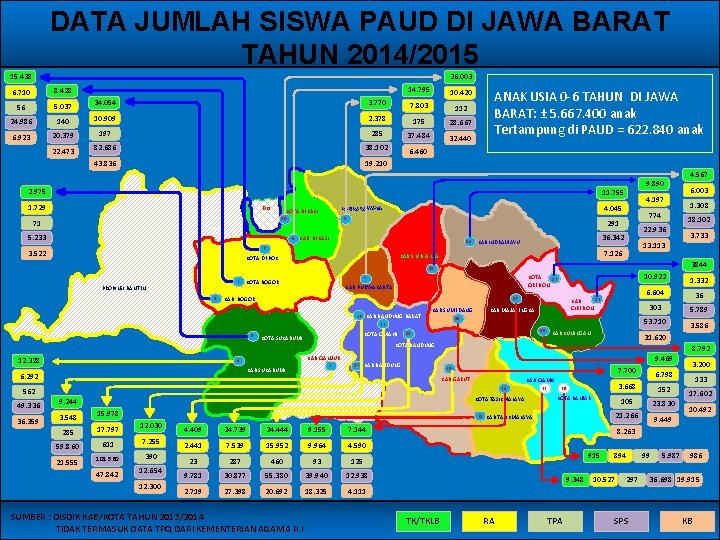
DATA JUMLAH SISWA PAUD DI JAWA BARAT TAHUN 2014/2015 15. 438 26. 003 14. 795 3. 770 10. 420 7. 803 112 8. 428 6. 710 56 5. 037 34. 054 24. 986 140 10. 909 2. 378 175 28. 667 6. 923 20. 379 197 285 37. 484 82. 686 38. 102 32. 440 22. 473 6. 460 43. 836 19. 210 ANAK USIA 0 -6 TAHUN DI JAWA BARAT: ± 5. 667. 400 anak Tertampung di PAUD = 622. 840 anak 2. 975 9. 890 11. 755 1. 729 DKI 71 4. 045 KAB KARAWANG KOTA BEKASI 10 8 9 KAB. BEKASI 13. 113 7. 126 KAB S U B A N G KOTA DEPOK 22. 936 36. 342 14 KAB INDRAMAYU KAB. INDRAMAYU 6 3. 522 774 291 TANGERANG 5. 233 4. 197 2 1 KAB. CIREBON KOTA 13 7 KOTA BOGOR CIREBON KAB. PURWAKARTA KAB. BOGOR 16 KAB. BANDUNG BARAT 26 KOTA CIMAHI KOTA SUKABUMI 12 KAB CIREBON KAB. MAJALENGKA KAB SUMEDANG 19 23 5 15 18 KAB KUNINGAN 12. 328 4 562 49. 336 36. 359 3 KAB. SUKABUMI 6. 292 17 KAB. GARUT KAB CIAMIS 24 KOTA TASIKMALAYA 3. 548 15. 978 285 17. 797 12. 030 59. 860 611 7. 255 101. 560 390 21. 555 47. 842 21 12. 654 12. 300 4. 409 24. 739 24. 444 9. 155 7. 144 2. 441 7. 539 15. 952 9. 964 4. 590 23 287 460 93 125 9. 781 30. 877 55. 380 39. 940 12. 938 2. 719 27. 398 20. 692 18. 325 4. 111 SUMBER : DISDIK KAB/KOTA TAHUN 2013/2014 TIDAK TERMASUK DATA TPQ DARI KEMENTERIAN AGAMA R. I 1. 332 6. 604 36 303 5. 789 53. 710 3. 586 8. 792 20 9. 244 3. 733 10. 922 9. 469 KAB. BANDUNG 1. 308 18. 102 31. 620 KOTA BANDUNG KAB. CIANJUR 6. 003 3844 11 PROPINSI BANTEN 4. 567 KAB. TASIKMALAYA 22 25 KOTA BANJAR KAB. CIAMIS 7. 700 6. 798 3. 668 152 105 23. 830 21. 266 9. 449 3. 200 133 17. 602 10. 492 8. 263 915 9. 348 TK/TKLB RA TPA 99 894 10. 527 297 SPS 5. 987 986 36. 698 19. 915 KB
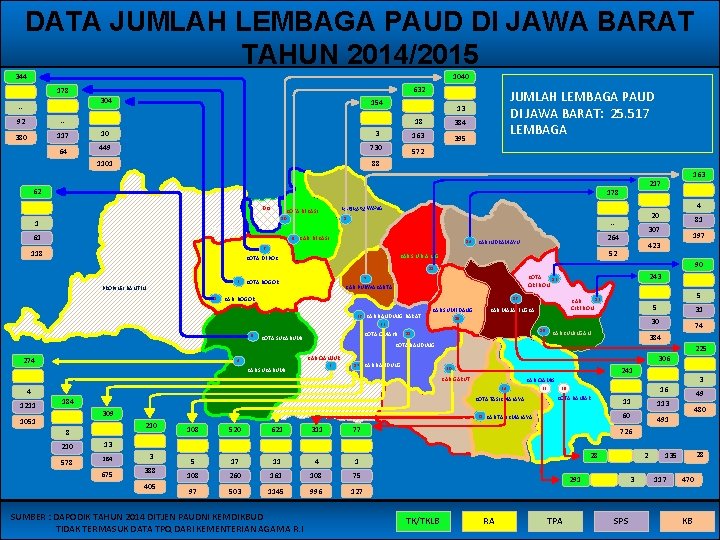
DATA JUMLAH LEMBAGA PAUD DI JAWA BARAT TAHUN 2014/2015 344 1040 632 178 304 -- 154 18 384 3 163 449 730 395 572 1101 88 92 -- 380 117 10 64 JUMLAH LEMBAGA PAUD DI JAWA BARAT: 25. 517 LEMBAGA 13 62 178 DKI KAB KARAWANG KOTA BEKASI 10 1 8 9 KAB. BEKASI 6 118 90 11 2 PROPINSI BANTEN 1 CIREBON KAB. PURWAKARTA KAB. BOGOR 16 26 KAB. BANDUNG BARAT KOTA CIMAHI KOTA SUKABUMI 5 12 KAB CIREBON KAB. MAJALENGKA KAB SUMEDANG 19 23 5 243 KAB. CIREBON KOTA 13 7 KOTA BOGOR 15 18 KAB KUNINGAN 274 4 3 KAB. SUKABUMI 17 1211 KAB. BANDUNG 20 241 309 8 210 578 21 108 520 621 311 77 5 17 11 4 1 108 260 161 108 75 97 503 1145 996 127 3 KAB CIAMIS KOTA TASIKMALAYA 184 210 74 225 24 1051 31 30 306 KAB. GARUT 4 5 384 KOTA BANDUNG KAB. CIANJUR 197 423 52 KAB S U B A N G KOTA DEPOK 81 307 264 14 KAB INDRAMAYU KAB. INDRAMAYU 4 20 -- TANGERANG 61 163 217 KAB. TASIKMALAYA 22 16 25 KOTA BANJAR KAB. CIAMIS 11 113 60 491 49 480 726 13 284 675 3 388 405 SUMBER : DAPODIK TAHUN 2014 DITJEN PAUDNI KEMDIKBUD TIDAK TERMASUK DATA TPQ DARI KEMENTERIAN AGAMA R. I 28 2 291 TK/TKLB RA TPA 3 SPS 135 117 470 KB 28
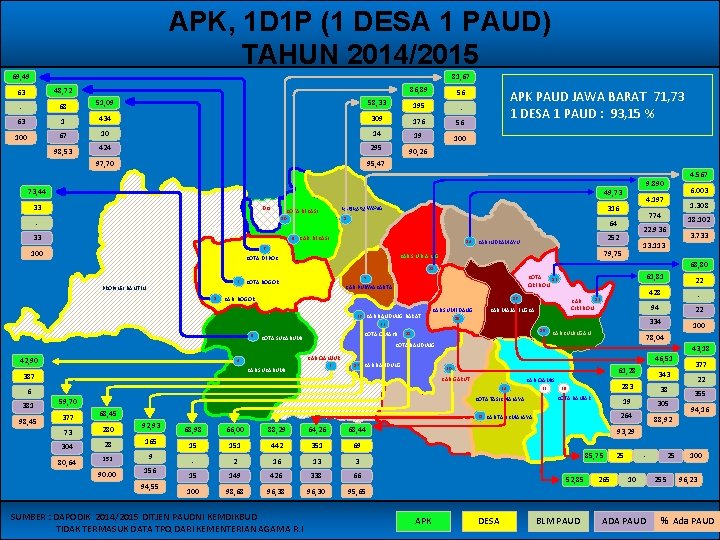
APK, 1 D 1 P (1 DESA 1 PAUD) TAHUN 2014/2015 69, 49 81, 67 86, 89 58, 33 56 195 - 48, 72 63 - 68 51, 09 63 1 434 309 176 56 100 67 10 14 19 424 295 100 98, 53 90, 26 97, 70 95, 47 APK PAUD JAWA BARAT 71, 73 1 DESA 1 PAUD : 93, 15 % 73, 44 49, 73 33 DKI - 8 9 KAB. BEKASI 6 100 68, 80 11 2 PROPINSI BANTEN 1 KAB. CIREBON KOTA 13 7 KOTA BOGOR CIREBON KAB. PURWAKARTA KAB. BOGOR 16 KAB. BANDUNG BARAT 26 KOTA CIMAHI KOTA SUKABUMI 42, 90 4 6 381 98, 45 3 KAB. SUKABUMI 387 17 15 18 KAB. BANDUNG KAB KUNINGAN KAB CIAMIS KOTA TASIKMALAYA 73 280 304 28 165 252 9 80, 64 90. 00 21 156 94, 55 68, 98 66, 00 88, 29 64, 26 68, 44 15 151 442 351 69 - 2 16 13 3 15 149 426 338 66 100 98, 68 96, 30 95, 65 SUMBER : DAPODIK 2014/2015 DITJEN PAUDNI KEMDIKBUD TIDAK TERMASUK DATA TPQ DARI KEMENTERIAN AGAMA R. I 100 78, 04 20 59, 70 92, 93 22 334 43, 18 24 68, 45 - 94 46, 51 KAB. GARUT 377 22 428 19 KOTA BANDUNG KAB. CIANJUR 61, 81 12 KAB CIREBON KAB. MAJALENGKA KAB SUMEDANG 23 5 3. 733 13. 113 79, 75 KAB S U B A N G KOTA DEPOK 18. 102 22. 936 252 14 KAB INDRAMAYU KAB. INDRAMAYU 1. 308 774 64 TANGERANG 33 6. 003 4. 197 316 KAB KARAWANG KOTA BEKASI 10 4. 567 9. 890 KAB. TASIKMALAYA 22 25 KOTA BANJAR KAB. CIAMIS 61, 28 343 283 38 19 305 264 88, 92 377 22 355 94, 16 93, 29 85, 75 52, 85 APK DESA BLM PAUD 265 25 - 25 10 ADA PAUD 255 100 96, 23 % Ada PAUD
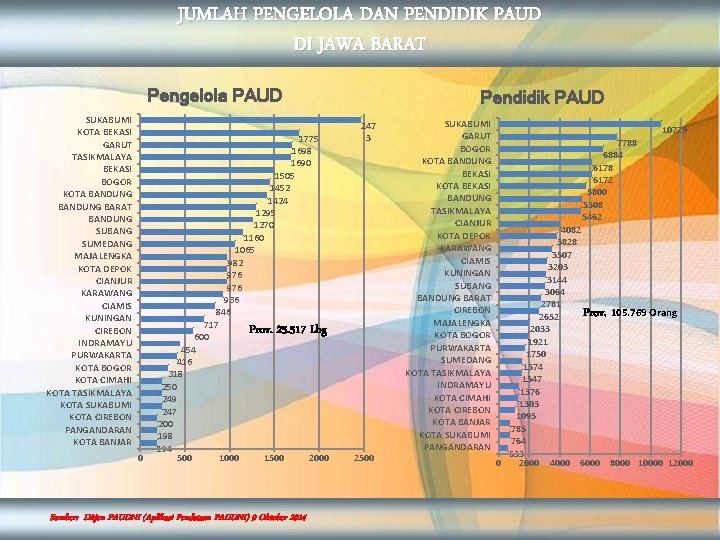
JUMLAH PENGELOLA DAN PENDIDIK PAUD DI JAWA BARAT Pengelola PAUD SUKABUMI KOTA BEKASI GARUT TASIKMALAYA BEKASI BOGOR KOTA BANDUNG BARAT BANDUNG SUBANG SUMEDANG MAJALENGKA KOTA DEPOK CIANJUR KARAWANG CIAMIS KUNINGAN CIREBON INDRAMAYU PURWAKARTA KOTA BOGOR KOTA CIMAHI KOTA TASIKMALAYA KOTA SUKABUMI KOTA CIREBON PANGANDARAN KOTA BANJAR 1775 1698 1690 1505 1452 1424 1295 1270 1160 1065 982 976 936 846 717 600 454 416 318 250 249 247 200 198 194 500 1000 1500 2000 Pendidik PAUD 247 3 Prov. 25. 517 Lbg 0 Sumber: Ditjen PAUDNI (Aplikasi Pendataan PAUDNI) 9 Oktober 2014 2500 SUKABUMI GARUT BOGOR KOTA BANDUNG BEKASI KOTA BEKASI BANDUNG TASIKMALAYA CIANJUR KOTA DEPOK KARAWANG CIAMIS KUNINGAN SUBANG BANDUNG BARAT CIREBON MAJALENGKA KOTA BOGOR PURWAKARTA SUMEDANG KOTA TASIKMALAYA INDRAMAYU KOTA CIMAHI KOTA CIREBON KOTA BANJAR KOTA SUKABUMI PANGANDARAN 10729 7788 6884 6178 6172 5800 5508 5462 4082 3828 3507 3203 3144 3064 2781 105. 769 Orang 2652 2033 1921 1750 1574 1547 1376 1303 1095 785 764 633 0 2000 4000 6000 8000 10000 12000 Prov.
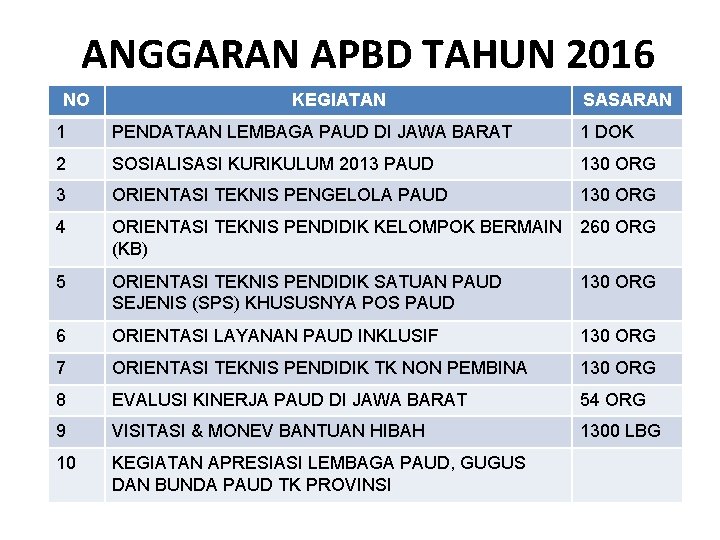
ANGGARAN APBD TAHUN 2016 NO KEGIATAN SASARAN 1 PENDATAAN LEMBAGA PAUD DI JAWA BARAT 1 DOK 2 SOSIALISASI KURIKULUM 2013 PAUD 130 ORG 3 ORIENTASI TEKNIS PENGELOLA PAUD 130 ORG 4 ORIENTASI TEKNIS PENDIDIK KELOMPOK BERMAIN 260 ORG (KB) 5 ORIENTASI TEKNIS PENDIDIK SATUAN PAUD SEJENIS (SPS) KHUSUSNYA POS PAUD 130 ORG 6 ORIENTASI LAYANAN PAUD INKLUSIF 130 ORG 7 ORIENTASI TEKNIS PENDIDIK TK NON PEMBINA 130 ORG 8 EVALUSI KINERJA PAUD DI JAWA BARAT 54 ORG 9 VISITASI & MONEV BANTUAN HIBAH 1300 LBG 10 KEGIATAN APRESIASI LEMBAGA PAUD, GUGUS DAN BUNDA PAUD TK PROVINSI
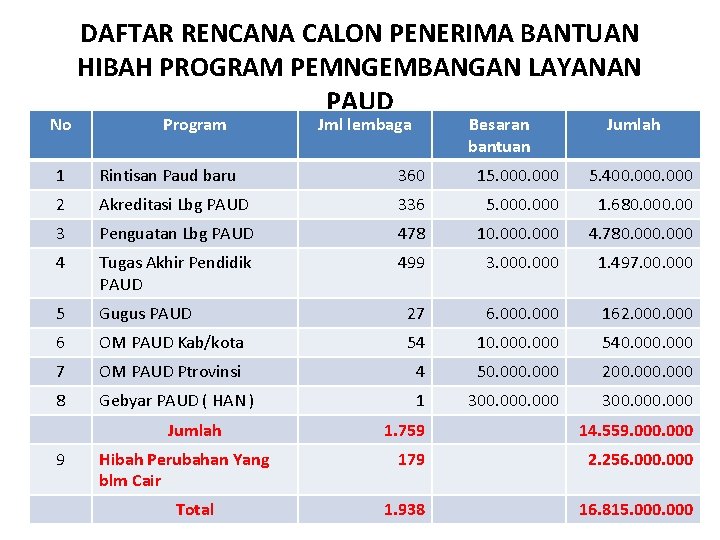
No DAFTAR RENCANA CALON PENERIMA BANTUAN HIBAH PROGRAM PEMNGEMBANGAN LAYANAN PAUD Program Jml lembaga Besaran bantuan Jumlah 1 Rintisan Paud baru 360 15. 000 5. 400. 000 2 Akreditasi Lbg PAUD 336 5. 000 1. 680. 00 3 Penguatan Lbg PAUD 478 10. 000 4. 780. 000 4 Tugas Akhir Pendidik PAUD 499 3. 000 1. 497. 000 5 Gugus PAUD 27 6. 000 162. 000 6 OM PAUD Kab/kota 54 10. 000 540. 000 7 OM PAUD Ptrovinsi 4 50. 000 200. 000 8 Gebyar PAUD ( HAN ) 1 300. 000 Jumlah 9 Hibah Perubahan Yang blm Cair Total 1. 759 14. 559. 000 179 2. 256. 000 1. 938 16. 815. 000
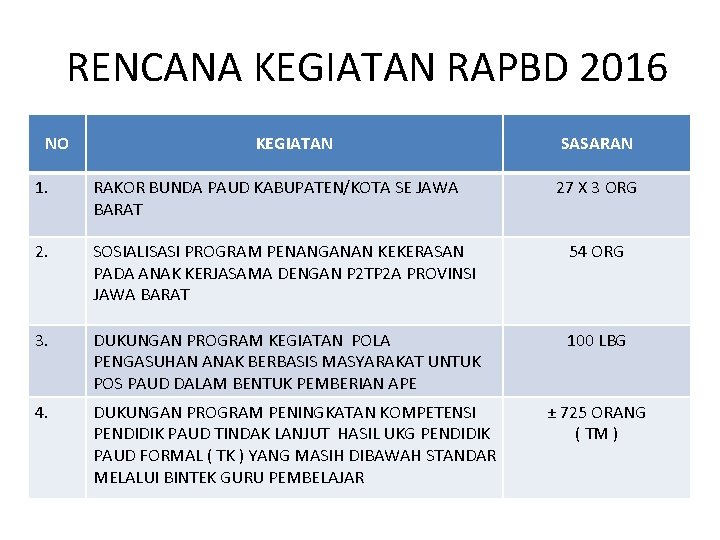
RENCANA KEGIATAN RAPBD 2016 NO KEGIATAN SASARAN 1. RAKOR BUNDA PAUD KABUPATEN/KOTA SE JAWA BARAT 27 X 3 ORG 2. SOSIALISASI PROGRAM PENANGANAN KEKERASAN PADA ANAK KERJASAMA DENGAN P 2 TP 2 A PROVINSI JAWA BARAT 54 ORG 3. DUKUNGAN PROGRAM KEGIATAN POLA PENGASUHAN ANAK BERBASIS MASYARAKAT UNTUK POS PAUD DALAM BENTUK PEMBERIAN APE 100 LBG 4. DUKUNGAN PROGRAM PENINGKATAN KOMPETENSI PENDIDIK PAUD TINDAK LANJUT HASIL UKG PENDIDIK PAUD FORMAL ( TK ) YANG MASIH DIBAWAH STANDAR MELALUI BINTEK GURU PEMBELAJAR ± 725 ORANG ( TM )
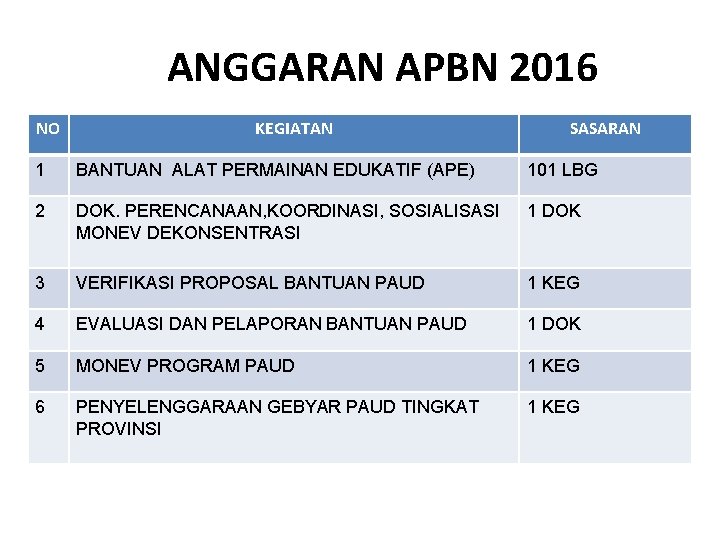
ANGGARAN APBN 2016 NO KEGIATAN SASARAN 1 BANTUAN ALAT PERMAINAN EDUKATIF (APE) 101 LBG 2 DOK. PERENCANAAN, KOORDINASI, SOSIALISASI MONEV DEKONSENTRASI 1 DOK 3 VERIFIKASI PROPOSAL BANTUAN PAUD 1 KEG 4 EVALUASI DAN PELAPORAN BANTUAN PAUD 1 DOK 5 MONEV PROGRAM PAUD 1 KEG 6 PENYELENGGARAAN GEBYAR PAUD TINGKAT PROVINSI 1 KEG
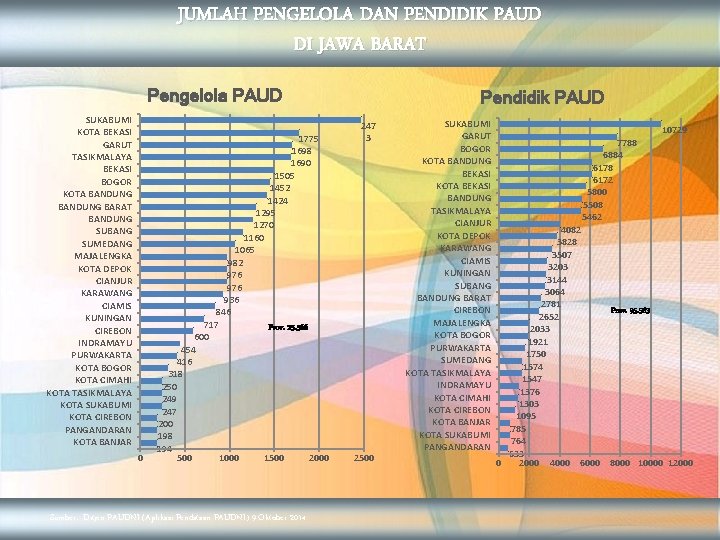
JUMLAH PENGELOLA DAN PENDIDIK PAUD DI JAWA BARAT Pengelola PAUD SUKABUMI KOTA BEKASI GARUT TASIKMALAYA BEKASI BOGOR KOTA BANDUNG BARAT BANDUNG SUBANG SUMEDANG MAJALENGKA KOTA DEPOK CIANJUR KARAWANG CIAMIS KUNINGAN CIREBON INDRAMAYU PURWAKARTA KOTA BOGOR KOTA CIMAHI KOTA TASIKMALAYA KOTA SUKABUMI KOTA CIREBON PANGANDARAN KOTA BANJAR 0 1775 1698 1690 1505 1452 1424 1295 1270 1160 1065 982 976 936 846 717 Prov. 25. 366 600 454 416 318 250 249 247 200 198 194 500 1000 1500 2000 Sumber: Ditjen PAUDNI (Aplikasi Pendataan PAUDNI) 9 Oktober 2014 Pendidik PAUD 247 3 2500 SUKABUMI GARUT BOGOR KOTA BANDUNG BEKASI KOTA BEKASI BANDUNG TASIKMALAYA CIANJUR KOTA DEPOK KARAWANG CIAMIS KUNINGAN SUBANG BANDUNG BARAT CIREBON MAJALENGKA KOTA BOGOR PURWAKARTA SUMEDANG KOTA TASIKMALAYA INDRAMAYU KOTA CIMAHI KOTA CIREBON KOTA BANJAR KOTA SUKABUMI PANGANDARAN 10729 7788 6884 6178 6172 5800 5508 5462 4082 3828 3507 3203 3144 3064 2781 Prov. 95. 563 2652 2033 1921 1750 1574 1547 1376 1303 1095 785 764 633 0 2000 4000 6000 8000 10000 12000
MONITORING DAN EVALUASI PENYALURAN BOP PAUD 2016
DAK BOP PAUD: Sasaran Program • Taman Kanak-Kanak, Kelompok Bermain, Taman Penitipan Anak, dan Satuan PAUD Sejenis di seluruh Kab/Kota di Indonesia yang diselenggarakan oleh individu, kelompok, yayasan, organisasi maupun Pemerintah Daerah di satuan PAUD atau Lembaga, satuan pendidikan PKBM, SKB, badan keagamaan, dan satuan pendidikan non formal lainnya yang sudah memiliki Nomor Pokok Satuan PAUD Nasional (NPSN). • Sasaran BOP tidak berlaku bagi satuan PAUD atau lembaga yang menetapkan iuran atau pungutan yang melebihi ketentuan yang berlaku di Kabupaten/Kota tersebut.
DAK BOP PAUD Jumlah dan Besaran Bantuan • Satuan Biaya BOP PAUD Rp. 600. 000, -(enam ratus ribu rupiah)/peserta didik/tahun dengan prioritas anak usia 4 -6 tahun. • Satuan PAUD mendapatkan alokasi BOP PAUD memberi layanan paling sedikit 12 peserta didik. • Satuan PAUD atau Lembaga menerima paling banyak Rp. 36. 000, - (tiga puluh enam juta rupiah) per tahun
DAK BOP PAUD: Waktu Penyaluran Dana • Penyaluran dana dari Kas Umum Daerah ke rekening satuan PAUD atau Lembaga dilakukan satu kali dalam satu tahun, paling lambat tri wulan kedua berakhir. • Apabila terdapat kelebihan anggaran pemerintah kabupaten / kota dapat mengalokasikan kepada satuan PAUD atau Lembaga yang melayani peserta didik di bawah usia empat tahun.
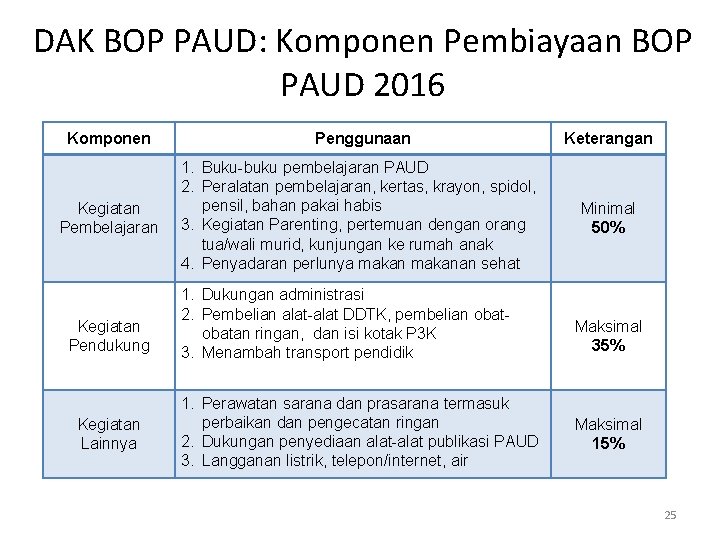
DAK BOP PAUD: Komponen Pembiayaan BOP PAUD 2016 Komponen Penggunaan Keterangan Kegiatan Pembelajaran 1. Buku-buku pembelajaran PAUD 2. Peralatan pembelajaran, kertas, krayon, spidol, pensil, bahan pakai habis 3. Kegiatan Parenting, pertemuan dengan orang tua/wali murid, kunjungan ke rumah anak 4. Penyadaran perlunya makanan sehat Minimal 50% Kegiatan Pendukung Kegiatan Lainnya 1. Dukungan administrasi 2. Pembelian alat-alat DDTK, pembelian obatan ringan, dan isi kotak P 3 K 3. Menambah transport pendidik 1. Perawatan sarana dan prasarana termasuk perbaikan dan pengecatan ringan 2. Dukungan penyediaan alat-alat publikasi PAUD 3. Langganan listrik, telepon/internet, air Maksimal 35% Maksimal 15% 25
HATUR NUHUN Terima Kasih
Rencana Program dan Anggaran Tahun 2016 27
Rencana Program dan Anggaran Tahun 2016 28
Rencana Program dan Anggaran Tahun 2016 29
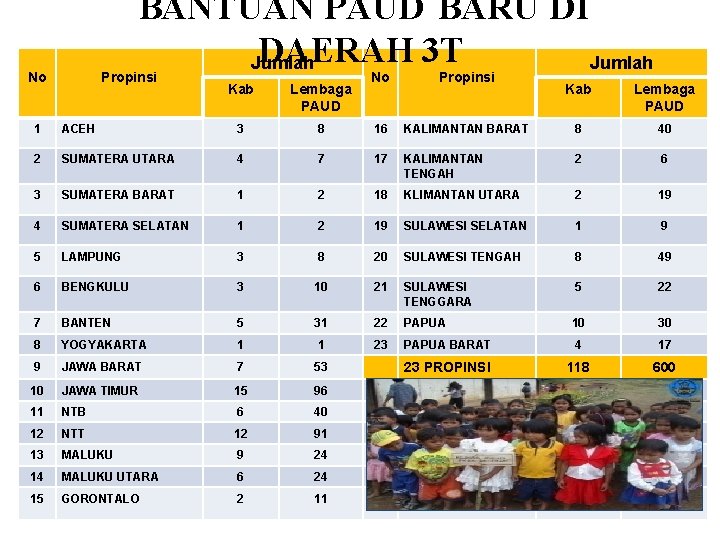
BANTUAN PAUD BARU DI DAERAH 3 T Jumlah No Propinsi Kab Lembaga PAUD 1 ACEH 3 8 16 KALIMANTAN BARAT 8 40 2 SUMATERA UTARA 4 7 17 KALIMANTAN TENGAH 2 6 3 SUMATERA BARAT 1 2 18 KLIMANTAN UTARA 2 19 4 SUMATERA SELATAN 1 2 19 SULAWESI SELATAN 1 9 5 LAMPUNG 3 8 20 SULAWESI TENGAH 8 49 6 BENGKULU 3 10 21 SULAWESI TENGGARA 5 22 7 BANTEN 5 31 22 PAPUA 10 30 8 YOGYAKARTA 1 1 23 PAPUA BARAT 4 17 9 JAWA BARAT 7 53 23 PROPINSI 118 600 10 JAWA TIMUR 15 96 11 NTB 6 40 12 NTT 12 91 13 MALUKU 9 24 14 MALUKU UTARA 6 24 15 GORONTALO 2 11
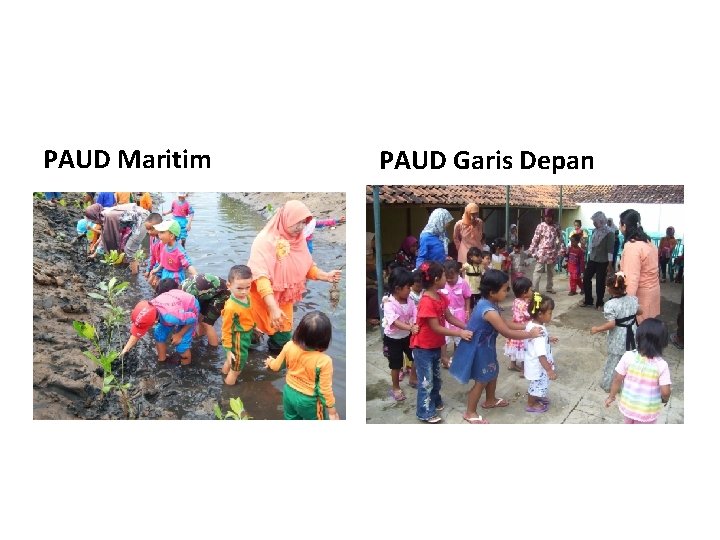
PAUD Maritim PAUD Garis Depan
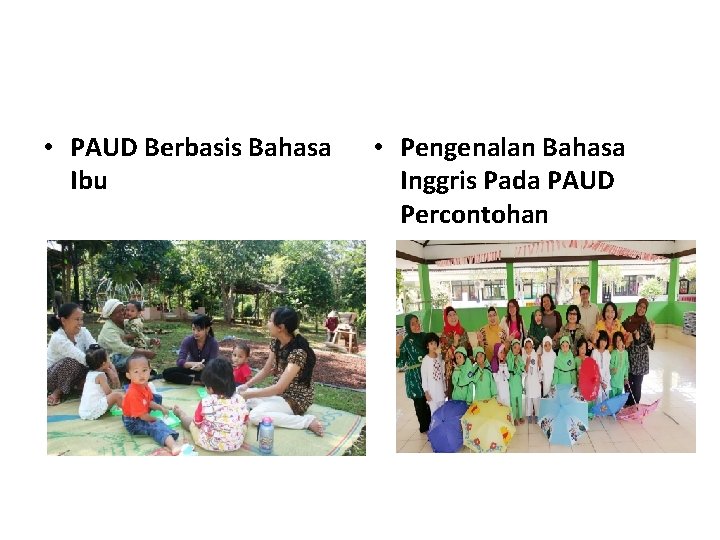
• PAUD Berbasis Bahasa Ibu • Pengenalan Bahasa Inggris Pada PAUD Percontohan
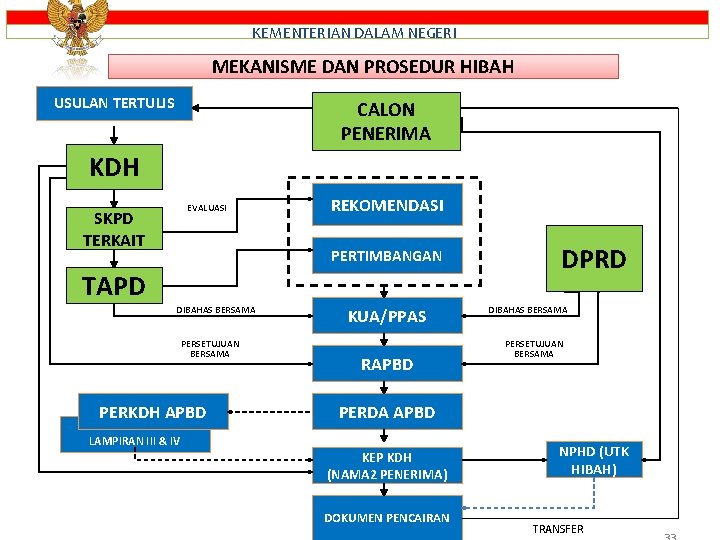
KEMENTERIAN DALAM NEGERI MEKANISME DAN PROSEDUR HIBAH USULAN TERTULIS CALON PENERIMA KDH EVALUASI SKPD TERKAIT REKOMENDASI PERTIMBANGAN TAPD DIBAHAS BERSAMA PERSETUJUAN BERSAMA PERKDH APBD KUA/PPAS RAPBD DPRD DIBAHAS BERSAMA PERSETUJUAN BERSAMA PERDA APBD LAMPIRAN III & IV KEP KDH (NAMA 2 PENERIMA) DOKUMEN PENCAIRAN NPHD (UTK HIBAH) TRANSFER
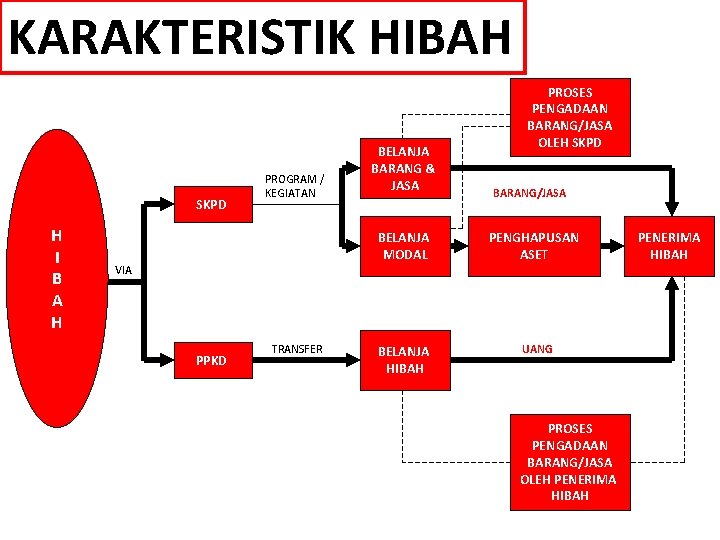
KARAKTERISTIK HIBAH SKPD H I B A H PROGRAM / KEGIATAN VIA PPKD TRANSFER BELANJA BARANG & JASA PROSES PENGADAAN BARANG/JASA OLEH SKPD BARANG/JASA BELANJA MODAL PENGHAPUSAN ASET BELANJA HIBAH UANG PROSES PENGADAAN BARANG/JASA OLEH PENERIMA HIBAH
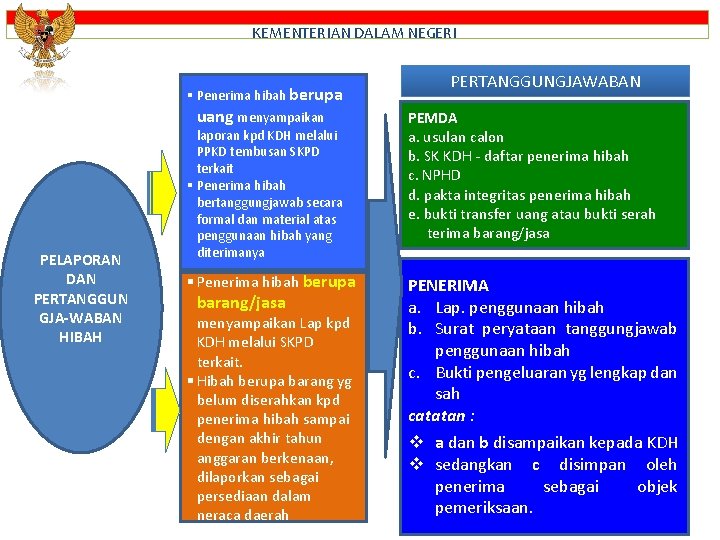
KEMENTERIAN DALAM NEGERI PELAPORAN DAN PERTANGGUN GJA-WABAN HIBAH § Penerima hibah berupa uang menyampaikan laporan kpd KDH melalui PPKD tembusan SKPD terkait § Penerima hibah bertanggungjawab secara formal dan material atas penggunaan hibah yang diterimanya § Penerima hibah berupa barang/jasa menyampaikan Lap kpd KDH melalui SKPD terkait. § Hibah berupa barang yg belum diserahkan kpd penerima hibah sampai dengan akhir tahun anggaran berkenaan, dilaporkan sebagai persediaan dalam neraca daerah PERTANGGUNGJAWABAN PEMDA a. usulan calon b. SK KDH - daftar penerima hibah c. NPHD d. pakta integritas penerima hibah e. bukti transfer uang atau bukti serah terima barang/jasa PENERIMA a. Lap. penggunaan hibah b. Surat peryataan tanggungjawab penggunaan hibah c. Bukti pengeluaran yg lengkap dan sah catatan : v a dan b disampaikan kepada KDH v sedangkan c disimpan oleh penerima sebagai objek pemeriksaan.
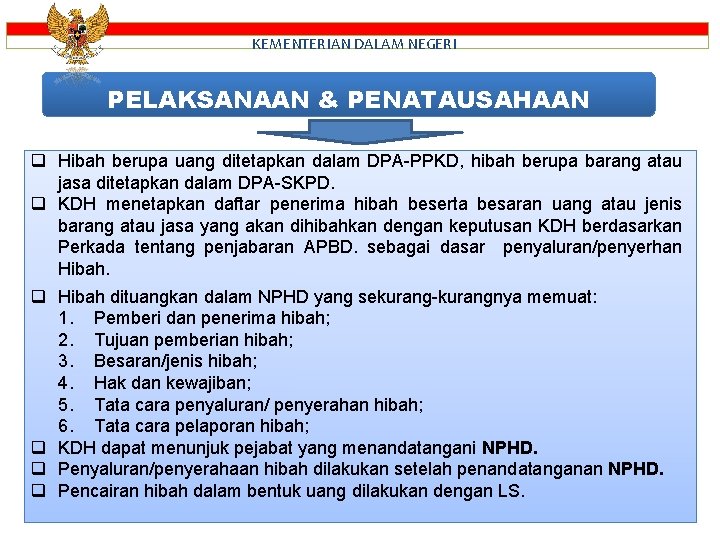
KEMENTERIAN DALAM NEGERI PELAKSANAAN & PENATAUSAHAAN Hibah berupa uang ditetapkan dalam DPA-PPKD, hibah berupa barang atau jasa ditetapkan dalam DPA-SKPD. KDH menetapkan daftar penerima hibah beserta besaran uang atau jenis barang atau jasa yang akan dihibahkan dengan keputusan KDH berdasarkan Perkada tentang penjabaran APBD. sebagai dasar penyaluran/penyerhan Hibah dituangkan dalam NPHD yang sekurang-kurangnya memuat: 1. Pemberi dan penerima hibah; 2. Tujuan pemberian hibah; 3. Besaran/jenis hibah; 4. Hak dan kewajiban; 5. Tata cara penyaluran/ penyerahan hibah; 6. Tata cara pelaporan hibah; KDH dapat menunjuk pejabat yang menandatangani NPHD. Penyaluran/penyerahaan hibah dilakukan setelah penandatanganan NPHD. Pencairan hibah dalam bentuk uang dilakukan dengan LS.
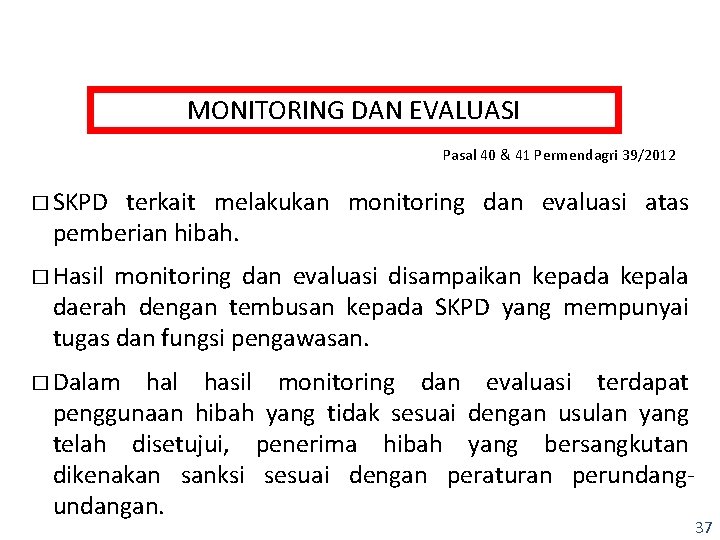
MONITORING DAN EVALUASI Pasal 40 & 41 Permendagri 39/2012 � SKPD terkait melakukan monitoring dan evaluasi atas pemberian hibah. � Hasil monitoring dan evaluasi disampaikan kepada kepala daerah dengan tembusan kepada SKPD yang mempunyai tugas dan fungsi pengawasan. � Dalam hal hasil monitoring dan evaluasi terdapat penggunaan hibah yang tidak sesuai dengan usulan yang telah disetujui, penerima hibah yang bersangkutan dikenakan sanksi sesuai dengan peraturan perundangan. 37
PENGADAAN BARANG DAN JASA yg akan diserahkan kpd Masyarakat /Pihak ke-3 Belanja barang/jasa digunakan untuk menganggarkan pengadaan barang dan jasa yang nilai manfaatnya kurang dari 12 (duabelas) bulan dalam melaksanakan program dan kegiatan pemerintahan daerah, termasuk barang yang akan diserahkan atau dijual kepada masyarakat atau pihak ketiga. (Pasal 50 ayat (1) Permendagri 21 Tahun 2011) Pengadaan barang/jasa yang akan diserahkan kepada pihak ketiga/masyarakat pada tahun anggaran berkenaan, dianggarkan pada jenis belanja barang dan jasa. Dianggarkan sebesar harga beli/bangun barang/jasa yang akan diserahkan kepada pihak ketiga/masyarakat ditambah seluruh belanja yang terkait dengan pengadaan/pembangunan barang/jasa sampai siap diserahkan (Permendagri 52 Tahun 2015)
SE MENDAGRI No. 900/4627/SJ, Tgl. 18 Agustus 2015 Penajaman Ketentuan Pasal 298 ayat (5) UU No. 23/2014 ttg Pemerintahan Daerah
Lanjutan. . 1. Pasal 298 ayat (4) Undang-Undang Nomor 23 Tahun 2014 tentang Pemerintahan Daerah menyatakan bahwa belanja hibah dan bantuan sosial dianggarkan dalam APBD sesuai dengan kemampuan keuangan Daerah setelah mermprioritaskan pemenuhan belanja Urusan Pemerintahan Wajib dan Urusan Pemerintahan Pilihan, kecuali ditentukan Iain dalam ketentuan peraturan perundang-undangan. 2. Pasal 298 ayat (5) Undang-Undang Nomor 23 Tahun 2014 menegaskan bahwa Belanja Hibah dapat diberikan kepada: Pemerintah Pusat; Pemerintah Daerah Lain; Badan Usaha Milik Negara atau BUMD; daniatau Badan, Lembaga, dan Organisasi Kemasyarakatan yang berbadan hukum lndonesia. 3. Pasal 1 ayat (1) Undang-Undang Nomor 17 Tahun 2013 tentang Organisasi Kemasyarakatan menyatakan bahwa Organisasi Kemasyarakatan adalah organisasi yang didirikan dibentuk oleh masyarakat secara sukarela berdasarkan kesamaan aspirasi, kehendak, kebutuhan, kepentingan, kegiatan, dan tujuan untuk berpartisipasi dalam pembangunan demi tercapainya tujuan Negara Kesatuan Republik lndonesia yang berdasarkan Pancasila. 4, pasal 11 ayat (1) Undang-Undang Nomor 17 Tahun 2013 menegaskan bahwa Organisasi Kemasyarakatan berbadan hukum dapat berbentuk perkumpulan atau yayasan. 5. Pasal 12 ayat (2) Undang-Undang Nomor 17 Tahun 2013 penegaskan bahwa Pengesahan sebagai badan hukum perkumpulan dilakukan oleh menteri yang menyelenggarakan urusan pemerintahan di bidang hukum dan ha. K asasi manusia. 6. Pasal 13 Undang-Undang Nomor 17 Tahun 2013 menegaskan bahwa Badan hukum yayasan diatur dan dilaksanakan sesuai ketentuan peraturan periundang-undangan. 7. Pasal 15 Undang-Undang Nomor 17 Tahun 2013 menegaskan bahwa Organisasi Kemasyarakatan berbadan hukum dinyatakan terdaftar setelah mendapatkan pengesahan badan hukum. 8. Pasal 83 Undang-Undang Nomor 17 Tahun 2013 menegaskan bahwa pada saat Undang-Undang ini berlaku: a. Organisasi Kemasyarakatan yang telah berbadan hukum sg: helum berlakunya Undang-Undang ini tetap diakui keberadaannya sesuai dengan ketentuan Undang-Undang ini; b. Organisasi Kemasyarakatan yang telah berbadan hukum berdasarkan Staatsblad 1870 Nomor 64 tentang Perkumpulan Berbadan Hukum (Rechtspersoonlijkkheid van Vereenigingen) yang berdiri Sebelutn Proklamasi Kemerdekaan Republik lndonesia dan konsisten mempertahankan Negara Kesatuan Repubik lndonesia, tetap diakui keberadaan dan kesejarahannya sebagai aset bangsa, tidak perlu melakukan pendaftaran sesuai dengan ketentuan Undang-Undang ini; c. Surat keterangan terdaftar yang sudah diterbitkan sebelunr Undang-Undang ini berlaku, tetap berlaku sampai akhir masa berlakunya; dan
Lanjutan. . v. Badan lembaga yang berbadan hukum lndonesia adalah: 1) badan lembaga kemasyarakatan yang bersifat nirlaba, sukarela dan sosial yang dibentuk berdasarkan peraturan perundang-undangan, 2) badan lembaga kemasyarakatan yang bersifat nirlaba, sukarela dan sosial yang telah memiliki Surat keterangan Terdaftar (SKT) yang diterbitkan oleh Menteri Dalam Negeri, Gubernur, atau Bupati. A/Valikota; dan v Organisasi kemasyarakatan yang berbadan hukum lndonesia adalah organisasi kemasyarakatan yang berbadan hukum yayasan atau organisasi kemasyarakatan yang berbadan hukum perkumpulan yang telah mendapatkan pengesahan badan hukum dari Kementerian Hukum dan Hak Asasi Manusia sesuai ketentuan peraturan perundangan, MAKA Dalam rangka menjamin kepastian hukum dan keberlangsungan serta efektifitas penyelenggaraan Pemda, efisiensi, transparansi dan akuntabilitas pelaksanaan anggaran hibah dan bansos yg tercantum dalam Perda ttg APBD sebelum diberlakukannya UU No. 23 Thn 2014, maka berlaku ketentuan bahwa penyediaan anggaran belanja hibah dan bansos dilaksanakan sepanjang telah dilakukan evaluasi dan mendapatkan rekomendasi dari Kepala SKPD terkait, memperoleh pertimbangan dari TAPD dan tercantum dalam KUA/PPAS tahun anggaran berkenaan sesuai maksud Permendagri No. 32 Thn 2011 sebgmn diubah dgn Permendagri No. 39 Thn 2012.
FAKTA HUKUM 1. 2. 3. 4. Bahwa DPR telah mengesahkan UU 23/2014 tentang Pemerintahan Daerah sebagai pengganti UU 32/2004 dan telah dinyatakan berlaku sejak diundangkan pada tanggal 2 Oktober 2014; Bahwa Pasal 298 ayat (5) UU 23/2014 menegaskan belanja hibah dapat diberikan salah satunya kepada “badan, lembaga dan organisasi kemasyarakatan yang berbadan hukum INA; Bahwa pelaksanaan belanja hibah dan bantuan sosial T. A. 2015 telah dianggarkan setiap daerah dalam APBD dengan merujuk pada mekanisme perencanaan dan anggaran pada tahun 2014 sesuai dengan ketentuan peraturan perundang-undangan yang berlaku pada saat disusunnya anggaran tersebut (UU 25/2004 Sistem Perencanaan Pembangunan Nasional); Bahwa berdasarkan ketentuan Pasal 5 Permendagri No. 32/2011 tentang Pedoman Pemberian Hibah dan Bantuan Sosial yang bersumber dari APBD jo Pasal 11 Permendagri No. 39/2012, menentukan hibah dapat diberikan kepada: a. Pemerintah, b. Pemerintah daerah lainnya, c. Perusahan daerah, d. Masyarakat, e. Organisasi kemasyarakatan.
Lanjutan. . . APAKAH PELAKSANAAN HIBAH & BANSOS TA 2015 KHUSUS YG BERKENAAN DG PENERIMAAN HIBAH BERTENTANGAN DG UU 23/2014 ? ? PERMASAHAN HUKUM BAGAIMANA PENGATURAN OBJEK/PENERIMA DANA HIBAH TA 2016 MENURUT UU 23/2014 ? ?
Lanjutan. . . MERUJUK PADA FAKTA HUKUM YANG BERKENAN DENGAN PENGELOLAAN BELANJA HIBAH, SEKILAS TERLIHAT ADANYA KOMPLIKASI NORMA HUKUM TERKAIT OBJEK/PENERIMA DANA HIBAH. 1. Objek/penerima dana hibah dalam APBD 2015 bersandar pada norma pengaturan dalam Permendagri No. 32/2011 tentang Pedoman Pemberian Hibah dan Bantuan Sosial sebagaimana diubah dengan Permendagri No. 39/2012, yang mana hibah dan bantuan sosial yang bersumber dari APBD dapat diberikan kepada a. Pemerintah, b. Pemerintah daerah lainnya, c. Perusahan daerah, d. Masyarakat, e. Organisasi kemasyarakatan. ; 2. Hal ini berbeda dengan objek/penerima dana hibah dalam Pasal 298 ayat (5) UU 23/2014 yang lebih rigid dan memberikan pembatasan yang jelas: a. Pemerintah pusat, b. Pemerintah daerah lainnya, c. BUMN atau BUMD, dan/atau d. Badan, lembaga, organisasi kemasyarakatan yang berbadan hukum Indonesia.
Lanjutan. . . Meskipun adanya komplikasi pengaturan tersebut, tidak secara mutatis dan mutandis mengugurkan Objek/Penerima dan hibah yang bersandar norma pengaturan sebelum lahirnya Pasal 298 ayat (5) UU 23/2014. 1. Pertama, penetapan objek/penerima dana hibah yang dianggarkan dalam APBD masih merujuk pada norma pengaturan sebelum diundangkan UU 23/2014, penetapannya masih didasarkan pada alas hukum pengaturan perencanaan dan anggaran yang dikehendaki UU 25/2004 beserta aturan pelaksanaanya. 2. Kedua, pemberlakuan suatu peraturan perundangan pada umumnya bersifat prospective dan non retroactive, sepanjang peraturan tidak menentukan sebaliknya. Dengan demikian perlakuan Pasal 298 ayat (5) UU 23/2014 berlaku ke depan dan tidak berlaku surut. Artinya keberlakuan pasal tersebut tidak mengugurkan norma pengaturan tentang objek/penerima hibah yang telah ditetapkan dalam APBD 2015 yang mekanisme perencanaan penganggaran sesuai UU 25/2004.
Lanjutan. . . 1. Permendagri No. 32/2011 sebagaimana telah diubah dengan Permendagri No. 39/2012 (Pasal 8 dan Pasal 9) mengatur mekanisme penganggaran belanja hibah dan bantuan sosial yaitu sepanjang telah dilakukan evaluasi dan mendapatkan rekomendasi dari Kepala SKPD terkait, memperoleh pertimbangan dari TPAD dan tercantum dalam KUA/PPAS tahun anggaran berkenan. Selanjutnya Kepala Daerah menetapkan penerima, alamat penerima, dan besaran hibah, yang menjadi dasar penyaluran/penyerahan hibah. 2. Bahwa berdasarkan uraian diatas, dapat disimpulkan bahwa implementasi belanja hibah T. A. 2015 tidak bertentangan dengan kaidah pengaturan Pasal 298 ayat (5) UU 23/2014, sehingga pelaksanaannya memiliki keabsahan secara hukum.
Lanjutan. . . KEABSAHAN PENGELOLAAN HIBAH T. A. 2016 1. Pasal 298 ayat (5) UU 23/2014 secara limitatif telah memberikan penegasan tentang objek/penerima hibah : a. Pemerintah pusat, b. Pemerintah daerah lainnya, c. BUMN atau BUMD, dan/atau d. Badan, lembaga, organisasi kemasyarakatan yang berbadan hukum Indonesia; 2. Badan, lembaga dan organisasi kemasyarakatan sendiri menurut Pasal 1 butir 1 UU 17/2013 tentang Organisasi Kemasyarakatan adalah organisasi yang didirikan dibentuk oleh masyarakat secara sukarela, berdasarkan kesamaan aspirasi, kehendak, kebutuhan, kepentingan, dan kegiatan dan tujuanya berpartisipasi dalam pembangunan demi tercapainya tujuan NKRI berdasarkan Pancasila; 3. Pasal 10 ayat (1) membedakan Ormas atas Ormas yang berbadan hukum dan Ormas yang tidak berbadan hukum. Ormas berbadan hukum itu sendiri menurut Pasal 11 ayat (1) dibedakan atas perkumpulan dan badan hukum yayasan.
Lanjutan. . . 4. Pasal 15 ayat (1) jo Pasal 12 dan Pasal 13 menentukan Ormas berbadan hukum dinyatakan terdaftar setelah mendapatkan pengesahan badan hukum dari menteri yang menyelenggarakan urusan dibidang Hukum dan HAM. Sementara Ormas yang tidak berbadan hukum tidak membutuhkan pengesahan, melainkan cukup dengan Surat Keterangan Terdaftar (SKT) ; 5. Merujuk kaidah pengaturan UU 17/2013 tersebut dan dihubungkan dengan ketentuan Pasal 298 ayat (5) UU 23/2014, menjadi jelas Ormas yang berbadan hukum sajalah yang dapat menjadi Objek/Penerima hibah, tidak termasuk Ormas yang eksistensinya didasari SKT karena Ormas demikian bukanlah Ormas yang berbadan hukum.
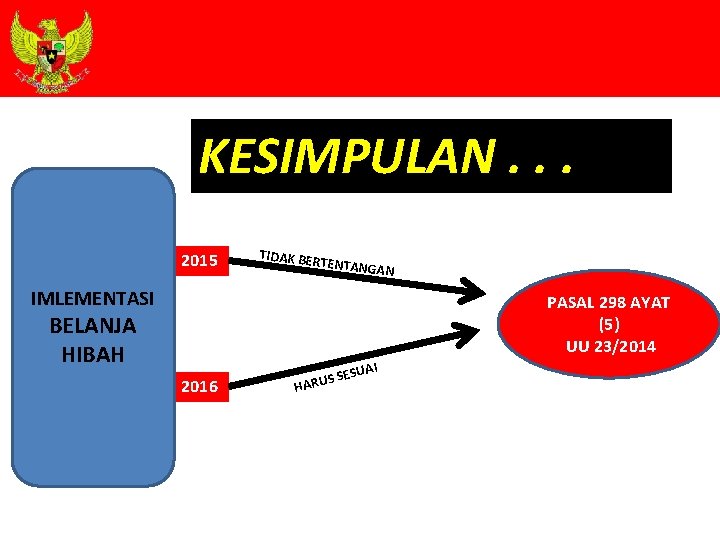
KESIMPULAN. . . 2015 TIDAK BER TENTANGA N IMLEMENTASI PASAL 298 AYAT (5) UU 23/2014 BELANJA HIBAH 2016 H SES ARUS UAI
KEMENTERIAN DALAM NEGERI II. PENDANAAN PENYELENGGARAAN URUSAN PEMERINTAHAN DI DAERAH
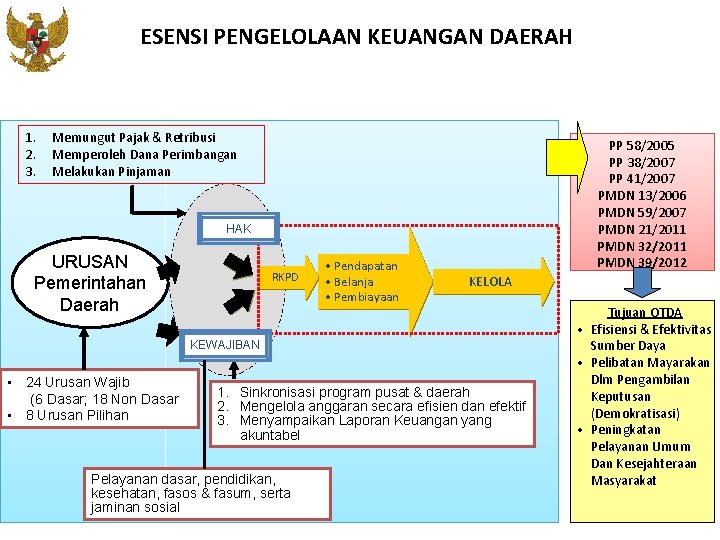
ESENSI PENGELOLAAN KEUANGAN DAERAH 1. 2. 3. Memungut Pajak & Retribusi Memperoleh Dana Perimbangan Melakukan Pinjaman PP 58/2005 PP 38/2007 PP 41/2007 PMDN 13/2006 PMDN 59/2007 PMDN 21/2011 PMDN 32/2011 PMDN 39/2012 HAK URUSAN Pemerintahan Daerah RKPD • Pendapatan • Belanja • Pembiayaan KELOLA KEWAJIBAN • 24 Urusan Wajib (6 Dasar; 18 Non Dasar • 8 Urusan Pilihan 1. Sinkronisasi program pusat & daerah 2. Mengelola anggaran secara efisien dan efektif 3. Menyampaikan Laporan Keuangan yang akuntabel Pelayanan dasar, pendidikan, kesehatan, fasos & fasum, serta jaminan sosial Tujuan OTDA • Efisiensi & Efektivitas Sumber Daya • Pelibatan Mayarakan Dlm Pengambilan Keputusan (Demokratisasi) • Peningkatan Pelayanan Umum Dan Kesejahteraan Masyarakat
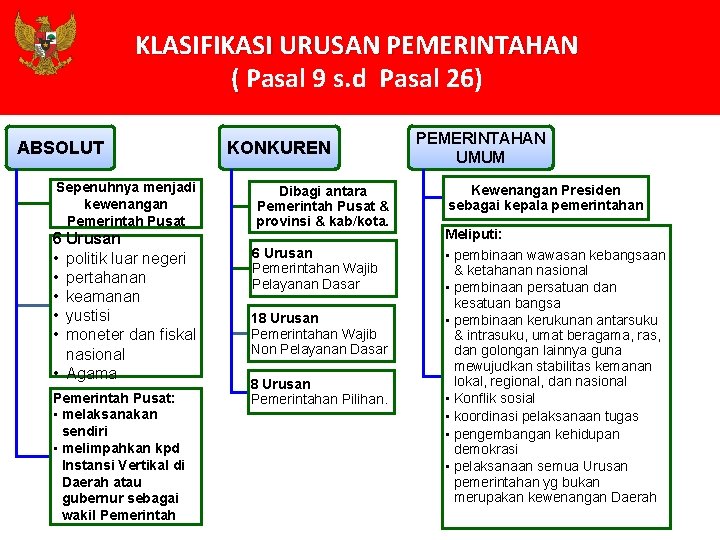
KLASIFIKASI URUSAN PEMERINTAHAN ( Pasal 9 s. d Pasal 26) ( ABSOLUT Sepenuhnya menjadi kewenangan Pemerintah Pusat 6 Urusan • politik luar negeri • pertahanan • keamanan • yustisi • moneter dan fiskal nasional • Agama Pemerintah Pusat: • melaksanakan sendiri • melimpahkan kpd Instansi Vertikal di Daerah atau gubernur sebagai wakil Pemerintah KONKUREN Dibagi antara Pemerintah Pusat & provinsi & kab/kota. 6 Urusan Pemerintahan Wajib Pelayanan Dasar 18 Urusan Pemerintahan Wajib Non Pelayanan Dasar 8 Urusan Pemerintahan Pilihan. PEMERINTAHAN UMUM Kewenangan Presiden sebagai kepala pemerintahan Meliputi: • pembinaan wawasan kebangsaan & ketahanan nasional • pembinaan persatuan dan kesatuan bangsa • pembinaan kerukunan antarsuku & intrasuku, umat beragama, ras, dan golongan lainnya guna mewujudkan stabilitas kemanan lokal, regional, dan nasional • Konflik sosial • koordinasi pelaksanaan tugas • pengembangan kehidupan demokrasi • pelaksanaan semua Urusan pemerintahan yg bukan merupakan kewenangan Daerah
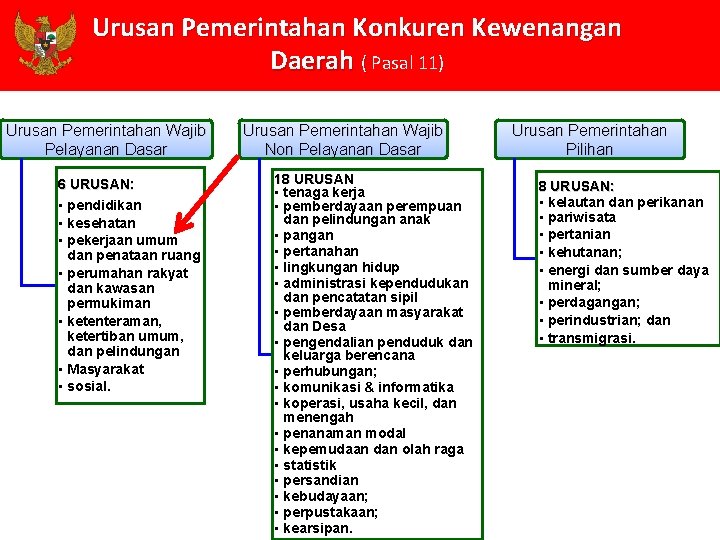
Urusan Pemerintahan Konkuren Kewenangan Daerah ( Pasal 11) ( Urusan Pemerintahan Wajib Pelayanan Dasar 6 URUSAN: • pendidikan • kesehatan • pekerjaan umum dan penataan ruang • perumahan rakyat dan kawasan permukiman • ketenteraman, ketertiban umum, dan pelindungan • Masyarakat • sosial. Urusan Pemerintahan Wajib Non Pelayanan Dasar 18 URUSAN • tenaga kerja • pemberdayaan perempuan dan pelindungan anak • pangan • pertanahan • lingkungan hidup • administrasi kependudukan dan pencatatan sipil • pemberdayaan masyarakat dan Desa • pengendalian penduduk dan keluarga berencana • perhubungan; • komunikasi & informatika • koperasi, usaha kecil, dan menengah • penanaman modal • kepemudaan dan olah raga • statistik • persandian • kebudayaan; • perpustakaan; • kearsipan. Urusan Pemerintahan Pilihan 8 URUSAN: • kelautan dan perikanan • pariwisata • pertanian • kehutanan; • energi dan sumber daya mineral; • perdagangan; • perindustrian; dan • transmigrasi.
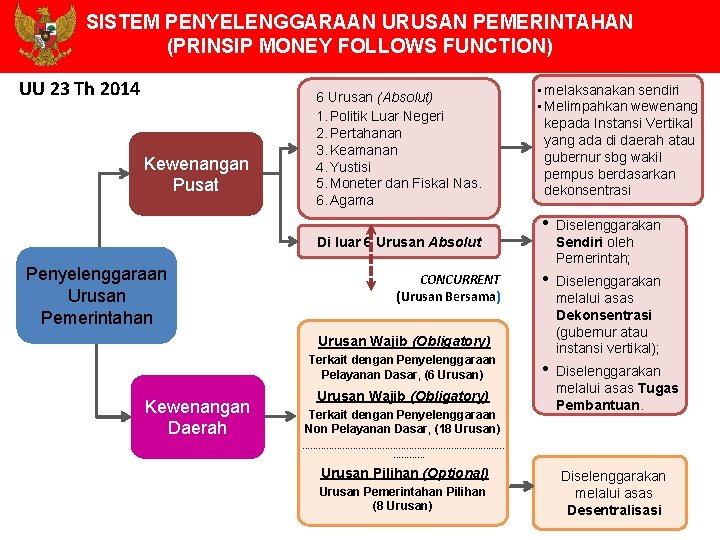
SISTEM PENYELENGGARAAN URUSAN PEMERINTAHAN (PRINSIP MONEY FOLLOWS FUNCTION) UU 23 Th 2014 Kewenangan Pusat 6 Urusan (Absolut) 1. Politik Luar Negeri 2. Pertahanan 3. Keamanan 4. Yustisi 5. Moneter dan Fiskal Nas. 6. Agama Di luar 6 Urusan Absolut Penyelenggaraan Urusan Pemerintahan CONCURRENT (Urusan Bersama) Urusan Wajib (Obligatory) Terkait dengan Penyelenggaraan Pelayanan Dasar, (6 Urusan) Kewenangan Daerah Urusan Wajib (Obligatory) Terkait dengan Penyelenggaraan Non Pelayanan Dasar, (18 Urusan) • melaksanakan sendiri • Melimpahkan wewenang kepada Instansi Vertikal yang ada di daerah atau gubernur sbg wakil pempus berdasarkan dekonsentrasi • Diselenggarakan Sendiri oleh Pemerintah; • Diselenggarakan melalui asas Dekonsentrasi (gubernur atau instansi vertikal); • Diselenggarakan melalui asas Tugas Pembantuan. -------------------------------------------- Urusan Pilihan (Optional) Urusan Pemerintahan Pilihan (8 Urusan) Diselenggarakan melalui asas Desentralisasi
KEMENTERIAN DALAM NEGERI III. URUSAN PENDIDIKAN YANG MENJADI URUSAN KONKRUEN (PEMERINTAH PUSAT, PROVINSI DAN KABUPATEN/KOTA)

URUSAN PENDIDIKAN PERUBAHAN URUSAN PEMERINTAHANAN Ruang Lingkup Perubahan Urusan Pemerintahan: a) Manajemen b) Kurikulum c) Akreditasi d) Pendidik dan Tenaga Kependidikan e) Perizinan Pendidikan f) Bahasa dan Sastra
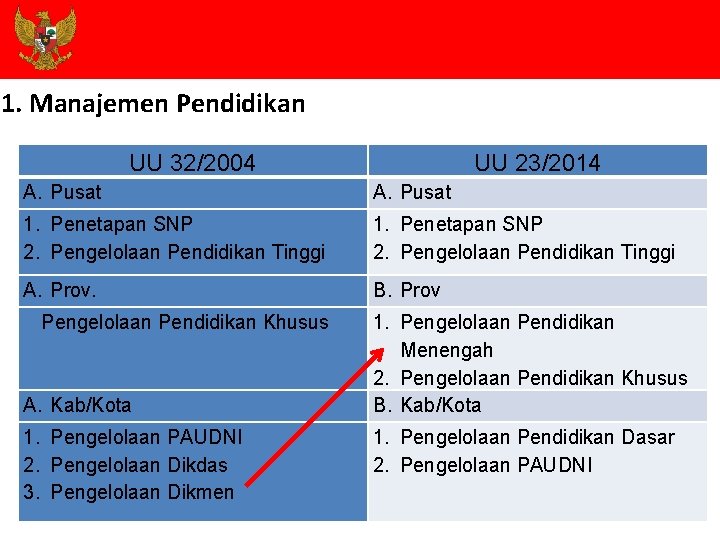
1. Manajemen Pendidikan UU 32/2004 UU 23/2014 A. Pusat 1. Penetapan SNP 2. Pengelolaan Pendidikan Tinggi A. Prov. B. Prov A. Kab/Kota 1. Pengelolaan Pendidikan Menengah 2. Pengelolaan Pendidikan Khusus B. Kab/Kota 1. Pengelolaan PAUDNI 2. Pengelolaan Dikdas 3. Pengelolaan Dikmen 1. Pengelolaan Pendidikan Dasar 2. Pengelolaan PAUDNI Pengelolaan Pendidikan Khusus
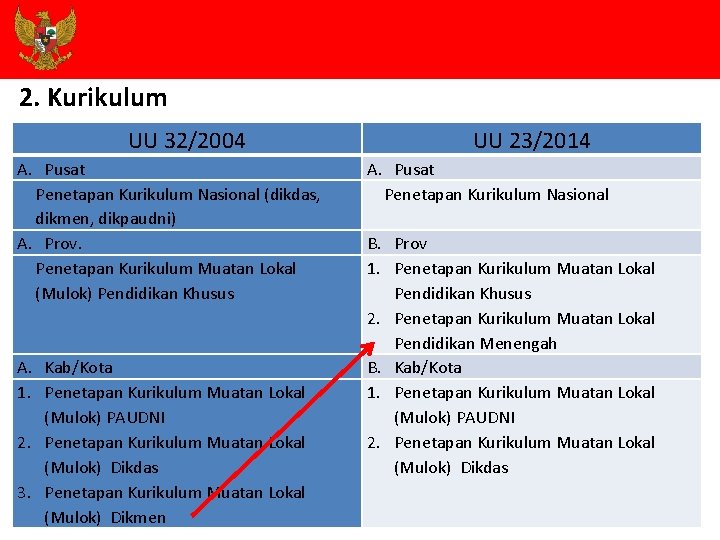
2. Kurikulum UU 32/2004 A. Pusat Penetapan Kurikulum Nasional (dikdas, dikmen, dikpaudni) A. Prov. Penetapan Kurikulum Muatan Lokal (Mulok) Pendidikan Khusus A. Kab/Kota 1. Penetapan Kurikulum Muatan Lokal (Mulok) PAUDNI 2. Penetapan Kurikulum Muatan Lokal (Mulok) Dikdas 3. Penetapan Kurikulum Muatan Lokal (Mulok) Dikmen UU 23/2014 A. Pusat Penetapan Kurikulum Nasional B. Prov 1. Penetapan Kurikulum Muatan Lokal Pendidikan Khusus 2. Penetapan Kurikulum Muatan Lokal Pendidikan Menengah B. Kab/Kota 1. Penetapan Kurikulum Muatan Lokal (Mulok) PAUDNI 2. Penetapan Kurikulum Muatan Lokal (Mulok) Dikdas
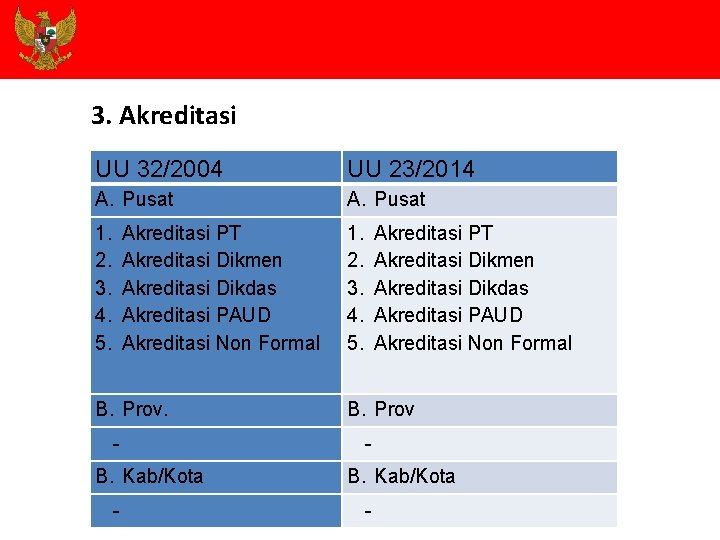
3. Akreditasi UU 32/2004 UU 23/2014 A. Pusat 1. 2. 3. 4. 5. Akreditasi PT Akreditasi Dikmen Akreditasi Dikdas Akreditasi PAUD Akreditasi Non Formal B. Prov. - B. Kab/Kota - Akreditasi PT Akreditasi Dikmen Akreditasi Dikdas Akreditasi PAUD Akreditasi Non Formal B. Prov - B. Kab/Kota -
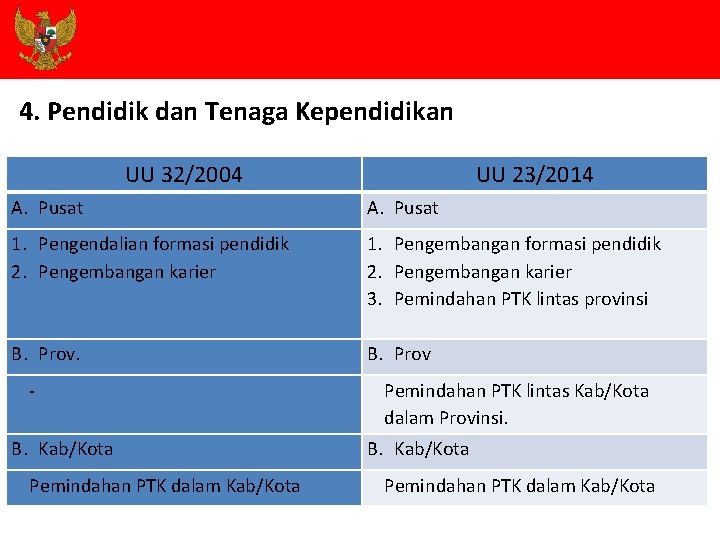
4. Pendidik dan Tenaga Kependidikan UU 32/2004 UU 23/2014 A. Pusat 1. Pengendalian formasi pendidik 2. Pengembangan karier 1. 2. 3. B. Prov. - B. Kab/Kota Pemindahan PTK dalam Kab/Kota Pengembangan formasi pendidik Pengembangan karier Pemindahan PTK lintas provinsi Prov Pemindahan PTK lintas Kab/Kota dalam Provinsi. B. Kab/Kota Pemindahan PTK dalam Kab/Kota
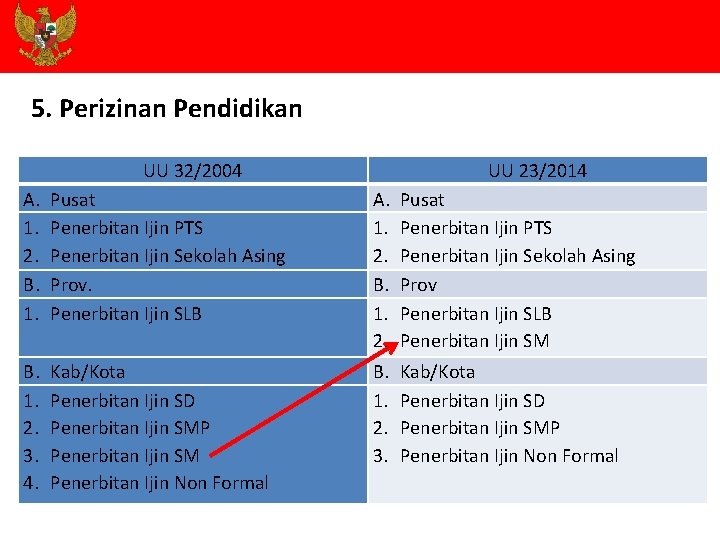
5. Perizinan Pendidikan UU 32/2004 UU 23/2014 A. 1. 2. B. 1. Pusat Penerbitan Ijin PTS Penerbitan Ijin Sekolah Asing Prov. Penerbitan Ijin SLB A. 1. 2. B. 1. 2. Pusat Penerbitan Ijin PTS Penerbitan Ijin Sekolah Asing Prov Penerbitan Ijin SLB Penerbitan Ijin SM B. 1. 2. 3. 4. Kab/Kota Penerbitan Ijin SD Penerbitan Ijin SMP Penerbitan Ijin SM Penerbitan Ijin Non Formal B. 1. 2. 3. Kab/Kota Penerbitan Ijin SD Penerbitan Ijin SMP Penerbitan Ijin Non Formal
KEMENTERIAN DALAM NEGERI IV. POLA HUBUNGAN KEUANGAN PUSAT DAN DAERAH

Prinsip Umum Hubungan Keuangan Antara Pemerintah Pusat dan Daerah 1. Terdapat hubungan keuangan antara Pemerintah Pusat dan Pemerintah Daerah sesuai UU Nomor 32 Tahun 2004 -UU Nomor 23 Tahun 2014 dan UU Nomor 33 Tahun 2004 yang berlandaskan pada asas dekonsentrasi, desentralisasi dan tugas pembantuan. 2. Sumber pembiayaan untuk penyelenggaraan pemerintahan Negara dan daerah berasal dari APBN. Dimana dari sumber pembiayaan APBN dimaksud dibelanjakan untuk mendanai kegiatan dekonsentrasi/TP dan instansi vertikal yang terdiri atas: a. Belanja Pusat di Pusat (K/L) dan b. Belanja Pusat di Daerah.
Prinsip Umum Hubungan Keuangan Antara Pemerintah Pusat dan Daerah c. Dari belanja APBN dimaksud juga dibelanjakan untuk Daerah guna mendanai kegiatan desentralisasi berupa transfer ke daerah dalam bentuk Dana Perimbangan yang terdiri dari: DBH, DAU, DAK; Dana Otsus; Dana Keistimewaan DIY; dan Dana Transfer Lainnya. d. Sedangkan dana pusat yang di kedaerahkan dari APBN sebagai berikut:
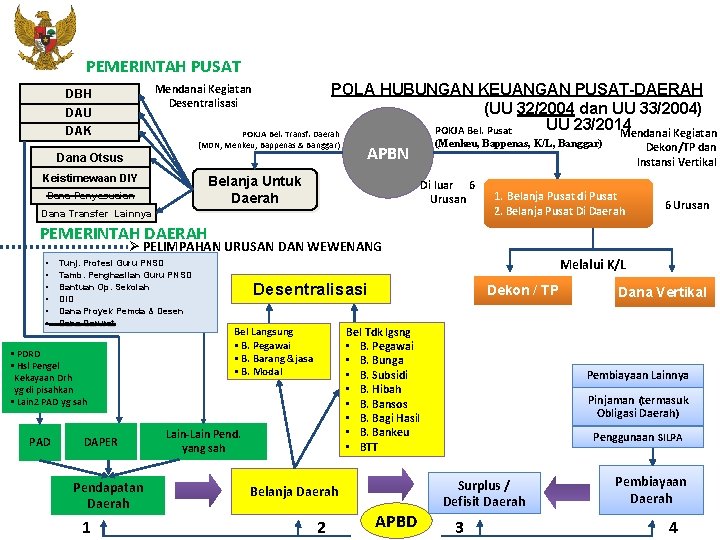
PEMERINTAH PUSAT POLA HUBUNGAN KEUANGAN PUSAT-DAERAH (UU 32/2004 dan UU 33/2004) UU 23/2014 POKJA Bel. Pusat Mendanai Kegiatan POKJA Bel. Transf. Daerah Mendanai Kegiatan Desentralisasi DBH DAU DAK (MDN, Menkeu, Bappenas & Banggar) Dana Otsus Keistimewaan DIY Belanja Untuk Daerah Dana Penyesuaian (Menkeu, Bappenas, K/L, Banggar) APBN Di luar 6 Urusan Dana Transfer Lainnya Dekon/TP dan Instansi Vertikal 1. Belanja Pusat di Pusat 2. Belanja Pusat Di Daerah 6 Urusan PEMERINTAH DAERAH Ø PELIMPAHAN URUSAN DAN WEWENANG • • • Tunj. Profesi Guru PNSD Tamb. Penghasilan Guru PNSD Bantuan Op. Sekolah DID Dana Proyek Pemda & Desen Dana Darurat • PDRD • Hsl Pengel Kekayaan Drh yg di pisahkan • Lain 2 PAD yg sah PAD DAPER Pendapatan Daerah 1 Melalui K/L Desentralisasi Dekon / TP Bel Tdk lgsng • B. Pegawai • B. Bunga • B. Subsidi • B. Hibah • B. Bansos • B. Bagi Hasil • B. Bankeu • BTT Bel Langsung • B. Pegawai • B. Barang &jasa • B. Modal Lain-Lain Pend. yang sah Belanja Daerah 2 APBD Dana Vertikal Pembiayaan Lainnya Pinjaman (termasuk Obligasi Daerah) Penggunaan SILPA Surplus / Defisit Daerah 3 Pembiayaan Daerah 4
Pendanaan Penyelenggaraan Urusan Pemerintahan di Daerah (menurut UU 23/2014) 1. Penyelenggaraan urusan pemerintahan yang menjadi kewenangan daerah di danai dari dan atas beban APBD. (Pasal 282 ayat 1) 2. Penyelenggaraan urusan pemerintahan yang menjadi kewenangan pusat di daerah didanai dari dan atas beban APBN (Pasal 282 ayat 2) 3. Administrasi pendanaan penyelenggaraan urusan pemerintahan yang menjadi kewenangan daerah dilakukan secara terpisah dari administrasi pendanaan penyelenggaraan urusan pemerintahan yang menjadi kewenangan pemerintah pusat. (Pasal 282 ayat 3) 4. Pengelolaan keuangan daerah merupakan bagian yang tidak terpisahkan dari penyelenggaraan urusan pemerintahan yang menjadi kewenangan daerah sebagai akibat dari penyerahan urusan daerah (Pasal 283 ayat 1).
HAL TEKNIS SISTEM PENGANGGARAN TERKAIT PEMBAGIAN URUSAN KONKUREN PEMERINTAHAN PUSAT DAN DAERAH 1) Sistem Penganggaran urusan konkuren harus disesuaikan dengan pembagian kewenangan yang menjadi urusan antara pemerintah pusat, pemerintah provinsi dan kab/kota sehingga tidak tumpang tindih; 2) Urusan pemerintahan konkuren yang tidak tercantum dalam UU 23/2014 yang menjadi kewenangan tiap tingkatan atau susunan pemerintahan yang penentuannya menggunakan prinsip dan kriteria pembagian urusan pemerintahan konkuren. 3) Penyelenggaraan urusan pemerintahan yg mjd kewenangan daerah didanai dari dan atas beban APBD. 4) Penyelenggaraan urusan pemerintahan yg mjd kewenangan pemerintah pusat di daerah didanai dari dan atas beban APBN.
KEMENTERIAN DALAM NEGERI V. DAK PENDIDIKAN
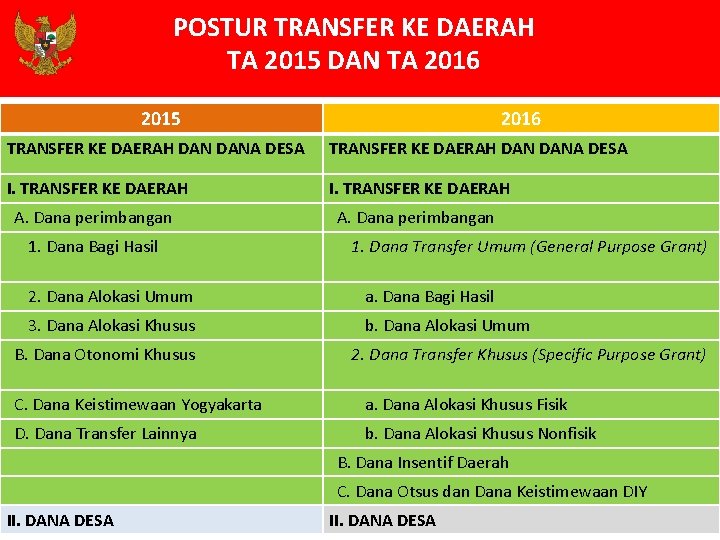
POSTUR TRANSFER KE DAERAH TA 2015 DAN TA 2016 2015 2016 TRANSFER KE DAERAH DAN DANA DESA I. TRANSFER KE DAERAH A. Dana perimbangan 1. Dana Bagi Hasil 1. Dana Transfer Umum (General Purpose Grant) 2. Dana Alokasi Umum a. Dana Bagi Hasil 3. Dana Alokasi Khusus b. Dana Alokasi Umum B. Dana Otonomi Khusus 2. Dana Transfer Khusus (Specific Purpose Grant) C. Dana Keistimewaan Yogyakarta a. Dana Alokasi Khusus Fisik D. Dana Transfer Lainnya b. Dana Alokasi Khusus Nonfisik B. Dana Insentif Daerah C. Dana Otsus dan Dana Keistimewaan DIY II. DANA DESA
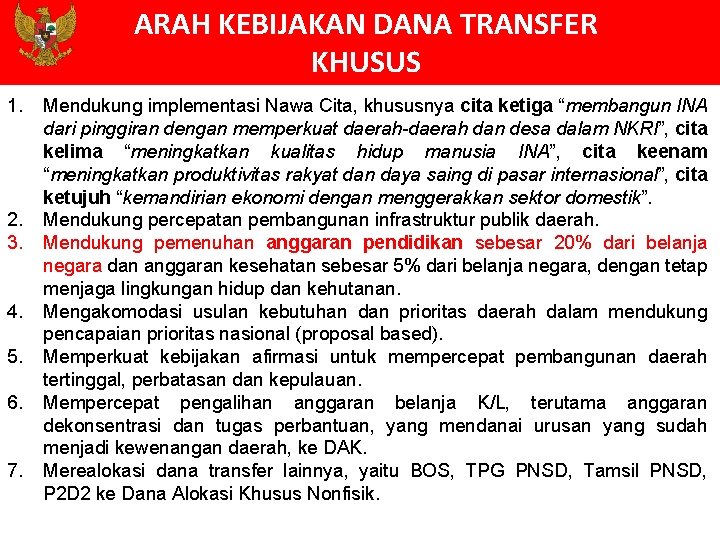
ARAH KEBIJAKAN DANA TRANSFER KHUSUS 1. 2. 3. 4. 5. 6. 7. Mendukung implementasi Nawa Cita, khususnya cita ketiga “membangun INA dari pinggiran dengan memperkuat daerah-daerah dan desa dalam NKRI”, cita kelima “meningkatkan kualitas hidup manusia INA”, cita keenam “meningkatkan produktivitas rakyat dan daya saing di pasar internasional”, cita ketujuh “kemandirian ekonomi dengan menggerakkan sektor domestik”. Mendukung percepatan pembangunan infrastruktur publik daerah. Mendukung pemenuhan anggaran pendidikan sebesar 20% dari belanja negara dan anggaran kesehatan sebesar 5% dari belanja negara, dengan tetap menjaga lingkungan hidup dan kehutanan. Mengakomodasi usulan kebutuhan dan prioritas daerah dalam mendukung pencapaian prioritas nasional (proposal based). Memperkuat kebijakan afirmasi untuk mempercepat pembangunan daerah tertinggal, perbatasan dan kepulauan. Mempercepat pengalihan anggaran belanja K/L, terutama anggaran dekonsentrasi dan tugas perbantuan, yang mendanai urusan yang sudah menjadi kewenangan daerah, ke DAK. Merealokasi dana transfer lainnya, yaitu BOS, TPG PNSD, Tamsil PNSD, P 2 D 2 ke Dana Alokasi Khusus Nonfisik.
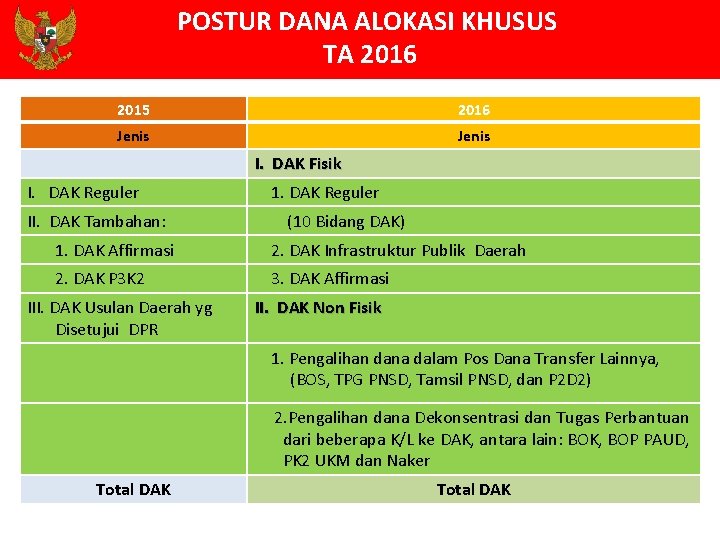
POSTUR DANA ALOKASI KHUSUS TA 2016 2015 2016 Jenis I. DAK Fisik I. DAK Reguler 1. DAK Reguler II. DAK Tambahan: (10 Bidang DAK) 1. DAK Affirmasi 2. DAK Infrastruktur Publik Daerah 2. DAK P 3 K 2 3. DAK Affirmasi III. DAK Usulan Daerah yg Disetujui DPR II. DAK Non Fisik 1. Pengalihan dana dalam Pos Dana Transfer Lainnya, (BOS, TPG PNSD, Tamsil PNSD, dan P 2 D 2) 2. Pengalihan dana Dekonsentrasi dan Tugas Perbantuan dari beberapa K/L ke DAK, antara lain: BOK, BOP PAUD, PK 2 UKM dan Naker Total DAK
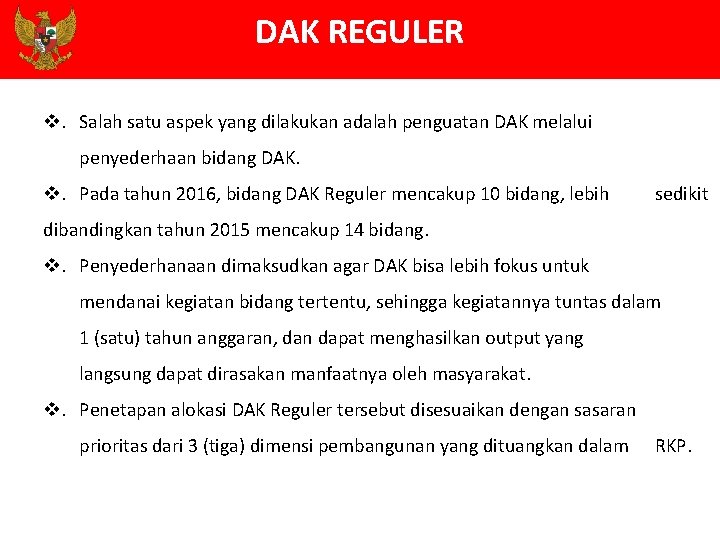
DAK REGULER v. Salah satu aspek yang dilakukan adalah penguatan DAK melalui penyederhaan bidang DAK. v. Pada tahun 2016, bidang DAK Reguler mencakup 10 bidang, lebih sedikit dibandingkan tahun 2015 mencakup 14 bidang. v. Penyederhanaan dimaksudkan agar DAK bisa lebih fokus untuk mendanai kegiatan bidang tertentu, sehingga kegiatannya tuntas dalam 1 (satu) tahun anggaran, dan dapat menghasilkan output yang langsung dapat dirasakan manfaatnya oleh masyarakat. v. Penetapan alokasi DAK Reguler tersebut disesuaikan dengan sasaran prioritas dari 3 (tiga) dimensi pembangunan yang dituangkan dalam RKP.
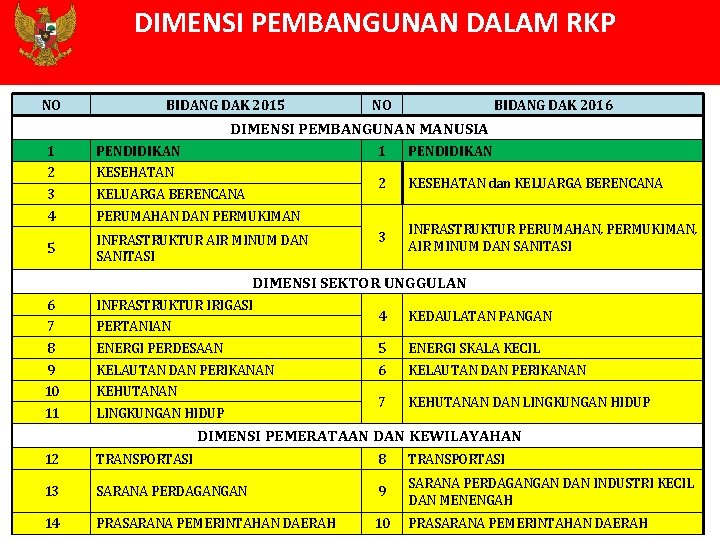
DIMENSI PEMBANGUNAN DALAM RKP NO BIDANG DAK 2015 NO BIDANG DAK 2016 DIMENSI PEMBANGUNAN MANUSIA 1 PENDIDIKAN 1 2 KESEHATAN 3 KELUARGA BERENCANA 4 PERUMAHAN DAN PERMUKIMAN 5 INFRASTRUKTUR AIR MINUM DAN SANITASI PENDIDIKAN 2 KESEHATAN dan KELUARGA BERENCANA 3 INFRASTRUKTUR PERUMAHAN, PERMUKIMAN, AIR MINUM DAN SANITASI DIMENSI SEKTOR UNGGULAN 6 INFRASTRUKTUR IRIGASI 7 PERTANIAN 8 4 KEDAULATAN PANGAN ENERGI PERDESAAN 5 ENERGI SKALA KECIL 9 KELAUTAN DAN PERIKANAN 6 KELAUTAN DAN PERIKANAN 10 KEHUTANAN 11 LINGKUNGAN HIDUP 7 KEHUTANAN DAN LINGKUNGAN HIDUP DIMENSI PEMERATAAN DAN KEWILAYAHAN 12 TRANSPORTASI 8 TRANSPORTASI 13 SARANA PERDAGANGAN 9 SARANA PERDAGANGAN DAN INDUSTRI KECIL DAN MENENGAH 14 PRASARANA PEMERINTAHAN DAERAH 10 PRASARANA PEMERINTAHAN DAERAH
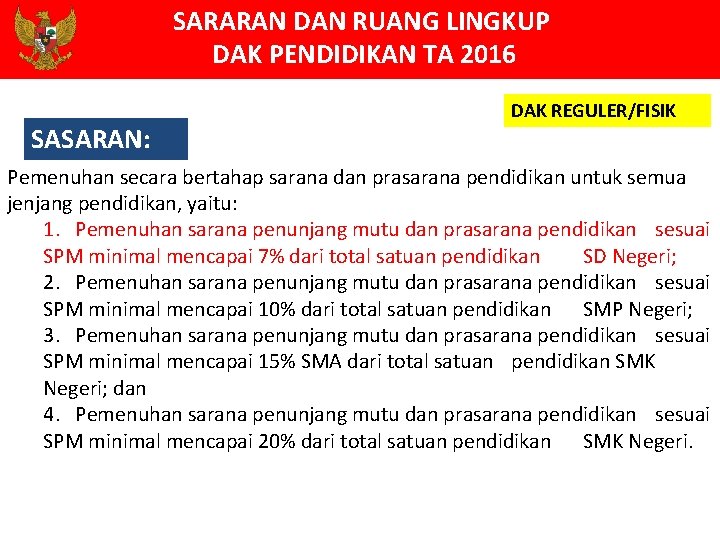
SARARAN DAN RUANG LINGKUP DAK PENDIDIKAN TA 2016 SASARAN: DAK REGULER/FISIK Pemenuhan secara bertahap sarana dan prasarana pendidikan untuk semua jenjang pendidikan, yaitu: 1. Pemenuhan sarana penunjang mutu dan prasarana pendidikan sesuai SPM minimal mencapai 7% dari total satuan pendidikan SD Negeri; 2. Pemenuhan sarana penunjang mutu dan prasarana pendidikan sesuai SPM minimal mencapai 10% dari total satuan pendidikan SMP Negeri; 3. Pemenuhan sarana penunjang mutu dan prasarana pendidikan sesuai SPM minimal mencapai 15% SMA dari total satuan pendidikan SMK Negeri; dan 4. Pemenuhan sarana penunjang mutu dan prasarana pendidikan sesuai SPM minimal mencapai 20% dari total satuan pendidikan SMK Negeri.
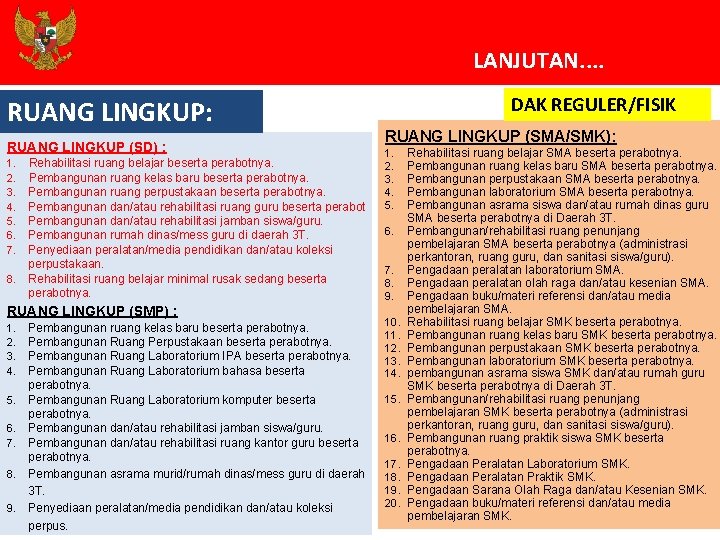
LANJUTAN. . RUANG LINGKUP: RUANG LINGKUP (SD) : Rehabilitasi ruang belajar beserta perabotnya. Pembangunan ruang kelas baru beserta perabotnya. Pembangunan ruang perpustakaan beserta perabotnya. Pembangunan dan/atau rehabilitasi ruang guru beserta perabot Pembangunan dan/atau rehabilitasi jamban siswa/guru. Pembangunan rumah dinas/mess guru di daerah 3 T. Penyediaan peralatan/media pendidikan dan/atau koleksi perpustakaan. 8. Rehabilitasi ruang belajar minimal rusak sedang beserta perabotnya. 1. 2. 3. 4. 5. 6. 7. RUANG LINGKUP (SMP) : 1. 2. 3. 4. 5. 6. 7. 8. 9. Pembangunan ruang kelas baru beserta perabotnya. Pembangunan Ruang Perpustakaan beserta perabotnya. Pembangunan Ruang Laboratorium IPA beserta perabotnya. Pembangunan Ruang Laboratorium bahasa beserta perabotnya. Pembangunan Ruang Laboratorium komputer beserta perabotnya. Pembangunan dan/atau rehabilitasi jamban siswa/guru. Pembangunan dan/atau rehabilitasi ruang kantor guru beserta perabotnya. Pembangunan asrama murid/rumah dinas/mess guru di daerah 3 T. Penyediaan peralatan/media pendidikan dan/atau koleksi perpus. DAK REGULER/FISIK RUANG LINGKUP (SMA/SMK): 1. 2. 3. 4. 5. 6. 7. 8. 9. 10. 11. 12. 13. 14. 15. 16. 17. 18. 19. 20. Rehabilitasi ruang belajar SMA beserta perabotnya. Pembangunan ruang kelas baru SMA beserta perabotnya. Pembangunan perpustakaan SMA beserta perabotnya. Pembangunan laboratorium SMA beserta perabotnya. Pembangunan asrama siswa dan/atau rumah dinas guru SMA beserta perabotnya di Daerah 3 T. Pembangunan/rehabilitasi ruang penunjang pembelajaran SMA beserta perabotnya (administrasi perkantoran, ruang guru, dan sanitasi siswa/guru). Pengadaan peralatan laboratorium SMA. Pengadaan peralatan olah raga dan/atau kesenian SMA. Pengadaan buku/materi referensi dan/atau media pembelajaran SMA. Rehabilitasi ruang belajar SMK beserta perabotnya. Pembangunan ruang kelas baru SMK beserta perabotnya. Pembangunan perpustakaan SMK beserta perabotnya. Pembangunan laboratorium SMK beserta perabotnya. pembangunan asrama siswa SMK dan/atau rumah guru SMK beserta perabotnya di Daerah 3 T. Pembangunan/rehabilitasi ruang penunjang pembelajaran SMK beserta perabotnya (administrasi perkantoran, ruang guru, dan sanitasi siswa/guru). Pembangunan ruang praktik siswa SMK beserta perabotnya. Pengadaan Peralatan Laboratorium SMK. Pengadaan Peralatan Praktik SMK. Pengadaan Sarana Olah Raga dan/atau Kesenian SMK. Pengadaan buku/materi referensi dan/atau media pembelajaran SMK.
KEBIJAKAN BOS DAK NON FISIK 1. Dana BOS dialokasikan dalam APBN untuk meringankan beban masyarakat terhadap pembiayaan pendidikan dasar dan pendidikan menengah yang lebih bermutu. 2. Dana BOS dialokasikan untuk SD/SDLB, SMP/SMPLB dan SMA/SMK serta digunakan untuk: Ø Biaya non personalia bagi satuan pendidikan, dan Ø Mendanai beberapa kegiatan lain sesuai petunjuk teknis Menteri Pendidikan dan Kebudayaan. 3. Dana BOS merupakan pelengkap dari kewajiban daerah untuk menyediakan anggaran pendidikan dan bukan merupakan pengganti BOS Daerah (BOSDA). 4. Perhitungan Kebutuhan Alokasi Dana BOS diusulkan oleh Kementerian Pendidikan dan Kebudayaan. 5. Dana BOS disalurkan dari rekening kas negara ke rekening kas umum daerah provinsi untuk selanjutnya diteruskan ke sekolah dengan mekanisme hibah.
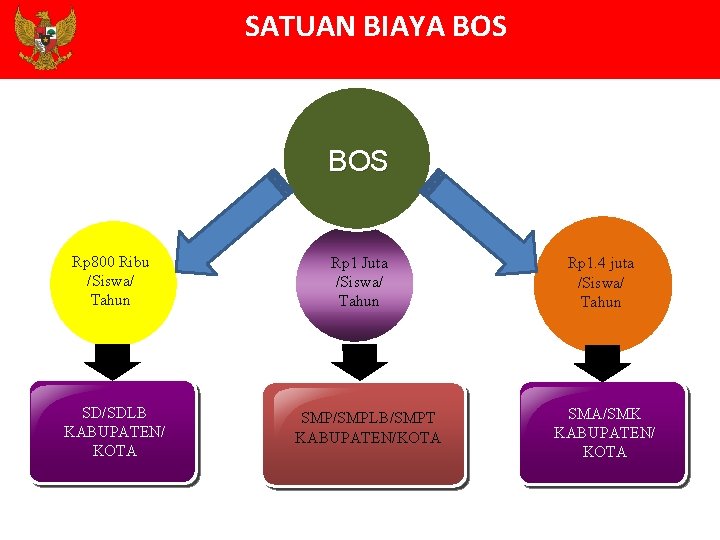
SATUAN BIAYA BOS Rp 800 Ribu /Siswa/ Tahun SD/SDLB KABUPATEN/ KOTA Rp 1 Juta /Siswa/ Tahun SMP/SMPLB/SMPT KABUPATEN/KOTA Rp 1. 4 juta /Siswa/ Tahun SMA/SMK KABUPATEN/ KOTA
TPG & TAMSIL DAK NON FISIK 1. 2. 3. Tunjangan Guru PNSD 4. Tunjangan Profesi Guru (TPG) PNSD Dasar Hukum: UU 14 Tahun 2005 tentang Guru dan Dosen dan PP 41/2009 tentang Tunjangan Profesi Guru dan Dosen, Tunjangan Khusus Guru dan Dosen, Tunjangan Kehormatan Profesor Tujuan meningkatkan profesionalisme guru melalui peningkatan kesejahteraan guru Tunjangan Profesi diberikan kepada Guru Pegawai Negeri Sipil Daerah (PNSD) yang telah memiliki sertifikat pendidik dan memenuhi persyaratan sesuai dengan ketentuan peraturan perundang-undangan. Tunjangan Profesi Guru PNSD diberikan sebesar 1 (satu) kali gaji pokok PNS yang bersangkutan sesuai dengan ketentuan peraturan perundangan, tidak termasuk untuk bulan ke-13 Tambahan Penghasilan Guru (Tamsil) PNSD 1. Perpres 52/2009 tentang Tambahan Penghasilan Guru Pegawai Negeri Sipil 2. Dana Tambahan Penghasilan Bagi Guru Pegawai Negeri Sipil Daerah (PNSD) diberikan kepada guru yang belum mendapatkan tunjangan profesi guru sesuai dengan ketentuan peraturan perundang-undangan; 3. Besarnya adalah Rp 250. 000, 00 per bulan selama 12 bulan.
BANTUAN OPERASIONAL PENYELENGARAAN PENDIDIKAN ANAK USIA DINI DAK NON FISIK Dalam rangka meningkatkan efektivitas penggunaan sumber dana bidang kesehatan dan mendukung pemenuhan anggaran pembangunan kesehatan sebesar 10 persen dari APBD sesuai ketentuan UU Nomor 36 Tahun 2009 tentang Kesehatan, penggunaan dana BOK dapat disinergikan dengan pelaksanaan dana kapitasi Badan Penyelenggara Jaminan Sosial (BPJS) yang sebagian dikelola oleh Puskesmas. v Bentuk Pendidikan anak usia dini: � jalur pendidikan formal: � taman kanak-kanak (TK), � raudatul athfal (RA), � atau bentuk lain yang sederajat � jalur pendidikan nonformal: � kelompok bermain (KB), � taman penitipan anak (TPA), � atau bentuk lain yang sederajat � jalur pendidikan informal: � pendidikan keluarga atau � pendidikan yang diselenggarakan oleh lingkungan. ü Dana BOP PAUD digunakan untuk mendanai kegiatan operasional penyelenggaraan pendidikan sesuai petunjuk teknis Menteri Pendidikan dan Kebudayaan. ü Mekanisme penyaluran BOP PAUD dilakukan melalui pemindahbukuan dana dari RKUN ke RKUD provinsi. ü Dana BOP PAUD yang telah diterima di RKUD provinsi, selanjutnya disalurkan ke lembaga penyelenggara PAUD melalui mekanisme hibah.
KEMENTERIAN DALAM NEGERI VI. PENGELOLAAN DAK DALAM APBD
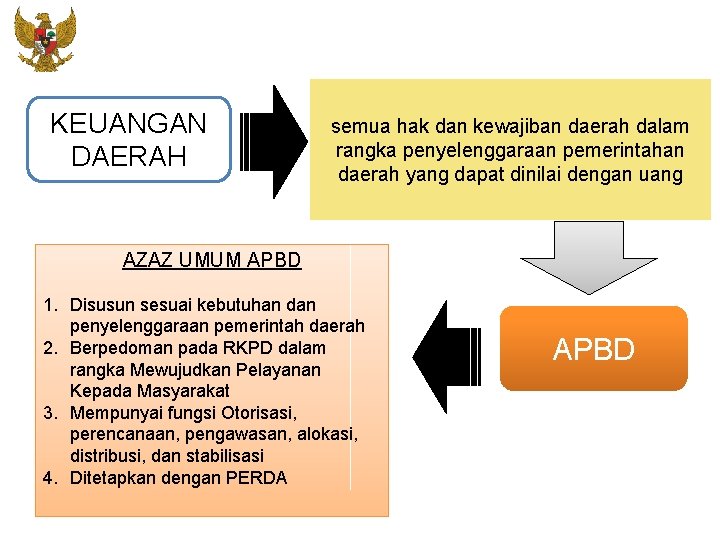
KEUANGAN DAERAH semua hak dan kewajiban daerah dalam rangka penyelenggaraan pemerintahan daerah yang dapat dinilai dengan uang AZAZ UMUM APBD 1. Disusun sesuai kebutuhan dan penyelenggaraan pemerintah daerah 2. Berpedoman pada RKPD dalam rangka Mewujudkan Pelayanan Kepada Masyarakat 3. Mempunyai fungsi Otorisasi, perencanaan, pengawasan, alokasi, distribusi, dan stabilisasi 4. Ditetapkan dengan PERDA APBD
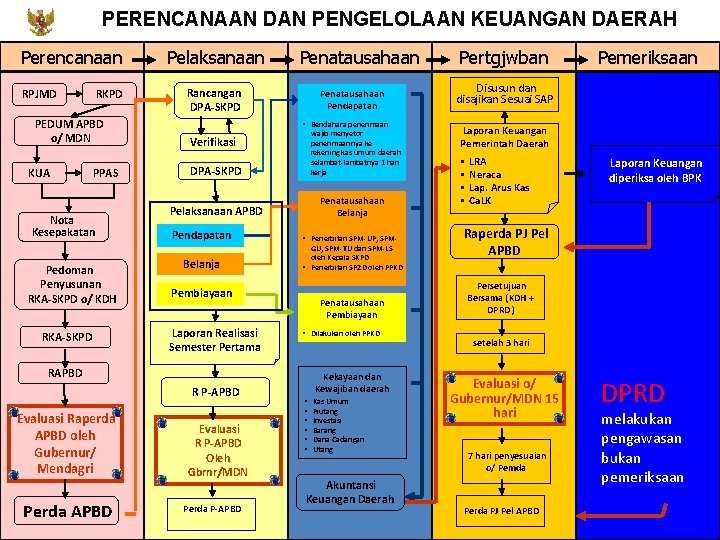
PERENCANAAN DAN PENGELOLAAN KEUANGAN DAERAH Perencanaan RKPD RPJMD PEDUM APBD o/ MDN KUA PPAS Nota Kesepakatan Pedoman Penyusunan RKA-SKPD o/ KDH RKA-SKPD Pelaksanaan Penatausahaan Rancangan DPA-SKPD Penatausahaan Pendapatan • Bendahara penerimaan wajib menyetor penerimaannya ke rekening kas umum daerah selambat-lambatnya 1 hari kerja Verifikasi DPA-SKPD Penatausahaan Belanja Pelaksanaan APBD Pendapatan Belanja • Penerbitan SPM-UP, SPM- GU, SPM-TU dan SPM-LS oleh Kepala SKPD • Penerbitan SP 2 D oleh PPKD Pembiayaan Laporan Realisasi Semester Pertama Penatausahaan Pembiayaan • Dilakukan oleh PPKD RAPBD R P-APBD Evaluasi Raperda APBD oleh Gubernur/ Mendagri Perda APBD Evaluasi R P-APBD Oleh Gbrnr/MDN Perda P-APBD Kekayaan dan Kewajiban daerah • • • Kas Umum Piutang Investasi Barang Dana Cadangan Utang Akuntansi Keuangan Daerah Pertgjwban Pemeriksaan Disusun dan disajikan Sesuai SAP Laporan Keuangan Pemerintah Daerah • • LRA Neraca Lap. Arus Kas Ca. LK Laporan Keuangan diperiksa oleh BPK Raperda PJ Pel APBD Persetujuan Bersama (KDH + DPRD) setelah 3 hari Evaluasi o/ Gubernur/MDN 15 hari 7 hari penyesuaian o/ Pemda Perda PJ Pel APBD DPRD melakukan pengawasan bukan pemeriksaan
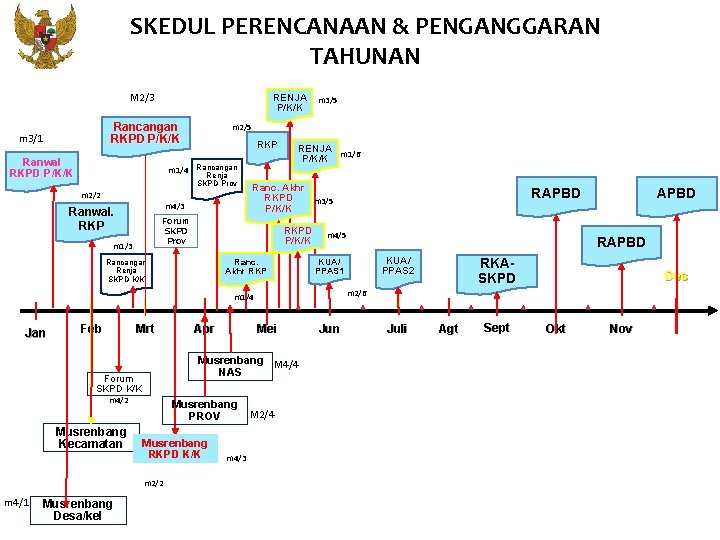
SKEDUL PERENCANAAN & PENGANGGARAN TAHUNAN M 2/3 RENJA P/K/K Rancangan RKPD P/K/K m 3/1 Ranwal RKPD P/K/K m 2/5 RKP m 1/4 Rancangan Renja SKPD Prov m 2/2 m 4/3 Ranwal. RKP Forum SKPD Prov m 1/3 m 3/5 RENJA P/K/K m 1/6 Ranc. Akhr RKPD m 3/5 P/K/K RKPD P/K/K Ranc. Akhr RKP Rancangan Renja SKPD K/K m 4/5 Feb Mrt m 4/2 Musrenbang RKPD K/K m 2/2 m 4/1 Musrenbang Desa/kel Mei Musrenbang PROV m 4/3 KUA/ PPAS 2 RKASKPD Des m 2/6 Musrenbang M 4/4 NAS Forum SKPD K/K Musrenbang Kecamatan Apr APBD RAPBD KUA/ PPAS 1 m 1/4 Jan RAPBD M 2/4 Jun Juli Agt Sept Okt Nov
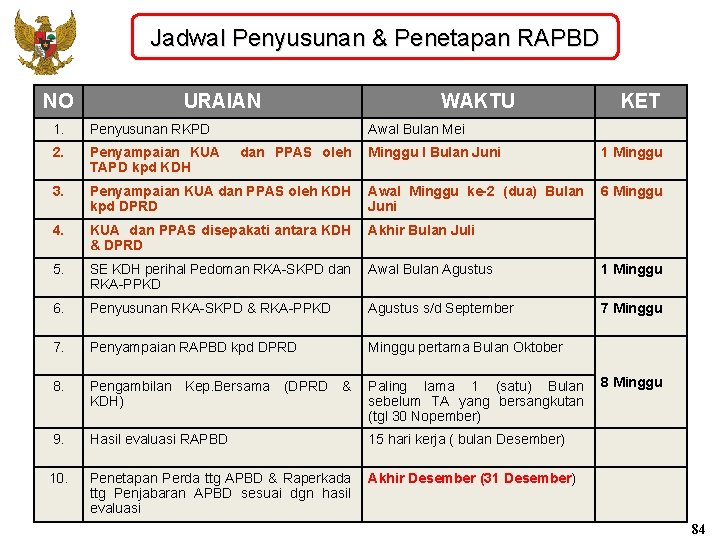
Jadwal Penyusunan & Penetapan RAPBD NO URAIAN 1. Penyusunan RKPD 2. Penyampaian KUA TAPD kpd KDH 3. WAKTU KET Awal Bulan Mei dan PPAS oleh Minggu I Bulan Juni 1 Minggu Penyampaian KUA dan PPAS oleh KDH kpd DPRD Awal Minggu ke-2 (dua) Bulan Juni 6 Minggu 4. KUA dan PPAS disepakati antara KDH & DPRD Akhir Bulan Juli 5. SE KDH perihal Pedoman RKA-SKPD dan Awal Bulan Agustus RKA-PPKD 1 Minggu 6. Penyusunan RKA-SKPD & RKA-PPKD Agustus s/d September 7 Minggu 7. Penyampaian RAPBD kpd DPRD Minggu pertama Bulan Oktober 8. Pengambilan Kep. Bersama (DPRD & Paling lama 1 (satu) Bulan 8 Minggu KDH) sebelum TA yang bersangkutan (tgl 30 Nopember) 9. Hasil evaluasi RAPBD 10. Penetapan Perda ttg APBD & Raperkada Akhir Desember (31 Desember) ttg Penjabaran APBD sesuai dgn hasil evaluasi 15 hari kerja ( bulan Desember) 84
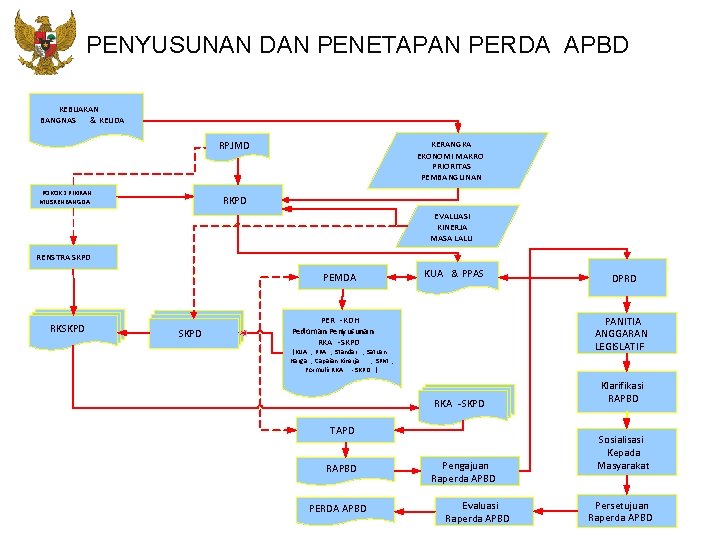
PENYUSUNAN DAN PENETAPAN PERDA APBD KEBIJAKAN BANGNAS & KEUDA RPJMD POKOK 2 PIKIRAN MUSRENBANGDA KERANGKA EKONOMI MAKRO PRIORITAS PEMBANGUNAN RKPD EVALUASI KINERJA MASA LALU RENSTRA SKPD PEMDA RKSKPD KUA & PPAS PANITIA ANGGARAN LEGISLATIF PER -KDH Pedoman Penyusunan RKA -SKPD (KUA , PPA , Standar , Satuan Harga , Capaian Kinerja , SPM , Formulir RKA - SKPD ) RKA -SKPD TAPD RAPBD PERDA APBD DPRD Pengajuan Raperda APBD Evaluasi Raperda APBD Klarifikasi RAPBD Sosialisasi Kepada Masyarakat Persetujuan Raperda APBD
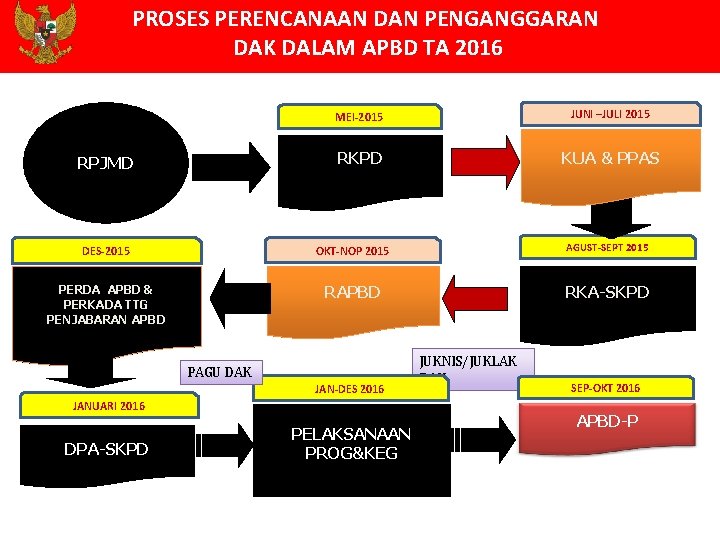
PROSES PERENCANAAN DAN PENGANGGARAN DAK DALAM APBD TA 2016 RPJMD MEI-2015 JUNI –JULI 2015 RKPD KUA & PPAS DES-2015 OKT-NOP 2015 AGUST-SEPT 2015 PERDA APBD & PERKADA TTG PENJABARAN APBD RKA-SKPD PAGU DAK JAN-DES 2016 JANUARI 2016 DPA-SKPD PELAKSANAAN PROG&KEG JUKNIS/JUKLAK DAK SEP-OKT 2016 APBD-P
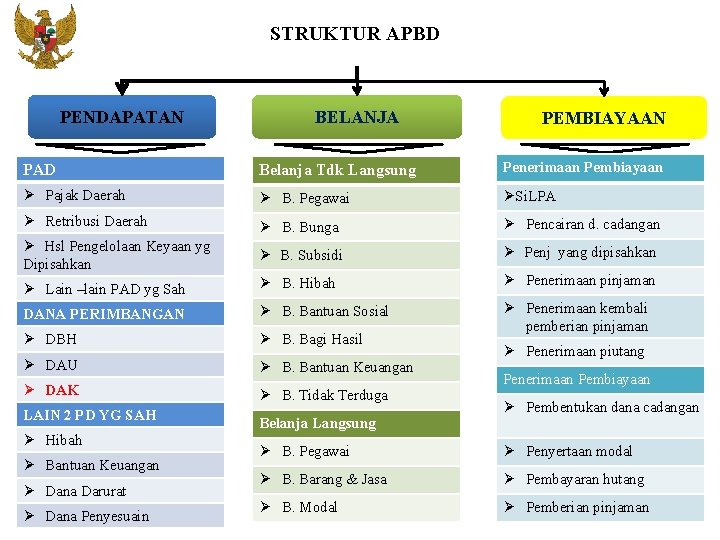
STRUKTUR APBD PENDAPATAN BELANJA PEMBIAYAAN PAD Belanja Tdk Langsung Penerimaan Pembiayaan Ø Pajak Daerah Ø B. Pegawai ØSi. LPA Ø Retribusi Daerah Ø B. Bunga Ø Pencairan d. cadangan Ø Hsl Pengelolaan Keyaan yg Dipisahkan Ø B. Subsidi Ø Penj yang dipisahkan Ø Lain –lain PAD yg Sah Ø B. Hibah Ø Penerimaan pinjaman DANA PERIMBANGAN Ø B. Bantuan Sosial Ø DBH Ø B. Bagi Hasil Ø Penerimaan kembali pemberian pinjaman Ø DAU Ø B. Bantuan Keuangan Ø DAK Ø B. Tidak Terduga LAIN 2 PD YG SAH Ø Hibah Ø Bantuan Keuangan Ø Dana Darurat Ø Dana Penyesuain Belanja Langsung Ø Penerimaan piutang Penerimaan Pembiayaan Ø Pembentukan dana cadangan Ø B. Pegawai Ø Penyertaan modal Ø B. Barang & Jasa Ø Pembayaran hutang Ø B. Modal Ø Pemberian pinjaman
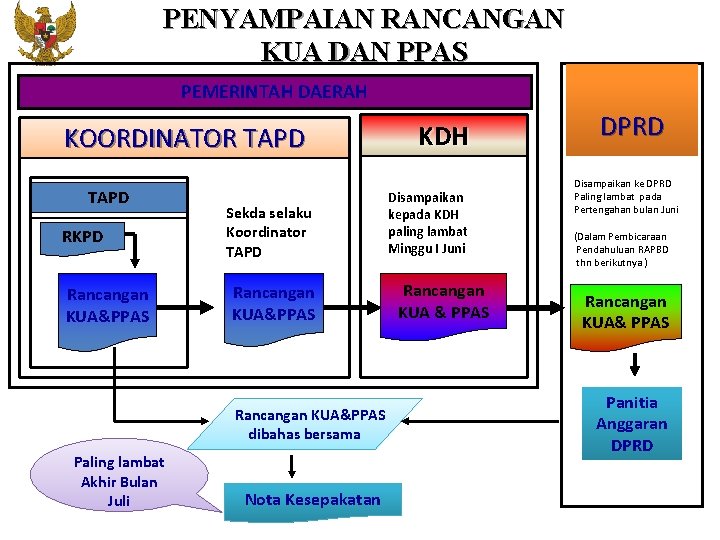
PENYAMPAIAN RANCANGAN KUA DAN PPAS PEMERINTAH DAERAH KOORDINATOR TAPD RKPD Rancangan KUA&PPAS Sekda selaku Koordinator TAPD Rancangan KUA&PPAS dibahas bersama Paling lambat Akhir Bulan Juli Nota Kesepakatan KDH Disampaikan kepada KDH paling lambat Minggu I Juni Rancangan KUA & PPAS DPRD Disampaikan ke DPRD Paling lambat pada Pertengahan bulan Juni (Dalam Pembicaraan Pendahuluan RAPBD thn berikutnya ) Rancangan KUA& PPAS Panitia Anggaran DPRD
TEKNIS PENGANGGARAN DAK PERMENDAGRI 52 TA 2015 ttg PEDOMAN APBD TA 2016 v DAK dianggarkan sesuai Peraturan Presiden mengenai Rincian APBN TA 2016 atau Peraturan Menteri Keuangan mengenai Alokasi DAK TA 2016. v Dalam hal Perpres mengenai Rincian APBN TA 2016 atau Peraturan Men. Keu mengenai Alokasi DAK TA 2016 belum ditetapkan, maka penganggaran DAK didasarkan pada alokasi DAK daerah provinsi dan APBD-P oleh kab/kota TA yang diinformasikan secara resmi Kemenkeu, setelah Rancangan UU ttg APBN TA 2016 disetujui bersama antara Pemerintah dan DPR-RI.
PENGANGGARAN PAGU ALOKASI & KEG. DAK • Dalam hal Pemerintah Daerah menerima pagu alokasi DAK setelah KUA dan PPAS ditetapkan (mengalami keterlambatan), dpt ditampung langsung dalam pembahasan RAPBD dgn terlebih dahulu mencantumkan klausul kesepakatan KUA dan PPAS APBD-P PERMENDAGRI 20/2009 ttg PENGELOLAAN DAK DLM APBD
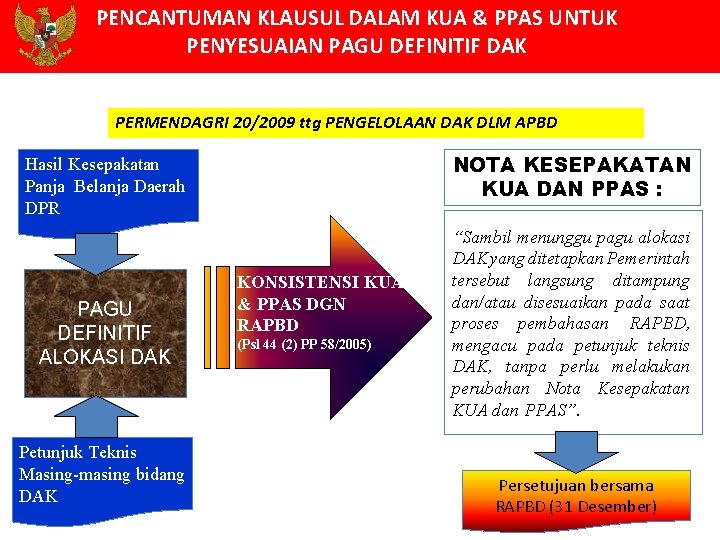
PENCANTUMAN KLAUSUL DALAM KUA & PPAS UNTUK PENYESUAIAN PAGU DEFINITIF DAK PERMENDAGRI 20/2009 ttg PENGELOLAAN DAK DLM APBD NOTA KESEPAKATAN KUA DAN PPAS : Hasil Kesepakatan Panja Belanja Daerah DPR PAGU DEFINITIF ALOKASI DAK Petunjuk Teknis Masing-masing bidang DAK KONSISTENSI KUA & PPAS DGN RAPBD (Psl 44 (2) PP 58/2005) “Sambil menunggu pagu alokasi DAK yang ditetapkan Pemerintah tersebut langsung ditampung dan/atau disesuaikan pada saat proses pembahasan RAPBD, mengacu pada petunjuk teknis DAK, tanpa perlu melakukan perubahan Nota Kesepakatan KUA dan PPAS”. APBD-P Persetujuan bersama RAPBD (31 Desember)
PENCANTUMAN KLAUSUL DALAM KUA DAN PPAS PERMENDAGRI 20/2009 ttg PENGELOLAAN DAK DLM APBD 1. MENYEPAKATI PAGU ALOKASI & PENGANGGARAN DAK DALAM RANCANGAN PERDA ttg APBD; TUJUAN 2. MENJAGA KONSISTENSI ANTARA MATERI KUA DAN PPAS DGN PROG & KEG DAK YANG DITETAPKAN DALAM APBD-P
TEKNIS PENGANGGARAN Dalam kolom penjelasan pada perkada tentang penjabaran APBD/P-APBD dicantumkan lokasi kegiatan untuk kelompok belanja langsung. Khusus untuk kegiatan yang pendanaannya bersumber dari DBH Dana Reboisasi (DBH-DR), DAK, Dana Penyesuaian dan Otonomi Khusus, Hibah, Bantuan Keuangan yang bersifat khusus, Pinjaman Daerah serta sumber pendanaan lainnya yang kegiatannya telah ditentukan, juga dicantumkan sumber pendanaannya. Selain itu, untuk penganggaran kegiatan tahun jamak agar dicantumkan jangka waktu pelaksanaannya sesuai nota kesepakatan antara kepala daerah dan DPRD dalam kolom penjelasan pada perkada tentang penjabaran APBD TA 2016.
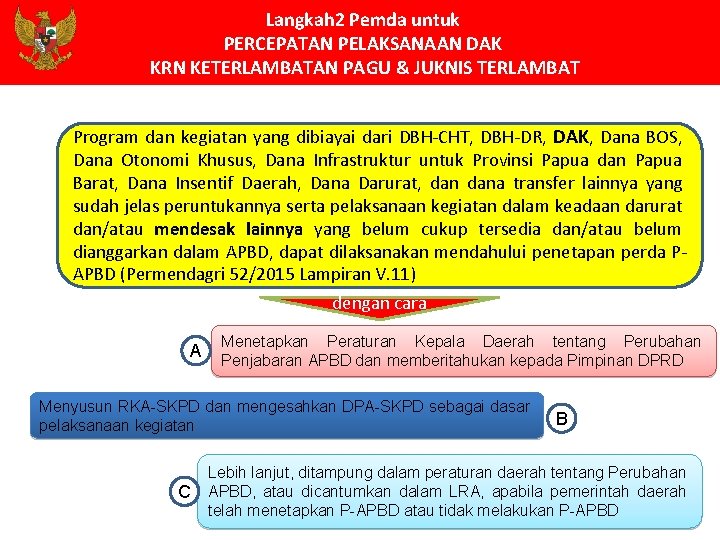
Langkah 2 Pemda untuk PERCEPATAN PELAKSANAAN DAK KRN KETERLAMBATAN PAGU & JUKNIS TERLAMBAT Program dan kegiatan yang dibiayai dari DBH-CHT, DBH-DR, DAK, Dana BOS, Dana Otonomi Khusus, Dana Infrastruktur untuk Provinsi Papua dan Papua Barat, Dana Insentif Daerah, Dana Darurat, dana transfer lainnya yang sudah jelas peruntukannya serta pelaksanaan kegiatan dalam keadaan darurat dan/atau mendesak lainnya yang belum cukup tersedia dan/atau belum dianggarkan dalam APBD, dapat dilaksanakan mendahului penetapan perda PAPBD (Permendagri 52/2015 Lampiran V. 11) dengan cara A Menetapkan Peraturan Kepala Daerah tentang Perubahan Penjabaran APBD dan memberitahukan kepada Pimpinan DPRD Menyusun RKA-SKPD dan mengesahkan DPA-SKPD sebagai dasar pelaksanaan kegiatan C BAPBD-P Lebih lanjut, ditampung dalam peraturan daerah tentang Perubahan APBD, atau dicantumkan dalam LRA, apabila pemerintah daerah telah menetapkan P-APBD atau tidak melakukan P-APBD
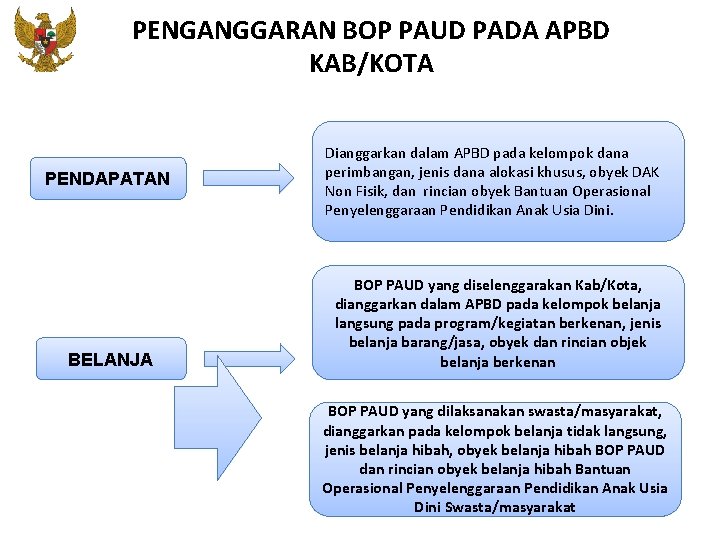
PENGANGGARAN BOP PAUD PADA APBD KAB/KOTA PENDAPATAN BELANJA Dianggarkan dalam APBD pada kelompok dana perimbangan, jenis dana alokasi khusus, obyek DAK Non Fisik, dan rincian obyek Bantuan Operasional Penyelenggaraan Pendidikan Anak Usia Dini. BOP PAUD yang diselenggarakan Kab/Kota, dianggarkan dalam APBD pada kelompok belanja langsung pada program/kegiatan berkenan, jenis belanja barang/jasa, obyek dan rincian objek belanja berkenan BOP PAUD yang dilaksanakan swasta/masyarakat, dianggarkan pada kelompok belanja tidak langsung, jenis belanja hibah, obyek belanja hibah BOP PAUD dan rincian obyek belanja hibah Bantuan Operasional Penyelenggaraan Pendidikan Anak Usia Dini Swasta/masyarakat
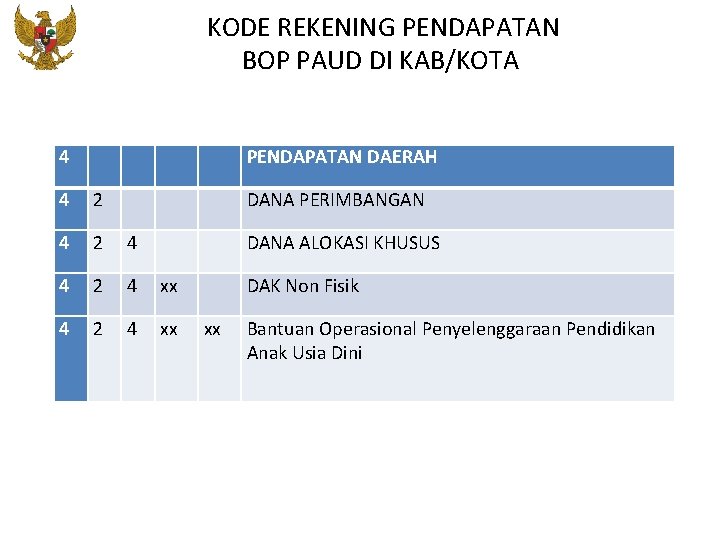
KODE REKENING PENDAPATAN BOP PAUD DI KAB/KOTA 4 PENDAPATAN DAERAH 4 2 DANA PERIMBANGAN 4 2 4 DANA ALOKASI KHUSUS 4 2 4 xx DAK Non Fisik 4 2 4 xx xx Bantuan Operasional Penyelenggaraan Pendidikan Anak Usia Dini
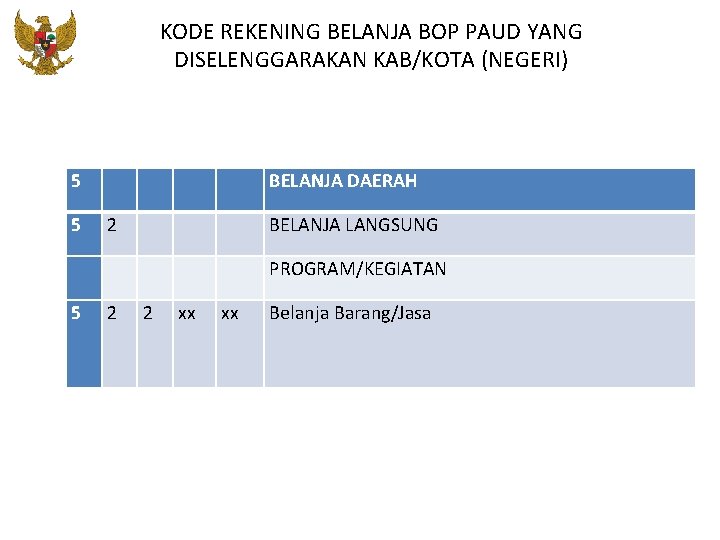
KODE REKENING BELANJA BOP PAUD YANG DISELENGGARAKAN KAB/KOTA (NEGERI) 5 BELANJA DAERAH 5 2 BELANJA LANGSUNG PROGRAM/KEGIATAN 5 2 2 xx xx Belanja Barang/Jasa
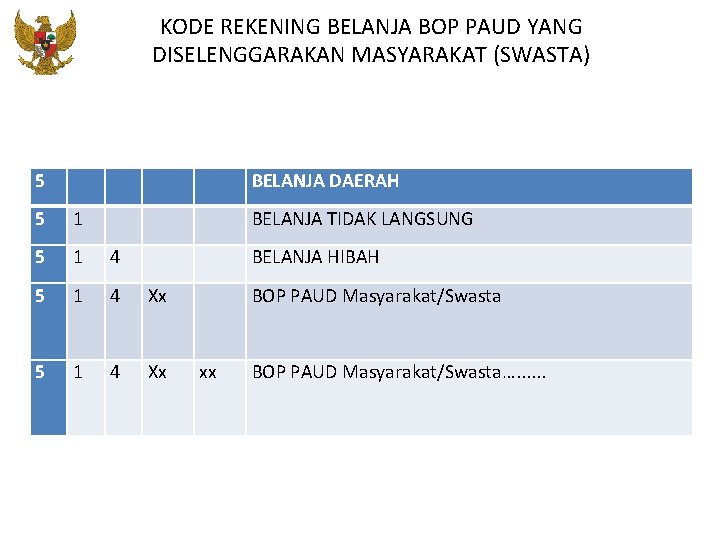
KODE REKENING BELANJA BOP PAUD YANG DISELENGGARAKAN MASYARAKAT (SWASTA) 5 BELANJA DAERAH 5 1 BELANJA TIDAK LANGSUNG 5 1 4 BELANJA HIBAH 5 1 4 Xx BOP PAUD Masyarakat/Swasta 5 1 4 Xx xx BOP PAUD Masyarakat/Swasta…. . .
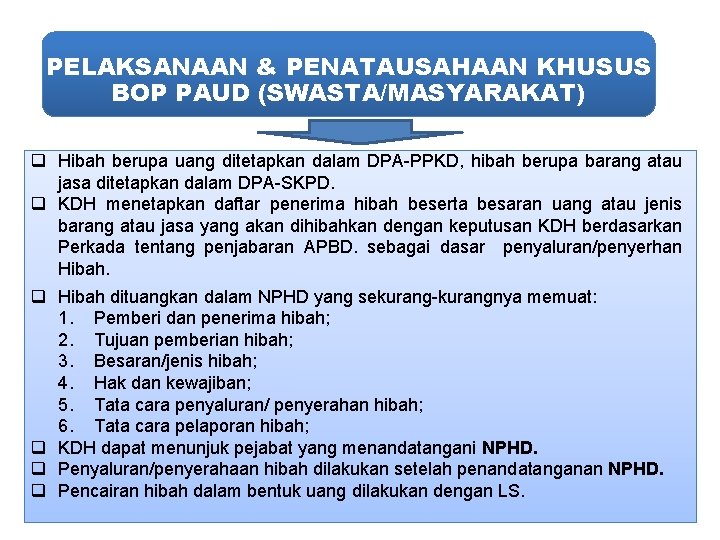
PELAKSANAAN & PENATAUSAHAAN KHUSUS BOP PAUD (SWASTA/MASYARAKAT) Hibah berupa uang ditetapkan dalam DPA-PPKD, hibah berupa barang atau jasa ditetapkan dalam DPA-SKPD. KDH menetapkan daftar penerima hibah beserta besaran uang atau jenis barang atau jasa yang akan dihibahkan dengan keputusan KDH berdasarkan Perkada tentang penjabaran APBD. sebagai dasar penyaluran/penyerhan Hibah dituangkan dalam NPHD yang sekurang-kurangnya memuat: 1. Pemberi dan penerima hibah; 2. Tujuan pemberian hibah; 3. Besaran/jenis hibah; 4. Hak dan kewajiban; 5. Tata cara penyaluran/ penyerahan hibah; 6. Tata cara pelaporan hibah; KDH dapat menunjuk pejabat yang menandatangani NPHD. Penyaluran/penyerahaan hibah dilakukan setelah penandatanganan NPHD. Pencairan hibah dalam bentuk uang dilakukan dengan LS.
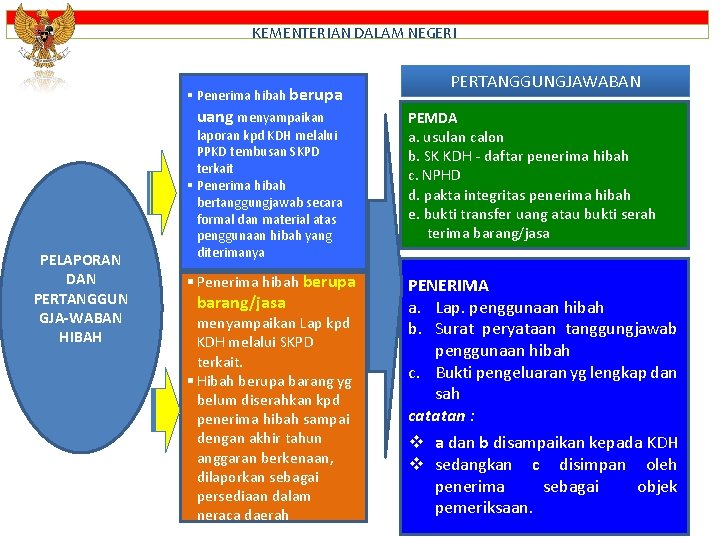
KEMENTERIAN DALAM NEGERI PELAPORAN DAN PERTANGGUN GJA-WABAN HIBAH § Penerima hibah berupa uang menyampaikan laporan kpd KDH melalui PPKD tembusan SKPD terkait § Penerima hibah bertanggungjawab secara formal dan material atas penggunaan hibah yang diterimanya § Penerima hibah berupa barang/jasa menyampaikan Lap kpd KDH melalui SKPD terkait. § Hibah berupa barang yg belum diserahkan kpd penerima hibah sampai dengan akhir tahun anggaran berkenaan, dilaporkan sebagai persediaan dalam neraca daerah PERTANGGUNGJAWABAN PEMDA a. usulan calon b. SK KDH - daftar penerima hibah c. NPHD d. pakta integritas penerima hibah e. bukti transfer uang atau bukti serah terima barang/jasa PENERIMA a. Lap. penggunaan hibah b. Surat peryataan tanggungjawab penggunaan hibah c. Bukti pengeluaran yg lengkap dan sah catatan : v a dan b disampaikan kepada KDH v sedangkan c disimpan oleh penerima sebagai objek pemeriksaan.
KEMENTERIAN DALAM NEGERI VII. PETUNJUK TEKNIS
Petunjuk Teknis BOP PAUD 1. Pasal 59 ayat (1) PP No. 55 Tahun 2005 tentang Dana Perimbangan menyebutkan “berdasarkan penetapan alokasi DAK, Menteri Teknis menyusun petunjuk teknis penggunaan DAK”. 2. Pasal 59 ayat (2) “petunjuk teknis penggunaan DAK sebagaimana dimaksud pada ayat (1) dikoordinasikan oleh Menteri Dalam Negeri”. 3. Sesuai Pasal 60 ayat (1) PP No. 55 Tahun 2005 tentang Dana Perimbangan menyebutkan: “Daerah Penerima DAK Wajib mencantumkan alokasi dan penggunaan DAK di dalam APBD”. 4. Pasal 60 ayat (2) Penggunaan DAK sebagaimana dimaksud pada ayat (1) dilakukan sesuai dengan petunjuk teknis”. 5. Berdasarkan aturan diatas, pemanfaatan atau penggunaan DAK BOP PAUD harus dilaksanakan berdasarkan petunjuk teknis yang ditetapkan oleh Kementerian Pendidikan dan Kebudayaan.
HATUR NUHUN Terima Kasih
- Slides: 103