
KAS KECIL DAN REKONSILIASI BANK Prepared by Dra
KAS KECIL DAN REKONSILIASI BANK Prepared by Dra. Gunasti Hudiwinarsih, M. Si. , Ak Dosen Tetap STIE Perbanas Surabaya
KAS (CASH) ALAT PEMBAYARAN YANG DAPAT TERSEDIA DENGAN SEGERA DAN BEBAS DIGUNAKAN UNTUK MEMBIAYAI KEGIATAN PERUSAHAAN TERDIRI : - UANG TUNAI - DEMAND DEPOSIT - CEK / BG YG JATUH TEMPO - INSTRUMEN LAIN YANG DITERIMA SEBAGAI ALAT BAYAR
KARAKTERISTIK SEBAGAI ALAT BAYAR : n n MUDAH DIPINDAH TANGANKAN TIDAK ADA IDENTITAS PEMILIK PERLU PENGENDALIAN INTERN : - PERENCANAAN ARUS KAS - PENGENDALIAN PENERIMAAN DAN PENGELUARAN KAS - PENGENDALIAN KAS MELALUI KAS KECIL - REKONSILIASI BANK
KAS KECIL PETTY CASH -IMPREST FUND SYSTEM (SISTIM DANA TETAP) -FLUCTUATION SYSTEM (DANA FLUKTUASI) SISTEM PENCATATAN :
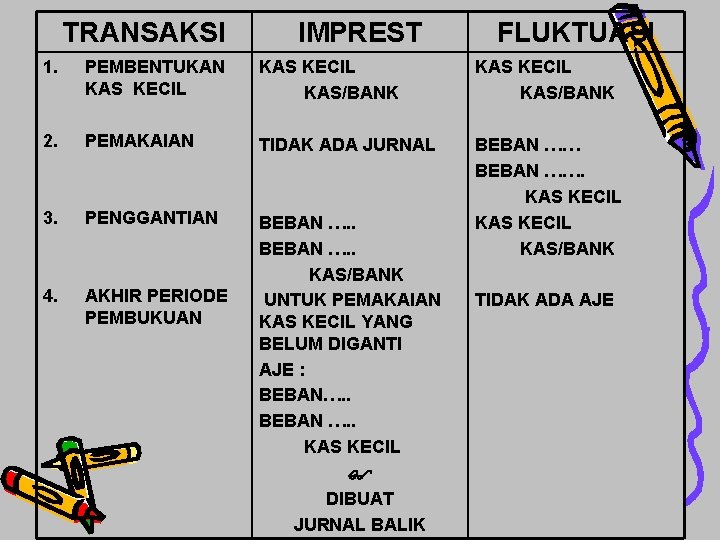
TRANSAKSI IMPREST FLUKTUASI 1. PEMBENTUKAN KAS KECIL KAS/BANK 2. PEMAKAIAN TIDAK ADA JURNAL 3. PENGGANTIAN 4. AKHIR PERIODE PEMBUKUAN BEBAN …. . KAS/BANK UNTUK PEMAKAIAN KAS KECIL YANG BELUM DIGANTI AJE : BEBAN…. . BEBAN …. . KAS KECIL DIBUAT JURNAL BALIK BEBAN ……. KAS KECIL KAS/BANK TIDAK ADA AJE
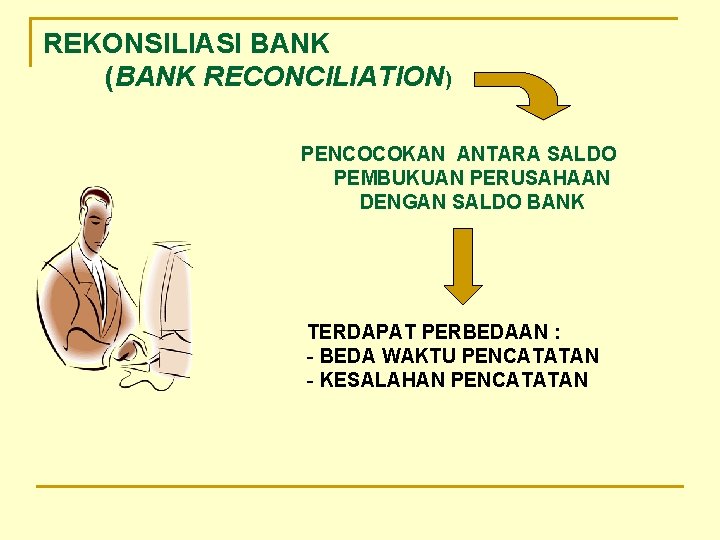
REKONSILIASI BANK (BANK RECONCILIATION) PENCOCOKAN ANTARA SALDO PEMBUKUAN PERUSAHAAN DENGAN SALDO BANK TERDAPAT PERBEDAAN : - BEDA WAKTU PENCATATAN - KESALAHAN PENCATATAN
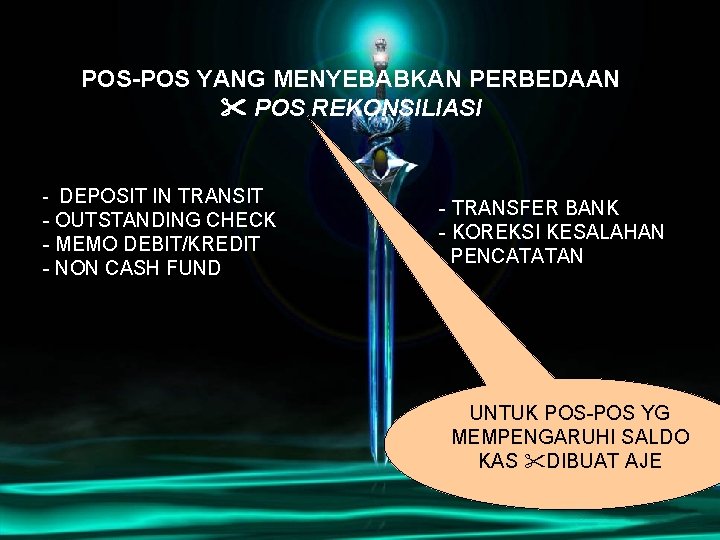
POS-POS YANG MENYEBABKAN PERBEDAAN POS REKONSILIASI - DEPOSIT IN TRANSIT - OUTSTANDING CHECK - MEMO DEBIT/KREDIT - NON CASH FUND - TRANSFER BANK - KOREKSI KESALAHAN PENCATATAN UNTUK POS-POS YG MEMPENGARUHI SALDO KAS DIBUAT AJE
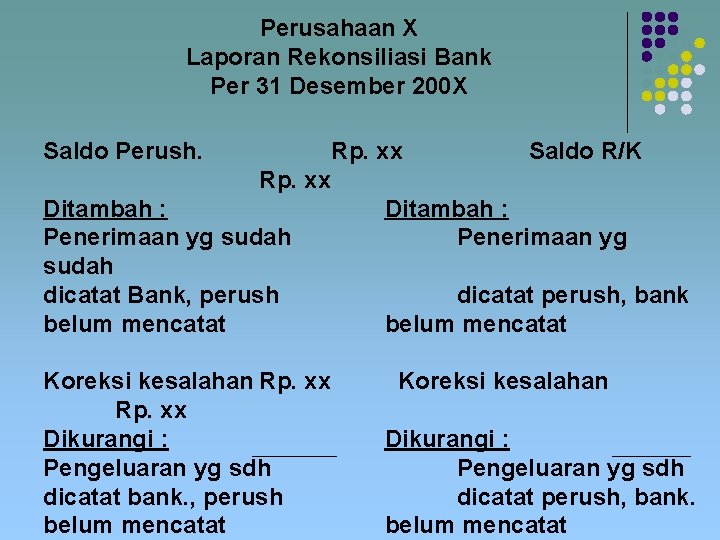
Perusahaan X Laporan Rekonsiliasi Bank Per 31 Desember 200 X Saldo Perush. Rp. xx Saldo R/K Rp. xx Ditambah : Penerimaan yg sudah dicatat Bank, perush belum mencatat Koreksi kesalahan Rp. xx Dikurangi : Pengeluaran yg sdh dicatat bank. , perush belum mencatat Ditambah : Penerimaan yg dicatat perush, bank belum mencatat Koreksi kesalahan Dikurangi : Pengeluaran yg sdh dicatat perush, bank. belum mencatat
- Slides: 8