
Kapitulli I r NOCIONI I KONTABILITETIT I MENAXHMENTIT
Kapitulli I rë NOCIONI I KONTABILITETIT I MENAXHMENTIT DHE NDIKIMI I TIJ NË AMBIENTIN BIZNESOR Në këtë ligjëratë do të njiheni me: Ü Nocionin e kontabilitetit Ü Llojet e kontabilitetit Ü Zanafillën e kontabilitetit si dhe lindjen e nevojës për kontabilitetin e menaxhmentit dhe të kostos Ü Dallimet në mes të kontabilitetit financiar dhe kontabilitetit të menaxhmentit Ü Ndikimin e kontabilitetit të menaxhmentit në ambientin biznesor
Zanafilla e kontabilitetit të dyfishtë Luca Pacioli botoi librin e parë të kontabilitetit, Libri, përveq kontabilitetit, përmbanë edhe aritmetikë, Ai bëri konstatimin e parë mbi kontabilitetin e dyfishtë sipas të cilit “pasuria është e barabartë me detyrimet plus të dretjat” Luca Pacioli Zbulues i kontabilitetit të dyfishtë më 1494
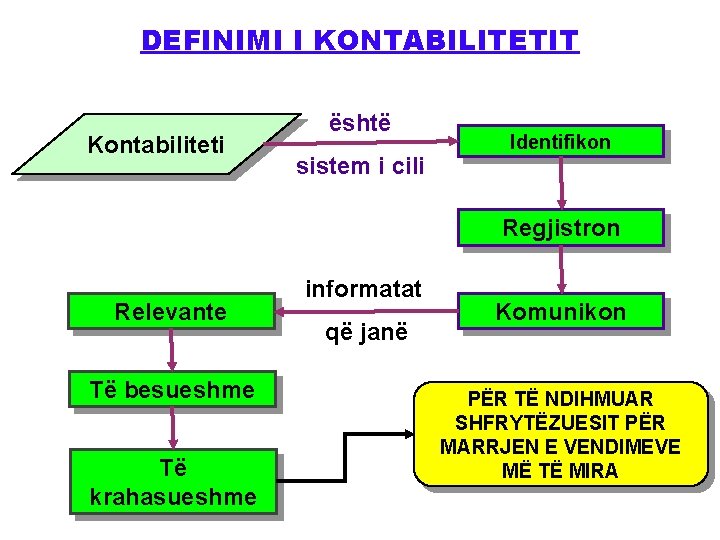
DEFINIMI I KONTABILITETIT Kontabiliteti është sistem i cili Identifikon Regjistron Relevante Të besueshme Të krahasueshme informatat që janë Komunikon PËR TË NDIHMUAR SHFRYTËZUESIT PËR MARRJEN E VENDIMEVE MË TË MIRA
Kontabiliteti – gjuhë e biznesit Komponentë kyçë të këtij definicioni janë: a. Sasiorë – kontabiliteti lidhet ne numrat, lehtë mund të hidhen në tabelë dhe të përmblidhen, b. Financiarë – shprehja e të dhënave përmes raporteve financiare apo pasqyrave financiare si: bilanci i gjendjes, pasqyra e të ardhurave, pasqyra e rrjedhjes së parasë dhe pasqyra e ndryshimeve në ekuitet (kapital).
Kontabiliteti – gjuhë e biznesit c. I shfrytëzueshëm – si në aspektin teorik ashtu edhe në atë praktik. Kjo do të thotë se rregullat e kontabilitetit përherë janë bazuar në kornizën teorike konceptuale. d. Vendimet – informata që del nga kontabiliteti është e rëndësishme vetëm nëse është e shfrytëzueshme. Në këtë mënyrë, ne mund të marrim një vendim në drejtim të arritjes së profitit sa më të madh.
Ndikimi i kontabilitetit • Kontabiliteti është veprimtari e përcjelljes dhe e studimit apo e kërkimit kontabël në procesin afarist. • Me nocionin përcjellje të procesit afarist nënkuptojmë: ü Udhëheqjen e librave, rezultat i së cilës janë përllogaritjet e ndryshme, ü Planifikimin kontabël, rezultat i së cilit janë parallogaritjet e ndryshme
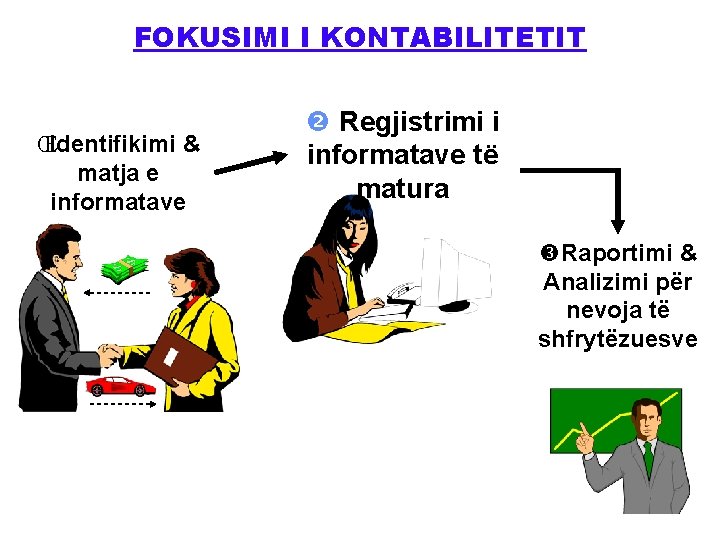
FOKUSIMI I KONTABILITETIT ŒIdentifikimi & matja e informatave Regjistrimi i informatave të matura Raportimi & Analizimi për nevoja të shfrytëzuesve
PSE NE KEMI NJË SISTEM TË KONTABILITETIT? Ü Sistemet e kontabilitetit janë mjeshtri në vete. Ato janë krijuar për t’i ndihmuar njeriut përmbushjen e qëllimeve Ü Raportet e audituara zvogëlojnë rrezikun Ü Raportet e audituara i lejojnë kompanisë të huazoj kapital nga dikush tjetër Ü Regjistrimet dhe kontrolli financiar i brendshëm siguron asetet e kompanisë Ü Bilanci i gjendjes lejon krahasimin e aseteve, detyrimeve dhe ekuitetit të pronarëve Ü Pasqyra e të ardhurave përshkruan ndryshimet në ekuitetin e pronarëve nga operacionet e kryera, etj.
TEST I SHPEJT FOKUSIMI I KONTABILITETIT ËSHTË NË? A) Regjistrime të vazhdueshme dhe identifikime të kohëpaskohshme B) Identifikim, matje, regjistrim, raportim dhe analizë C) Ne disa raportime të pasqyrave financiare në periudha jo të përcaktuara D) Identifikim, orientim, raportim dhe marrje të vendimeve
PSE NE KEMI NJË SISTEM TË KONTABILITETIT? • Sistemi i kontabilitetit është një seri e hapave të performuar për të analizuar, regjistruar, përmbledhur, klasifikuar, raportuar dhe interpretuar ngjarjet ekonomike të një organizate dhe të përgatit raportet financiare.
PSE NE KEMI NJË SISTEM TË KONTABILITETIT? • Sistemet e kontabilitetit janë të dizajnuara për të plotësuar nevojat e vendimmarrësve të cilët shfrytëzojnë informatat financiare. • Secili biznes ka një lloj të sistemit të kontabilitetit. - Këto sisteme mund të jenë shumë të thjeshta apo shumë të komplikuara, por vlera reale e një sistemi të kontabilitetit qëndron në informatat që ofrojnë ato sisteme.
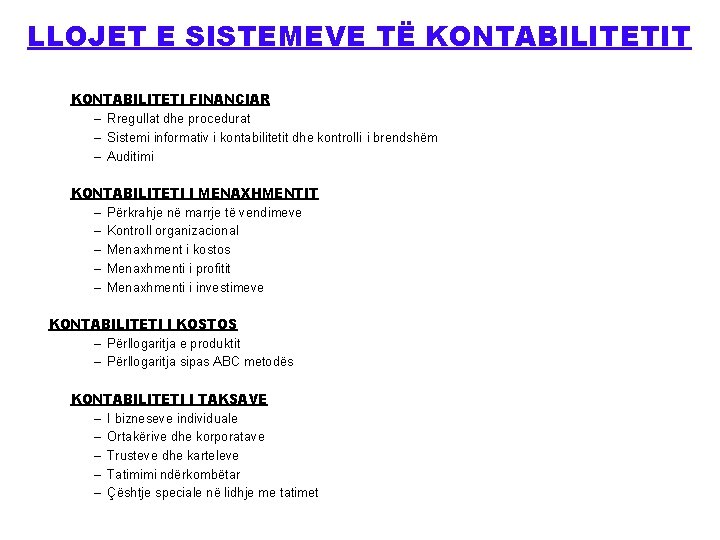
LLOJET E SISTEMEVE TË KONTABILITETIT KONTABILITETI FINANCIAR – Rregullat dhe procedurat – Sistemi informativ i kontabilitetit dhe kontrolli i brendshëm – Auditimi KONTABILITETI I MENAXHMENTIT – Përkrahje në marrje të vendimeve – Kontroll organizacional – Menaxhment i kostos – Menaxhmenti i profitit – Menaxhmenti i investimeve KONTABILITETI I KOSTOS – Përllogaritja e produktit – Përllogaritja sipas ABC metodës KONTABILITETI I TAKSAVE – I bizneseve individuale – Ortakërive dhe korporatave – Trusteve dhe karteleve – Tatimimi ndërkombëtar – Çështje speciale në lidhje me tatimet
Çfarë është kontabiliteti financiar? • Kontabiliteti financiar ka për qëllim gjetjen e rezultateve të një viti kontabël në terma të fitimit apo humbjes si dhe të aseteve dhe detyrimeve. • Me qëllim të kryerjes së kësaj, është esenciale të regjistrohen transaksione të ndryshme në mënyrë sistematike. • “Kontabiliteti financiar është. . . art i regjistrimit, i klasifikimit dhe i përmbledhjes në një mënyrë kuptimplote e në vlerë monetare i veprimeve, që janë së paku pjesërisht me karakter financiar, si dhe interpretimit të këtyre rezultateve” • Definicioni i mësipërme është vetë shpjegues, mirëpo për të dhënë një kuptim më të qartë, t’i shpjegojmë termet vijuese:
Çfarë është kontabiliteti financiar? a. Transaksioni biznesor. . b. Klasifikimi i transaksioneve. . (cash transaksione apo transaksione në kredi, transaksione të së ardhurës dhe shpenzimeve. . . ) c. Regjistrimi i transaksioneve (në gjuhën e kontabilitetit të njohura si hyrje. . . ) d. Përmbledhje e transaksioneve. . .
KONTABILITETI FINANCIAR është ajo pjesë e sistemit të kontabilitetit që merret me matjen dhe raportimin e gjendjes financiare dhe të rezultatit të biznesit gjatë një periudhe të caktuar, në përputhje me pari met e përgjithshme të pranuara të kontabilitetit. Ai siguron informacion në lidhje me marrëdhëniet e njësisë ekonomike me personat fizikë ose juridikë, jashtë saj si, p. sh. , me furnitorët, kreditorët, investitorët, shtetin etj. , por jo edhe atyre që merren me përgatitjen e raporteve ose që kanë qasje në detaje KONTABILITETI FINANCIAR
KONTABILITETI FINANCIAR përfshin pjesën e konsiderueshme të të gjitha funksioneve kontabël dhe paraqet një tërësi të përbërë nga: - Udhëheqja e librave, - Planifikimi kontabël, - Mbikëqyrja kontabël dhe - Analiza kontabël e pasurisë, e detyrimeve dhe e kapitalit, përkatësisht rezultatit financiar të ndërmarrjes. KONTABILITETI FINANCIAR
Konceptet e kontabilitetit financiar 1. Entitet i ndarë – koncepti përfshinë faktin se biznesmeni është i ndarë nga biznesi. . . 2. Hyrjet e dyfishta – që njihet edhe si zemra e funksionimit të kontabilitetit financiar, 3. Koncepti i matjes së parasë – nënkupton se vetëm transaksionet e shprehura në terma të parasë regjistrohen në kontabilitetin financiar, 4. Koncepti i vazhdimësisë , 5. Koncepti i përputhjes,
KONTABILITETI FINANCIAR • Kontabiliteti financiar ofron të dhëna në formë të informatave të shprehura në raporte financiare. • Ato janë:
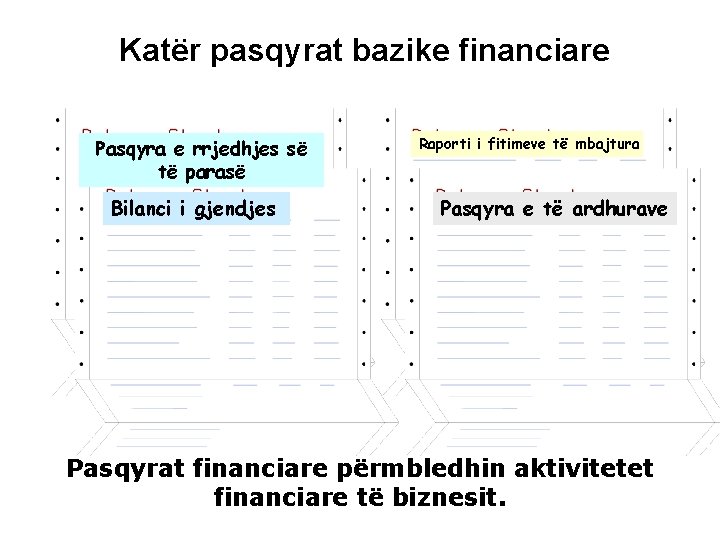
Katër pasqyrat bazike financiare Pasqyra e rrjedhjes së të parasë Bilanci i gjendjes Raporti i fitimeve të mbajtura Pasqyra e të ardhurave Pasqyrat financiare përmbledhin aktivitetet financiare të biznesit.
Katër pasqyrat bazike financiare Kompanitë mund të përgatisin pasqyrat financiare në fund të vitit apo 6 mujore. Pasqyrat financiare të përgatitura në fund të vitit quhen raporte vjetore.
KONTABILITETI I KOSTOS • Krahasuar me kontabilitetin financiar, fokusi i kontabilitetit të kostos është i ndryshëm. Në kohërat moderne të konkurrencës së fortë, secili biznes duhet t’iu kushtojë kujdes kostove të produktit. • Kalkulimi i kostove në baza shkencore dhe më pastaj kontrolli i kostove dhe reduktimi i kostove, është bërë faktor më me rëndësi për studimin e principeve bazike dhe koncepteve të kontabilitetit të kostos.
KONTABILITETI I KOSTOS • Kontabiliteti i kostos ofron informata për kontabilitetin e menaxhmentit dhe kontabilitetin financiar. Kontabiliteti i kostos mat, analizon dhe raporton informatat financiare dhe jofinanciare në lidhje me koston e burimeve të siguruara ose të përdorura në një organizatë. • Kalkulimi i kostos së produktit është funksion i kontabilitetit të kostos që u përgjigjet nevojave të vlerësimit të inventarit në kontabilitetin financiar dhe nevojave të kontabilitetit të menaxhmentit në marrjen e një vendimi përkatës.
KONTABILITETI I KOSTOS • Kur kontabiliteti i kostos përdoret për të qenë në përputhje me objektivat e kontabilitetit financiar, ai mat dhe përcakton kostot në përputhje me GAAP in. • Kur përdoret për qëllime të brendshme, kontabiliteti i kostos ofron informacionin e kostos për produktet, konsumatorët, shërbimet, projektet, veprimtaritë, proceset dhe detaje të tjera që mund të jenë me interes për menaxhimin.
ÇFARË ËSHTË KONTABILITETI I MENAXHMENTIT? • Çfarë është menaxhmenti? • Çfarë është kontabiliteti?
KONTABILITETI I MENAXHMENTIT • Nuk është i kufizuar vetëm në evidencën përkatëse kontabël me përllogaritje, por përfshinë edhe përcjelljen dhe studimin e tërësishëm kontabël të pjesëve të caktuara të biznesit. • Nuk është rezultat i kontabilitetit të menaxhmentit vetëm kostoja në kuptim të gjerë, por bashkë me to edhe efektet dhe mjetet si dhe rezultati financiar, apo më detal afarizmi i tërësishëm i ndërmarrjes.
ÇFARË ËSHTË KONTABILITETI I MENAXHMENTIT? Pasi që menaxherët janë të ngarkuar me planifikimin në biznes, kontrollin dhe marrjen e vendimeve, kontabiliteti i menaxhmentit u siguron menaxherëve informacionet që kanë të bëjnë me koston e produkteve të prodhuara, në tërësi për produkte të veçanta dhe në çdo segment të njësisë, me planifikimin dhe kontrollin e operacioneve të ndryshme, me natyrën, vendin dhe madhësinë e të ardhurave për çdo produkt dhe segment të njësisë, me buxhetimin e kapitalit etj.
ÇFARË ËSHTË KONTABILITETI I MENAXHMENTIT? • Fusha e studimit e kontabilitetit të menaxhmentit është më e gjerë se e kontabilitetit të kostos. • Tek kontabiliteti i kostos ne kemi parë se emphasis primare janë kostot dhe ka të bëjë me grumbullimin, analizën, rëndësinë, interpretimin dhe prezantimin për probleme të ndryshme të menaxhmentit.
ÇFARË ËSHTË KONTABILITETI I MENAXHMENTIT? • Sistemi i kontabilitetit të menaxhmentit është një sistem që ndihmon menaxhmentin për të realizuar efiçiencën. Qëllimi kryesor i kontabilitetit të menaxhmentit ka të bëjë me përcaktimin e politikave dhe formulimin e planeve për të arritur objektivat e dëshiruara të menaxhmentit. • KM ndihmon menaxhmentin në planifikimin, kontrollimin dhe analizimin e performansës së organizatës në drejtim të përcjelljes së rrugës së arritjeve (improvement) të vazhdueshme.
ÇFARË ËSHTË KONTABILITETI I MENAXHMENTIT? • Kontabilitet për: Ü Planifikimin në biznes – Biznesi duhet të planifikoj për të qenë i suksesshëm. Çfarë do të thotë të planifikosh? Do të thotë të mendosh përpara, të vendosësh mbi kursin e aksionit me qëllim të arritjes së rezultateve të dëshiruara. Ü Planifikimi duhet t’i përfshijë të gjitha nivelet: Ü Strategjik, afatmesëm, afatshkurtër (buxheti)
ÇFARË ËSHTË KONTABILITETI I MENAXHMENTIT? Ü Kontabilitet për: Ü Kontrollin – sistemi i KM është i strukturuar në atë mënyrë që informacionet janë të krijuara nga secila “qendër përgjegjësie” Ü Një qendër përgjegjësie është njësi e organizatës e udhëhequr nga menaxheri që është përgjegjës për operacionet e dhe performansën e asaj njësie.
ÇFARË ËSHTË KONTABILITETI I MENAXHMENTIT? Ø Kontabilitet për: Ø Marrjen e vendimeve – KM krijon informacione të shfrytëzueshme për vendimmarrje. Menaxhmenti duhet të merr vendime të ndryshme me qëllim të drejtimit të biznesit. Disa nga vendimet kryesore janë: Prodho apo blej, prano apo mos prano një porosi speciale, puno apo jo në një turnë të re, fikso apo jo çmimin shitës. Vendime mbi shpenzimet kapitale, optimizimi i produktit mix etj.
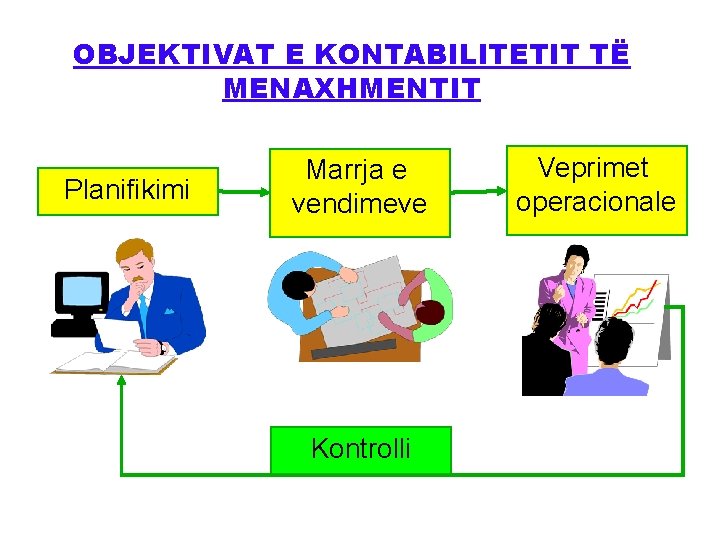
OBJEKTIVAT E KONTABILITETIT TË MENAXHMENTIT Planifikimi Marrja e vendimeve Kontrolli Veprimet operacionale
Kontabiliteti i përgjegjësisë • Kontabiliteti i përgjegjësisë është sistem i cili mat rezultatet e secilës qendër përgjegjësie dhe krahason ato rezultate me disa rezultate të pritshme apo të buxhetuara. • Janë katër lloje kryesore të qendrave të përgjegjësisë: v Qendra e kostove v Qendra e profitit v Qendra e investimeve
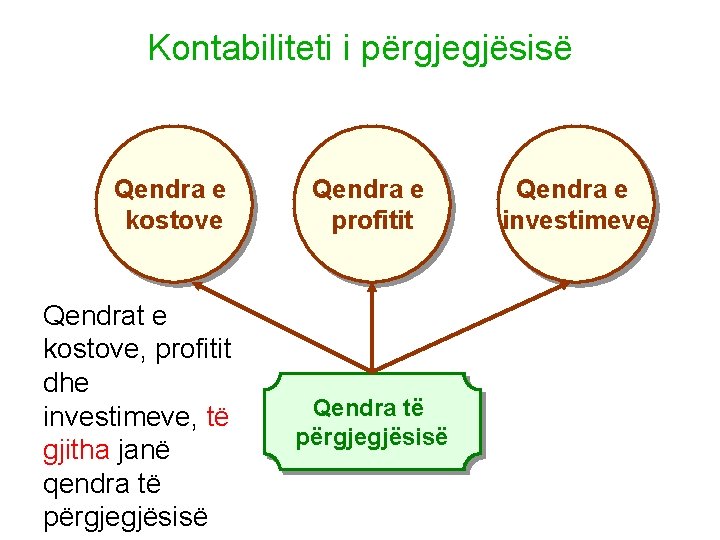
10 -34 Kontabiliteti i përgjegjësisë Qendra e kostove Qendrat e kostove, profitit dhe investimeve, të gjitha janë qendra të përgjegjësisë Qendra e profitit Qendra të përgjegjësisë Qendra e investimeve
Qendrat e përgjegjësisë Komplekset e mëdha biznesore janë të ndara në qendra të përgjegjësisë për t’ju mundësuar menaxherëve për të pasur ndikim të vogël ne hapësirë të vogël kontrolli
Qendra e kostove Një segment në të cilin menaxherët kanë kontroll mbi kostot, por jo mbi të ardhurat dhe fondet investuese 12 36
Qendra e profitit Një segment në të cilin menaxherët kanë kontroll mbi të ardhurat dhe kostot por jo ndaj fondeve investuese 12 37
Qendra investuese Qendra e korporatës Një segment në të cilin menaxherët kanë kontroll mbi kostot, të ardhurat dhe fondet investuese të aseteve operuese. 12 38
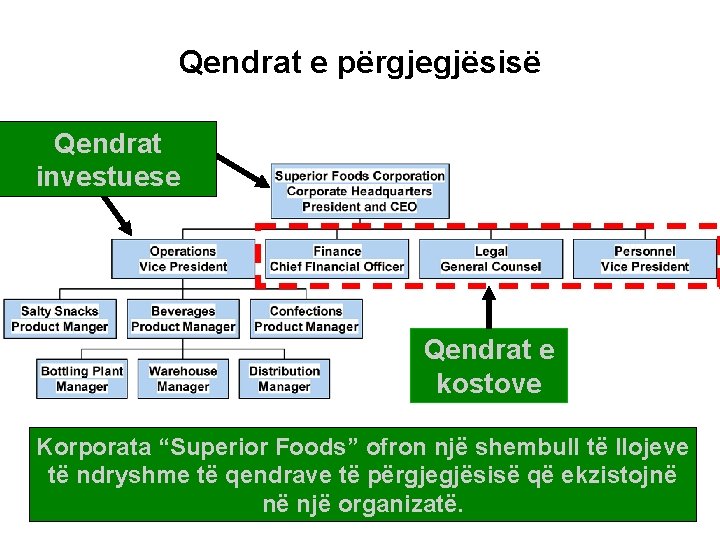
10 -39 Qendrat e përgjegjësisë Qendrat investuese Qendrat e kostove Korporata “Superior Foods” ofron një shembull të llojeve të ndryshme të qendrave të përgjegjësisë që ekzistojnë në një organizatë.
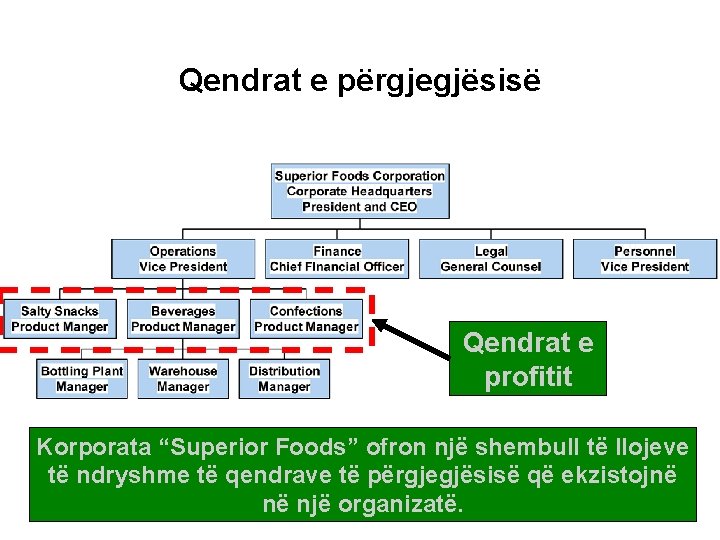
10 -40 Qendrat e përgjegjësisë Qendrat e profitit Korporata “Superior Foods” ofron një shembull të llojeve të ndryshme të qendrave të përgjegjësisë që ekzistojnë në një organizatë.
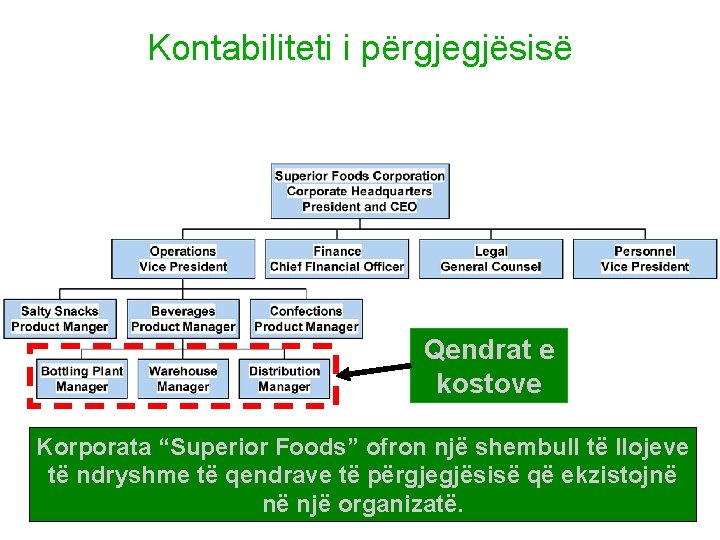
10 -41 Kontabiliteti i përgjegjësisë Qendrat e kostove Korporata “Superior Foods” ofron një shembull të llojeve të ndryshme të qendrave të përgjegjësisë që ekzistojnë në një organizatë.
Llojet e kontabilitetit të përgjegjësisë • Kontabiliteti menaxherial ofron tri llojet vijuese të sistemit të kontabilitetit të përgjegjësisë. v. Bazuar në funksione v. Bazuar në aktivitete v. Bazuar në strategji v Të gjitha këto më detajisht në studimet master
DALLIMET NË MES TË KONTABILITETIT TË MENAXHMENTIT DHE KONTABILITETIT FINANCIAR ?
KONTABILITETI I MENAXHMENTIT & KONTABILITETI FINANCIAR është procesi i përgatitjes, raportimit dhe interpretimit të informacionit kontabël që u ofrohet marrësve të jashtëm të vendimeve KONTABILITETI I MENAXHMENTIT është proces i përgatitjes, raportimit dhe interpretimit të informacionit llogaritar që u jepet marrësve të brendshëm të informatave
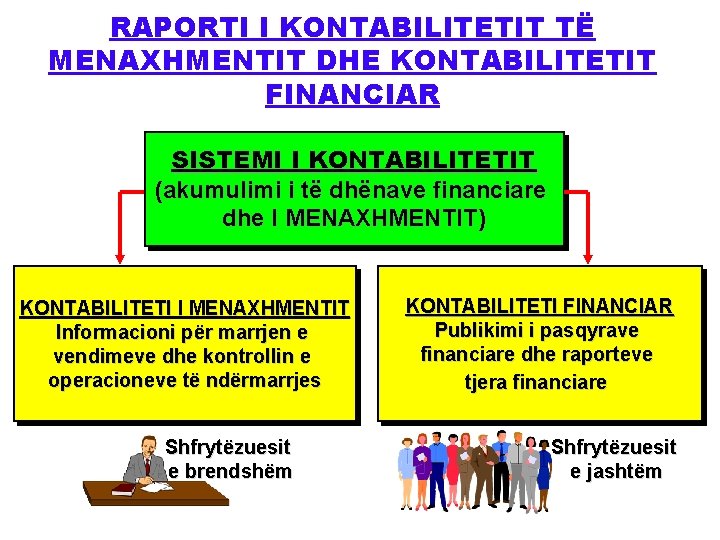
RAPORTI I KONTABILITETIT TË MENAXHMENTIT DHE KONTABILITETIT FINANCIAR SISTEMI I KONTABILITETIT (akumulimi i të dhënave financiare dhe I MENAXHMENTIT) KONTABILITETI I MENAXHMENTIT Informacioni për marrjen e vendimeve dhe kontrollin e operacioneve të ndërmarrjes Shfrytëzuesit e brendshëm KONTABILITETI FINANCIAR Publikimi i pasqyrave financiare dhe raporteve tjera financiare Shfrytëzuesit e jashtëm
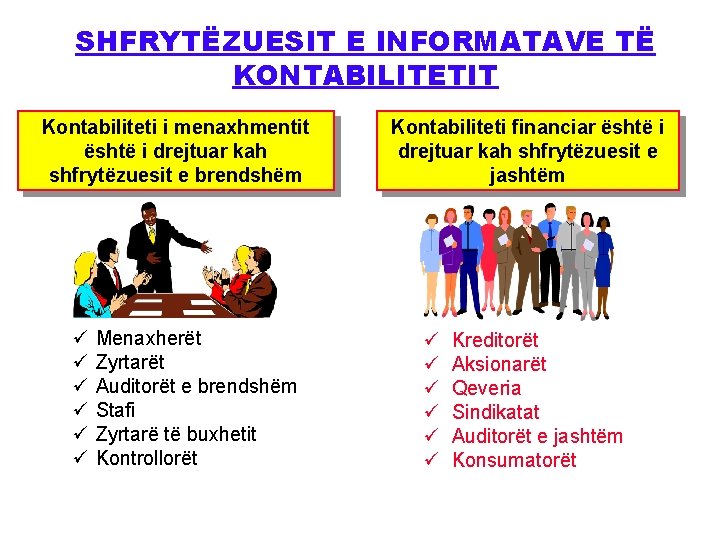
SHFRYTËZUESIT E INFORMATAVE TË KONTABILITETIT Kontabiliteti i menaxhmentit është i drejtuar kah shfrytëzuesit e brendshëm ü ü ü Menaxherët Zyrtarët Auditorët e brendshëm Stafi Zyrtarë të buxhetit Kontrollorët Kontabiliteti financiar është i drejtuar kah shfrytëzuesit e jashtëm ü ü ü Kreditorët Aksionarët Qeveria Sindikatat Auditorët e jashtëm Konsumatorët
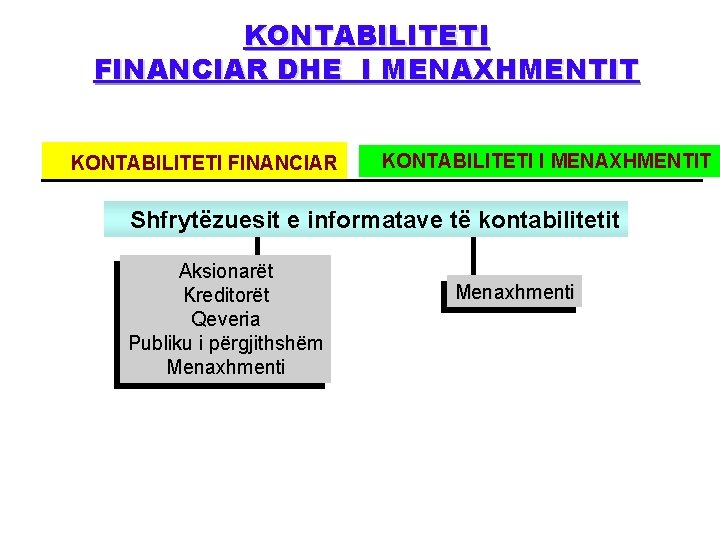
KONTABILITETI FINANCIAR DHE I MENAXHMENTIT KONTABILITETI FINANCIAR KONTABILITETI I MENAXHMENTIT Shfrytëzuesit e informatave të kontabilitetit Aksionarët Kreditorët Qeveria Publiku i përgjithshëm Menaxhmenti
. . . KONTABILITETI FINANCIAR DHE I MENAXHMENTIT SHFRYTËZUESIT PRIMAR KF: Investitorët, kreditorët, qeveria, etj. KM: Menaxherët e brendshëm të biznesit
INVESTITORËT DHE KREDITORËT Informacioni kontabël ndihmon investitorët të vlerësojnë rrezikun dhe kthimin që ata mund të presin nga investimet e tyre Ai po ashtu ndihmon që të përcaktojnë nëse drejtuesit e kompanive ku ata investojnë të i përmbushin kushtet e kontratave të tyre
TË PUNËSUARIT Informacioni kontabël ndihmon menaxherët të masin ecurinë e punonjësve Informacioni kontabël ndihmon të punësuarit të masin rrezikun dhe kthimin e kontratave të tyre të punës
FURNIZUESIT Informacioni kontabël ndihmon kompanitë të vlerësojnë aftësitë e furnizuesve të tyre për të përmbushur burimet që i nevojiten Furnizuesit shpesh përdorin informacionin kontabël për klientët e tyre për të vlerësuar rrezikun për një blerës që nuk është në gjendje të paguajë për mallrat dhe shërbimet e marra
KONSUMATORËT Informacioni kontabël përdoret për të vlerësuar rrezikun kur blen nga kompani specifike dhe kur u shet konsumatorëve specifik
QEVERIA Qeveritë u kërkojnë bizneseve të blejnë licenca për shitjen e mallrave dhe shërbimeve dhe të paguajnë detyrimet dhe taksat për shërbimet e ndryshme për qeverinë Agjencitë qeveritare shfrytëzojnë informacionin kontabël të bëjnë rregullore mbi taksat dhe vendime të ngjashme
MENAXHERËT Informacioni kontabël po ashtu ofron një mënyrë për pronarët dhe menaxherët për të përcaktuar shumën e kompensimit që do të marrin
KONTABILITETI FINANCIAR DHE I MENAXHMENTIT QËLLIMI I INFORMATËS KF: Të ndihmojë investitorët, kreditorët dhe të tjerët, të bëjnë investime, të japin kredi dhe të marrin vendime tjera KM: Të ndihmojë planet e menaxherit dhe kontrollin e operacioneve në biznes
. . . KONTABILITETI FINANCIAR DHE I MENAXHMENTIT FOKUSIMI DHE DIMENSIONI KOHOR KF: Saktësia, objektiviteti dhe fokusimi në të kaluarën KM: Relevanca
. . . KONTABILITETI FINANCIAR DHE I MENAXHMENTIT LLOJI I RAPORTEVE KF: Raportet financiare të kufizuara nga GAAP KM: Raportet interne jo të kufizuara nga GAAP
. . . KONTABILITETI FINANCIAR DHE I MENAXHMENTIT VERIFIKIMI KF: Auditim vjetor i pavarur KM: Auditor jo i pavarur
…KONTABILITETI FINANCIAR DHE I MENAXHMENTIT FUSHA E INFORMATAVE KF: Raporte të përgjithshme kryesisht për kompaninë në tërësi KM: Raportim detal për pjesë të kompanisë
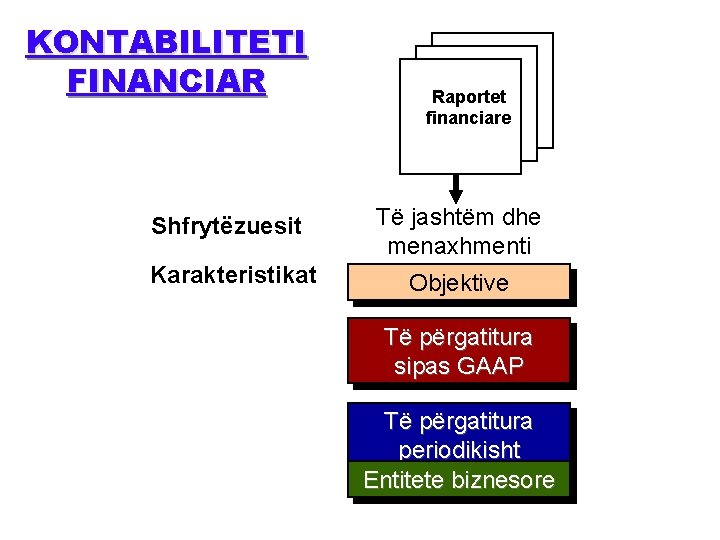
KONTABILITETI FINANCIAR Raportet financiare Shfrytëzuesit Të jashtëm dhe menaxhmenti Karakteristikat Objektive Të përgatitura sipas GAAP Të përgatitura periodikisht Entitete biznesore
TEST I SHPEJT RAPORTET FINANCIARE TE KONTABILITETIT FINANCIAR DUHET TË JENË? A) Objektive dhe të dedikuara për shfrytëzuesit e jashtëm dhe menaxhmentin B) Të përgatitura sipas GAAP C) Të përgatitura periodikisht dhe për entitete biznesore D) Të gjitha të mësipërmet
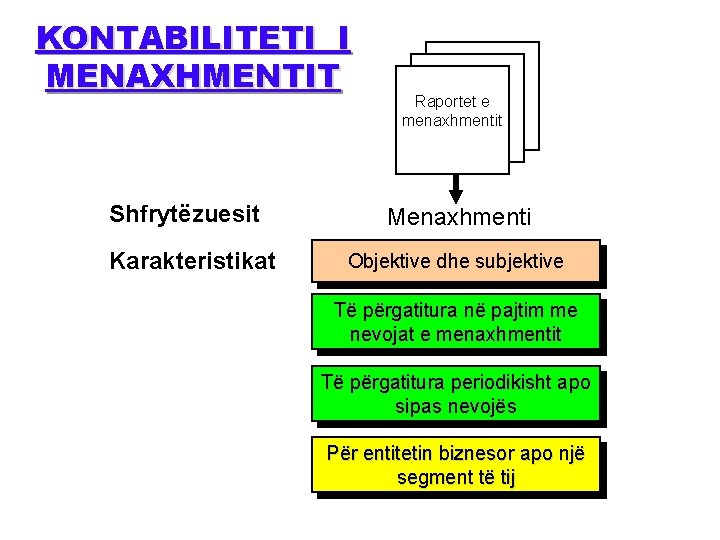
KONTABILITETI I MENAXHMENTIT Shfrytëzuesit Karakteristikat Raportet e menaxhmentit Menaxhmenti Objektive dhe subjektive Të përgatitura në pajtim me nevojat e menaxhmentit Të përgatitura periodikisht apo sipas nevojës Për entitetin biznesor apo një segment të tij
TEST I SHPEJT KONTABILITETI I MENAXHMENTIT PËRGATIT RAPORTET FINANCIARE? A) Në mënyrë objektive dhe subjektive për menaxhmentin B) Në mënyrë strikte dhe të rregullt periodike C) Në pajtim dhe për nevoja të menaxhmentit D) Vetëm për entitete biznesore si tërësi
RËNDËSIA E ETIKËS PROFESIONALE • Sjellja etike është veçanërisht e rëndësishme për kontabilistin, pasi besueshmëria e informacionit kontabël varet nga ndjeshmëria e atyre që përgatisin, raportojnë dhe kontrollojnë këtë informacion. • Zakonisht personat që merren me këto çështje, duhet të bazohen rreptësisht në kodin e mirësjelljes profesionale, i cili kod duhet bazuar në tri parime themelore: 1. Në integritetin e personit që përgatit, raporton dhe kontrollon informatat e kontabilitetit, 2. Në objektivitetin e informatave të përgatitura, të raportuara dhe të kontrolluara, 3. Në pavarësinë profesionale të personit që për ga tit, raporton ose kontrollon informatat.
RËNDËSIA E ETIKËS PROFESIONALE • Të bazuarit në këto tri parime themelore, mundëson që: - Të mënjanohen gabimet e vogla etike, - Të fokusohemi në reputacionin tonë afatgjatë, qoftë si menaxherë ose kontabilistë, - Të përgatitemi për të pritur të përjetojmë konsekuenca personale për mbajtjen e pozicionit etik.
RËNDËSIA E ETIKËS PROFESIONALE Ü Praktikat e kontabilitetit etik ndërtojnë raporte të besueshme, produktive dhe të sinqerta me shfrytëzuesit e informatave kontabël Ü Shumë kompani dhe organizata profesionale, siç është Instituti i Kontabilistëve menaxherial (IMA), ka shkruar kodin e etikës i cili u shërben të punësuarve si udhërrëfyes Kodi i mirësjelljes për kontabilistët menaxherial
RËNDËSIA E ETIKËS PROFESIONALE • Kodin e mirësjelljes profesionale e ka zhvilluar fillimisht Federata Ndërkombëtare e Kontabilistëve (IFAC) gjatë viteve ‘ 20 të she kullit të kaluar. • Revidimi i fundit i kodit është bërë në vitin 1998. Po ashtu, të gjitha organizatat që zbatojnë dekretin e Sarbanes Oxley të vitit 2002, duhet të caktojnë një kod etike. • Një studim i kryer nga Deloitte & Touche dhe revista Corporate Board Members në vitin 2003, tregon se 83% e korporatave të studiuara kishin vendosur kode formale të etikës, 98% ishin të pajtimit me faktin se një program etike është pjesë e rëndësishme e drejtimit të një korporate dhe 75% e atyre me kod etike ishin duke monitoruar zbatimin e saj.
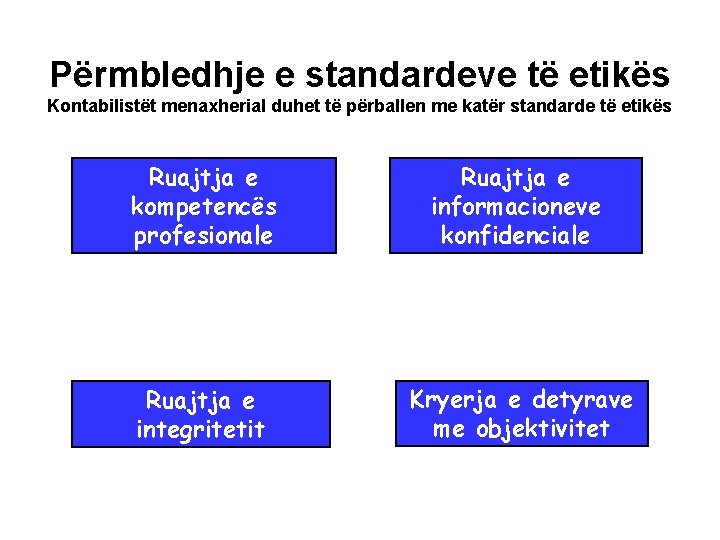
Përmbledhje e standardeve të etikës Kontabilistët menaxherial duhet të përballen me katër standarde të etikës Ruajtja e kompetencës profesionale Ruajtja e informacioneve konfidenciale Ruajtja e integritetit Kryerja e detyrave me objektivitet
KODI I ETIKËS PËR KONTABILISTËT MENAXHERIAL Përcjellja e ligjeve aplikative, rregulloreve dhe standardeve Ruajtja e kompetencës profesionale KOMPETENCA Përgatitja komplete dhe e qartë e raporteve pas analizave të duhura
…KODI I ETIKËS PËR KONTABILISTËT MENAXHERIAL Të mos zbuloj informata konfidenciale derisa legalisht të mos obligohet Të mos shfrytëzohen informatat konfidenciale për avantazhe personale KONFIDENCIALITETI Të sigurohet se vartësia nuk i zbulon informatat
…KODI I ETIKËS PËR KONTABILISTËT MENAXHERIAL Shmangia nga konflikti i interesave dhe konsultimi i të tjerëve në konflikt potencial Të mos shkatërroj objektivat legjitime të kompanisë INTEGRITETI Njohja dhe komunikimi i kufizimeve personale dhe profesionale
…KODI I ETIKËS PËR KONTABILISTËT MENAXHERIAL Komunikimi i informatave të drejta dhe objektive OBJEKTIVITETI Paraqitja e të gjitha informatave që mund të jenë të dobishme për menaxhmentin
KONTABILISTI PROFESIONAL MENAXHERIAL CERTIFIKATAT PROFESIONALE Ü Kontabilistët publik të certifikuar Ü Kontabilistët menaxherial të certifikuar Ü Auditorët intern të certifikuar Ü Auditorët e certifikuar të sistemit informativ Ü Të certifikuarit në menaxhmentin financiar Ü Kontabilistët me diplomë
KARAKTERISTIKAT PROFESIONALE TË KONTABILISTIT MENAXHERIAL Ü SHUMË E RËNDËSISHME: à Etika në punë à Aftësi analitike për zgjidhje të problemeve à Aftësi interpersonale à Dëgjueshmëria à Njohja e biznesit à Të kuptuarit e linjës së sipërme të implikimit në vendim marrjen menaxheriale à Aftësi për të shkruar à I afërt me procesin e biznesit Ü MË PAK TË RËNDËSISHME à Interpretimi i pasqyrave financiare à Matja dhe raportimi i të ardhurave dhe shpenzimeve à Regjistrimet akruale, të shtyra, rregullimi i regjistrimeve etj.
PËRFUNDIMI I KAPITULLIT TË I-rë
- Slides: 75