
Kapittel 6 Regnskapsanalyse n Lringsml n Hva som
- Slides: 45
Kapittel 6 Regnskapsanalyse n Læringsmål n Hva som menes med regnskapsanalyse n n Analyse av lønnsomhet Analyse av likviditet Analyse av soliditet Skjulte reserver Kapittel 6 1
Trinn i arbeidet n En regnskapsanalyse kan legges opp slik: n n 1. 2. 3. 4. Korriger regnskapstall Grupper tallene hensiktsmessig Foreta beregninger Analyse, konklusjon og presentasjon Kapittel 6 2
Tradisjonell regnskapsanalyse består av n Analyse av lønnsomhet n n Analyse av likviditet n n Bedriftens evne til å forrente investert kapital Bedriftens evne til å betale sine forpliktelser til rett tid Analyse av finansieringsstruktur og soliditet n Hvordan bedriftens eiendeler er finansiert og evnen til å tåle tap Kapittel 6 3
Rentabilitetsanalyser n Med rentabilitet menes inntjeningen på investert kapital Kapittel 6 4
Ulike rentabilitetsmål n For å analysere virksomhetens lønnsomhet beregnes ofte følgende nøkkeltall: n Totalkapitalens rentabilitet n n n Kalles også totalavkastningen eller totalrentabiliteten Totalkapitalens omløpshastighet Resultatgraden Egenkapitalens rentabilitet Driftsmarginen Avkastningen på sysselsatt kapital Kapittel 6 5
Totalkapitalens rentabilitet n Viser rentabiliteten (avkastningen) på den totale kapitalen som er bundet i bedriften (sum eiendeler) n Hvis for eksempel totalkapitalens rentabilitet er 10 %, har bedriften oppnådd en avkastning lik 10 % av bedriftens verdier (uttrykt som sum totalkapital i balansen) Kapittel 6 6
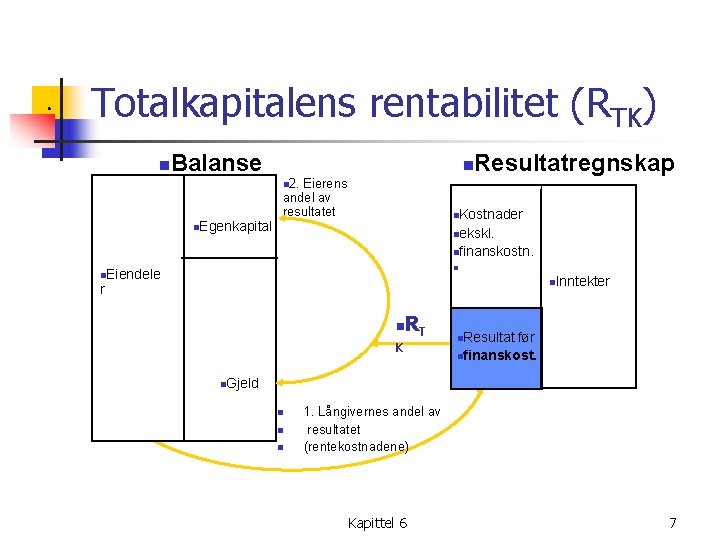
Totalkapitalens rentabilitet (RTK) n Balanse n n 2. n. Egenkapital Eierens andel av resultatet Resultatregnskap n. Kostnader nekskl. nfinanskostn. n n. Eiendele n. Inntekter r n K RT n. Resultat før nfinanskost. n. Gjeld n n n 1. Långivernes andel av resultatet (rentekostnadene) Kapittel 6 7
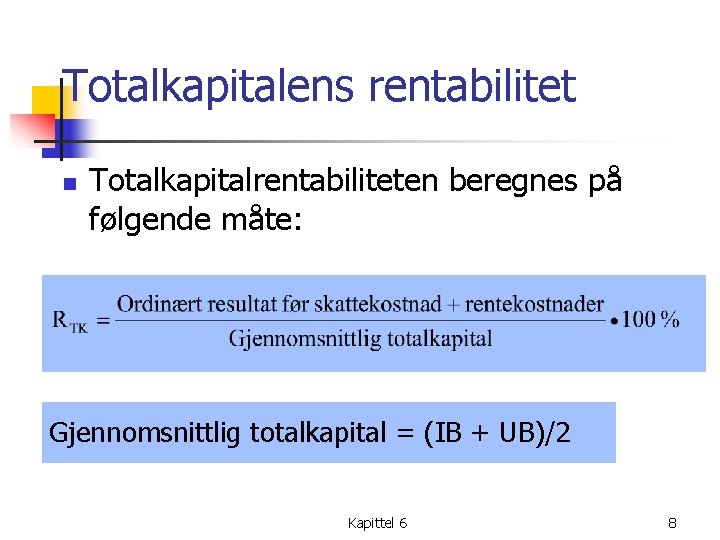
Totalkapitalens rentabilitet n Totalkapitalrentabiliteten beregnes på følgende måte: Gjennomsnittlig totalkapital = (IB + UB)/2 Kapittel 6 8
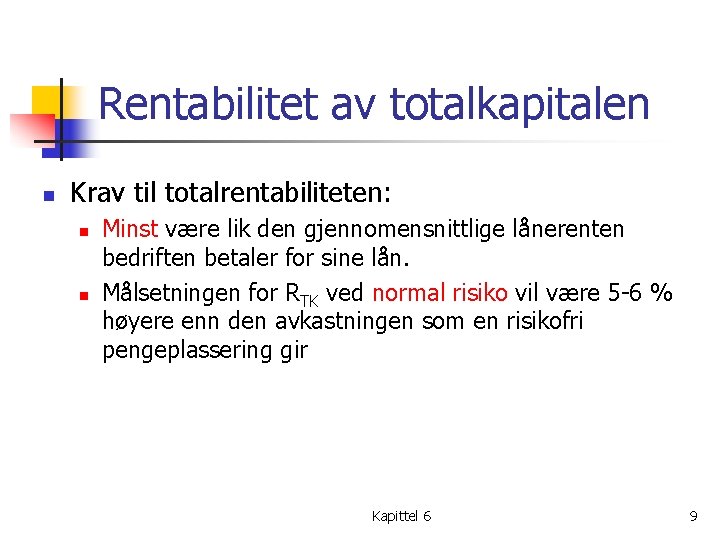
Rentabilitet av totalkapitalen n Krav til totalrentabiliteten: n n Minst være lik den gjennomensnittlige lånerenten bedriften betaler for sine lån. Målsetningen for RTK ved normal risiko vil være 5 -6 % høyere enn den avkastningen som en risikofri pengeplassering gir Kapittel 6 9
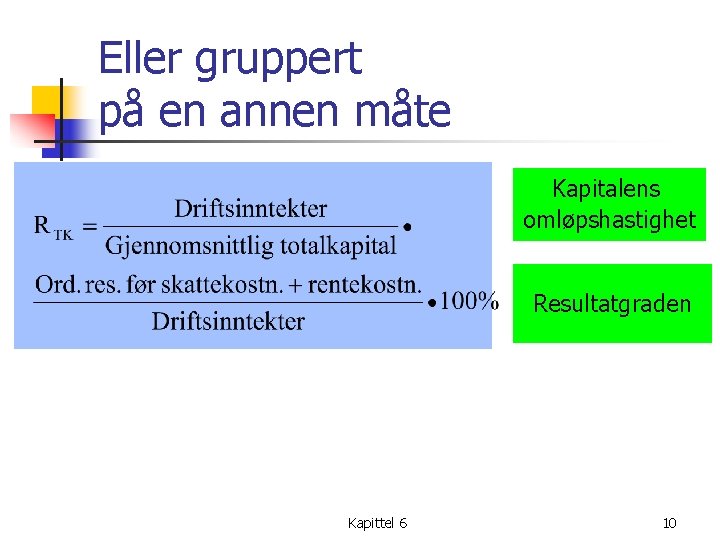
Eller gruppert på en annen måte Kapitalens omløpshastighet Resultatgraden Kapittel 6 10
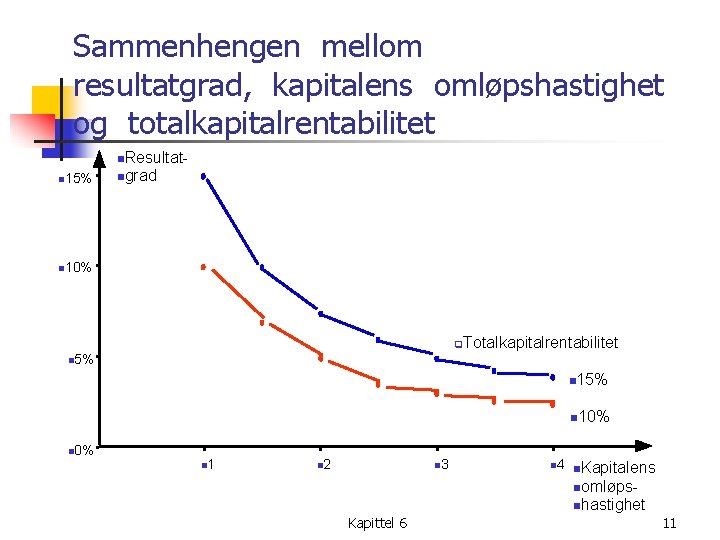
Sammenhengen mellom resultatgrad, kapitalens omløpshastighet og totalkapitalrentabilitet n. Resultatn 15% ngrad n 10% q. Totalkapitalrentabilitet n 5% n 10% n 1 n 2 n 3 n 4 n. Kapitalens nomløps- Kapittel 6 nhastighet 11
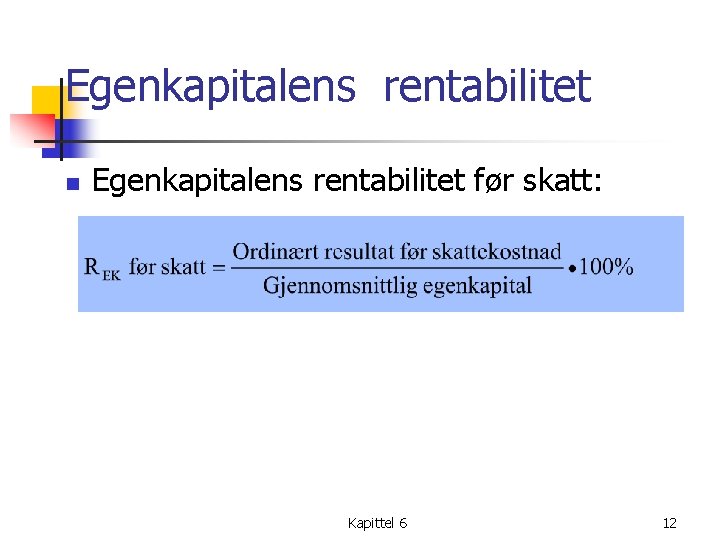
Egenkapitalens rentabilitet n Egenkapitalens rentabilitet før skatt: Kapittel 6 12
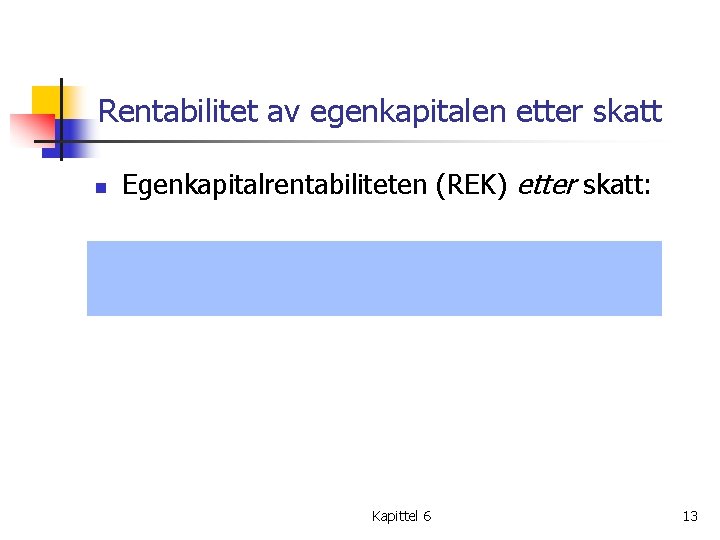
Rentabilitet av egenkapitalen etter skatt n Egenkapitalrentabiliteten (REK) etter skatt: Kapittel 6 13
Krav til egenkapitalrentabiliteten n n Minst like høy som den avkastningen eierne kunne fått ved en alternativ plassering av kapitalen i andre prosjekter med tilsvarende risiko Egenkapitalen bærer en høyere risiko enn fremmedkapitalen, og avkastningskravet bør derfor settes noe høyere Kapittel 6 14
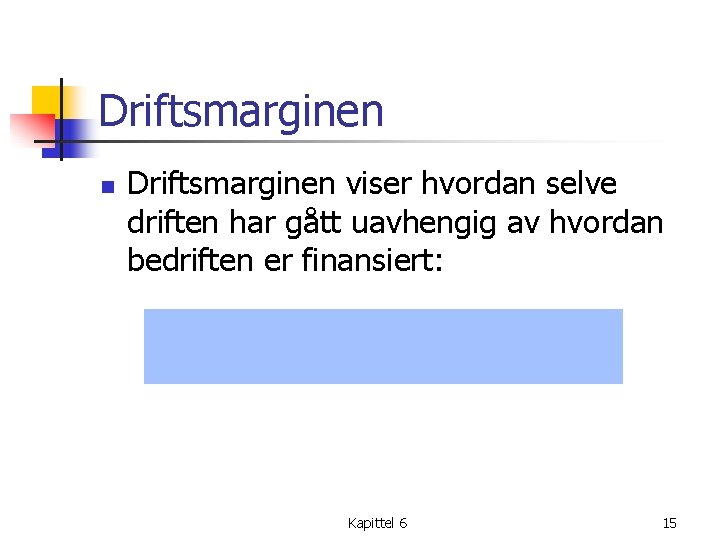
Driftsmarginen n Driftsmarginen viser hvordan selve driften har gått uavhengig av hvordan bedriften er finansiert: Kapittel 6 15
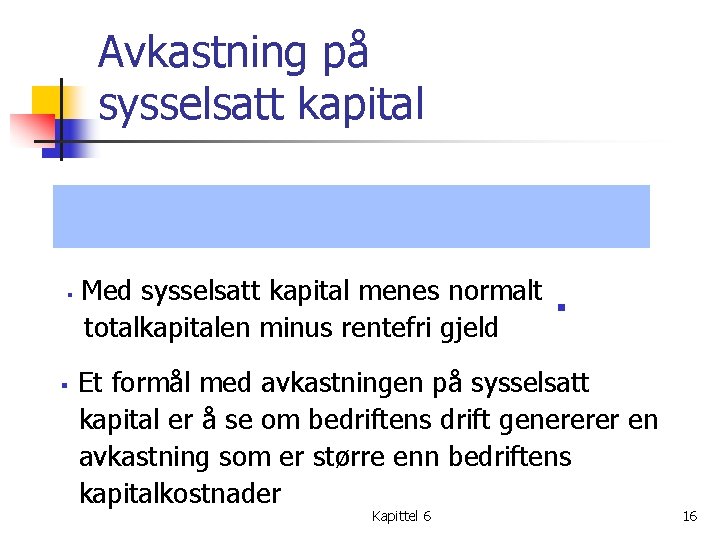
Avkastning på sysselsatt kapital § § Med sysselsatt kapital menes normalt totalkapitalen minus rentefri gjeld n Et formål med avkastningen på sysselsatt kapital er å se om bedriftens drift genererer en avkastning som er større enn bedriftens kapitalkostnader Kapittel 6 16
Likviditetsanalyser n n Omhandler bedriftens evne til å betale sine løpende betalingsforpliktelser ved forfall og vurderinger av evt. tiltak som kan igangsettes for å forbedre bedriftens likvide stilling Skal drøfte n n n n Likviditetsgrad 1 Likviditetsgrad 2 Likviditetsgrad 3 Arbeidskapital Selvfinansieringsevnen Omløpshastigheter og kredittider for kunder og leverandører Omløpshastigheter og lagringstider varebeholdninger Kapittel 6 17
Omløpsmidlene n n omgjøres gradvis til betalingsmidler (=likvider) som brukes til å betale den kortsiktige gjelden etter hvert som den forfaller skjer til ulike tidspunkter for de ulike eiendelene som utgjør omløpsmidlene Kapittel 6 18
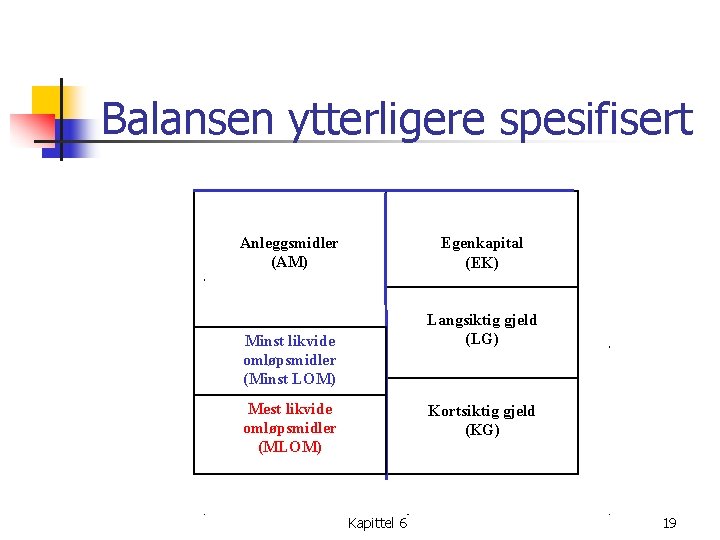
Balansen ytterligere spesifisert Anleggsmidler (AM) Egenkapital (EK) Langsiktig gjeld (LG) Minst likvide omløpsmidler (Minst LOM) Mest likvide omløpsmidler (MLOM) Kortsiktig gjeld (KG) Kapittel 6 19
Mest likvide omløpsmidler n Omgjøres til betalingsmidler innen 3 måneder og omfatter: n Betalingsmidlene n Kontanter, bankinnskudd og kontantekvivalenter n Kundefordringer n Andre fordringer? n Hva sier notene? Kapittel 6 20
Minst likvide omløpsmidler n Omgjøres til betalingsmidler i løpet av 3 – 12 måneder og omfatter: n Andre fordringer n n n Dersom notene ikke gir noen opplysninger om innholdet, er andre fordringer å betrakte som minst likvide omløpsmidler Varebeholdninger Sperrede kontantbeløp over 90 dager n Dersom sperringen er mer enn 360 dager, skal beløpene tas med som anleggsmidler Kapittel 6 21
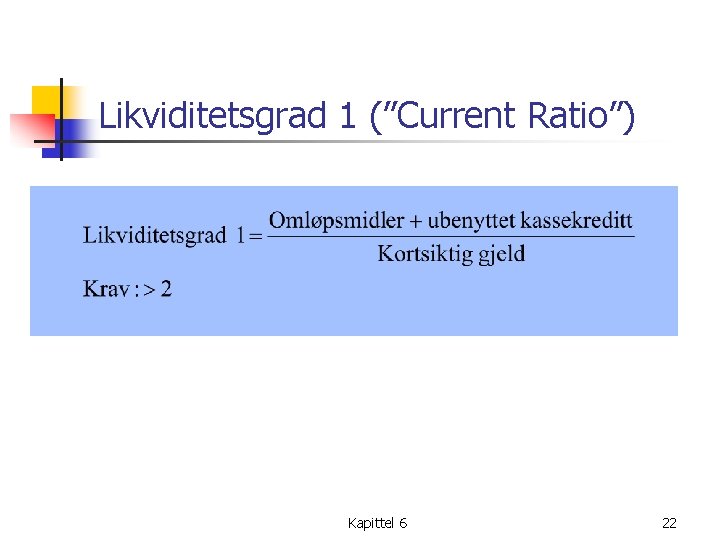
Likviditetsgrad 1 (”Current Ratio”) Kapittel 6 22
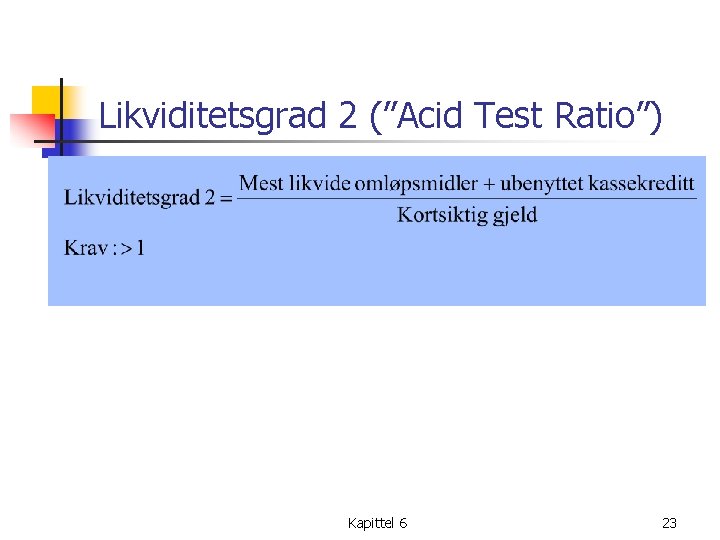
Likviditetsgrad 2 (”Acid Test Ratio”) Kapittel 6 23
n n Til tross for svakheter, likviditetsgradene er enkle å beregne og brukes Dersom vi beregner likviditetsgradene ved IB og UB gir det mer pålitelig informasjon ved at vi ser likviditetsutviklingen Kapittel 6 24
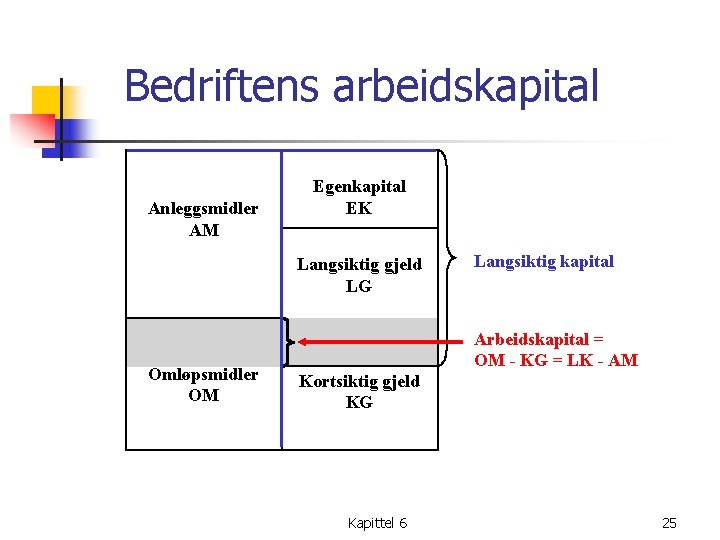
Bedriftens arbeidskapital Anleggsmidler AM Egenkapital EK Langsiktig gjeld LG Omløpsmidler OM Langsiktig kapital Arbeidskapital = OM - KG = LK - AM Kortsiktig gjeld KG Kapittel 6 25
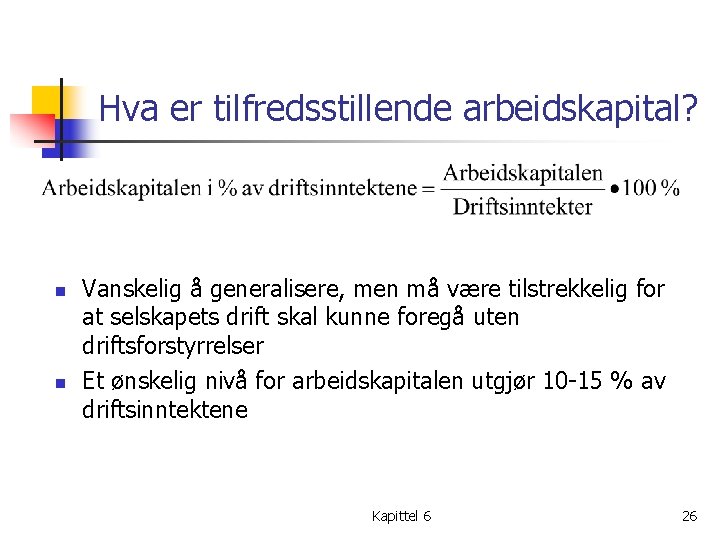
Hva er tilfredsstillende arbeidskapital? n n Vanskelig å generalisere, men må være tilstrekkelig for at selskapets drift skal kunne foregå uten driftsforstyrrelser Et ønskelig nivå for arbeidskapitalen utgjør 10 -15 % av driftsinntektene Kapittel 6 26
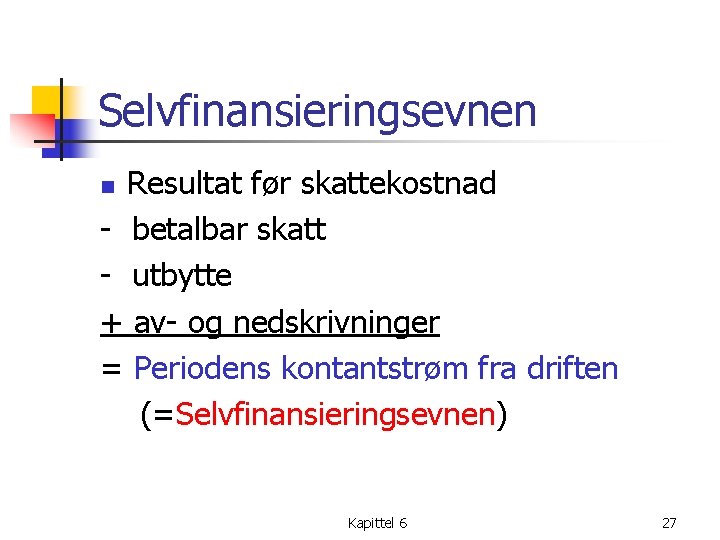
Selvfinansieringsevnen Resultat før skattekostnad - betalbar skatt - utbytte + av- og nedskrivninger = Periodens kontantstrøm fra driften (=Selvfinansieringsevnen) n Kapittel 6 27
n n Bedriftens kontantstrøm fra driften (selvfinansieringsevnen) er den beste indikatoren på bedriftens overlevelsesevne Hvorfor er det så viktig å vurdere varebeholdningenes andel av omløpsmidlene nåt det skal fastsettes et ønskelig mål for arbeidskapitalen? Kapittel 6 28
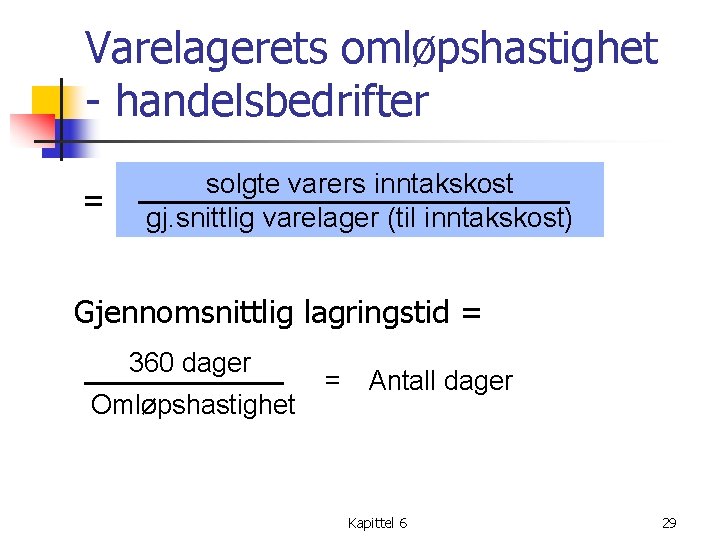
Varelagerets omløpshastighet - handelsbedrifter = solgte varers inntakskost gj. snittlig varelager (til inntakskost) Gjennomsnittlig lagringstid = 360 dager Omløpshastighet = Antall dager Kapittel 6 29
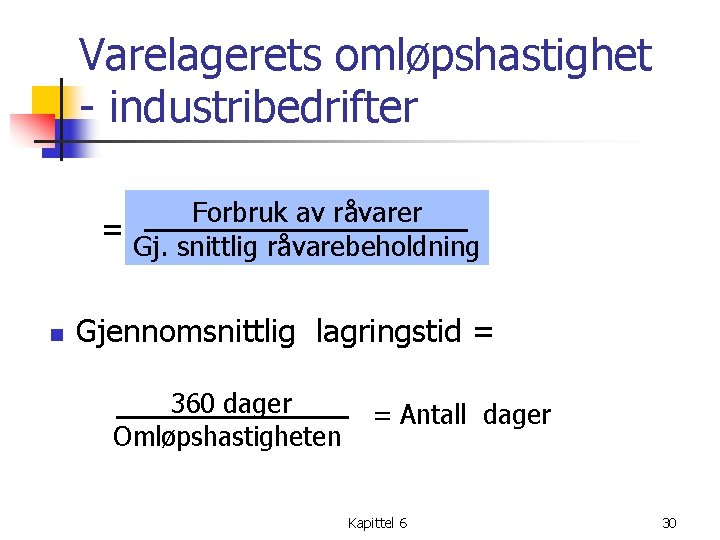
Varelagerets omløpshastighet - industribedrifter Forbruk av råvarer = Gj. snittlig råvarebeholdning n Gjennomsnittlig lagringstid = 360 dager Omløpshastigheten = Antall dager Kapittel 6 30
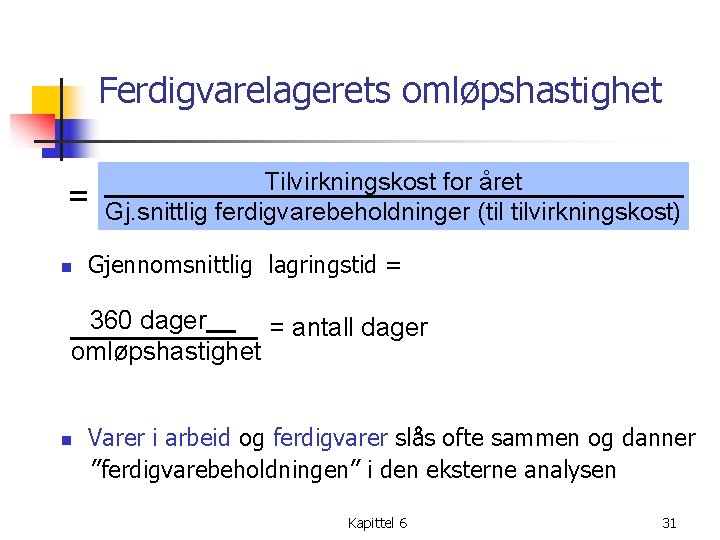
Ferdigvarelagerets omløpshastighet = n Tilvirkningskost for året Gj. snittlig ferdigvarebeholdninger (til tilvirkningskost) Gjennomsnittlig lagringstid = 360 dager = antall dager omløpshastighet n Varer i arbeid og ferdigvarer slås ofte sammen og danner ”ferdigvarebeholdningen” i den eksterne analysen Kapittel 6 31
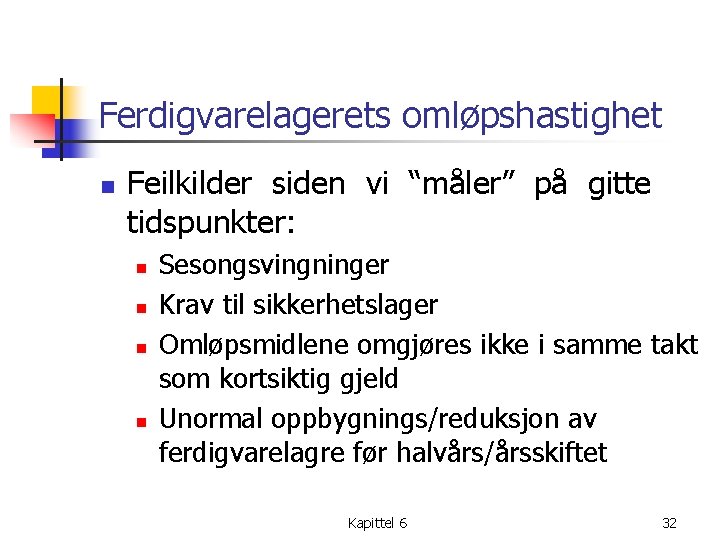
Ferdigvarelagerets omløpshastighet n Feilkilder siden vi “måler” på gitte tidspunkter: n n Sesongsvingninger Krav til sikkerhetslager Omløpsmidlene omgjøres ikke i samme takt som kortsiktig gjeld Unormal oppbygnings/reduksjon av ferdigvarelagre før halvårs/årsskiftet Kapittel 6 32
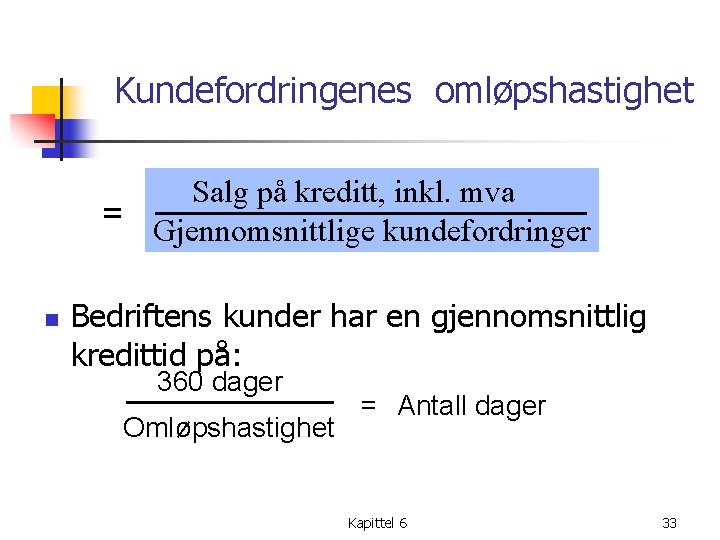
Kundefordringenes omløpshastighet Salg på kreditt, inkl. mva = Gjennomsnittlige kundefordringer n Bedriftens kunder har en gjennomsnittlig kredittid på: 360 dager Omløpshastighet = Antall dager Kapittel 6 33
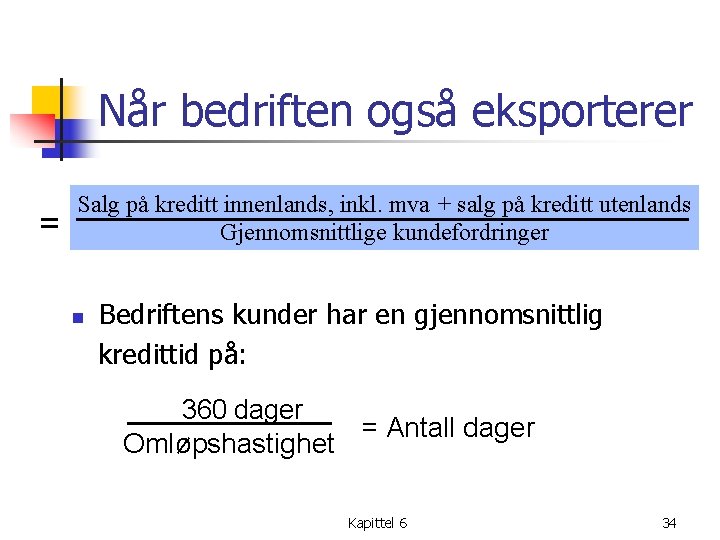
Når bedriften også eksporterer = Salg på kreditt innenlands, inkl. mva + salg på kreditt utenlands Gjennomsnittlige kundefordringer n Bedriftens kunder har en gjennomsnittlig kredittid på: 360 dager = Antall dager Omløpshastighet Kapittel 6 34
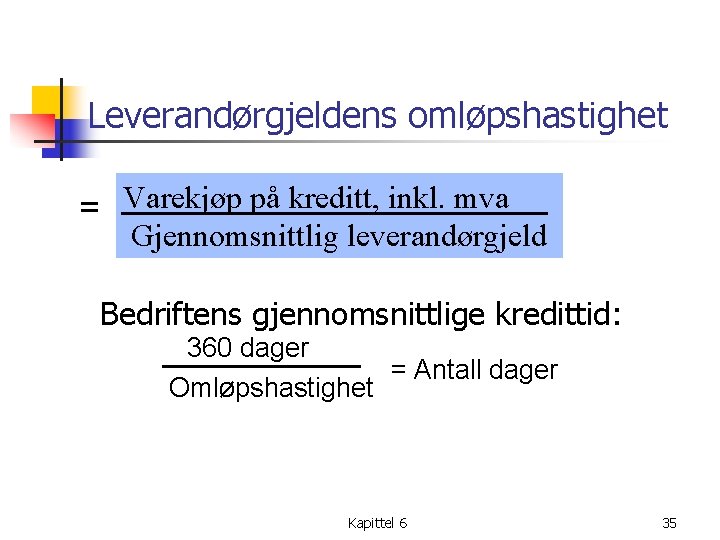
Leverandørgjeldens omløpshastighet = Varekjøp på kreditt, inkl. mva Gjennomsnittlig leverandørgjeld Bedriftens gjennomsnittlige kredittid: 360 dager = Antall dager Omløpshastighet Kapittel 6 35
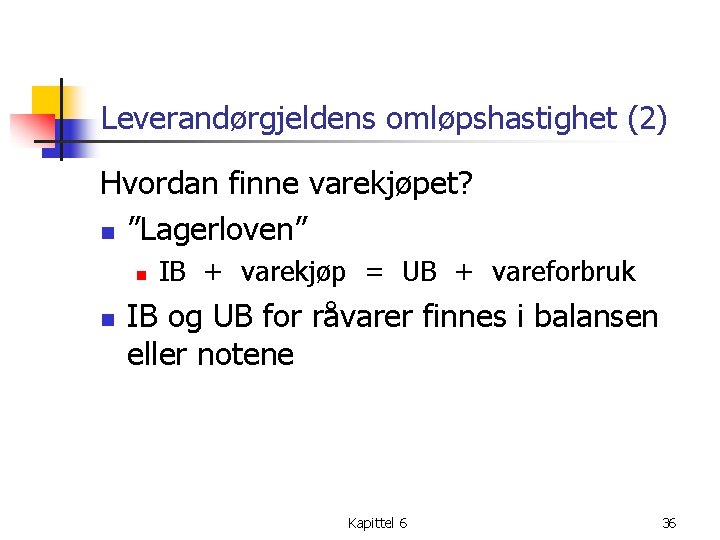
Leverandørgjeldens omløpshastighet (2) Hvordan finne varekjøpet? n ”Lagerloven” n n IB + varekjøp = UB + vareforbruk IB og UB for råvarer finnes i balansen eller notene Kapittel 6 36
Lagrings- og kredittidenes virkning på likviditeten kan illustreres slik (handelsbedrift): Kapittel 6 37
Årsaker til dårlig likviditet n n n n n Dårlig lønnsomhet Driftskapital brukt til investeringer Uheldig finansieringsstruktur Dårlige faktureringsrutiner Dårlige inkassorutiner Dårlig lagerstyring For lav kassekreditt Investeringer i maskiner og utstyr med lav utnyttelse Produksjon for lager ved avsetningsvansker Ugunstig forhold mellom kredittid for kunder og kredittid for leverandører Kapittel 6 38
n Bedriften kan bedre likviditeten ved å n n Redusere kredittiden til kundene Bedre lagerstyringen (få ned lagringstiden) Utvide leverandørkredittene Bedre finansieringsstrukturen Kapittel 6 39
n n HUSK!! Det er i gode tider bedriften skal bygge opp sine likviditetsreserver! Kapittel 6 40
Finansierings- og soliditetsanalyser n Finansieringsstruktur n n Viser sammensetningen av bedriftens kapitalkilder (anskaffelse av kapital) og hvordan eiendelene (kapitalanvendelsen) er finansiert Soliditet n Hvor støtpute mot fremtidige tap gir finansieringsstrukturen? Kapittel 6 41
Korreksjon for skjulte reserver Oppstår på grunn av at n Balansetall er basert på historisk kost n n n De verdier som vises i balansen er derfor ofte undervurdert Regnskapet viser ikke alle bedriftens eiendeler Det må korrigeres for dette for å få fram mest mulig riktige verdier Kapittel 6 42
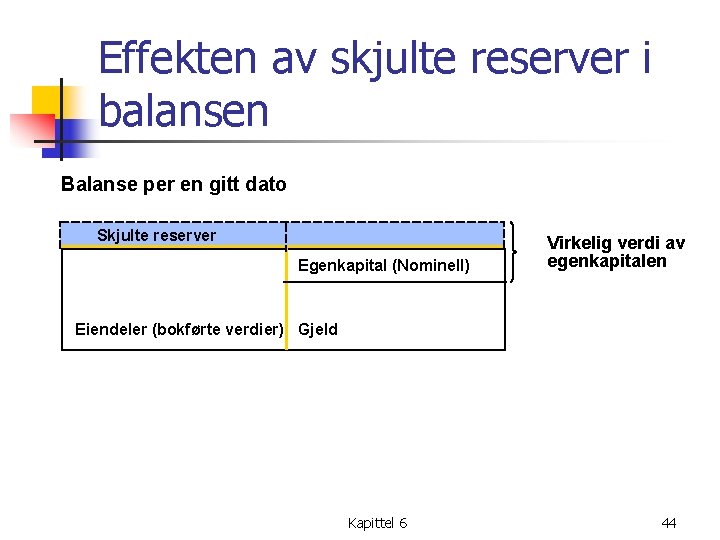
Effekten av skjulte reserver i balansen n Dersom en skjult reserve oppløses, f. eks. gjennom et salg, blir resultatet for det året oppløsningen eller salget skjer, forbedret med et beløp til-svarende reserven eller merverdien Kapittel 6 43
Effekten av skjulte reserver i balansen Balanse per en gitt dato Skjulte reserver Egenkapital (Nominell) Virkelig verdi av egenkapitalen Eiendeler (bokførte verdier) Gjeld Kapittel 6 44
Eksempel – skjulte reserver n En bedrift hadde en skjult reserve på kr 200 000 i sitt varelager den 31. 12. X 0. Bokført resultat ble 600 000. Den 31. 12. X 1 var den skjulte reserven i varelageret 100 000 n n Hva er det virkelige resultatet? Reserven er oppløst med 100 000, dvs. at reelt resultat er 100 000 dårligere enn bokført, dvs. 100 000 Hvor mye undervurdert er egenkapitalen? 200 000 den 31. 12. X 0, og 100 000 den 31. 12. X 1 Kapittel 6 45