
Kapitel 15 Frberedelser fr partnerskap med leverantrer kostnadsmetoder
Kapitel 15 Förberedelser för partnerskap med leverantörer: kostnadsmetoder och tekniker
Program n n n Hur fastställs inköpspriset? Prissättningsmetoder Inlärningskurvan Bedöma leverantörer Leverantörsutveckling
Hur fastställs inköpspriset? Priset som slutligen betalas för varor och tjänster är resultat av miljöfaktorer (interna och externa): §Interna faktorer: kan åstadkomma kostnadsförändringar i slutproduktens ingående delar innan den kommer ut på marknaden (logistiska, tekniska eller organisationsrelaterade faktorer). §Externa faktorer: sådana faktorer som förändrar tillgången av en produkt på en viss marknad (ekonomiska, politiska eller tekniska faktorer).
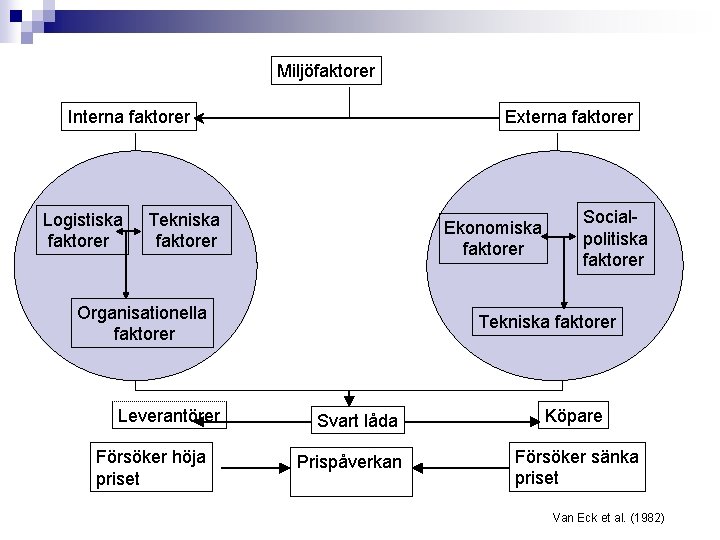
Miljöfaktorer Interna faktorer Logistiska faktorer Externa faktorer Tekniska faktorer Ekonomiska faktorer Organisationella faktorer Leverantörer Försöker höja priset Socialpolitiska faktorer Tekniska faktorer Svart låda Prispåverkan Köpare Försöker sänka priset Van Eck et al. (1982)
Hur fastställs inköpspriset? Corey (1978) anser att priser baseras på tre modeller: Kostnadsbaserad prissättning: Leverantörens offererade pris kan härledas direkt från dess tillverkningskostnad. Marknadsbaserad prissättning: Produktpriset bestäms av marknaden och genereras av marknadsförhållanden (efterfrågan, utbud, lagernivåer, ekonomiska faktorer etc. ) Konkurrensutsatt budgivning: Priset påverkas av marknadsfaktorer såväl som kostnadsfaktorer. Detta är det vanligaste fallet.
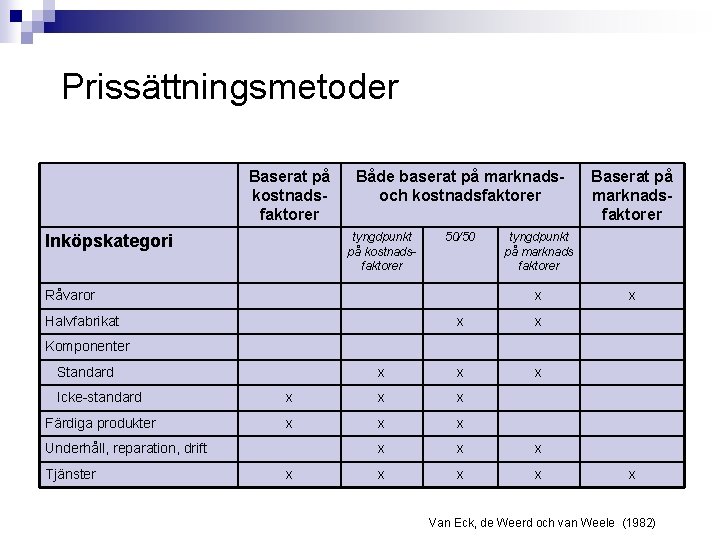
Prissättningsmetoder Baserat på kostnadsfaktorer Både baserat på marknadsoch kostnadsfaktorer tyngdpunkt på kostnadsfaktorer Inköpskategori 50/50 Råvaror tyngdpunkt på marknads faktorer x Halvfabrikat Baserat på marknadsfaktorer x x x Komponenter Standard Icke-standard x x x Färdiga produkter x x x x x Underhåll, reparation, drift Tjänster x x Van Eck, de Weerd och van Weele (1982)
Prissättningsmetoder Faktorer som leverantörer måste beakta när de sätter försäljningspriset: ¨ Förväntad efterfrågan ¨ Antal konkurrenter ¨ Förväntad utveckling av tillverkningskostnaden per producerat exemplar ¨ Kundens ordervolym ¨ Kundens betydelse för leverantören ¨ Produktens värde för kunden
Prissättningsmetoder Följande prissättningsmetoder kan urskiljas: ¨ ¨ ¨ Påläggsprissättning, en fast procentsats läggs ovanpå tillverkningskostnaden. Avkastningsbaserad prissättning, förbestämd total vinst per produktgrupp. Priset beror på de fasta kostnaderna och försäljningsvolymen. Prissättning baserat på köparens upplevda värde. Priset baseras på vad marknaden kan tåla, inte tillverkningskostnaden. Värdebaserad prissättning, högkvalitativa erbjudanden till relativt låga priser. Konkurrentbaserad prissättning, baseras på konkurrentpriser Auktionsprissättning, lägsta anbud tilldelas avtal.
Prissättningsmetoder En särskild egenskap hos prispolicyer för industriprodukter är rabattpolicyn: n n n Kassarabatt: ex. 2% rabatt vid betalning inom 10 dagar Mängdrabatt: för att stimulera större ordrar. Volymbonus: kopplad till volymen som köps av en särskild leverantör under en specifik tidsperiod. n Geografisk rabatt: ges till kunder nära leverantören. n Säsongsrabatt: används för att förbättra kapacitetsutnyttjandet under perioder då försäljningen viker. n Kampanjrabatt: ges tillfälligt för att stimulera en viss produkts försäljning.
Prissättningsmetoder Följande lista stödjer inköparen i att få insikt i leverantörens kostnadsstruktur: n Materialkostnader: vilka specificeras efter de största n Direkta arbetskraftskostnader: information kan inhämtas från n Transportkostnader Indirekta kostnader: uppdelade på administrationsomkostnader n komponenterna kollektivavtal i respektive bransch och försäljningsomkostnader Desto högre andel fasta kostnader i slutproduktens tillverkningskostnader, desto större är leverantörens priselasticitet.
Inlärningskurvan n n Det upptäcktes (i amerikansk flygindustri) att tillverkningskostnaden per enhet minskade med en fast procentsats i takt med att erfarenheten ökade. . Inlärningseffekten är ett resultat av: ¨ ¨ ¨ ¨ Minskad övervakning allteftersom produktionen ökar Ökade vinster från förbättrad effektivitet genom strömlinjeformade processer Färre fel och kassationer i produktionslinjen Större partistorlekar (mindre tid spenderas på att nollställa maskiner) Förbättrad produktionsutrustning (efter ett tag) Förbättrad processtyrning Färre konstruktionsändringar
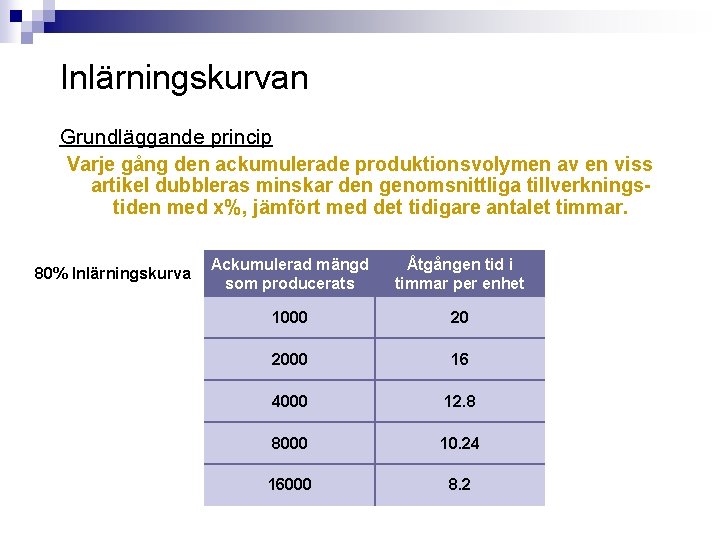
Inlärningskurvan Grundläggande princip Varje gång den ackumulerade produktionsvolymen av en viss artikel dubbleras minskar den genomsnittliga tillverkningstiden med x%, jämfört med det tidigare antalet timmar. 80% Inlärningskurva Ackumulerad mängd som producerats Åtgången tid i timmar per enhet 1000 20 2000 16 4000 12. 8 8000 10. 24 16000 8. 2
Inlärningskurvan används med fördel: n n När det avser kundanpassade komponenter, tillverkade av en leverantör på kundens specifikation När stora mängder pengar är inblandade När inköparen inte kan ta konkurrerande anbud, ex. en avsevärd investering måste göras i gjutformar eller speciella produktionsverktyg vilket leder köparen till enleverantörsval (single sourcing). När direkta arbetskraftskostnader utgör en väsentlig andel av tillverkningskostnaderna.
Leverantörsbedömning Behovet av objektiva leverantörsbedömningar ökar i takt med att leverantörens roll i affärskedjan växer. Leverantörsbedömning kan ske i fyra olika nivåer: 1. Produktnivå: Fokuserar på att etablera och förbättra leverantörers produktkvalitet 2. Processnivå: Inte produkten, utan snarare leverantörens 3. Nivå för kvalitetssäkring av ledningssystemet: 4. produktionsprocess är undersöks noggrant. Leverantörens hela kvalitetsorganisation är föremål för kundens undersökning. Företagsnivå: Förutom kvalitetsaspekter beaktas även ekonomiska aspekter. Revisionsledaren vill också skapa sig en uppfattning om ledningens kvalitet (dvs. hur konkurrenskraftig kommer leverantören att vara i framtiden? )
Leverantörsbedömning Två sorters bedömning kan urskiljas: n n Subjektiva metoder används när företag utvärderar leverantörer genom personlig bedömning. Objektiva metoder försöker kvantifiera leverantörens förmåga. Följande metoder och verktyg kan användas (1) n n Kalkylark; används systematiskt för att jämföra och bedöma offerter som inhämtats från leverantörer. Viktiga kriterier listas på ena ledden och leverantörernas offerter på den andra. Kvalitativ bedömning; används för leverantörer med vilket det finns en nära leverantörsrelation. Specialister som har erfarenhet av leverantörerna värderar dem enligt en överenskommen lathund.
Leverantörsbedömning Metoder och verktyg (2): n Leverantörsvärdering; Begränsas till enbart kvantitativa mått. Omfattar mätning av aspekter som pris, kvalitet och leveranstillförlitlighet per leverantör. n Leverantörsrevision; Innebär att leverantören besöks regelbundet av en specialist från kunden. Man undersöker produktionsprocessen och kvalitetsorganisationen. n Kostnadsmodeller; En specialist från det köpande företaget uppskattar produktkostnaderna baserat produktionstekniken. Detta leder till en “borde kosta” diskussion med leverantören.
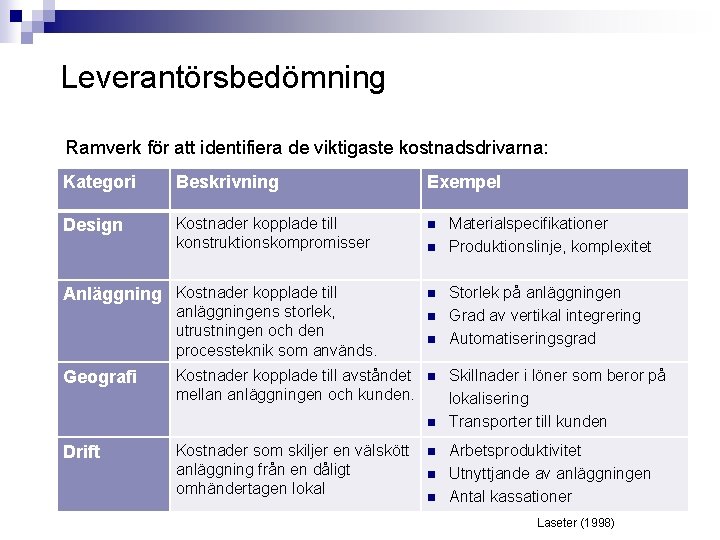
Leverantörsbedömning Ramverk för att identifiera de viktigaste kostnadsdrivarna: Kategori Beskrivning Exempel Design Kostnader kopplade till konstruktionskompromisser n Anläggning Kostnader kopplade till anläggningens storlek, utrustningen och den processteknik som används. Geografi Kostnader kopplade till avståndet mellan anläggningen och kunden. n n n Drift Kostnader som skiljer en välskött anläggning från en dåligt omhändertagen lokal n n n Materialspecifikationer Produktionslinje, komplexitet Storlek på anläggningen Grad av vertikal integrering Automatiseringsgrad Skillnader i löner som beror på lokalisering Transporter till kunden Arbetsproduktivitet Utnyttjande av anläggningen Antal kassationer Laseter (1998)
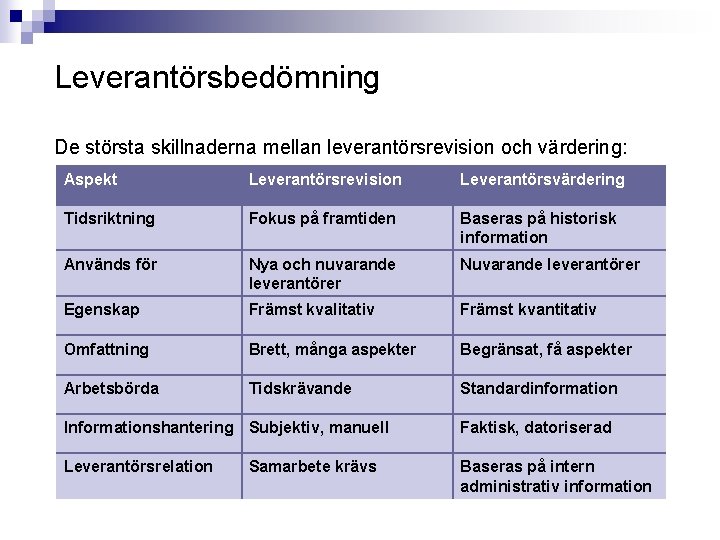
Leverantörsbedömning De största skillnaderna mellan leverantörsrevision och värdering: Aspekt Leverantörsrevision Leverantörsvärdering Tidsriktning Fokus på framtiden Baseras på historisk information Används för Nya och nuvarande leverantörer Nuvarande leverantörer Egenskap Främst kvalitativ Främst kvantitativ Omfattning Brett, många aspekter Begränsat, få aspekter Arbetsbörda Tidskrävande Standardinformation Informationshantering Subjektiv, manuell Faktisk, datoriserad Leverantörsrelation Baseras på intern administrativ information Samarbete krävs
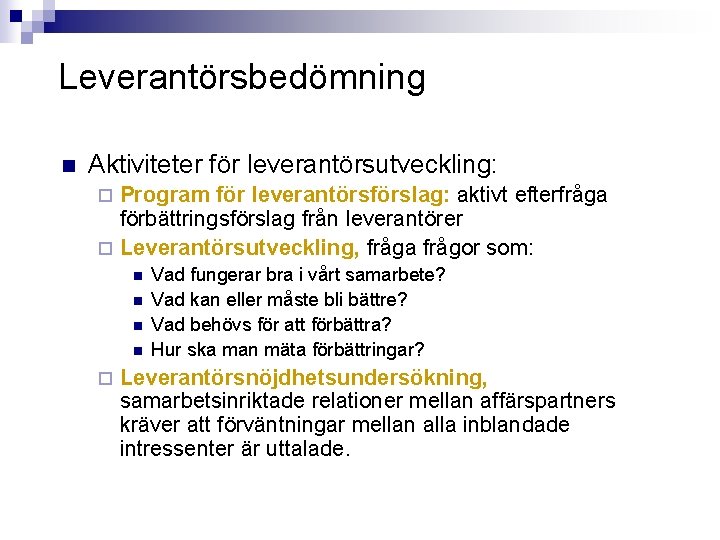
Leverantörsbedömning n Aktiviteter för leverantörsutveckling: Program för leverantörsförslag: aktivt efterfråga förbättringsförslag från leverantörer ¨ Leverantörsutveckling, fråga frågor som: ¨ n n ¨ Vad fungerar bra i vårt samarbete? Vad kan eller måste bli bättre? Vad behövs för att förbättra? Hur ska man mäta förbättringar? Leverantörsnöjdhetsundersökning, samarbetsinriktade relationer mellan affärspartners kräver att förväntningar mellan alla inblandade intressenter är uttalade.
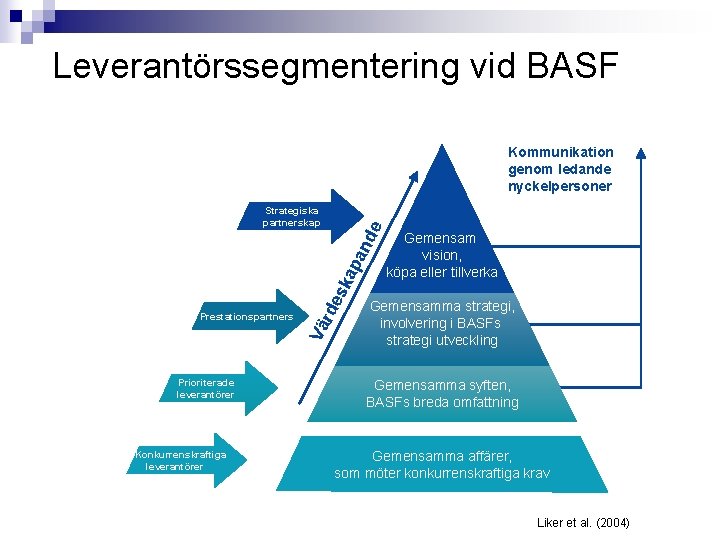
Leverantörssegmentering vid BASF Kommunikation genom ledande nyckelpersoner Vä Prestationspartners rde sk ap an d e Strategiska partnerskap Prioriterade leverantörer Konkurrenskraftiga leverantörer Gemensam vision, köpa eller tillverka Gemensamma strategi, involvering i BASFs strategi utveckling Gemensamma syften, BASFs breda omfattning Gemensamma affärer, som möter konkurrenskraftiga krav Liker et al. (2004)
Slutsatser n Leverantörers prissättning och kostnadsstrukturer är alltid kopplade till varandra, men effekten de har på varandra är inte alltid tydlig. n Det är kritiskt för inköpare att lyfta på skynket som täcker leverantörers prispolicy n Några metoder för att göra detta: ¨ ¨ Noggrann övervakning av leverantörsmarknaden Övervakning av varje enskild leverantörs ekonomiska förmåga Analys av leverantörers tillverkningskostnader Övervaka utvecklingen i leverantörers förmåga vad avser pris, kvalitet, leverans etc.
- Slides: 21