
Kapitel 15 Analyse af rentabilitet Virksomhedskonomi 2017 MLENE
Kapitel 15: Analyse af rentabilitet Virksomhedsøkonomi (2017)
MÅLENE MED DETTE KAPITEL ER, AT DU KAN: Beregne nøgletallene afkastningsgrad, overskudsgrad og aktivernes omsætningshastighed Redegøre for indholdet af nøgletallene afkastningsgrad, overskudsgrad og aktivernes omsætningshastighed Forklare sammenhængen mellem afkastningsgrad, overskudsgrad og aktivernes omsætningshastighed Beregne nøgletallene gældsrente, gearing og egenkapitalens forrentning Redegøre for indholdet af nøgletallene gældsrente, gearing og egenkapitalens forrentning Forklare hvad der er årsag til udviklingen i egenkapitalens forrentning Udarbejde en analyse af en virksomheds rentabilitet
Definition: Rentabilitet - Nøgletal til analyse af rentabiliteten: • Afkastningsgrad • Overskudsgrad • Aktivernes omsætningshastighed • Egenkapitalens forrentning • Gældsrente • gearing
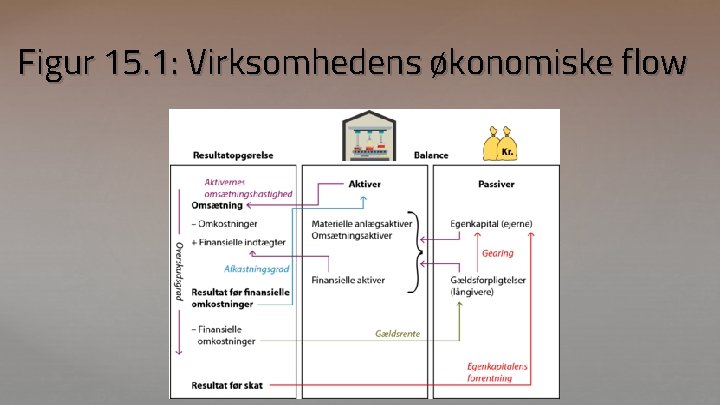
Figur 15. 1: Virksomhedens økonomiske flow
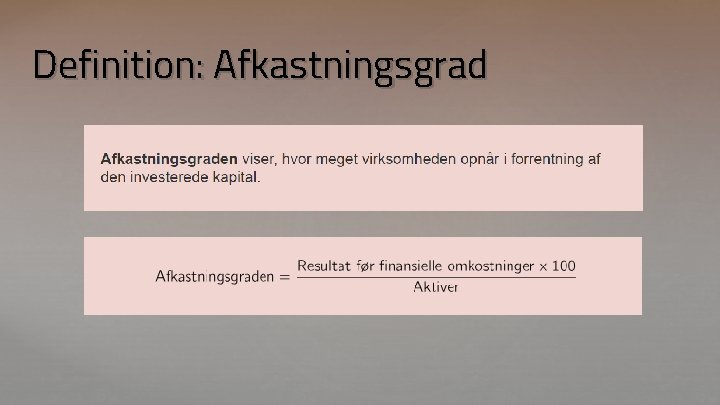
Definition: Afkastningsgrad
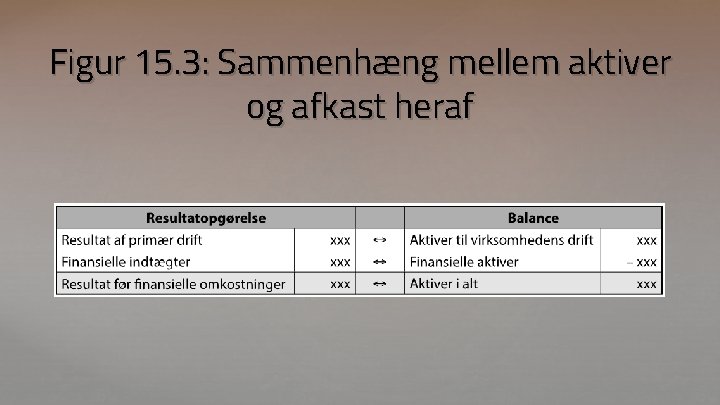
Figur 15. 3: Sammenhæng mellem aktiver og afkast heraf
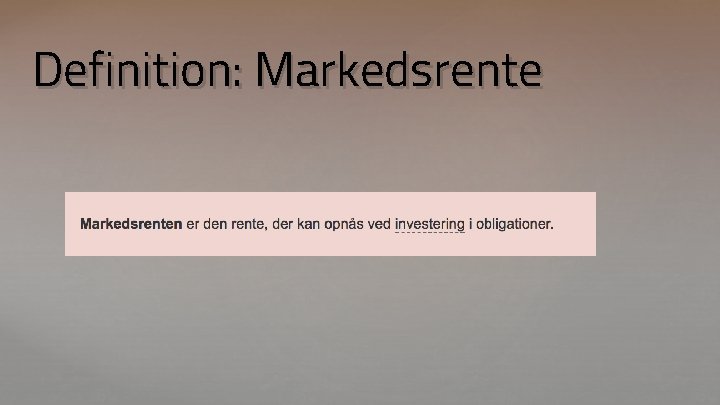
Definition: Markedsrente
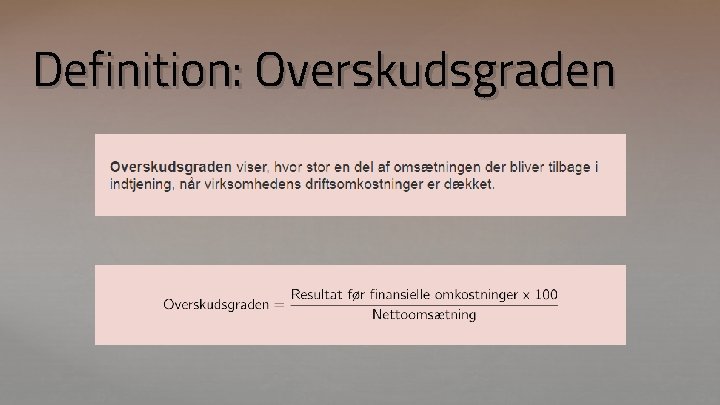
Definition: Overskudsgraden
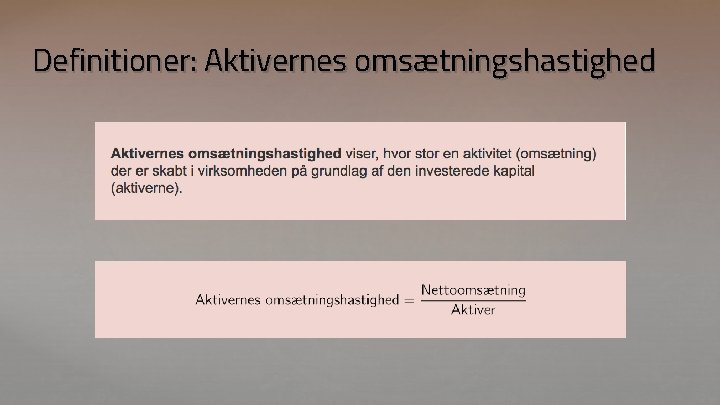
Definitioner: Aktivernes omsætningshastighed
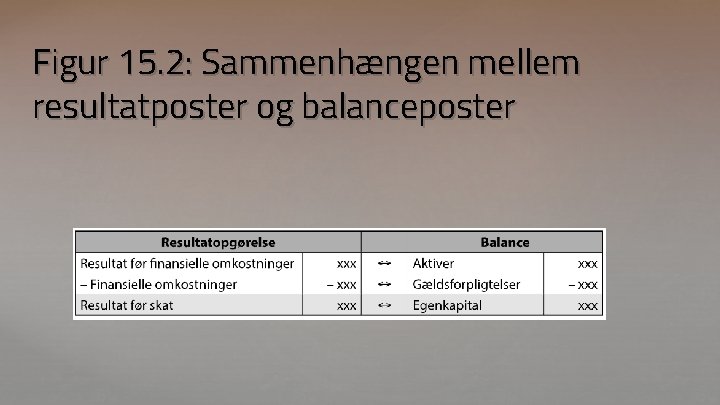
Figur 15. 2: Sammenhængen mellem resultatposter og balanceposter
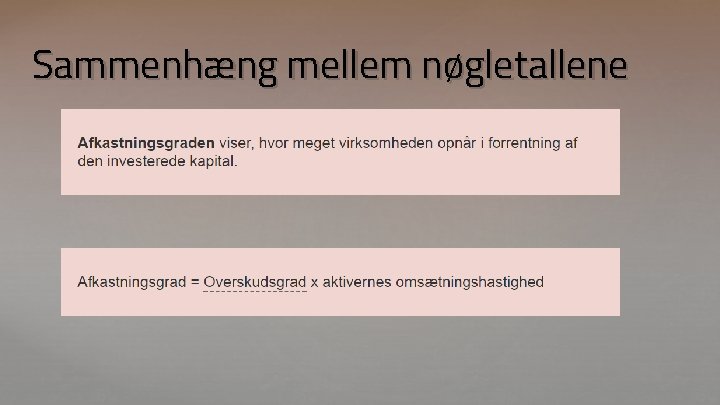
Sammenhæng mellem nøgletallene
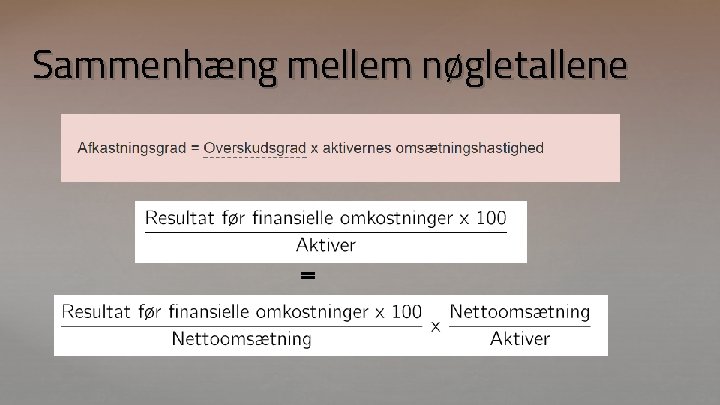
Sammenhæng mellem nøgletallene =
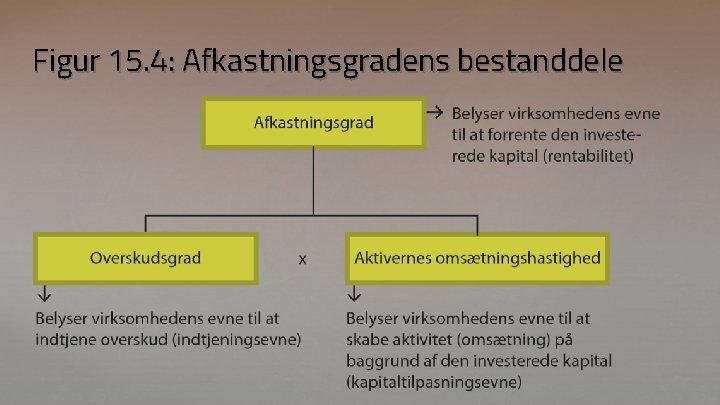
Figur 15. 4: Afkastningsgradens bestanddele
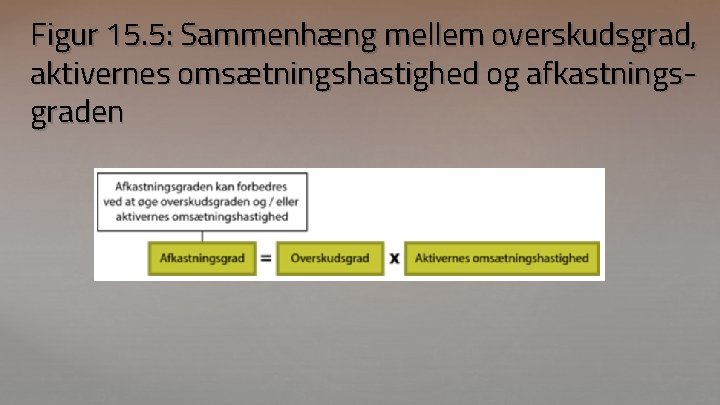
Figur 15. 5: Sammenhæng mellem overskudsgrad, aktivernes omsætningshastighed og afkastningsgraden
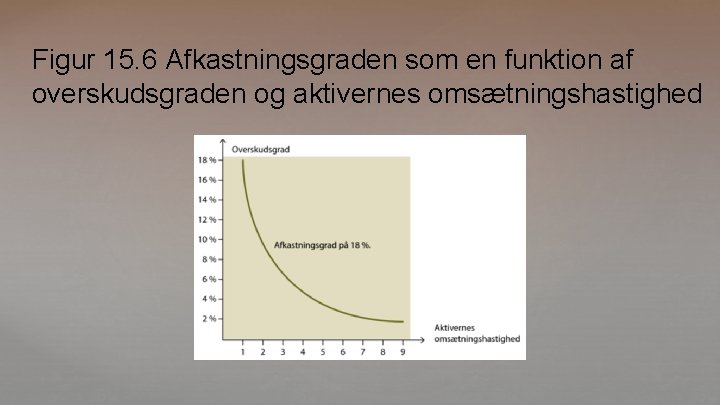
Figur 15. 6 Afkastningsgraden som en funktion af overskudsgraden og aktivernes omsætningshastighed
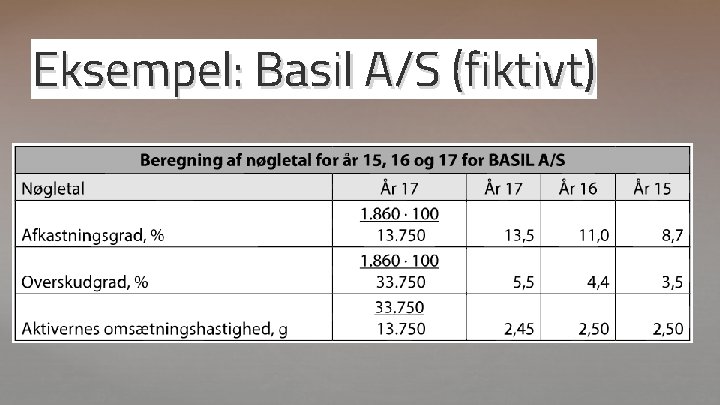
Eksempel: Basil A/S (fiktivt)
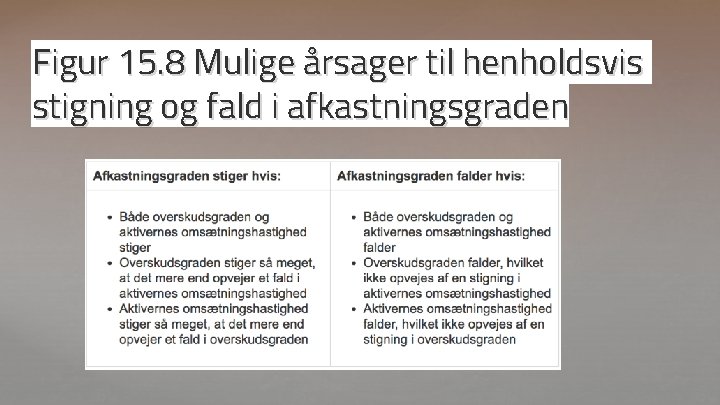
Figur 15. 8 Mulige årsager til henholdsvis stigning og fald i afkastningsgraden
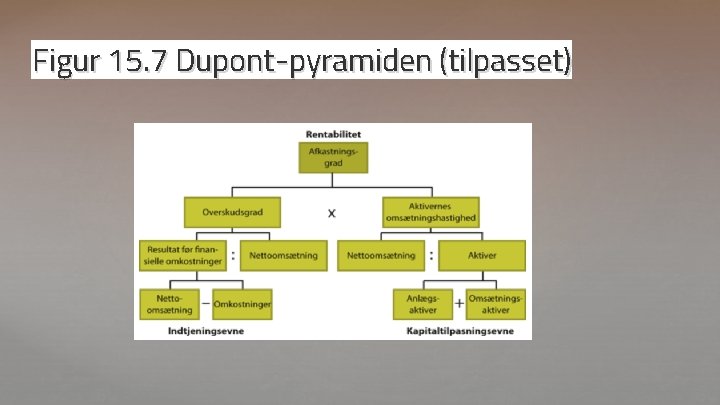
Figur 15. 7 Dupont-pyramiden (tilpasset)
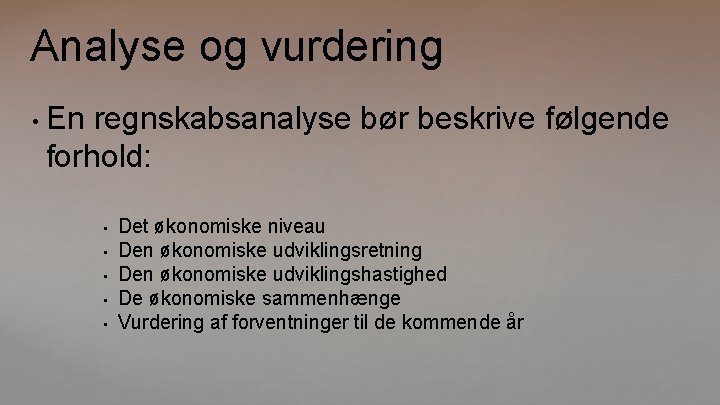
Analyse og vurdering • En regnskabsanalyse bør beskrive følgende forhold: • • • Det økonomiske niveau Den økonomiske udviklingsretning Den økonomiske udviklingshastighed De økonomiske sammenhænge Vurdering af forventninger til de kommende år
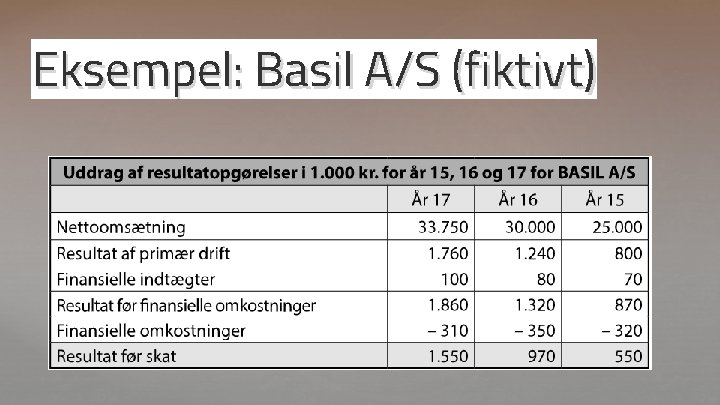
Eksempel: Basil A/S (fiktivt)
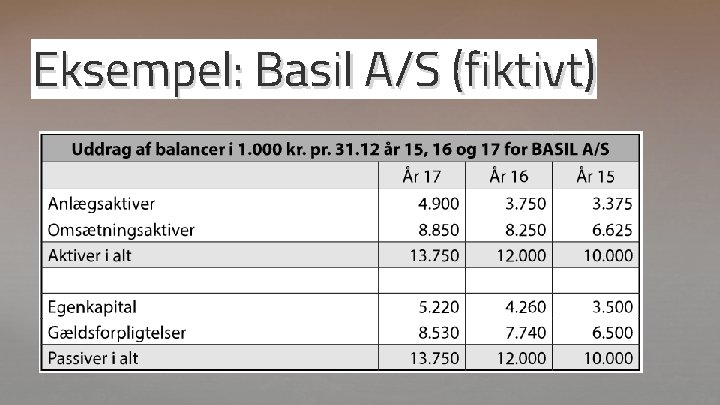
Eksempel: Basil A/S (fiktivt)
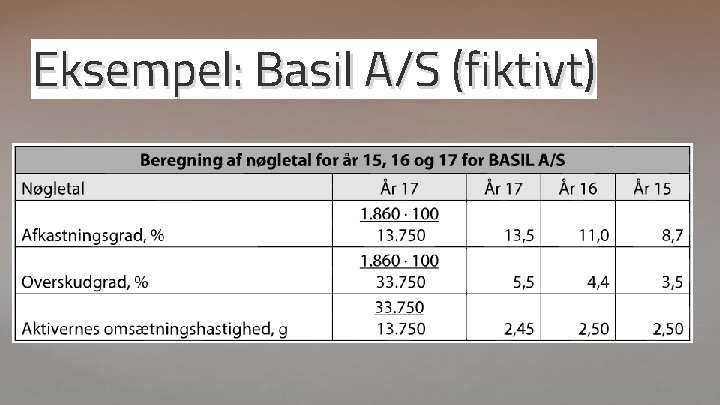
Eksempel: Basil A/S (fiktivt)
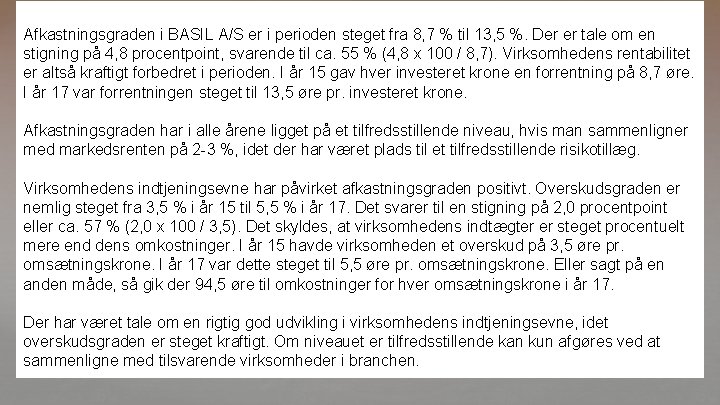
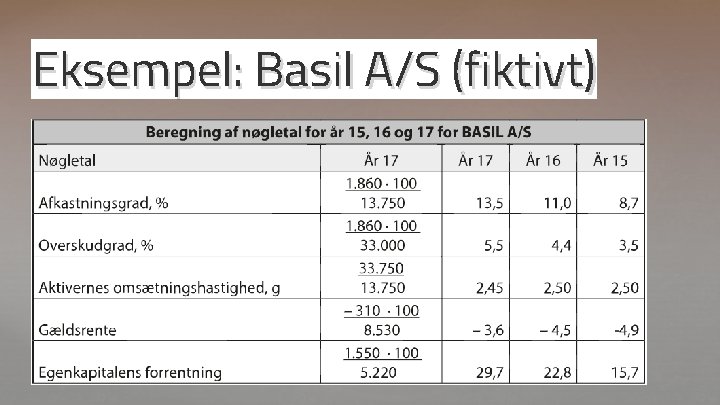
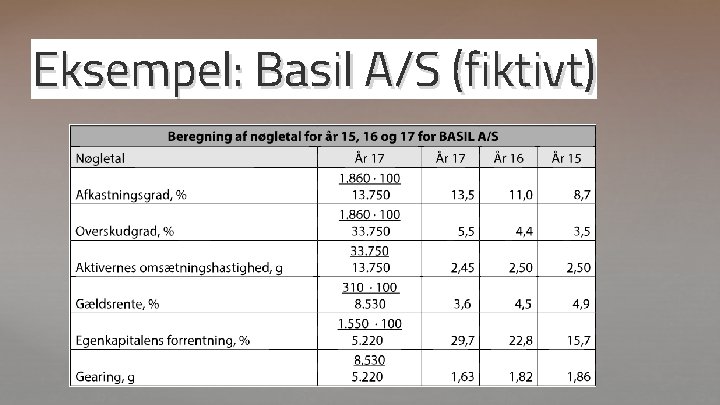
Afkastningsgraden i BASIL A/S er i perioden steget fra 8, 7 % til 13, 5 %. Der er tale om en stigning på 4, 8 procentpoint, svarende til ca. 55 % (4, 8 x 100 / 8, 7). Virksomhedens rentabilitet er altså kraftigt forbedret i perioden. I år 15 gav hver investeret krone en forrentning på 8, 7 øre. I år 17 var forrentningen steget til 13, 5 øre pr. investeret krone. Afkastningsgraden har i alle årene ligget på et tilfredsstillende niveau, hvis man sammenligner med markedsrenten på 2 -3 %, idet der har været plads til et tilfredsstillende risikotillæg. Virksomhedens indtjeningsevne har påvirket afkastningsgraden positivt. Overskudsgraden er nemlig steget fra 3, 5 % i år 15 til 5, 5 % i år 17. Det svarer til en stigning på 2, 0 procentpoint eller ca. 57 % (2, 0 x 100 / 3, 5). Det skyldes, at virksomhedens indtægter er steget procentuelt mere end dens omkostninger. I år 15 havde virksomheden et overskud på 3, 5 øre pr. omsætningskrone. I år 17 var dette steget til 5, 5 øre pr. omsætningskrone. Eller sagt på en anden måde, så gik der 94, 5 øre til omkostninger for hver omsætningskrone i år 17. Der har været tale om en rigtig god udvikling i virksomhedens indtjeningsevne, idet overskudsgraden er steget kraftigt. Om niveauet er tilfredsstillende kan kun afgøres ved at sammenligne med tilsvarende virksomheder i branchen.
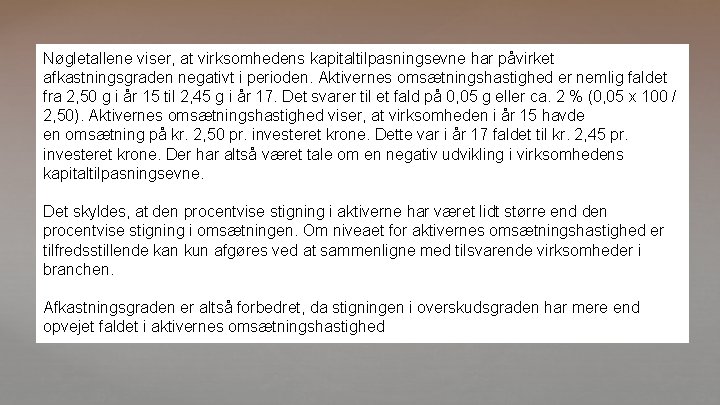
Nøgletallene viser, at virksomhedens kapitaltilpasningsevne har påvirket afkastningsgraden negativt i perioden. Aktivernes omsætningshastighed er nemlig faldet fra 2, 50 g i år 15 til 2, 45 g i år 17. Det svarer til et fald på 0, 05 g eller ca. 2 % (0, 05 x 100 / 2, 50). Aktivernes omsætningshastighed viser, at virksomheden i år 15 havde en omsætning på kr. 2, 50 pr. investeret krone. Dette var i år 17 faldet til kr. 2, 45 pr. investeret krone. Der har altså været tale om en negativ udvikling i virksomhedens kapitaltilpasningsevne. Det skyldes, at den procentvise stigning i aktiverne har været lidt større end den procentvise stigning i omsætningen. Om niveaet for aktivernes omsætningshastighed er tilfredsstillende kan kun afgøres ved at sammenligne med tilsvarende virksomheder i branchen. Afkastningsgraden er altså forbedret, da stigningen i overskudsgraden har mere end opvejet faldet i aktivernes omsætningshastighed
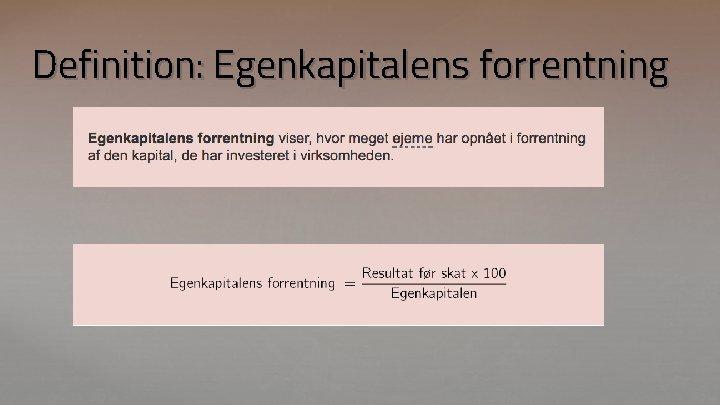
Definition: Egenkapitalens forrentning
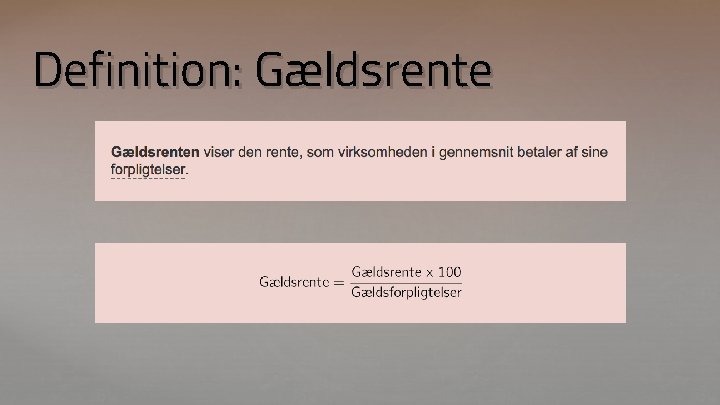
Definition: Gældsrente
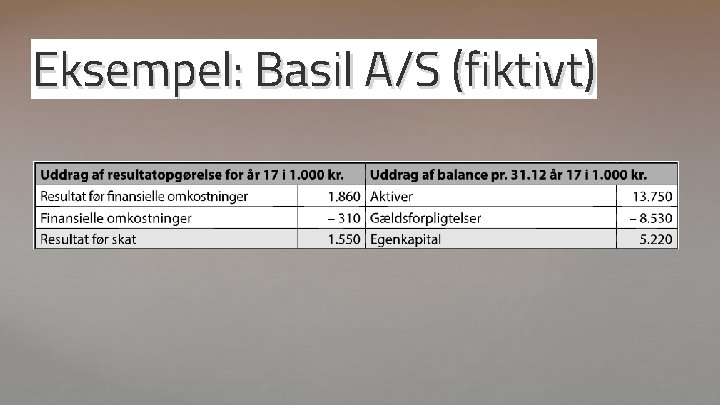
Eksempel: Basil A/S (fiktivt)
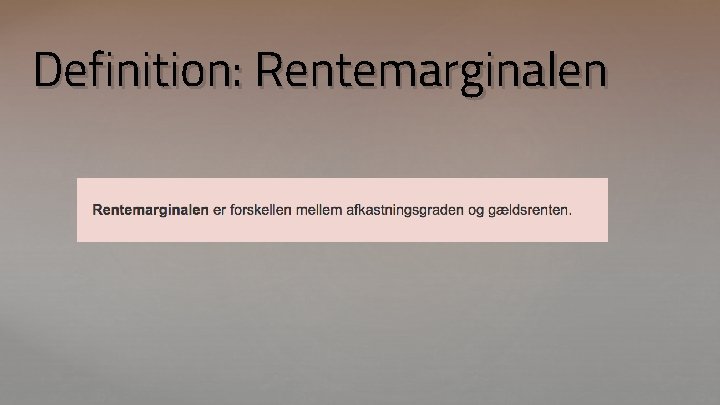
Definition: Rentemarginalen
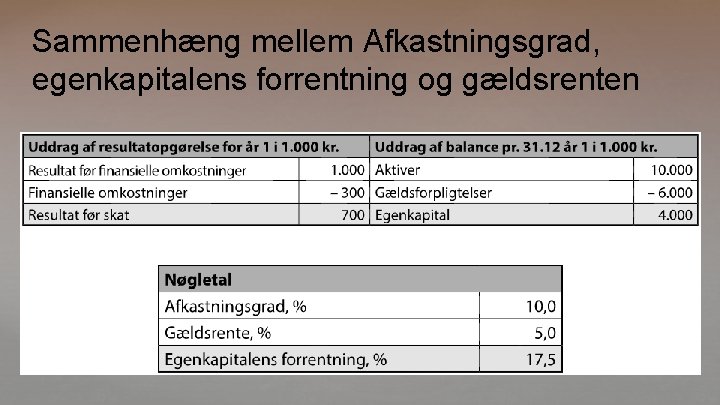
Sammenhæng mellem Afkastningsgrad, egenkapitalens forrentning og gældsrenten
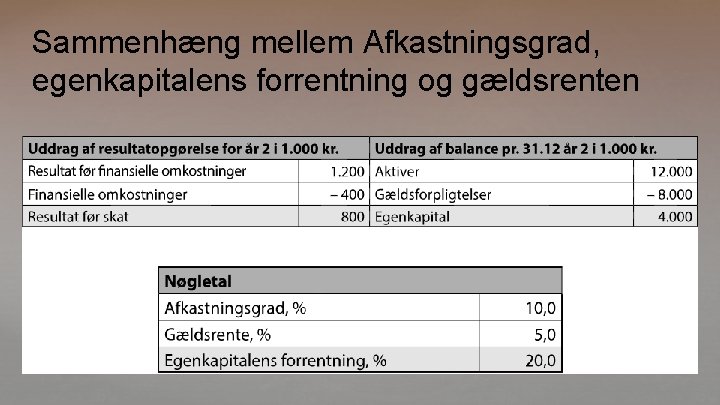
Sammenhæng mellem Afkastningsgrad, egenkapitalens forrentning og gældsrenten
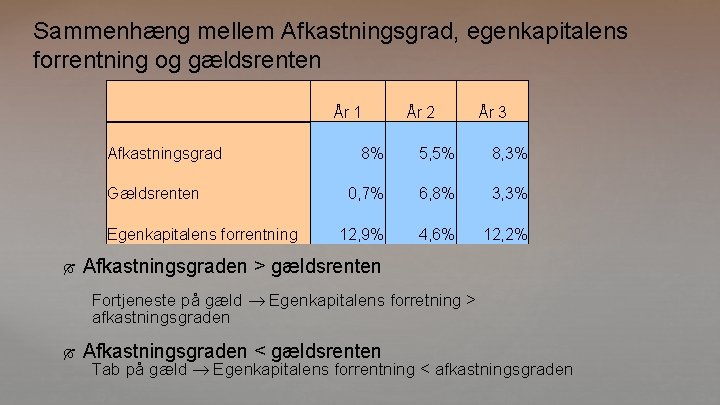
Sammenhæng mellem Afkastningsgrad, egenkapitalens forrentning og gældsrenten År 1 Afkastningsgrad Gældsrenten Egenkapitalens forrentning År 2 År 3 8% 5, 5% 8, 3% 0, 7% 6, 8% 3, 3% 12, 9% 4, 6% 12, 2% Afkastningsgraden > gældsrenten Fortjeneste på gæld Egenkapitalens forretning > afkastningsgraden Afkastningsgraden < gældsrenten Tab på gæld Egenkapitalens forrentning < afkastningsgraden
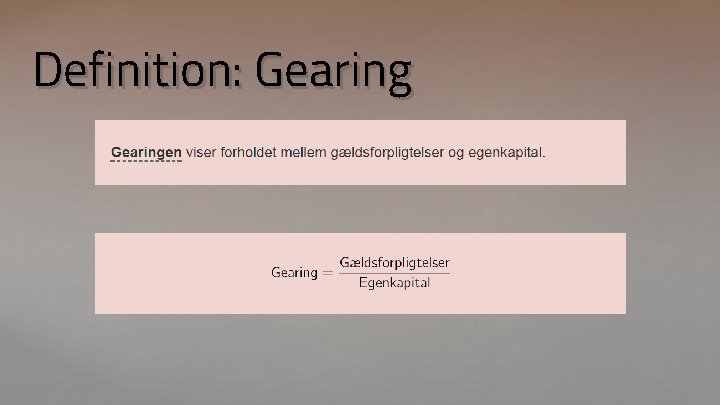
Definition: Gearing
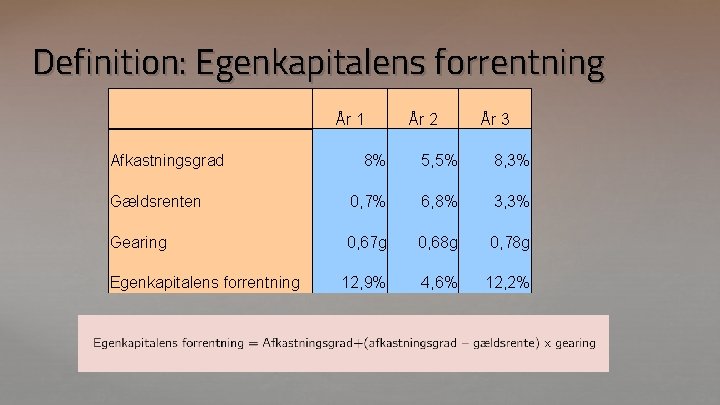
Definition: Egenkapitalens forrentning År 1 Afkastningsgrad År 2 År 3 8% 5, 5% 8, 3% Gældsrenten 0, 7% 6, 8% 3, 3% Gearing 0, 67 g 0, 68 g 0, 78 g 12, 9% 4, 6% 12, 2% Egenkapitalens forrentning
Eksempel: Basil A/S (fiktivt)
Eksempel: Basil A/S (fiktivt)
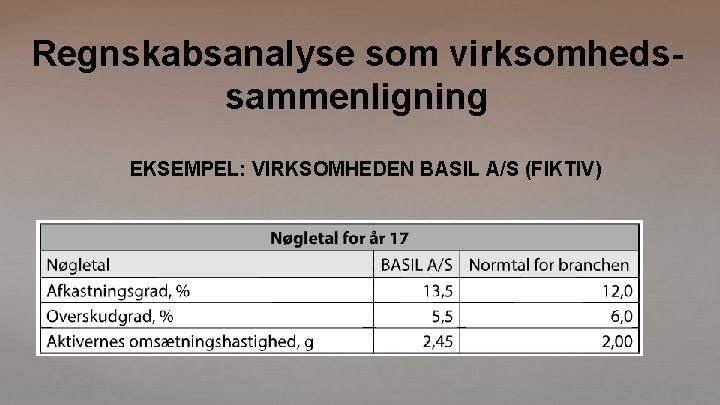
Regnskabsanalyse som virksomhedssammenligning EKSEMPEL: VIRKSOMHEDEN BASIL A/S (FIKTIV)
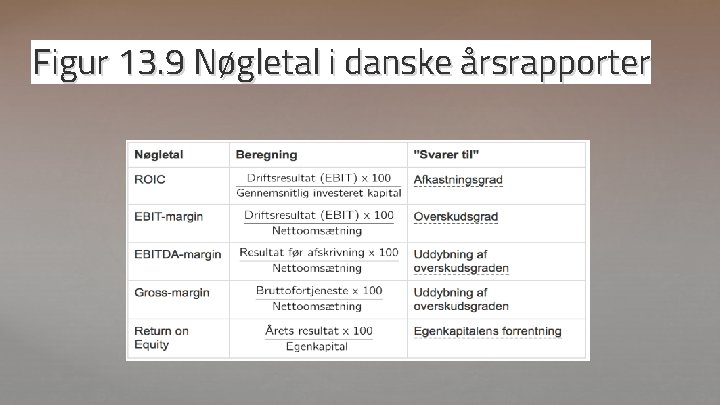
Figur 13. 9 Nøgletal i danske årsrapporter
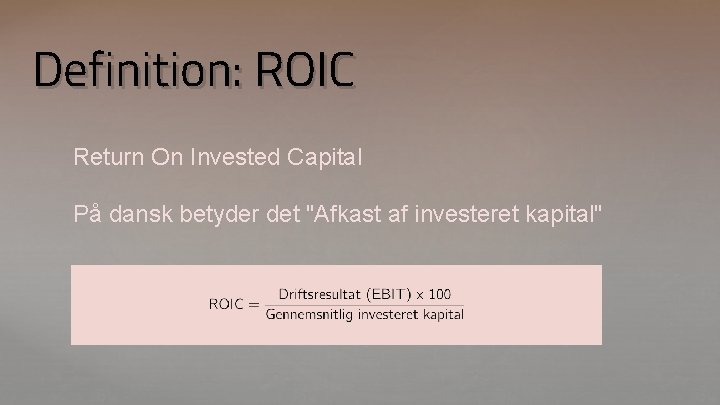
Definition: ROIC Return On Invested Capital På dansk betyder det "Afkast af investeret kapital"
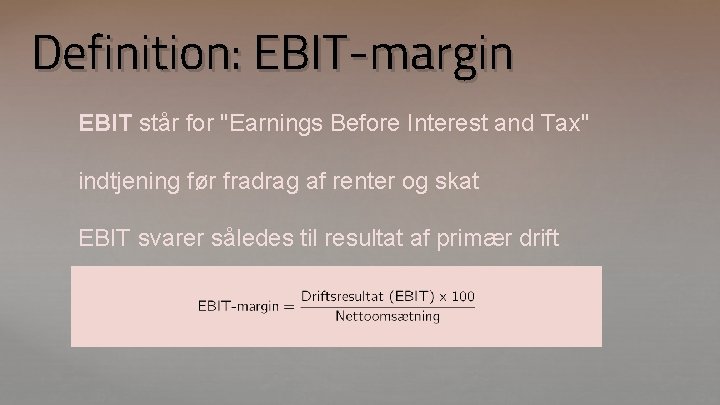
Definition: EBIT-margin EBIT står for "Earnings Before Interest and Tax" indtjening før fradrag af renter og skat EBIT svarer således til resultat af primær drift
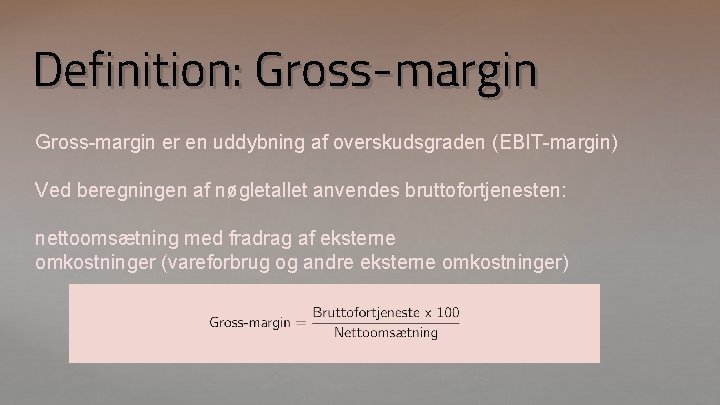
Definition: Gross-margin er en uddybning af overskudsgraden (EBIT-margin) Ved beregningen af nøgletallet anvendes bruttofortjenesten: nettoomsætning med fradrag af eksterne omkostninger (vareforbrug og andre eksterne omkostninger)
- Slides: 40