
KAPITALI AKSIONER 1 Kuptimi i arsyeve pse firmat
- Slides: 36
KAPITALI AKSIONER 1. Kuptimi i arsyeve pse firmat e mëdha të biznesit preferojnë të organizohen si korporata. 2. Kuptimi i llojeve të transaksioneve dhe ngjarjeve që ndikojnë në përbërësit e kapitalit aksioner. 3. Interpretimi i raporteve të kapitalit aksioner që janë të rëndësishme dhe të dobishme për analizën e pasqyrave financiare.
• Korporatat janë forma dominuese e organizimit të biznesit në vendet e përparuara industriale. • Një korporatë është një entitet që është në pronësi të aksionerëve të saj dhe krijon apo shton kapitalin e vet duke shitur aksione për investitorët. • Kapitali aksioner është një interes pronësie në korporatë dhe ҫdo aksion i kapitalit përfaqëson një pjesë të interesit, në firmën lëshuese. Është e rëndësishme të theksohet se kapitali i vet nuk është një detyrim që duhet të ripaguhet në një datë të ardhshme. • Shumica e aksioneve të korporatave të mëdha tregtohen (blihen dhe shiten) në bursat kryesore të botës.
• Për manaxherët e biznesit, ndoshta avantazhi kryesor i organizimit në formë korporate është aftësia për të angazhuar shuma të mëdha të mjeteve monetare, duke shitur aksionet e kapitalit për shumë individë dhe institucione të ndryshme (si fondet e përbashkëta, kompanitë e sigurimeve dhe planet e pensioneve), në vend që të mbështeten vetëm mbi investimet e disa pronarëve dhe disa huadhënësve. • Aksionerët presin që të fitojnë të ardhura mbi investimet e tyre në formën e dividendëve, dhe fitimeve kapitale. • Dividendët përfaqësojnë shpërndarjet e mjeteve, zakonisht mjeteve monetare, që korporata zgjedh të bëjë periodikisht për aksionerët e saj. • Fitimet (ose humbjet) kapitale rezultojnë nga rritja (ose ulja) e çmimit të tregut të aksioneve, në periudhën kohore gjatë së cilës një investitor i mban ato. • Një investitor nuk ka të garantuar (të sigurt) as pagesën e dividendëve, as vlerësimin (në rritje) të çmimeve të aksioneve.
• Një korporatë fillon të ekzistojë kur statuti i saj miratohet nga shteti, në të cilin korporata do të vendoset (do të ketë selinë qendrore), dhe do të zhvillojë aktivitetin e saj. Ligjet e shteteve të ndryshme, ndryshojnë, prandaj shumë karakteristika të korporatave varen nga shteti në të cilin ato e zhvillojnë aktivitetin. • Statuti tregon qëllimin e biznesit të korporatës dhe e autorizon atë të lëshojë një ose më shumë lloje të aksioneve të pronësisë. • Lloji më themelor i pjesës së pronësisë është aksioni i zakonshëm. • Aksionerët e zakonshëm janë pronarët e vërtetë të një korporate (zotërojnë vlerën e mbetur). • Pasi janë përmbushur të gjitha kërkesat apo pretendimet e tjera ndaj mjeteve të një firme, aksionerët e zakonshëm kanë atë që mbetet (vlerën neto). • Kjo pikëpamje e kapitalit aksioner bëhet e qartë kur ne e rishkruajmë ekuacionin bazë të bilancit, në këtë mënyrë: KAPITALI AKSIONER = MJETET - DETYRIMET
• Kapitali aksioner vjen kryesisht nga dy burime: kapitali i investuar (i paguar) dhe fitimet e pashpërndara. • Kapitali i investuar është shuma e marrë nga korporata pas shitjes së aksioneve të saj tek investitorët. • Duhet të theksojmë se kapitali i investuar zakonisht përfshin dy përbërës: vlerën nominale dhe kapitalin shtesë të paguar. • Për qëllimet tona, ne do të përqendrohemi në shumën e këtyre pjesëve, jo tek secili përbërës individual. • Fitimet e pashpërndara janë shumat e fitimeve të mëparshme që firma i ka riinvestuar në biznes, domethënë, pjesa që nuk u është paguar aksionerëve si dividendë.
TRANSAKSIONET THEMELORE QË NDIKOJNË MBI KAPITALIN AKSIONER Tre transaksione bazë përbëjnë shumicën e ndryshimeve që ndodhin në kapitalin aksioner: • 1. Shitja e aksioneve tek investitorët • 2. Njohja e të ardhurave (ose humbjeve) neto periodike • 3. Deklarimi i dividendëve për aksionerët
Shitja e aksioneve tek investitorët Supozoni që Du Pont vendos të shesë tek investitorët 10 milionë aksione të tjera, ndërsa çmimi i tregut është 70 L, për aksion. Në këtë rast, Du Pont do të merrte një investim total prej 700 milionë lekësh (70 L × 10 milionë aksione) nga investitorët. Nuk po i marrim në konsideratë kostot e transaksioneve, siç janë tarifat dhe komisionet që duhen paguar nga firma lëshuese. Transaksioni do të rriste gjendjen e mjeteve monetare, dhe do të rriste kapitalin e investuar, me 700 milionë lekë. Kapitali i investuar do të përbëhej nga 3 milionë lekë vlerë nominale (10 milionë aksione × 0. 30 L, vlerë nominale për aksion), dhe 697 milionë lekë kapital i investuar më shumë se vlera nominale, pra, kapital shtesë i paguar (700 milionë lekë të investuara gjithsej minus 3 milionë lekë të regjistruara si vlerë nominale). MJETET = DETYRIMET + KAPITALI AKSIONER Mjete monetare Vlera nominale Kapitali shtesë i paguar + 700 milionë L + 3 milionë L + 697 milionë L
• Manaxherët menjëherë do t'i vendosnin këto fonde në punë, për të siguruar fitime për aksionerët, si për shembull, duke investuar në impiante dhe pajisje shtesë, etj. • Me fjalë të tjera, transaksioni për të emetuar aksione kapitali, menjëherë pasohet nga shumë transaksione të tjera, në të cilat mjetet monetare përdoren nga korporata për qëllime të ndryshme. • Në disa raste, kur aksionet lëshohen për investitorët, mund të pranohen edhe artikuj jomonetarë. • Shembujt përfshijnë mjetet jomonetare, si pronat (pasuritë e paluajtshme), ose mjetet e patrupëzuara ose të paprekshme, si dhe shërbimet, siç është p. sh puna e avokatëve në një kompani.
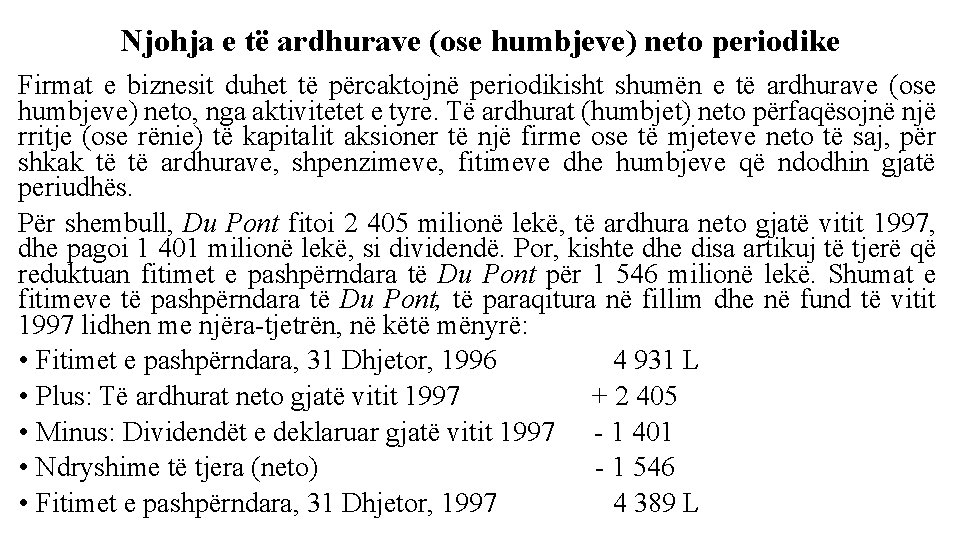
Njohja e të ardhurave (ose humbjeve) neto periodike Firmat e biznesit duhet të përcaktojnë periodikisht shumën e të ardhurave (ose humbjeve) neto, nga aktivitetet e tyre. Të ardhurat (humbjet) neto përfaqësojnë një rritje (ose rënie) të kapitalit aksioner të një firme ose të mjeteve neto të saj, për shkak të të ardhurave, shpenzimeve, fitimeve dhe humbjeve që ndodhin gjatë periudhës. Për shembull, Du Pont fitoi 2 405 milionë lekë, të ardhura neto gjatë vitit 1997, dhe pagoi 1 401 milionë lekë, si dividendë. Por, kishte dhe disa artikuj të tjerë që reduktuan fitimet e pashpërndara të Du Pont për 1 546 milionë lekë. Shumat e fitimeve të pashpërndara të Du Pont, të paraqitura në fillim dhe në fund të vitit 1997 lidhen me njëra-tjetrën, në këtë mënyrë: • Fitimet e pashpërndara, 31 Dhjetor, 1996 4 931 L • Plus: Të ardhurat neto gjatë vitit 1997 + 2 405 • Minus: Dividendët e deklaruar gjatë vitit 1997 - 1 401 • Ndryshime të tjera (neto) - 1 546 • Fitimet e pashpërndara, 31 Dhjetor, 1997 4 389 L
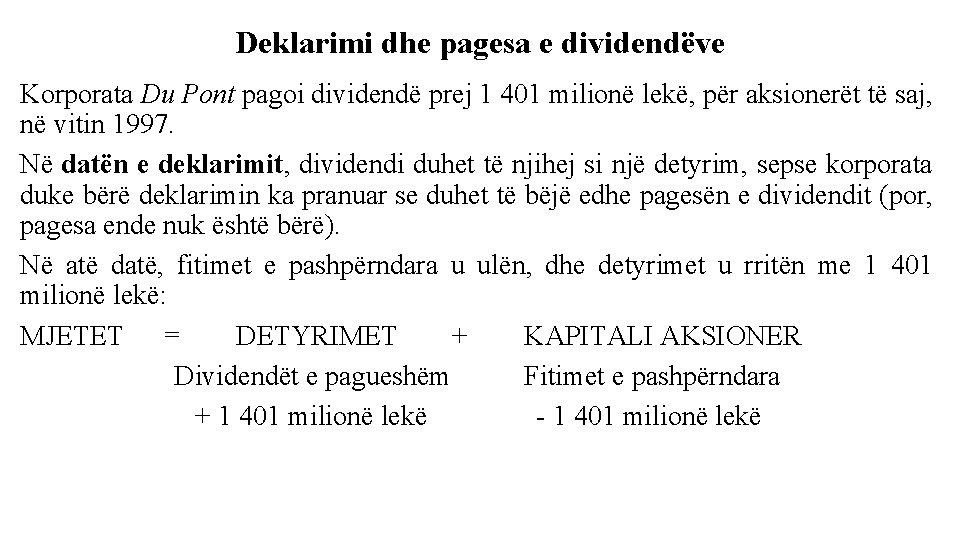
Deklarimi dhe pagesa e dividendëve Korporata Du Pont pagoi dividendë prej 1 401 milionë lekë, për aksionerët të saj, në vitin 1997. Në datën e deklarimit, dividendi duhet të njihej si një detyrim, sepse korporata duke bërë deklarimin ka pranuar se duhet të bëjë edhe pagesën e dividendit (por, pagesa ende nuk është bërë). Në atë datë, fitimet e pashpërndara u ulën, dhe detyrimet u rritën me 1 401 milionë lekë: MJETET = DETYRIMET + KAPITALI AKSIONER Dividendët e pagueshëm Fitimet e pashpërndara + 1 401 milionë lekë - 1 401 milionë lekë
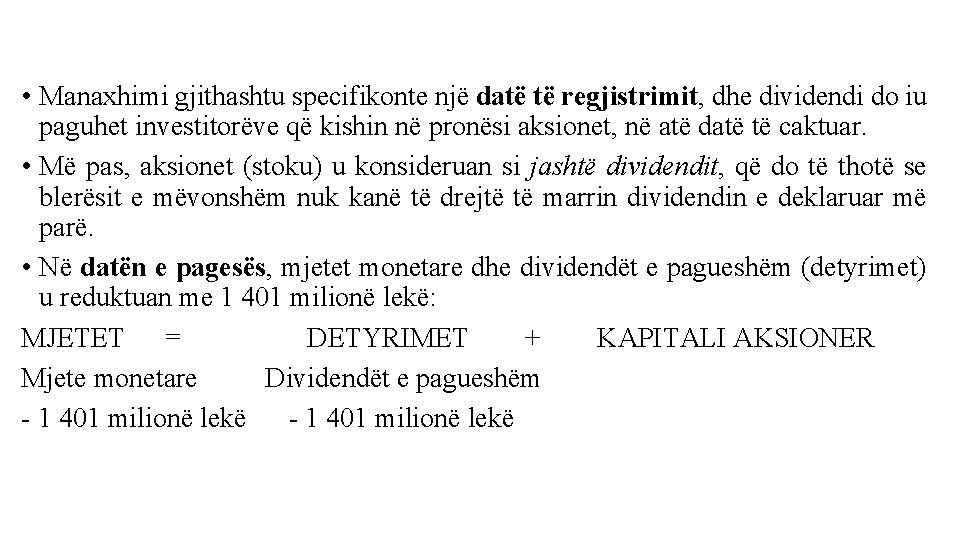
• Manaxhimi gjithashtu specifikonte një datë të regjistrimit, dhe dividendi do iu paguhet investitorëve që kishin në pronësi aksionet, në atë datë të caktuar. • Më pas, aksionet (stoku) u konsideruan si jashtë dividendit, që do të thotë se blerësit e mëvonshëm nuk kanë të drejtë të marrin dividendin e deklaruar më parë. • Në datën e pagesës, mjetet monetare dhe dividendët e pagueshëm (detyrimet) u reduktuan me 1 401 milionë lekë: MJETET = DETYRIMET + KAPITALI AKSIONER Mjete monetare Dividendët e pagueshëm - 1 401 milionë lekë
Siҫ vihet re, ndryshimi në llogarinë fitime të pashpërndara për një periudhë, vjen kryesisht për shkak të diferencave midis të ardhurave neto të një firme, dhe dividendëve të shpërndarë për aksionerët, gjatë periudhës. Gjendja përfundimtare në llogarinë fitime të pashpërndara pasqyron të ardhurat totale neto të firmës në të gjitha periudhat e kaluara, minus shumën e përgjithshme të dividendëve të shpërndarë për aksionerët, plus ose minus efektet e rregullimeve të tjera.
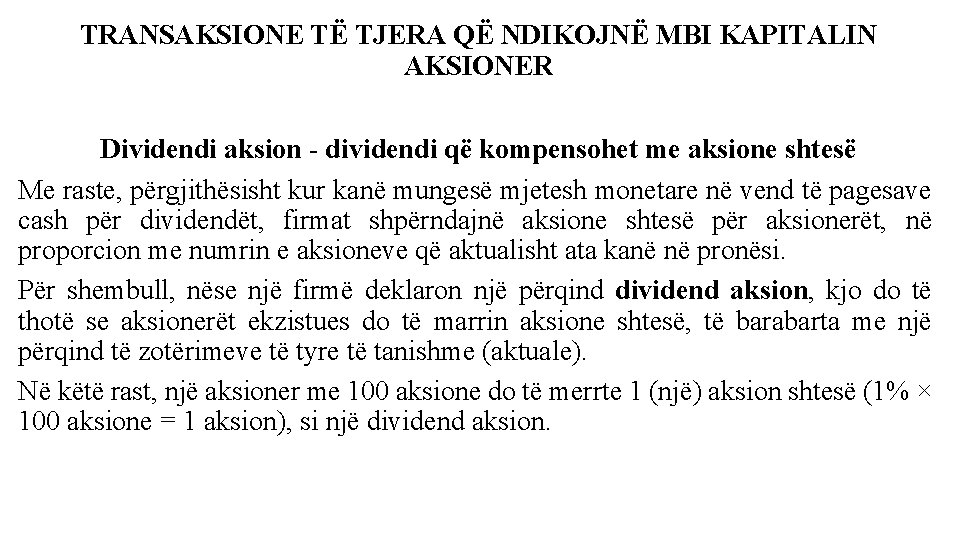
TRANSAKSIONE TË TJERA QË NDIKOJNË MBI KAPITALIN AKSIONER Dividendi aksion - dividendi që kompensohet me aksione shtesë Me raste, përgjithësisht kur kanë mungesë mjetesh monetare në vend të pagesave cash për dividendët, firmat shpërndajnë aksione shtesë për aksionerët, në proporcion me numrin e aksioneve që aktualisht ata kanë në pronësi. Për shembull, nëse një firmë deklaron një përqind dividend aksion, kjo do të thotë se aksionerët ekzistues do të marrin aksione shtesë, të barabarta me një përqind të zotërimeve të tyre të tanishme (aktuale). Në këtë rast, një aksioner me 100 aksione do të merrte 1 (një) aksion shtesë (1% × 100 aksione = 1 aksion), si një dividend aksion.
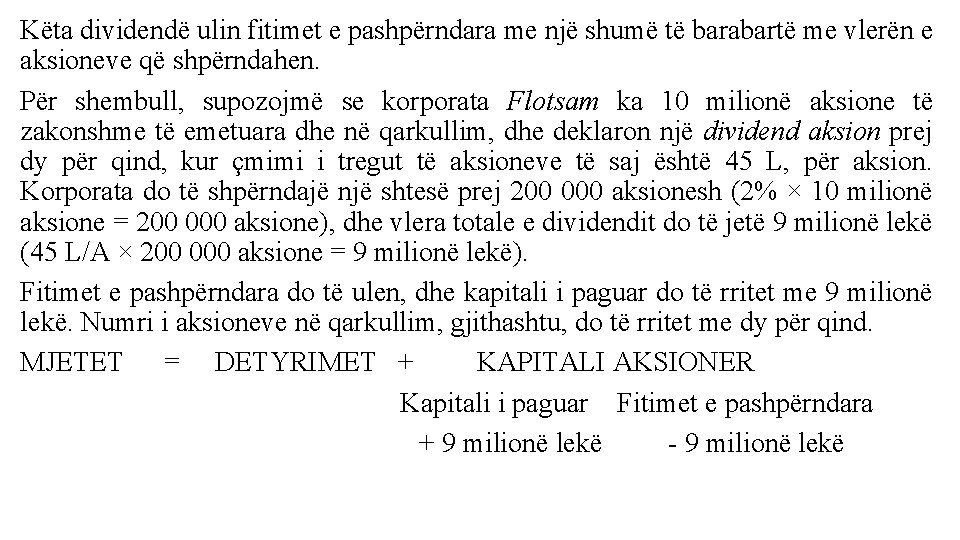
Këta dividendë ulin fitimet e pashpërndara me një shumë të barabartë me vlerën e aksioneve që shpërndahen. Për shembull, supozojmë se korporata Flotsam ka 10 milionë aksione të zakonshme të emetuara dhe në qarkullim, dhe deklaron një dividend aksion prej dy për qind, kur çmimi i tregut të aksioneve të saj është 45 L, për aksion. Korporata do të shpërndajë një shtesë prej 200 000 aksionesh (2% × 10 milionë aksione = 200 000 aksione), dhe vlera totale e dividendit do të jetë 9 milionë lekë (45 L/A × 200 000 aksione = 9 milionë lekë). Fitimet e pashpërndara do të ulen, dhe kapitali i paguar do të rritet me 9 milionë lekë. Numri i aksioneve në qarkullim, gjithashtu, do të rritet me dy për qind. MJETET = DETYRIMET + KAPITALI AKSIONER Kapitali i paguar Fitimet e pashpërndara + 9 milionë lekë - 9 milionë lekë
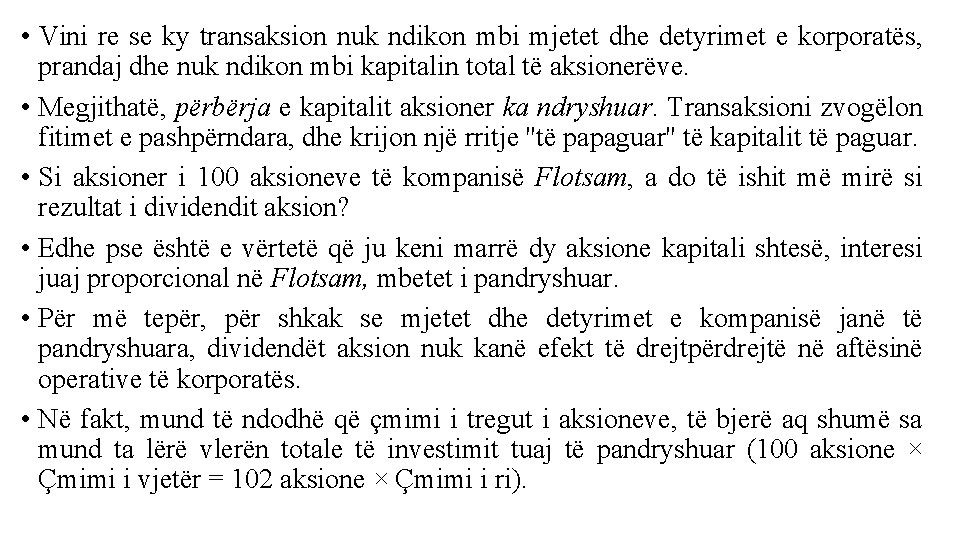
• Vini re se ky transaksion nuk ndikon mbi mjetet dhe detyrimet e korporatës, prandaj dhe nuk ndikon mbi kapitalin total të aksionerëve. • Megjithatë, përbërja e kapitalit aksioner ka ndryshuar. Transaksioni zvogëlon fitimet e pashpërndara, dhe krijon një rritje ''të papaguar'' të kapitalit të paguar. • Si aksioner i 100 aksioneve të kompanisë Flotsam, a do të ishit më mirë si rezultat i dividendit aksion? • Edhe pse është e vërtetë që ju keni marrë dy aksione kapitali shtesë, interesi juaj proporcional në Flotsam, mbetet i pandryshuar. • Për më tepër, për shkak se mjetet dhe detyrimet e kompanisë janë të pandryshuara, dividendët aksion nuk kanë efekt të drejtpërdrejtë në aftësinë operative të korporatës. • Në fakt, mund të ndodhë që çmimi i tregut i aksioneve, të bjerë aq shumë sa mund ta lërë vlerën totale të investimit tuaj të pandryshuar (100 aksione × Çmimi i vjetër = 102 aksione × Çmimi i ri).
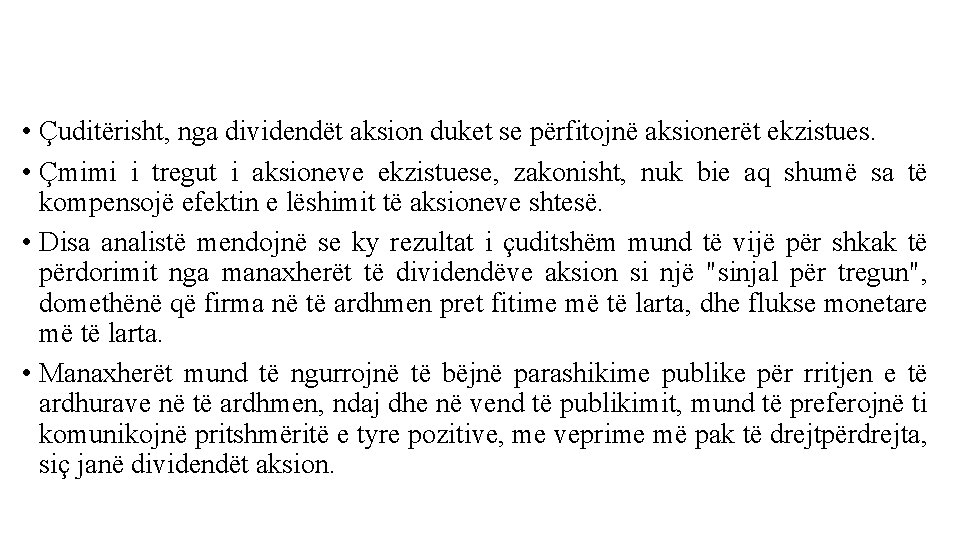
• Çuditërisht, nga dividendët aksion duket se përfitojnë aksionerët ekzistues. • Çmimi i tregut i aksioneve ekzistuese, zakonisht, nuk bie aq shumë sa të kompensojë efektin e lëshimit të aksioneve shtesë. • Disa analistë mendojnë se ky rezultat i çuditshëm mund të vijë për shkak të përdorimit nga manaxherët të dividendëve aksion si një "sinjal për tregun", domethënë që firma në të ardhmen pret fitime më të larta, dhe flukse monetare më të larta. • Manaxherët mund të ngurrojnë të bëjnë parashikime publike për rritjen e të ardhurave në të ardhmen, ndaj dhe në vend të publikimit, mund të preferojnë ti komunikojnë pritshmëritë e tyre pozitive, me veprime më pak të drejtpërdrejta, siç janë dividendët aksion.
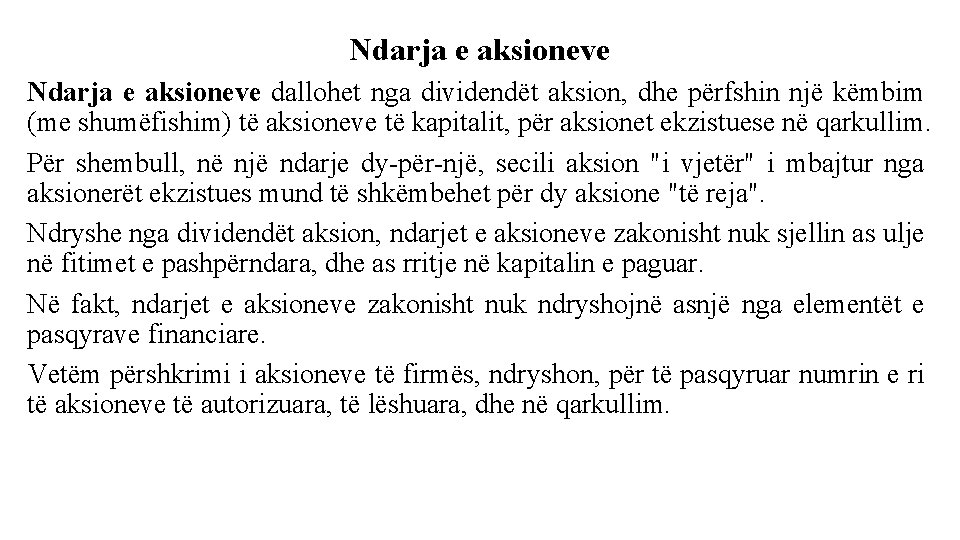
Ndarja e aksioneve dallohet nga dividendët aksion, dhe përfshin një këmbim (me shumëfishim) të aksioneve të kapitalit, për aksionet ekzistuese në qarkullim. Për shembull, në një ndarje dy-për-një, secili aksion "i vjetër" i mbajtur nga aksionerët ekzistues mund të shkëmbehet për dy aksione "të reja". Ndryshe nga dividendët aksion, ndarjet e aksioneve zakonisht nuk sjellin as ulje në fitimet e pashpërndara, dhe as rritje në kapitalin e paguar. Në fakt, ndarjet e aksioneve zakonisht nuk ndryshojnë asnjë nga elementët e pasqyrave financiare. Vetëm përshkrimi i aksioneve të firmës, ndryshon, për të pasqyruar numrin e ri të aksioneve të autorizuara, të lëshuara, dhe në qarkullim.
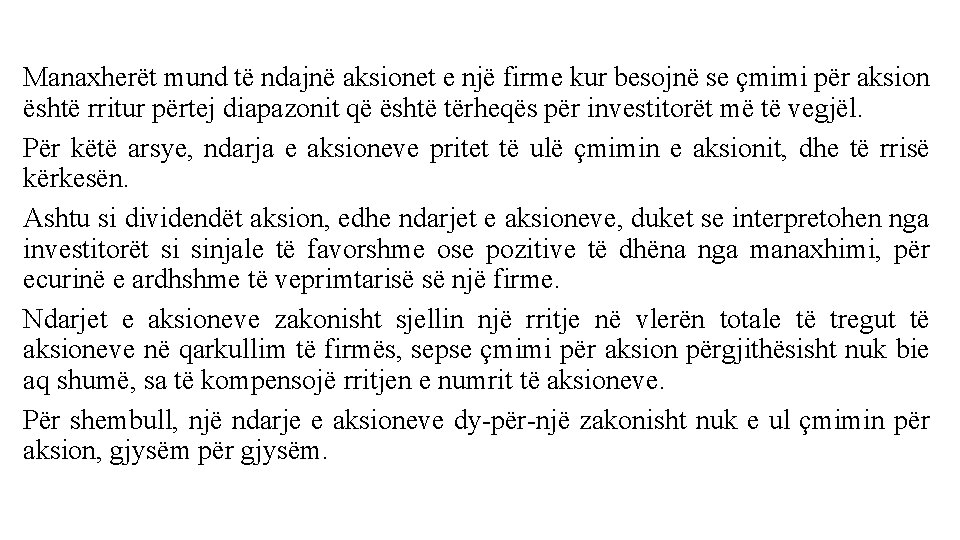
Manaxherët mund të ndajnë aksionet e një firme kur besojnë se çmimi për aksion është rritur përtej diapazonit që është tërheqës për investitorët më të vegjël. Për këtë arsye, ndarja e aksioneve pritet të ulë çmimin e aksionit, dhe të rrisë kërkesën. Ashtu si dividendët aksion, edhe ndarjet e aksioneve, duket se interpretohen nga investitorët si sinjale të favorshme ose pozitive të dhëna nga manaxhimi, për ecurinë e ardhshme të veprimtarisë së një firme. Ndarjet e aksioneve zakonisht sjellin një rritje në vlerën totale të tregut të aksioneve në qarkullim të firmës, sepse çmimi për aksion përgjithësisht nuk bie aq shumë, sa të kompensojë rritjen e numrit të aksioneve. Për shembull, një ndarje e aksioneve dy-për-një zakonisht nuk e ul çmimin për aksion, gjysëm për gjysëm.
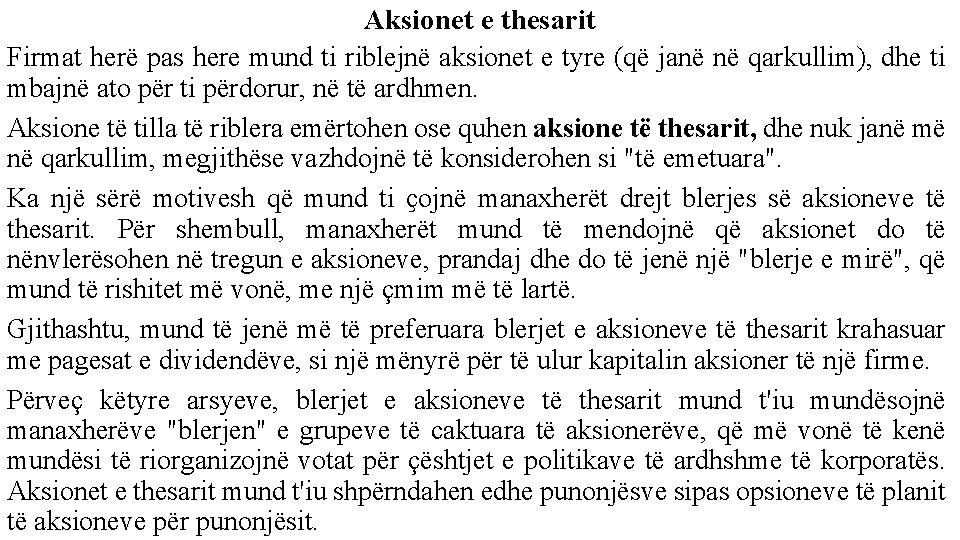
Aksionet e thesarit Firmat herë pas here mund ti riblejnë aksionet e tyre (që janë në qarkullim), dhe ti mbajnë ato për ti përdorur, në të ardhmen. Aksione të tilla të riblera emërtohen ose quhen aksione të thesarit, dhe nuk janë më në qarkullim, megjithëse vazhdojnë të konsiderohen si "të emetuara". Ka një sërë motivesh që mund ti ҫojnë manaxherët drejt blerjes së aksioneve të thesarit. Për shembull, manaxherët mund të mendojnë që aksionet do të nënvlerësohen në tregun e aksioneve, prandaj dhe do të jenë një "blerje e mirë", që mund të rishitet më vonë, me një çmim më të lartë. Gjithashtu, mund të jenë më të preferuara blerjet e aksioneve të thesarit krahasuar me pagesat e dividendëve, si një mënyrë për të ulur kapitalin aksioner të një firme. Përveç këtyre arsyeve, blerjet e aksioneve të thesarit mund t'iu mundësojnë manaxherëve "blerjen" e grupeve të caktuara të aksionerëve, që më vonë të kenë mundësi të riorganizojnë votat për çështjet e politikave të ardhshme të korporatës. Aksionet e thesarit mund t'iu shpërndahen edhe punonjësve sipas opsioneve të planit të aksioneve për punonjësit.
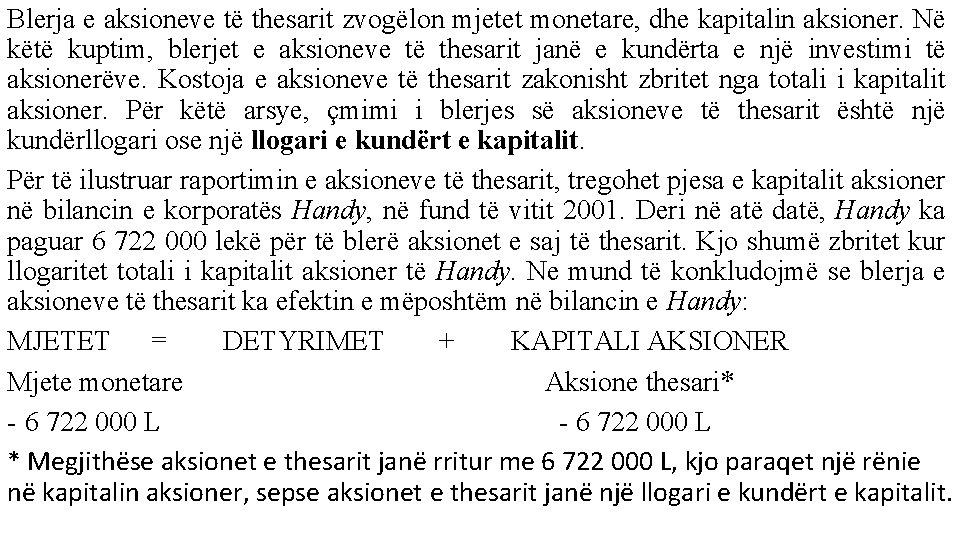
Blerja e aksioneve të thesarit zvogëlon mjetet monetare, dhe kapitalin aksioner. Në këtë kuptim, blerjet e aksioneve të thesarit janë e kundërta e një investimi të aksionerëve. Kostoja e aksioneve të thesarit zakonisht zbritet nga totali i kapitalit aksioner. Për këtë arsye, çmimi i blerjes së aksioneve të thesarit është një kundërllogari ose një llogari e kundërt e kapitalit. Për të ilustruar raportimin e aksioneve të thesarit, tregohet pjesa e kapitalit aksioner në bilancin e korporatës Handy, në fund të vitit 2001. Deri në atë datë, Handy ka paguar 6 722 000 lekë për të blerë aksionet e saj të thesarit. Kjo shumë zbritet kur llogaritet totali i kapitalit aksioner të Handy. Ne mund të konkludojmë se blerja e aksioneve të thesarit ka efektin e mëposhtëm në bilancin e Handy: MJETET = DETYRIMET + KAPITALI AKSIONER Mjete monetare Aksione thesari* - 6 722 000 L * Megjithëse aksionet e thesarit janë rritur me 6 722 000 L, kjo paraqet një rënie në kapitalin aksioner, sepse aksionet e thesarit janë një llogari e kundërt e kapitalit.
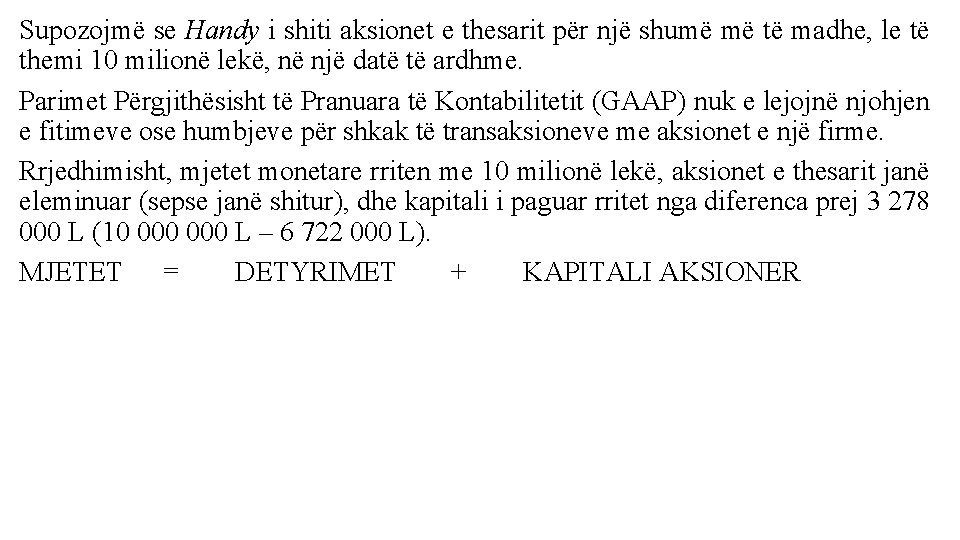
Supozojmë se Handy i shiti aksionet e thesarit për një shumë më të madhe, le të themi 10 milionë lekë, në një datë të ardhme. Parimet Përgjithësisht të Pranuara të Kontabilitetit (GAAP) nuk e lejojnë njohjen e fitimeve ose humbjeve për shkak të transaksioneve me aksionet e një firme. Rrjedhimisht, mjetet monetare rriten me 10 milionë lekë, aksionet e thesarit janë eleminuar (sepse janë shitur), dhe kapitali i paguar rritet nga diferenca prej 3 278 000 L (10 000 L – 6 722 000 L). MJETET = DETYRIMET + KAPITALI AKSIONER
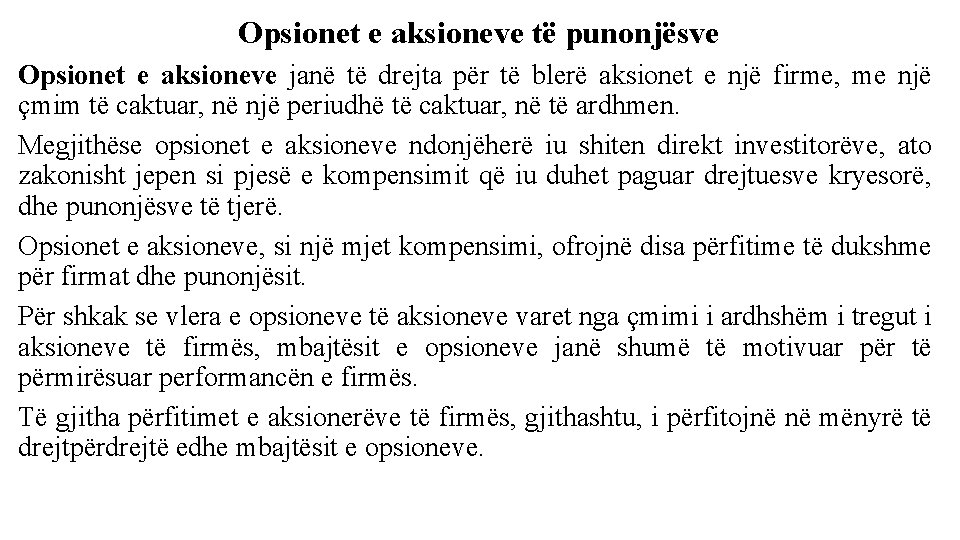
Opsionet e aksioneve të punonjësve Opsionet e aksioneve janë të drejta për të blerë aksionet e një firme, me një çmim të caktuar, në një periudhë të caktuar, në të ardhmen. Megjithëse opsionet e aksioneve ndonjëherë iu shiten direkt investitorëve, ato zakonisht jepen si pjesë e kompensimit që iu duhet paguar drejtuesve kryesorë, dhe punonjësve të tjerë. Opsionet e aksioneve, si një mjet kompensimi, ofrojnë disa përfitime të dukshme për firmat dhe punonjësit. Për shkak se vlera e opsioneve të aksioneve varet nga çmimi i ardhshëm i tregut i aksioneve të firmës, mbajtësit e opsioneve janë shumë të motivuar për të përmirësuar performancën e firmës. Të gjitha përfitimet e aksionerëve të firmës, gjithashtu, i përfitojnë në mënyrë të drejtpërdrejtë edhe mbajtësit e opsioneve.
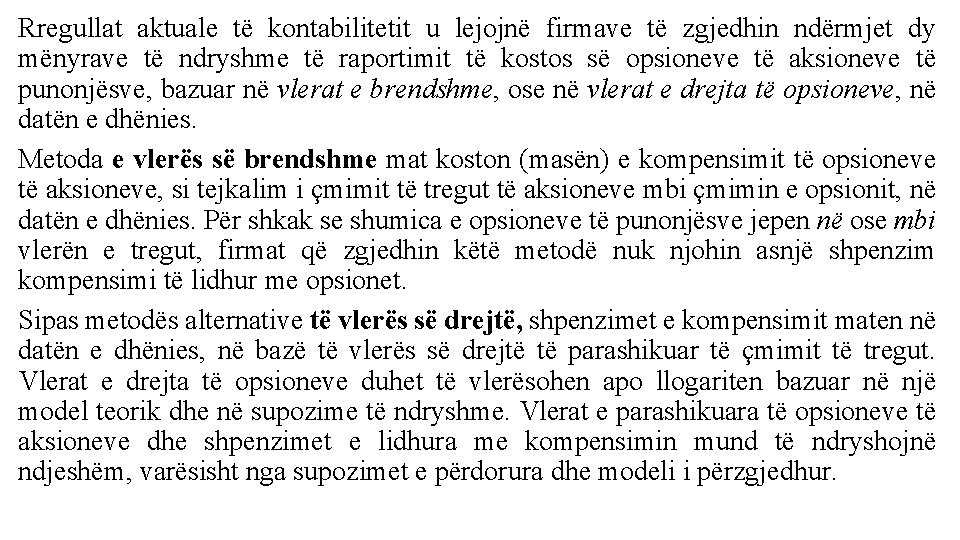
Rregullat aktuale të kontabilitetit u lejojnë firmave të zgjedhin ndërmjet dy mënyrave të ndryshme të raportimit të kostos së opsioneve të aksioneve të punonjësve, bazuar në vlerat e brendshme, ose në vlerat e drejta të opsioneve, në datën e dhënies. Metoda e vlerës së brendshme mat koston (masën) e kompensimit të opsioneve të aksioneve, si tejkalim i çmimit të tregut të aksioneve mbi çmimin e opsionit, në datën e dhënies. Për shkak se shumica e opsioneve të punonjësve jepen në ose mbi vlerën e tregut, firmat që zgjedhin këtë metodë nuk njohin asnjë shpenzim kompensimi të lidhur me opsionet. Sipas metodës alternative të vlerës së drejtë, shpenzimet e kompensimit maten në datën e dhënies, në bazë të vlerës së drejtë të parashikuar të çmimit të tregut. Vlerat e drejta të opsioneve duhet të vlerësohen apo llogariten bazuar në një model teorik dhe në supozime të ndryshme. Vlerat e parashikuara të opsioneve të aksioneve dhe shpenzimet e lidhura me kompensimin mund të ndryshojnë ndjeshëm, varësisht nga supozimet e përdorura dhe modeli i përzgjedhur.
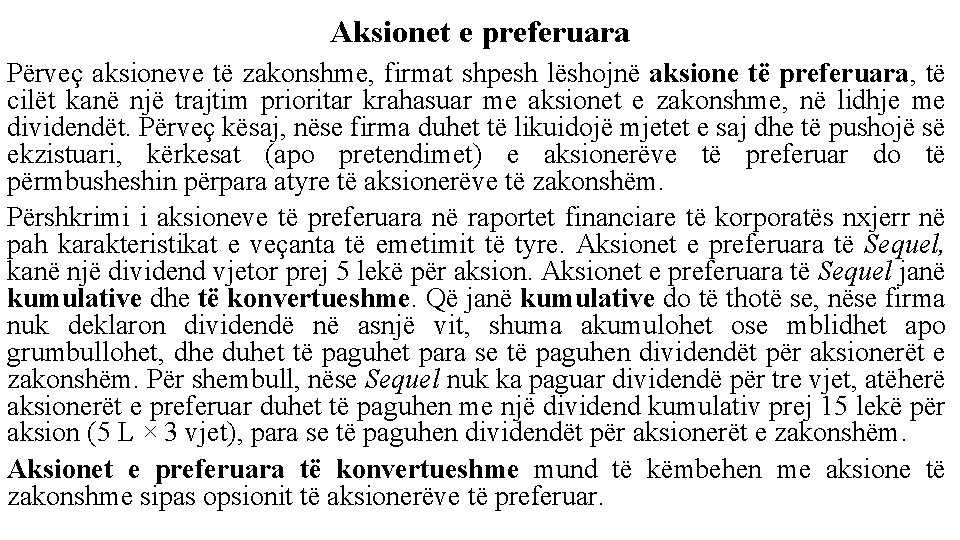
Aksionet e preferuara Përveç aksioneve të zakonshme, firmat shpesh lëshojnë aksione të preferuara, të cilët kanë një trajtim prioritar krahasuar me aksionet e zakonshme, në lidhje me dividendët. Përveç kësaj, nëse firma duhet të likuidojë mjetet e saj dhe të pushojë së ekzistuari, kërkesat (apo pretendimet) e aksionerëve të preferuar do të përmbusheshin përpara atyre të aksionerëve të zakonshëm. Përshkrimi i aksioneve të preferuara në raportet financiare të korporatës nxjerr në pah karakteristikat e veçanta të emetimit të tyre. Aksionet e preferuara të Sequel, kanë një dividend vjetor prej 5 lekë për aksion. Aksionet e preferuara të Sequel janë kumulative dhe të konvertueshme. Që janë kumulative do të thotë se, nëse firma nuk deklaron dividendë në asnjë vit, shuma akumulohet ose mblidhet apo grumbullohet, dhe duhet të paguhet para se të paguhen dividendët për aksionerët e zakonshëm. Për shembull, nëse Sequel nuk ka paguar dividendë për tre vjet, atëherë aksionerët e preferuar duhet të paguhen me një dividend kumulativ prej 15 lekë për aksion (5 L × 3 vjet), para se të paguhen dividendët për aksionerët e zakonshëm. Aksionet e preferuara të konvertueshme mund të këmbehen me aksione të zakonshme sipas opsionit të aksionerëve të preferuar.
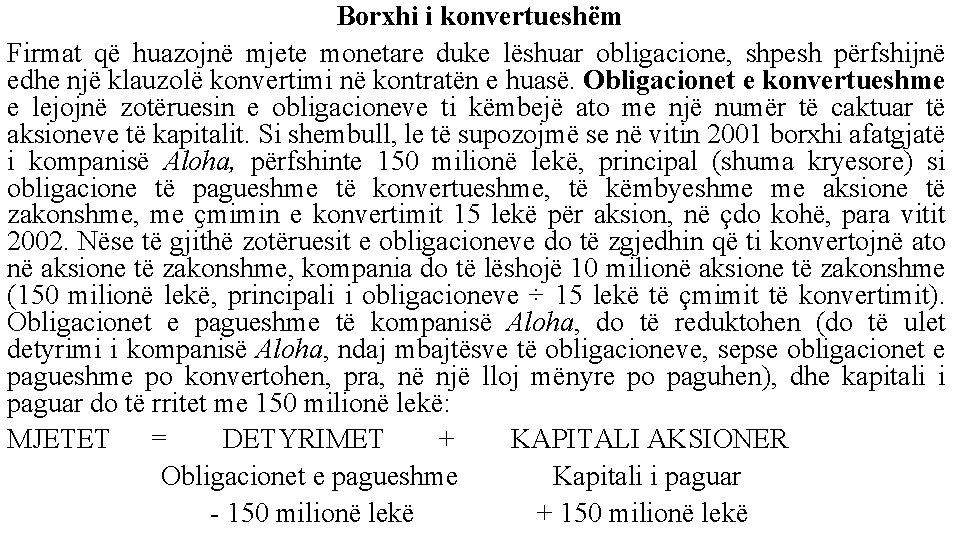
Borxhi i konvertueshëm Firmat që huazojnë mjete monetare duke lëshuar obligacione, shpesh përfshijnë edhe një klauzolë konvertimi në kontratën e huasë. Obligacionet e konvertueshme e lejojnë zotëruesin e obligacioneve ti këmbejë ato me një numër të caktuar të aksioneve të kapitalit. Si shembull, le të supozojmë se në vitin 2001 borxhi afatgjatë i kompanisë Aloha, përfshinte 150 milionë lekë, principal (shuma kryesore) si obligacione të pagueshme të konvertueshme, të këmbyeshme me aksione të zakonshme, me ҫmimin e konvertimit 15 lekë për aksion, në çdo kohë, para vitit 2002. Nëse të gjithë zotëruesit e obligacioneve do të zgjedhin që ti konvertojnë ato në aksione të zakonshme, kompania do të lëshojë 10 milionë aksione të zakonshme (150 milionë lekë, principali i obligacioneve ÷ 15 lekë të çmimit të konvertimit). Obligacionet e pagueshme të kompanisë Aloha, do të reduktohen (do të ulet detyrimi i kompanisë Aloha, ndaj mbajtësve të obligacioneve, sepse obligacionet e pagueshme po konvertohen, pra, në një lloj mënyre po paguhen), dhe kapitali i paguar do të rritet me 150 milionë lekë: MJETET = DETYRIMET + KAPITALI AKSIONER Obligacionet e pagueshme Kapitali i paguar - 150 milionë lekë + 150 milionë lekë
• Obligacionet e konvertueshme të tilla si ato të lëshuara nga Aloha, quhen letra me vlerë hibride. • Një letër me vlerë hibride nuk është as borxh i pastër, as kapital i pastër. • Në fakt, ai kombinon tipare të caktuara të të dy llojeve të letrave me vlerë. • Në rastin e obligacioneve të konvertueshme, zotëruesi i obligacioneve nga një lloj këndvështrimi, është një huadhënës, dhe zotëron premtimin e firmës për të bërë pagesat e interesit, dhe pagesën e principalit, në të ardhmen. • Nga një këndvështrim tjetër, mbajtësi i një obligacioni të konvertueshëm mban një opsion për të blerë një numër të caktuar aksionesh të zakonshme, me një çmim të caktuar, në çdo kohë, gjatë gjithë jetës së obligacioneve. • Në fakt, ata që investojnë duke blerë obligacione të konvertueshme, janë të gatshëm të paguajnë për këtë kombinim të tipareve të borxhit dhe kapitalit. • Obligacionet e konvertueshme në përgjithësi, lëshohen me çmime më të larta (me fjalë të tjera, me norma interesi më të ulëta), se sa borxhi i pakonvertueshëm.
Mënyra se si duhen llogaritur dhe klasifikuar letrat me vlerë hibride është një çështje e debatueshme. Standardet aktuale të kontabilitetit pasqyrojnë pikëpamjen se borxhi i konvertueshëm duhet të raportohet si borxh derisa të konvertohet realisht, dhe si kapital pas konvertimit. Në pasqyrat financiare nuk bëhet asnjë njohje e mundësive reale që konvertimi ka për të ndodhur, ose nuk jepen informacione specifike për investitorët, lidhur me vlerat relative dhe karakteristikat e veҫanta të letrave me vlerë hibride të borxhit dhe të kapitalit.
FITIMET PËR AKSION Shifra të cilës i referohemi më shpesh në raportet financiare të korporatave është ndoshta fitimi për aksion (EPS). EPS fokusohet tek aksionet e zakonshme, dhe tregon pjesën e të ardhurave totale të kompanisë që do të përfitohet nga një aksion i vetëm, i stokut të aksioneve të zakonshme. Raportimi i EPS varet nga fakti nëse firma ka një strukturë të thjeshtë, apo një strukturë komplekse të kapitalit. Një strukturë e thjeshtë e kapitalit do të thotë se nuk ka letra me vlerë të kapitalit të "mundshme", përveç aksioneve të zakonshme në qarkullim. Një strukturë komplekse e kapitalit përfshin, përveç aksioneve të zakonshme, letra me vlerë ose marrëveshje të tjera që paraqesin emetime të mundshme të aksioneve të zakonshme. Shembuj të emetimeve të mundshme të aksioneve të zakonshme përfshijnë opsionet e aksioneve në qarkullim, si dhe obligacionet e konvertueshme, dhe aksionet e preferuara të konvertueshme. Firmat me një strukturë të thjeshtë të kapitalit raportojnë matjen e një fitimi kryesor për aksion, ndryshe fitimi bazë ose i thjeshtë (EPS bazë), ndërsa firmat me një strukturë komplekse raportojnë matjen e dy treguesve: të EPS bazë, dhe të fitimit të ulur për aksion (ose EPS i ulur).
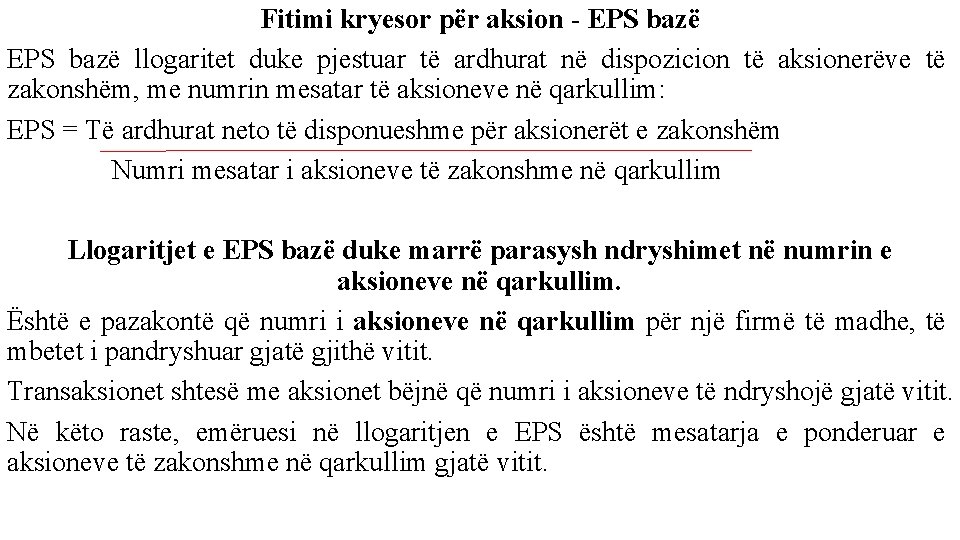
Fitimi kryesor për aksion - EPS bazë llogaritet duke pjestuar të ardhurat në dispozicion të aksionerëve të zakonshëm, me numrin mesatar të aksioneve në qarkullim: EPS = Të ardhurat neto të disponueshme për aksionerët e zakonshëm Numri mesatar i aksioneve të zakonshme në qarkullim Llogaritjet e EPS bazë duke marrë parasysh ndryshimet në numrin e aksioneve në qarkullim. Është e pazakontë që numri i aksioneve në qarkullim për një firmë të madhe, të mbetet i pandryshuar gjatë gjithë vitit. Transaksionet shtesë me aksionet bëjnë që numri i aksioneve të ndryshojë gjatë vitit. Në këto raste, emëruesi në llogaritjen e EPS është mesatarja e ponderuar e aksioneve të zakonshme në qarkullim gjatë vitit.
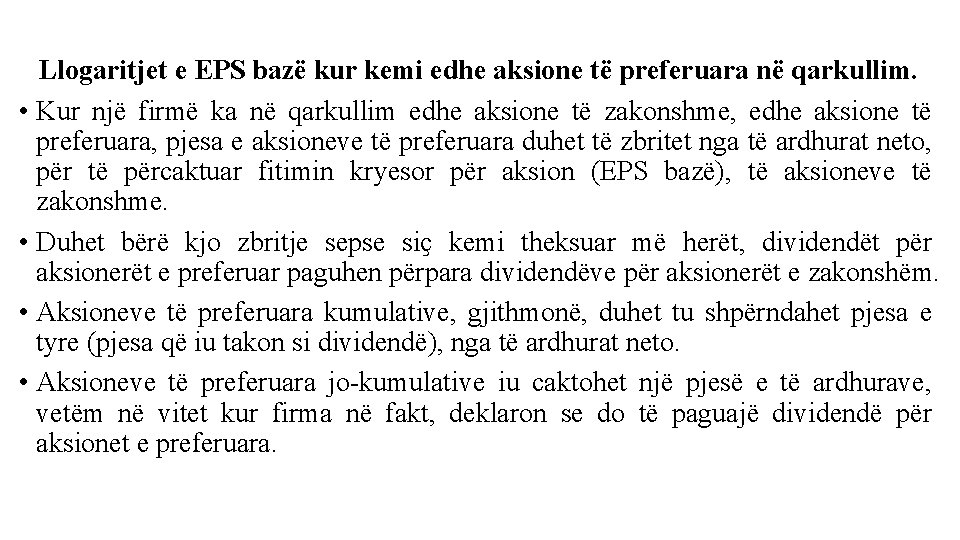
Llogaritjet e EPS bazë kur kemi edhe aksione të preferuara në qarkullim. • Kur një firmë ka në qarkullim edhe aksione të zakonshme, edhe aksione të preferuara, pjesa e aksioneve të preferuara duhet të zbritet nga të ardhurat neto, për të përcaktuar fitimin kryesor për aksion (EPS bazë), të aksioneve të zakonshme. • Duhet bërë kjo zbritje sepse siҫ kemi theksuar më herët, dividendët për aksionerët e preferuar paguhen përpara dividendëve për aksionerët e zakonshëm. • Aksioneve të preferuara kumulative, gjithmonë, duhet tu shpërndahet pjesa e tyre (pjesa që iu takon si dividendë), nga të ardhurat neto. • Aksioneve të preferuara jo-kumulative iu caktohet një pjesë e të ardhurave, vetëm në vitet kur firma në fakt, deklaron se do të paguajë dividendë për aksionet e preferuara.
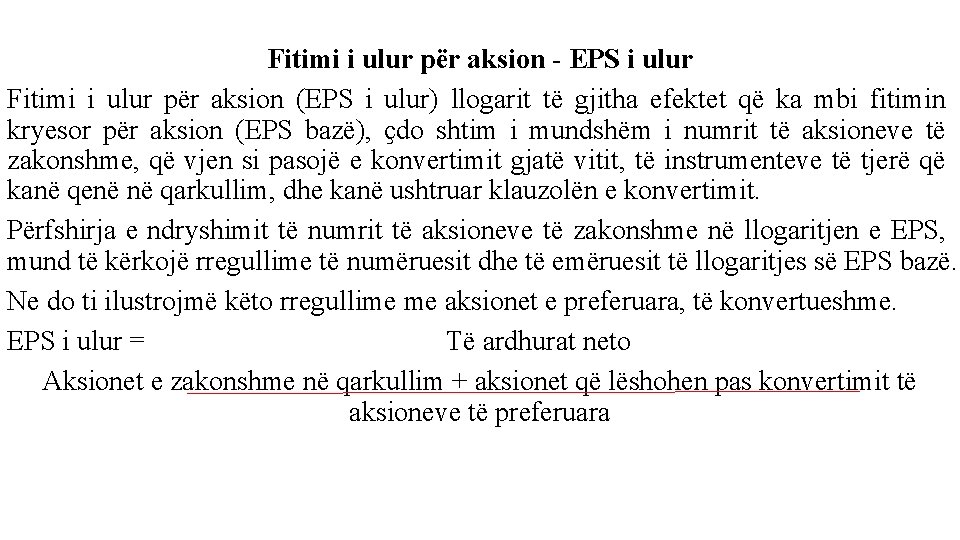
Fitimi i ulur për aksion - EPS i ulur Fitimi i ulur për aksion (EPS i ulur) llogarit të gjitha efektet që ka mbi fitimin kryesor për aksion (EPS bazë), ҫdo shtim i mundshëm i numrit të aksioneve të zakonshme, që vjen si pasojë e konvertimit gjatë vitit, të instrumenteve të tjerë që kanë qenë në qarkullim, dhe kanë ushtruar klauzolën e konvertimit. Përfshirja e ndryshimit të numrit të aksioneve të zakonshme në llogaritjen e EPS, mund të kërkojë rregullime të numëruesit dhe të emëruesit të llogaritjes së EPS bazë. Ne do ti ilustrojmë këto rregullime me aksionet e preferuara, të konvertueshme. EPS i ulur = Të ardhurat neto Aksionet e zakonshme në qarkullim + aksionet që lëshohen pas konvertimit të aksioneve të preferuara
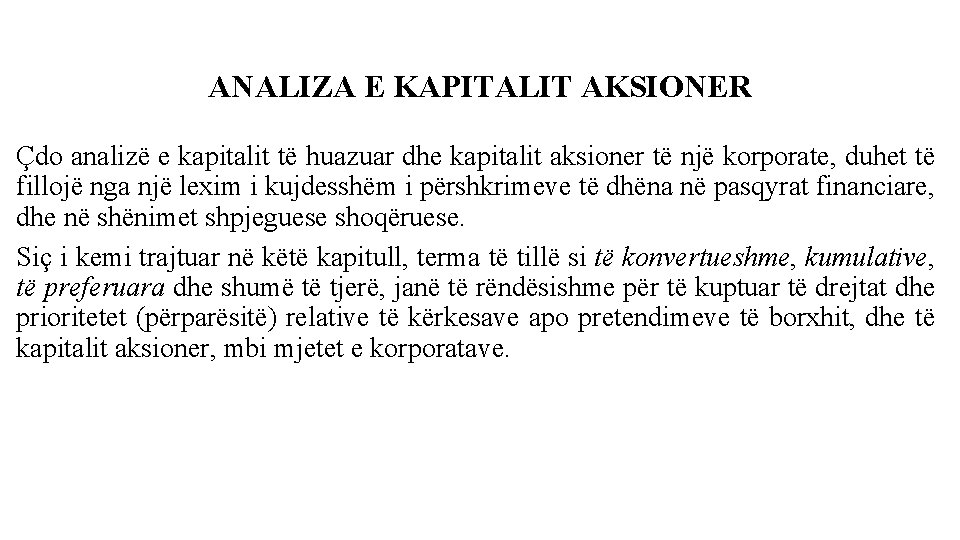
ANALIZA E KAPITALIT AKSIONER Çdo analizë e kapitalit të huazuar dhe kapitalit aksioner të një korporate, duhet të fillojë nga një lexim i kujdesshëm i përshkrimeve të dhëna në pasqyrat financiare, dhe në shënimet shpjeguese shoqëruese. Siç i kemi trajtuar në këtë kapitull, terma të tillë si të konvertueshme, kumulative, të preferuara dhe shumë të tjerë, janë të rëndësishme për të kuptuar të drejtat dhe prioritetet (përparësitë) relative të kërkesave apo pretendimeve të borxhit, dhe të kapitalit aksioner, mbi mjetet e korporatave.
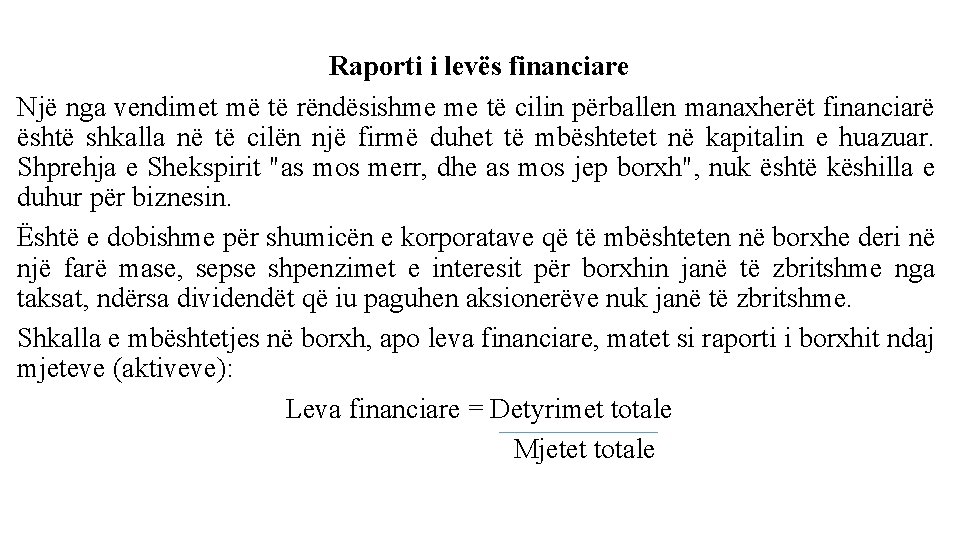
Raporti i levës financiare Një nga vendimet më të rëndësishme me të cilin përballen manaxherët financiarë është shkalla në të cilën një firmë duhet të mbështetet në kapitalin e huazuar. Shprehja e Shekspirit "as mos merr, dhe as mos jep borxh", nuk është këshilla e duhur për biznesin. Është e dobishme për shumicën e korporatave që të mbështeten në borxhe deri në një farë mase, sepse shpenzimet e interesit për borxhin janë të zbritshme nga taksat, ndërsa dividendët që iu paguhen aksionerëve nuk janë të zbritshme. Shkalla e mbështetjes në borxh, apo leva financiare, matet si raporti i borxhit ndaj mjeteve (aktiveve): Leva financiare = Detyrimet totale Mjetet totale
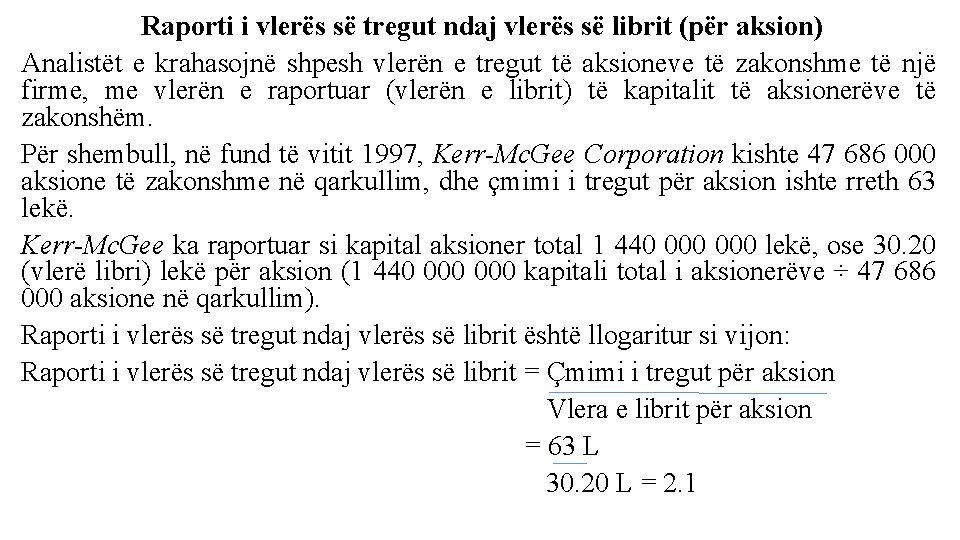
Raporti i vlerës së tregut ndaj vlerës së librit (për aksion) Analistët e krahasojnë shpesh vlerën e tregut të aksioneve të zakonshme të një firme, me vlerën e raportuar (vlerën e librit) të kapitalit të aksionerëve të zakonshëm. Për shembull, në fund të vitit 1997, Kerr-Mc. Gee Corporation kishte 47 686 000 aksione të zakonshme në qarkullim, dhe çmimi i tregut për aksion ishte rreth 63 lekë. Kerr-Mc. Gee ka raportuar si kapital aksioner total 1 440 000 lekë, ose 30. 20 (vlerë libri) lekë për aksion (1 440 000 kapitali total i aksionerëve ÷ 47 686 000 aksione në qarkullim). Raporti i vlerës së tregut ndaj vlerës së librit është llogaritur si vijon: Raporti i vlerës së tregut ndaj vlerës së librit = Çmimi i tregut për aksion Vlera e librit për aksion = 63 L 30. 20 L = 2. 1
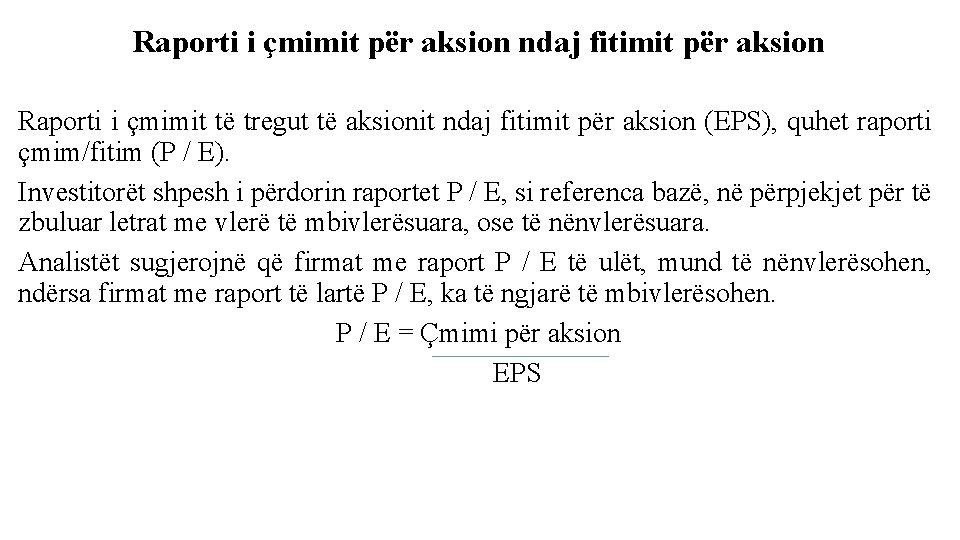
Raporti i çmimit për aksion ndaj fitimit për aksion Raporti i çmimit të tregut të aksionit ndaj fitimit për aksion (EPS), quhet raporti çmim/fitim (P / E). Investitorët shpesh i përdorin raportet P / E, si referenca bazë, në përpjekjet për të zbuluar letrat me vlerë të mbivlerësuara, ose të nënvlerësuara. Analistët sugjerojnë që firmat me raport P / E të ulët, mund të nënvlerësohen, ndërsa firmat me raport të lartë P / E, ka të ngjarë të mbivlerësohen. P / E = Çmimi për aksion EPS
FALEMINDERIT