
Kantonale Steuerverwaltung Zug Steuerfragen rund um Trusts Hugo
- Slides: 11
Kantonale Steuerverwaltung Zug Steuerfragen rund um Trusts Hugo Wyssen, Abteilungsleiter Juristische Personen Kantonale Steuerverwaltung Zug Tel. 041 728 26 55 e. Mail: hugo. wyssen@fd. zg. ch www. zug. ch/tax KANTONALE STEUERVERWALTUNG ZUG 1
TRUST ? ? ? KANTONALE STEUERVERWALTUNG ZUG 2
Themenübersicht p Was ist ein Trust? p Parteien p Besteuerung p Entwurf Kreisschreiben Trustbesteuerung KANTONALE STEUERVERWALTUNG ZUG 3
Was ist ein Trust? p p p Rechtsverhältnis Settlor (Errichter) überträgt Vermögenswerte auf den Trustee Verwaltung / Verwendung zum Vorteil der Beneficiaries (Begünstigten) Was ist ein Trust nicht? p Stiftung p Treuhand KANTONALE STEUERVERWALTUNG ZUG 4
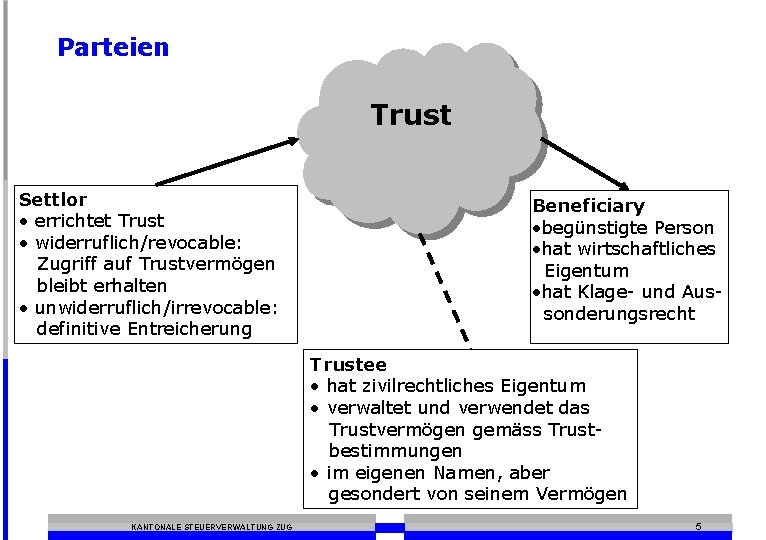
Parteien Trust Settlor • errichtet Trust • widerruflich/revocable: Zugriff auf Trustvermögen bleibt erhalten • unwiderruflich/irrevocable: definitive Entreicherung Beneficiary • begünstigte Person • hat wirtschaftliches Eigentum • hat Klage- und Aussonderungsrecht Trustee • hat zivilrechtliches Eigentum • verwaltet und verwendet das Trustvermögen gemäss Trustbestimmungen • im eigenen Namen, aber gesondert von seinem Vermögen KANTONALE STEUERVERWALTUNG ZUG 5
Besteuerung p Besteuerung Trust n p Trust ist nicht Steuersubjekt Besteuerung Trustee n n Keine Zurechnung von Trustvermögen und Trusterträgen Voraussetzung: Mitwirkungs- und Bescheinigungspflichten nach Art. 126 f. DBG (d. h. Beibringen Trust Deed, Buchhaltungsunterlagen, etc. ) KANTONALE STEUERVERWALTUNG ZUG 6
Besteuerung p Besteuerung Settlor und Beneficiary n p allgemeine Grundsätze des Steuerrechts gelten Besteuerung Settlor und Beneficiary Revocable Trust n n Gründung, Liquidation: steuerlicher Durchgriff Ausschüttungen an Beneficiary: Schenkungssteuer KANTONALE STEUERVERWALTUNG ZUG 7
Besteuerung p Besteuerung Settlor und Beneficiary Irrevocable Trust n n Gründung: Schenkungssteuer Ausschüttung, Liquidation: p p Einkommenssteuer Ausnahmen: § § Trustkapital private Kapitalgewinne (Nachweis!) KANTONALE STEUERVERWALTUNG ZUG 8
Besteuerung p Besteuerung Settlor und Beneficiary Irrevocable Trust n Vermögen: p Fixed interest Trust § § p Irrevocable discretionary Trust § § p Beneficiary ist bestimmt und hat Rechtsanspruch Vermögensanteil besteuert Trustee entscheidet, Beneficiary hat nur Anwardschaft keine Vermögenssteuer Spezialfall Binnentrust § § Settlor und Beneficiaries bei Errichtung in der Schweiz Durchgriff, egal ob revocable oder irrevocable Trust KANTONALE STEUERVERWALTUNG ZUG 9
Entwurf Kreisschreiben Trustbesteuerung p Ziel n n n p Gliederung n n p Rechtssicherheit bei der Trustbesteuerung Leitlinien Akzeptanz bei Steuerbehörden, Beratern, Trustees Begriffe Grundsätze der steuerlichen Behandlung Beispiele Hinweise zu Verrechnungssteuer und Doppelbesteuerungsabkommen Form und In-Kraft-Treten? KANTONALE STEUERVERWALTUNG ZUG 10
Besten Dank für Ihre Aufmerksamkeit Fragen und Anregungen bitte an: Hugo Wyssen Direktwahl 041 728 26 55 hugo. wyssen@fd. zg. ch www. zug. ch/tax KANTONALE STEUERVERWALTUNG ZUG 11