
Joko Tri Saputro Bab 7 Jenis Pajak Cara
Joko Tri Saputro
Bab 7 Jenis Pajak, Cara dan Tarif Bab 6 Hukum Pajak dan Sanksi Bab 5 Asas, Dasar dan Teori Pemungutan Pajak Bab 4 Perlawanan Terhadap Pajak Bab 3 Interpretasi Hukum Bab 2 Definisi, Fungsi dan Kedudukan Pajak Bab 1 Pengertian dan Tugas Hukum Pajak Silabus Modul Pengantar Hukum Pajak Contents
tugas negara untuk menyelenggarakan pemerintahan membiayai pengeluaran umum berhubungan dengan prestasi kembali yg langsung dpt ditunjuk dan gunanya adalah untuk wajib membayarnya menurut peraturan dengan tidak mendapat Iuran kepada negara (dapat dipaksakan) yang terutang oleh yang Prof. Dr. P. J. A. Adriani umum. dapat ditunjukkan digunakan untuk membayar pengeluaran dipaksakan) dengan tidak mendapat kontraprestasi yang langsung Iuran rakyat kepada kas negara berdasarkan UU (yang dapat Prof. Dr. Rochmat Soemitro, SH Pengertian Pajak
kemakmuran rakyat. digunakan untuk keperluan negara bagi sebesar-besarnya -undang dengan tidak mendapatkan imbalan secara langsung dan orang pribadi atau badan yang bersifat memaksa berdasarkan undang Pajak adalah kontribusi wajib kepada negara yang terutang oleh Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan Pengertian Pajak
5. 4. 3. 2. 1. dan investasi publik Dipergunakan untuk pengeluaran-pengeluaran pemerintah daerah (bukan oleh swasta) Dipungut oleh negara, baik pemerintah pusat atau Tidak adanya kontraprestasi secara langsung Dapat Dipaksakan Dipungut berdasarkan Undang-Undang Unsur Dalam Pengertian Pajak
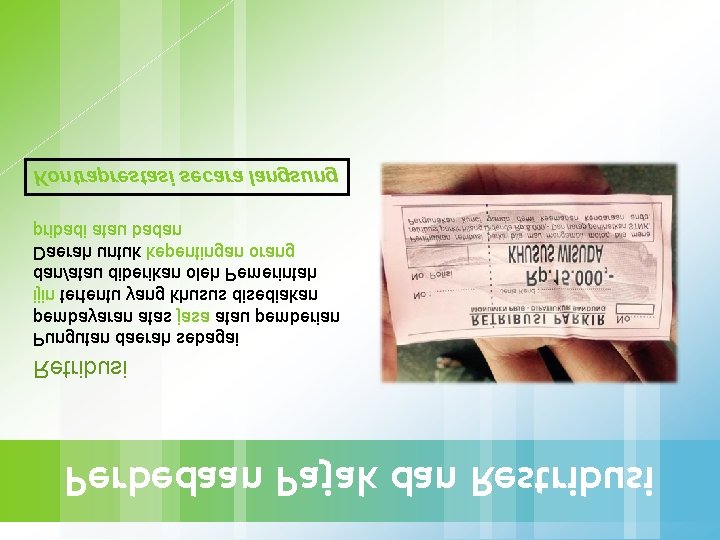
Kontraprestasi secara langsung pribadi atau badan Daerah untuk kepentingan orang dan/atau diberikan oleh Pemerintah ijin tertentu yang khusus disediakan pembayaran atas jasa atau pemberian Pungutan daerah sebagai Retribusi Perbedaan Pajak dan Restribusi
Pihak yang mendapat manfaat pihak tertentu Pemberian yang diberikan kepada Sumbangan Perbedaan Pajak dan Sumbangan
Sebagai wujud gotong royong rakyat untuk negara Demokrasi (Gotong Royong) lebih tinggi dikenakan pajak lebih besar Misal : Tarif PPh yang progresif, golongan mampu dengan penghasilan Pemerataan andil dalam sumbangsih kepada negara Redistribusi (Pemerataan keadilan) barang mewah Misal : Pajak atas kendaraan mewah (PPn. BM) agar tidak konsumtif thd Mengatur atau melaksanakan kebijakan di bidang sosial ekonomi Reguleren (Mengatur) Misal : APBN 70 -80% bersumber dari Penerimaan Pajak Sumber penerimaan negara Budgetair (Penerimaan) Fungsi Pajak
- Adam Smith - Pengenaan pajak seminimal mungkin Economy pay as you earn Pembayaran pajak sesuai saat yang tidak menyulitkan wajib pajak, Convenience kapan terutang dan batas waktu pembayaran Penetapan pajak tidak sewenang-wenang, adanya kepastian jumlah, Certainty Pemungutan pajak harus adil dan merata, sesuai ability to pay Equality Asas Pemungutan Pajak
terpenuhinya kebutuhan primer, dikenal lah PTKP. Berawal dari asas keadilan, sesuai kemampuan seseorang dan setelah 3. Teori Gaya Pikul pajak atas dirinya Semakin besar kebutuhan perlindungan, semakin besar pungutan Negara harus melindungi kepentingan jiwa dan harta warga negaranya 2. Teori Kepentingan melindungi kepentingan, keselamatan dan harta bendanya. Memposisikan pembayaran pajak sebagai premi asuransi, agar negara 1. Teori Asuransi Teori Pemungutan Pajak
mengatur perilaku warga negaranya Pajak dimaksudkan untuk kebutuhan fungsi reguleren, untuk kebutuhan 5. Teori Gaya Beli Pembayaran pajak merupakan bakti rakyat terhadap negaranya. 4. Teori Bakti Teori Pemungutan Pajak
melalui kas negara seseorang dan menyerahkan kembali ke masyarakat kewenangan pemerintah untuk mengambil kekayaan Keseluruhan dari peraturan-peraturan yang meliputi Hukum Pajak
12. Surat Menteri Keuangan 11. Surat Edaran Menteri Keuangan 10. Instruksi Menteri Keuangan 9. Keputusan Menteri Keuangan 8. Peraturan Menteri Keuangan 7. Keputusan Bersama Menteri 6. Instruksi Presiden 5. Keputusan Presiden 4. Peraturan Presiden 3. Peraturan Pemerintah 2. Perpu 1. Undang-undang 24. Pengumuman 23. Surat Kawat 22. Surat Sekretaris Dirjen Pajak 21. Surat Dirjen Pajak 20. Surat Edaran Sekretaris Dirjen Pajak 19. Surat Edaran Dirjen Pajak 18. Surat Edaran Bersama Dirjen 17. Instruksi Dirjen Pajak 16. Keputusan Dirjen Pajak 15. Peraturan Dirjen Pajak 14. Keputusan Bersama Dirjen 13. Peraturan Bersama Dirjen Tata Urutan Peraturan perpajakan
Contoh : UU KUP, PPSP, Pengadilan Pajak kenyataan, meliputi hak dan kewajiban Bentuk dan tata cara mewujudkan hukum materiil menjadi Hukum Pajak Formal (umum) Contoh : UU PPh, PPN, PBB, BPHTB, Bea Meterai sesuatu yang menyebabkan timbul dan hapusnya utang pajak Norma yang menerangkan objek, subjek, tarif dan segala Hukum Pajak Materiil (khusus) Pembagian Hukum Pajak
ketentuan lain Penafsiran aturan dengan mengaitkan dengan pasal lain atau 3. Penafsiran Sistematik masyarakat yang berkembang Penafsiran atas aturan yang disesuaikan dengan kehidupan 2. Penafsiran Sosiologis Contoh : melihat notula rapat pembahasan undang-undang mengetahui maksud dari aturan tersebut Dengan melihat sejarah/latar belakang dibuatnya aturan, untuk 1. Penafsiran Historis Penafsiran Hukum Pajak
tersebut tercantum jelas pada aturan, maka dianggap tidak diatur pada aturan Penafsiran yang sebaiknya tidak boleh digunakan. Yaitu apabila tidak 7. Penafsiran A Contrario hibah/waris dapat diasumsikan menjadi penjualan Contoh : “penjualan” menjadi “penyerahan barang”, sehingga memberi kiasan pada suatu kata Penafsiran yang sebaiknya tidak boleh digunakan. Yaitu dengan 6. Penafsiran Analogis secara utuh yang telah disusun pada aturan tersebut Penafsiran yang paling penting, didasarkan atas makna dari kalimat 5. Penafsiran Tata Bahasa (Bagian Penjelasan) Dengan melihat hal-hal yang telah dijelaskan dalam aturan tersebut 4. Penafsiran Otentik Penafsiran Hukum Pajak
Contoh : Pasang Badan yang harus dipenuhi Dengan menolak membayar pajak atau menolak memenuhi formalitas Melalaikan Pajak (Bodoamat) Contoh : Pembukuan ganda diri dari pajak atau mengurangi dasar pengenaan pajak Dengan cara melanggar Undang-Undang dengan maksud melepaskan Pengelakan Diri (Tax Evasion) Contoh : Mengecilkan penghasilan agar dibawah PTKP Dengan tidak melakukan perbuatan yang memberi alasan dikenai pajak Penghindaran Diri (Tax Avoidance) Perlawanan Pajak
Berdasarkan Sifat Contoh : PPN Yang pembebanannya dapat dilimpahkan ke pihak lain Pajak Tidak Langsung Contoh : PPh Yang pembebanannya tidak dapat dilimpahkan kepada pihak lain Pajak Langsung Pembagian Jenis Pajak
Berdasarkan Sasaran Contoh : PPN, PBB Didasarkan pada objeknya, baru dicari subjeknya Pajak Objektif Contoh : PPh Didasarkan pada subjeknya, baru dicari objeknya Pajak Subjektif Pembagian Jenis Pajak
Berdasarkan Pemungutannya Contoh : BPHTB, Pajak hiburan, Pajak reklame, Pajak restoran Didasarkan pada objeknya, baru dicari subjeknya Pajak Daerah Contoh : PPh, PPN, PBB P 3, Bea Meterai Dikelola oleh pemerintah pusat (DJP) Pajak Pusat Pembagian Jenis Pajak
peristiwa telah terjadi baru disesuaikan keadaan sebenarnya Didasarkan atas proyeksi atau perkiraan diawal, lalu pada saat Stelsel Campuran + Lebih cepat direalisasikan - Tidak realistis Didasarkan atas proyeksi atau perkiraan Stelsel Fiktif + Realistis -Menunggu peristiwa telah terjadi Didasarkan atas peristiwa yang telah terjadi, baru ditetapkan pajaknya Stelsel Nyata Cara Pemungutan Pajak
Contoh : PPh pihak ketiga untuk memotong/memungut pajak terutang Sistem pemungutan yang memberi kewenangan kepada Withholding System Contoh : PPN melapor Wajib Pajak melalukan menghitung, memperhitungkan, menyetor, Self Assessment Contoh : PBB pemerintah untuk menetapkan besaran pajak terutang Sistem pemungutan yang memberikan kewenangan kepada Official Assessment Sistem Pemungutan Pajak
tinggal dan kewarganegaraan yang diperoleh di Indonesia, tidak memperdulikan tempat Negara memiliki hak untuk memungut pajak atas penghasilan Sumber Penghasilan tidak memeperdulikan dimana dia tinggal Negara memiliki hak untuk memungut pajak atas warga negaranya, Kebangsaan tinggal di Indonesia, tidak memeperdulikan kewarganegaraannya Negara memiliki hak untuk memungut pajak atas Wajib Pajak yang Tempat Tinggal Asas Pemungutan Pajak
Penghapusan Pembebasan Daluwarsa Kompensasi Pembayaran Dapat diselesaikan dengan STP, SKPKBT, Keputusan Keberatan, Putusan Banding Ditagih dengan produk Berupa bunga, denda dan kenaikan Sanksi dan Utang Pajak
Joko Tri Saputro
- Slides: 25