
Jeannette Jara Roman Ex Subsecretaria Previsin Social PROYECTO
Jeannette Jara Roman Ex Subsecretaria Previsión Social PROYECTO DE PENSIONES BOLETIN 12212 -13
Seguridad social Los PRINCIPIOS son los cimientos que sostienen y conforman una organizacio n, una institucio n, un ideal, sin los cuales perderi a identidad y razo n de ser; son la base de un sistema de seguridad social. El debate de pensiones debe darse en el marco de la seguridad social
Solidaridad • Este principio es esencial al momento de determinar si estamos ante un sistema de seguridad social o frente a cualquier otro sistema que cubra o atienda las contingencias de seguridad social, pero que no es un sistema de seguridad social, sino de seguro privado. • El principio de solidaridad se define en cuanto cada cual aporta al sistema de seguridad social segu n su capacidad contributiva y recibe prestaciones de acuerdo a sus necesidades, lo cual constituye una herramienta indispensable a efectos de cumplir con el objetivo esencial de la seguridad social: la redistribucio n de la riqueza con justicia social.
PRINCIPIOS DE LA SEGURIDAD SOCIAL Cobertura universal Igualdad Las prestaciones de seguridad social deben llegar a todas las personas Es cuestionable la existencia de regímenes diferenciados (por ejemplo para fuerzas armadas o funcionarios públicos) Suficiencia Las prestaciones deben asegurar y garantizar el bienestar adecuado para tdas las personas Solidaridad El sistema debe permitir la redistribución de la riqueza, desde quienes mas tienen aportando a quienes menos tienen. Equidad de género Participación en la gestión La OIT ha declarado que se debe prohibir cualquier tipo de discriminación, pero en especial el sistema debe basarse en la equidad de género Los beneficiarios deben ser partícipes de la toma de decisiones en la administración del sistema, al menos de manera consultiva. 4
Reviste una vital importancia: Los sistemas de pensiones son fundamentales para el pleno ejercicio de los derechos de ciudadani a y, en especial, para la garanti a del derecho a la seguridad y la proteccio n social
Diagnóstico actual 1. El sistema privado de pensiones que administran las AFP, no cumple con la finalidad de la seguridad social, ya que no existen mecanismo que permitan compartir los riesgos colectivamente, lo cual es esencial en la seguridad social. (Capitalización individual en base a ahorro forzoso, con entrega de beneficios en base aahorrado individualmente) 2. No se basa en el principio de Igualdad de Trato, ya que somete a la lógica capitalización individual en AFP sólo a los civiles, excluyendo a los militares que gozan del régimen de reparto en sistema público.
Diagnóstico actual 3. Carece de legitimidad social no solo por su origen dictatorial, sino que por tratarse de una industria que lucra con excesivas ganacias e indiferencia hacia lo que debiera ser su principal objeto de preocupación que es pagar pensiones suficientes 4. Que reproduce desigualdades 1. Tanto de género provenientes de la división sexual del trabajo 2. Como desigualdades de la dinámica laboral. Bajos salarios, informalidad y precarización del empleo.
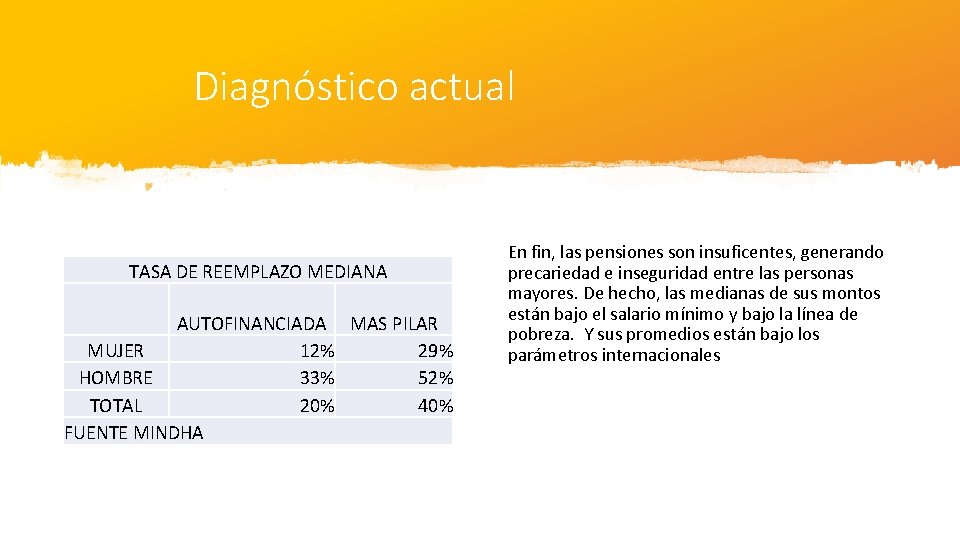
Diagnóstico actual TASA DE REEMPLAZO MEDIANA AUTOFINANCIADA MAS PILAR MUJER 12% 29% HOMBRE 33% 52% TOTAL 20% 40% FUENTE MINDHA En fin, las pensiones son insuficentes, generando precariedad e inseguridad entre las personas mayores. De hecho, las medianas de sus montos están bajo el salario mínimo y bajo la línea de pobreza. Y sus promedios están bajo los parámetros internacionales
Manifestar opinión política y técnica positiva en torno, la derogación del D. L. 3. 500.
La pregunta entonces, es ¿esta propuesta contribuye a superar estas deficiencias ? Veamos las propuestas centrales:
PROYECTO DE LEY PROPONE CAMBIOS A: • LEY 20. 255 QUE CREA EL PILAR SOLIDARIO • DFL 3. 500 • LEY DE SEGURO DE CESANTIA • LEY DE COBRANZA PREVISIONAL • LEY DE COOPERATIVAS • LEY DE LA RENTA • ENTRE OTRAS
Cambios en el pilar • Pilar solidario Pensión base es aquella que resulte de sumar la pensión autofinanciada de referencia mas las pensiones de sobrevivencia: “Los beneficios del Programa de Ahorro Colectivo Solidario formarán parte de la pensión base. ” La pensión base forma parte de la pensión de referencia • Comisión de usuarios: Se le otorga facultad para nombar terna de directores. No obstante, lo que las y los afiliados, asi como los sistemas de seguridad social reclaman es la participación de los afiliados en las instituciones previsionales.
Cambios en el pilar • Consejo Consultivo Previsional Se sugiere que el proyecto de ley incorpore que el informe que da cuenta de su la opinión del CCP sobre modificaciones legales, quede expresamente, que su informe debe ser previo a la presentación al Congreso. Hoy dice oportunamente. • Funciones Superintendencia de Pensiones: Necesaria la extensión de ámbito de fiscalización a los terceros que proveen subcontratación de servicios • Compensación económica Destacar la Incorporacón del AUC y de la cotización del 3% Adicional
Modificaciones DL 3. 500 • Las nuevas AFP: del 10% Cajas de compensación, cooperativas de ahorro y crédito, bajo la modalidad de filiales constituidas como AFP y regidas por el DL 3. 500 • Normas de que restrigen pensión de sobrevivencia a femicidas, extienden a AUC y proponen nueva formula de recalculo en base a ultimos 24 meses. • Cotización del 6%: En el caso de los independientes: forme parte de los gastos deducibles del impuesto global complementario. El pdl ya plantea que para el empleador es gasto necesario para producir la renta.
Modificaciones DL 3. 500 • Distribución de la nueva cotización Gradualidad de 12 años de implementación de la cotización del empleador, implica un largo plazo para el aumento de las pensiones, que no dice relación el nivel de insufiencia y urgencia del tema hoy. 3% a capitalización individual 3% al ahorro colectivo solidario (2, 8 al Programa de ACS / 0, 2% al seguro de dependencia) • Beneficios del ahorro colectivo solidario de 2 y 2, 5 uf mas el 0, 04 uf, previo cumplimiento de requisitos, son aportes insuficientes dado el nivel actual de pensiones. • Ojo 0. 5 uf no soluciona brecha de género previsional que es del 80%
Modificaciones DL 3. 500 • En cuanto al proceso de calificación de invalidez En numeral 7 letra b), que modifica el artículo 11 del DL 3. 500 se elimina el plazo de 10 dias hábiles que tiene la comisión médica central para resolver una apelación de calificación lo cual es contrario precisamente a la demanda por tener mejor servicio y mas oportuno.
Modificaciones DL 3. 500 • En el numeral 56 del PDL se Crea un a figura de reparto de utilidades por parte de las AFP, que lo consignen en sus estatutos, que lo acuerden en junta extraordinaria, que no deja de ser una ilusión para los cotizantes y que dada su extrema voluntariedad. No es una medida efectiva, ni está en sintonia con el alineamiento de incentivo entre cotizante y administradora. • En numeral 29 materia de devolución de comisiones: señala que AFP deberan devolver 20% cuando fondo rentabilidad sea negativa, en tipos de fondos B al E. Deja fuera el fondo A y establece que para comparar los resultados de los fondos, no se estará a lo que diga la SP sino esto se regulara mediante un decreto del Mindha y Mintrab.
Modificaciones al DL 3. 500 Estas dos regulaciones a las comisiones a los afiliados se están agregando en la ley: • ii. Intercálase la siguiente tercera oración, nueva: “No podrán pagarse comisiones con cargo a los Fondos de Pensiones, a Fondos Mutuos nacionales, a menos que la cuota de fondo mutuo refiera a instrumentos mayoritariamente invertidos en el mercado extranjero, según lo defina el Régimen de Inversión. ”. • iii. Agrégase la siguiente oración final, nueva: “Con todo, para la determinación de las comisiones máximas se tomarán como referencia las comisiones cobradas por los vehículos de inversión internacionales, exceptuados aquéllos cuyas comisiones se encuentren en el veinticinco por ciento superior de la distribución de comisiones cobradas por dichos vehículos. ”.
Modificaciones al DL 3. 500 • En relación a la disminución de la tasa de encaje: disminuye garantias a los cotizantes, en sus sistema que ya tiene serios problemas de legitimidad. • Numeral 65 se señala que ahora las oficinas podran ser compartidas con otras entidades del ambito previsional. Una medida como esta mira a la economia de las AFP y no al servicio a los ciudadanos. Pero abre posibles riesgos asociados al endeudamiento de pensionados
Seguro y subsidio de dependencia • Abogar por apertura a la calificación de cobertura más amplia que la dependencia funcional severa • Eliminar la incompatilibidad que establece el proyecto de ley en torno a quienes perciben el estipendio ya que está destinado a los cuidadores (no a las personas en situación de dependencia) • Asumir de cargo fiscal el funcionamiento del proceso de calificacion de la dependencia severa, no dejando parte del finaciamiento a cargo de la compañía de seguros.
Cobranza previsional • Unificación positiva del sistema de gestión de la cobranza previsional • No obstante, se genera la posibilidad de que las AFP o AFC no persigan el cobro mediante el desestimiento fundado la presentación de demanda, lo cual no es un retroceso en el derecho del trabajador tener enteradas debidamente sus cotizaciones previsionales.
Conclusiones • El problema principal de esta reforma radica en que sigue la lógica de la capitalización individual. • El aumento del ahorro previsional se hará por el empleador en trabajadores dependientes y del propio trabajador en caso de Independientes y operará en régimen después de 12 años de aprobada la ley, teniendo efecto en largo plazo. • Es muy importante dejar en claro que el proyecto considera que esta nueva cotización incrementará el cálculo de pensión base, lo que implicará a su vez una disminución del APS que hace el Estado.
Conclusiones • No hay espacio para seguir insistiendo en la lógica privada de administración de pensiones. La legitimidad no se consigue con mas de lo mismo. • La propuesta del ejecutivo sigue privatizando un tema de naturaleza pública como es la Seguridad Social. • El término del sistema de capitalización indiviudal es indispensable para el tránsito al sistema de seguridad social, estableciendo beneficios definidos en relacion a los periodos contribuidos, que partan de una base universal de pensión no contributiva.
Conclusiones • De 1981 a 2014, treinta países privatizaron total o parcialmente sus Sistemas Públicos de Pensiones. • A partir de 2018, dieciocho países han reformado y revertido la privatización de sus Sistemas de Pensiones ya sea total o parcialmente. • Dado que el sesenta por ciento de los países que habían privatizado sus Sistemas Públicos de Pensiones han revertido la privatización, y con la evidencia acumulada de impactos negativos tanto en lo social como en lo económico, se puede afirmar que el experimento de privatización ha fracasado. La privatización de las pensiones no dio los resultados esperados
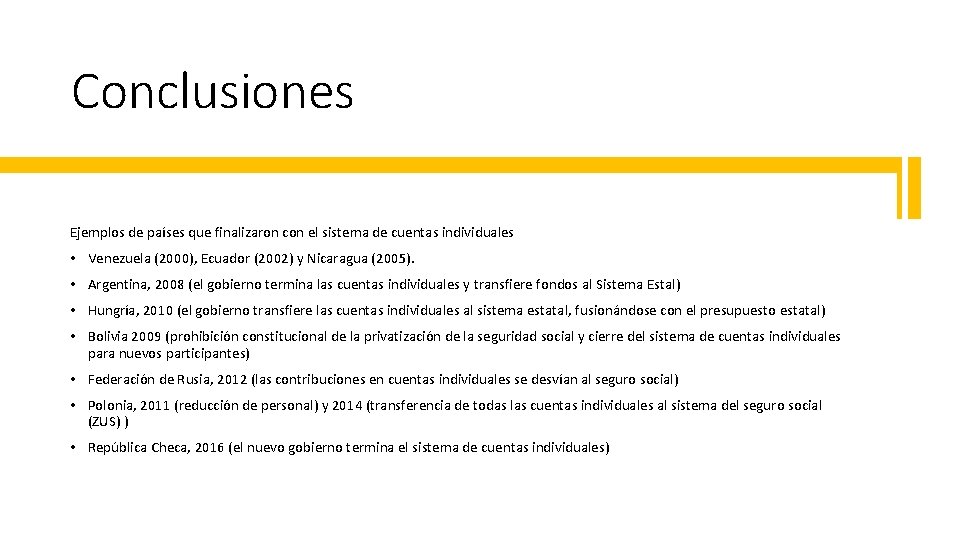
Conclusiones Ejemplos de países que finalizaron con el sistema de cuentas individuales • Venezuela (2000), Ecuador (2002) y Nicaragua (2005). • Argentina, 2008 (el gobierno termina las cuentas individuales y transfiere fondos al Sistema Estal) • Hungría, 2010 (el gobierno transfiere las cuentas individuales al sistema estatal, fusionándose con el presupuesto estatal) • Bolivia 2009 (prohibición constitucional de la privatización de la seguridad social y cierre del sistema de cuentas individuales para nuevos participantes) • Federación de Rusia, 2012 (las contribuciones en cuentas individuales se desvían al seguro social) • Polonia, 2011 (reducción de personal) y 2014 (transferencia de todas las cuentas individuales al sistema del seguro social (ZUS) ) • República Checa, 2016 (el nuevo gobierno termina el sistema de cuentas individuales)
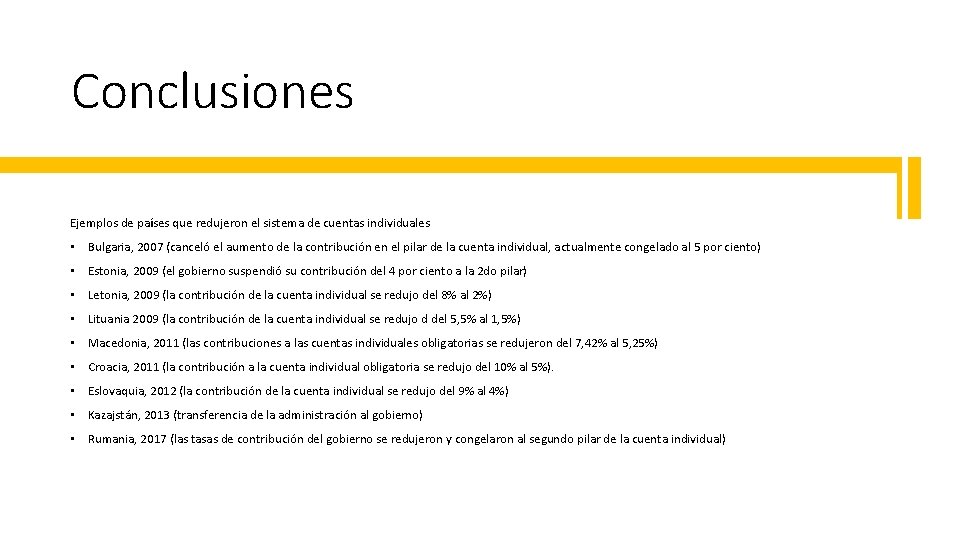
Conclusiones Ejemplos de países que redujeron el sistema de cuentas individuales • Bulgaria, 2007 (canceló el aumento de la contribución en el pilar de la cuenta individual, actualmente congelado al 5 por ciento) • Estonia, 2009 (el gobierno suspendió su contribución del 4 por ciento a la 2 do pilar) • Letonia, 2009 (la contribución de la cuenta individual se redujo del 8% al 2%) • Lituania 2009 (la contribución de la cuenta individual se redujo d del 5, 5% al 1, 5%) • Macedonia, 2011 (las contribuciones a las cuentas individuales obligatorias se redujeron del 7, 42% al 5, 25%) • Croacia, 2011 (la contribución a la cuenta individual obligatoria se redujo del 10% al 5%). • Eslovaquia, 2012 (la contribución de la cuenta individual se redujo del 9% al 4%) • Kazajstán, 2013 (transferencia de la administración al gobierno) • Rumania, 2017 (las tasas de contribución del gobierno se redujeron y congelaron al segundo pilar de la cuenta individual)
Los cambios requeridos Debemos avanzar en construir un piso de protección social que constituya una Pensión Base Universal que garantice a todos y todas un ingreso para tener seguridad en etapa de persona mayor. Además • El Tripartismo en la cotización, donde las partes contribuyan igualitariamente • Sustituir el sistema de Contribuciones Definidas por uno de Beneficios Definidos • Una institucionalidad pública de pensiones con una gobernanza tripartita • Incluir la solidaridad y el reparto para mejorar PENSIONES AHORA. • Avanzar a través de una Pensión Base Universal
- Slides: 27