
Javno penzijsko osiguranje 1 ka an lija cu
- Slides: 60
Javno penzijsko osiguranje 1
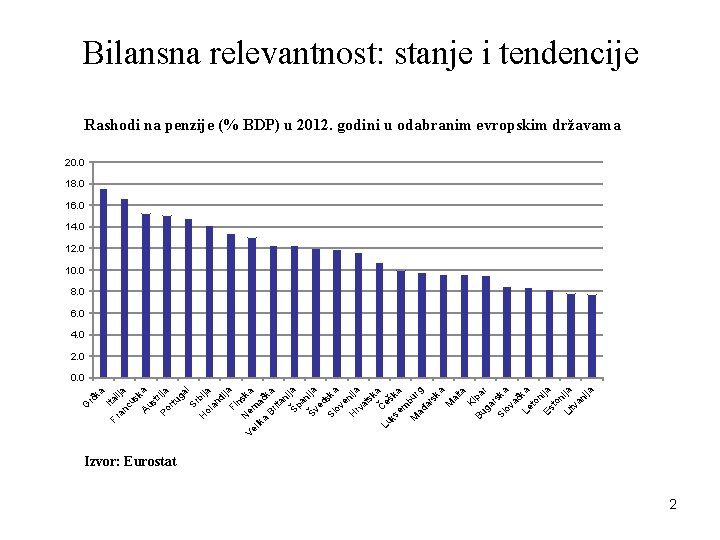
ka an lija cu sk Au a st Po rija rtu ga Sr l H bija ol an di j Fi a ns Ve Nem ka lik a ačk Br a ita n Šp ija an Šv ija ed Sl ska ov e H nija rv at sk a Č Lu eš ks em ka M bur ađ g ar sk a M al ta Ki Bu pa ga r r Sl ska ov ač Le ka to n Es ija to n Li ija tv an ija Fr Ita rč G Bilansna relevantnost: stanje i tendencije Rashodi na penzije (% BDP) u 2012. godini u odabranim evropskim državama 20. 0 18. 0 16. 0 14. 0 12. 0 10. 0 8. 0 6. 0 4. 0 2. 0 0. 0 Izvor: Eurostat 2
Zašto država obezbeđuje penzije? • Pojedinci sa averzijom prema riziku nastoje da ujednače potrošnju tokom životnog veka • Tržište nudi određene instrumente kojima se to obezbeđuje: – rentno osiguranje: pojedinac osiguravajućoj kompaniji uplaćuje premije tokom radnog veka, da bi imao pravo na rentu do kraja života – životno osiguranje: pojedinac uplaćuje osiguravajućoj kompaniji određeni iznos tokom života, a naslednici dobijaju jednokratnu sumu nakon smrti osiguranika • Rentno i životno osiguranje imaju dugu istoriju, ali nisu uspeli da reše problem ujednačavanja potrošnje za većinu stanovnika • Postojanje javnog penzionog sistema delimično istiskuje tržišne instrumente • Postoje fundamentalni ekonomski razlozi zbog kojih tržište verovatno ne bi obezbedilo sveobuhvatno penzijsko osiguranje 3
Zašto država obezbeđuje penzije? • Postoje dokazi da će tržišta rentnog osiguranja biti neuspešna usled negativne selekcije, i da je stoga neophodna državna intervencija • Negativna selekcija na rentnom tržištu: – osiguranici mogu bolje da procene period korišćenja rente od osiguravajućih kompanija (asimetrične informacije) – stoga će osiguravajuće kompanije uglavnom dobijati dugovečne klijente – ne postoji saglasnost o tome koliko je negativna selekcija važna za rentno tržište. 4
Zašto država obezbeđuje penzije? • Osim negativne selekcije državna intervencija u penzijskom osiguranju se obrazlaže: – usled nedostatka dalekovidosti i odgovornosti pojedinaca opravdan je paternalizam – moralnim hazardom - ljudi neće štedeti tokom radnog veka očekujući da će im država pomoći u starosti – javni penzijski sistem obezbeđuje manje administrativne troškove i troškove odlučivanja – javni penzijski sistem je pogodan za preraspodelu dohotka od bogatih ka siromašnim – javni penzijski sistem doprinosi poboljšanju ekonomskog položaja starih 5
Sistemi finansiranja penzija • Postoje dva osnovna sistema finansiranja penzija: – sistem tekućeg finansiranja (pay-as-you-go) u okviru kojeg se penzije isplaćuju iz sredstava koja uplaćuju trenutno zaposlena lica – sistem potpune kapitalizacije (fully funded) u okviru koga se pojedincu penzija isplaćuje iz sredstava deponovanih tokom njegovog radnog veka, uvećana za naraslu kamatu • Javni penzijski sistemi po pravilu se zasnivaju na tekućem finansiranju: – neki od javnih sistema (npr. u SAD) sadrže i elemente kapitalizacije • Privatni penzijski sistemi zasnivaju se ne modelu potpune kapitalizacije 6
Preraspodela dohodaka u okviru javnog penzijskog sistema • U okviru privatnih penzijskih sistema osiguranici ostvaruju u proseku isti prinos na uplaćena sredstva - svaki pojedinac dobija aktuarski pravičan prinos • U okviru javnih penzijskih sistema neke kategorije ljudi ostvaruju sistematski veći prinos od drugih • U javnim sistemima postoje razni oblici preraspodele dohotka: – međugeneracijska preraspodela – unutargeneracijska preraspodela • U okviru privatnih penzijskih sistema preraspodele dohotka su slučajne, dok su u javnim sistematske 7
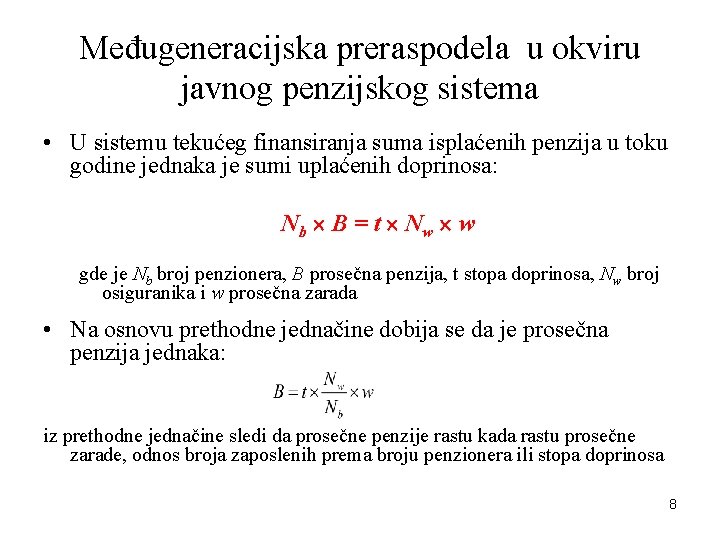
Međugeneracijska preraspodela u okviru javnog penzijskog sistema • U sistemu tekućeg finansiranja suma isplaćenih penzija u toku godine jednaka je sumi uplaćenih doprinosa: Nb B = t Nw w gde je Nb broj penzionera, B prosečna penzija, t stopa doprinosa, Nw broj osiguranika i w prosečna zarada • Na osnovu prethodne jednačine dobija se da je prosečna penzija jednaka: iz prethodne jednačine sledi da prosečne penzije rastu kada rastu prosečne zarade, odnos broja zaposlenih prema broju penzionera ili stopa doprinosa 8
Međugeneracijska preraspodela u okviru javnog penzijskog sistema • Prosečne penzije se mogu povećati i povećanjem stope doprinosa, što ima za posledicu: – implicitna stopa prinosa tekućih penzionera bi se povećala u odnosu na doprinose koje su uplatili – implicitna stopa prinosa tekućih zaposlenih se ne bi povećala, pod ostalim nepromenjenim uslovima • Održivo povećanje prinosa u sistemu tekućeg finansiranja može se ostvariti samo kroz kombinaciju rasta zarada i rast odnosa broja osiguranika i penzionera 9
Međugeneracijska preraspodela u okviru javnog penzijskog sistema • Najpovoljniji odnos između naplaćenih penzija i uplaćenih doprinosa ostvaruje se na početku uvođenja javnog penzijskog sistema (veliki broj osiguranika/ mali broj penzionera i dr. ) • Neto primanja po osnovu penzijskog osiguranja predstavljaju dobar indikator međugeneracijske i unutargeneracijske preraspodele – Računaju se kao razlika između sadašnje vrednosti penzija koje će lice primiti u budućnosti i sadašnje vrednosti očekivanih uplata doprinosa • Međugeneracijska preraspodela se meri razlikama u neto primanjima po osnovu penzijskog osiguranja lica koja su penzionisana u različitim periodima 10
Unutargeneracijska preraspodela u okviru javnog penzijskog sistema • Preraspodele unutar jedne generacije zavise od specifičnih karakteristika konkretnog penzijskog sistema • U gotovo svim javnim penzijskim sistemima postoji preraspodela od bogatijih ka siromašnijim • U nekim penzijskim sistemima postoje preraspodele od: – muškaraca ka ženama – neoženjenih/neudatih ka oženjenim/udatim – porodica u kojima su oba bračna partnera radila ka porodicama u kojim je radio jedan partner 11
Uticaj javnog penzijskog sistema na štednju • Prema teoriji životnog ciklusa štednje, pojedinci prilikom odlučivanja o potrošnji i štednji uzimaju u obzir okolnosti tokom čitavog života • Pojedinci sa odbojnošću prema riziku su skloni ujednačavanju potrošnje tokom života • Sistem penzijskog socijalnog osiguranja može značajno da promeni visinu životne ušteđevine preko: – efekta supstitucije bogatstva – efekta penzionisanja – efekta poklanjanja 12
Efekat supstitucije bogatstva • Prema ovoj teoriji pojedinci znaju da im uplata doprinosa garantuje penziju: – stoga smanjuju druge oblike privatne štednje – doprinosi se koriste za finansiranje tekućih penzija, što znači da ne raste ni javna štednja – rezultat: ukupna štednja, a time i akumulacija kapitala, se smanjuje 13
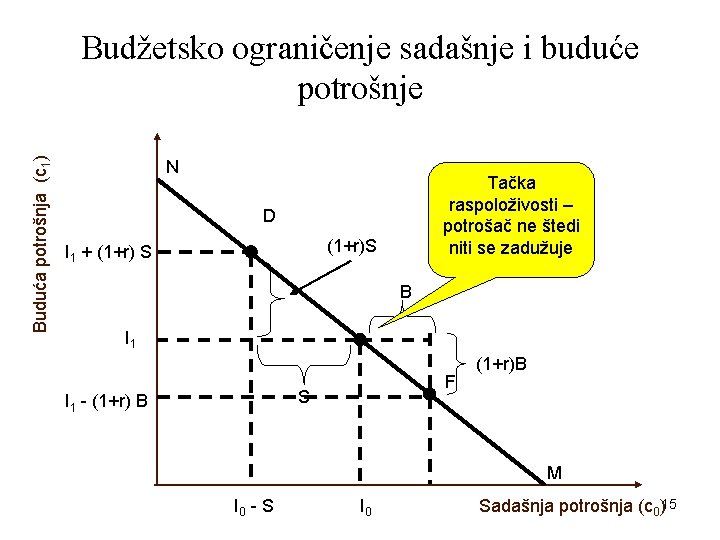
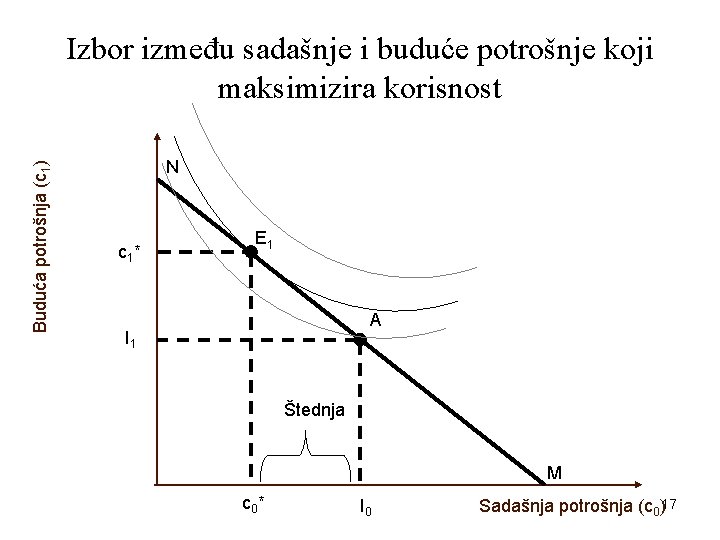
Budžetsko ograničenje sadašnje i buduće potrošnje • Pojedinac pri odlučivanju o dohotku i potrošnji bira između tri opcije – prva opcija: u tekućem periodu troši sve što zaradi (I 0=c 0) – druga opcija: deo dohotka troši (I 0 -S), a deo štedi (S) – treća opcija: troši ceo dohodak (I 0) i dodatno se zadužuje (B) • Budžetska liniju MN koja prolazi kroz tačku raspoloživosti A i ima nagib u apsolutnoj vrednosti 1 + r • Nagib 1 + r pokazuje da troškovi sadašnje potrošnje od 1$ predstavljaju 1+ r dolara neostvarene potrošnje u budućnosti • Prava MN pokazuje trade-off između potrošnje tokom vremena, ovo se naziva intertemporalnim budžetskim ograničenjem 14
Buduća potrošnja (c 1) Budžetsko ograničenje sadašnje i buduće potrošnje N Tačka raspoloživosti – potrošač ne štedi niti se zadužuje D (1+r)S I 1 + (1+r) S B I 1 F S I 1 - (1+r) B (1+r)B M I 0 - S I 0 Sadašnja potrošnja (c 0)15
Izbor između sadašnje i buduće potrošnje koji maksimizira korisnost • Da bi se uz dato budžetsko ograničenje MN, izabrala kombinacija sadašnje i buduće potrošnje, koja maksimizira korisnost pojedinca neophodno je da poznajemo njegove krive indiferentnosti • Krive indiferentnosti održavaju preferencije pojedinca u pogledu trade-off između sadašnje i buduće potrošnje • Maksimizacija korisnosti postiže se u tački u kojoj najviše moguća kriva indiferentnosti tangentira budžetsko ograničenje 16
Buduća potrošnja (c 1) Izbor između sadašnje i buduće potrošnje koji maksimizira korisnost N c 1* E 1 A I 1 Štednja M c 0* I 0 Sadašnja potrošnja (c 0)17
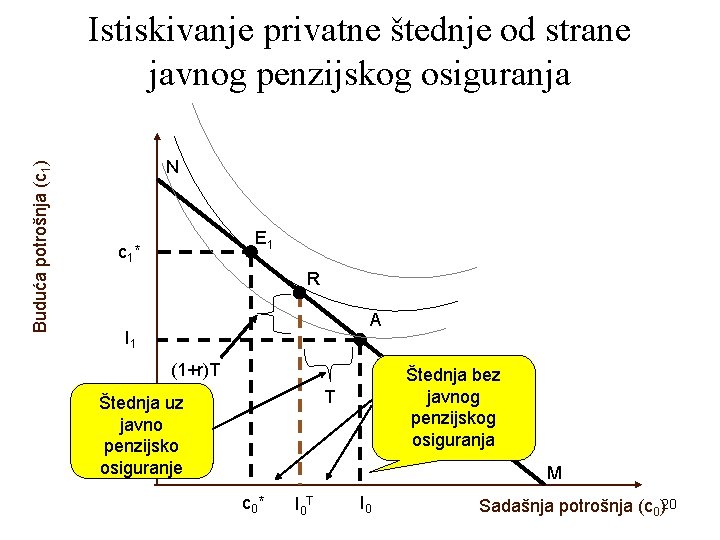
Istiskivanje privatne štednje od strane javnog penzijskog osiguranja • Relevantno pitanje je kako uvođenje javnog penzijskog osiguranja, uz dato budžetsko ograničenje i date krive indiferentnosti utiče na štednju pojedinca? • Pretpostavlja se da je implicitna stopa prinosa na doprinose jednaka tržišnoj kamatnoj stopi r • Plaćanje penzijskih doprinosa smanjuje tekuću potrošnju za iznos doprinosa T, ali povećava buduću potrošnju za iznos penzija (1+r)T • Tačka raspoloživosti pri postojanju javnog penzijskog sistema je u R 18
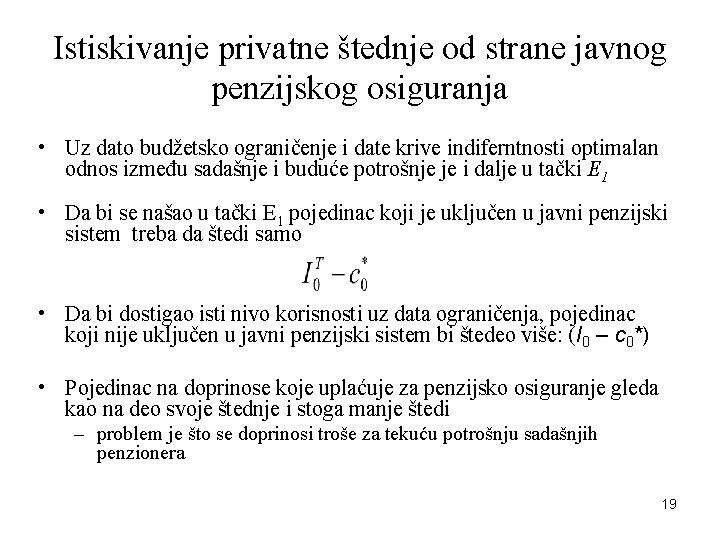
Istiskivanje privatne štednje od strane javnog penzijskog osiguranja • Uz dato budžetsko ograničenje i date krive indiferntnosti optimalan odnos između sadašnje i buduće potrošnje je i dalje u tački E 1 • Da bi se našao u tački E 1 pojedinac koji je uključen u javni penzijski sistem treba da štedi samo • Da bi dostigao isti nivo korisnosti uz data ograničenja, pojedinac koji nije uključen u javni penzijski sistem bi štedeo više: (I 0 – c 0*) • Pojedinac na doprinose koje uplaćuje za penzijsko osiguranje gleda kao na deo svoje štednje i stoga manje štedi – problem je što se doprinosi troše za tekuću potrošnju sadašnjih penzionera 19
Buduća potrošnja (c 1) Istiskivanje privatne štednje od strane javnog penzijskog osiguranja N E 1 c 1* R A I 1 (1+r)T Štednja bez javnog penzijskog osiguranja T Štednja uz javno penzijsko osiguranje M c 0* I 0 T I 0 Sadašnja potrošnja (c 0)20
Ostali mehanizmi uticaja javnog penzijskog sistema na štednju • Efekat penzionisanja – nakon uvođenja javnog penzijskog sistema ljudi su skratili radni vek – da bi održali ujednačen nivo potrošnje u relativno dugom periodu korišćenja penzija ljudi dodatno štede tokom radnog veka • Efekat poklanjanja – roditelji koji primaju penzije stoga mogu više da štede kako bi svojoj deci ostavili više u nasledstvo i time neutralisali distributivni efekat penzijskog osiguranja • Efekat supstitucije bogatstva predviđa da uvođenja javnog penzijskog sistema smanjuje štednju, dok efekat penzionisanja i efekat poklanjanja predviđaju da on povećava štednju • Ekonomska teorija ne može da odgovori na pitanje da li uvođenje javnog penzijskog sistema povećava ili smanjuje štednju 21
Empirijska istraživanja uticaja javnog penzijskog sistema na štednju • Primenom ekonometrijskih metoda zasnovanih na vremenskim serijama dobijeni su različiti rezultati: – Feldstein je zaključio da javni penzijski sistem negativno utiče na štednju • na svakih 100$ uplaćenih za penzijske doprinose ukupna štednja u SAD se smanjuje za 2, 8$ – neki drugi istraživači su dobili da javni penzijski sistem pozitivno utiče na štednju • Istraživanja na osnovu unakrsnih podataka, koji se odnose na pojedince, takođe uglavnom potvrđuju negativan uticaj javnog penzijskog sistema na štednju: – međutim veličina uticaja značajno varira u različitim istraživanjima – moguće je da su ocene pristrasne, jer isti faktori (pol, bračni status) utiču i na izdvajanje penzijskih doprinosa i na odluku o štednji 22
Empirijska istraživanja uticaja javnog penzijskog sistema na štednju • Kvazieksperimentalna istraživanja, sprovedna u Italiji, nakon značajne promene penzijskog sistema kojima su neke porodice pogođene više, a druge manje, takođe potvrđuju negativan uticaj izdvajanja za javni penzijski sistem na štednju – na svakih 100$ izdvojenih za penzijske doprinose, privatna štednja se smanjuje za 40$ • Sumarno posmatranje empirijskih istraživanja ukazuje na to da javni penzijski sistem verovatno negativno utiče na nacionalnu štednju, ali ne postoji saglasnost koliko iznosi taj uticaj 23
Odluke o penzionisanju i radu • Pre uvođenja javnog penzijskog sistema većina ljudi je aktivno radila i nakon navršenih 65 godina starosti – u SAD je 1930. godine 54% ljudi starijih od 65 godina radilo, dok je 2005. godine samo 19% ljudi starijih od 65 godina radilo • Relevantno pitanje je kako konkretni penzijski sistem utiče na spremnost ljudi da odu u penziju čim ispune minimalne uslove tj. opštije kako penzijski sistem utiče na spremnost za rad • Pretpostavlja se da pojedinac odluku donosi na osnovu očekivane sadašnje vrednosti neto penzija • Pojedinac poredi neto sadašnju vrednost penzija pod uslovom da odmah ode u penziju sa neto sadašnjom vrednošću dohodaka pod uslovom da nastavi da radi 24
Odluke o penzionisanju i radu • Pojedinac će raditi do perioda koji mu obezbeđuje maksimalnu neto sadašnju vrednost penzija. • Empirijska istraživanja u SAD pokazuju da u periodu od 62 -65 godine starosti postoje podjednaki podsticaji za rad i penzionisanje, dok su nakon 65 godine podsticaji za rad negativni • Istraživanja za druge razvijene zemlje pokazuju da ispunjenje uslova za penzionisanje značajno povećava verovatnoću penzionisanja 25
Uticaj penzija na efikasnost i pravičnost • Na osnovu većine istraživanja zaključuje se da javni penzijski sistem negativno utiče na štednju i spremnost za rad, što negativno utiče na ekonomsku efikasnost • Međutim, on takođe povećava sigurnost i blagostanje starih ljudi • Reformama penzijskog sistema nastoji se smanjiti njegov negativan uticaj na efikasnost, bez značajnijeg gubitka blagostanja starih 26
Javni penzijski sistem u Srbiji 27
Kratka istorija • Prvi pojedinačni slučajevi odobravanja penzija u Srbiji potiču iz prve polovine 19. veka • U drugoj polovini 19. veka uvode se penzije za pojedine kategorije zaposlenih (uglavnom za činovnike) • Prvi opšti zakon o penzijskom osiguranju radnika u Kraljevini Jugoslaviji stupio je na snagu 1937. godine • Problemi u javnom penzijskom fondu javljaju se sredinom 80 -tih godina 20 -tog veka, kada se pojavljuje značajniji deficit 28
Kratka istorija • U prvoj polovini 90 -tih godina problemi u penzijskom fondu se dramatično pojačavaju: – u periodu 1989 -1994. godine BDP je opao za oko 2/3 (raspad SFRJ, sankcije, hiperinflacija. . . ) – povećava se otvorena i prikrivena nezaposlenost i opadaju realne zarade – nekim preduzećima i granama se umanjuju stope doprinosa – broj penzionera raste usled prevremenog penzionisanja • Mere Vlade: stopa doprinosa se povećava na 32%, ali i dalje ostaje visok deficit • Visoki deficit se pokriva primarnom emisijom, što povratno ubrzava hiperinflaciju i obezvređuje penzije 29
Kratka istorija • Avramovićevim programom zaustavlja se hiperinflacija: – obustavlja se finansiranje penzija iz primarne emisije, – prihodi od doprinosa realno rastu (inverzni Olivera-Tanci efekat), a time i penzije – problemi u penzijskom fondu postaju vidlljivi • U periodu 1994 -1998. godine prihodi od doprinosa i penzije realno rastu usled ukidanja sankcija i zaustavljanja hiperinflacije • Mere Vlade: – deficit se pokriva transferima iz budžeta, – uredbama se nezakonito smanjuju penzije, • Pojavljuju se kašnjenja u isplati penzija. • NATO bombardovanje tokom 1999. godine obara privrednu aktivnost za oko 18% što smanjuje prihode od doprinosa, a time i penzije 30
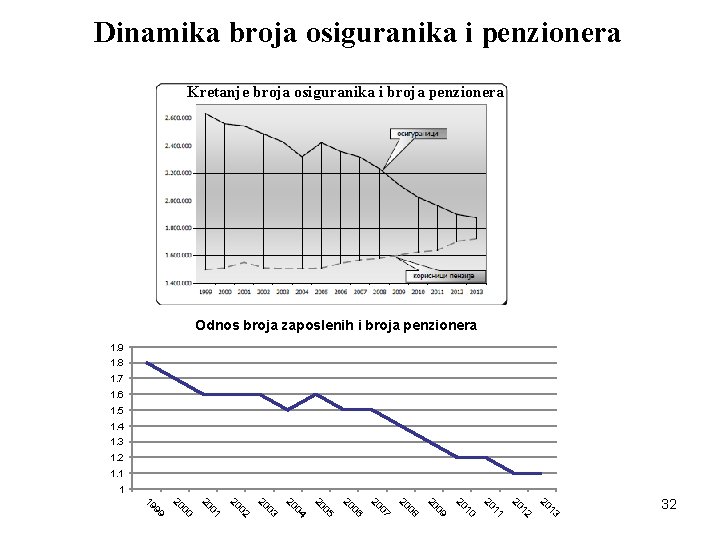
Odnos broja zaposlenih i penzionera: dugoročni trend • Odnos broja zaposlenih i penzionera tokom prethodnih decenija je značajno opao usled: – – – nepovoljnih demografskih trendova, opadanja zaposlenosti, niske starosne granice za odlazak u penziju, raširene prakse prevremenog penzionisanja, izdašne politike odobravanja benificiranog radnog staža. 31
Dinamika broja osiguranika i penzionera Kretanje broja osiguranika i broja penzionera Odnos broja zaposlenih i broja penzionera 1. 9 1. 8 1. 7 1. 6 1. 5 1. 4 1. 3 1. 2 1. 1 1 13 20 12 20 11 20 10 20 09 20 08 20 07 20 06 20 05 20 04 20 03 20 02 20 01 20 00 20 99 19 32
Reforme penzijskog sistema od 2001. do 2014. godine • Neophodnost reformi penzijskog sistema je posledica: – nagomilanih problema tokom prethodnog perioda (visok deficit, dug, odnos broja zaposlenih penzionera) i – očekivnih negativnih demografskih tendencija u budućnosti. • U periodu 2001 -2014. godina realizovano je više faza penzijskih reformi (2001, 2003, 2005, 2008 -2009, 2014) • Prvi talas reformi (2001 -2003. ) dovodi do unapređenja pravičnosti sistema i smanjenja mogućnosti za zloupotrebe, dok reforme iz 2005. i 2014. imaju dugoročno bitne efekte na poboljšanje finansijskih performansi penzijskog Sistema • Mere donete 2008. i 2009. godine su imale izrazito negativne finansijske efekte, koje je Vlada dodatnim merama (u 2009, 2010. i 2014. ) pokušala da delimično neutrališe 33
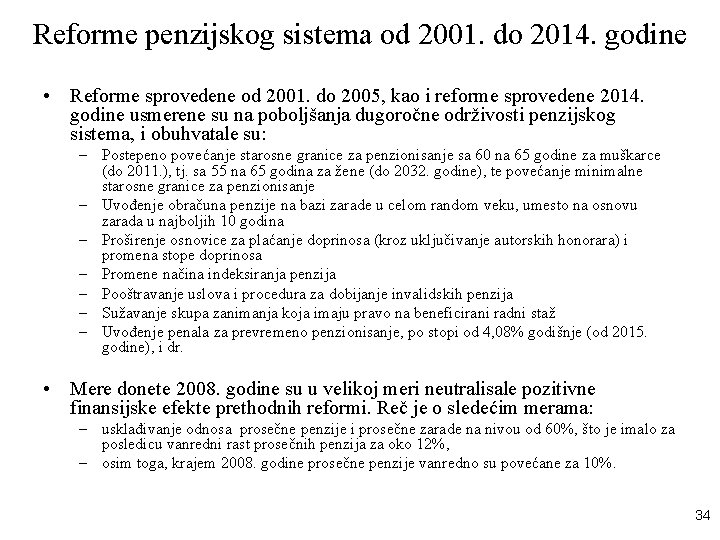
Reforme penzijskog sistema od 2001. do 2014. godine • Reforme sprovedene od 2001. do 2005, kao i reforme sprovedene 2014. godine usmerene su na poboljšanja dugoročne održivosti penzijskog sistema, i obuhvatale su: – Postepeno povećanje starosne granice za penzionisanje sa 60 na 65 godine za muškarce (do 2011. ), tj. sa 55 na 65 godina za žene (do 2032. godine), te povećanje minimalne starosne granice za penzionisanje – Uvođenje obračuna penzije na bazi zarade u celom random veku, umesto na osnovu zarada u najboljih 10 godina – Proširenje osnovice za plaćanje doprinosa (kroz uključivanje autorskih honorara) i promena stope doprinosa – Promene načina indeksiranja penzija – Pooštravanje uslova i procedura za dobijanje invalidskih penzija – Sužavanje skupa zanimanja koja imaju pravo na beneficirani radni staž – Uvođenje penala za prevremeno penzionisanje, po stopi od 4, 08% godišnje (od 2015. godine), i dr. • Mere donete 2008. godine su u velikoj meri neutralisale pozitivne finansijske efekte prethodnih reformi. Reč je o sledećim merama: – usklađivanje odnosa prosečne penzije i prosečne zarade na nivou od 60%, što je imalo za posledicu vanredni rast prosečnih penzija za oko 12%, – osim toga, krajem 2008. godine prosečne penzije vanredno su povećane za 10%. 34
Reforme penzijskog sistema od 2001. do 2014. godine • Kao rezultat primene dve navedene mere iz 2008. i 2009. godine učešće izdataka za penzije u BDP u 2008. godini je povećano za 1, 2 procentnih poena BDP -a • Kao odgovor na navedeni neodrživi rast troškova za penzije, Vlada je zamrzla penzije u 2009. i 2010 godini, a u 2014. godini je (od novembra) za 22% smanjila iznos penzija iznad 25. 000 dinara mesečno – Uštede koje će se ostvariti po ovom osnovu su i dalje manje od povećanja izdataka za penzije sprovedenog 2008. i 2009. godine. – Izdaci na penzije u Srbiji (kao % BDP) su i dalje među najvišima u Evropi i za preko 5 pp BDP-a veći u odnosu na prosek zemalja Centralne i Istočne Evrope 35
Struktura penzijskog sistema Srbije • Krajem prve decenije 21. veka penzijski sistem Srbije sastoji se od: – obaveznog javnog penzijskog fonda (Republički fond za penzijsko i invalidsko osiguranje) i – većeg broja dobrovoljnih privatnih penzijskih fondova • Javni penzijski fond je izrazito dominantan u odnosu na privatne fondove – bruto rashodi javnog penzijskog fonda u 2008. godini (penzije, zdravstvena zaštita penzionera, administrativni troškovi i dr. ) učestvovali su sa 14, 4% u BDP Srbije i iznosili su oko 1/3 konsolidovanih rashoda države • Na početku 2014. godine u Srbiji je postojalo 6 dobrovoljnih privatnih penzijskih fondova: – u kojima je bilo oko 185 hiljada osiguranika. – ukupna vrednost neto imovine privatnih penzijskih fondova na kraju prvog kvartala 2014. godine iznosila je oko 20, 6 mlrd dinara (oko 180 miliona evra), što iznosi oko 0, 55% BDP 36
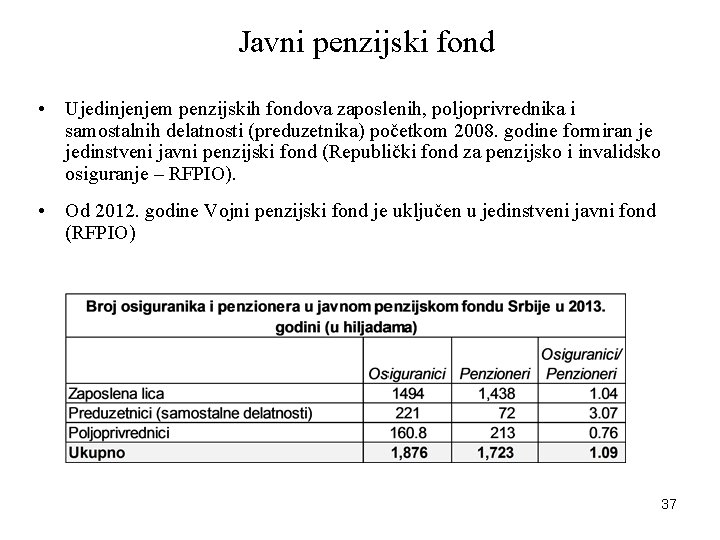
Javni penzijski fond • Ujedinjenjem penzijskih fondova zaposlenih, poljoprivrednika i samostalnih delatnosti (preduzetnika) početkom 2008. godine formiran je jedinstveni javni penzijski fond (Republički fond za penzijsko i invalidsko osiguranje – RFPIO). • Od 2012. godine Vojni penzijski fond je uključen u jedinstveni javni fond (RFPIO) 37
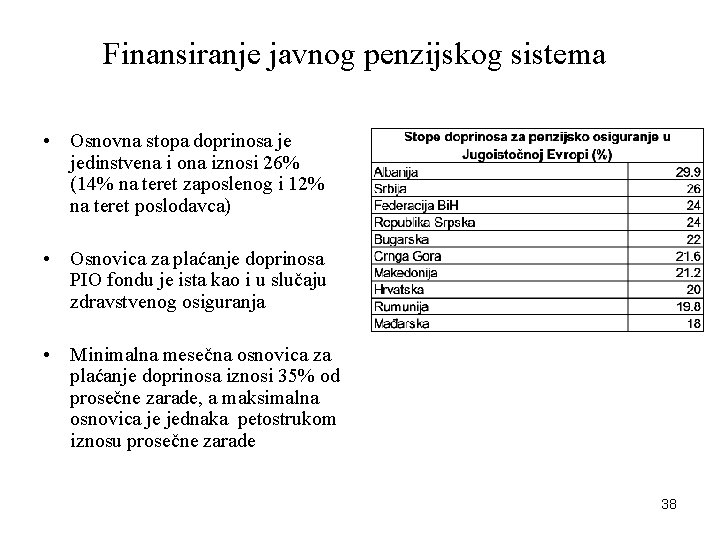
Finansiranje javnog penzijskog sistema • Osnovna stopa doprinosa je jedinstvena i ona iznosi 26% (14% na teret zaposlenog i 12% na teret poslodavca) • Osnovica za plaćanje doprinosa PIO fondu je ista kao i u slučaju zdravstvenog osiguranja • Minimalna mesečna osnovica za plaćanje doprinosa iznosi 35% od prosečne zarade, a maksimalna osnovica je jednaka petostrukom iznosu prosečne zarade 38
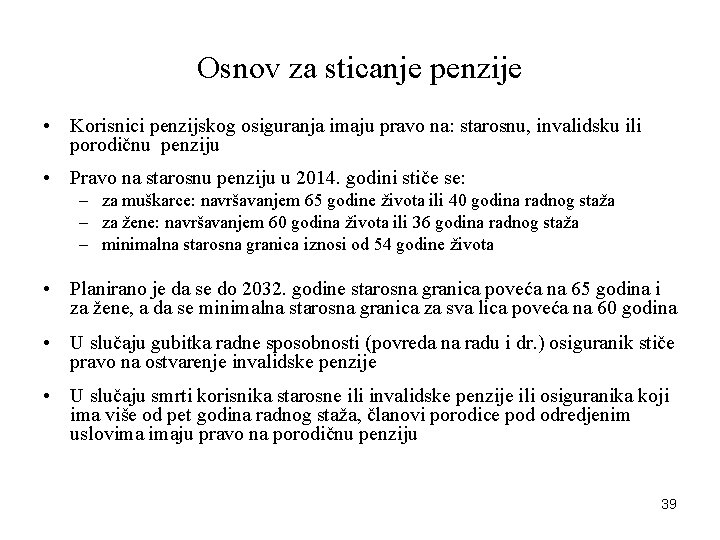
Osnov za sticanje penzije • Korisnici penzijskog osiguranja imaju pravo na: starosnu, invalidsku ili porodičnu penziju • Pravo na starosnu penziju u 2014. godini stiče se: – za muškarce: navršavanjem 65 godine života ili 40 godina radnog staža – za žene: navršavanjem 60 godina života ili 36 godina radnog staža – minimalna starosna granica iznosi od 54 godine života • Planirano je da se do 2032. godine starosna granica poveća na 65 godina i za žene, a da se minimalna starosna granica za sva lica poveća na 60 godina • U slučaju gubitka radne sposobnosti (povreda na radu i dr. ) osiguranik stiče pravo na ostvarenje invalidske penzije • U slučaju smrti korisnika starosne ili invalidske penzije ili osiguranika koji ima više od pet godina radnog staža, članovi porodice pod odredjenim uslovima imaju pravo na porodičnu penziju 39
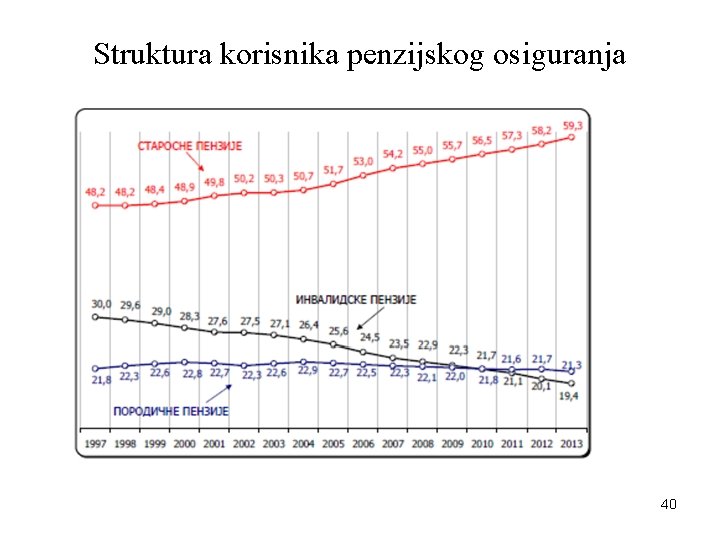
Struktura korisnika penzijskog osiguranja 40
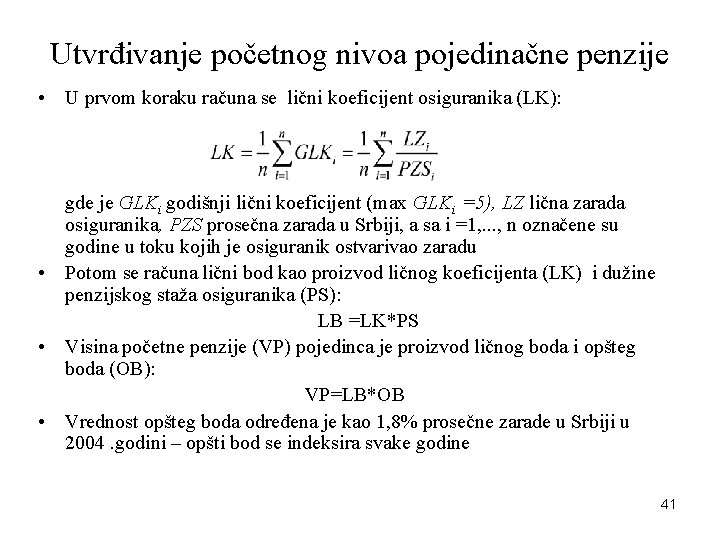
Utvrđivanje početnog nivoa pojedinačne penzije • U prvom koraku računa se lični koeficijent osiguranika (LK): gde je GLKi godišnji lični koeficijent (max GLKi =5), LZ lična zarada osiguranika, PZS prosečna zarada u Srbiji, a sa i =1, . . . , n označene su godine u toku kojih je osiguranik ostvarivao zaradu • Potom se računa lični bod kao proizvod ličnog koeficijenta (LK) i dužine penzijskog staža osiguranika (PS): LB =LK*PS • Visina početne penzije (VP) pojedinca je proizvod ličnog boda i opšteg boda (OB): VP=LB*OB • Vrednost opšteg boda određena je kao 1, 8% prosečne zarade u Srbiji u 2004. godini – opšti bod se indeksira svake godine 41
Penali za prevremeno penzionisanje • Visina penzija bi trebalo da zavisi od iznosa uplata doprinosa osiguranika u penzijski fond, ali i od očekivanih isplata (očekivanog broja godina u kojima će osiguranih primate penzije i očekivanog iznosa te penzije) • Da bi podstakle osiguranike da rade do duže - sticanja starosnog uslova za penziju, države uvode aktuarski pravične penale – Ovi penali trajno umanjuju iznos penzije za određeni procenat, za svaku godinu odlaska u penziju pre punog starosnog uslova – Gotovo sve evropske države su uvele penale za prevremeno penzionisanje • U Srbiji su penali za prevremeno penzionisanje, po stopi od 4, 08% godišnje, uvedeni penzijskom reformom iz 2014. godine, a primenjuju se od 2015. godine – Ako se muškarac penzioniše sa 62 godine starosti, jer je ispunio uslov od 40 godina radnog staža, a starosna granica za penzionisanje muškaraca je 65 godina, njegova penzija će biti trajno umanjena za 12, 24% ((65 -62)x 4, 08%)) • Očekuje se da će ovi penali podstaći ljude da rade do ispunjenja starosnog uslova za penziju, čime će se u dugom roku ostvariti uštede na rashodima 42
Utvrđivanje početnog nivoa pojedinačne penzije • U cilju pozitivne diskriminacije žena, dužina penzijskog staža žena osiguranika se povećava do 15%, a najviše do 40 godina radnog staža – Osim toga, kada se bude izjednačila starosna granica za penzionisanje žena i muškaraca (2032. godine), žene koje su rađale decu će po tom osnovu dobijati dodatni (bonus) radni staž – 6 meseci za jedno dete, 12 meseci za dva deteta i 24 meseca za troje i više dece • Na osnovu prethodnog sledi da početni nivo pojedinačne penzije zavisi od odnosa osiguranikove zarade prema prosečnoj zaradi, broja godina radnog staža i visine opšteg boda • Pri određivanju početnog nivoa invalidske penzije osiguranik dobija određeni broj dodatnih godina radnog staža u odnosu na stvarni • Početni nivo porodične penzije kreće se u intervalu od 70 -100% starosne u zavisnosti od broja članova domaćinstva • Penali za prevremeno penzionisanje: ako se osiguranik penzioniše pre navršenog uslova za starosnu penziju (npr. muškarac star 60 godina, sa 40 godina staža), za svaku godinu ispod starosne granice penzija mu se trajno umanjuje za 4, 08% (primenjuje se od 2015. godine) 43
Indeksacija penzija • Početni nivo penzija se indeksira u skladu sa određenim pravilom tokom celog perioda korišćenja penzija • Prema sada važećem pravilu penzije se indeksiraju prema inflaciji – zamrzavanjem penzija, ovo pravilo je u toku 2009 -2010. godine suspendovano – U okviru programa fiskalne konsolidacije, penzije će biti zamrznute u periodu od 2015. do 2017. godine • Indeksiranje prema inflaciji nije dugoročno održivo –ono bi značilo da penzije u budućnosti neće realno rasti • Stoga je neophodno, nakon isteka zamrzavanja penzija, da se usvoji pravilo prema kome bi se rast penzija računao kao ponderisani prosek inflacije i zarada ili BDP – adekvatnim izborom pondera penzije bi realno rasle, ali sporije od rasta zarada ili BDP 44
Karakteristike javnog penzijskog sistema Srbije • Javni penzijski sistem u Srbiji analiziraće se na osnovu: – stope zamene, – odnosa prosečne penzije i prosečne zarade, – vrstama i visinom preraspodela u okviru penzijskog sistema, – procenta penzionera sa punim radnim stažom. 45
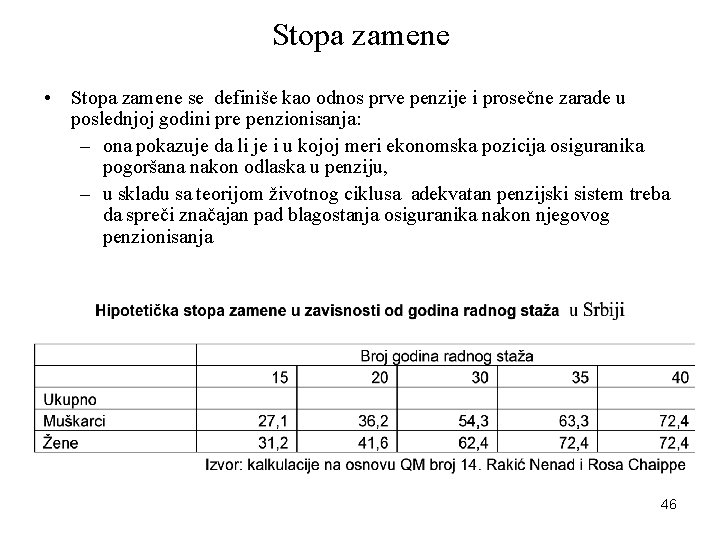
Stopa zamene • Stopa zamene se definiše kao odnos prve penzije i prosečne zarade u poslednjoj godini pre penzionisanja: – ona pokazuje da li je i u kojoj meri ekonomska pozicija osiguranika pogoršana nakon odlaska u penziju, – u skladu sa teorijom životnog ciklusa adekvatan penzijski sistem treba da spreči značajan pad blagostanja osiguranika nakon njegovog penzionisanja 46
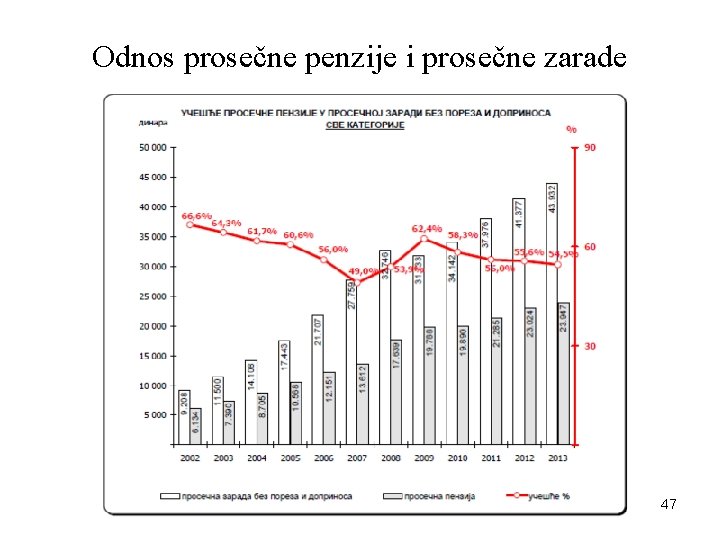
Odnos prosečne penzije i prosečne zarade 47
Preraspodele u okviru penzijskog sistema Srbije • Najčešće preraspodele u okviru javnog penzijskog sistema ostvaruju se: – od bogatijih ka siromašnijim penzionerima i – od muškaraca ka ženama • Intenzitet preraspodele od bogatijih ka siromašnijim meri se koeficijentom varijacije stope zamene: – što je koeficijent varijacije niži stepen preraspodele je manji – koeficijent varijacije stope zamene za penzionere u fondu zaposlenih u 2007. godini iznosio je 0, 21%, • ako se zadrže karakteristike penzijskog sistema u budućnosti će se dodatno smanjivati preraspodela ( videti K. Stanić, QM 13) – prosečna vrednost koeficijenta varijacije u 15 starih članica EU iznosi 0, 25 • Preraspodela od muškaraca ka ženama u Srbiji postoji usled: – ranijeg penzionisanja žena – manje uobičajano u svetu – dužeg prosečnog života žene – uobičajeno u svetu 48
Procenat penzionera sa punim radnim stažom • Kao rezultat reformi u periodu od samo pet godina u periodu od 2003. do 2013. godine: – procenat penzionera sa punim radnim stažom je povećan za blizu 9 procentnih poena među starosnim penzionerima • Procenat penzionera sa punim radnim stažom u skupu starosnih i svih penzionera još uvek je izrazito nizak. 49
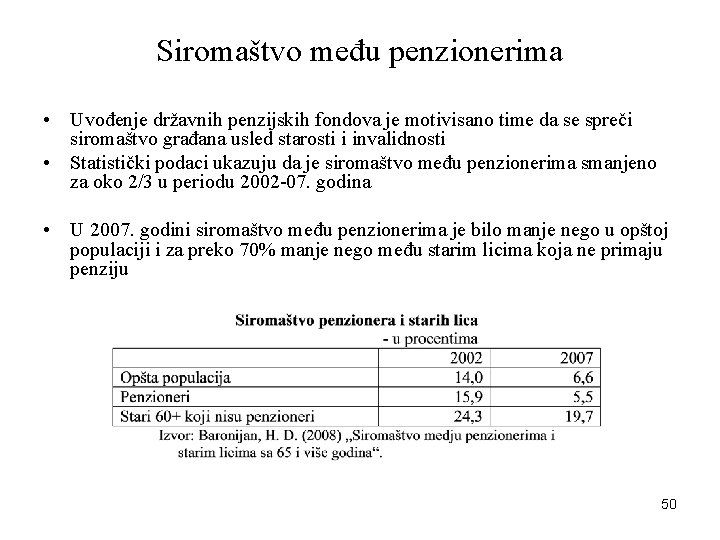
Siromaštvo među penzionerima • Uvođenje državnih penzijskih fondova je motivisano time da se spreči siromaštvo građana usled starosti i invalidnosti • Statistički podaci ukazuju da je siromaštvo među penzionerima smanjeno za oko 2/3 u periodu 2002 -07. godina • U 2007. godini siromaštvo među penzionerima je bilo manje nego u opštoj populaciji i za preko 70% manje nego među starim licima koja ne primaju penziju 50
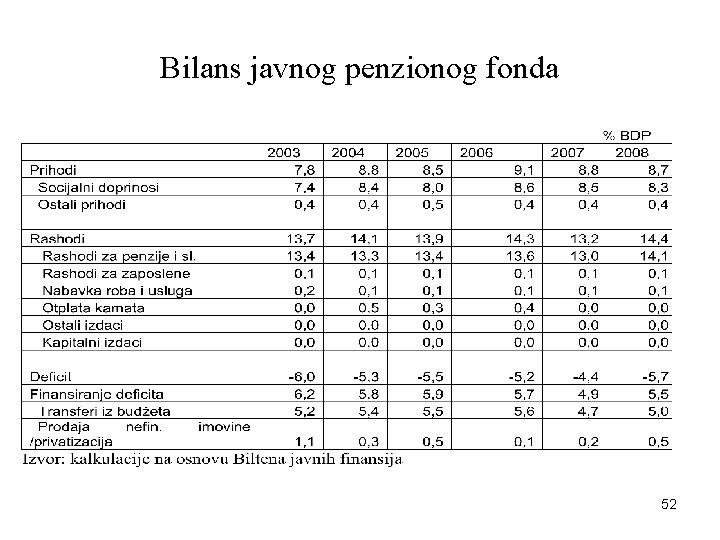
Održivost javnog penzijskog sistema u Srbiji • U periodu 2003 -2014. godina prihodi od doprinosa i ostali redovni prihodi pokrivali su između 51% i 65% rashoda javnog penzijskog fonda – Najveća stopa pokrića dostignuta je 2007. godine – U 2013. godini prihodi penzijskog fonda pokrivali su 55% rashoda • Deficit penzijskog fonda kretao se u intervalu od 4, 4 -7, 2% BDP – U 2013. godini deficit penzijskog fonda iznosio je 7, 2% BDP • Deficit penzijskog fonda je pokrivan najvećim delom transferima iz budžeta Republike i manjim delom prihodima od privatizacije • Postojeći penzijski sistem je dugoročno neodrživ jer rashodi za penzije ”istiskuju” ostale socijalne i razvojne funkcije države 51
Bilans javnog penzionog fonda 52
Održivost javnog penzijskog sistema u Srbiji • Održivost javnog penzijskog sistema zavisi od: – demografskih varijabli: prosečna dužina života, starosna struktura stanovništva i dr. – makroekonomskih varijabli: rast BDP, zaposlenosti i prosečnih zarada – fiskalnih parametara: stopa doprinosa, osnovica doprinosa i dr. – parametara penzijskog sistema: starosna i minimalna granica za penzionisanje muškaraca i žena, pravilo indeksacije opšteg boda i indeksacije penzija, uslova za prevermeno penzionisanje, uslova za benificirani radni staž i dr. 53
Održivost javnog penzijskog sistema u Srbiji • Uticaj demografskih faktora je relativno predvidiv i oni će negativno uticati na održivost penzijskog sistema u Srbiji – očekuje se da će odnos stanovništva starijeg od 65 godina prema radno aktivnom stanovništvu porasti sa 25% u 2007. godini na oko 35% u 2032. godini (RZS) • Makroekeonomske varijable će verovatno pozitivno uticati na održivost penzijskog sistema, ali je intenzitet njihovog uticaja neizvestan • Fiskalne varijable: – povećanje stope doprinosa bi kratkoročno poboljšalo održivost, ali bi pogoršalo konkurentnost privrede, što bi u dugom roku negativno uticalo i na penzijski sistem – određeno povećanje održivosti moglo bi se ostvariti kroz poboljšanja naplate doprinosa od poljoprivrednika, preduzetnika i malih preduzeća 54
Održivost javnog penzijskog sistema u Srbiji i neophodnost reformi • Zadržavanje postojećeg nivoa rashoda za penzije u odnosu na BDP je neodrživo sa fiskalnog i makroekonomskog stanovišta • Eventualni, brz privredni oporavak (rast BDP, zaposlenosti i zarada) bi samo delimično mogao da poboljša održivost postojećeg penzijskog sistema –zbog negativnog uticaja demografskih faktora • Parametarskom reformom penzijskog sistema sprovedenom u 2014. godini stvoren je dobar okvir za održivo kretanje priliva novih penzionera u odnosu na nivo ekonomske razvijenosti i ekonomske mogućnosti zemlje. – U narednom periodu je potrebno sprovesti dodatne mere usmerene na obezbeđenje finansijske održivosti penzijskog sistema 55
Mere za obezbeđenje finansijske održivosti penzijskog sistema • Osnovni ciljevi dodatnih mera: – sprečavanje naglog pada dohotka pojedinaca nakon penzionisanja, – primerenost finansijskim mogućnostima pojedinaca i društva, što znači da ne potiskuje i ugrožava ostale ekonomske i socijalne ciljeve ili da ne dovodi do neprihvatljivih fiskalnih posledica – održivost penzijskog sistema podrazumeva njegovu sposobnost da očuva solidne finansijske performanse u različitim okolnostima u dugom roku – robusnost podrazumeva da je penzijski sistem sposoban da izdrži nagle i neočekivane promene (šokove) u važnim ekonomskim i demografskim varijablama kao i turbulencije u političkom okruženju 56
Mere za obezbeđenje finansijske održivosti penzijskog sistema • Potrebne dodatne mere za obezbeđenje finansijske održivosti penzijskog sistema Srbije: – jednokratno smanjenje penzija u cilju eliminacije negativnih efekata mera iz 2008. godine, koje bi obuhvatilo sve penzije veće od minimalne – zamrzavanje nominalnih penzija tokom 2015 -2017. godine – izbor adekvatnog pravila indeksacije opšteg boda i penzija nakon toga – određivanje minimalnog odnosa penzija i zarada na održivom nivou, – smanjivanje raspona između minimalnih i maksimalnih penzija, – poboljšanje naplate doprinosa. • Realizacija prethodnih reformi stvorila bi bilansni prostor za uvođenje socijalnih penzija 57
Osnovni pravci reforme javnog penzijskog sistema u Srbiji • Zamrzavanje penzija u 2009. i 2010. godini donelo je uštede od oko 1, 5% BDP, ali se očekuje da uštede po ovom osnovu u periodu 2015 -2017. budu znatno manje, zbog očekivane niske stope inflacije – Što čini neophodnim jednokratno smanjenje penzija većih od minimalne • Izbor pravila indeksacije penzija (nakon 2017. godine), koje će obezbediti sporiji rast rashoda za penzije od rasta BDP, ima veliki bilansni značaj u srednjem i dugom roku – moguće opcije su primena švajcarske formule ili indeksacije penzija prema zbiru rasta inflacije i određenog procenta realnog rasta BDP • Određivanje minimalnog odnosa penzija i zarada na održivom nivou je treći bilansno ključni indikator reformi: – određivanje ovog odnosa na visokom nivou moglo bi u potpunosti na poništi rezultate zamrzavanja i pravila indeksacije – ocenjuje se da ekonomski i socijalno održiv minimalni odnos penzija i zarada iznosi oko 50% (što je na nivou okruženja) 58
Osnovni pravci reforme javnog penzijskog sistema u Srbiji • Izjednačavanje starosne granice za penzionisanje muškaraca i žena imaće znatne fiskalne efekte, ali u dugom roku • Procenjuje se da bi rezultat kumulativne primene navedenih mera mogao da bude smanjivanje izdataka za penzije na oko 10% BDP do 2020. godine – Što bi i dalje bilo više u odnosu na prosek zemalja Centralne i Istočne Evrope • Smanjivanje izdataka za penzije stvorilo bi prostor za postepeno uvođenje socijalnih penzija za stara lica koja ne ostvaruju druge dohotke – socijalne penzije bi se isplaćivale iz budžeta Republike, – prvi korak bi mogao da bude uvođenje socijalnih penzija za lica starija od 70 godina, – ukoliko bi bilansne mogućnosti dozvolile starosna granica za socijalne penzije bi se postepeno spuštala do nivoa granice za starosne penzije 59
Osnovni pravci reforme javnog penzijskog sistema u Srbiji • Važan element reformi je povećanje preraspodele od bogatijih ka siromašnijim penzionerima • Povećanje preraspodele bi se ostvarilo smanjivanjem raspona između minimalne i maksimalne penzije i to kroz povećanje minimalnih penzija • Smanjivanje raspona između najmanjih i najvećih penzija u skladu je sa socijalnom funkcijom javnih penzijskih fondova – osnovna funkcija javnog penzijskog fonda je sprečavanje siromaštva u starosti • Pojedinci koji žele veće dohotke u starosti to bi obezbedili kroz ulaganje u privatne penzijske fondove i druge oblike finansijske i realne imovine. 60