
Jan Iwanik Metody inynierii finansowej w ubezpieczeniach Rozprawa
Jan Iwanik Metody inżynierii finansowej w ubezpieczeniach Rozprawa doktorska przygotowana pod opieką prof. dra hab. Aleksandra Werona Instytut Matematyki i Informatyki PWr, 2006 1
Plan prezentacji Prawdopodobieństwo niepowodzenia 1. q q definicja, wzory ogólne, przypadki szczególne, efektywność obliczeniowa. Systematyczne ryzyko śmiertelności 2. q q definicja, wzory na prawdopodobieństwo dożycia, analiza statystyczna danych historycznych, wycena opcji na śmiertelność. 2
Część I Prawdopodobieństwo niepowodzenia 3
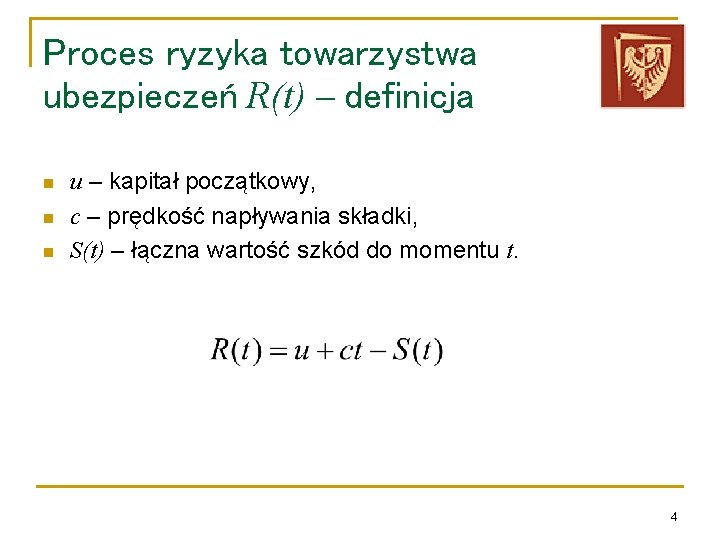
Proces ryzyka towarzystwa ubezpieczeń R(t) – definicja n n n u – kapitał początkowy, c – prędkość napływania składki, S(t) – łączna wartość szkód do momentu t. 4
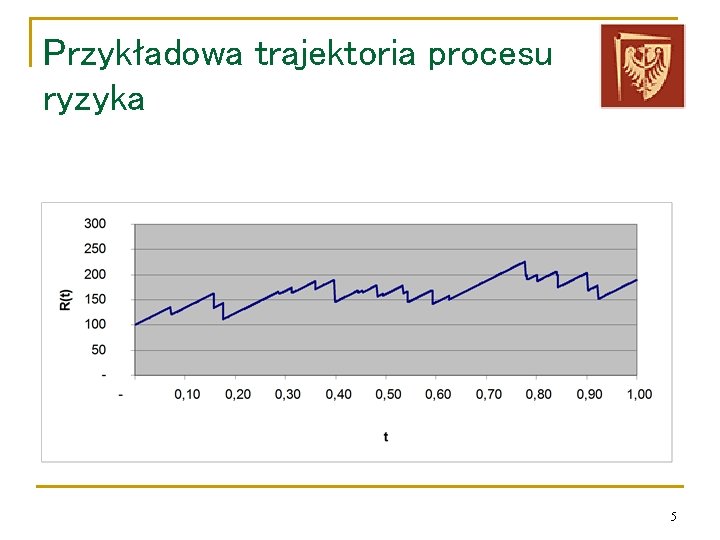
Przykładowa trajektoria procesu ryzyka 5
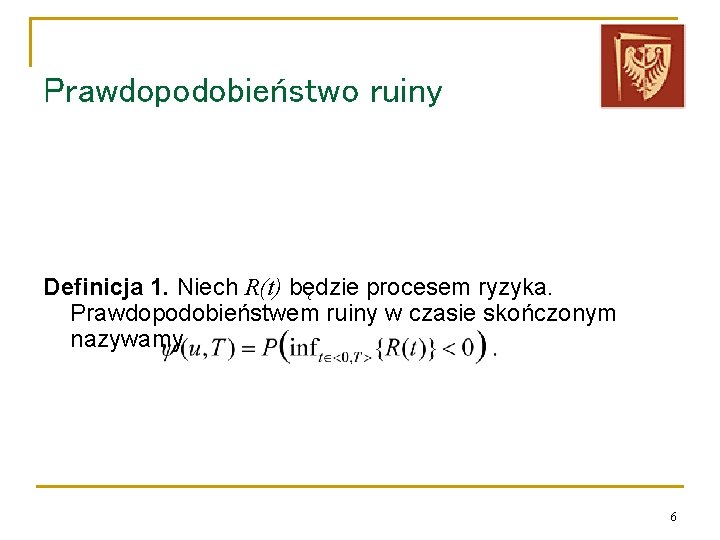
Prawdopodobieństwo ruiny Definicja 1. Niech R(t) będzie procesem ryzyka. Prawdopodobieństwem ruiny w czasie skończonym nazywamy 6
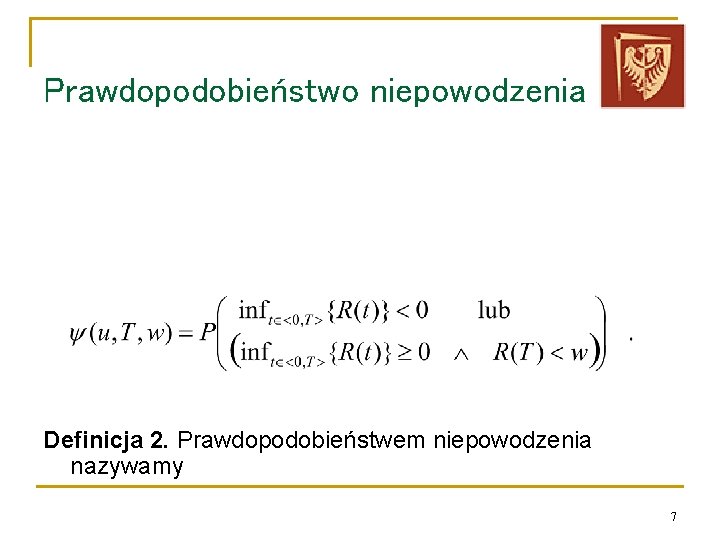
Prawdopodobieństwo niepowodzenia Definicja 2. Prawdopodobieństwem niepowodzenia nazywamy 7
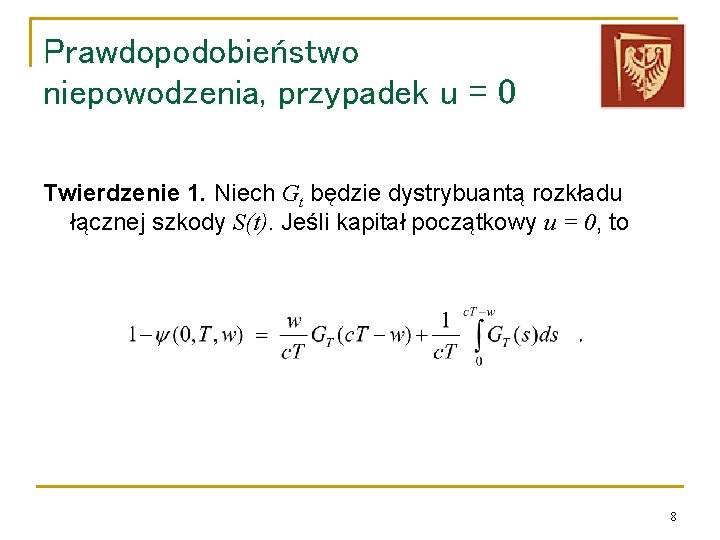
Prawdopodobieństwo niepowodzenia, przypadek u = 0 Twierdzenie 1. Niech Gt będzie dystrybuantą rozkładu łącznej szkody S(t). Jeśli kapitał początkowy u = 0, to 8
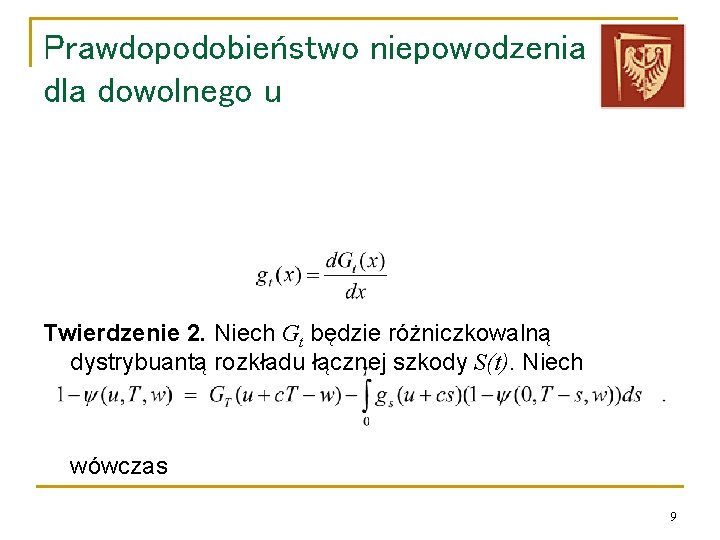
Prawdopodobieństwo niepowodzenia dla dowolnego u Twierdzenie 2. Niech Gt będzie różniczkowalną dystrybuantą rozkładu łącznej szkody S(t). Niech wówczas 9
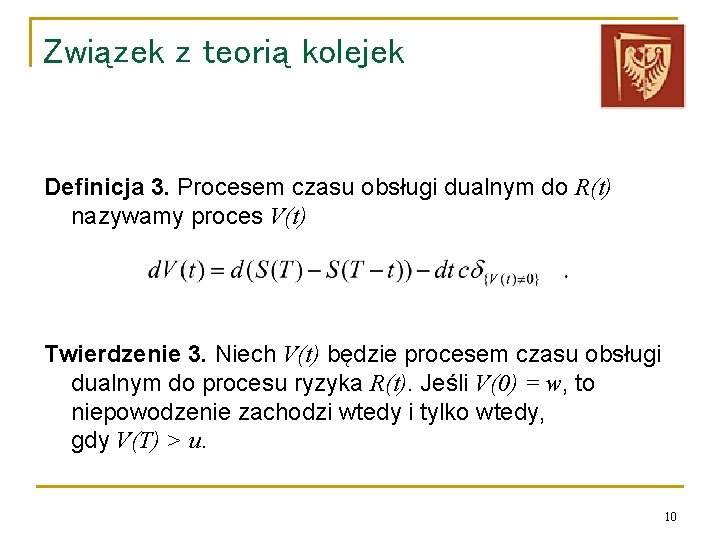
Związek z teorią kolejek Definicja 3. Procesem czasu obsługi dualnym do R(t) nazywamy proces V(t) Twierdzenie 3. Niech V(t) będzie procesem czasu obsługi dualnym do procesu ryzyka R(t). Jeśli V(0) = w, to niepowodzenie zachodzi wtedy i tylko wtedy, gdy V(T) > u. 10
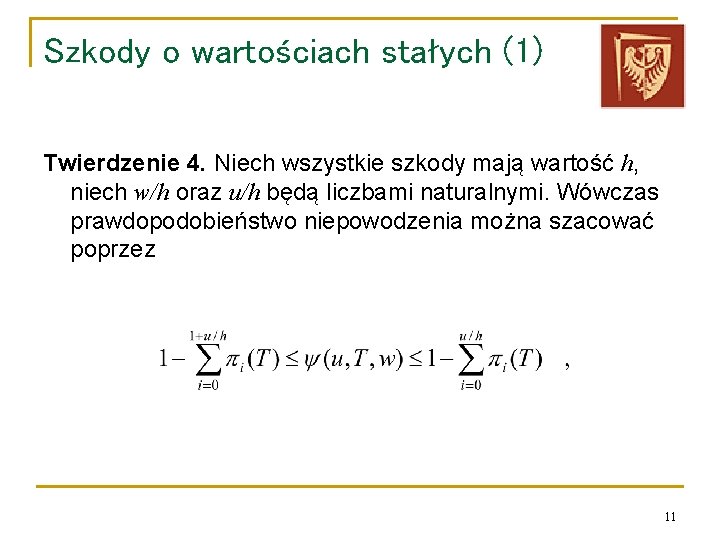
Szkody o wartościach stałych (1) Twierdzenie 4. Niech wszystkie szkody mają wartość h, niech w/h oraz u/h będą liczbami naturalnymi. Wówczas prawdopodobieństwo niepowodzenia można szacować poprzez 11
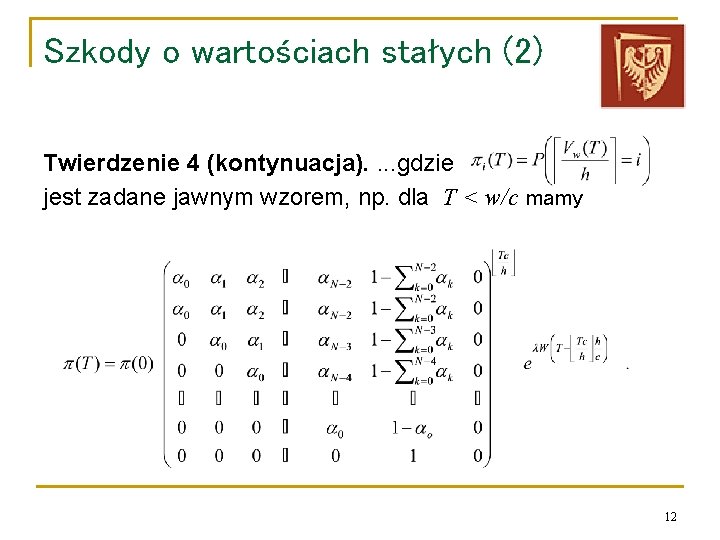
Szkody o wartościach stałych (2) Twierdzenie 4 (kontynuacja). . gdzie jest zadane jawnym wzorem, np. dla T < w/c mamy 12
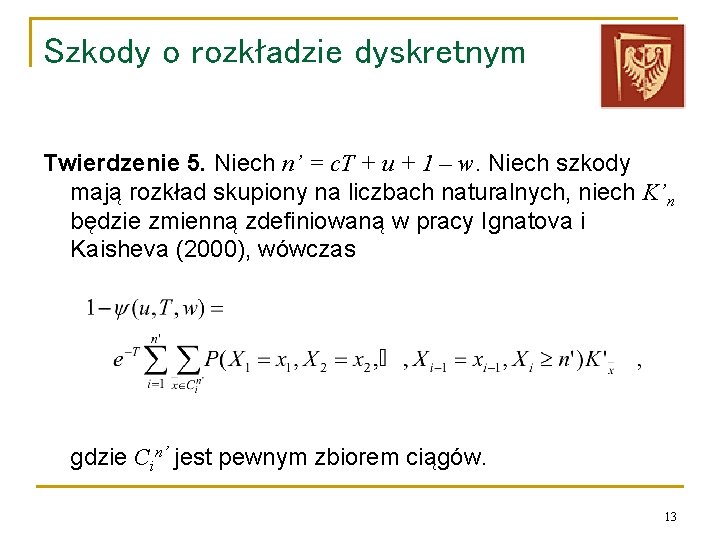
Szkody o rozkładzie dyskretnym Twierdzenie 5. Niech n’ = c. T + u + 1 – w. Niech szkody mają rozkład skupiony na liczbach naturalnych, niech K’n będzie zmienną zdefiniowaną w pracy Ignatova i Kaisheva (2000), wówczas gdzie Cin’ jest pewnym zbiorem ciągów. 13
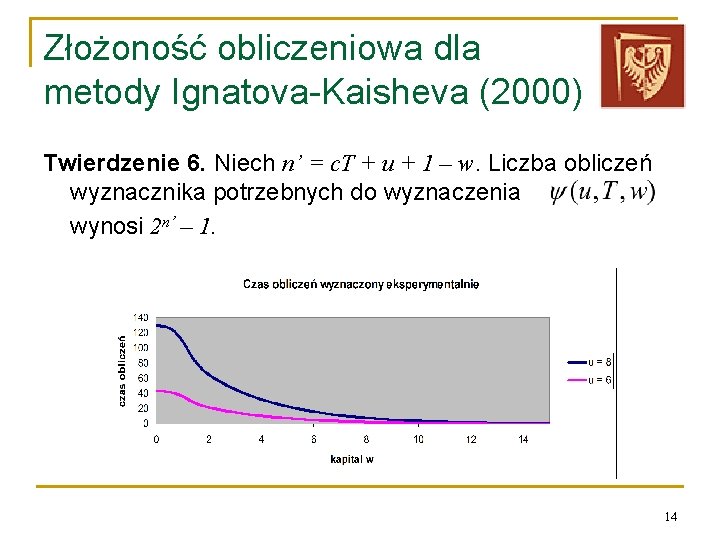
Złożoność obliczeniowa dla metody Ignatova-Kaisheva (2000) Twierdzenie 6. Niech n’ = c. T + u + 1 – w. Liczba obliczeń wyznacznika potrzebnych do wyznaczenia wynosi 2 n’ – 1. 14
Prawdopodobieństwo niepowodzenia: podsumowanie n n Zdefiniowano prawdopodobieństwo niepowodzenia i uzasadniono jego użyteczność. Wyznaczono ogólne wzory dla prawdopodobieństwa niepowodzenia. Wyznaczono wzory analityczne w szczególnych przypadkach. Wykazano, że prawdopodobieństwo to można wyliczać efektywniej niż prawdopodobieństwo ruiny. 15
Część II Systematyczne ryzyko śmiertelności 16
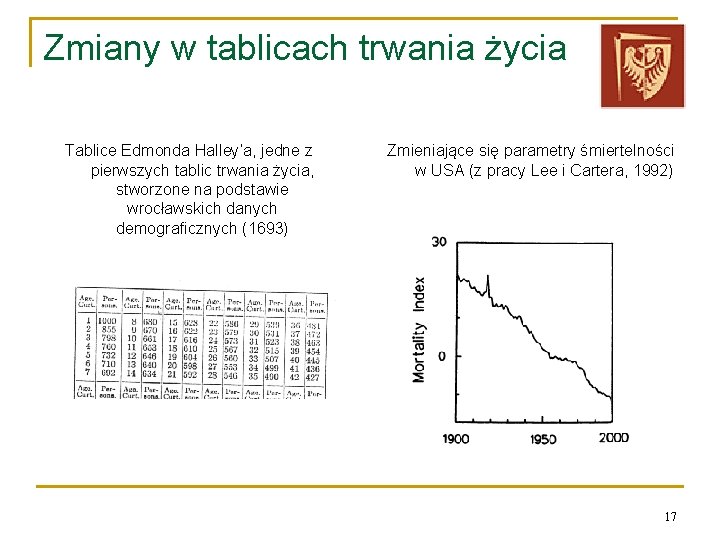
Zmiany w tablicach trwania życia Tablice Edmonda Halley’a, jedne z pierwszych tablic trwania życia, stworzone na podstawie wrocławskich danych demograficznych (1693) Zmieniające się parametry śmiertelności w USA (z pracy Lee i Cartera, 1992) 17
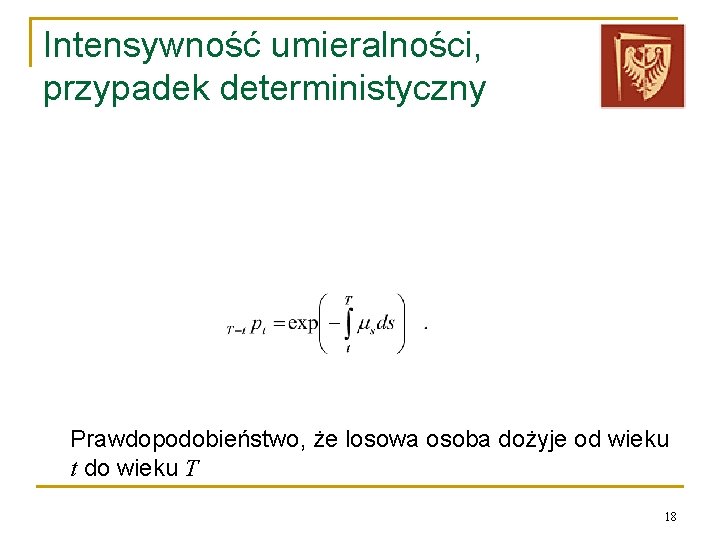
Intensywność umieralności, przypadek deterministyczny Prawdopodobieństwo, że losowa osoba dożyje od wieku t do wieku T 18
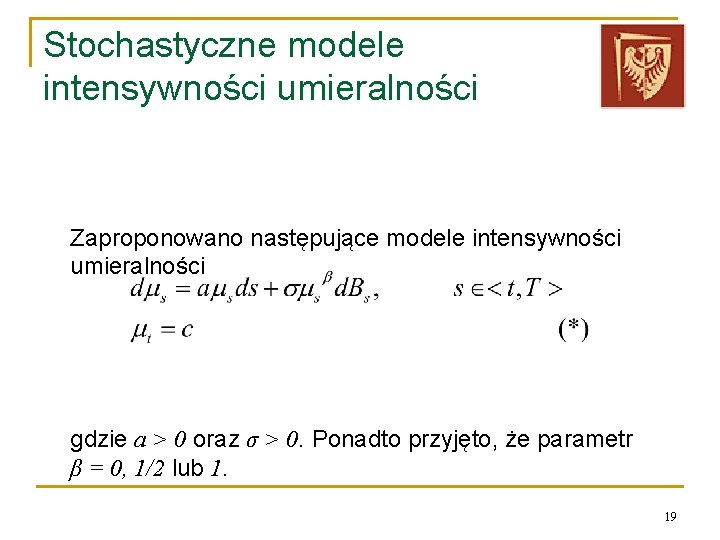
Stochastyczne modele intensywności umieralności Zaproponowano następujące modele intensywności umieralności gdzie a > 0 oraz σ > 0. Ponadto przyjęto, że parametr β = 0, 1/2 lub 1. 19
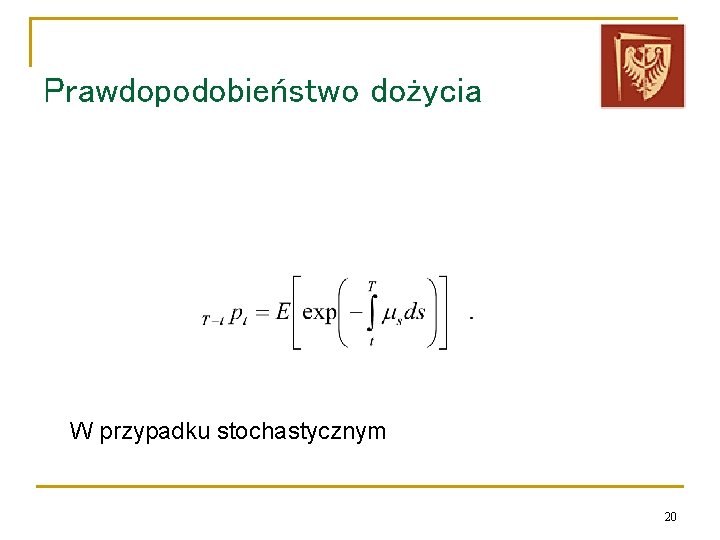
Prawdopodobieństwo dożycia W przypadku stochastycznym 20
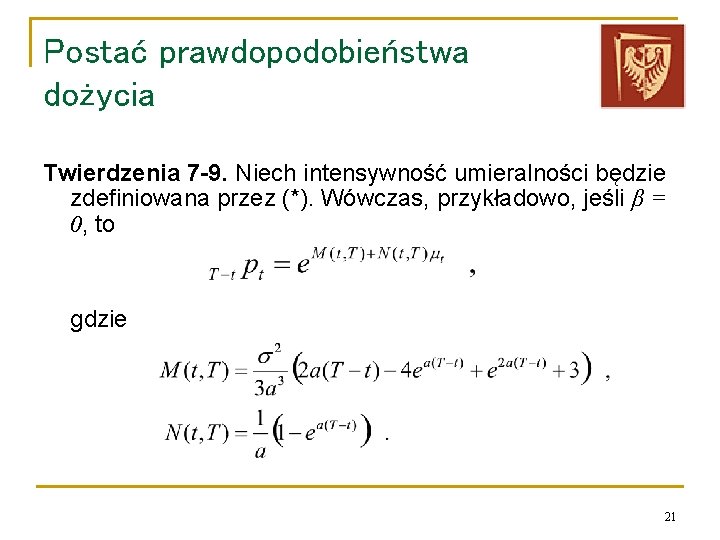
Postać prawdopodobieństwa dożycia Twierdzenia 7 -9. Niech intensywność umieralności będzie zdefiniowana przez (*). Wówczas, przykładowo, jeśli β = 0, to gdzie 21
Analiza statystyczna danych historycznych Przebadano historyczne tablice trwania życia z 20 krajów rozwiniętych z lat 1920 -2003. I dopasowywano modele opisane przez (*): n jednowymiarowe, dla osób urodzonych w zadanym roku, n wielowymiarowe, dla grup osób urodzonych w różnych latach. 22
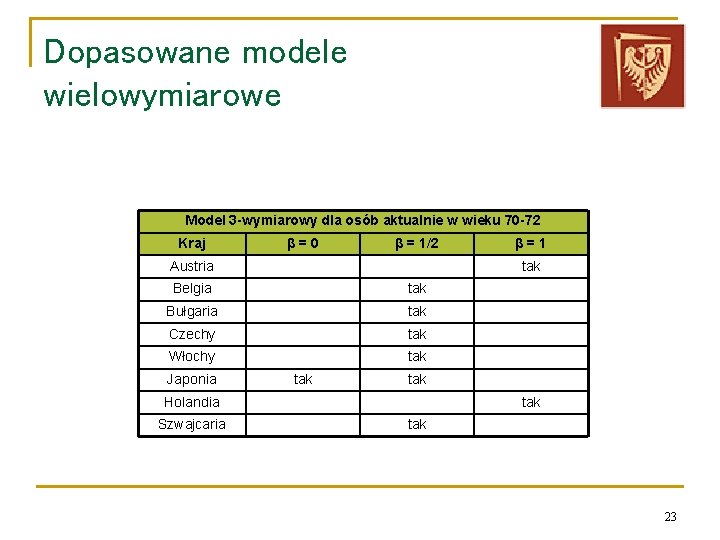
Dopasowane modele wielowymiarowe Model 3 -wymiarowy dla osób aktualnie w wieku 70 -72 Kraj β=0 β = 1/2 Austria tak Belgia tak Bułgaria tak Czechy tak Włochy tak Japonia tak Holandia Szwajcaria β=1 tak 23
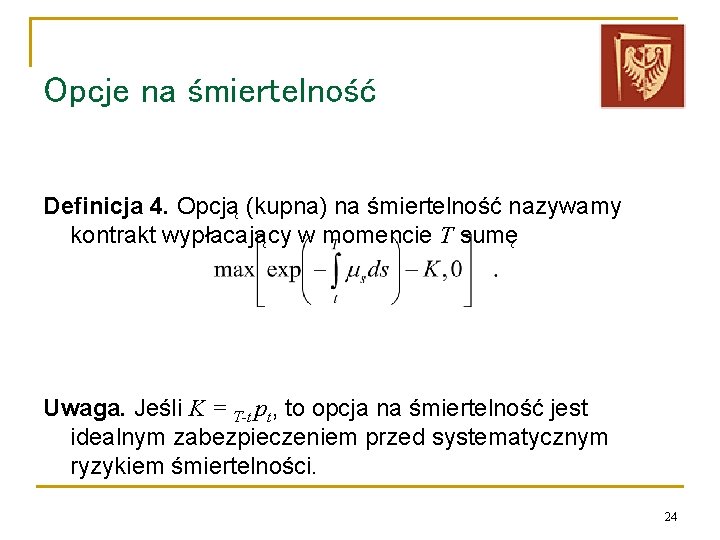
Opcje na śmiertelność Definicja 4. Opcją (kupna) na śmiertelność nazywamy kontrakt wypłacający w momencie T sumę Uwaga. Jeśli K = T-t pt, to opcja na śmiertelność jest idealnym zabezpieczeniem przed systematycznym ryzykiem śmiertelności. 24
Aproksymacje wyceny opcji Zaproponowano modyfikacje metod znanych z wyceny stóp procentowych: n aproksymacyjnej metody Vorsta (1990), n aproksymacyjnej metody E. Levy’ego (1992). 25
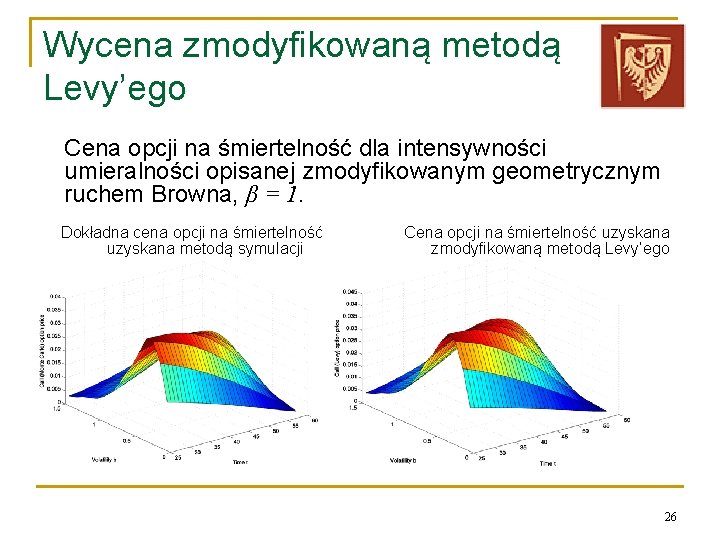
Wycena zmodyfikowaną metodą Levy’ego Cena opcji na śmiertelność dla intensywności umieralności opisanej zmodyfikowanym geometrycznym ruchem Browna, β = 1. Dokładna cena opcji na śmiertelność uzyskana metodą symulacji Cena opcji na śmiertelność uzyskana zmodyfikowaną metodą Levy’ego 26
Systematyczne ryzyko śmiertelności: podsumowanie n n n Zdefiniowano nowe modele stochastyczne dla intensywności umieralności. Obliczono analityczną postać prawdopodobieństwa dożycia. Przeprowadzono analizę statystyczną danych historycznych i oceniono przydatność modeli. Zaproponowano aproksymacje do wyceny opcji na śmiertelność. Wyceniono opcję na śmiertelność dla zaproponowanych modeli. 27
Bardzo dziękuję za uwagę 28
- Slides: 28