
IZVETAJ O PROMENAMA NA KAPITALU STATEMENT OF CHANGES
- Slides: 11
IZVEŠTAJ O PROMENAMA NA KAPITALU STATEMENT OF CHANGES IN EQUITY
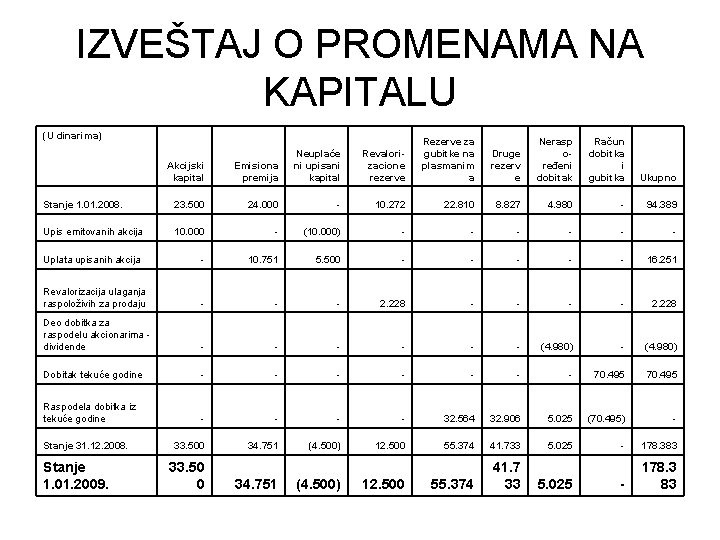
IZVEŠTAJ O PROMENAMA NA KAPITALU • Izveštaj o promenama na kapitalu prikazuje SVE promene na pojedinačnim stavkama kapitala OD POČETKA DO KRAJA određenog perioda, obično u jednoj godini. • U ovom izveštaju jasno se sagledavaju promene na kapitalu koje su nastale: – po osnovu ulaganja vlasnika ili isplate ostvarenog prinosa na kapital (dividendi) vlasnicima kapitala, i – po osnovu poslovne aktivnosti banke. • Izveštaj o promenama na kapitalu prvenstveno je namenjen vlasnicima banaka. • Promene u ovom izveštaju prikazuju se do najsitnijih detalja.
IZVEŠTAJ O PROMENAMA NA KAPITALU • Promene koje su nastale po osnovu ulaganja vlasnika ili isplate ostvarenog prinosa na kapital (dividendi) vlasnicima kapitala obuhvataju: – Emitovane obične akcije po njihovoj nominalnoj vrednosti (upisani kapital), – Emitovane preferencijalne akcije po njihovoj nominalnoj vrednosti (upisani kapital), – Emisionu premiju, tj. iznose koji su uplaćeni iznad nominalne vrednosti emitovanih akcija. – Emitovane akcije koje nisu prodate, tj. upisani a neuplaćeni kapital (negativna stavka, jer nisu prodate). – Otkupljene sopstvene akcije (negativna stavka, banka može da kupi na tržištu svoje akcije, ali ne može da bude vlasnik same sebe).
IZVEŠTAJ O PROMENAMA NA KAPITALU • Povećanje kapitala može nastati po osnovu dodatnih ulaganja od strane osnivača preduzeća, raspodelom iz dobiti ( usmeravanjem u kapital neraspoređene dobiti), svih stavki prihoda koji se u skladu sa nekim od MRS mogu direktno priznati kapitalu ( kao što su revalorizacioni viškovi i određene pozitivne kursne razlike), prevrednovanjem sredstava koja se mere po fer vrednosti itd.
IZVEŠTAJ O PROMENAMA NA KAPITALU • Smanjenja kapitala mogu nastati povlačenjem kapitala od strane vlasnika, isplatom dividendi akcionarima, pojavom gubitka ( ili pokrićem gubitka ), svih stavki rashoda koji u skladu sa nekim od MRS predstavljaju direktno smanjanje kapitala ( kao što su revalorizacioni manjkovi i određene negativne kursne razlike) usled revalorizacionih manjkova kao i prevrednovanjem sredstava koja se mere po fer vrednosti.
IZVEŠTAJ O PROMENAMA NA KAPITALU • Prema MRS 1 Prikazivanje finansijskih izveštaja ( tačka 7. 4 ), izveštaj o promenama na kapitalu prikazuje neto dobitak odnosno gubitak iskazan u datom obračunskom periodu, svaku stavku prihoda i rashoda , dobitka ili gubitka koji se u skladu sa zahtevom nekog MRS priznaju direktno kapitalu, kumulativne efekte promena u računovodstvenoj politici i korekcije po osnovu fundamentalnih grešaka.
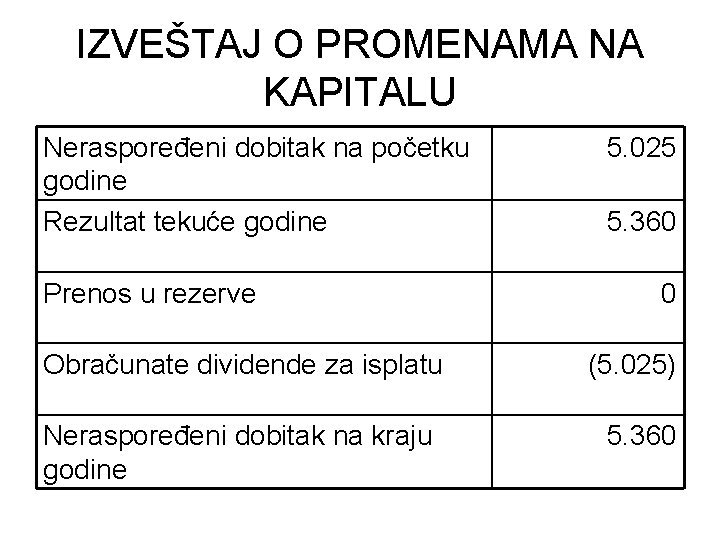
IZVEŠTAJ O PROMENAMA NA KAPITALU • Promene koje su nastale iz poslovanja banke obuhvataju: – Rezultat poslovanja, dobitak ili gubitak – Raspodelu ostvarenog rezultata poslovanja iz prethodnih i tekuće godine (rezerve i neraspoređeni dobitak). – Obračunati iznos za isplatu dividendi vlasnicima. • Dividende se isplaćuju samo iz ostvarene zarade (nikako iz uplata vlasnika). • Kontrola obračuna za isplatu dividendi:
IZVEŠTAJ O PROMENAMA NA KAPITALU Neraspoređeni dobitak na početku godine Rezultat tekuće godine Prenos u rezerve Obračunate dividende za isplatu Neraspoređeni dobitak na kraju godine 5. 025 5. 360 0 (5. 025) 5. 360
IZVEŠTAJ O PROMENAMA NA KAPITALU (U dinarima) Revalorizacione rezerve Rezerve za gubitke na plasmanim a Druge rezerv e Nerasp oređeni dobitak Račun dobitka i gubitka Ukupno Akcijski kapital Emisiona premija Neuplaće ni upisani kapital Stanje 1. 01. 2008. 23. 500 24. 000 - 10. 272 22. 810 8. 827 4. 980 - 94. 389 Upis emitovanih akcija 10. 000 - (10. 000) - - - Uplata upisanih akcija - 10. 751 5. 500 - - - 16. 251 Revalorizacija ulaganja raspoloživih za prodaju - - - 2. 228 Deo dobitka za raspodelu akcionarima dividende - - - (4. 980) Dobitak tekuće godine - - - - 70. 495 Raspodela dobitka iz tekuće godine - - 32. 564 32. 906 5. 025 (70. 495) - 33. 500 34. 751 (4. 500) 12. 500 55. 374 41. 733 5. 025 - 178. 383 55. 374 41. 7 33 - 178. 3 83 Stanje 31. 12. 2008. Stanje 1. 01. 2009. 33. 50 0 34. 751 (4. 500) 12. 500 5. 025
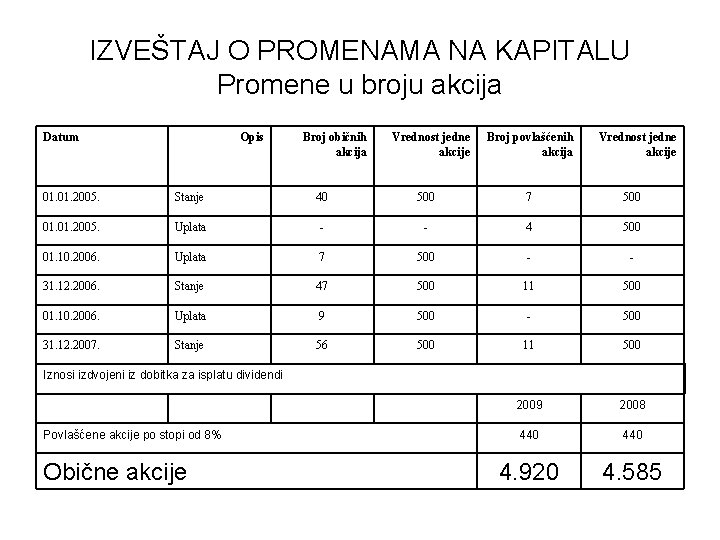
IZVEŠTAJ O PROMENAMA NA KAPITALU Promene u broju akcija Datum Opis Broj običnih akcija Vrednost jedne akcije Broj povlašćenih akcija Vrednost jedne akcije 01. 2005. Stanje 40 500 7 500 01. 2005. Uplata - - 4 500 01. 10. 2006. Uplata 7 500 - - 31. 12. 2006. Stanje 47 500 11 500 01. 10. 2006. Uplata 9 500 - 500 31. 12. 2007. Stanje 56 500 11 500 2009 2008 440 4. 920 4. 585 Iznosi izdvojeni iz dobitka za isplatu dividendi Povlašćene akcije po stopi od 8% Obične akcije
IZVEŠTAJ O PROMENAMA NA KAPITALU Odeljak 4. 1. 3 Izveštaj o promenama na kapitalu (str. 31 -32) Primer 7 -4: Izveštaj o promenama na kapitalu (str. 203 i napomena 18 na str. 212) Tehnike učenja: • Podvući važne pojmove i rečenice u tekstu knjige. • Pribaviti sa interneta ili iz novina finansijske izveštaje jedne banke. Prepisati Izveštaj o promenama na kapitalu te banke i odgovarajuću napomenu u svoju radnu svesku.