
ITCF Transparncia da Legalidade concreta e resgate do
- Slides: 103
ITCF – Transparência da Legalidade concreta e resgate do Estado Democrático de Direito
• BRICs – Globalização – TI LC 105, Simples Nacional, Declaração de IR/Internet, TED. . . • Declaração de IRPJ na internet; • Retorno dos pareceres normativos. . . • SPED e expertise nacional • LRD/Lei de Transparência • Lei de Acesso à Informação; • Copa 2014 • Olímpiadas 2016 • Para melhorar o Brasil. . . • . . . Melhor ITCF!!!. . )
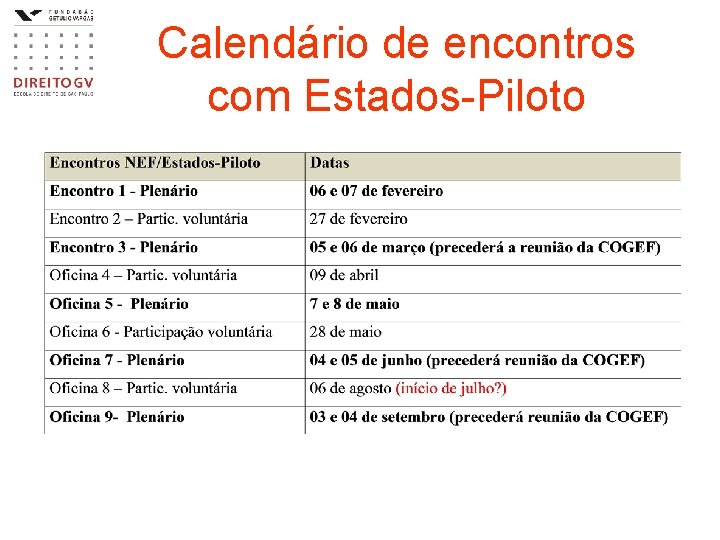
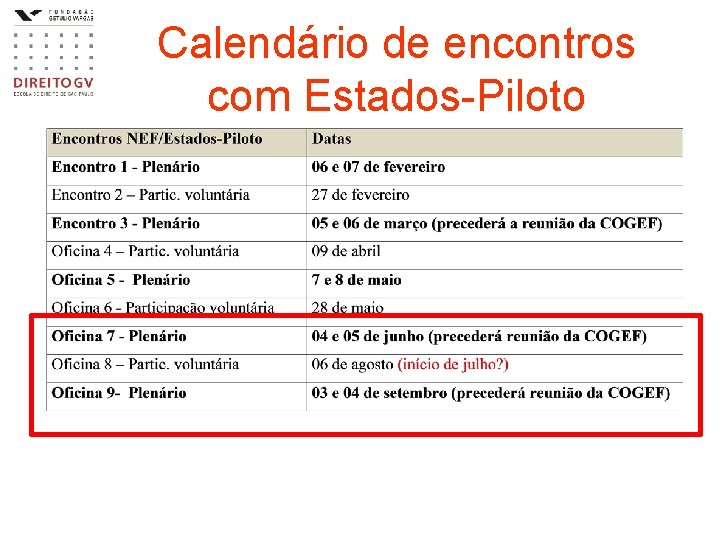
Calendário de encontros com Estados-Piloto
COGEF-12 Março de 2012 TRANSPARÊNCIA. . . Do que? Para quê? Excesso de Informação não é informação!!! ITCF_v. 1. 0
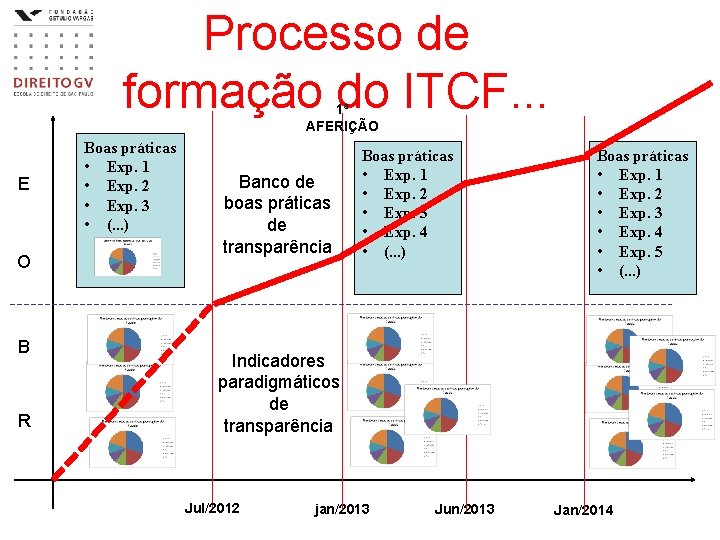
Processo de formação do ITCF. . . 1ª AFERIÇÃO E O B R Boas práticas • Exp. 1 • Exp. 2 • Exp. 3 • (. . . ) Banco de boas práticas de transparência Boas práticas • Exp. 1 • Exp. 2 • Exp. 3 • Exp. 4 • (. . . ) Boas práticas • Exp. 1 • Exp. 2 • Exp. 3 • Exp. 4 • Exp. 5 • (. . . ) Indicadores paradigmáticos de transparência Jul/2012 jan/2013 Jun/2013 Jan/2014
Limitações da 1ª Versão do ITCF • Dificuldade de obter unanimidade sobre conjunto grande e significativo de indicadores; • Dificuldade de obter homogeneidade nos pesos e nos critérios de avaliação; • Resultado: a área de concordância produzia um ITCF de pouca relevância e pouco significado para efetiva transparência.
Gasto Contec Adm. T Indicad. Paradigmáticos Ref. Boas práticas certificadas Consultas fiscais públicas 100% das decisões publicadas Publicidade da lista de precatórios Mandado de procedim/o Fiscal 100% da legislação na WEB CE RS ES RO SP O NEF/Direito. GV foi instado a propor um ITCF OUSADO e IDEAL RJ (. . . )
Calendário de encontros com Estados-Piloto
TRANSPARÊNCIA. . . Do que? Para quê? Transparência da Legalidade Para entender a legalidade concreta e resgatar a Cidadania pelo exercício do Estado de Direito!!! ITCF_v. 2. 0
Autismo legal e Ilusão da moldura da legalidade
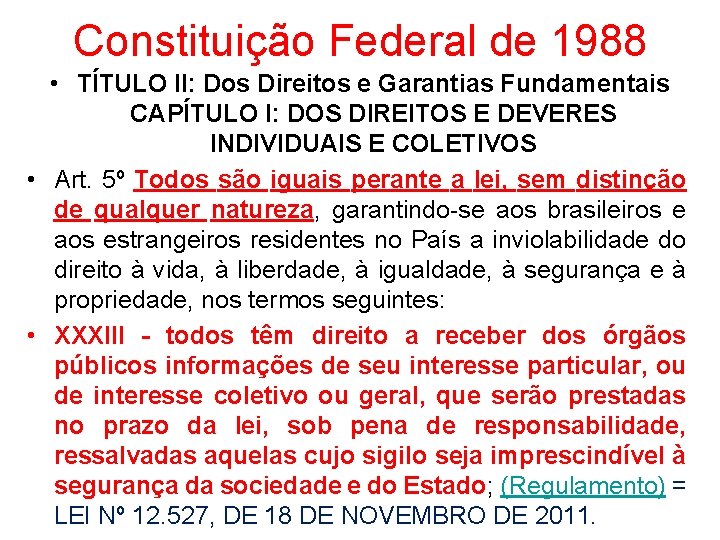
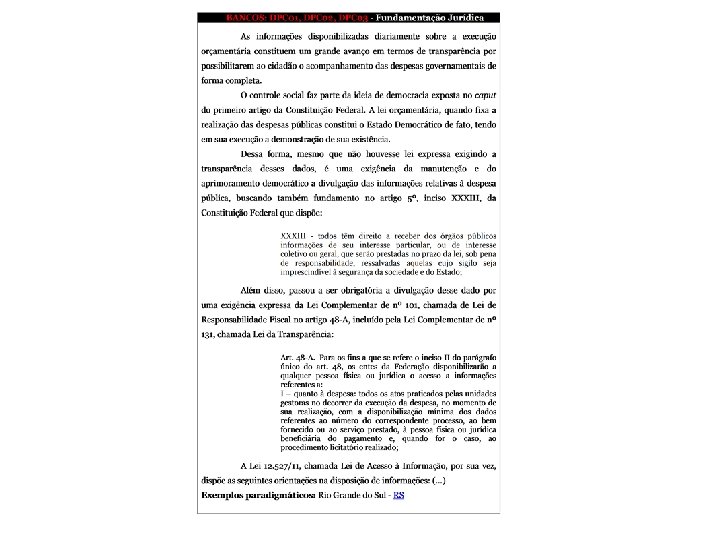
Constituição Federal de 1988 • TÍTULO II: Dos Direitos e Garantias Fundamentais CAPÍTULO I: DOS DIREITOS E DEVERES INDIVIDUAIS E COLETIVOS • Art. 5º Todos são iguais perante a lei, sem distinção de qualquer natureza, garantindo-se aos brasileiros e aos estrangeiros residentes no País a inviolabilidade do direito à vida, à liberdade, à igualdade, à segurança e à propriedade, nos termos seguintes: • XXXIII - todos têm direito a receber dos órgãos públicos informações de seu interesse particular, ou de interesse coletivo ou geral, que serão prestadas no prazo da lei, sob pena de responsabilidade, ressalvadas aquelas cujo sigilo seja imprescindível à segurança da sociedade e do Estado; (Regulamento) = LEI Nº 12. 527, DE 18 DE NOVEMBRO DE 2011.
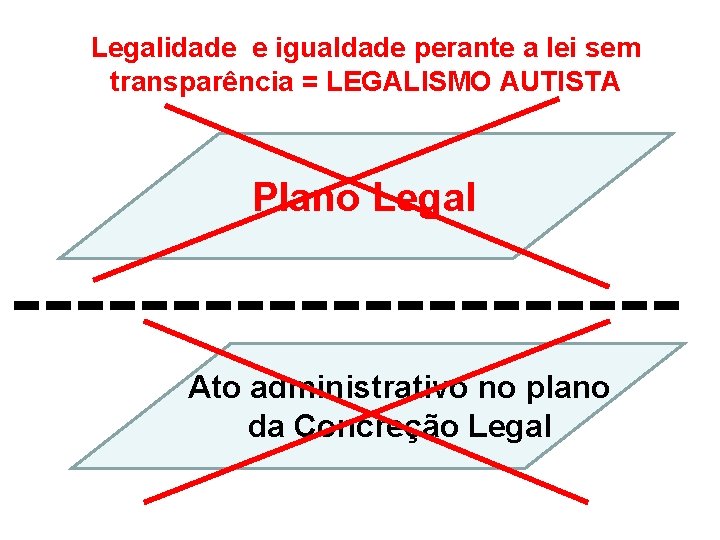
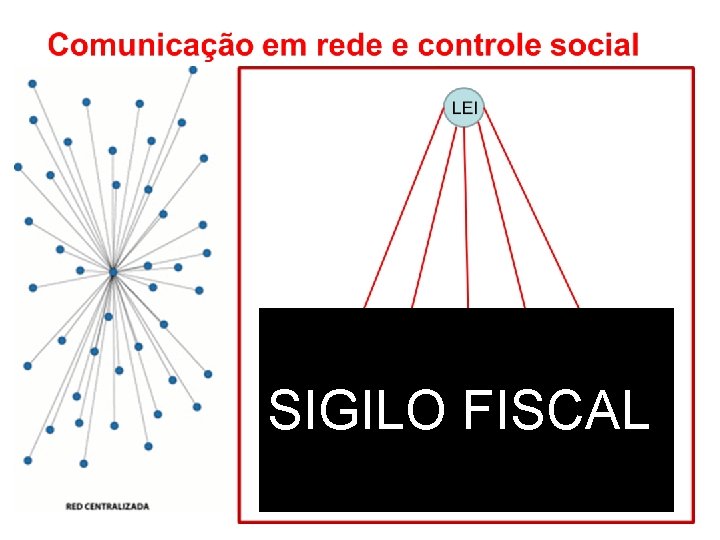
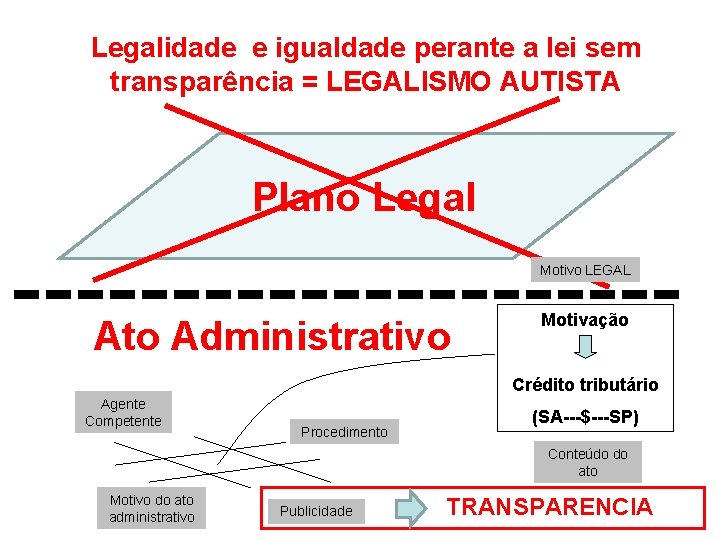
Legalidade e igualdade perante a lei sem transparência = LEGALISMO AUTISTA Plano Legal Ato administrativo no plano da Concreção Legal
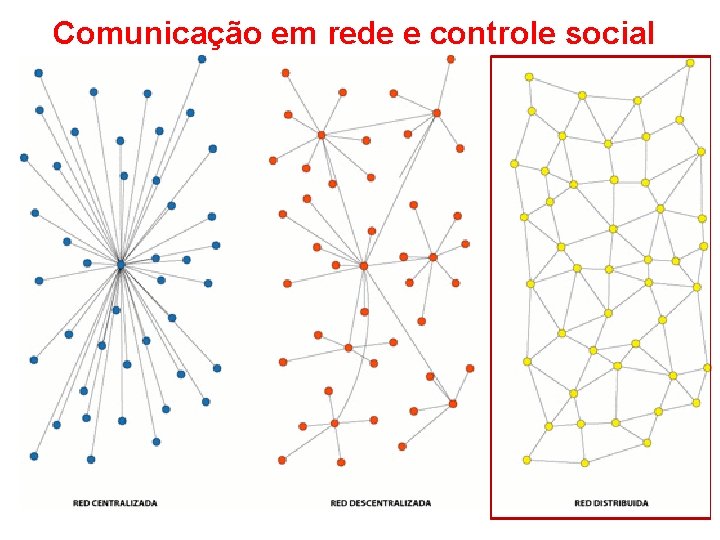
Comunicação em rede e controle social
SIGILO FISCAL
No serviço público NÃO TEM GAVETA FECHADA! (Hely Lopes Meireles)
Legalidade e igualdade perante a lei sem transparência = LEGALISMO AUTISTA Plano Legal Motivo LEGAL Ato Administrativo Motivação Crédito tributário Agente Competente Procedimento (SA---$---SP) Conteúdo do ato Motivo do ato administrativo Publicidade TRANSPARENCIA
TRANSPARÊNCIA E CONTROLE SOCIAL
Objetivos do ITCF • Transparência UNIVERSAL da legalidade concreta pela ampla publicidade dos atos administrativos de aplicação do direito; • Fortalecer nossas instituições, incrementar segurança jurídica e induzir cidadania fiscal mediante pleno exercício do Estado Democrático de Direito; • Cidadania fiscal pelo resgate dos laços entre Direito Tributário e Direito Financeiro e os três eixos do ITCF: para conhecer a legalidade prática em todo território nacional;
Objetivos do ITCF • A transparência da legalidade é direito fundamental de 4ª dimensão com hierarquia constitucional de cláusula pétrea: não pode ser mitigada ou bloqueada por nenhuma lei! • O ITCF é UNIVERSAL porque obstáculos legais como o direito ao sigilo, interpretações excessivamente amplas do art. 198 do CTN ou a existência de leis que impeçam a divulgação de informação NÃO PODEM AFASTAR A VERIFICAÇÃO da LEGALIDADE CONCRETA; • O ITCF acusa a falta de TRANSPARÊNCIA independentemente de restrições ou limitações do direito positivo à divulgação de informações.
Pilares do ITCF • Simplicidade • Confiança e previsibilidade • Isonomia e valorização da autonomia dos Estados • Incentivo à inovação e ao experimentalismo
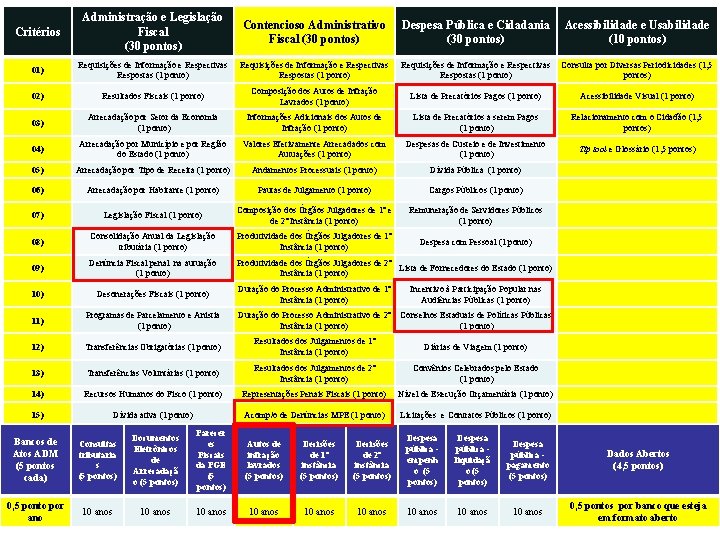
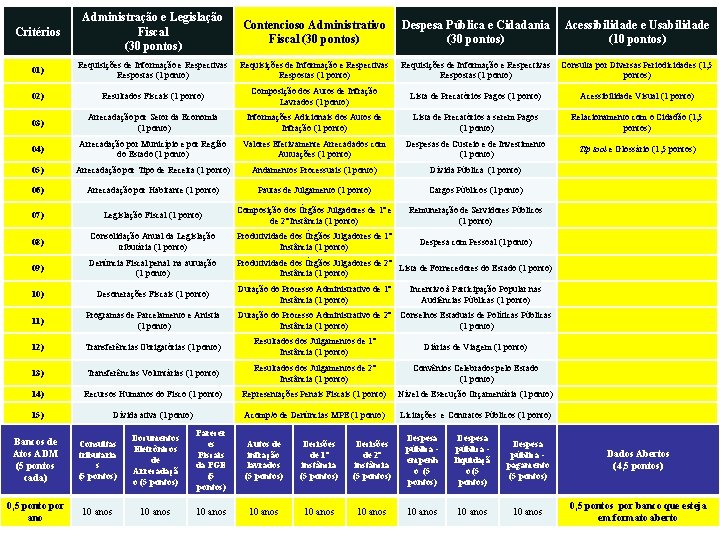
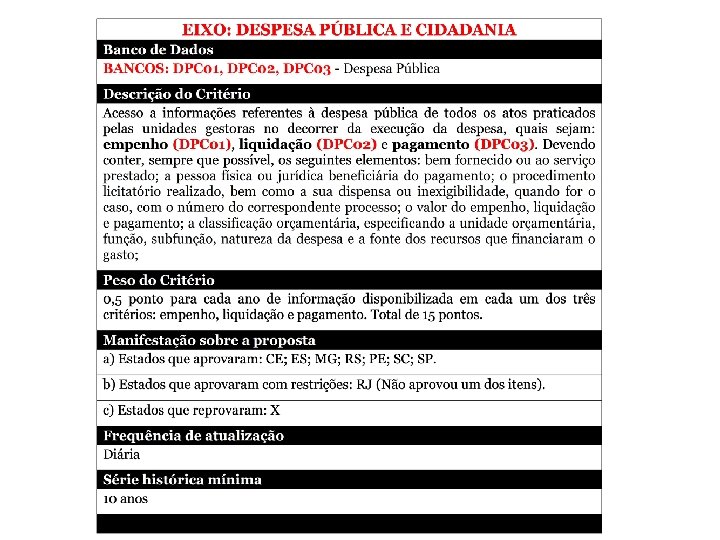
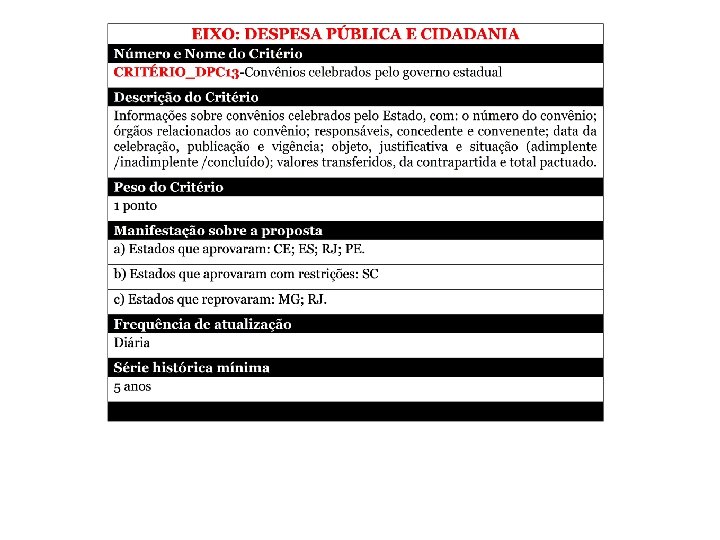
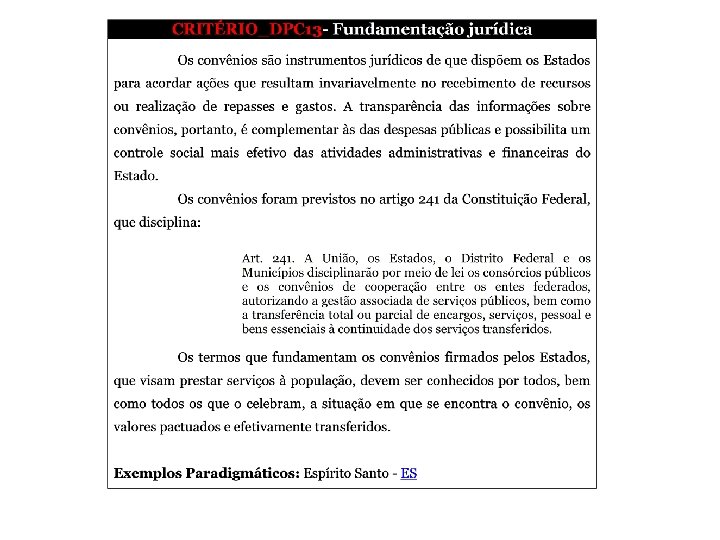
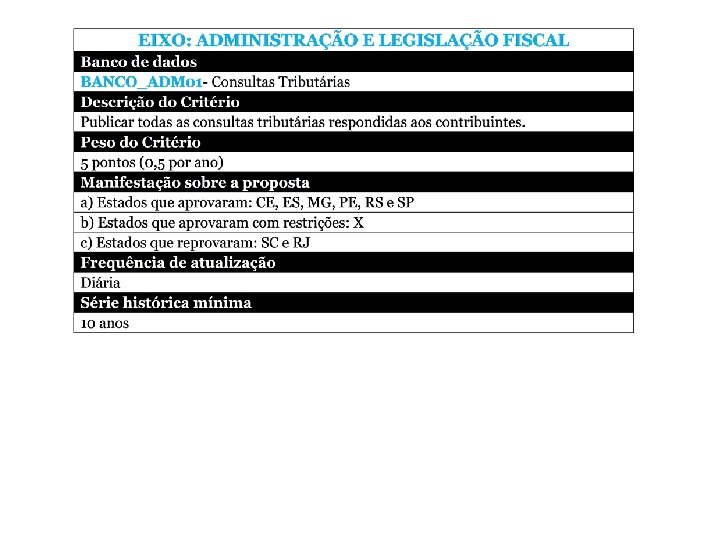
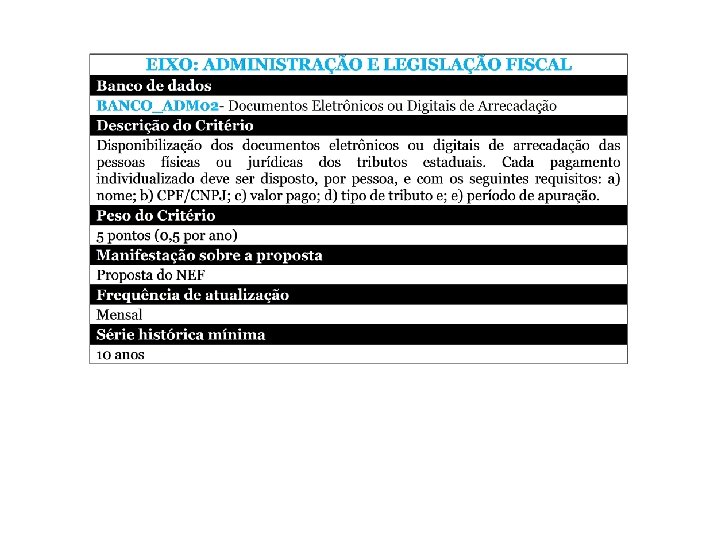
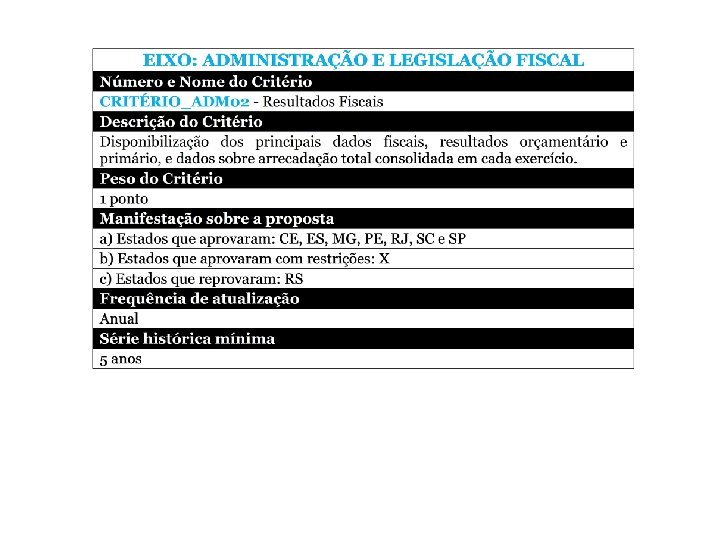
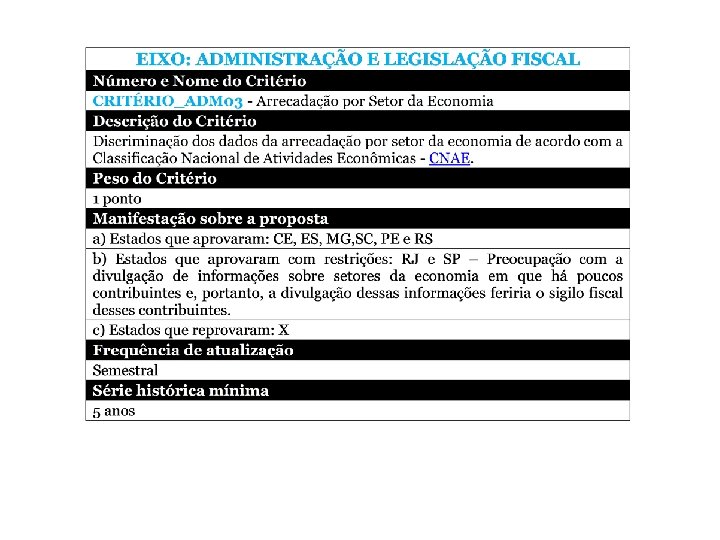
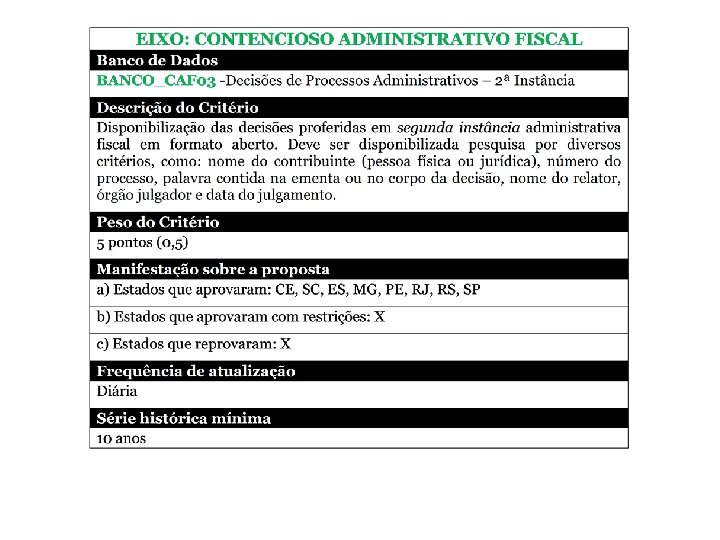
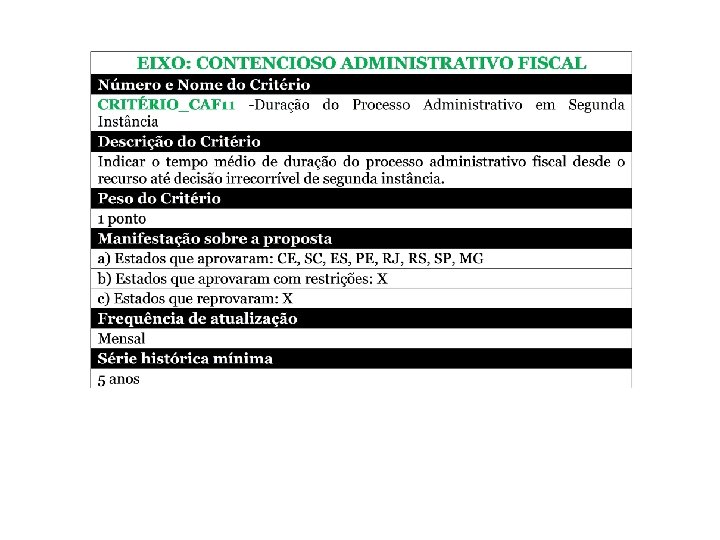
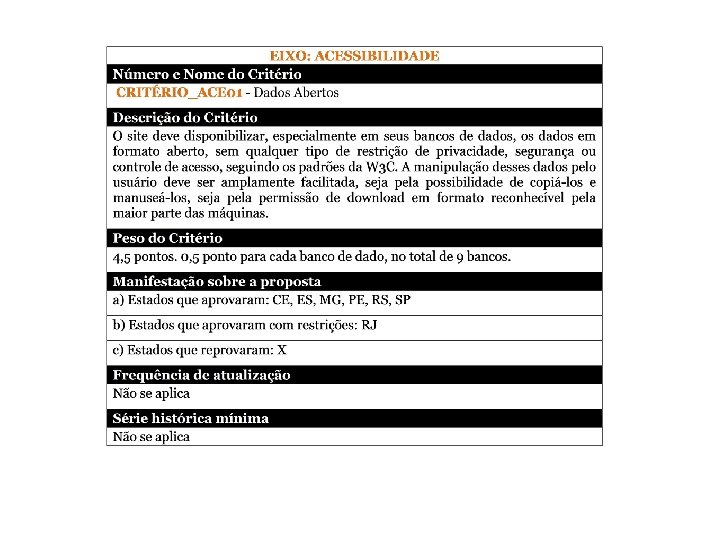
Critérios Administração e Legislação Fiscal (30 pontos) Contencioso Administrativo Fiscal (30 pontos) Despesa Pública e Cidadania (30 pontos) Acessibilidade e Usabilidade (10 pontos) 01) Requisições de Informação e Respectivas Respostas (1 ponto) Consulta por Diversas Periodicidades (1, 5 pontos) 02) Resultados Fiscais (1 ponto) Composição dos Autos de Infração Lavrados (1 ponto) Lista de Precatórios Pagos (1 ponto) Acessibilidade Visual (1 ponto) 03) Arrecadação por Setor da Economia (1 ponto) Informações Adicionais dos Autos de Infração (1 ponto) Lista de Precatórios a serem Pagos (1 ponto) Relacionamento com o Cidadão (1, 5 pontos) 04) Arrecadação por Município e por Região do Estado (1 ponto) Valores Efetivamente Arrecadados com Autuações (1 ponto) Despesas de Custeio e de Investimento (1 ponto) Tip tool e Glossário (1, 5 pontos) 05) Arrecadação por Tipo de Receita (1 ponto) Andamentos Processuais (1 ponto) Dívida Pública (1 ponto) 06) Arrecadação por Habitante (1 ponto) Pautas de Julgamento (1 ponto) Cargos Públicos (1 ponto) 07) Legislação Fiscal (1 ponto) Composição dos Órgãos Julgadores de 1ª e de 2ª Instância (1 ponto) Remuneração de Servidores Públicos (1 ponto) 08) Consolidação Anual da Legislação tributária (1 ponto) Produtividade dos Órgãos Julgadores de 1ª Instância (1 ponto) Despesa com Pessoal (1 ponto) 09) Denúncia Fiscal penal na autuação (1 ponto) Produtividade dos Órgãos Julgadores de 2ª Lista de Fornecedores do Estado (1 ponto) Instância (1 ponto) 10) Desonerações Fiscais (1 ponto) Duração do Processo Administrativo de 1ª Instância (1 ponto) Incentivo à Participação Popular nas Audiências Públicas (1 ponto) 11) Programas de Parcelamento e Anistia (1 ponto) Duração do Processo Administrativo de 2ª Instância (1 ponto) Conselhos Estaduais de Políticas Públicas (1 ponto) 12) Transferências Obrigatórias (1 ponto) Resultados Julgamentos de 1ª Instância (1 ponto) Diárias de Viagem (1 ponto) 13) Transferências Voluntárias (1 ponto) Resultados Julgamentos de 2ª Instância (1 ponto) Convênios Celebrados pelo Estado (1 ponto) 14) Recursos Humanos do Fisco (1 ponto) Representações Penais Fiscais (1 ponto) Nível de Execução Orçamentária (1 ponto) 15) Dívida ativa (1 ponto) Acomp/o de Denúncias MPE (1 ponto) Licitações e Contratos Públicos (1 ponto) Bancos de Atos ADM (5 pontos cada) Consultas tributaria s (5 pontos) Documentos Eletrônicos de Arrecadaçã o (5 pontos) Parecer es Fiscais da PGE (5 pontos) Autos de infração lavrados (5 pontos) Decisões de 1ª instância (5 pontos) Decisões de 2ª instância (5 pontos) Despesa pública empenh o (5 pontos) Despesa pública liquidaçã o (5 pontos) Despesa pública pagamento (5 pontos) Dados Abertos (4, 5 pontos) 0, 5 ponto por ano 10 anos 10 anos 10 anos 0, 5 pontos por banco que esteja em formato aberto
• BRICs – Globalização – TI LC 105, Simples Nacional, Declaração de IR/Internet, TED. . . • Declaração de IRPJ na internet; • Retorno dos pareceres normativos. . . • SPED e expertise nacional • LRD/Lei de Transparência • Lei de Acesso à Informação; • Copa 2014 • Olímpiadas 2016 • Para melhorar o Brasil. . . • Sim, nós podemos!!!. . )
Critérios Administração e Legislação Fiscal (30 pontos) Contencioso Administrativo Fiscal (30 pontos) Despesa Pública e Cidadania (30 pontos) Acessibilidade e Usabilidade (10 pontos) 01) Requisições de Informação e Respectivas Respostas (1 ponto) Consulta por Diversas Periodicidades (1, 5 pontos) 02) Resultados Fiscais (1 ponto) Composição dos Autos de Infração Lavrados (1 ponto) Lista de Precatórios Pagos (1 ponto) Acessibilidade Visual (1 ponto) 03) Arrecadação por Setor da Economia (1 ponto) Informações Adicionais dos Autos de Infração (1 ponto) Lista de Precatórios a serem Pagos (1 ponto) Relacionamento com o Cidadão (1, 5 pontos) 04) Arrecadação por Município e por Região do Estado (1 ponto) Valores Efetivamente Arrecadados com Autuações (1 ponto) Despesas de Custeio e de Investimento (1 ponto) Tip tool e Glossário (1, 5 pontos) 05) Arrecadação por Tipo de Receita (1 ponto) Andamentos Processuais (1 ponto) Dívida Pública (1 ponto) 06) Arrecadação por Habitante (1 ponto) Pautas de Julgamento (1 ponto) Cargos Públicos (1 ponto) 07) Legislação Fiscal (1 ponto) Composição dos Órgãos Julgadores de 1ª e de 2ª Instância (1 ponto) Remuneração de Servidores Públicos (1 ponto) 08) Consolidação Anual da Legislação tributária (1 ponto) Produtividade dos Órgãos Julgadores de 1ª Instância (1 ponto) Despesa com Pessoal (1 ponto) 09) Denúncia Fiscal penal na autuação (1 ponto) Produtividade dos Órgãos Julgadores de 2ª Lista de Fornecedores do Estado (1 ponto) Instância (1 ponto) 10) Desonerações Fiscais (1 ponto) Duração do Processo Administrativo de 1ª Instância (1 ponto) Incentivo à Participação Popular nas Audiências Públicas (1 ponto) 11) Programas de Parcelamento e Anistia (1 ponto) Duração do Processo Administrativo de 2ª Instância (1 ponto) Conselhos Estaduais de Políticas Públicas (1 ponto) 12) Transferências Obrigatórias (1 ponto) Resultados Julgamentos de 1ª Instância (1 ponto) Diárias de Viagem (1 ponto) 13) Transferências Voluntárias (1 ponto) Resultados Julgamentos de 2ª Instância (1 ponto) Convênios Celebrados pelo Estado (1 ponto) 14) Recursos Humanos do Fisco (1 ponto) Representações Penais Fiscais (1 ponto) Nível de Execução Orçamentária (1 ponto) 15) Dívida ativa (1 ponto) Acomp/o de Denúncias MPE (1 ponto) Licitações e Contratos Públicos (1 ponto) Bancos de Atos ADM (5 pontos cada) Consultas tributaria s (5 pontos) Documentos Eletrônicos de Arrecadaçã o (5 pontos) Parecer es Fiscais da PGE (5 pontos) Autos de infração lavrados (5 pontos) Decisões de 1ª instância (5 pontos) Decisões de 2ª instância (5 pontos) Despesa pública empenh o (5 pontos) Despesa pública liquidaçã o (5 pontos) Despesa pública pagamento (5 pontos) Dados Abertos (4, 5 pontos) 0, 5 ponto por ano 10 anos 10 anos 10 anos 0, 5 pontos por banco que esteja em formato aberto
ÍNDICE DE TRANSPARÊNCIA E CIDADANIA FISCAL EIXO: DESPESA PÚBLICA E CIDADANIA
ÍNDICE DE TRANSPARÊNCIA E CIDADANIA FISCAL EIXO: ADMINISTRAÇÃO E LEGISLAÇÃO FISCAL
ÍNDICE DE TRANSPARÊNCIA E CIDADANIA FISCAL EIXO: CONTENCIOSO ADMINISTRATIVO FISCAL
ÍNDICE DE TRANSPARÊNCIA E CIDADANIA FISCAL EIXO: ACESSIBILIDADE E USABILIDADE
Experiências na Construção do ITCF
PUBLICAÇÃO DE COLETANEA DE ARTIGOS: ÍNDICE DE TRANSPARÊNCIA E CIDADANIA FISCAL (ITCF) Mariana Fischer Pacheco Coordenadora acadêmica – NEF/ FGV
ITCF Objetivos do projeto ITCF : - Elaboração de um Índice Transparência e Cidadania Fiscal; de - Publicação de coletânea de artigos de autoria de pesquisadores da FGV e pesquisadores ad hoc dos estados
ITCF Coletânea de artigos - Registro da experiência de construção do ITCF (para que outros pesquisadores possam aprender com nossos erros e acertos); - Aperfeiçoamento do diálogo entre acadêmicos e gestores públicos
Direito e desenvolvimento (Direito. GV) - Pesquisas devem ser capazes de propor reformas em instituições públicas - É preciso compreender como o direito se concretiza (é insuficiente olhar apenas para leis abstratas)
Fontes de pesquisa PESQUISAS LEGALISTAS - Como interpretar leis abstratas? - Fontes: lei abstrata (ex. CF/88 e CTN); doutrina (ex. manuais de direito administrativo e tributário) X PESQUISAS DA DIREITOGV - Como juízes e administradores públicos decidem? - Fontes: decisões, atos administrativos, documentos públicos, entrevistas (narrativas de experiências), notícias de jornais, revistas. . .
Elaboração de artigos para a coletânea Convidados: pesquisadores ad hoc dos estados piloto da COGEF (e outros estados outros interessados) Temas gerais: - Relato de experiências e boas práticas de transparência no estado - Análise critica da proposta do NEF e novas sugestões para o ITCF
Elaboração de artigos para a coletânea - Formato flexível (artigos de 10 a 15 páginas; times new roman; 12; espaçamento 1, 5) - Estados deverão enviar ao NEF proposta de temas e autores que deverão trabalhar no artigo até 30/set
Exemplo Relato de experiência: Disponibilização no site e premiação dos 10 contribuintes que mais pagam tributos Conteúdo do artigo: - Início da experiência? - Como aconteceu o processo (houve debates internos? Houve debates com cidadãos? Dificuldades técnicas? Que veículos foram utilizados para a publicação? )
Exemplo Conteúdo do artigo: - Repercussões (melhora no diálogo com contribuintes? Estímulo ao cumprimento de normas? ); - Comentários na mídia (internet, jornais, revistas); - Documentos públicos sobre a experiência (ex. estatísticas); - Perfil do cidadão interessado no assunto; - Opinião da Administração Pública e dos autores sobre a iniciativa.
Acesso a Informações: Evolução Mundial Isaias Coelho Núcleo de Estudos Fiscais (NEF) Escola de Direito de São Paulo, FGV 17ª Reunião da COGEF Maceió, 30 de agosto de 2012 © Eurico Marcos Diniz de Santi
Pensamento Político pré-Moderno Desde Maquiavel até Hegel: “Razões de Estado” invocadas para justificar segredo de informações em poder do governo
Princípio da Moralidade se Impõe à Gestão Pública Kant: Atividade do governo limitada pela moralidade: • Sem publicidade, ação pública é injusta • Princípio da publicidade é, a um só tempo: – Ético – Jurídico (direitos humanos)
Conquistas da Cidadania Direitos Humanos: • Direito Civil • Direito Político • Direito Social (apud Thomas Marshall, 1950) 4ª Dimensão de Direitos Humanos: • Direito à Informação
Evolução do Direito à Informação como Direito Fundamental
1946: Primeira Sessão da Assembleia Geral da ONU Resolução 59(1) : “A liberdade de informação constitui um direito humano fundamental e [. . . ] a pedra de toque de todas as liberdades a que se dedica a ONU”. Sem informação não há liberdade
1948: Declaração Universal dos Direitos Humanos “Todo o indivíduo tem direito à liberdade de opinião e de expressão, o que implica o direito de não ser inquietado pelas suas opiniões e o de procurar, receber e difundir, sem consideração de fronteiras, informações e ideias por qualquer meio de expressão”.
1950: Convenção Europeia sobre Direitos Humanos (conhecida como Convenção para a Proteção dos Direitos Humanos e Liberdades Fundamentais) Art. 10: “Qualquer pessoa tem direito à liberdade de expressão. Este direito compreende a liberdade de opinião e a liberdade de receber ou de transmitir informações ou ideias sem que possa haver ingerência de quaisquer autoridades públicas. . . ” Acesso à Informação é parte da liberdade de expressão
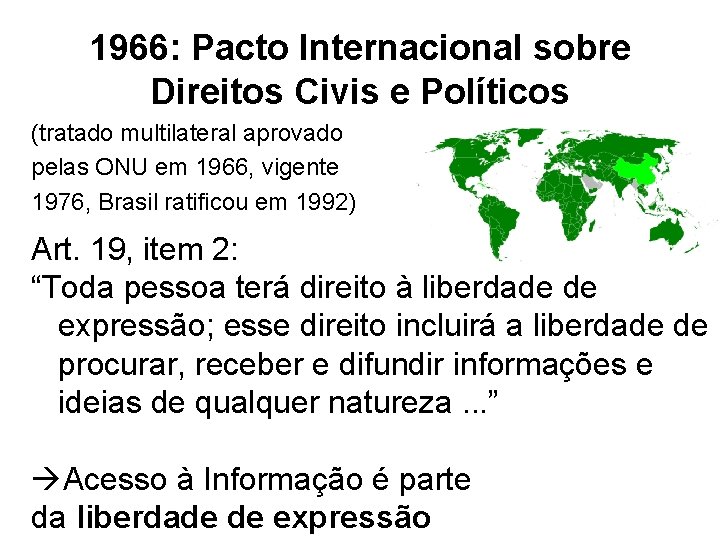
1966: Pacto Internacional sobre Direitos Civis e Políticos (tratado multilateral aprovado pelas ONU em 1966, vigente 1976, Brasil ratificou em 1992) Art. 19, item 2: “Toda pessoa terá direito à liberdade de expressão; esse direito incluirá a liberdade de procurar, receber e difundir informações e ideias de qualquer natureza. . . ” Acesso à Informação é parte da liberdade de expressão
1969: Convenção Americana Sobre Direitos Humanos (também conhecida como Pacto de São José da Costa Rica) Art. 13: “ 1. Toda pessoa tem direito à liberdade de pensamento e de expressão. Esse direito compreende a liberdade de buscar, receber e difundir informações e idéias de toda natureza. . . ” Acesso à Informação é parte da liberdade de expressão
1994: Declaração de Chapultepec (assinada pelos presidentes F. H. Cardoso e L. I. Lula da Silva) “I – Não há pessoas nem sociedades livres sem liberdade de expressão e de imprensa. O exercício dessa não é uma concessão das autoridades, é um direito inalienável do povo. II – Toda pessoa tem o direito de buscar e receber informação, expressar opiniões e divulgá-las livremente. Ninguém pode restringir ou negar esses direitos. III – As autoridades devem estar legalmente obrigadas a pôr à disposição dos cidadãos, de forma oportuna e equitativa, a informação gerada pelo setor público. ”
1999: Commonwealth (54 países) Princípios e diretrizes sobre liberdade de informação adotados março 1999: “A liberdade de informação deve ser garantida como um direito legal e aplicável, que permita a todos os indivíduos obter dados e informações mantidas pelos poderes Executivo, Legislativo e Judiciário, bem como quaisquer empresas estatais e outros órgãos com funções públicas. ”
2000: Comissão Interamericana de Direitos Humanos, OEA Declaração de Princípios sobre Liberdade de Expressão “ 4. O acesso à informação em poder do Estado é um direito fundamental do indivíduo. Os Estados estão obrigados a garantir o exercício desse direito. Este princípio só admite limitações excepcionais que devem estar previamente estabelecidas em lei para o caso de existência de perigo real e iminente que ameace a segurança nacional em sociedades democráticas. ”
Outras Organizações Empenhadas em Promover a Liberdade de Informação • • OCDE IFIs (BID, Banco Mundial, FMI) OUA (Organização da Unidade Africana) OSCE (Org. p/ Segurança e Coop. Europa) • OEA • muitas Organizações da Sociedade Civil
O Avanço das Leis de Acesso à Informação na Prática
Precursores • 1766: Suécia/Finlândia – objetivo proteger a imprensa (com a eliminação da censura política) e assegurar o amplo acesso aos documentos da administração pública • 1951 – Finlândia – Primeira lei no século 20
Início da Adoção Ampla • 1966: Estados Unidos – Freedom of Information Act (FOIA) • 1970: Dinamarca
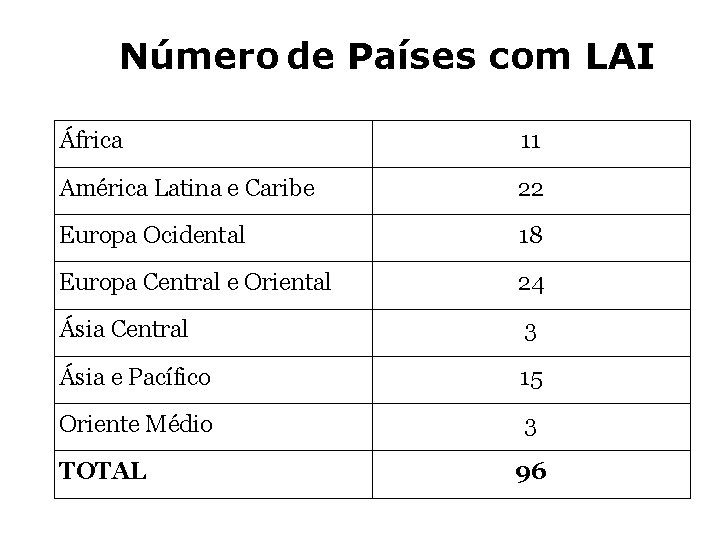
Adoção Generalizada • Onda de LAIs no último lustro do Século XX e 1ª Década do Século XXI • México: SCJ impõe transparência (1999) ainda antes da Lei (2002) • Brasil promulga Lei 12. 627 em nov 2011 e a coloca em prática em maio de 2012 (mas mandamento é da Constituição 1988!) • 96 países têm uma LAI vigente (1/7/12)
Número de Países com LAI África 11 América Latina e Caribe 22 Europa Ocidental 18 Europa Central e Oriental 24 Ásia Central 3 Ásia e Pacífico 15 Oriente Médio 3 TOTAL 96
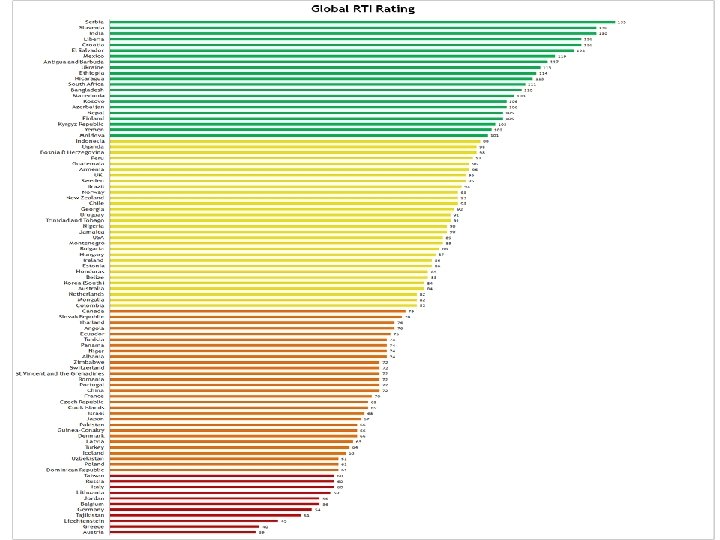
Avaliando o Acesso à Informação: Como Estamos na Foto? • Brasil está bem, mas não ótimo (está no 2º pelotão de países) – 94 pontos de 150 possíveis • LAI brasileira é muito boa mas mecanismos de implementação podem melhorar
Obrigado! Isaias Coelho isaias@nefgv. com. br