
Islamic business investment Muhammad Syakir Sula Sekjen Masyarakat
Islamic business investment Muhammad Syakir Sula Sekjen Masyarakat Ekonomi Syariah
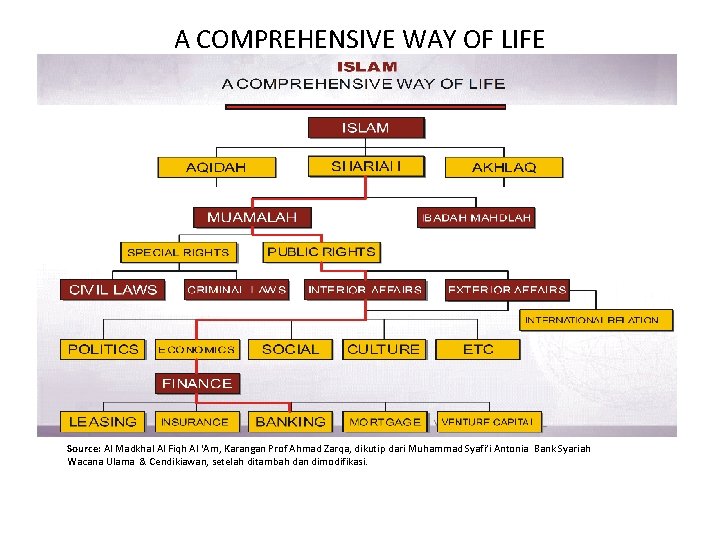
A COMPREHENSIVE WAY OF LIFE Source: Al Madkhal Al Fiqh Al ‘Am, Karangan Prof Ahmad Zarqa, dikutip dari Muhammad Syafi’i Antonia Bank Syariah Wacana Ulama & Cendikiawan, setelah ditambah dan dimodifikasi.
Islam is an universal religion • Manusia adalah khalifah di muka bumi. Islam memandang bahwa bumi dengan segala isinya merupakan amanah Allah kepada sang khalifah agar dipergunakan sebaik-baiknya bagi kesejahteraan bersama • Untuk mencapai tujuan suci ini Allah memberikan petunjuk melalui para rasul-Nya. Petunjuk tersebut meliputi segala sesuatu yang dibutuhkan manusia, baik aqidah, akhlaq, dan syariah • Dua komponen pertama, aqidah dan akhlaq, bersifat konstan. Keduanya tidak mengalami perubahan apapun dengan berbedanya waktu dan tempat. Sedangkan syariah senantiasa berubah sesuai dengan kebutuhan dan taraf peradaban ummat, yang berbeda-beda sesuai dengan masa rasul masingmasin.
Islam is an universal religion • Hal ini diungkapkan oleh Rasulullah saw dalam suatu hadits: “Para rasul tak ubahnya bagaikan saudara sebapak, syariah mereka banyak tetapi agama (aqidah)nya satu (yaitu mentauhidkan Allah)” (HR. Bukhari, Abu Daud, dan Ahmad) • Karena itu, syariah Islam sebagai suatu syariah yang dibawah oleh rosul terakhir mempunyai keunikan tersendiri. Syariah ini bukan saja menyeluruh atau konprehensif, tetapi juga universal. Karakter ini diperlukan, sebab tidak akan ada syariah lain yang datang untuk menyempurnakannya. “ Pada hari ini telah Ku-sempurnakan untuk kamu agamamu, dantelah Ku-cukupkan kepadamu ni’mat-Ku dan telah Ku-ridhai Islam sebagai agama bagimu” (QS. Al-Maidah, 5: 3)
Islam is an universal religion • • • 26/11/2020 Komprehensif berarti syariah Islam merangkum seluruh aspek kehidupan, baik ritual (ibadah) maupun sosial (muamalah). Ibadah, diperlukan untuk menjaga ketaatan dan keharmonisan hubungan manusia dengan khaliqnya. Ibadah juga merupakan sarana untuk mengingatkan secara kontinyu tugas manusia sebagai khalifah-Nya di muka bumi ini. Adapun muamalah, diturunkan sebagai ‘rules of the game’ atau aturan main manusia dalam kehidupan sosial. Kelengkapan sistem muamalah yang disampaikan Rasulullah saw terangkum dalam skema di depan.
Islam is an universal religion • • Universal, bermakna syariah Islam dapat diterapkan dalam setiap waktu dan tempat sampai Hari Akhir nanti. Keuniversalan ini tampak jelas terutama dalam bidang muamalah. Selain mempunyai cakupan yang dan fleksibel, muamalah juga tidak membedakan muslim dan non muslim. Kenyataan ini tersirat dalam hadits nabi yang diriwayatkan oleh Sayyidina Ali: “Lahum maa lana wa alaihim maa alaina” (Dalam bidang muamalah kewajiban mereka adalah kewajiban kita dan hak mereka adalah hak kita) Karena itu, sebagian ulama memberi defenisi Islam sebagai: “Al Islam diinun sholihun, kamilun, syamilun, likulli zamanin wamakanin” (Islam adalah ajaran yang lurus, sempurna, menyeluruh, dan dapat diterapkan kapanpun dan dimanapun)
Kekafahan Hidup Seorang Muslim ﻭ ﺍ ﺍ ﺍﻟ ﺍ ﺍﺍ ﻯ ﻭ ﺍﺍ ﺍﻟ ﺍ ﺍﺍ ﻱ ﺍ ﺍ ﺍ ﻭ ﺍﺍ ﻭ “. . Apakah kamu beriman kepada sebahagian Al Kitab dan ingkar terhadap sebahagian yang lain? Tiadalah balasan bagi orang yang berbuat demikian daripadamu, melainkan kenistaan dalam kehidupan dunia, dan pada hari kiamat mereka dikembalikan kepada siksa yang sangat berat. Allah tidak lengah dari apa yang kamu perbuat”. (QS. Al Baqarah, 2: 85)
Universal & Konprehensif • Syaikh Al-Qaradhawi, mengatakan: Semua aspek syariat Islam ini adalah bagian dari agama Allah yang wajib dipegang dan ditaati, serta diterima dan dilaksanakan. Seorang muslim tidak boleh menolak hukum yang telah ditetapkan dalam seluruh aspek kehidupan. Allah swt berfirman: • “Dan tidak patut bagi laki-laki yang mu`min dan tidak pula bagi perempuan mukminah, apabila Allah dan Rasul-Nya telah menetapkan suatu ketetapan, ada pilihan bagi mereka tentang urusan mereka. Dan barang siapa mendurhakai Allah dan rasul-Nya, maka sesungguhnya dia telah sesat dengan kesesatan yang nyata” (QS. Al-Ahzab, 33: 36) • Karena itu, Al-Qur`an berbicara kepada seluruh manusia tentang syariat ini dengan bahasa yang sama, baik untuk urusan yang berkaitan langsung dengan Allah seperti shalat dan shaum maupun yang berkaitan dengan aspek kehidupan sehari-hari dan muamalah.
Universal & Konprehensif • • Dalam aspek ibadah, Allah berfirman, “Wahai orang-orang yang beriman, telah diwajibkan atas kalian shaum sebagaimana telah diwajibkan atas orang-orang sebelum kamu” (QS. Al. Baqarah, 2: 183) Dalam aspek keluarga, Allah berfirman, “Wahai orang-orang yang beriman, tidak halal bagimu menyukai wanita dengan jalan paksa dan janganlah kamu menyusahkan mereka karena hendak mengambil kembali sebagian dari apa yang telah kamu berikan kepadanya, kecuali mereka melakukan perbuatan keji yang nyata. Dan bergaullah dengan mereka secara baik” (QS. Al-Nisa`, 4: 19) Dalam aspek sirkulasi kekayaan, Allah swt berfirman, “Wahai orang-orang yang beriman, janganlah kamu saling memakan harta sesamamu dengan jalan yang bathil, kecuali dengan jalan perniagaan yang berlaku dengan suka sama suka di antara kamu” (QS. Al- Nisa, 4: 29) Dalam aspek ekonomi, Allah swt berfirman, “ Wahai orang-orang yang beriman, bertakwalah kepada Allah dan tinggalkan sisa riba jika kamu orang-orang yang beriman. Maka, jika kamu tidak mengerjakan, ketahuilah bahwa Allah dan Rasul-Nya akan memerangimu. Dan jika kamu bertobat, bagimu pokok hartamu. Kamu tidak dianiaya dan tidak pula menganiaya “ (QS. Al-Baqarah, 2: 278 -279).
Universal & Konprehensif • • • Dalam aspek sanksi hukum, Allah swt berfirman, “Wahai orang-orang yang beriman, diwajibkan atas kamu qishash dalam masalah pembunuhan” (QS. Al. Baqarah, 2: 178) Dalam aspek perdata, Allah swt berfirman, “Wahai orang-orang yang beriman, jika kalian bermuamalah tidak secara tunai untuk waktu yang ditentukan, hendaklah kamu menuliskannya. Dan hendaklah seorang penulis di antara kamu menuliskannya dengan benar. Dan janganlah penulis enggan menuliskannya sebagaimana Allah telah mengajarkannya. Maka hendaklah ia menulis. Dan hendaklah orang yang berhutang itu mengimlakkan dan hendaklah ia bertakwa kepada Allah” (QS. Al Baqarah, 2: 282) Dalam aspek peraturan hukum, Allah berfirman, ”Wahai orang-orang yang beriman, taatlah kalian kepada Allah dan taatlah kalian kepada Rasul dan ulil amri di antara kalian. Maka, jika kalian berselisih paham dalam satu urusan, kembalikanlah kepada Allah dan Rasul. Nya jika kalian beriman kepada Allah dan kepada hari akhir (QS An-Nisaa 4: 59).
Universal & Konprehensif • • Dalam aspek hubungan antarnegara, Allah SWT, berfirman, “Wahai orang-orang yang beriman, janganlah kamu mengambil musuh-Ku dan musuhmu sebagai teman-teman setia yang kamu sampaikan kepada mereka dengan rasa kasih saying. Padahal sesungguhnya mereka telah ingkar kepada kebenaran yang datang kepadamu. Mereka mengusir Rasul dan kamu karena kamu beriman kepada Allah Tuhanmu” (QS Al-Mumtahanah 60: 1); “Allah tidak melarang kamu untuk berbuat baik dan berlaku adil terhadap orang-orang yang tidak memerangimu karena alasan agama dan tidak pula mengusir kamu dari negerimu. Sesungguhnya Allah menyukai orang-orang yang berlaku adil. Sesungguhnya Allah hanya melarang kamu menjadikan sebagai kawanmu orang-orang yang memerangi kamu dan mengusirmu dari negerimu dan barangsiapa menjadikan mereka sebagai kawan, mereka itulah orang-orang yang zalim” (QS Al-Mumtahanah 60: 8 -9). Seluruh hukum-hukum syariat ini ditujukan kepada orang-orang yang beriman. Al-Quran memanggil mereka dengan sebutan “Wahai orang-orang yang beriman”. Hal ini menunjukkan bahwa seluruh syariat Allah, apapun temanya, wajib diikuti, ditaati, dan dilaksanakan sesuai dengan kesungguhan orang-orang yang beriman dan memegang keimanannya dengan kuat.
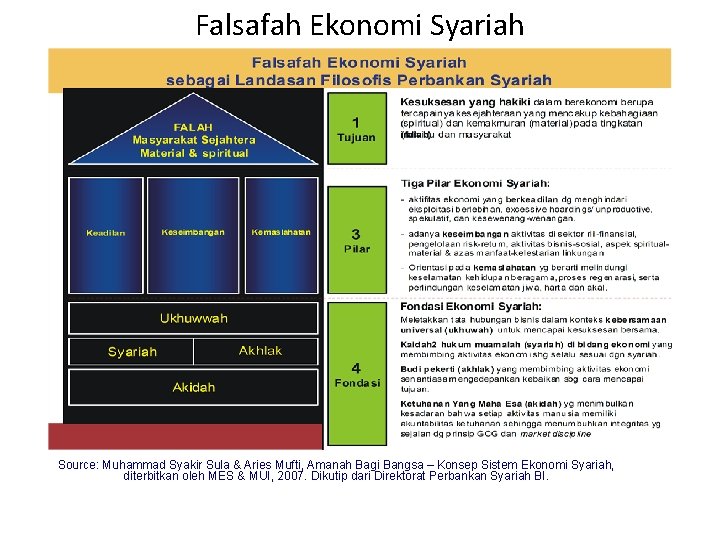
Falsafah Ekonomi Syariah Source: Muhammad Syakir Sula & Aries Mufti, Amanah Bagi Bangsa – Konsep Sistem Ekonomi Syariah, diterbitkan oleh MES & MUI, 2007. Dikutip dari Direktorat Perbankan Syariah BI.
Fondasi Ekonomi Syariah • Fondasi pemikiran ekonomi Islam merupakan prasyarat dasar yang mesti diidentifikasi dan dipenuhi sebelum memasuki tahapan implementasi pengembangan ekonomi syariah. Fondasi ini meliputi tiga hal sebagai berikut: • Aqidah (fondasi utama). Aqidah adalah suatu ideologi samawi yang membentuk paradigma dasar bahwa alam semesta ini dicipta oleh Allah Yang Maha Esa sebagai sarana hidup bagi seluruh umat manusia untuk mencapai kesejahteraan secara material dan spiritual. Dalam konsep aqidah, setiap aktivitas umat manusia memiliki nilai akuntabilitas Ilahiah yang menempatkan perangkat syariah sebagai parameter kesesuaian antara aktivitas usaha dengan prinsip-prinsip syariah. Aqidah yang baik diharapkan akan membentuk integritas yang membantu terbentuknya good governance dan market discipline yang baik. Konsep aqidah akan menjadi dasar bagi fondasi pendukung yang meliputi syariah dan akhlak.
Fondasi Ekonomi Syariah • • Syariah dan Akhlaq (Fondasi Pendukung Pertama). Syariah merupakan ketentuan hukum Islam yang mengatur aktivitas umat manusia yang berisi perintah dan larangan, baik yang menyangkut hubungan interaksi vertikal dengan tuhan maupun interaksi horisontal dengan sesama makhluk. Prinsip syariah dalam kegiatan ekonomi secara umum akan menjadi sumber ketentuan yang mengatur pola hubungan bagi semua pelaku dan stakeholder perbankan syariah. Akhlak merupakan norma dan etika yang berisi nilai-nilai moral dalam interaksi sesama manusia, manusia dengan lingkungannya dan manusia dengan pencipta alam semesta agar hubungan tersebut menjadi harmoni dan sinergis. Ukhuwah (Fondasi Pendukung Kedua). Ukhuwah adalah prinsip persaudaraan dalam menata interaksi sosial yang diarahkan pada harmonisasi kepentingan individu dengan tujuan kemanfaatan secara umum dengan semangat tolong menolong. Ukhuwah dalam aktivitas ekonomi dilakukan melalui proses ta’aruf (saling mengenal), tafahum (saling memahami), ta’awun (saling menolong), takaful (saling menjamin ) dan tahaluf (saling beraliansi). Ukhuwah menempatkan pola hubungan antar manusia yang dilandasi dengan prinsip kesejajaran, saling percaya dan saling membutuhkan.
Pilar Ekonomi Syariah • • Merupakan asas atau prinsip tindakan sebagai penjabaran dari nilai-nilai dasar yang telah diidentifikasi pada saat pelaksanaan program kerja. Keadilan (‘adalah). Keadilan dalam Islam adalah menempatkan sesuatu hanya pada tempatnya dan memberikan sesuatu pada yang berhak, serta memperlakukan sesuatu sesuai posisinya. Implementasi keadilan dalam aktivitas ekonomi berupa aturan prinsip muamalah yang melarang adanya unsur : i. Riba (unsur bunga dalam segala bentuk dan jenisnya, baik riba nasiah maupun fadlh) ii. Dzulm (unsur kezaliman yang merugikan diri sendiri, orang lain maupun lingkungan) iii. Maysir (unsur judi dan sikap untung-untungan) iv. Gharar (unsur ketidakjelasan ) v. Haram (unsur haram baik dalam barang maupun jasa serta aktivitas operasional)
Pilar Ekonomi Syariah • • • Kemaslahatan (maslahah). Hakekat kemaslahatan dalam Islam adalah segala bentuk kebaikan dan manfaat yang berdimensi integral duniawi dan ukhrawi, material dan spiritual, serta individual dan kolektif. Sesuatu dipandang Islam bermaslahat jika memenuhi dua unsur yakni kepatuhan syariah (halal) dan bermanfaat serta membawa kebaikan (thayyib) bagi semua aspek secara integral yang tidak menimbulkan mudharat dan merugikan pada salah satu aspek. Secara luas, maslahat ditujukan pada pemenuhan visi kemaslahatan yang tercakup dalam maqasid (tujuan) syariah yang terdiri dari konsep perlindungan terhadap keimanan dan ketakwaan (dien), keturunan (nasl), jiwa dan keselamatan (nafs), harta benda (maal) dan rasionalitas (‘aql). Setiap kegiatan ekonomi syariah harus memenuhi unsur-unsur yang telah ditetapkan dalam maqasid syariah secara terintegrasi. Keseimbangan (tawazun). Konsep syariah menempatkan aspek keseimbangan sebagai pilar yang meliputi berbagai segi yang antara lain meliputi keseimbangan; pembangunan material dan spiritual; pengembangan sektor keuangan dan sektor riil; risk dan return; bisnis dan sosial; serta pemanfaatan dan pelestarian sumber daya alam. Pembangunan ekonomi syariah tidak hanya ditujukan untuk pengembangan sektor usaha kecil dan mikro yang terkadang luput dari upaya-upaya pengembangan sektor ekonomi secara keseluruhan.
Tujuan Ekonomi Syariah • • • Merupakan sasaran akhir dari segala kegiatan implementasi dalam rangka pengembangan ekonomi dan perbankan syariah. Adapun sasaran akhir dari kegiatan ekonomi syarian adalah falah. Falah adalah kesuksesan hakiki berupa pencapaian kebahagiaan dalam segi material dan spiritual serta tercapainya kesejahteraan di dunia dan akhirat. Suatu kesuksesan dalam aspek material tidaklah bermakna apabila mengakibatkan kerusakan dalam aspek kemanusiaann lainnya seperti persaudaraan dan moralitas. Sistem ekonomi syariah dilandasi pemikiran bahwa setiap kegiatan ekonomi memiliki dimensi ibadah yang dapat diimplementasikan pada setiap level kegiatan. Dengan aqidah yang benar, setiap komponen dalam sistem diharapkan dapat menghasilkan perbuatan baik yang mencerminkan suatu akhlak mulia. Untuk menyelaraskan jenis kegiatan yang berbeda, sistem dilengkapi dengan hukum syariah tentunya dilaksanakan secara selaras dengan hukum positif yang berlaku suatu sistem kemasyarakatan. Implementasi aturan syariah dan akhlak yang baik diharapkan akan menghasilkan suatu fenomena kebersamaan dalam melaksanakan kegiatan muamalah yang mengutamakan kesejahteraan bersama dalam setiap pencapaian tujuan ekonomi. Dasar-dasar ekonomi syariah kemudian dijabarkan dalam bentuk pilar-pilar yang akan mewarnai sifat dan bentuk transaksi keuangaan yang dioperasionalisasikan. Adapun pilar yang menunjang tercapainya telah mencakup aspek keadilan, kemaslahatan dan keseimbangan. Dari semua upaya dan pencapaian ekonomi syariah ini, tujuan puncaknya adalah untuk mencapai mardlatillah, mencari keridhaan Allah. 26/11/2020
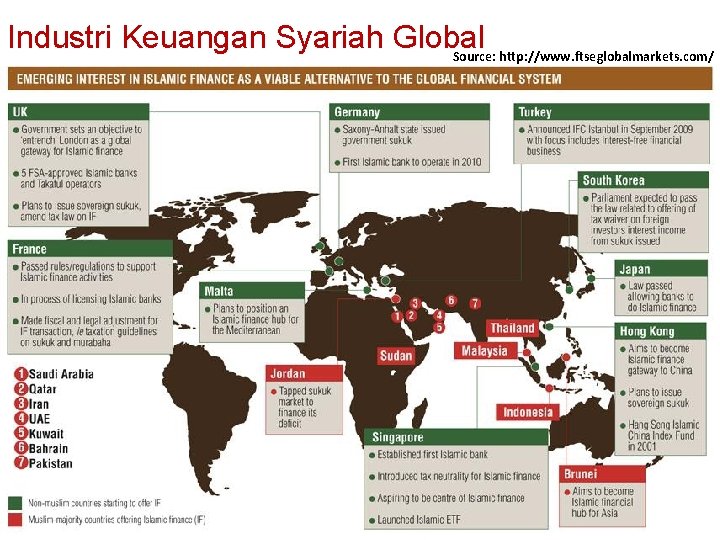
Industri Keuangan Syariah Global Source: http: //www. ftseglobalmarkets. com/ 18
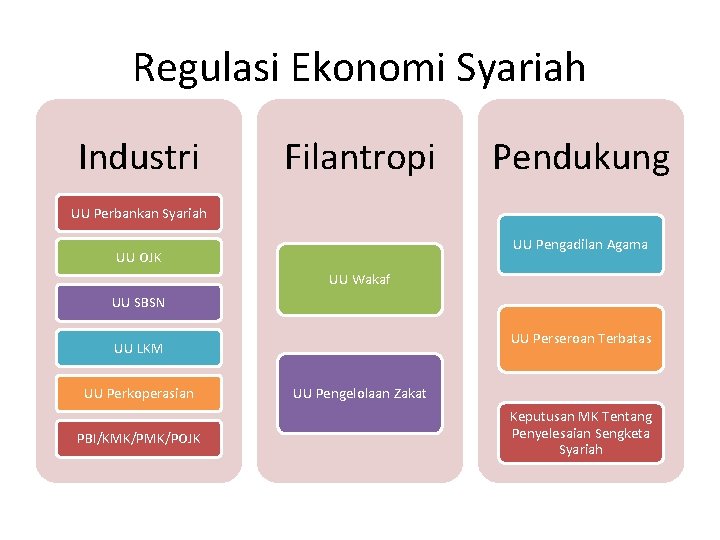
Regulasi Ekonomi Syariah Industri Filantropi Pendukung UU Perbankan Syariah UU Pengadilan Agama UU OJK UU Wakaf UU SBSN UU Perseroan Terbatas UU LKM UU Perkoperasian PBI/KMK/POJK UU Pengelolaan Zakat Keputusan MK Tentang Penyelesaian Sengketa Syariah
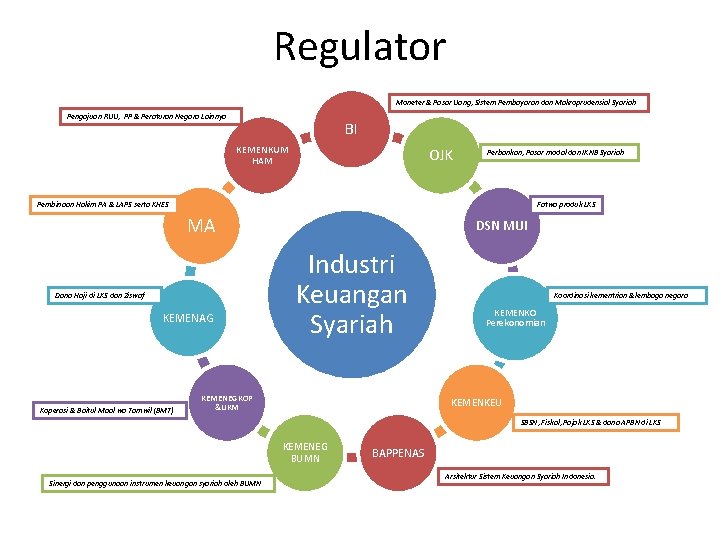
Regulator Moneter & Pasar Uang, Sistem Pembayaran dan Makroprudensial Syariah Pengajuan RUU, PP & Peraturan Negara Lainnya BI KEMENKUM HAM OJK Perbankan, Pasar modal dan IKNB Syariah Pembinaan Hakim PA & LAPS serta KHES Fatwa produk LKS MA Dana Haji di LKS dan Ziswaf KEMENAG Koperasi & Baitul Maal wa Tamwil (BMT) DSN MUI Industri Keuangan Syariah KEMENEGKOP &UKM Koordinasi kementrian &lembaga negara KEMENKO Perekonomian KEMENKEU SBSN, Fiskal, Pajak LKS & dana APBN di LKS KEMENEG BUMN Sinergi dan penggunaan instrumen keuangan syariah oleh BUMN BAPPENAS Arsitektur Sistem Keuangan Syariah Indonesia.
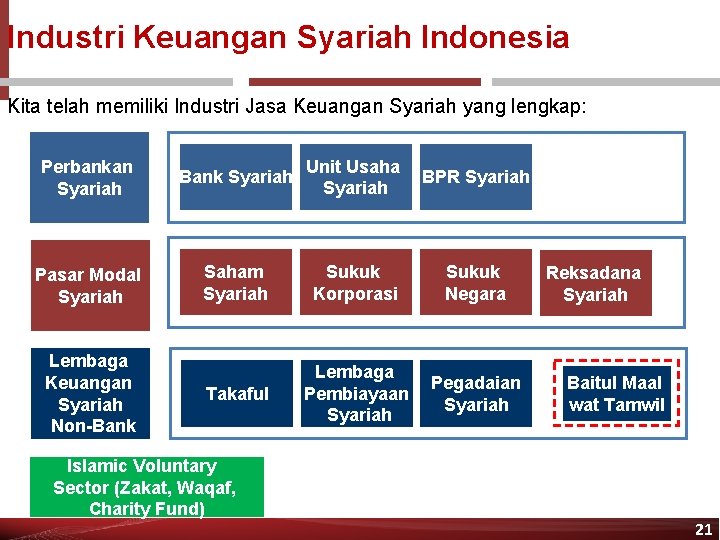
Industri Keuangan Syariah Indonesia Kita telah memiliki Industri Jasa Keuangan Syariah yang lengkap: Perbankan Syariah Bank Syariah Unit Usaha Syariah BPR Syariah Pasar Modal Syariah Saham Syariah Sukuk Korporasi Sukuk Negara Takaful Lembaga Pembiayaan Syariah Pegadaian Syariah Lembaga Keuangan Syariah Non-Bank Islamic Voluntary Sector (Zakat, Waqaf, Charity Fund) Reksadana Syariah Baitul Maal wat Tamwil 21
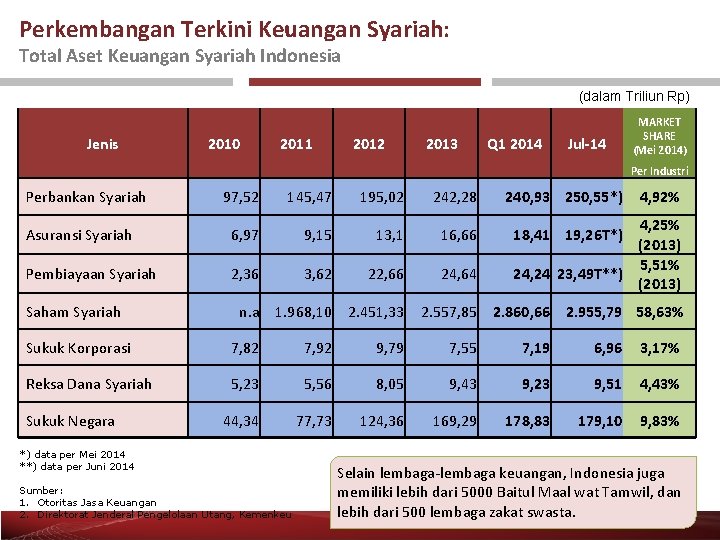
Perkembangan Terkini Keuangan Syariah: Total Aset Keuangan Syariah Indonesia (dalam Triliun Rp) Jenis 2010 2011 2012 2013 Q 1 2014 Jul-14 MARKET SHARE (Mei 2014) Per Industri Perbankan Syariah 97, 52 145, 47 195, 02 242, 28 240, 93 250, 55*) Asuransi Syariah 6, 97 9, 15 13, 1 16, 66 18, 41 19, 26 T*) Pembiayaan Syariah 2, 36 3, 62 22, 66 24, 64 n. a 1. 968, 10 2. 451, 33 Saham Syariah 4, 92% 4, 25% (2013) 5, 51% 24, 24 23, 49 T**) (2013) 2. 557, 85 2. 860, 66 2. 955, 79 58, 63% Sukuk Korporasi 7, 82 7, 92 9, 79 7, 55 7, 19 6, 96 3, 17% Reksa Dana Syariah 5, 23 5, 56 8, 05 9, 43 9, 23 9, 51 4, 43% 44, 34 77, 73 124, 36 169, 29 178, 83 179, 10 9, 83% Sukuk Negara *) data per Mei 2014 **) data per Juni 2014 Sumber: 1. Otoritas Jasa Keuangan 2. Direktorat Jenderal Pengelolaan Utang, Kemenkeu Selain lembaga-lembaga keuangan, Indonesia juga memiliki lebih dari 5000 Baitul Maal wat Tamwil, dan lebih dari 500 lembaga zakat swasta.
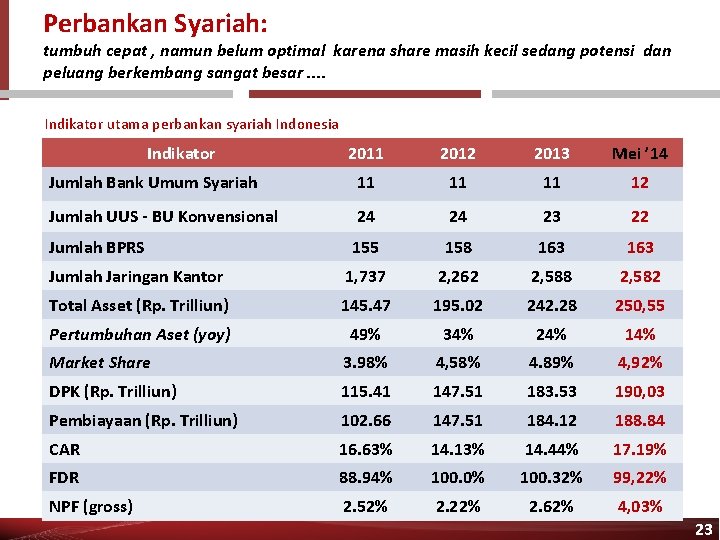
Perbankan Syariah: tumbuh cepat , namun belum optimal karena share masih kecil sedang potensi dan peluang berkembang sangat besar. . Indikator utama perbankan syariah Indonesia Indikator 2011 2012 2013 Mei ’ 14 Jumlah Bank Umum Syariah 11 11 11 12 Jumlah UUS - BU Konvensional 24 24 23 22 Jumlah BPRS 155 158 163 Jumlah Jaringan Kantor 1, 737 2, 262 2, 588 2, 582 Total Asset (Rp. Trilliun) 145. 47 195. 02 242. 28 250, 55 Pertumbuhan Aset (yoy) 49% 34% 24% 14% Market Share 3. 98% 4, 58% 4. 89% 4, 92% DPK (Rp. Trilliun) 115. 41 147. 51 183. 53 190, 03 Pembiayaan (Rp. Trilliun) 102. 66 147. 51 184. 12 188. 84 CAR 16. 63% 14. 13% 14. 44% 17. 19% FDR 88. 94% 100. 0% 100. 32% 99, 22% NPF (gross) 2. 52% 2. 22% 2. 62% 4, 03% 23
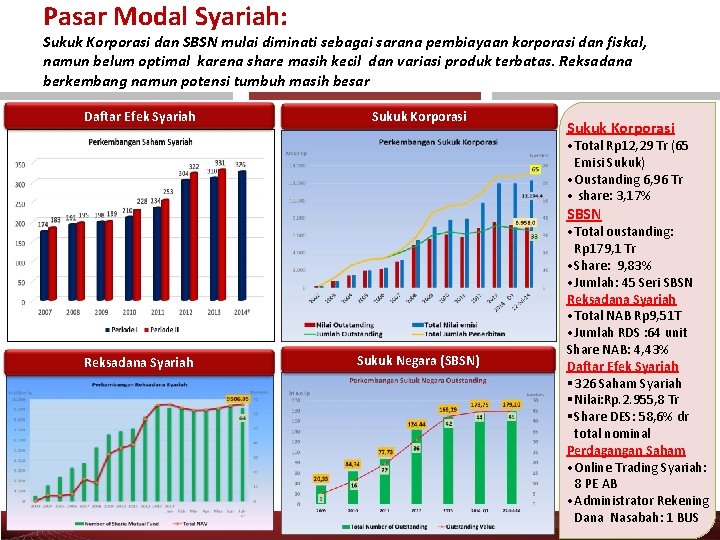
Pasar Modal Syariah: Sukuk Korporasi dan SBSN mulai diminati sebagai sarana pembiayaan korporasi dan fiskal, namun belum optimal karena share masih kecil dan variasi produk terbatas. Reksadana berkembang namun potensi tumbuh masih besar Daftar Efek Syariah Sukuk Korporasi • Total Rp 12, 29 Tr (65 Emisi Sukuk) • Oustanding 6, 96 Tr • share: 3, 17% SBSN Reksadana Syariah Sukuk Negara (SBSN) • Total oustanding: Rp 179, 1 Tr • Share: 9, 83% • Jumlah: 45 Seri SBSN Reksadana Syariah • Total NAB Rp 9, 51 T • Jumlah RDS : 64 unit Share NAB: 4, 43% Daftar Efek Syariah § 326 Saham Syariah § Nilai: Rp. 2. 955, 8 Tr § Share DES: 58, 6% dr total nominal Perdagangan Saham • Online Trading Syariah: 8 PE AB • Administrator Rekening Dana Nasabah: 1 BUS
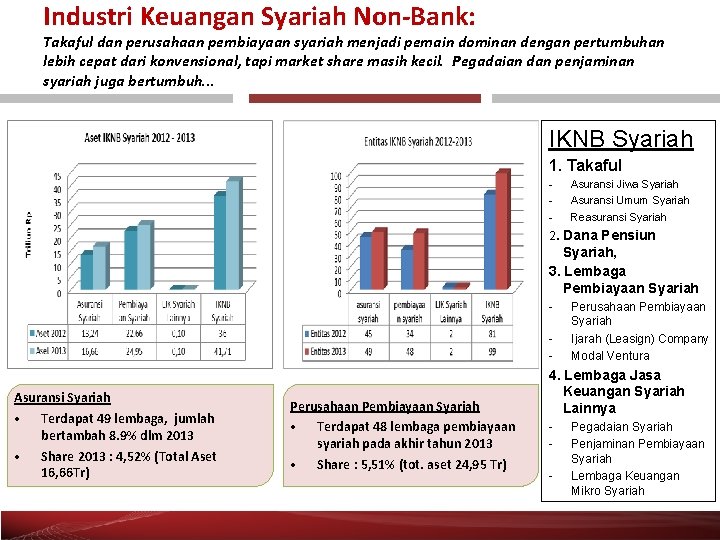
Industri Keuangan Syariah Non-Bank: Takaful dan perusahaan pembiayaan syariah menjadi pemain dominan dengan pertumbuhan lebih cepat dari konvensional, tapi market share masih kecil. Pegadaian dan penjaminan syariah juga bertumbuh. . . IKNB Syariah 1. Takaful - Asuransi Jiwa Syariah Asuransi Umum Syariah Reasuransi Syariah 2. Dana Pensiun Syariah, 3. Lembaga Pembiayaan Syariah - Asuransi Syariah • Terdapat 49 lembaga, jumlah bertambah 8. 9% dlm 2013 • Share 2013 : 4, 52% (Total Aset 16, 66 Tr) Perusahaan Pembiayaan Syariah • Terdapat 48 lembaga pembiayaan syariah pada akhir tahun 2013 • Share : 5, 51% (tot. aset 24, 95 Tr) Perusahaan Pembiayaan Syariah Ijarah (Leasign) Company Modal Ventura 4. Lembaga Jasa Keuangan Syariah Lainnya - Pegadaian Syariah Penjaminan Pembiayaan Syariah Lembaga Keuangan Mikro Syariah
Industri Pariwisata, Hotel, dan Life Style • Kementerian Pariwisata dan Kreatif telah mengeluarkan 4 Peraturan Menteri meliputi: 1. Pariwisata Syariah 2. Hotel Syariah 3. Restoran Syariah 4. Spa Syariah • Potensi industri syariah lainnya: makanan halal, industri Fashion, busana muslimah, karaoke syariah, dll 26
Keutamaan Produk Syariah (Asuransi Syariah) Konsep Syariah Konsep Unggul: ﺍﺍﻭ ﺍﻭ ﺍ ﺍ ﺍﺍ آ ﺍﻟ ﻭ ﺍ ﺍﻭ ﻭ ﺍ ﻟ Kamu adalah umat yang terbaik yang dilahirkan untuk manusia, menyuruh kepada yang ma’ruf, dan mencegah dari yang mungkar, dan beriman kepada Allah. Sekiranya Ahli Kitab beriman, tentulah itu lebih baik bagi mereka; di antara mereka ada yang beriman, dan kebanyakan mereka adalah orang-orang yang fasik. 27
Keutamaan Produk Syariah (Asuransi Syariah) Bersyariah tidak boleh setengah- setengah: ﻭ ﺍ ﺍ ﺍﻟ ﺍ ﺍﺍ ﻯ ﻭ ﺍﺍ ﺍ ﺍﻟ ﺍﺍ ﻱ ﺍ ﺍ ﺍ ﻭ ﺍﺍ ﻭ “. . Apakah kamu beriman kepada sebahagian Al Kitab dan ingkar terhadap sebahagian yang lain? Tiadalah balasan bagi orang yang berbuat demikian daripadamu, melainkan kenistaan dalam kehidupan dunia, dan pada hari kiamat mereka dikembalikan kepada siksa yang sangat berat. Allah tidak lengah dari apa yang kamu perbuat”. (QS. Al Baqarah, 2: 85) 28
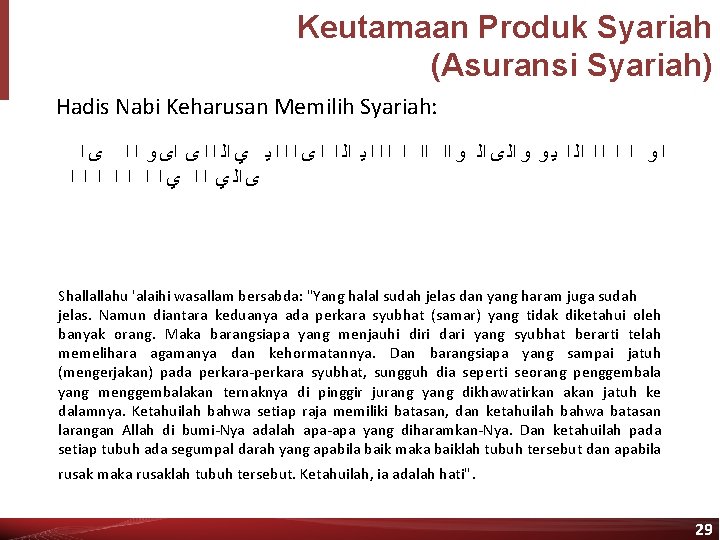
Keutamaan Produk Syariah (Asuransi Syariah) Hadis Nabi Keharusan Memilih Syariah: ﻯ ﺍ ﺍ ﺍ ﻯ ﺍﻯ ﻭ ﺍ ﺍ ﻳ ﻱ ﺍﻟ ﻯ ﺍ ﺍ ﺍ ﺍ ﻳ ﺍﻟ ﺍ ﺍﺍ ﺍ ﻳ ﻭ ﻭ ﺍﻟ ﻯ ﺍﻟ ﻭ ﺍﺍ ﺍ ﺍﻟ ﺍ ﺍ ﻭ ﻱ ﺍ ﺍ ﺍ ﺍ ﻯ ﺍﻟ ﻱ ﺍ ﺍ Shallallahu 'alaihi wasallam bersabda: "Yang halal sudah jelas dan yang haram juga sudah jelas. Namun diantara keduanya ada perkara syubhat (samar) yang tidak diketahui oleh banyak orang. Maka barangsiapa yang menjauhi diri dari yang syubhat berarti telah memelihara agamanya dan kehormatannya. Dan barangsiapa yang sampai jatuh (mengerjakan) pada perkara-perkara syubhat, sungguh dia seperti seorang penggembala yang menggembalakan ternaknya di pinggir jurang yang dikhawatirkan akan jatuh ke dalamnya. Ketahuilah bahwa setiap raja memiliki batasan, dan ketahuilah bahwa batasan larangan Allah di bumi-Nya adalah apa-apa yang diharamkan-Nya. Dan ketahuilah pada setiap tubuh ada segumpal darah yang apabila baik maka baiklah tubuh tersebut dan apabila rusak maka rusaklah tubuh tersebut. Ketahuilah, ia adalah hati". 29
Keutamaan Produk Syariah (Asuransi Syariah) “Harta Dari Sumber Yang Haram, Akan Menutup Terkabulnya Do’a Kepada Allah SWT” (Hadis Nabi Dalam Kisah Seorang Sahabat) 30
Sumber Rezeki yang Haram Sumber rezeki yang haram, jatuhnya haram pula untuk keluarga: Kaidah Fiqh: “Maa haroma akhdzuhu haruma i’thoouhu” (Sesuatu yang haram mengambilnya, haram pula memberikannya) 31
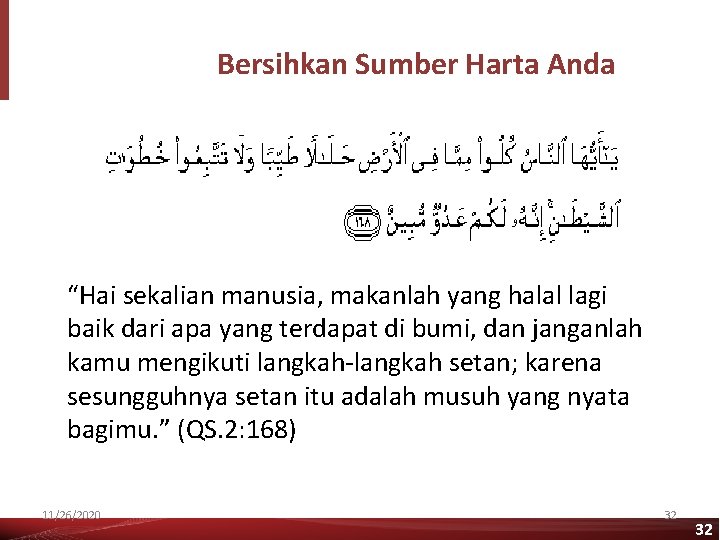
Bersihkan Sumber Harta Anda “Hai sekalian manusia, makanlah yang halal lagi baik dari apa yang terdapat di bumi, dan janganlah kamu mengikuti langkah-langkah setan; karena sesungguhnya setan itu adalah musuh yang nyata bagimu. ” (QS. 2: 168) 11/26/2020 32 32
Apakah Asuransi Bertentangan dengan Takdir? • Firman Allah tentang perintah mempersiapkan hari depan: • “Hai orang yang beriman! Bertaqwalah kepada Allah dan hendaklah setiap diri memperhatikan apa yang telah dibuat untuk hari esok (masa depan). Dan bertaqwalah kepada Allah. Sesungguhnya Allah Maha Mengetahui apa yang kamu kerjakan” (QS. al-Hasyr [59]: 18). 33
Pendapat Ulama tentang Asuransi (Konvensional) ü Menghalalkan Mengharamkan Asuransi Sosial Boleh, Komersial Haram Solusi: “Takaful” atau “Asuransi Syariah” Saat ini tidak ada lagi alasan darurat, asuransi syariah wajib bagi setiap muslim yang akan menggunakan instrumen asuransi. q Textbook: “Principles of Islamic Insurance” “Management of Islamic Insurance” ü ü Ø Ø 34
Dalil-dalil Syar’i tentang Asuransi Syariah Prof. Dr. Syekh Abu Zahrah (Ulama Fiqh Kontemporer): Menurut syekh Abu Zahrah Asuransi Syariah (At-Takaful Al-Ijtima’i) adalah sesuai dengan makna Sabda Nabi SAW : “Mukmin terhadap mukmin yang lain seperti bangunan memperkuat satu sama lain” (HR Bukhari Muslim) “Orang-orang mukmin dalam kecintaan dan kasih sayang mereka seperti satu badan, apabila salah satu anggota badan itu menderita sakit maka seluruh badan merasakannya” (Abu Zahro, At-Takaful Al Ijtima’i Fi Al-Islam, Darul Qaumiyyah, Kairo, 1964) 35
Dalil-dalil Syar’i “Orang-orang yang makan (mengambil) riba tidak dapat berdiri melainkan seperti berdirinya orang yang kemasukan setan lantaran (tekanan) penyakit gila. Keadaan mereka yang demikian itu, adalah disebabkan mereka berkata (berpendapat), sesungguhnya jual beli itu sama dengan riba, padahal Allah telah menghalalkan jual beli dan mengharamkan riba. . ” (QS. 2: 275) 11/26/2020 36 36
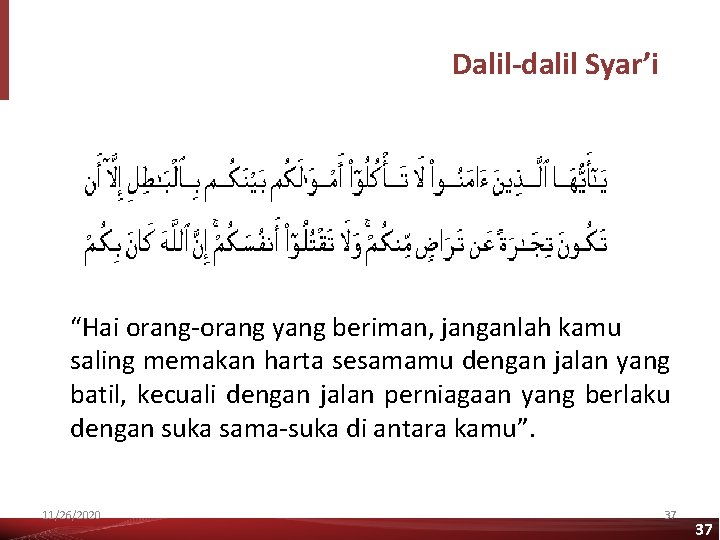
Dalil-dalil Syar’i “Hai orang-orang yang beriman, janganlah kamu saling memakan harta sesamamu dengan jalan yang batil, kecuali dengan jalan perniagaan yang berlaku dengan suka sama-suka di antara kamu”. 11/26/2020 37 37
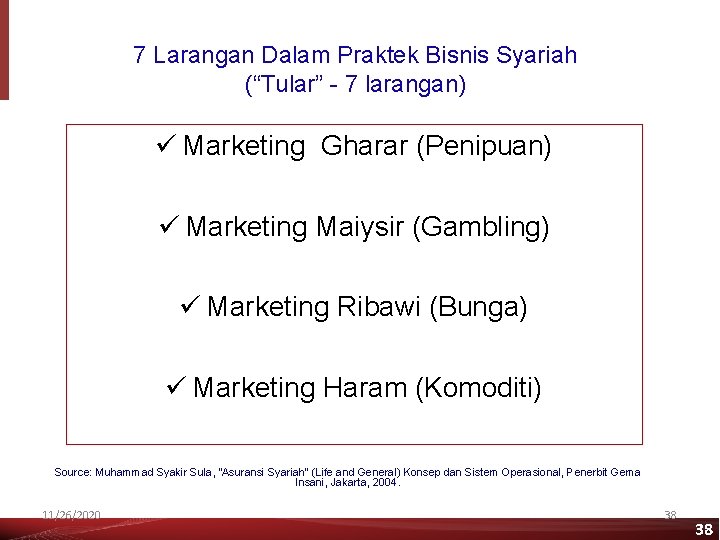
7 Larangan Dalam Praktek Bisnis Syariah (“Tular” - 7 larangan) ü Marketing Gharar (Penipuan) ü Marketing Maiysir (Gambling) ü Marketing Ribawi (Bunga) ü Marketing Haram (Komoditi) Source: Muhammad Syakir Sula, “Asuransi Syariah” (Life and General) Konsep dan Sistem Operasional, Penerbit Gema Insani, Jakarta, 2004. 11/26/2020 38 38
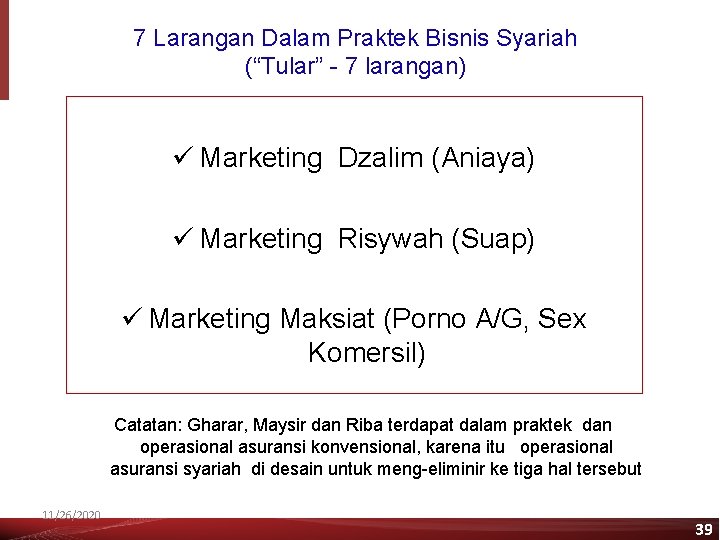
7 Larangan Dalam Praktek Bisnis Syariah (“Tular” - 7 larangan) ü Marketing Dzalim (Aniaya) ü Marketing Risywah (Suap) ü Marketing Maksiat (Porno A/G, Sex Komersil) Catatan: Gharar, Maysir dan Riba terdapat dalam praktek dan operasional asuransi konvensional, karena itu operasional asuransi syariah di desain untuk meng-eliminir ke tiga hal tersebut 11/26/2020 39
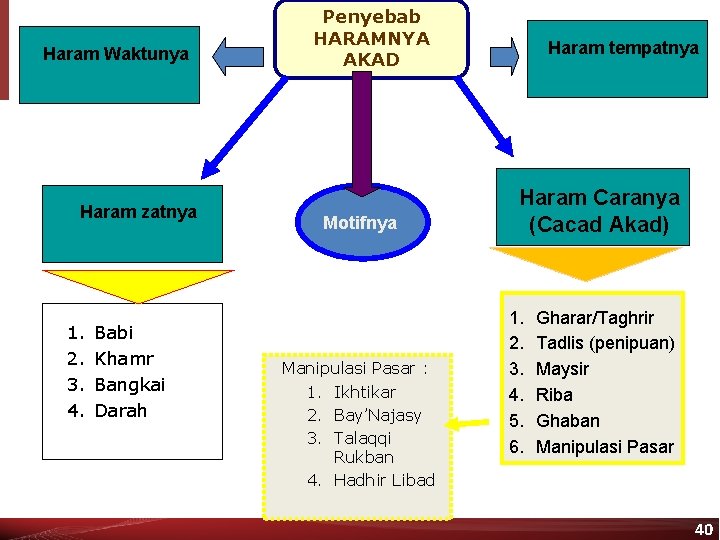
Haram Waktunya Haram zatnya 1. 2. 3. 4. Babi Khamr Bangkai Darah Penyebab HARAMNYA AKAD Motifnya Manipulasi Pasar : 1. Ikhtikar 2. Bay’Najasy 3. Talaqqi Rukban 4. Hadhir Libad Haram tempatnya Haram Caranya (Cacad Akad) 1. 2. 3. 4. 5. 6. Gharar/Taghrir Tadlis (penipuan) Maysir Riba Ghaban Manipulasi Pasar 40
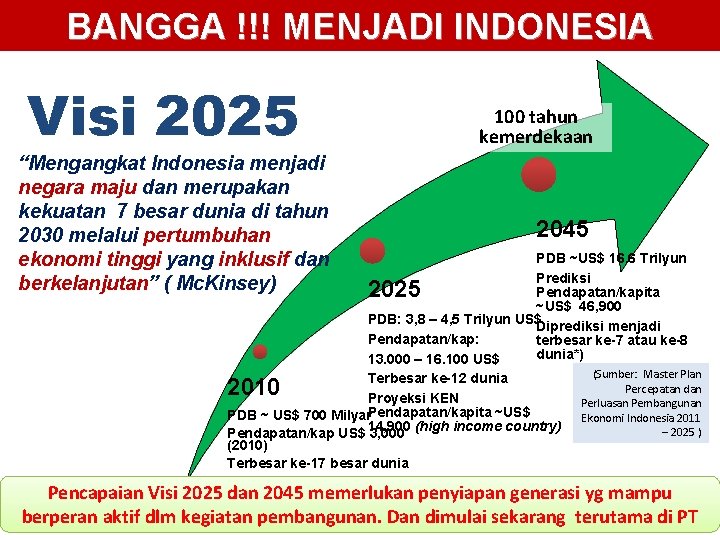
BANGGA !!! MENJADI INDONESIA Visi 2025 “Mengangkat Indonesia menjadi negara maju dan merupakan kekuatan 7 besar dunia di tahun 2030 melalui pertumbuhan ekonomi tinggi yang inklusif dan berkelanjutan” ( Mc. Kinsey) 100 tahun kemerdekaan 2045 PDB ~US$ 16. 6 Trilyun Prediksi Pendapatan/kapita ~US$ 46, 900 PDB: 3, 8 – 4, 5 Trilyun US$ Diprediksi menjadi Pendapatan/kap: terbesar ke-7 atau ke-8 dunia*) 13. 000 – 16. 100 US$ (Sumber: Master Plan Terbesar ke-12 dunia Percepatan dan Proyeksi KEN Perluasan Pembangunan PDB ~ US$ 700 Milyar. Pendapatan/kapita ~US$ Ekonomi Indonesia 2011 14, 900 (high income country) – 2025 ) Pendapatan/kap US$ 3, 000 (2010) Terbesar ke-17 besar dunia 2025 2010 Pencapaian Visi 2025 dan 2045 memerlukan penyiapan generasi yg mampu 41 berperan aktif dlm kegiatan pembangunan. Dan dimulai sekarang terutama di 41 PT 41
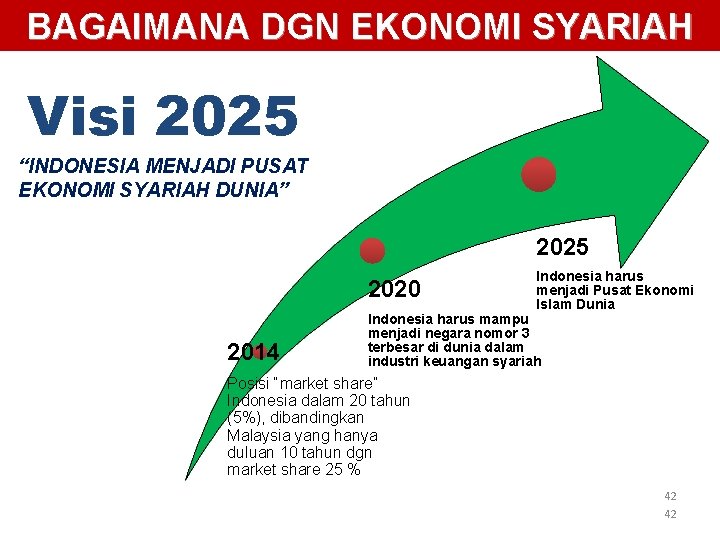
BAGAIMANA DGN EKONOMI SYARIAH Visi 2025 “INDONESIA MENJADI PUSAT EKONOMI SYARIAH DUNIA” 2025 2020 2014 Indonesia harus menjadi Pusat Ekonomi Islam Dunia Indonesia harus mampu menjadi negara nomor 3 terbesar di dunia dalam industri keuangan syariah Posisi “market share” Indonesia dalam 20 tahun (5%), dibandingkan Malaysia yang hanya duluan 10 tahun dgn market share 25 % 42 42
Hidup Ber-syariah Barokah! • Hidup Ber-Syariah supaya diberkahi Allah!: “Innasolati, wanusuki, wamahyaya, wamamati, lillahi robbil ‘alamin” (Katakanlah sesungguhnya sholatku, ibadahku, hidupku, dan matiku hanya untuk Allah, Rabb seluruh alam) (QS. Al-An’am: 162) 43
Life style Sharia Hiduplah dengan Life Style Syariah! “Bank Syariah, Asuransi Syariah, Pembiayaan Syariah, Penjaminan Syariah, Koperasi Syariah, Saham Syariah, Reksa Dana Syariah, Pegadaian Syariah, Broker Syariah, Pariwisata Syariah, Hotel Syariah, Restoran Syariah, Spa Syariah, Karaoke Syariah, Golf Syariah, Hijab Syariah (Jilboob - Jilbab, dst…. )” 44
Konsep Syariah – Konsep Terbaik ﺍﺍﻭ ﺍﻭ ﺍ ﺍ ﺍﺍ آ ﺍﻟ ﻭ ﺍ ﺍﻭ ﻭ ﺍ ﻟ Kamu adalah umat yang terbaik yang dilahirkan untuk manusia, menyuruh kepada yang ma’ruf, dan mencegah dari yang mungkar, dan beriman kepada Allah. Sekiranya Ahli Kitab beriman, tentulah itu lebih baik bagi mereka; di antara mereka ada yang beriman, dan kebanyakan mereka adalah orang-orang yang fasik. 45
Thank you 46
- Slides: 46