
Investition und Finanzierung 1 Komponenten und Grundmaxime betrieblicher
Investition und Finanzierung 1 Komponenten und Grundmaxime betrieblicher Finanzprozesse 2 Investition 2. 1 Grundlagen der Investitionsplanung 2. 2 Investitionsrechnung 2. 2. 1 Statische Verfahren der Investitionsrechnung 2. 2. 2 Dynamische Verfahren der Investitionsrechnung 2. 2. 3 Investitionsrechnung bei unsicheren Erwartungen 2. 3 Verfahren der Unternehmensbewertung 3 Finanzierung 3. 1 Grundlagen der betrieblichen Finanzwirtschaft 3. 2 Quellen der Außenfinanzierung 3. 2. 1 Einlagen- und Beteiligungsfinanzierung 3. 2. 2 Kreditfinanzierung und Mischformen 3. 2. 3 Subventionsfinanzierung 3. 3 Quellen der Innenfinanzierung 3. 4 Sonderformen der Finanzierung 3. 5 Optimierung finanzierungspolitischer Instrumente Investition und Finanzierung
3 Finanzierung 3. 1 Grundlagen der betrieblichen Finanzwirtschaft 3. 2 Quellen der Außenfinanzierung 3. 2. 1 Einlagen- und Beteiligungsfinanzierung • bei emissionsfähigen Unternehmen • bei nichtemissionsfähigen Unternehmen 3. 2. 2 Kreditfinanzierung und Mischformen 3. 2. 3 Subventionsfinanzierung 3. 3 Quellen der Innenfinanzierung • Selbstfinanzierung als Teil der Innenfinanzierung • sonstige Arten und Erscheinungsformen der Innenfinanzierung 3. 4 Sonderformen der Finanzierung 3. 5 Optimierung finanzierungspolitischer Instrumente Investition und Finanzierung
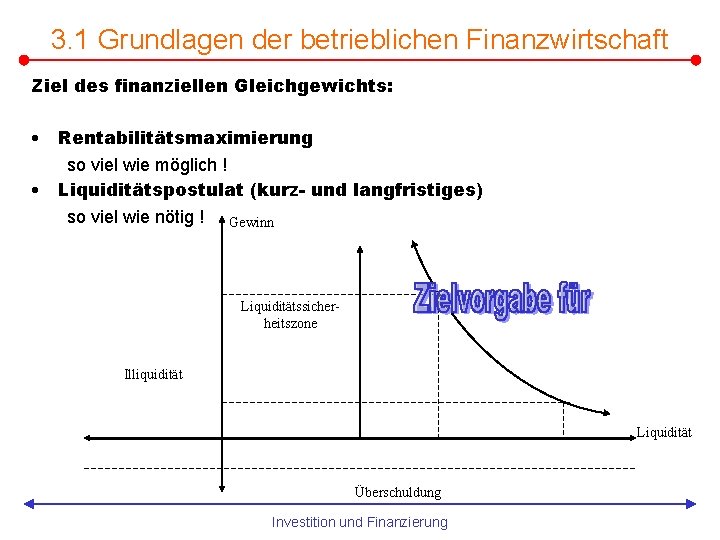
3. 1 Grundlagen der betrieblichen Finanzwirtschaft Ziel des finanziellen Gleichgewichts: • Rentabilitätsmaximierung so viel wie möglich ! • Liquiditätspostulat (kurz- und langfristiges) so viel wie nötig ! Gewinn Liquiditätssicherheitszone Illiquidität Liquidität Überschuldung Investition und Finanzierung
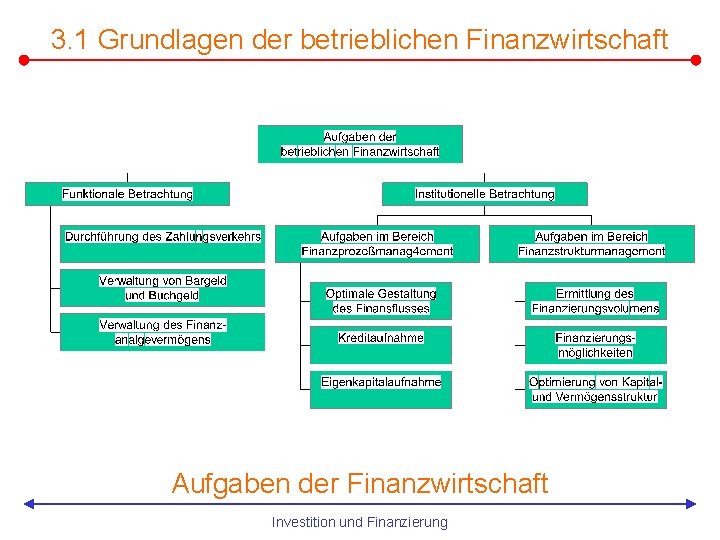
3. 1 Grundlagen der betrieblichen Finanzwirtschaft Aufgaben der Finanzwirtschaft Investition und Finanzierung
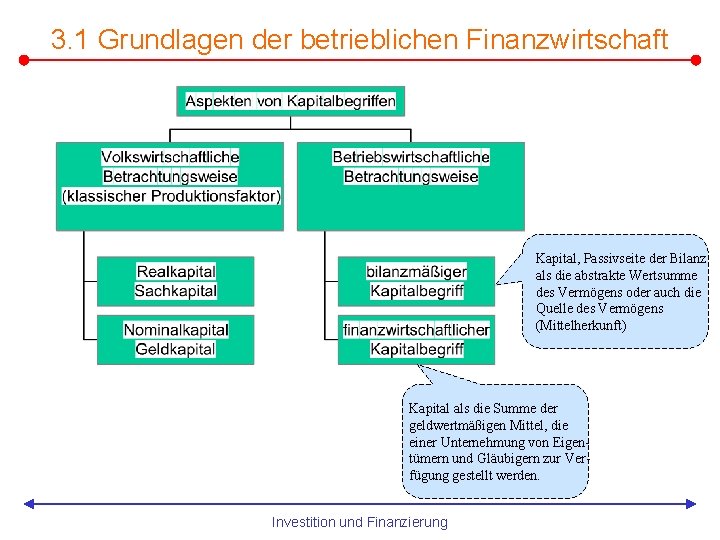
3. 1 Grundlagen der betrieblichen Finanzwirtschaft Kapital, Passivseite der Bilanz als die abstrakte Wertsumme des Vermögens oder auch die Quelle des Vermögens (Mittelherkunft) Kapital als die Summe der geldwertmäßigen Mittel, die einer Unternehmung von Eigentümern und Gläubigern zur Verfügung gestellt werden. Investition und Finanzierung
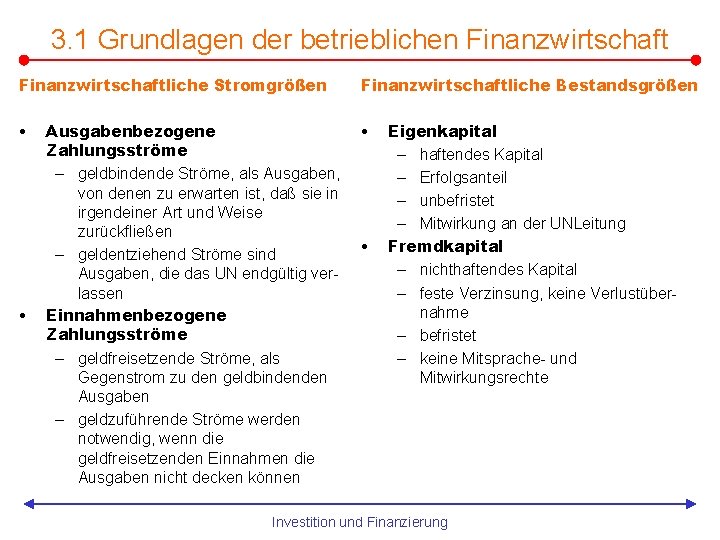
3. 1 Grundlagen der betrieblichen Finanzwirtschaftliche Stromgrößen Finanzwirtschaftliche Bestandsgrößen • • • Ausgabenbezogene Zahlungsströme – geldbindende Ströme, als Ausgaben, von denen zu erwarten ist, daß sie in irgendeiner Art und Weise zurückfließen – geldentziehend Ströme sind Ausgaben, die das UN endgültig verlassen Einnahmenbezogene Zahlungsströme – geldfreisetzende Ströme, als Gegenstrom zu den geldbindenden Ausgaben – geldzuführende Ströme werden notwendig, wenn die geldfreisetzenden Einnahmen die Ausgaben nicht decken können • Eigenkapital – haftendes Kapital – Erfolgsanteil – unbefristet – Mitwirkung an der UNLeitung Fremdkapital – nichthaftendes Kapital – feste Verzinsung, keine Verlustübernahme – befristet – keine Mitsprache- und Mitwirkungsrechte Investition und Finanzierung
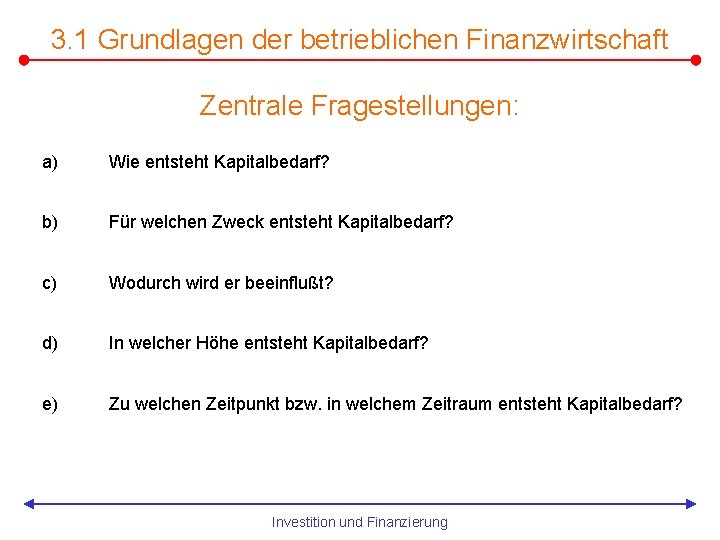
3. 1 Grundlagen der betrieblichen Finanzwirtschaft Zentrale Fragestellungen: a) Wie entsteht Kapitalbedarf? b) Für welchen Zweck entsteht Kapitalbedarf? c) Wodurch wird er beeinflußt? d) In welcher Höhe entsteht Kapitalbedarf? e) Zu welchen Zeitpunkt bzw. in welchem Zeitraum entsteht Kapitalbedarf? Investition und Finanzierung
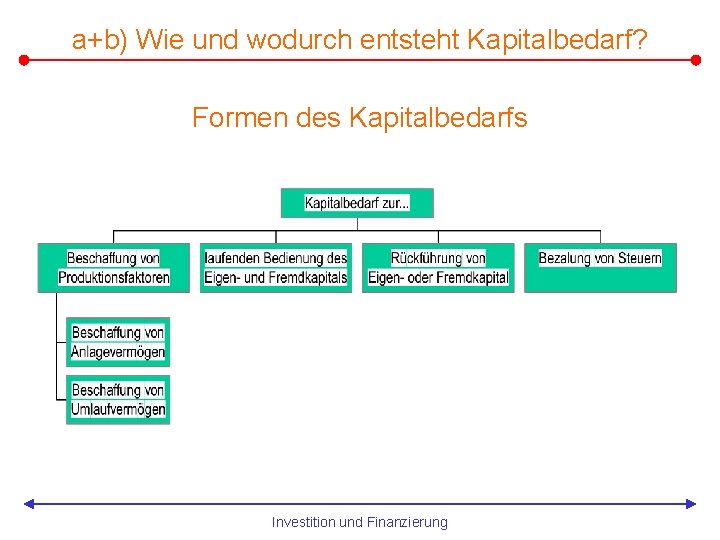
a+b) Wie und wodurch entsteht Kapitalbedarf? Formen des Kapitalbedarfs Investition und Finanzierung
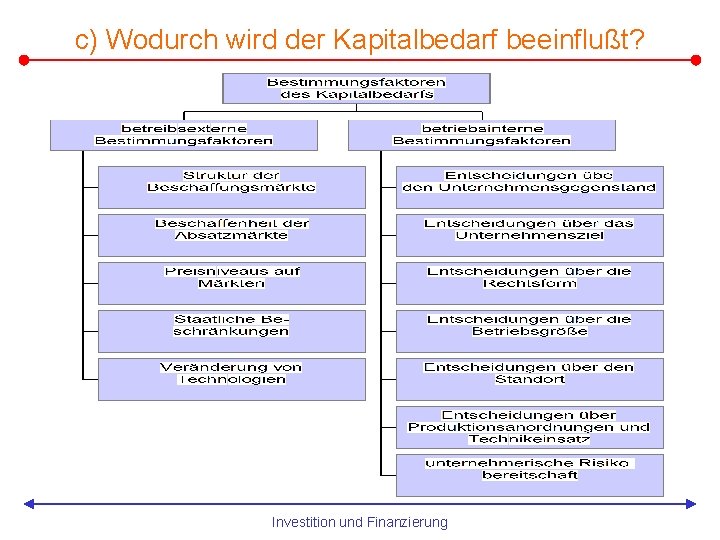
c) Wodurch wird der Kapitalbedarf beeinflußt? Investition und Finanzierung
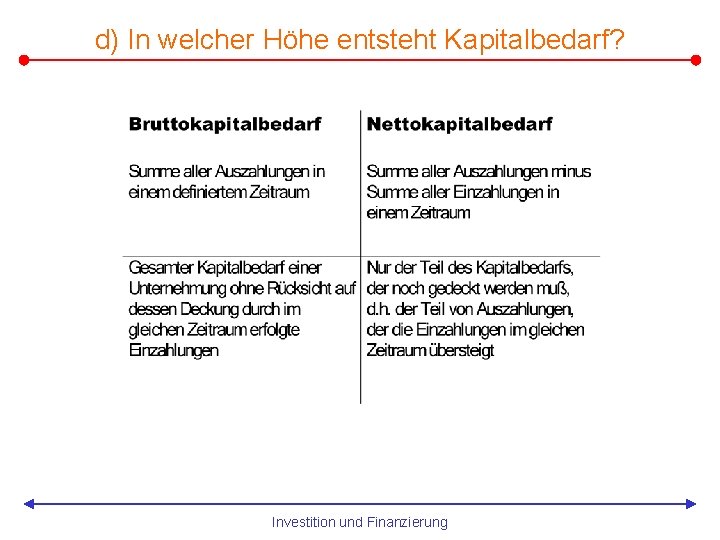
d) In welcher Höhe entsteht Kapitalbedarf? Investition und Finanzierung
e) Zu welchem Zeitpunkt bzw. in welchem Zeitraum? • Einmaliger, außergewöhnlicher Kapitalbedarf, z. B. Gründung, Sanierung, Rechtsformwechsel etc. • Periodisch wiederkehrender Kapitalbedarf, z. B. bei Saisonschwankungen • laufender Kapitalbedarf, zur Aufrechterhaltung der Betriebs- bzw. Produktionsbereitschaft Investition und Finanzierung
3. 1 Grundlagen der betrieblichen Finanzwirtschaft Voraussetzungen und Einflußfaktoren auf Finanzierungsfragen • Integration der Finanz- in die Unternehmensplanung • Grad der Eigenkapitaldeckung • Kreditfähigkeit (quantifizierbare Aspekte) und Kreditwürdigkeit eher qualitative Aspekte) • Branchengepflogenheiten • Rechtsform des Unternehmens Investition und Finanzierung
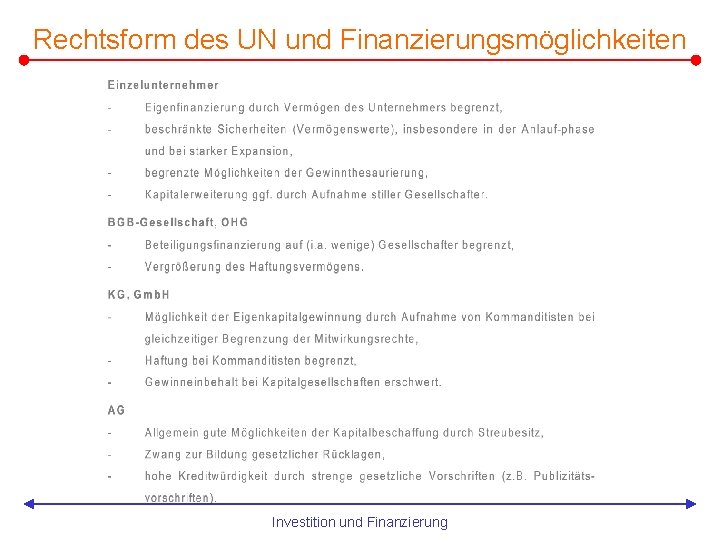
Rechtsform des UN und Finanzierungsmöglichkeiten Investition und Finanzierung
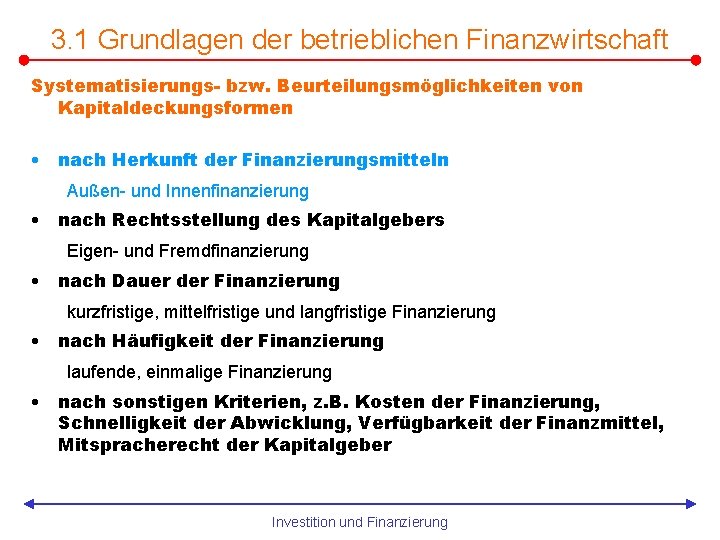
3. 1 Grundlagen der betrieblichen Finanzwirtschaft Systematisierungs- bzw. Beurteilungsmöglichkeiten von Kapitaldeckungsformen • nach Herkunft der Finanzierungsmitteln Außen- und Innenfinanzierung • nach Rechtsstellung des Kapitalgebers Eigen- und Fremdfinanzierung • nach Dauer der Finanzierung kurzfristige, mittelfristige und langfristige Finanzierung • nach Häufigkeit der Finanzierung laufende, einmalige Finanzierung • nach sonstigen Kriterien, z. B. Kosten der Finanzierung, Schnelligkeit der Abwicklung, Verfügbarkeit der Finanzmittel, Mitspracherecht der Kapitalgeber Investition und Finanzierung
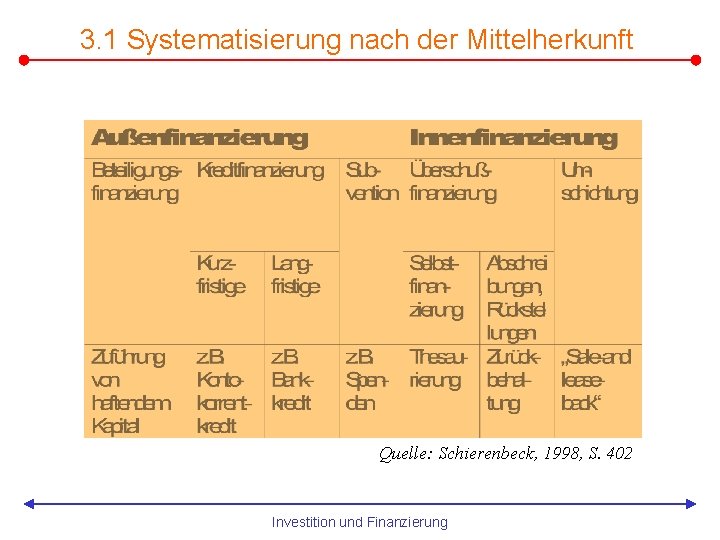
3. 1 Systematisierung nach der Mittelherkunft Quelle: Schierenbeck, 1998, S. 402 Investition und Finanzierung
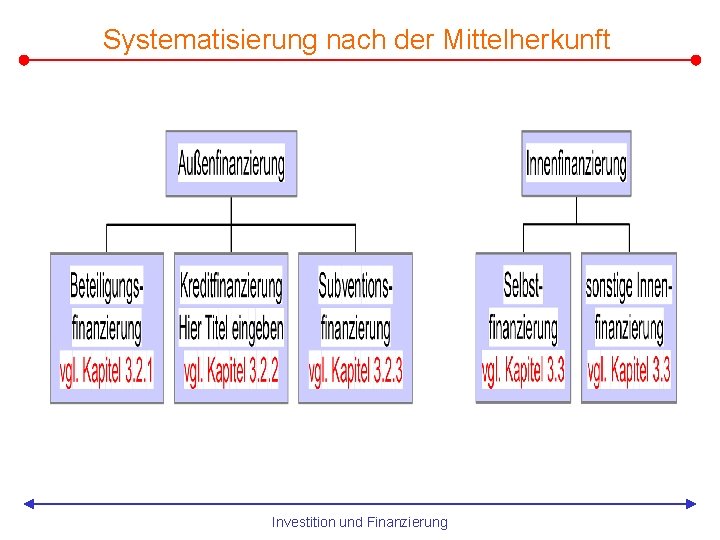
Systematisierung nach der Mittelherkunft Investition und Finanzierung
3. 2 Quellen der Außenfinanzierung 3. 2. 1 Einlagen- und Beteiligungsfinanzierung (Außen-Eigenfinanzierung) • bei emissionsfähigen Unternehmen • bei nichtemissionsfähigen Unternehmen 3. 2. 2 Kreditfinanzierung und Mischformen (Außen-Fremdfinanzierung) 3. 2. 3 Subventionsfinanzierung Investition und Finanzierung
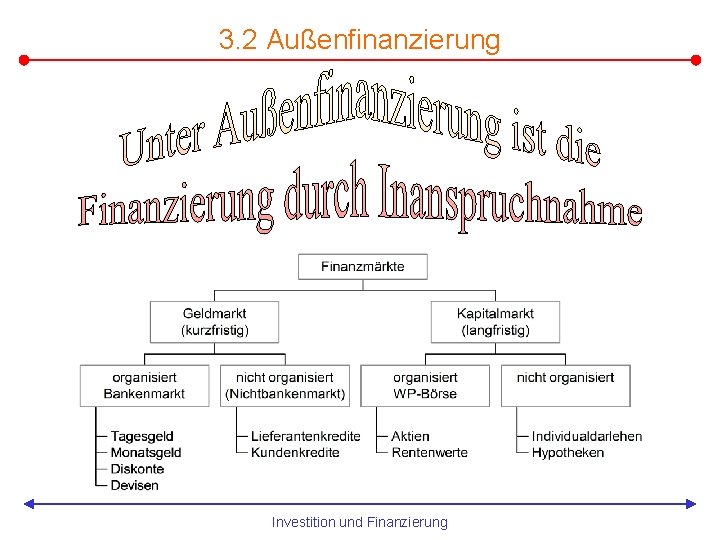
3. 2 Außenfinanzierung Investition und Finanzierung
3. 2. 1 Einlagen- und Beteiligungsfinanzierung • Einlagen- oder Beteiligungsfinanzierung liegt vor, wenn dem UN durch die Eigentümer (Einzelunternehmung), Miteigentümer (Personengesell-schaften) oder Anteilseigner (Kapitalgesellschaften) Eigenkapital von außen zugeführt wird • Das Eigenkapital entspricht grundsätzlich der Differenz zwischen Vermögen und Schulden • Seine bilanzmäßige Form wird insbesondere durch die Rechtsform des UN beeinflußt, hier ist wiederum die Unterscheidung, ob ein UN Zugang zu den hochorganisierten Kapitalmärkten hat oder nicht von wesentlicher Bedeutung Investition und Finanzierung
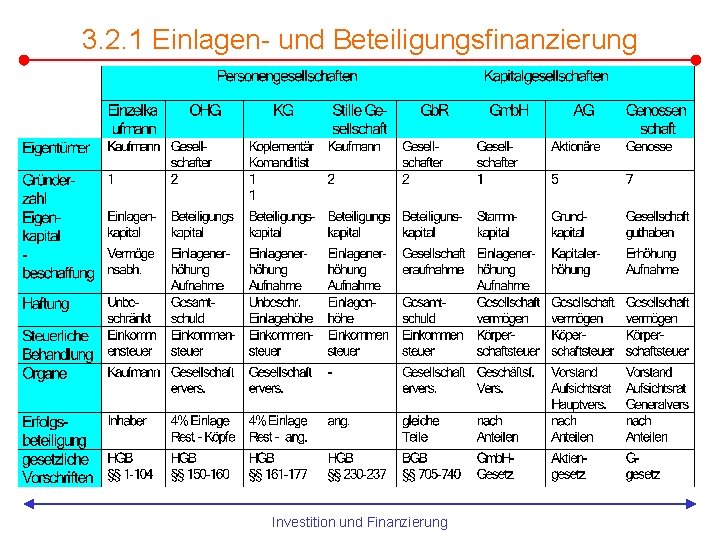
3. 2. 1 Einlagen- und Beteiligungsfinanzierung Investition und Finanzierung
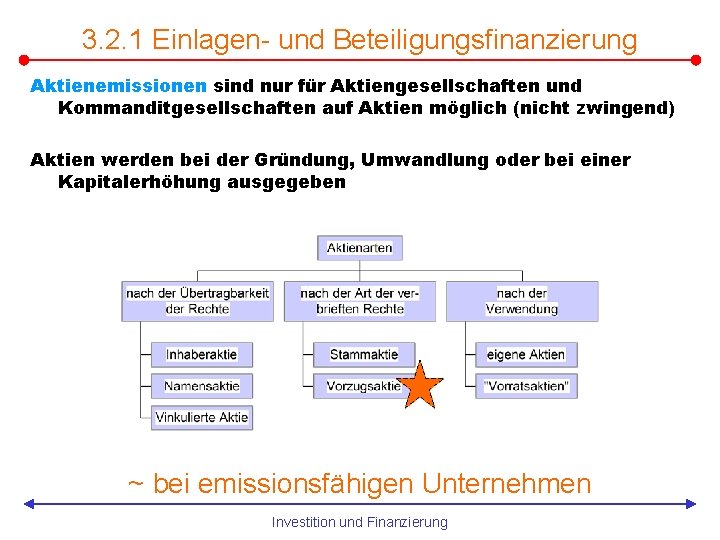
3. 2. 1 Einlagen- und Beteiligungsfinanzierung Aktienemissionen sind nur für Aktiengesellschaften und Kommanditgesellschaften auf Aktien möglich (nicht zwingend) Aktien werden bei der Gründung, Umwandlung oder bei einer Kapitalerhöhung ausgegeben ~ bei emissionsfähigen Unternehmen Investition und Finanzierung
3. 2. 1 Einlagen- und Beteiligungsfinanzierung Stammaktien sind der Normaltyp der Aktie, sie gewähren gleiches Stimmrecht in der Hauptversammlung, gleichen Dividendenund Liquidationserlösanspruch sowie Bezugsrechte auf junge Aktien bzw. Wandelschuldverschreibungen Arten und Erscheinungsformen von Vorzugsaktien • Dividendenvorzugsaktie – mit Stimmrecht, ohne Stimmrecht – mit prioritätischem Dividendenanspruch, - mit Überdividende oder limitierte Vorzugsdividende s. a. Beispiele • Stimmrechtsvorzugsaktie • Liquidationsvorzüge Investition und Finanzierung
Einlagen- und Beteiligungsfinanzierung Vorratsaktien, auch Verwaltungs- oder Verwertungsaktien, sind Aktien, die z. B. im Rahmen einer ordentlichen Kapitalerhöhung über den momentanen Kapitalbedarf der Gesellschaft hinaus geschaffen und für Rechnung beispielsweise der Gesellschaft von einem Dritten oder einem Treuhänder übernommen werden. Bilanztechnisch erhöht sich damit das Grundkapital um den Aktienbetrag, der Übernehmer zahlt i. d. R. nur den Mindesteinzahlungsbetrag und erhält dafür einen Kredit. Dem Betrieb fließen also erst bei der Verwertung der Aktie Mittel zu. Der Erwerb „Eigener Aktien“ ist grundsätzlich verboten. Ausnahmen können z. B. dringende Schadensabwendung oder Angebot an das Personal sein. Investition und Finanzierung
Einlagen- und Beteiligungsfinanzierung Namensaktien lauten auf den Namen des Aktionärs , der im Aktienbuch der Gesellschaft eingetragen werden muß. Sie sind geborene Orderpapiere und werden durch Indossament und Übergabe übertragen, zudem wird ein Aktienbuchumtrag erforderlich. Dadurch ist die Fungibilität der Aktie stark eingeschränkt. Wird durch die Satzung die Übertragung an die Zustimmung der Gesellschaft gebunden, bezeichnet man die Aktie als „vinulierte Namensaktie“. Inhaberaktien lauten auf den Inhaber. Sie sind Inhaberpapiere und werden durch Einigung und Übergabe übertragen. Sie bilden in Deutschland den Normaltyp der Aktie. Investition und Finanzierung
3. 2. 1 Einlagen- und Beteiligungsfinanzierung Wert der Aktie als Bestimmungsfaktor des Beteiligungsfinanzierungsrahmens • NENNWERT – Anteilswert am gezeichneten Kapital • KURSWERT – Wert, der durch Angebot und Nachfrage auf dem Aktienmarkt zustande kommt • BILANZKURS – ergibt sich aus dem Verhältnis des bilanziellen Eigenkapitals zum gezeichneten Kapital Eine Differenz zwischen dem Bilanz- und einem (höheren) Börsenkurs stellt i. d. R. ein Äquivalent für stille Reserven und einen originären Firmenwert dar • ERTRAGSWERTKURS – Wert aller auf die Gegenwart abgezinsten künftigen Gewinne, die auf eine Aktie entfallen Investition und Finanzierung
3. 2. 1 Einlagen- und Beteiligungsfinanzierung Kapitalerhöhung • Formen – Kapitalerhöhung durch Mittelzufluß, ordentliche, bedingte und genehmigte Kapitalerhöhung – Kapitalerhöhung ohne Mittelzufluß aus Gesellschaftsmitteln Ordentliche Kapitalerhöhung durch Ausgabe junger Aktien, deren Bezugskurs zwischen dem Nennwert und dem Börsenkurs im Emissionszeitraum bestimmt wird regelmäßig sind den Aktionären Bezugsrechte einzuräumen, um ihnen ihre Beteiligung zu erhalten - dieser ergibt sich aus der Differenz zwischen dem Kurs der alten Aktien und dem Mischkurs nach der Kapitalerhöhung gem. folgender Formel BRW = Ka - Kn / (a/n) +1 mit a/n als Bezugsverhältnis s. a. Rechenbeispiel Investition und Finanzierung
3. 2. 1 Einlagen- und Beteiligungsfinanzierung Kapitalerhöhung Bedingte Kapitalerhöhung – Gewährung von Umtauschrechten in oder Bezugsrechten auf Aktien an Gläubiger von Wandelschuldverschreibungen – Gewährung von Umtauschrechten in oder Bezugsrechten zur Vorbereitung von Unternehmenszusammenschlüssen Genehmigte Kapitalerhöhung Ermächtigung des Vorstandes durch die Hauptversammlung das Grundkapital unter – Zeit- und – Volumenrestriktionen durch die Ausgabe junger Aktien zu erhöhen Kapitalerhöhung aus Gesellschaftsmitteln verrechnungstechnischer, kein Finanzierungvorgang Investition und Finanzierung
Wandelschuldverschreibungen • Schuldverschreibung, die dem Inhaber neben den Rechten aus der Schuldverschreibung ein Recht auf Umtausch in Aktien oder ein Bezugsrecht auf Aktien verbrieft • Bei Wandlung geht da Fremdkapital unter und Eigenkapital entsteht • Bei Ausgabe von Wandelschuldverschreibungen sind – Umtauschverhältnisse – frühester Umtauschtermin – Umtauschfrist- und preis festzulegen • Der Nominalzins liegt i. d. R. unter denen normaler Schuldverschreibungen, da Aussicht auf Zusatzgewinn besteht, u. a. wenn der Aktienkurs des UN später haussiert Investition und Finanzierung
Kapitalerhöhung aus Gesellschaftsmitteln • Buchungstechnisch läuft bei dieser Kapitalerhöhung ein Passivtausch ab, nämlich die Umwandlung von Gewinnrücklagen in gezeichnetes Kapital • Da sich die Zusammensetzung des bilanziellen Eigenkapitals verändert (das gezeichnete Kapital nimmt zu, während die Gewinnrücklagen abnehmen) müssen sog. Berichtigungsaktien an die Aktionäre ausgegeben werden s. a. Beispiel Mögliche Gründe – – Erweiterung der Haftungsbedingungen Verdeckte Dividendenerhöhung Dividendenoptik wahren Ansprechen größerer Aktionärskreise Investition und Finanzierung
3. 2. 1 Einlagen- und Beteiligungsfinanzierung Nicht-emissionsfähige Unternehmen haben keinen Zugang zur Börse, es steht ihnen also kein organisierter Markt zur Beschaffung von Eigenkapital zur Verfügung Sie sind zur Deckung ihres Kapitalbedarfs also auf Gewinnthesaurierung, Zuführung privater Mittel oder Aufnahme weiterer (stiller) Gesellschafter angewiesen. Problematisch ist hierbei insb. Mitspracherecht-, Einflußnahmeund Rücklagenaufteilung sowie die mangelnde Fungibilität. Um den Mangel an Beteiligungskapital nicht-emissionsfähiger Unternehmen zu lindern, wurden neue Finanzierungsinstrumente, wie z. B. Venture-Capital (vgl. 3. 4) geschaffen. ~ bei nicht-emissionsfähigen Unternehmen Investition und Finanzierung
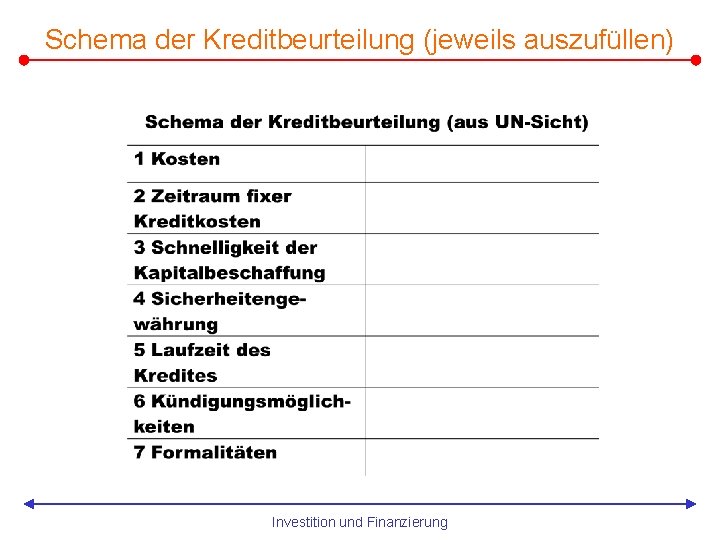
3. 2. 2 Kreditfinanzierung und Mischformen Bei der Wahl der Kreditfinanzierung sind zwei Aspekte aus UNSicht besonderes wichtig • positive Beurteilung im Rahmen der Kreditprüfung • Möglichkeiten der Unternehmung Kreditsicherheiten zur Verfügung zu stellen möglichst kostengünstige und antragsgemäße Kreditüberlassung Ziel des prüfenden Kreditinstitutes Minimierung des Kreditausfallrisikos Investition und Finanzierung
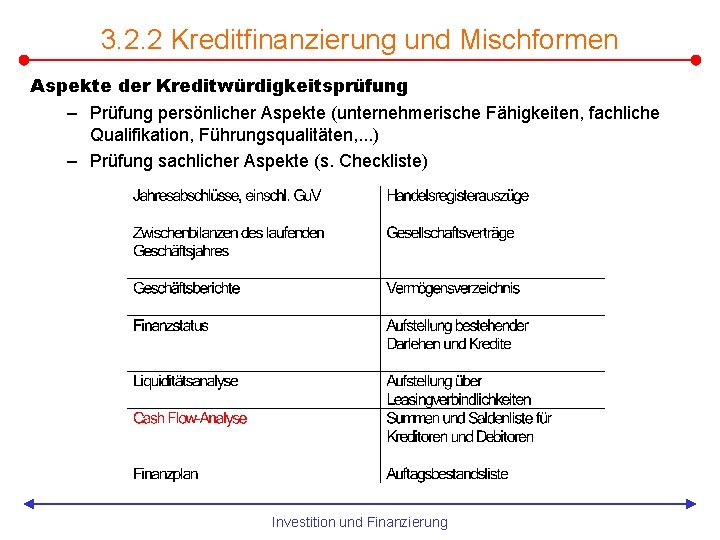
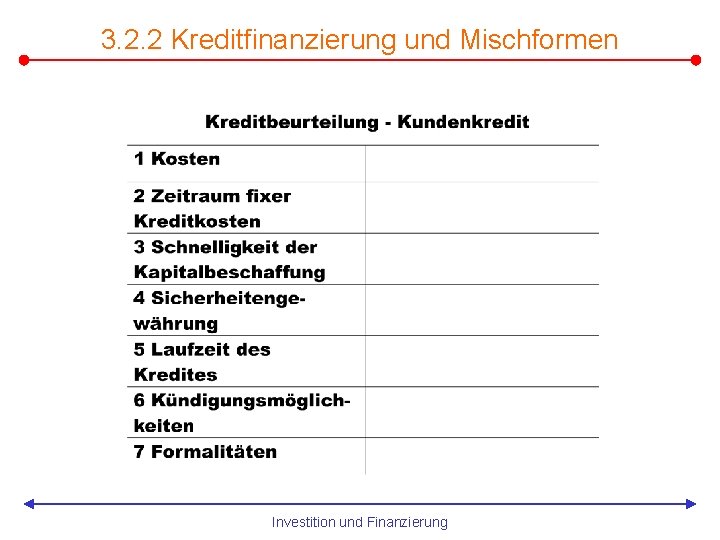
3. 2. 2 Kreditfinanzierung und Mischformen Aspekte der Kreditwürdigkeitsprüfung – Prüfung persönlicher Aspekte (unternehmerische Fähigkeiten, fachliche Qualifikation, Führungsqualitäten, . . . ) – Prüfung sachlicher Aspekte (s. Checkliste) Investition und Finanzierung
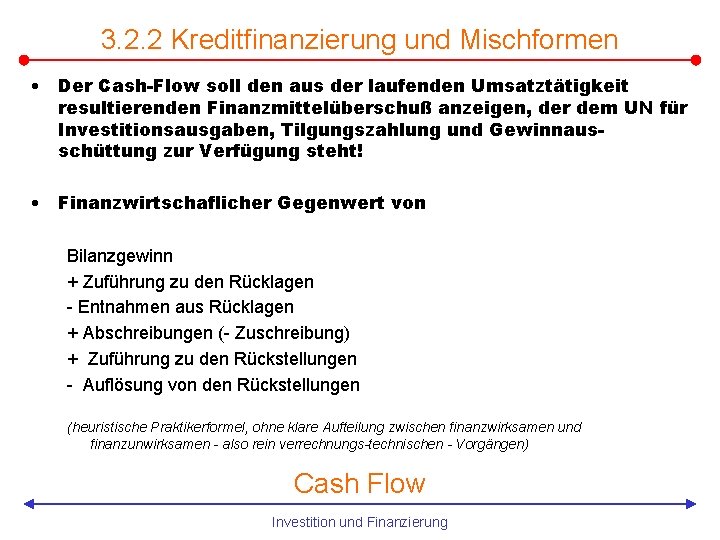
3. 2. 2 Kreditfinanzierung und Mischformen • Der Cash-Flow soll den aus der laufenden Umsatztätigkeit resultierenden Finanzmittelüberschuß anzeigen, der dem UN für Investitionsausgaben, Tilgungszahlung und Gewinnausschüttung zur Verfügung steht! • Finanzwirtschaflicher Gegenwert von Bilanzgewinn + Zuführung zu den Rücklagen - Entnahmen aus Rücklagen + Abschreibungen (- Zuschreibung) + Zuführung zu den Rückstellungen - Auflösung von den Rückstellungen (heuristische Praktikerformel, ohne klare Aufteilung zwischen finanzwirksamen und finanzunwirksamen - also rein verrechnungs-technischen - Vorgängen) Cash Flow Investition und Finanzierung
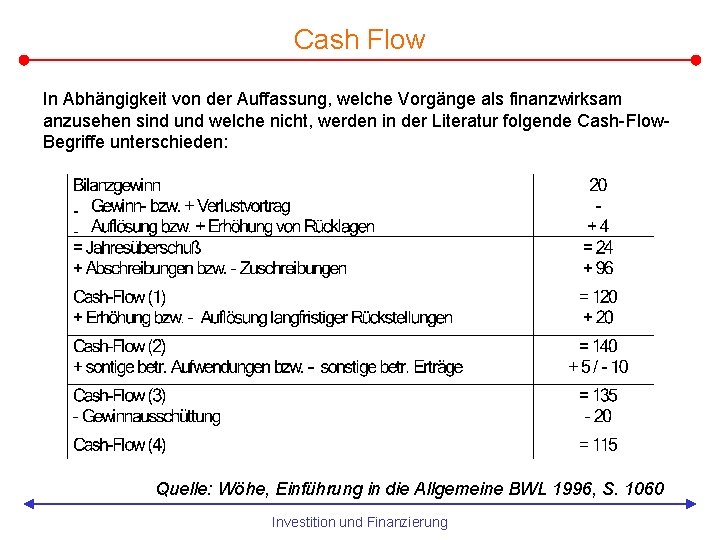
Cash Flow In Abhängigkeit von der Auffassung, welche Vorgänge als finanzwirksam anzusehen sind und welche nicht, werden in der Literatur folgende Cash-Flow. Begriffe unterschieden: Quelle: Wöhe, Einführung in die Allgemeine BWL 1996, S. 1060 Investition und Finanzierung
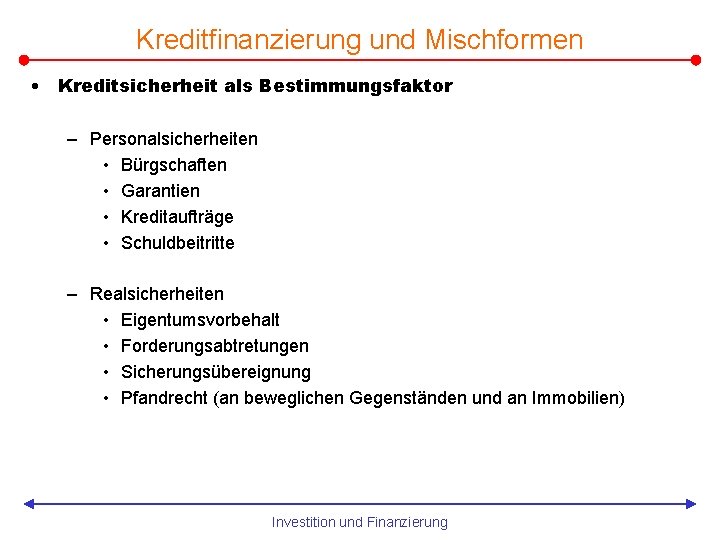
Kreditfinanzierung und Mischformen • Kreditsicherheit als Bestimmungsfaktor – Personalsicherheiten • Bürgschaften • Garantien • Kreditaufträge • Schuldbeitritte – Realsicherheiten • Eigentumsvorbehalt • Forderungsabtretungen • Sicherungsübereignung • Pfandrecht (an beweglichen Gegenständen und an Immobilien) Investition und Finanzierung
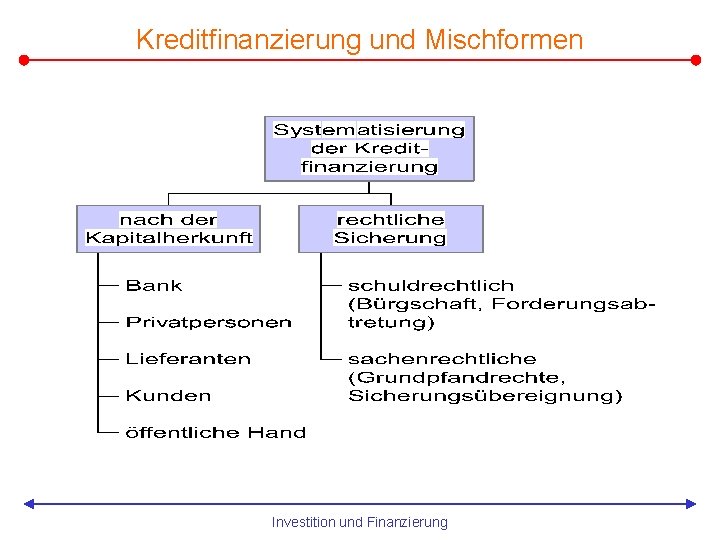
Kreditfinanzierung und Mischformen Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
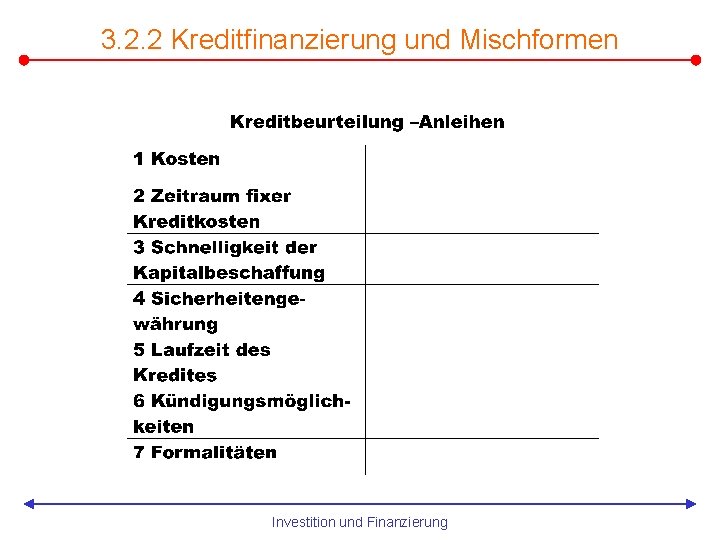
Schema der Kreditbeurteilung (jeweils auszufüllen) Investition und Finanzierung
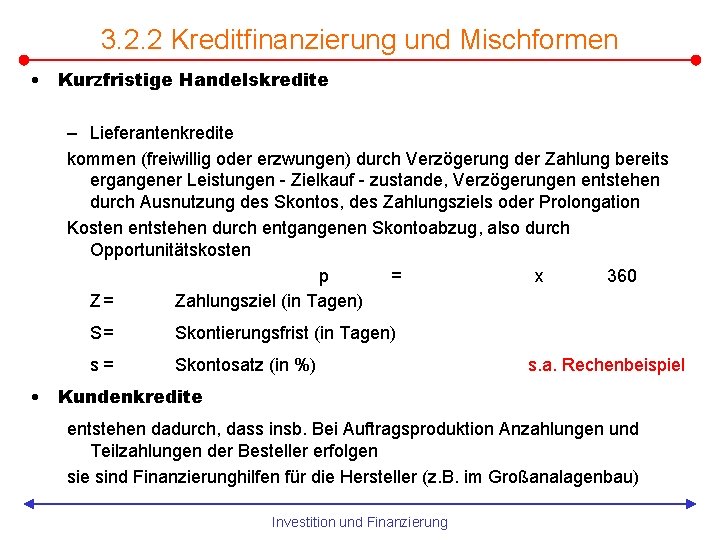
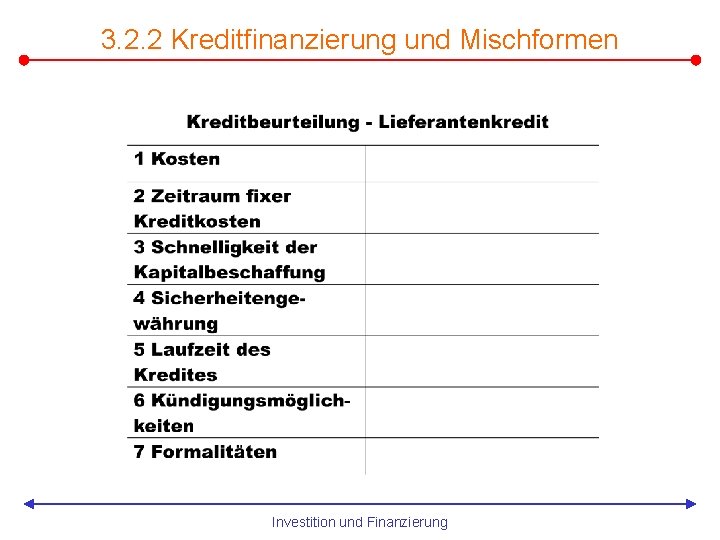
3. 2. 2 Kreditfinanzierung und Mischformen • Kurzfristige Handelskredite – Lieferantenkredite kommen (freiwillig oder erzwungen) durch Verzögerung der Zahlung bereits ergangener Leistungen - Zielkauf - zustande, Verzögerungen entstehen durch Ausnutzung des Skontos, des Zahlungsziels oder Prolongation Kosten entstehen durch entgangenen Skontoabzug, also durch Opportunitätskosten p = x 360 Z= Zahlungsziel (in Tagen) S= Skontierungsfrist (in Tagen) s= Skontosatz (in %) s. a. Rechenbeispiel • Kundenkredite entstehen dadurch, dass insb. Bei Auftragsproduktion Anzahlungen und Teilzahlungen der Besteller erfolgen sie sind Finanzierunghilfen für die Hersteller (z. B. im Großanalagenbau) Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
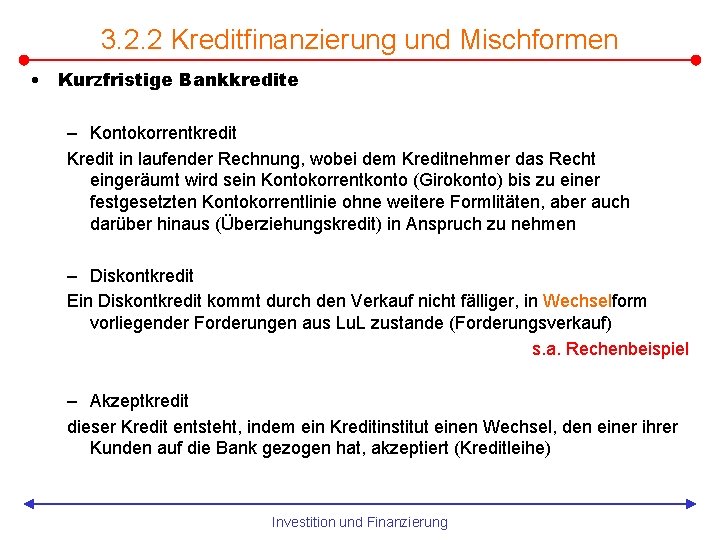
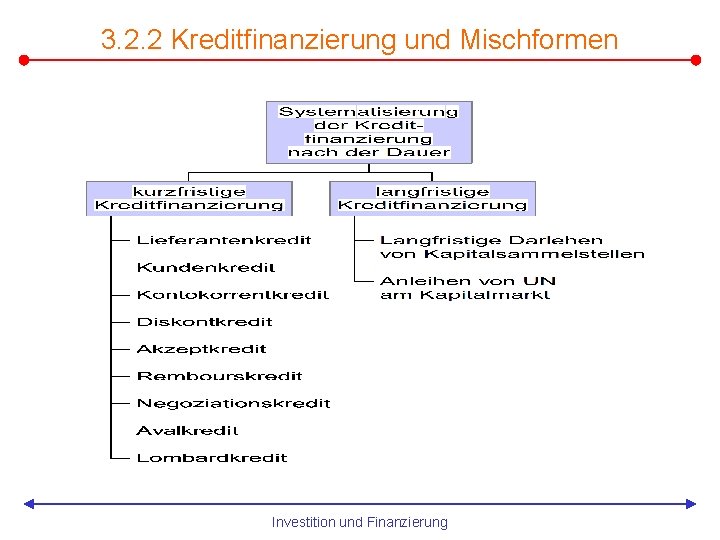
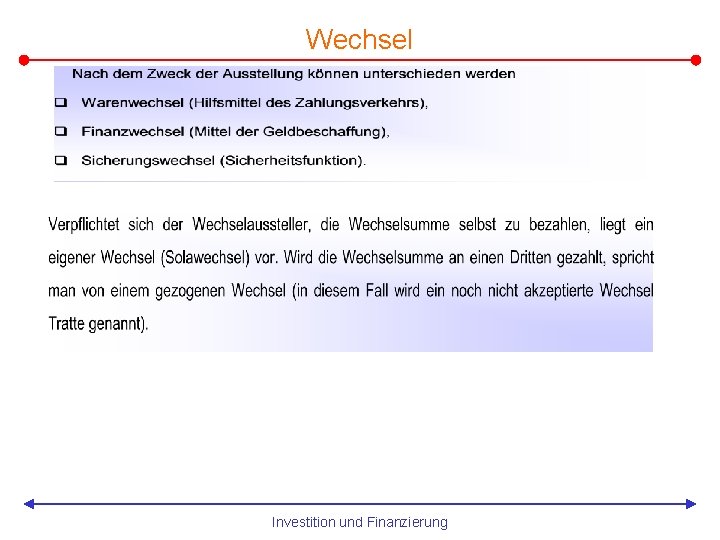
3. 2. 2 Kreditfinanzierung und Mischformen • Kurzfristige Bankkredite – Kontokorrentkredit Kredit in laufender Rechnung, wobei dem Kreditnehmer das Recht eingeräumt wird sein Kontokorrentkonto (Girokonto) bis zu einer festgesetzten Kontokorrentlinie ohne weitere Formlitäten, aber auch darüber hinaus (Überziehungskredit) in Anspruch zu nehmen – Diskontkredit Ein Diskontkredit kommt durch den Verkauf nicht fälliger, in Wechselform vorliegender Forderungen aus Lu. L zustande (Forderungsverkauf) s. a. Rechenbeispiel – Akzeptkredit dieser Kredit entsteht, indem ein Kreditinstitut einen Wechsel, den einer ihrer Kunden auf die Bank gezogen hat, akzeptiert (Kreditleihe) Investition und Finanzierung
Wechsel Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen – Rembourskredit Sonderform des Akzeptkredits im Außenhandel auf Grundlage eines Dokumentenakkreditivs – Negoziationskredit auch als Negoziationsakkreditiv bezeichneter Handelskreditbrief [commercial letter of credit], der von dem Akkreditivbegünstigten einer Bank zur Negoziierung eingereicht werden kann – Avalkredit eine Bank übernimmt (gegen Provision) für einen Kunden die Bürgschaft gegenüber Dritten – Lombardkredit ein Kreditinstitut gewährt gegen Verpfändung von Vermögensgegenständen Kredit Investition und Finanzierung
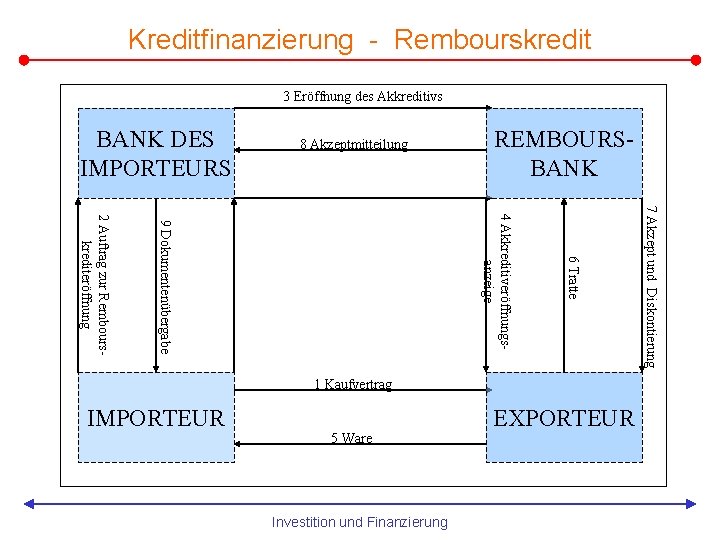
Kreditfinanzierung - Rembourskredit 3 Eröffnung des Akkreditivs BANK DES IMPORTEURS 8 Akzeptmitteilung REMBOURSBANK IMPORTEUR 5 Ware Investition und Finanzierung EXPORTEUR 7 Akzept und Diskontierung 6 Tratte 4 Akkreditiveröffnungsanzeige 9 Dokumentenübergabe 2 Auftrag zur Rembourskrediteröffnung 1 Kaufvertrag
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen • Langfristige Kreditfinanzierung – Anleihen (Obligationen) Aufnahme von Fremdkapital durch Emission von Teilschuldverschreibungen – Schuldscheindarlehen Schuldscheine sind keine Wertpapiere sondern Beweisurkunden der Obligationär kann also sein Recht nicht ohne das Wertpapier geltend machen – Langfristige Darlehen von Kreditinstituten Investition und Finanzierung
Anleihen Unter einer Industrieanleihe versteht man ein langfristiges festverzinsliches Darlehen in wertpapiermäßig verbriefter Form, das über die Börse bei einer Vielzahl von Kreditgebern (Anleihengläubiger bzw. Obligationären) aufgenommen wird^. Innovative Anleiheformen – Floating Rate Notes (Anleihen mit variablen Zinssätzen) Schuldverschreibungen mit regelmäßiger Zinsanpassung. Diese orientieren sich i. d. R. am LIBOR oder am FIBOR. – Zero Bond (Nullkupon-Anleihe) Während der Laufzeit erfolgt keine Zinszahlung. Stattdessen werden die Papiere mit einem Dissagio ausgegeben und bei Fälligkeit zum Nennwert getilgt – Doppelwährungsanleihe Kapitalaufnahme und -rückzahlung erfolgen in unterschiedlicher Währung Investition und Finanzierung
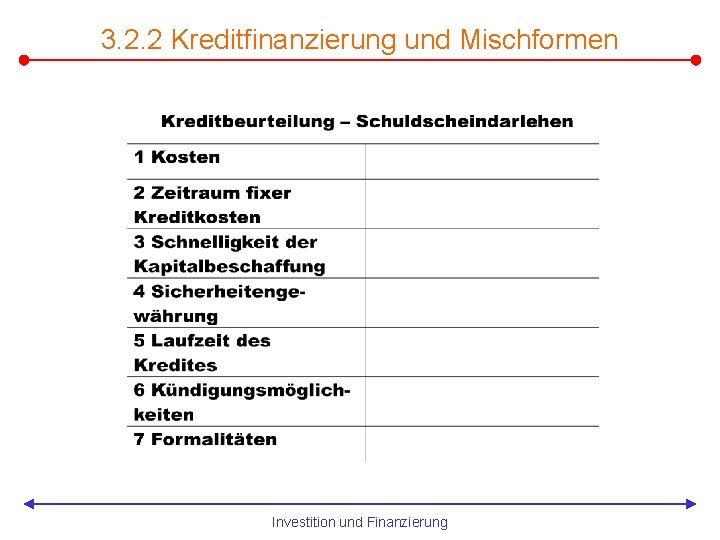
Schuldscheindarlehen Beim Schuldscheindarlehen handelt es sich um eine Kreditform, die ohne Zwischenschaltung der Börse aufgrund eines individuellen, nicht-typisierten Darlehensvertrag zustandekommt. Schuldscheine werden durch Zession übertragen. Dadurch und durch das persönliche Schuldverhältnis besteht eine begrenzte Fungibilität. Kreditgeber sind hier nicht anonyme Kapitalgeber, sondern Kapitalsammelstellen, d. h. insbesondere Versicherungen, Pensionskassen und Sozialversicherungsträger. Unverbrieftes Fremdkapital Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
3. 2. 2 Kreditfinanzierung und Mischformen Investition und Finanzierung
3. 2. 3 Subventionsfinanzierung Unter Subventionen sind alle geldlichen Leistungen von staatlichen Stellen zu verstehen, die mit keinen unmittelbaren oder direkten Gegenleistungen an den Staat verbunden sind. Charakteristika – Subventionsgeber sind öffentlich-rechtliche Körperschaften – unmittelbare finanzielle Leistungen im Form zusätzlicher Ausgaben oder mittelbare Leistungen in Form geringerer Einnahmen – Subventionsempfänger sind grundsätzlich gewerbliche Unternehmen – mit der Subventionsgewährung ist die Lenkung des Verhaltens des Subventionsempfängers beabsichtigt Investition und Finanzierung
Subventionsfinanzierung • Zinsverzichte bzw. Zinszuschüsse • Kapitalzuschüsse • Gewährung einer Steuerminderung oder eines Steueraufschubs Erscheinungsformen Investition und Finanzierung
3. 3 Quellen der Innenfinanzierung • Selbstfinanzierung als Teil der Innenfinanzierung • offene Selbstfinanzierung • stille Selbstfinanzierung • Sonstige Arten und Erscheinungsformen der Innenfinanzierung • Finanzierung aus Abschreibungen • Finanzierung aus Rückstellungen • Finanzierung aus außerplanmäßigen Vermögensumschichtungen Investition und Finanzierung
3. 3 Innenfinanzierung Determinanten der Innenfinanzierung • Finanzwirtschaftliche Determinanten • Unternehmensverfassungbezogene Determinanten Investition und Finanzierung
3. 3 Selbstfinanzierung als Teil der Innenfinanzierung Die Finanzierung erfolgt aus thesaurierten (einbehaltenen) Gewinnen, auf die Anteilseigner und Fiskus keinen Anspruch mehr erheben. Im Hinblick auf den Ausweis im Jahresabschluß kann dabei zwischen offener und stiller (verdeckter) Selbstfinanzierung unterschieden werden. Die offene Selbstfinanzierung zeigt sich stets in einem sichtbaren Anstieg des bilanziellen Eigenkapitals der Unternehmung. Demgegenüber ist die stille Selbstfinanzierung im Jahresabschluß nicht erkennbar. Tatsächlich erzielte Gewinne werden hier durch Unterbewertung von Vermögensgegenständen oder Überbewertung von Schulden in stille Reserven verwandelt und nicht offen ausgewiesen. Investition und Finanzierung
Selbstfinanzierung als Teil der Innenfinanzierung Die Selbstfinanzierung ist für die Unternehmenspraxis aus folgenden Gründen von enormer Bedeutung: – Unabhängigkeit von der Rechtsform – Entfallen fester oder residualer Bedienungsansprüche – Vermeidung von Emissionekosten – Konservierung der Herrschafts- und Mehrheitsverhältnisse – hoher Freiheitsgrad bei der Mittelverwendung Investition und Finanzierung
Selbstfinanzierung als Teil der Innenfinanzierung • Finanzierung aus Abschreibungen Kapital kann hier nur unter den Bedingungen der Verrechnung mit den Herstellungskosten und der kostendeckenden Absatz-möglichkeit freigesetzt werden. Ein Spezialfall des Kapitalfreisetzungseffekts ist der Kapazitätserweiterungseffekt. Dieser Effekt wird auch als Lohmann-Ruchti-Effekt bezeichnet. • Finanzierung aus Rückstellungen Voraussetzung ist hier der Verdienst der erst in Zukunft zu Auszahlungen führenden Aufwendungen. Finanzierungseffekte ergeben sich aus Verringerung der Steuerzahlung oder Gewinnausschüttung. • Finanzierung aus Vermögensumschichtungen Der Finanzierungseffekt erfolgt durch Reduktion des Investitionsbereichs, insbesondere Veräußerung von Anlagevermögen (vgl. auch Sale And Lease Back) aber auch Veräußerung von Umlaufvermögen (vgl. Auch Factoring und Forfaitierung). Investition und Finanzierung
3. 4 Sonderformen der Finanzierung • Leasing • Factoring • Franchising • Venture Capital Investition und Finanzierung
Leasing Grundlegende Idee q Nutzen, nicht Eigentum erwerben (kaufen). q Kaufen, was im Wert steigt, leasen, was im Wert sinkt. Mögliche Vorteile Ä Investieren durch langfristige Miete ohne Kapitaleinsatz, Ä Eigenkapital, Kreditlinie, Sicherheiten bleiben unberührt, Liquidität bleibt erhalten, Ä Leasingkosten sind fest vereinbarte Mietzahlungen, (Betriebsausgaben), also steuerlich wirksam, Ä Mieterhöhungen sind ausgeschlossen, Kostenanfall vorauskalkulierbar, keine Vorauszahlungen, Ä Erhaltung des "Technischen Standards", Ä größere Flexibilität gegenüber Krediten Ä “Eine Form der Verschuldung ohne bilanziellen Ausweis” • Mögliche Nachteile Ä i. d. R. höhere Kosten als beim Kauf, feste Zahlungsverpflichtungen Ä Verzicht auf etwaigen Buchgewinn beim Anlagenverkauf. Investition und Finanzierung
3. 4 Leasing Gliederungsmöglichkeiten • Stellung des Leasinggebers – direktes Leasing (vom Hersteller) – indirektes Leasing (durch Dritte 9 • Anzahl der Objekte – Equipment Leasing (einzelne oder mehrere Ausrüstungsgegenstände – Plant Leasing (ganze Betriebsanlagen) • Anzahl bisheriger Nutzer – First Hand Leasing – Second Hand Leasing Investition und Finanzierung
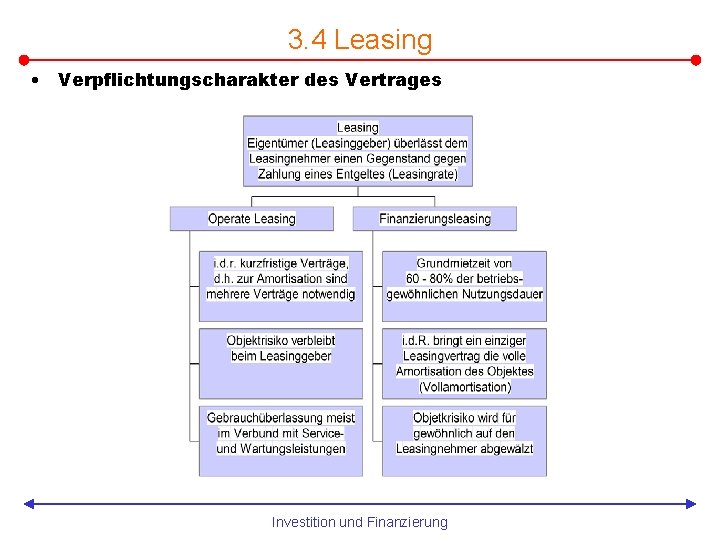
3. 4 Leasing • Verpflichtungscharakter des Vertrages Investition und Finanzierung
Finanzierungsleasing • Vollamortisationsverträge (full payout Verträge) volle Amortisation des Leasinggegenstandes, Zahlungen müssen dementsprechend – Anschaffungskosten – Vertriebs- und Verwaltungskosten – Finanzierungskosten – Steuern und Gewinn mindestens decken • Teilamortisationsverträge (non full payout Verträge) decken die genannten Kosten nicht voll, eine Amortisation wird dadurch erreicht, dass – der Leasinggeber nach Ablauf des Leasings den Gegenstand zum Restwert kauft – der Leasingnehmer sich zum Differenzausgleich verpflichtet Investition und Finanzierung
3. 4 Factoring ist ein Finanzierungsgeschäft, bei dem ein Finanzierungsinstitut (Factor), Forderungen aus Lu. L erwirbt und das Risiko für den Forderungsausfall übernimmt. Funktionen des Factoring Dienstleistungs-(Service-)Funktion: Übernahme von Debitoren-Buchhaltung, Kreditüberwachung, Mahnwesen, Fakturierung, Faktureninkasso (Lagerbuchhaltung, Materialdisposition, Finanzplanung, -kontrolle und -beratung, Umsatzsteuer, Provisionen), Kreditsicherungs-Funktion (das Delkredere): Übernahme des Risikos der Zahlungsunfähigkeit der Debitoren ohne Selbstbehalt des Anschlußkunden (Bonitätsprüfung), Finanzierungs-(Kredit-)Funktion: Bevorschussung der Debitoren zwischen ihrer Entstehung und Regulierung unter Beachtung eines Sperrkontos (Bardepot) in Höhe von üblicherweise 10 % der angekauften Forderungen. Investition und Finanzierung
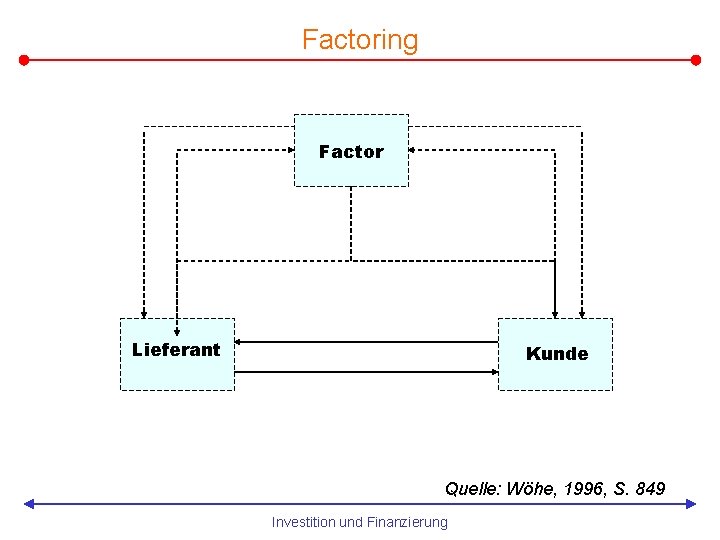
Factoring Factor Lieferant Kunde Quelle: Wöhe, 1996, S. 849 Investition und Finanzierung
3. 4 Franchising Ein Franchisesystem besteht aus einem Franchisegeber und einer Mehrzahl - rechtlich selbständiger - Franchisenehmern. Die enge Bindung entsteht nicht durch eine Kapitalbeteiligung, sondern durch umfassende vertragliche Regelungen. Während der Vertragsdauer wird gegen eine einmalige oder laufende Frachisegebühr das Recht z. B. der Firmenzeichennutzung anzuwenden. Zur Erhaltung einer CI unterwirft sich der Franchisenehmer zudem weitgehenden Kontrollund Weisungsbefugnissen. Investition und Finanzierung
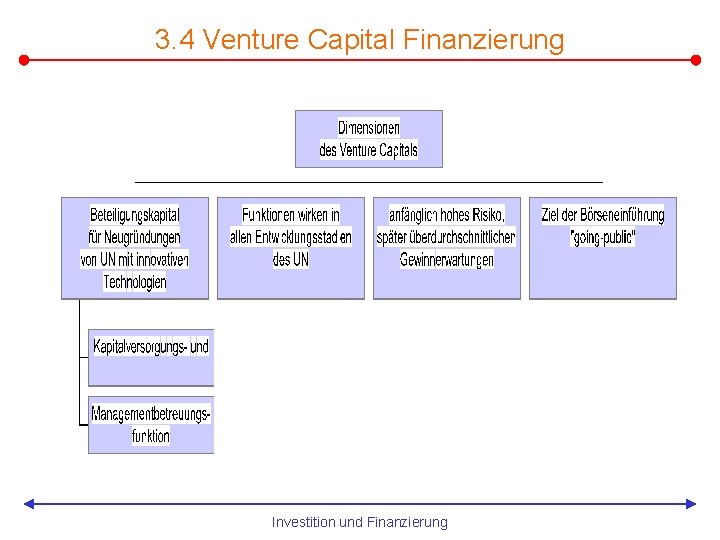
3. 4 Venture Capital Finanzierung Investition und Finanzierung
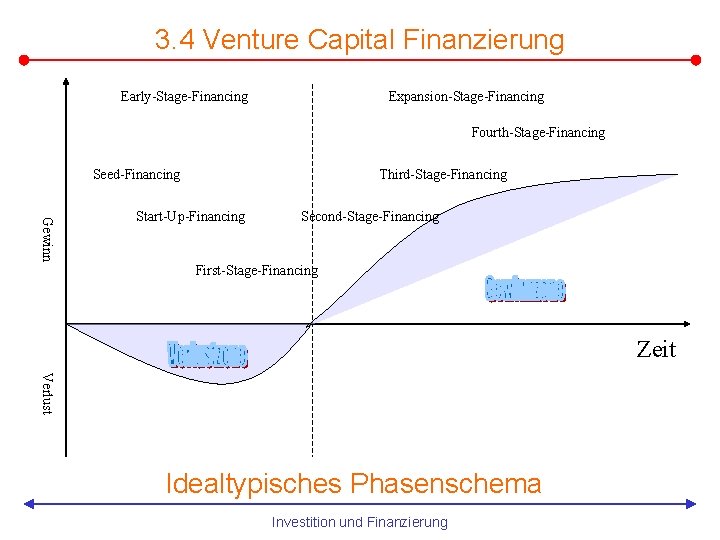
3. 4 Venture Capital Finanzierung Early-Stage-Financing Expansion-Stage-Financing Fourth-Stage-Financing Seed-Financing Third-Stage-Financing Gewinn Start-Up-Financing Second-Stage-Financing First-Stage-Financing Zeit Verlust Idealtypisches Phasenschema Investition und Finanzierung
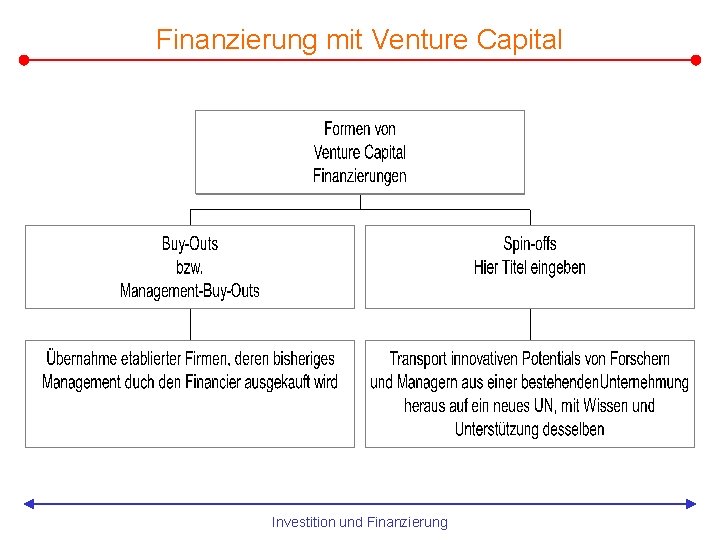
Finanzierung mit Venture Capital Investition und Finanzierung
3. 5 Optimierung finanzierungspolitischer Instrumente • Entscheidungsebenen – Dispositive Entscheidungsebene – Operative Entscheidungsebene – Strategische Entscheidungsebene • Grundlegende Prinzipien – Finanzierungsregeln – Wirkungsweise des Leverage-Effektes – Return-on-Investment (ROI) Investition und Finanzierung
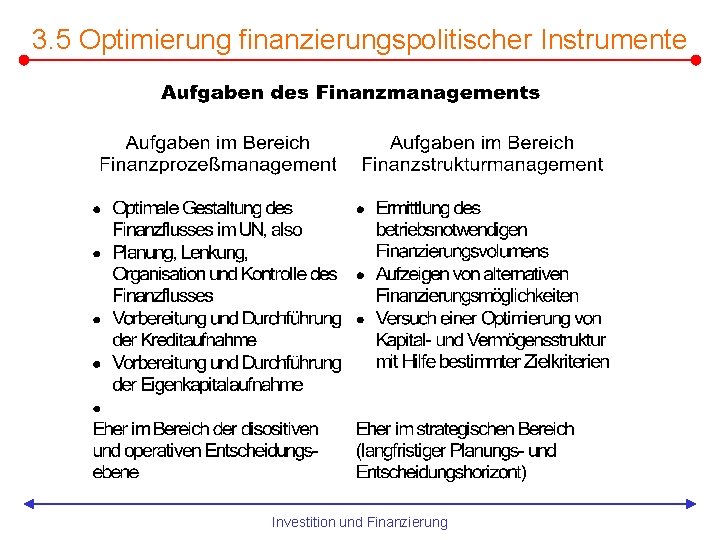
3. 5 Optimierung finanzierungspolitischer Instrumente Investition und Finanzierung
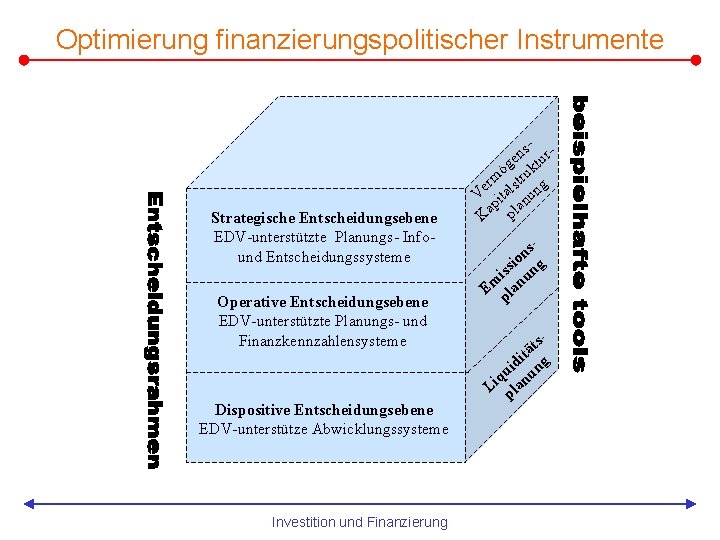
Optimierung finanzierungspolitischer Instrumente Strategische Entscheidungsebene EDV-unterstützte Planungs- Infound Entscheidungssysteme Operative Entscheidungsebene EDV-unterstützte Planungs- und Finanzkennzahlensysteme Dispositive Entscheidungsebene EDV-unterstütze Abwicklungssysteme Investition und Finanzierung ns ure ög rukt rm lst g e V ita nun p a Ka pl sn io g iss un Em plan tsä t di ng i qu nu i L pla
3. 5 Dispositive Entscheidungsebene • Zeitraum von einem Tag bis zu einem Monat • Hauptaufgabe ist die Sicherung der Liquidität • Instrumente – Liquiditätsplanung (Cash Planung und Cash Management) – Valutierungsoptimierung – Liquiditätsstatus – sonstige liquiditätsschaffende und -sichernde Maßnahmen (z. B. Leasing, Anlagenoptimierung, Factoring, Kreditversicherung) Investition und Finanzierung
Dispositive Entscheidungsebene Liquiditätsplanung als • Cash Planung im Sinne einer Planung von künftigen Ein- und Auszahlungen und • Cash Management im Sinne von Entscheidungsfindung und der Durchführung von Maßnahmen Die Liquiditätsplanung muß – betragsgenau (zahlungsunwirksame Elemente müssen herausgefiltert werden) – zeitpunktgenau (mit revolvierender Planung) sein In diesem Rahmen ist die Valutierungsoptimierung, d. h. möglichst geringe Kosten durch Bearbeitungs- und Postlaufzeiten beim Zahlungsverkehr Investition und Finanzierung
Dispositive Entscheidungsebene Liquiditätsstatus – Feststellung der gegenwärtigen Zahlungsfähigkeit Im Rahmen des Cash Managements – Lenkung der Zahlungsströme unter Berücksichtigung der Guthaben und Kreditlinien – Kontrolle der ausgabenverursachenden betrieblichen Abteilungen, Instanzen und Stellen Investition und Finanzierung
Dispositive Entscheidungsebene Liquiditätsschaffende und sichernde Maßnahmen – Anlagenoptimierung Anlagenmix aus Sichtguthaben, Termineinlagen, Spareinlagen und festverzinslichen Wertpapieren – Leasing Investitionen ohne Abfluß von Liquidität, Liquiditätsmobilisation (Sale-andlease back) – Factoring – Kreditversicherung langfristiger Schutz vor Forderungsausfall Investition und Finanzierung
3. 5 Operative Entscheidungsebene • Schließt mit einem Zeitraum von einem Monat bis zu einem Jahr an die dispostive Ebene an • Hauptaufgabe ist hier die (betrags- und zeitpunktgenaue) Finanzplanung • Instrumente – Dynamische Finanzplanung (im Sinn einer revolvierenden Planung) – Finanzierungsmixplanung – Kreditoren- und Debitorencontrolling – Beständecontrolling – Emissionsplanung Investition und Finanzierung
Operative Entscheidungsebene • Dynamische Finanzplanung (im Sinn einer revolvierenden Planung) verlangt eine schrittweise Plananpassung der jeweiligen Vorlaufplanung • Die Optimierung des Finanzierungsmitteleinsatzes obliegt der Finanzierungsmixplanung. Eine Gegenüberstellung fristen-kongruenter Mittel gem. Verschiedener Kriterien liefert Gestaltungshinweise • Mit dem Kreditoren- und Debitorencontrolling soll eine Verbesserung des Finanzflusses erreicht werden • Mit dem Beständecontrolling soll die Kapitalbindung durch Bestandshaltung minimiert werden • Die Emissionsplanung hat insb. den Emissionazeitpunkt und das Emissionsvolumen zu bestimmen Investition und Finanzierung
3. 5 Strategische Entscheidungsebene • Schließt sich mit einem Zeitraum von einem bis sieben Jahren an die operative Ebene an • Hauptaufgabe ist die Planung der Vermögens- und Kapitalstrukturen • Instrumente – Kapitalbindungsplanung – Kapitalflußrechnung – Finanzkennzahlenbasis (s. a. Finanzierungsregeln) Investition und Finanzierung
Strategische Entscheidungsebene Investition und Finanzierung
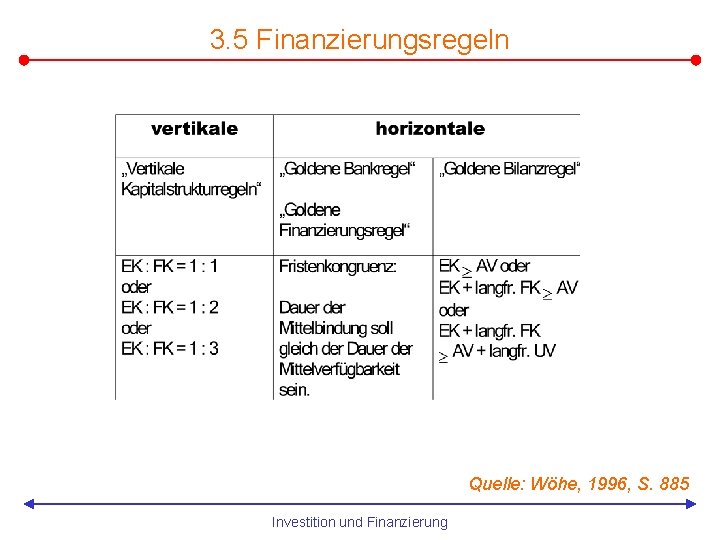
3. 5 Finanzierungsregeln Quelle: Wöhe, 1996, S. 885 Investition und Finanzierung
3. 5 Wirkungsweise des Leverage-Effektes Der Leverage Effekt kann einmal als • positiver Hebeleffekt zum anderen aber auch als die Gesamtkapitalrentabilität liegt über dem Fremdkapitalzins auch Leverage-Chance • negativer Hebeleffekt auftreten die Gesamtkapitalrentabilität liegt unter dem Fremdkapitalzin auch Leverage-Risk Investition und Finanzierung
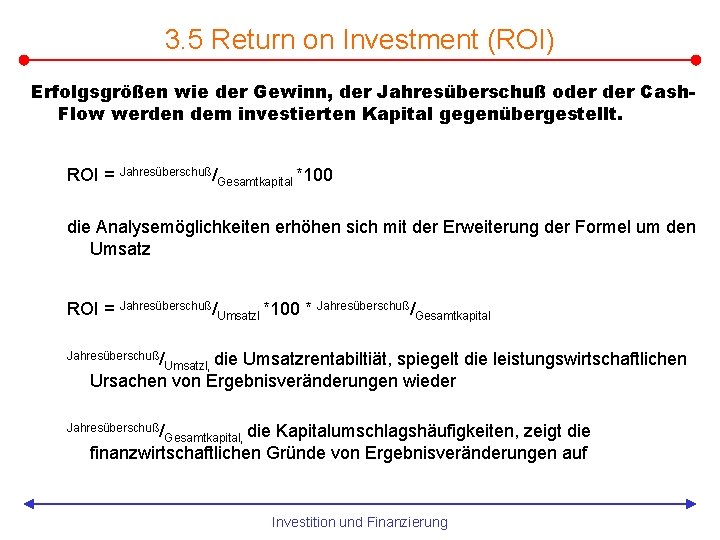
3. 5 Return on Investment (ROI) Erfolgsgrößen wie der Gewinn, der Jahresüberschuß oder Cash. Flow werden dem investierten Kapital gegenübergestellt. ROI = Jahresüberschuß/Gesamtkapital *100 die Analysemöglichkeiten erhöhen sich mit der Erweiterung der Formel um den Umsatz ROI = Jahresüberschuß/Umsatzl *100 * Jahresüberschuß/Gesamtkapital Jahresüberschuß / Umsatzl, die Umsatzrentabiltiät, spiegelt die leistungswirtschaftlichen Ursachen von Ergebnisveränderungen wieder Jahresüberschuß / Gesamtkapital, die Kapitalumschlagshäufigkeiten, zeigt die finanzwirtschaftlichen Gründe von Ergebnisveränderungen auf Investition und Finanzierung
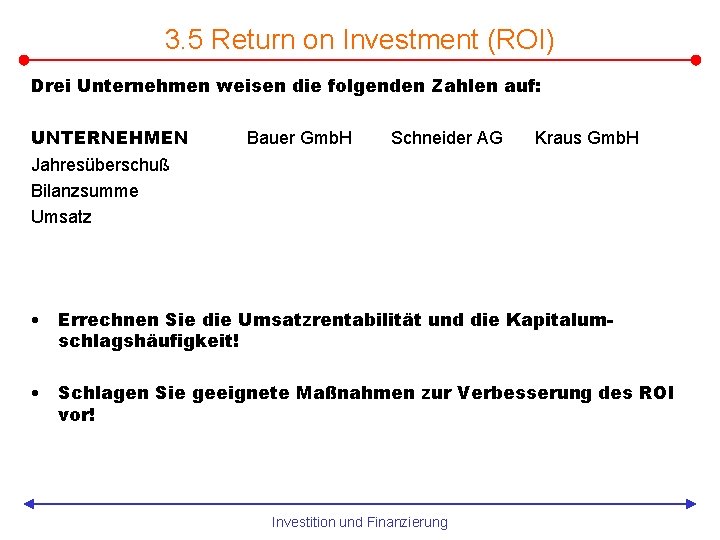
3. 5 Return on Investment (ROI) Drei Unternehmen weisen die folgenden Zahlen auf: UNTERNEHMEN Jahresüberschuß Bilanzsumme Umsatz Bauer Gmb. H Schneider AG Kraus Gmb. H • Errechnen Sie die Umsatzrentabilität und die Kapitalumschlagshäufigkeit! • Schlagen Sie geeignete Maßnahmen zur Verbesserung des ROI vor! Investition und Finanzierung
Literaturhinweise Basisliteraturhinweis Wöhe, G. : Einführung in die Allgemeine Betriebswirtschaftslehre, 19. Aufl. , München 1996, S. 737 -898 Vertiefender Literaturhinweis Blohm, H. ; Lüder, K. : Investition : Schwachstellenanalyse d. Investitionsbereichs u. Investitionsrechnung, 8. Aufl. , München 1995. Peridon, L. , Steiner, M. : Finanzwirtschaft der Unternehmung, 9. Aufl. , München 1997, S. 1 -15, S. 27 -127, 341 -490, S. 529 -645 Investition und Finanzierung
- Slides: 91