
INTERNATIONALE FISCALITEIT IN TRANSITIE PROF DR PETER KAVELAARS


- Slides: 28
INTERNATIONALE FISCALITEIT IN TRANSITIE PROF. DR. PETER KAVELAARS 19 januari 2017 Internationale fiscaliteit in transitie
INTERNATIONALE FISCALITEIT IN TRANSITIE PROF. DR. PETER KAVELAARS 19 januari 2017 Internationale fiscaliteit in transitie
INTERNATIONALE FISCALITEIT IN TRANSITIE PROF. DR. PETER KAVELAARS 19 januari 2017 Internationale fiscaliteit in transitie
INTERNATIONALE FISCALITEIT IN TRANSITIE PROF. DR. PETER KAVELAARS 19 januari 2017 Internationale fiscaliteit in transitie
ACHT THEMA’S 1. 2. 3. 4. 5. 6. 7. 8. INTERNATIONALE INFORMATIEUITWISSELING TRANSPARANTIE MISBRUIK VAN RECHT/ANTIMISBRUIKBEPALINGEN ANTI-BEPSRICHTLIJN HYBRIDE STRUCTUREN MULTILATERAAL VERDRAG STAATSSTEUN EUROPESE WINSTGRONDSLAG Internationale fiscaliteit in transitie Pagina 2
1. INFORMATIEUITWISSELING • SOORTEN - SPONTAAN - OP VERZOEK - AUTOMATISCH • ART. 26 OESO-MV • TAX INFORMATION AND EXCHANGE AGREEMENTS (TIEA) • WET OP DE INTERNATIONALE BIJSTANDSVERLENING • NATIONALE REGELGEVING Internationale fiscaliteit in transitie Pagina 3
1. INFORMATIEUITWISSELING • BASIS: OESO COMMON REPORTING STANDARD • HERZIENE EU-INLICHTINGENRICHTLIJN - UITBREIDING TOT ALLE BELASTINGEN/PREMIES DIE NIET EURECHTELIJK ZIJN GEREGELD - INFORMATIEVERSTREKKING: AUTOMATISCH - UITBREIDING 2014: ARBEIDSINKOMSTEN, PENSIOENEN , LEVENSVERZEKERINGEN, ONROERENDGOED, BEZIT/INKOMSTEN - UITBREIDING 2016: INTEREST, RULINGS/APA’S ETC. - UITBREIDING 2017: DIVIDENDEN, VERMOGENSWINSTENETC. - GEEN BEPERKING TOT NATUURLIJKE PERSONEN - OVERGANGSREGIME: OOSTENRIJK • INTREKKING SPAARTEGOEDENRICHTLIJN: 2016 • INVLOED FATCA • POSITIE TIEA’S Internationale fiscaliteit in transitie Pagina 4
2. TRANSPARANTIE: Cb. C-REPORTING - FISCAAL • ACHTERGROND: OESO-INITIATIEF • MULTINATIONALS - GROEP: JAARREKENINGENRECHT - VESTIGINGSPLAATS IN TEN MINSTE TWEE LANDEN • OMZET > € 750 MLN. • MKB-VRIJSTELLING: OMZET < € 50 MLN. • LANDENRAPPORT - BINNEN TWAALF MAANDEN - PER LAND: WINST, WINSTBELASTING, GECUMULEERDE WINST, OMVANG PERSONEELSBESTAND - OVERZICHT VAN DE TOT DE GROEP BEHORENDE ENTITEITEN Internationale fiscaliteit in transitie Pagina 5
2. TRANSPARANTIE: Cb. CREPORTING- FISCAAL • MASTERFILE - OVERZICHT ACTIVITEITEN - VERREKENPRIJSGEDRAGSLIJN - WERELDWIJDE ALLOCATIE VAN INKOMSTEN • LOCAL FILE - INFORMATIE OVER INTERN GEHANTEERDE VERREKENPRIJZEN • SANCTIE: BOETE VAN DE VIERDE CATEGORIE • START: 2016 Internationale fiscaliteit in transitie Pagina 6
2. TRANSPARANTIE: Cb. CREPORTING - PUBLIEK • COMMERCIËLE PUBLICATIEVERPLICHTINGEN • NETTO WERELDWIJDE OMZET > € 750 MLN. • FINANCIËLE SECTOR IS UITGESLOTEN • EU-VENNOOTSCHAPPEN • NIET-EU-VENNOOTSCHAPPEN MET EU-FILIALEN: - MIDDELGROTE EN GROTE VENNOOTSCHAPPEN - BIJKANTOREN Internationale fiscaliteit in transitie Pagina 7
2. TRANSPARANTIE: Cb. CREPORTING - PUBLIEK • TE PUBLICEREN INFORMATIE PER LIDSTAAT - BESCHRIJVING AARD VAN DE ACTIVITEITEN - AANTAL WERKNEMERS - NETTO OMZET - WINST VOOR BELASTING - TOEREKENBARE WINSTBELASTING VAN ONDERNEMINGEN EN BIJKANTOREN - BETAALDE WINSTBELASTING VAN ONDERNEMINGEN EN BIJKANTOREN - GEACCUMULEERDE WINST • PERIODE BESCHIKBAARHEID: VIJF JAAR • INWERKINGTREDING: ? Internationale fiscaliteit in transitie Pagina 8
2. TRANSPARANTIE: UBOREGISTER • BASIS: VIERDE ANTIWITWASRICHTLIJN • VERPLICHT CLIËNTENONDERZOEK • DOOR FINANCIËLE INSTELLINGEN/BEROEPSBEOEFENAREN • VASTLEGGING UITEINDELIJK BEGUNSTIGDEN - ALGEMEEN - BELANG > 25% - HOGER LEIDINGGEVENDE(N) • VASTLEGGING UITEINDELIJKE BEGUNSTIGDEN – TRUST - SETTLOR - PROTECTOR - TRUSTEE - BENEFICIARY • REGISTER - OPSLAG INFORMATIE - TOEGANG Internationale fiscaliteit in transitie Pagina 9
2. TRANSPARANTIE: UBOREGISTER • • NEDERLANDSE IMPLEMENTATIE - HANDELSREGISTERWET - GEEN REGISTRATIE TRUSTS (!) - REGISTER: OPENBAAR - INFORMATIE: NAAM, GEBOORTEMAAND, GEBOORTEJAAR, NATIONALITEIT, WOONSTAAT, AARD EN OMVANG VAN DOOR UBO GEHOUDEN ECONOMISCHE BELANG INWERKINGTREDING: 26 JUNI 2017 Internationale fiscaliteit in transitie Pagina 10
2. TRANSPARANTIE: TOEZICHT TRUSTKANTOREN • • • WETSVOORSTEL BEVORDERING INTEGRITEIT FINANCIËLE STELSEL TRUSTKANTOREN GEVESTIGD IN NEDERLAND BUITENLANDSE TRUSTKANTOREN MET EEN FILIAAL IN NEDERLAND FILIAAL ZELF NAUWE AANSLUITING BIJ DE WFT NIEUWE REGELS: - TWEEHOOFDIGE DAGELIJKSE LEIDING - VERBOD OP VERLENEN BEPAALDE DIENSTEN BEGRIP TRUSTKANTOOR TOEGESTANE DIENSTVERLENING: GEDEFINIEERD VERPLICHT CLIËNTENONDERZOEK Internationale fiscaliteit in transitie Pagina 11
3. MISBRUIK VAN RECHT/ ANTI-MISBRUIKREGELS • JURISPRUDENTIE HOF VAN JUSTITIE - HALIFAX - CADBURRY SCHWEPPES • NATIONALE ANTIMISBRUIKREGELS • ANTIMISBRUIKREGELS IN VERDRAGEN • ANTIMISBRUIKREGELS IN RICHTLIJNEN Internationale fiscaliteit in transitie Pagina 12
3. MISBRUIK VAN RECHT/ ANTIMISBRUIKREGELS • ALGEMENE ANTIMISBRUIKREGELS (GAAR) • SPECIFIEKE ANTIMISBRUIKREGELS (SAAR) • SAMENHANG GAAR EN SAAR Internationale fiscaliteit in transitie Pagina 13
4. ANTI-BEPSRICHTLIJN (ATAD) • EARNINGSTRIPPING • EXITHEFFING • CONTROLLED FOREIGN COMPANIES • ALGEMENE ANTI-ONTGAANSBEPALING • HYBRIDE STRUCTUREN Internationale fiscaliteit in transitie Pagina 14
5. HYBRIDE STRUCTUREN • DISPARITEIT TUSSEN LANDEN EN VERDRAGEN • GERICHT OP: - D/NI-STRUCTUREN - D/D-STRUCTUREN • CATEGORIEËN VAN MISMATCHES - HYBRIDE FINANCIERINGEN EN OVERDRACHTEN - HYBRIDE ENTITEITEN - OMGEKEERDE HYBRIDE MISMATCHES EN GEÏMPORTEERDE MISMATCHES • OPLOSSING VIA PRIMAIRE EN SUBSIDIAIRE CORRECTIEREGELS Internationale fiscaliteit in transitie Pagina 15
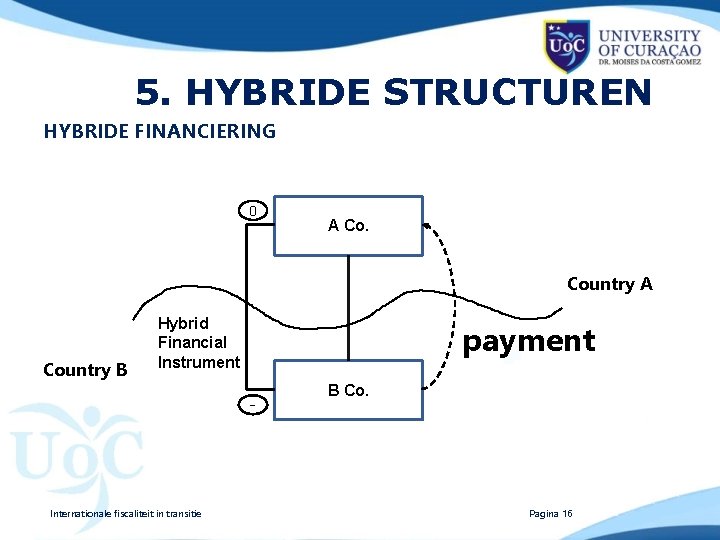
5. HYBRIDE STRUCTUREN HYBRIDE FINANCIERING 0 A Co. Country A Country B Hybrid Financial Instrument payment - Internationale fiscaliteit in transitie B Co. Pagina 16
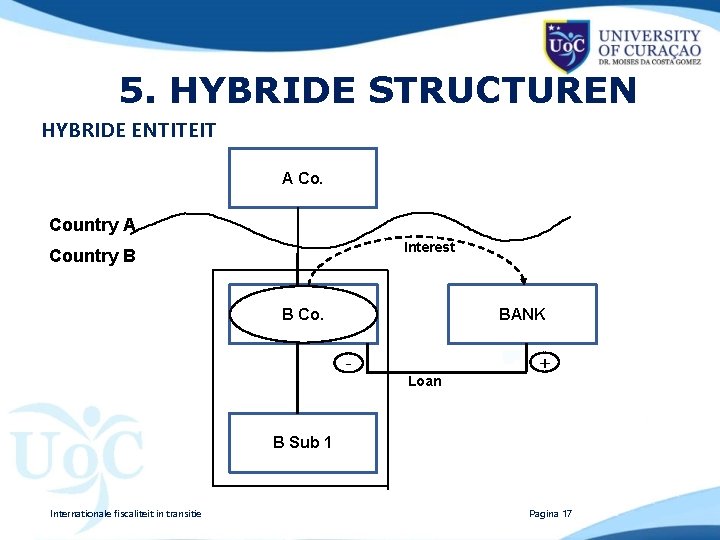
5. HYBRIDE STRUCTUREN HYBRIDE ENTITEIT A Co. Country A Interest Country B B Co. BANK - Loan + B Sub 1 Internationale fiscaliteit in transitie Pagina 17
6. MULTILATERAAL VERDRAG • AANPASSINGEN IN ACTIEPLANNEN OESO • 3000 VERDRAGEN • > 100 DEELNEMENDE LANDEN • GOEDKEURING VOORJAAR 2017 Internationale fiscaliteit in transitie Pagina 18
6. MULTILATERAAL VERDRAG • ELK LAND EIGEN AFWEGING • VOORWAARDE: BEIDE LANDEN ZIJN HET EENS • BELANGRIJKSTE THEMA’S - WOONPLAATSREGELING (TIE BREAKER) - VOORKOMEN HYBRIDE MISMATCHES - VOORKOMEN NON-BELASTING - ALGEMENE ANTI-MISBRUIKBEPALING - AANSCHERPING DIVIDENDARTIKEL - AANSCHERPING VASTE INRICHTING - VERBETERING GESCHILLENBESLECHTING - VERBETERING ARBITRAGEPROCEDURE Internationale fiscaliteit in transitie Pagina 19
7. ONVERENIGBARE STAATSSTEUN • • • CRITERIA VERBODEN STAATSSTEUN - VOORDEEL - BEKOSTIGD MET STAATSMIDDELEN - BEPAALDE ONDERNEMINGEN OF BEPAALDE PRODUCTEN - VERSTORING HANDELSVERKEER CODE OF CONDUCT ENKELE HOOFDTHEMA’S - TRANSFER PRICING - INNOVATIEFACILITEITEN Internationale fiscaliteit in transitie Pagina 20
7. ONVERENIGBARE STAATSSTEUN • INFRACTIEPROCEDURES - STARBUCKS/NEDERLAND: ALGEMEEN TP - AMAZON/LUXEMBURG: ROYALTYBETALINGEN - FIAT/LUXEMBURG: FINANCIERINGSACTIVITEITEN - APPLE/IERLAND: VERKOOPACTIVITEITEN - MCDONALDS/LUXEMBURG: WEL OF GEEN VASTE INRICHTING - FAIRNESS TAX/BELGIË: VRIJSTELLINGOVERWINST Internationale fiscaliteit in transitie Pagina 21
8. EUROPESE WINSTGRONDSLAG • PROBLEEM: DISPARITEITEN • EEN WINSTBELASTING? • EEN GRONDSLAG? • 2011: COMMON CONSOLIDATED CORPORATE TAX BASE (CCCTB) • 2016: - FASE 1: COMMON CORPORATE TAX BASE (CCTB) - FASE 2: COMMON CONSOLIDATED CORPORATE TAX BASE (CCCTB) Internationale fiscaliteit in transitie Pagina 22
8. EUROPESE WINSTGRONDSLAG • OMZET > € 750 MLN. : VERPLICHT • RULEBASED WINSTBEGRIP • ANTIONTGAANSREGELS ATAD • FORMULA APPORTIONMENT: - LOON, ACTIVA, OMZET • ECONOMISCHE EFFECTEN • STAR SYSTEEM Internationale fiscaliteit in transitie Pagina 23
CONCLUSIES • MAXIMALE TRANSPARANTIE • INFORMATIEUITWISSELING • SLUITEN VAN BELASTINGVERDRAGEN Internationale fiscaliteit in transitie Pagina 24