
INTEGRANTES BELTRN CHVEZ FABIOLA HIDALGO ESPEJO KARINA MALCA
INTEGRANTES BELTRÁN CHÁVEZ FABIOLA HIDALGO ESPEJO KARINA MALCA ALVARADO JOEL MENDOZA SECLÉN CAROLINA QUINECHE MIRANDA MELISSA VALENCIA ALVARADO EVELYN
¿Cómo una empresa puede ampliar su capacidad de gestión? Recursos propios Recursos ajenos
Término utilizado para referirse a las transacciones que implican una transferencia de venta en efectivo o venta de un artículo con facilidades de pago, que debe devolverse transcurrido cierto tiempo.
Sujetos
Objetivos Desde el punto de vista empresarial el de establecer un sistema de créditos tiene como objetivos incrementar la capacidad de gestión con la finalidad de generar mayores ingresos y rentabilidad para la empresa.
Clasificación 1. Créditos Formales: Es aquel crédito que se formaliza por escrito entre ambas partes. Entre los créditos formales tenemos: üCrédito de consumo o comercial üCréditos empresariales üCréditos bancarios 2. Créditos Informales
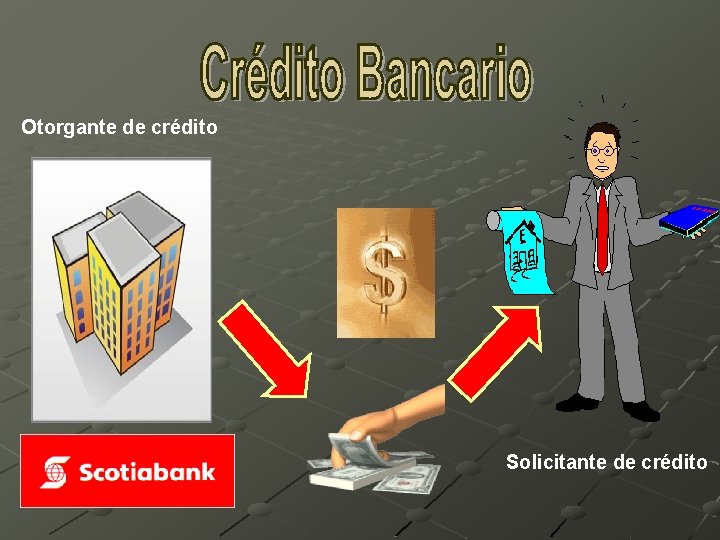
Otorgante de crédito Solicitante de crédito
Crédito Bancario Son aquellos otorgados por las empresas del sistema financiero a las distintas empresas para invertir, así como también a personas que necesitan recursos para financiar sus actividades, sean estas personas naturales o jurídicas.
1. El vencimiento 2. El monto 3. Garantía 4. Condiciones de pago 5. Saldos mínimos
PERMITE A LAS ORGANIZACIONES ESTABILIZARSE EN CASO DE APUROS CON RESPECTO AL CAPITAL. • • PRÉSTAMOS AJUSTADOS A LA NECESIDAD DE LA EMPRESA
UN CRÉDITO BANCARIO ORIGINA TASAS PASIVAS QUE LA EMPRESA DEBE CANCELAR. • • EL BANCO ES MUY ESTRICTO EN SUS CONDICIONES.
1. PRESENTARSE ANTE EL FUNCIONARIO CORRESPONDIENTE CON LOS DATOS SIGUIENTES: A) FINALIDAD DEL PRÉSTAMO B) LA CANTIDAD QUE SE REQUIERA C) UN PLAN DE NEGOCIOS DEFINIDO D) PRUEBAS DE SOLVENCIA DE LA EMPRESA
E) UNA LISTA CON AVALES Y GARANTIAS QUE LA EMPRESA ESTA DISPUESTO A OFRECER 2. LUEGO DE QUE EL BANCO ANALICE DICHOS REQUISITOS TOMARÁ LA DECISIÓN DE OTORGAR O NO EL CRÉDITO
Tipos de Créditos a) POR SU EXIGIBILIDAD Y 1. PLAZOS DE PAGO 1. b) POR SU ORIGEN 1. c) POR SU NATURALEZA
POR SU EXIGIBILIDAD Y PLAZOS DE PAGO: A) CORTO PLAZO: Es aquel que involucra el ejercicio económico de un año, consecuentemente con ello las fuentes de financiamiento de corto plazo serán aquellas cuya obligación de reembolso o repago deben hacerse en dicho lapso como máximo.
POR SU EXIGIBILIDAD Y PLAZOS DE PAGO: A) LARGO PLAZO: Se entiende como fuente de financiación a largo plazo a todas aquellas cuyas extensión de plazo de reembolso van más allá de los dos años.
EJERCICIO En octubre, la empresa LA DEUDORA S. A. recibe un préstamo de S/. 50 000. 00 del BCP pagadero en cuatro trimestres, se debe considerar una tasa efectiva del 2. 8%
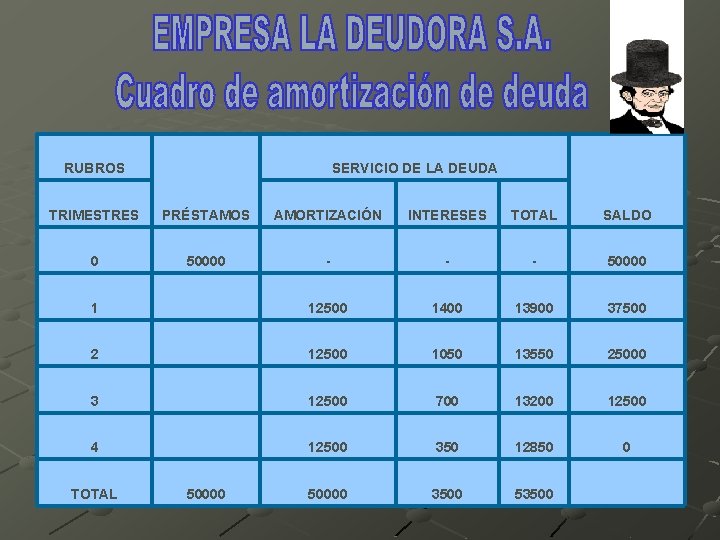
RUBROS SERVICIO DE LA DEUDA TRIMESTRES PRÉSTAMOS AMORTIZACIÓN INTERESES TOTAL SALDO 0 50000 - - - 50000 1 12500 1400 13900 37500 2 12500 1050 13550 25000 3 12500 700 13200 12500 4 12500 350 12850 0 TOTAL 50000 3500 53500
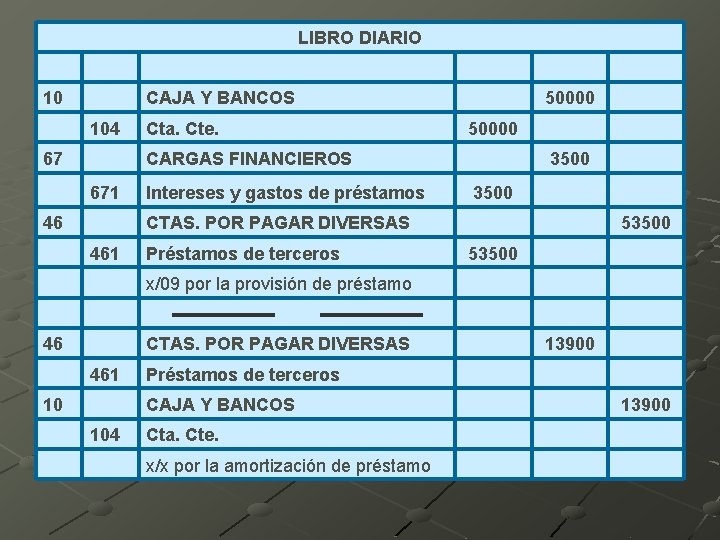
LIBRO DIARIO 10 CAJA Y BANCOS 50000 104 Cta. Cte. 50000 67 CARGAS FINANCIEROS 3500 671 Intereses y gastos de préstamos 3500 46 CTAS. POR PAGAR DIVERSAS 53500 461 Préstamos de terceros 53500 x/09 por la provisión de préstamo 46 CTAS. POR PAGAR DIVERSAS 13900 461 Préstamos de terceros 10 CAJA Y BANCOS 13900 104 Cta. Cte. x/x por la amortización de préstamo
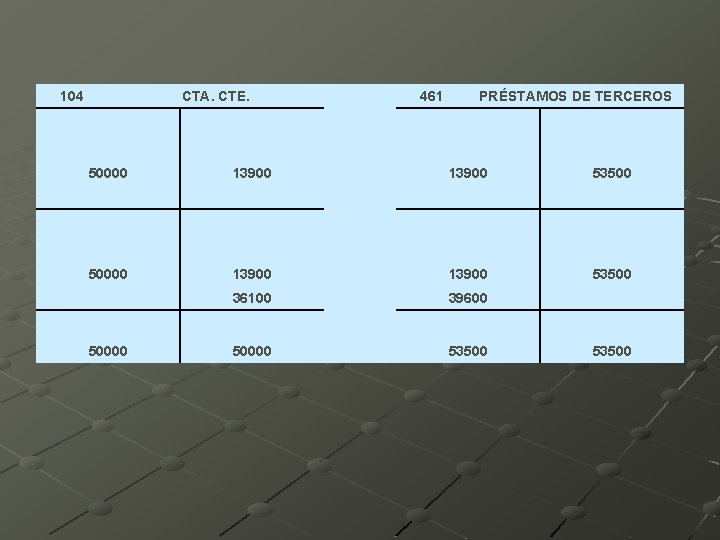
104 CTA. CTE. 50000 13900 50000 461 PRÉSTAMOS DE TERCEROS 13900 53500 36100 39600 50000 53500
- Slides: 22