
Instrumenty finansowe Kontrakty terminowe Krzysztof Grabek Aleksander Szczypiski
Instrumenty finansowe Kontrakty terminowe Krzysztof Grabek Aleksander Szczypiński
Plan prezentacji 1. Definicja 2. Rodzaje transakcji i innowacje 3. Podział i opis kontraktów terminowych 4. Strategie i zastosowania w realnym świecie 5. Przykładowe transakcje 6. Podsumowanie
Definicja Instrumenty terminowe Operacje finansowe z terminem wykonania w przyszłości, po cenie i warunkach z góry ustalonych w momencie zawierania transakcji. Źródło: J. Kudła, Instrumenty finansowe i ich zastosowania
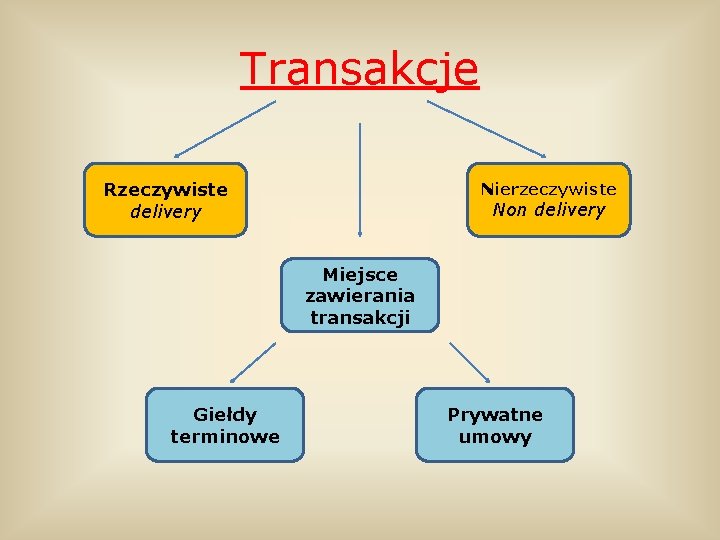
Transakcje Rzeczywiste delivery Nierzeczywiste Non delivery Miejsce zawierania transakcji Giełdy terminowe Prywatne umowy
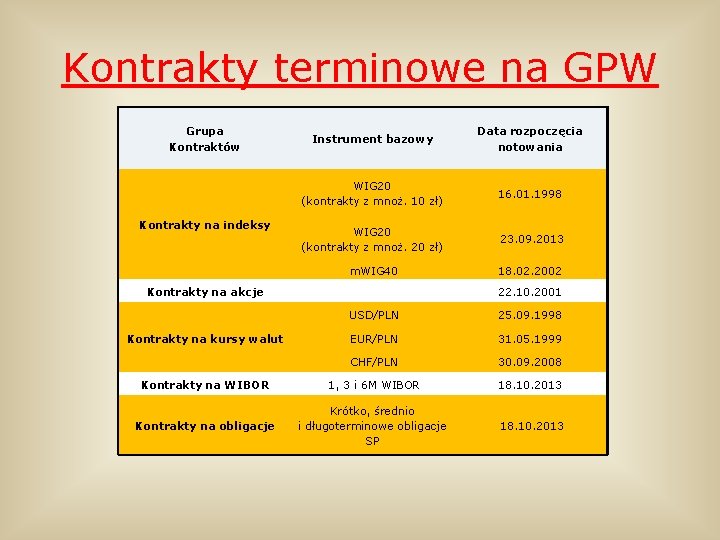
Kontrakty terminowe na GPW Grupa Kontraktów Instrument bazowy Data rozpoczęcia notowania WIG 20 (kontrakty z mnoż. 10 zł) 16. 01. 1998 WIG 20 (kontrakty z mnoż. 20 zł) 23. 09. 2013 m. WIG 40 18. 02. 2002 22. 10. 2001 USD/PLN 25. 09. 1998 EUR/PLN 31. 05. 1999 CHF/PLN 30. 09. 2008 Kontrakty na WIBOR 1, 3 i 6 M WIBOR 18. 10. 2013 Kontrakty na obligacje Krótko, średnio i długoterminowe obligacje SP 18. 10. 2013 Kontrakty na indeksy Kontrakty na akcje Kontrakty na kursy walut
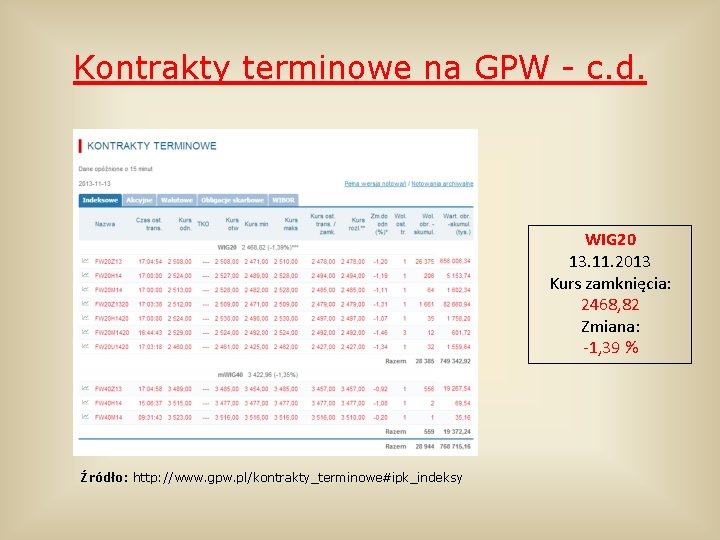
Kontrakty terminowe na GPW - c. d. WIG 20 13. 11. 2013 Kurs zamknięcia: 2468, 82 Zmiana: -1, 39 % Źródło: http: //www. gpw. pl/kontrakty_terminowe#ipk_indeksy
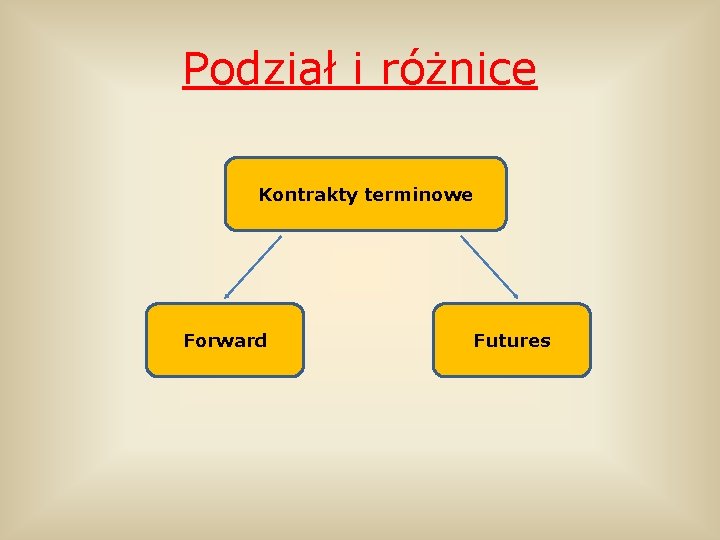
Podział i różnice Kontrakty terminowe Forward Futures
Kontrakty typu forward • Zobowiązanie do nabycia w przyszłości danego przedmiotu transakcji • Z góry ustalona cena i termin realizacji • Proste, niezabezpieczone, pozagiełdowe, często rzeczywiste • Przedmiotem wymiany towary i waluty • Rozwiązanie – dostarczenie towaru, lub rozliczenie transakcji (wyrównanie cen)
Kontrakty FRA • • FRA – Forward Rate Agreement Kontrakt na stopę procentową Z góry ustalona wysokość stopy Strony zobowiązują się do wyrównania różnicy pomiędzy stopami przy rozliczeniu transakcji
Kontrakty typu futures • Podobnie jak w przypadku forwardu. • Zobowiązanie do nabycia w przyszłości danego przedmiotu transakcji • Kontrakty na towary, waluty, indeksy, stopy procentowe, papiery wartościowe • Obowiązkowe złożenie depozytu jako zabezpieczenie transakcji • Dźwignia finansowa
Strategie i wykorzystywanie instrumentów finansowych • Hedging – zabezpieczenie ceny planowanego lub obecnego portfela, • Arbitraż – wykorzystanie chwilowej nierównowagi na rynku w celu zrealizowania zysku bez ryzyka, • Spekulacje – otwieranie pozycji na rynku derywatów w celu zrealizowania zysku.
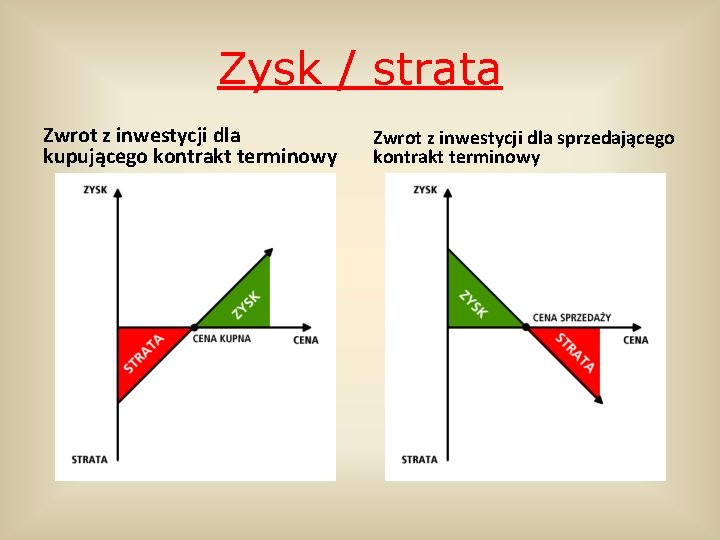
Zysk / strata Zwrot z inwestycji dla kupującego kontrakt terminowy Zwrot z inwestycji dla sprzedającego kontrakt terminowy
Hedging z wykorzystaniem kontraktów terminowych na WIG 20 w celu zabezpieczenia portfela akcji przed spadkiem wartości. Dane: • Posiadamy portfel akcji wchodzących w skład indeksu WIG 20 o wartości 50. 000 zł, • Oczekujemy w najbliższym czasie spadków na rynku, jednak nie chcemy pozbywać się posiadanego portfela akcji, ponieważ w naszej ocenie w dłuższej perspektywie notowania akcji będą rosły, • Bieżący kurs kontraktu terminowego na WIG 20 wynosi 2. 400 pkt, • Chcemy przy wykorzystaniu kontraktów na WIG 20 zabezpieczyć portfel przed zbliżającą się korektą rynku.
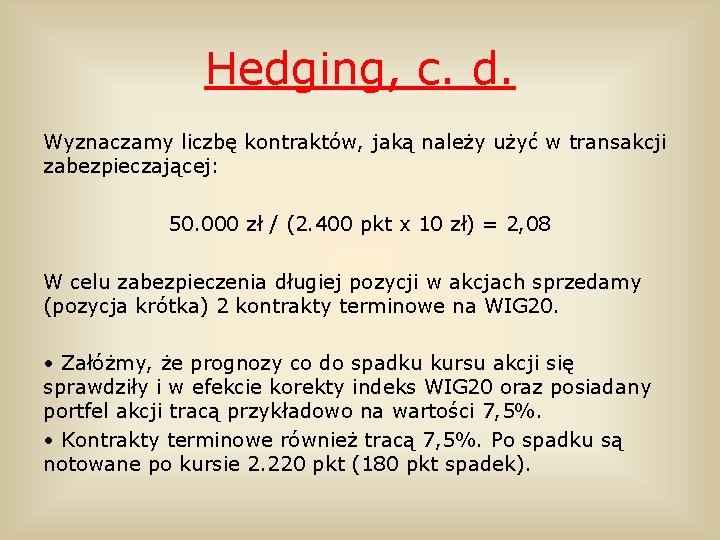
Hedging, c. d. Wyznaczamy liczbę kontraktów, jaką należy użyć w transakcji zabezpieczającej: 50. 000 zł / (2. 400 pkt x 10 zł) = 2, 08 W celu zabezpieczenia długiej pozycji w akcjach sprzedamy (pozycja krótka) 2 kontrakty terminowe na WIG 20. • Załóżmy, że prognozy co do spadku kursu akcji się sprawdziły i w efekcie korekty indeks WIG 20 oraz posiadany portfel akcji tracą przykładowo na wartości 7, 5%. • Kontrakty terminowe również tracą 7, 5%. Po spadku są notowane po kursie 2. 220 pkt (180 pkt spadek).
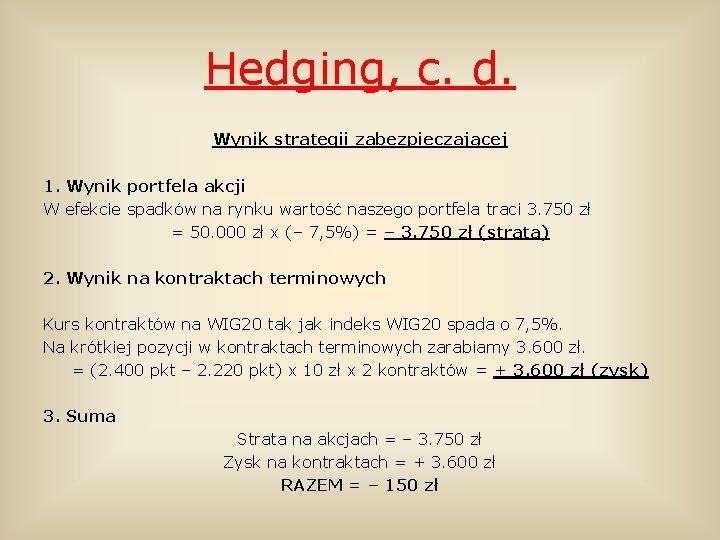
Hedging, c. d. Wynik strategii zabezpieczającej 1. Wynik portfela akcji W efekcie spadków na rynku wartość naszego portfela traci 3. 750 zł = 50. 000 zł x (– 7, 5%) = – 3. 750 zł (strata) 2. Wynik na kontraktach terminowych Kurs kontraktów na WIG 20 tak jak indeks WIG 20 spada o 7, 5%. Na krótkiej pozycji w kontraktach terminowych zarabiamy 3. 600 zł. = (2. 400 pkt – 2. 220 pkt) x 10 zł x 2 kontraktów = + 3. 600 zł (zysk) 3. Suma Strata na akcjach = – 3. 750 zł Zysk na kontraktach = + 3. 600 zł RAZEM = – 150 zł
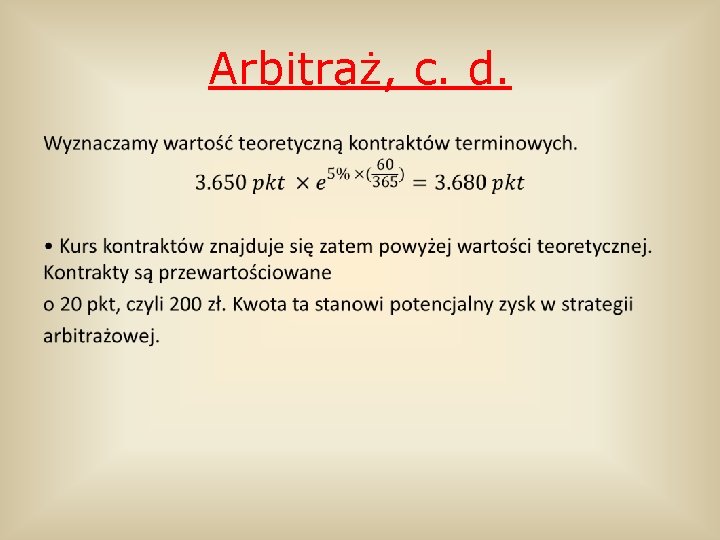
Arbitraż na przewartościowanie kontraktów terminowych na przykładzie kontraktów na WIG 20. Dane: • Wartość indeksu WIG 20 wynosi 3. 650 pkt, • Liczba dni pozostałych do wygaśnięcia wynosi 60 dni, • Poziom wolnej od ryzyka stopy procentowej wynosi 5%, • Kurs kontraktów terminowych na WIG 20 wynosi 3. 700 pkt.
Arbitraż, c. d. •
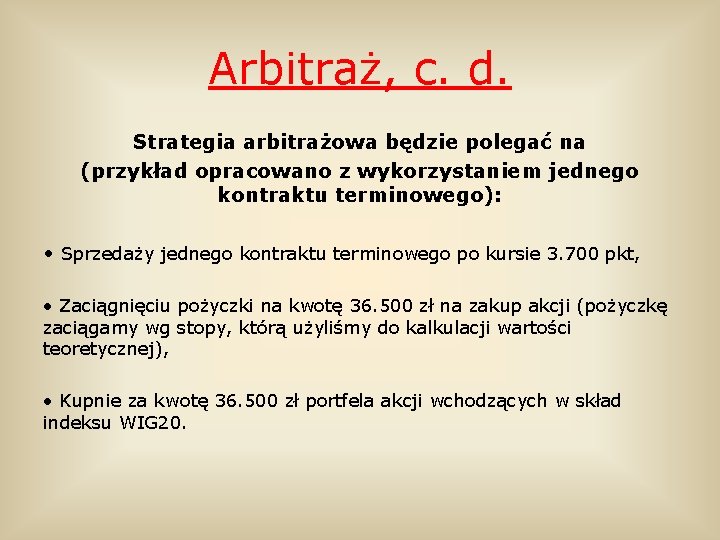
Arbitraż, c. d. Strategia arbitrażowa będzie polegać na (przykład opracowano z wykorzystaniem jednego kontraktu terminowego): • Sprzedaży jednego kontraktu terminowego po kursie 3. 700 pkt, • Zaciągnięciu pożyczki na kwotę 36. 500 zł na zakup akcji (pożyczkę zaciągamy wg stopy, którą użyliśmy do kalkulacji wartości teoretycznej), • Kupnie za kwotę 36. 500 zł portfela akcji wchodzących w skład indeksu WIG 20.
Kontrakt Foward SECO/WARWICK S. A. od dnia 21. 01. 2013 do 30. 09. 2013 r. zawarła z Bankiem Handlowym w Warszawie S. A. • Siedemnaście kontraktów terminowych typu forward na sprzedaż EUR na łączną kwotę 4. 302. 000 EUR (18. 148. 896 zł), • Cztery kontrakty terminowe typu forward na sprzedaż USD na łączną kwotę 600. 000 USD (1. 946. 000 zł). • Łączna wartość powyższych kontraktów terminowych wynosi 20. 094. 896 PLN.
Kontrakt Forward, c. d. • Największy kontrakt terminowy typu forward na sprzedaż EUR na kwotę 1. 450. 000 EUR (6. 055. 490 zł), podpisany dnia 21. 01. 2013 r • Realizacja transakcji terminowych (sprzedaż EUR/PLN, USD/PLN) powiązana jest z realizacją zabezpieczenia eksportu EUR/PLN oraz USD/PLN poprzez zapewnienie kursu budżetowego kontraktów.
Kontrakt Forward, c. d. Sprzedaż 1. 450. 000 EUR za 6. 055. 490 zł Kurs sprzedaży = 4, 17 PLN/EUR Kurs 30. 09. 13 = 4, 21 PLN/EUR 1. 450. 000 * 4, 21= 6. 104. 500 Strata = 49. 010 PLN
FORWARD NA COCA-COLĘ NA WNE
DZIĘKUJEMY ZA UWAGĘ!
- Slides: 23