
INSTRUMENTY DUNE Cena brudna obligacji Obligacje s notowane
INSTRUMENTY DŁUŻNE
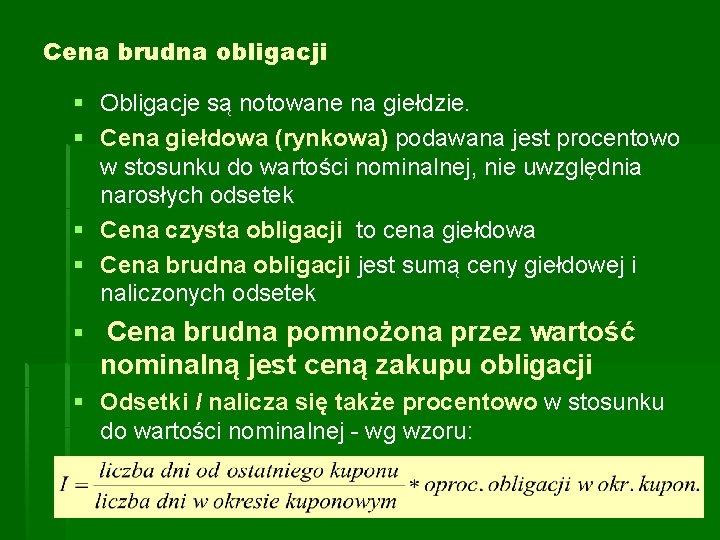
Cena brudna obligacji § Obligacje są notowane na giełdzie. § Cena giełdowa (rynkowa) podawana jest procentowo w stosunku do wartości nominalnej, nie uwzględnia narosłych odsetek § Cena czysta obligacji to cena giełdowa § Cena brudna obligacji jest sumą ceny giełdowej i naliczonych odsetek § Cena brudna pomnożona przez wartość nominalną jest ceną zakupu obligacji § Odsetki I nalicza się także procentowo w stosunku do wartości nominalnej - wg wzoru:
Cena czysta, cena brudna Przykład § Obligacja kuponowa o nominale 1000 zł, rocznych kuponach, oprocentowaniu w wysokości 6%, na kwartał przed kolejnym kuponem ma cenę giełdową 98, 20 %. Jaka jest cena brudna tej obligacji ? § Po jakiej cenie można nabyć tę obligację ? § Narosłe odsetki: (270/360)*6% = 4, 5 % § Cena brudna: 98, 20 % + 4, 5 %= 102, 70 % § Cena zakupu 102, 70 % * 1000 zł =1027 zł
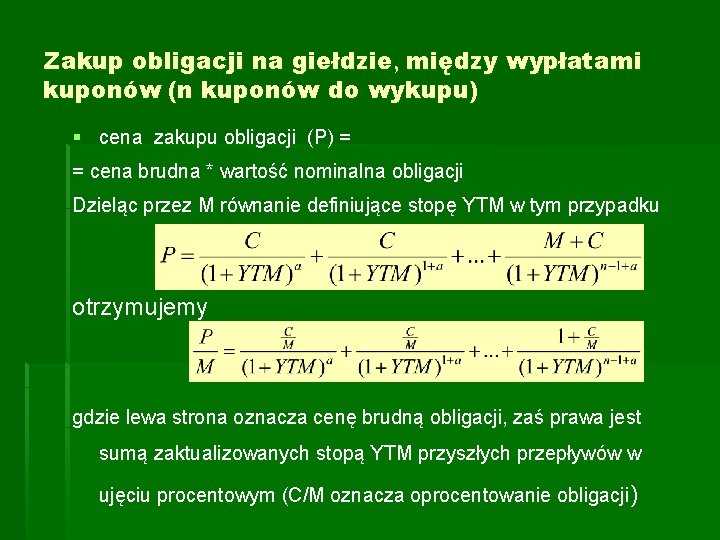
Zakup obligacji na giełdzie, między wypłatami kuponów (n kuponów do wykupu) § cena zakupu obligacji (P) = = cena brudna * wartość nominalna obligacji Dzieląc przez M równanie definiujące stopę YTM w tym przypadku otrzymujemy gdzie lewa strona oznacza cenę brudną obligacji, zaś prawa jest sumą zaktualizowanych stopą YTM przyszłych przepływów w ujęciu procentowym (C/M oznacza oprocentowanie obligacji)
Stopa rentowności obligacji a jej cena brudna (inne sformułowanie) Stopa rentowności obligacji – zanualizowana (obliczona w stosunku rocznym) stopa procentowa, taka że obliczona za jej pomocą wartość bieżąca przyszłych przepływów z obligacji w ujęciu procentowym jest równa cenie brudnej
Ryzyko inwestycji w obligacje Ryzyko reinwestycyjne – możliwość uzyskania niskiej stopy zwrotu z wypłaconych odsetek Ryzyko ceny – występuje w przypadku handlu obligacjami na rynku wtórnym (ceny podlegają fluktuacjom związanym z popytem, podażą i przewidywaniami co do bazowej stopy procentowej a także wahaniom przypadkowym)
Ryzyko inwestycji w obligacje Ryzyko kredytowe – związane z emitentem, ryzyko niedotrzymania warunków umowy (tj. niezapłacenia odsetek bądź niewykupienia obligacji) Ryzyko stopy procentowej – możliwość zrealizowania stopy dochodu z inwestycji różniącej się od oczekiwanej np. w wyniku zmiany obowiązujących stóp procentowych (dotyczy obligacji o zmiennym oprocentowaniu lub obligacji o stałym oprocentowaniu przy sprzedaży na rynku wtórnym)
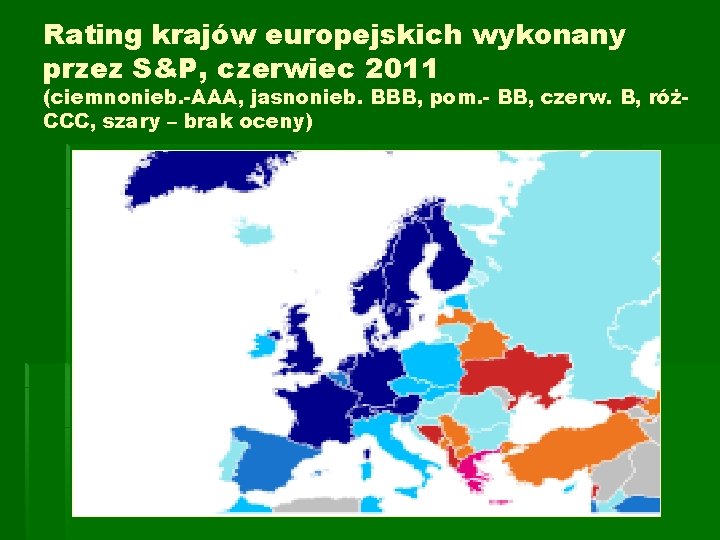
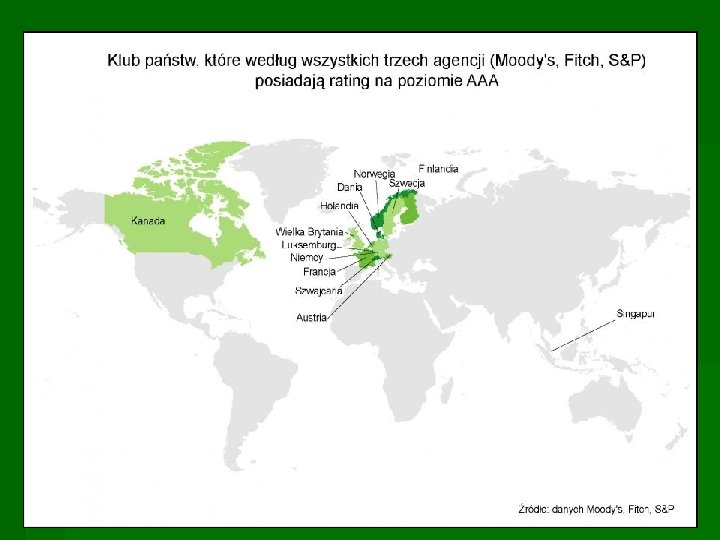
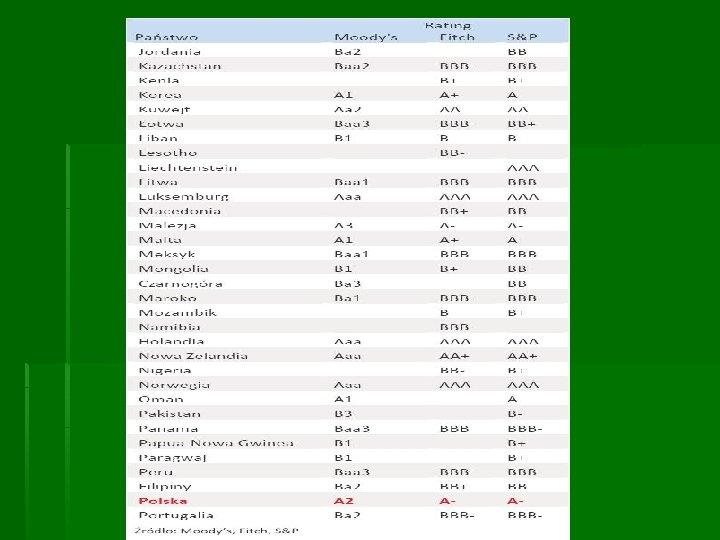
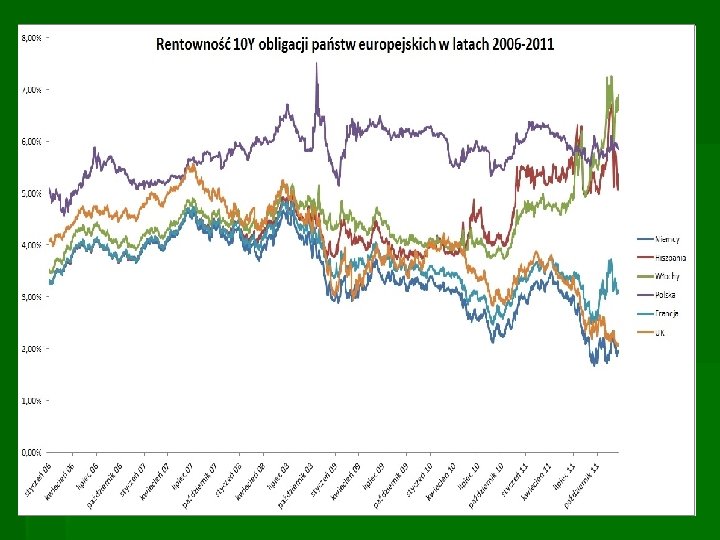
Rating krajów europejskich wykonany przez S&P, czerwiec 2011 (ciemnonieb. -AAA, jasnonieb. BBB, pom. - BB, czerw. B, różCCC, szary – brak oceny)
Ryzyko inwestycji w obligacje § Ryzyko płynności (jeśli planowana jest wcześniejsza odsprzedaż na rynku wtórnym) § Ryzyko inflacji (przy obligacjach długoterminowych o stałym oprocentowaniu)
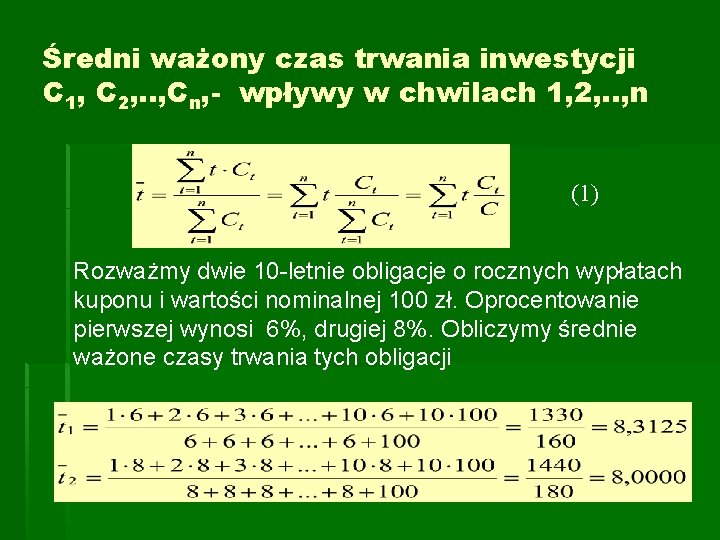
Średni ważony czas trwania inwestycji C 1, C 2, . . , Cn, - wpływy w chwilach 1, 2, . . , n (1) Rozważmy dwie 10 -letnie obligacje o rocznych wypłatach kuponu i wartości nominalnej 100 zł. Oprocentowanie pierwszej wynosi 6%, drugiej 8%. Obliczymy średnie ważone czasy trwania tych obligacji
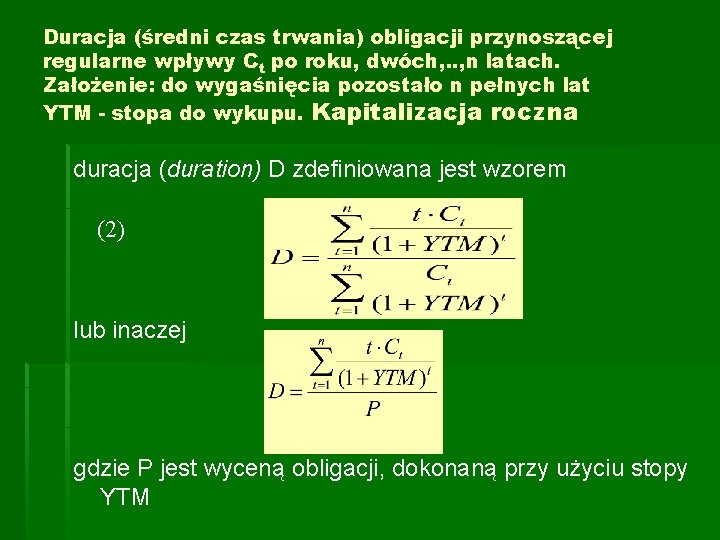
Duracja (średni czas trwania) obligacji przynoszącej regularne wpływy Ct po roku, dwóch, . . , n latach. Założenie: do wygaśnięcia pozostało n pełnych lat YTM - stopa do wykupu. Kapitalizacja roczna duracja (duration) D zdefiniowana jest wzorem (2) lub inaczej gdzie P jest wyceną obligacji, dokonaną przy użyciu stopy YTM
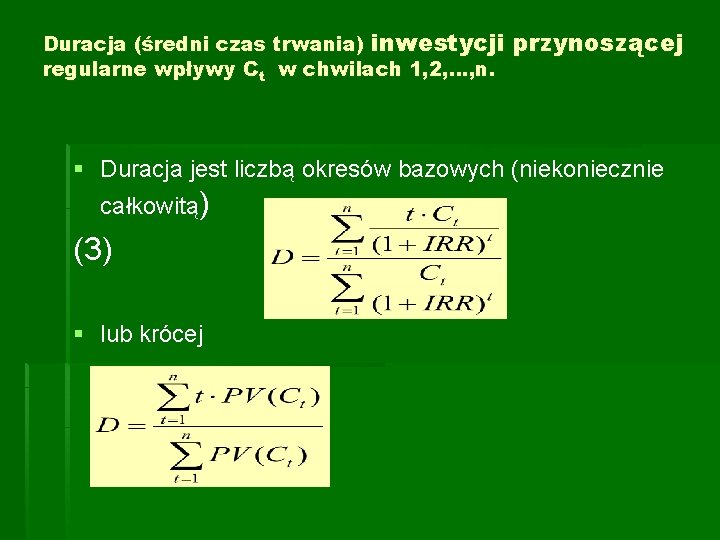
Duracja (średni czas trwania) inwestycji regularne wpływy Ct w chwilach 1, 2, …, n. przynoszącej § Duracja jest liczbą okresów bazowych (niekoniecznie całkowitą) (3) § lub krócej
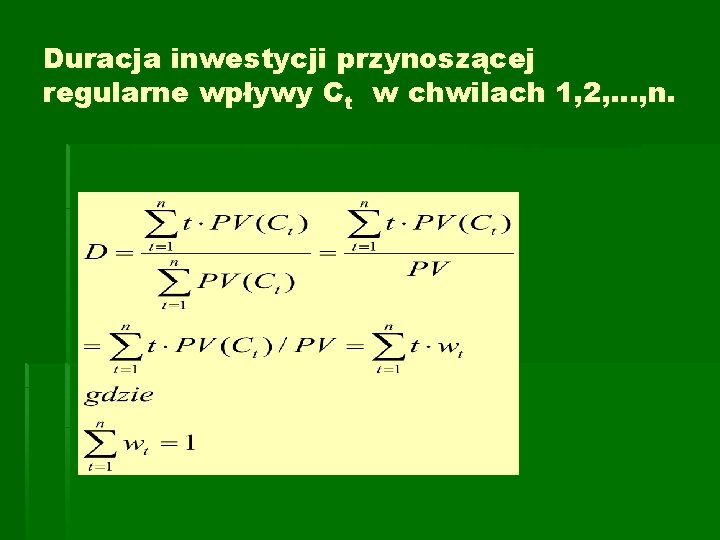
Duracja inwestycji przynoszącej regularne wpływy Ct w chwilach 1, 2, …, n.
Duracja - uwagi Bezpośrednio z analizy wzorów wynikają następujące wnioski: § Gdy stopa procentowa użyta do dyskontowania jest równa zeru, to duracja jest równa średniemu ważonemu czasowi trwania § Jeżeli następuje tylko jeden wpływ w chwili t, to duracja rozważanego instrumentu wynosi t. § Duracja jako funkcja YTM (IRR) jest funkcją malejącą
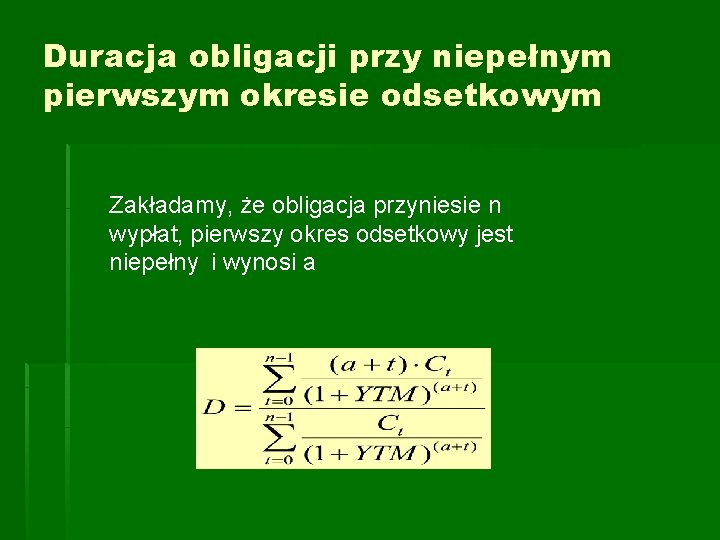
Duracja obligacji przy niepełnym pierwszym okresie odsetkowym Zakładamy, że obligacja przyniesie n wypłat, pierwszy okres odsetkowy jest niepełny i wynosi a
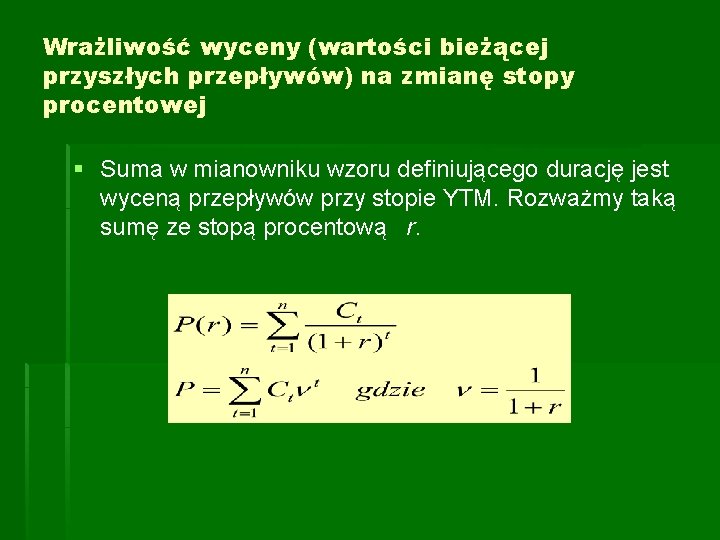
Wrażliwość wyceny (wartości bieżącej przyszłych przepływów) na zmianę stopy procentowej § Suma w mianowniku wzoru definiującego durację jest wyceną przepływów przy stopie YTM. Rozważmy taką sumę ze stopą procentową r.
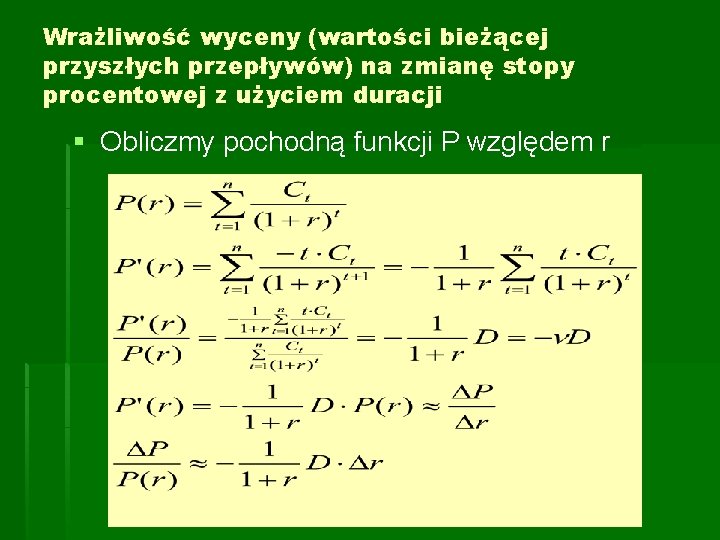
Wrażliwość wyceny (wartości bieżącej przyszłych przepływów) na zmianę stopy procentowej z użyciem duracji § Obliczmy pochodną funkcji P względem r
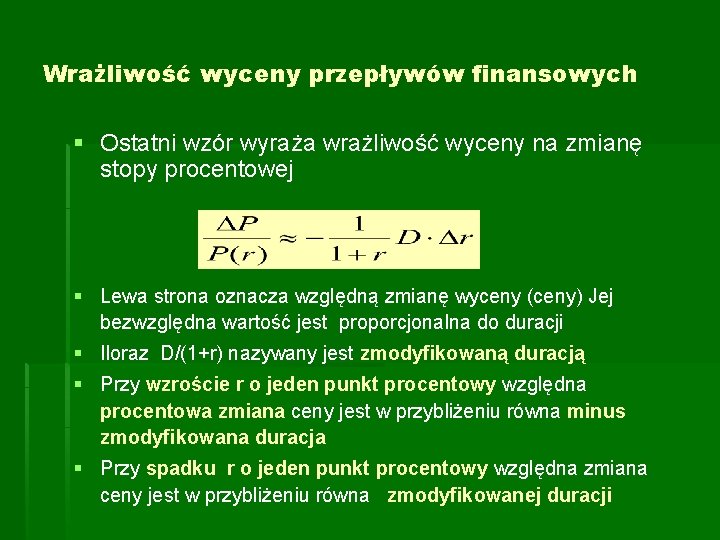
Wrażliwość wyceny przepływów finansowych § Ostatni wzór wyraża wrażliwość wyceny na zmianę stopy procentowej § Lewa strona oznacza względną zmianę wyceny (ceny) Jej bezwzględna wartość jest proporcjonalna do duracji § Iloraz D/(1+r) nazywany jest zmodyfikowaną duracją § Przy wzroście r o jeden punkt procentowy względna procentowa zmiana ceny jest w przybliżeniu równa minus zmodyfikowana duracja § Przy spadku r o jeden punkt procentowy względna zmiana ceny jest w przybliżeniu równa zmodyfikowanej duracji
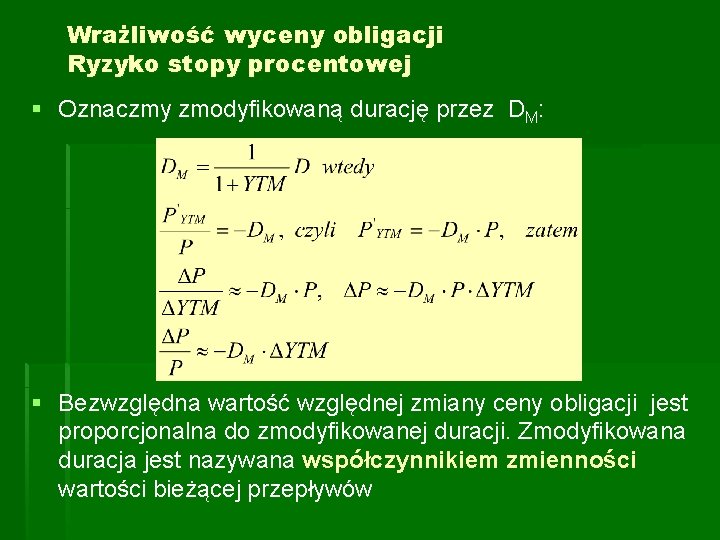
Wrażliwość wyceny obligacji Ryzyko stopy procentowej § Oznaczmy zmodyfikowaną durację przez DM: § Bezwzględna wartość względnej zmiany ceny obligacji jest proporcjonalna do zmodyfikowanej duracji. Zmodyfikowana duracja jest nazywana współczynnikiem zmienności wartości bieżącej przepływów
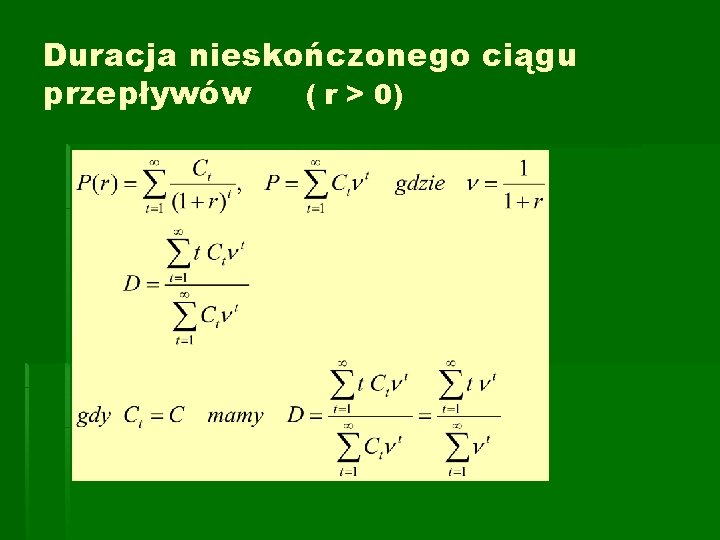
Duracja nieskończonego ciągu przepływów ( r > 0)
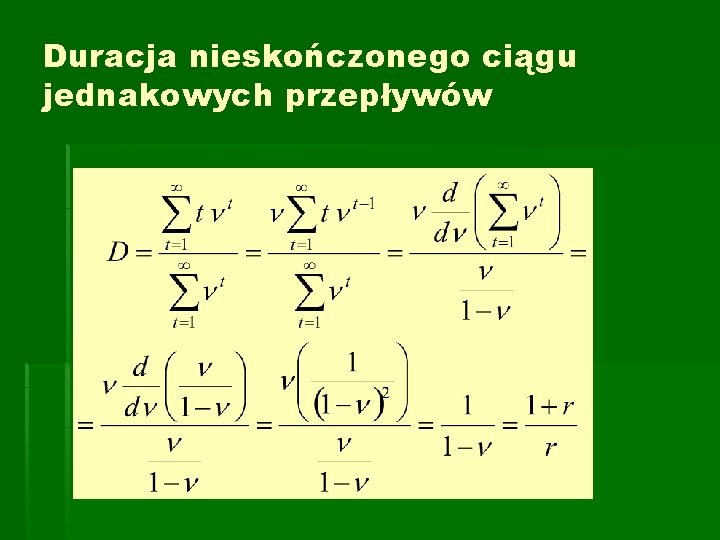
Duracja nieskończonego ciągu jednakowych przepływów
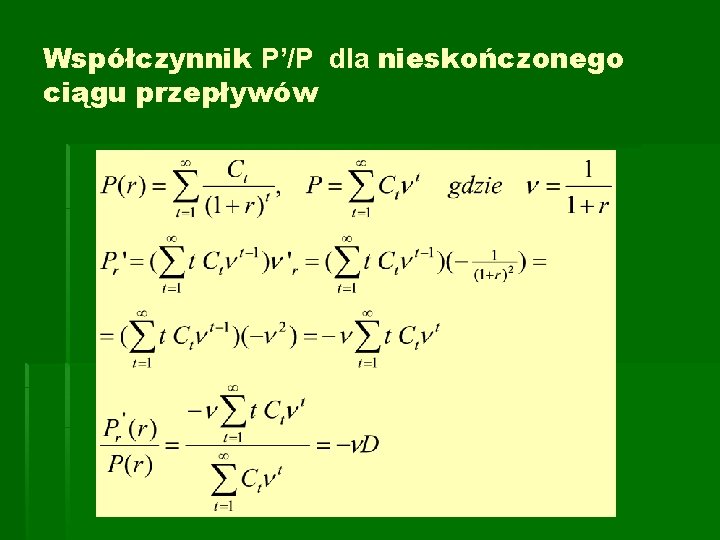
Współczynnik P’/P dla nieskończonego ciągu przepływów
Wypukłość obligacji podejście propedeutyczne (Wzrost stopy dochodu (YTM) powoduje spadek wartości (ceny) obligacji, zaś spadek YTM powoduje wzrost jej wartości. ) Wzrost wartości obligacji wywołany spadkiem YTM o 1 punkt procentowy jest większy niż spadek jej wartości wywołany wzrostem YTM o 1 punkt procentowy
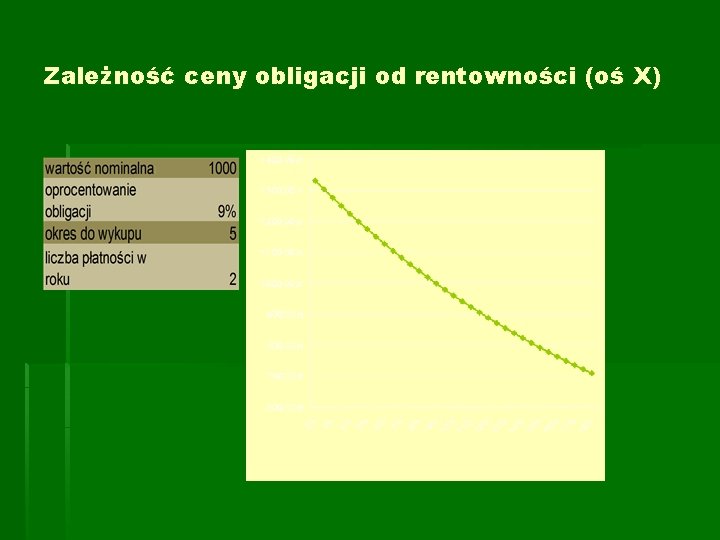
Zależność ceny obligacji od rentowności (oś X)
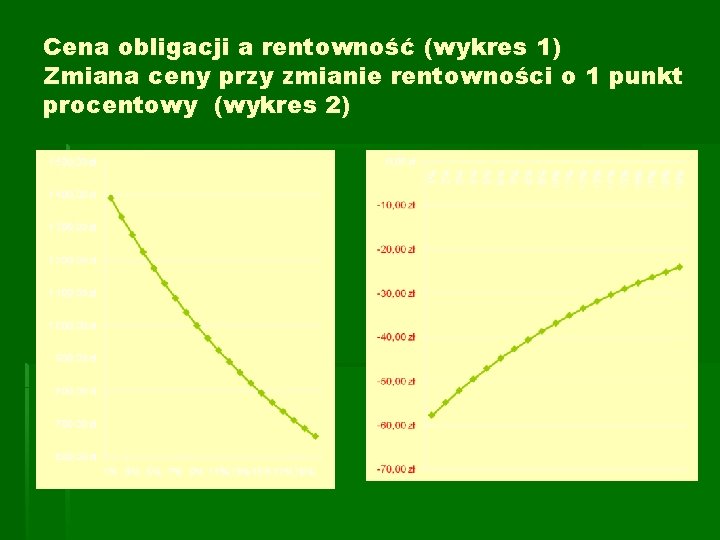
Cena obligacji a rentowność (wykres 1) Zmiana ceny przy zmianie rentowności o 1 punkt procentowy (wykres 2)
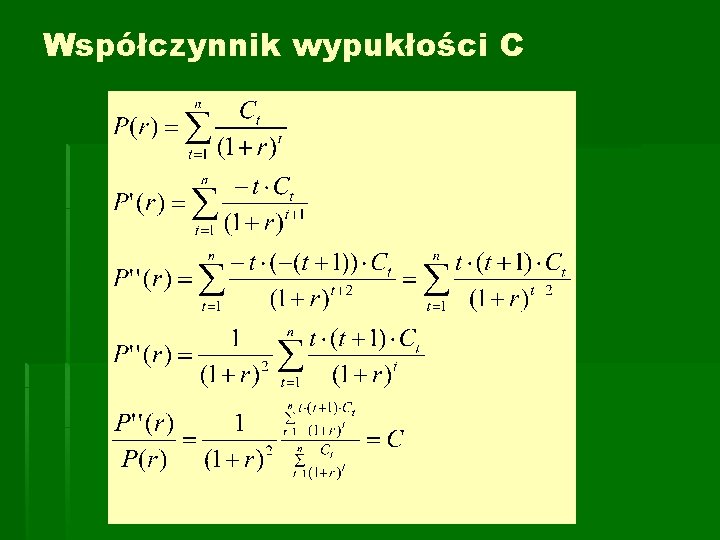
Współczynnik wypukłości C
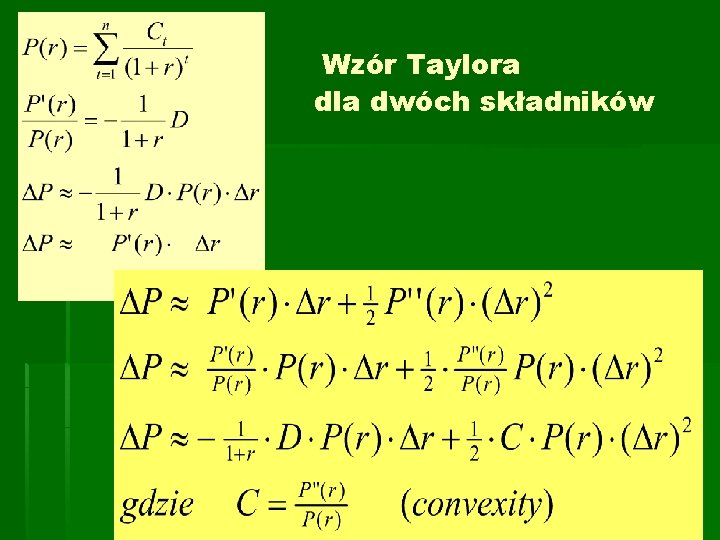
Wzór Taylora dla dwóch składników
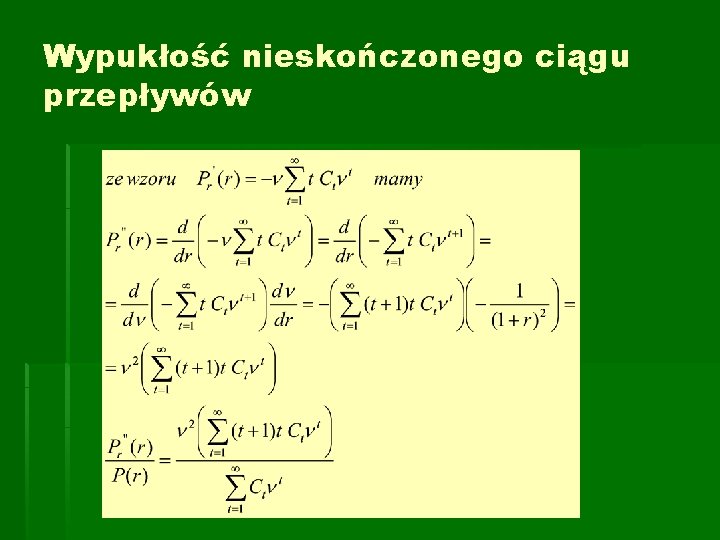
Wypukłość nieskończonego ciągu przepływów
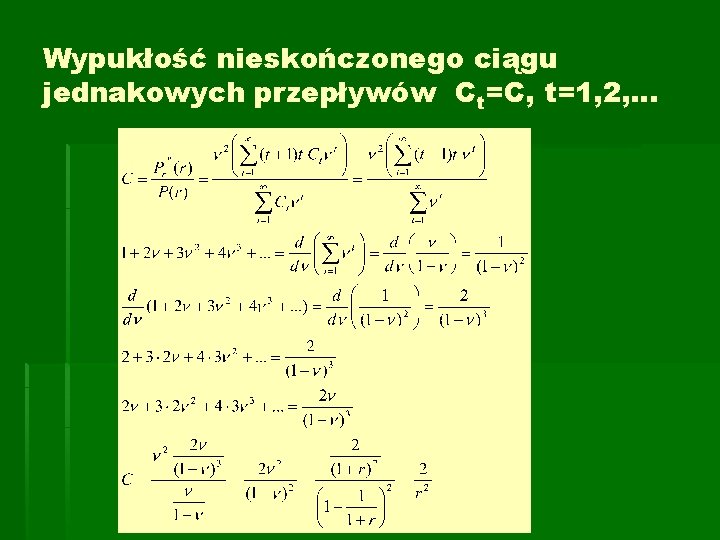
Wypukłość nieskończonego ciągu jednakowych przepływów Ct=C, t=1, 2, …
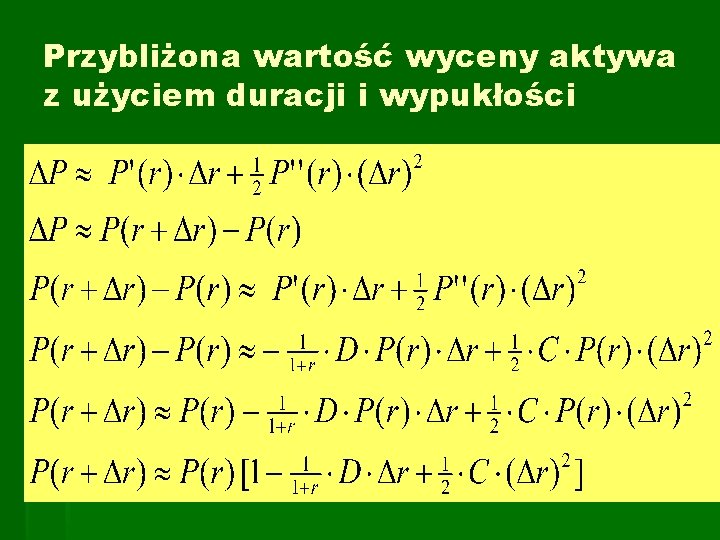
Przybliżona wartość wyceny aktywa z użyciem duracji i wypukłości § Pp
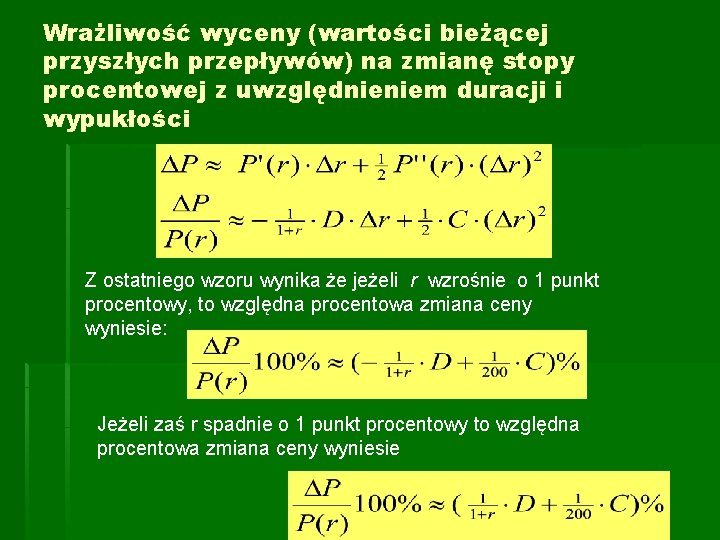
Wrażliwość wyceny (wartości bieżącej przyszłych przepływów) na zmianę stopy procentowej z uwzględnieniem duracji i wypukłości Z ostatniego wzoru wynika że jeżeli r wzrośnie o 1 punkt procentowy, to względna procentowa zmiana ceny wyniesie: Jeżeli zaś r spadnie o 1 punkt procentowy to względna procentowa zmiana ceny wyniesie
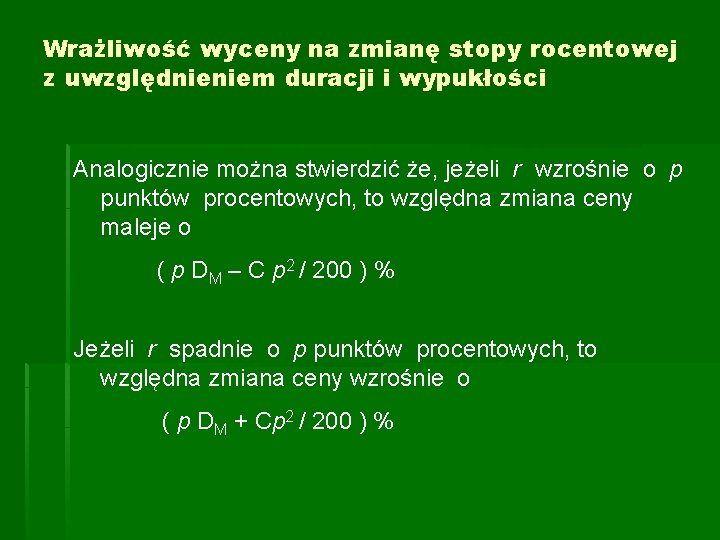
Wrażliwość wyceny na zmianę stopy rocentowej z uwzględnieniem duracji i wypukłości Analogicznie można stwierdzić że, jeżeli r wzrośnie o p punktów procentowych, to względna zmiana ceny maleje o ( p DM – C p 2 / 200 ) % Jeżeli r spadnie o p punktów procentowych, to względna zmiana ceny wzrośnie o ( p DM + Cp 2 / 200 ) %
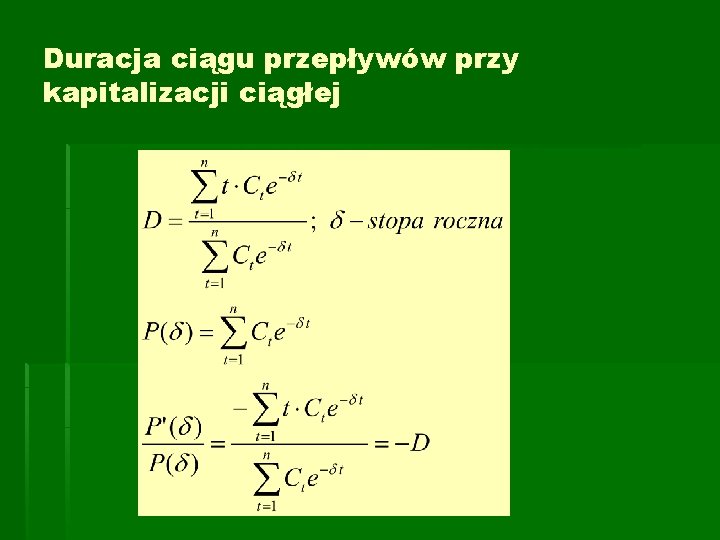
Duracja ciągu przepływów przy kapitalizacji ciągłej
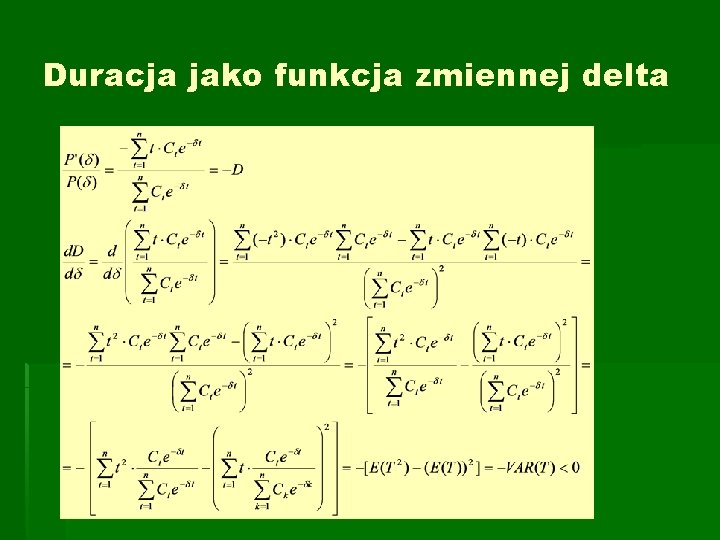
Duracja jako funkcja zmiennej delta
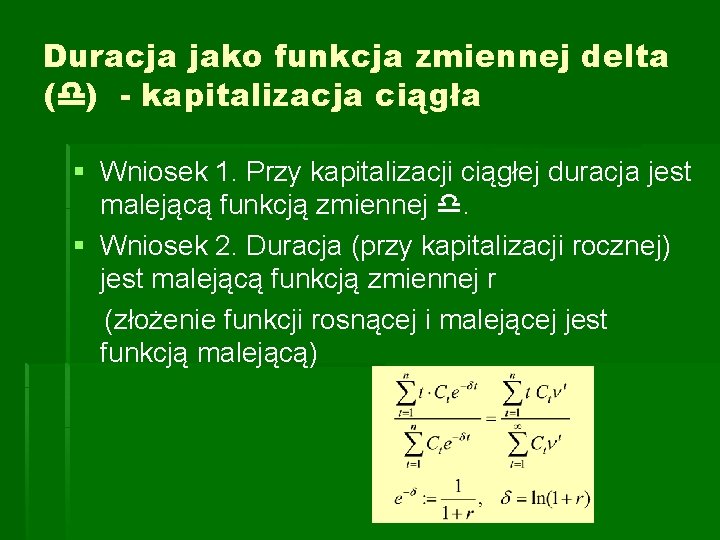
Duracja jako funkcja zmiennej delta ( ) - kapitalizacja ciągła § Wniosek 1. Przy kapitalizacji ciągłej duracja jest malejącą funkcją zmiennej . § Wniosek 2. Duracja (przy kapitalizacji rocznej) jest malejącą funkcją zmiennej r (złożenie funkcji rosnącej i malejącej jest funkcją malejącą)
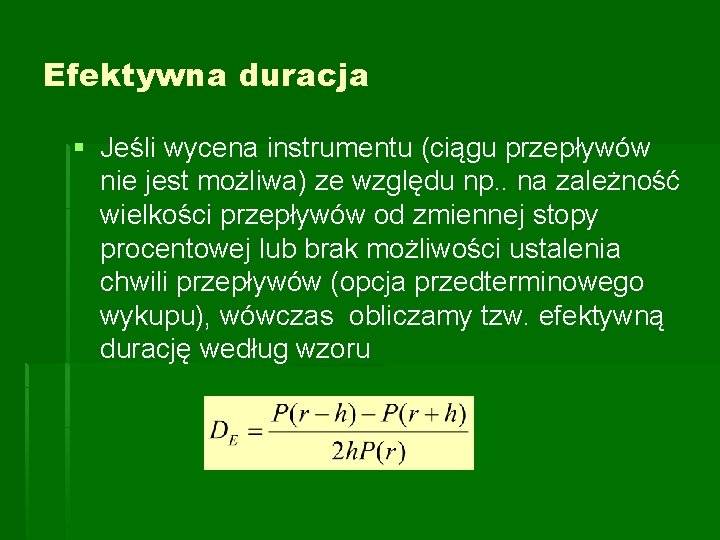
Efektywna duracja § Jeśli wycena instrumentu (ciągu przepływów nie jest możliwa) ze względu np. . na zależność wielkości przepływów od zmiennej stopy procentowej lub brak możliwości ustalenia chwili przepływów (opcja przedterminowego wykupu), wówczas obliczamy tzw. efektywną durację według wzoru
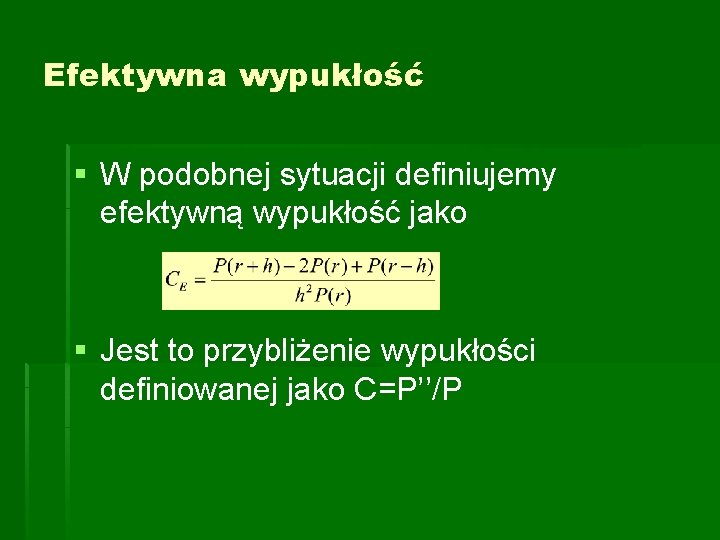
Efektywna wypukłość § W podobnej sytuacji definiujemy efektywną wypukłość jako § Jest to przybliżenie wypukłości definiowanej jako C=P’’/P
- Slides: 40