
INSTITUTO DE SEGUROS SOCIALES Repblica de Colombia LA
INSTITUTO DE SEGUROS SOCIALES República de Colombia
LA SEGURIDAD DE ESTAR EN PENSIONES ISS La Ley 1161 - Plan Nacional de Desarrollo 2006 -2010, contempla la creación de una nueva empresa del Estado para el aseguramiento en PENSIONES, denominada COLPENSIONES. Esta empresa continuará con sus actuales pensionados, recibirá nuevos afiliados al Régimen de Prima Media con Prestación Definida que administra el Seguro Social y además continuará con los actuales asegurados del ISS en pensiones. ES DECIR LOS CAMBIOS SON ADMINISTRATIVOS Y NO DE RÉGIMEN, EL RÉGIMEN DE PRIMA MEDIA CONTINUA VIGENTE.
LEY 100/1993 Regula el tema de Seguridad Social en Colombia a través de un conjunto de instituciones, normas y procedimientos de que disponen las personas y la comunidad para gozar de una calidad de vida, mediante el cumplimiento progresivo de planes y programas que el Estado y la sociedad desarrollan y crea el SISTEMA DE SEGURIDAD SOCIAL: Que es el conjunto armónico de entidades públicas y privadas, normas y procedimientos y está conformado con los regímenes generales establecidos para Pensión, Salud y Riesgos profesionales.
• SISTEMA GENERAL DE PENSIONES Garantiza amparo contra la vejez, invalidez y muerte
NORMATIVIDAD APLICABLE 1. Regímenes Generales • Ley 100 de 1993 • Ley 797 de 2003, • Pensión de Vejez • Pensión de Invalidez • Pensión de sobrevivencia • Indemnización Sustitutiva • Auxilio Funerario • Decreto 510 de 2003 • Acto Legislativo 01 del 2005
NORMATIVIDAD APLICABLE PENSION ESPECIAL POR ACTIVIDADES DE ALTO RIESGO • DECRETO 758 De 1990 (Acuerdo 049 de 1990) • DECRETO 1281 de 1994 (23 de junio de 1994) • DECRETO 2090 Del 26 de Julio de 2003 • SENTENCIA C-663 29 de Agosto de 2007
ACTIVIDADES DE ALTO RIESGO PARA LA SALUD DEL TRABAJADOR • Acuerdo 049 de 1990 /Decreto 758 de 1990 Señala las actividades de alto riesgo y las prestaciones económicas que se derivan de tal actividad: 1. Trabajadores mineros que presten su servicio en socavones o su labor sea subterránea; 2. Trabajadores dedicados a actividades que impliquen exposiciones a altas temperaturas; 3. Trabajadores expuestos a radiaciones ionizantes Y; 4. Trabajadores expuestos o que operen sustancias comprobadamente cancerígenas
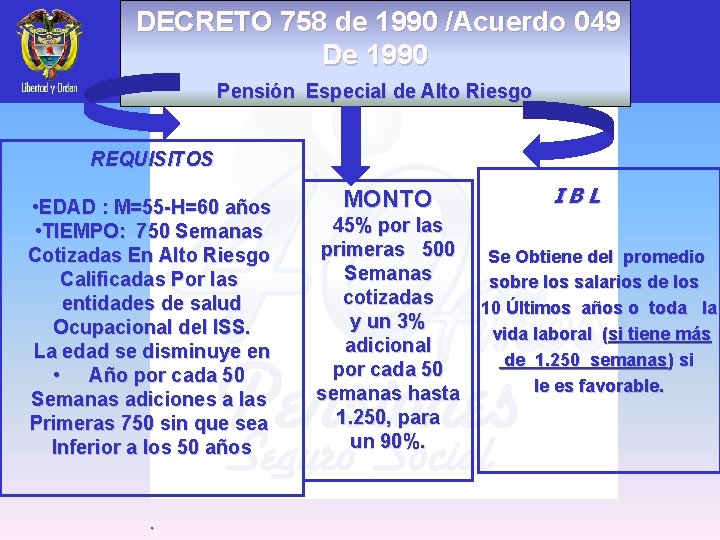
DECRETO 758 de 1990 /Acuerdo 049 De 1990 Pensión Especial de Alto Riesgo REQUISITOS • EDAD : M=55 -H=60 años • TIEMPO: 750 Semanas Cotizadas En Alto Riesgo Calificadas Por las entidades de salud Ocupacional del ISS. La edad se disminuye en • Año por cada 50 Semanas adiciones a las Primeras 750 sin que sea Inferior a los 50 años . MONTO I B L 45% por las primeras 500 Se Obtiene del promedio Semanas sobre los salarios de los cotizadas 10 Últimos años o toda la y un 3% vida laboral (si tiene más adicional de 1. 250 semanas) si por cada 50 le es favorable. semanas hasta 1. 250, para un 90%.
ACTIVIDADES DE ALTO RIESGO PARA LA SALUD DEL • DECRETO 1281 Del 23 de Junio de 1994 TRABAJADOR • El decreto 1266 de 1994 facultades extraordinaria al Sr. Presidente en el numeral 2 del articulo 139 de 1993 Decreta las siguientes actividades de alto riesgo para la salud del trabajador: 1. Trabajadores mineros que presten su servicio en socavones o su labor sea subterránea; 2. Trabajadores dedicados a actividades que impliquen exposiciones a altas temperaturas; 3. Trabajadores expuestos a radiaciones ionizantes 4. Trabajadores expuestos o que operen sustancias comprobadamente cancerígenas
ACTIVIDADES DE ALTO RIESGO PARA LA SALUD DEL TRABAJADOR • El Decreto Ley 2090 de 2003, catalogó como de alto riesgo las siguientes actividades: Las actividades catalogadas como de alto riesgo para la salud del trabajador son las siguientes: 1. Trabajos en minería que impliquen prestar el servicio en socavones o en subterráneos. 2. Trabajos que impliquen la exposición a altas temperaturas, por encima de los valores límites permisibles, determinados por las normas técnicas de salud ocupacional. 3. Trabajos con exposición a radiaciones ionizantes. 4. Trabajos con exposición a sustancias comprobadamente cancerígenas.
ACTIVIDADES DE ALTO RIESGO PARA LA SALUD DEL TRABAJADOR 5. En la Unidad Administrativa Especial de Aeronáutica Civil o la entidad que haga sus veces, la actividad de los técnicos aeronáuticos con funciones de controladores de tránsito aéreo, con licencia expedida o reconocida por la Oficina de Registro de la Unidad Administrativa Especial de Aeronáutica Civil, de conformidad con las normas vigentes. 6. En los Cuerpos de Bomberos, la actividad relacionada con la función específica de actuar en operaciones de extinción de incendios. 7. En el Instituto Nacional Penitenciario y Carcelario, Inpec, la actividad del personal dedicado a la custodia y vigilancia de los internos en los centros de reclusión carcelaria, durante el tiempo en el que ejecuten dicha labor. Así mismo, el personal que labore en las actividades antes señaladas en otros establecimientos carcelarios, con excepción de aquellos administrados por la fuerza pública.
ACTIVIDADES DE ALTO RIESGO PARA LA SALUD DEL TRABAJADOR • REQUISITOS PARA ACCEDER A LA PENSIÓN ESPECIAL DE ALTO RIESGO POR RÉGIMEN DE TRANSICIÓN: §Cumplir con los requisitos generales del Régimen de Transición contenido en el artículo 36 de la Ley 100 de 1993. §Acreditar 468 semanas cotizadas con aporte adicional después de la vigencia del Decreto 1281 de 1994 (23 de junio de 1994) y 32 antes de la vigencia de dicha norma), §Acredita las semanas de cotización que exige el artículo 9 de la Ley 797 de 2003 para el año que corresponda.
ACTIVIDADES DE ALTO RIESGO PARA LA SALUD DEL TRABAJADOR • Si cumple con todo lo anterior, según cada caso particular el asegurado tendría derecho a un (1) año de descuento de la edad mínima exigida (55 años mujeres o 60 hombres) por cada 50 semanas cotizadas en actividad especial posteriores a las primeras 750 semanas, de conformidad con el Decreto 758 de 1990 • • De conformidad con el artículo 4 del Decreto 813 de 1994 modificado por el artículo 1 del Decreto 1160 del 3 de junio de 1994 Parágrafo 1, para el reconocimiento de la prestación por alto riesgo por virtud del Régimen de Transición, el trabajador debe encontrarse desempeñando la actividad de alto riesgo. •
ACTIVIDADES DE ALTO RIESGO PARA LA SALUD DEL TRABAJADOR • REQUISITOS PARA ACCEDER A LA PENSIÓN ESPECIAL DE ALTO RIESGO POR RÉGIMEN GENERAL: • En el dado caso que no acredite los requisitos anteriormente enunciados, el asegurado deberá acreditar: • • Actividad permanente en alto riesgo durante el número de semanas que señale el artículo 9 de la Ley 797 de 2003 y haber aportado como mínimo 700 semanas con cotización especial. • Haber cumplido 55 años de edad. • Haber cotizado el mínimo de semanas exigido por el Sistema General de Pensiones (Ley 797 de 2003). • • Si cumple los anteriores requisitos habría lugar a descontar un año de edad por cada 60 semanas adicionales a las mínimas requeridas por el Sistema General de Pensiones, sin que pueda ser inferior a 50 años.
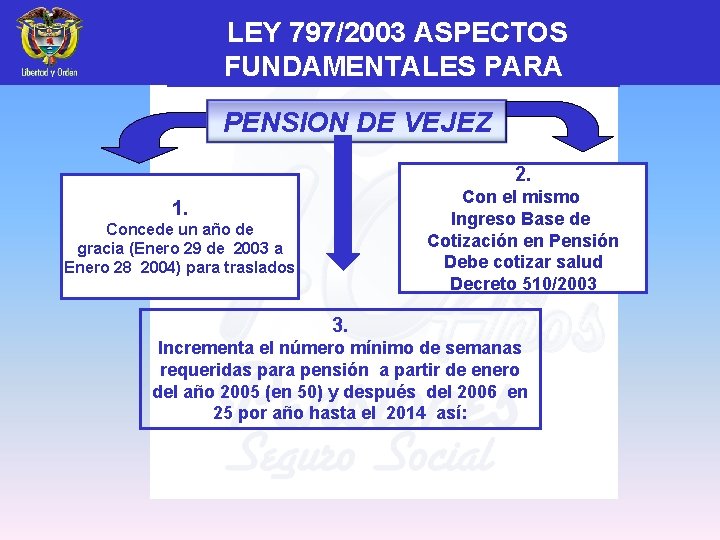
LEY 797/2003 ASPECTOS FUNDAMENTALES PARA PENSION DE VEJEZ 2. Con el mismo Ingreso Base de Cotización en Pensión Debe cotizar salud Decreto 510/2003 1. Concede un año de gracia (Enero 29 de 2003 a Enero 28 2004) para traslados 3. Incrementa el número mínimo de semanas requeridas para pensión a partir de enero del año 2005 (en 50) y después del 2006 en 25 por año hasta el 2014 así:
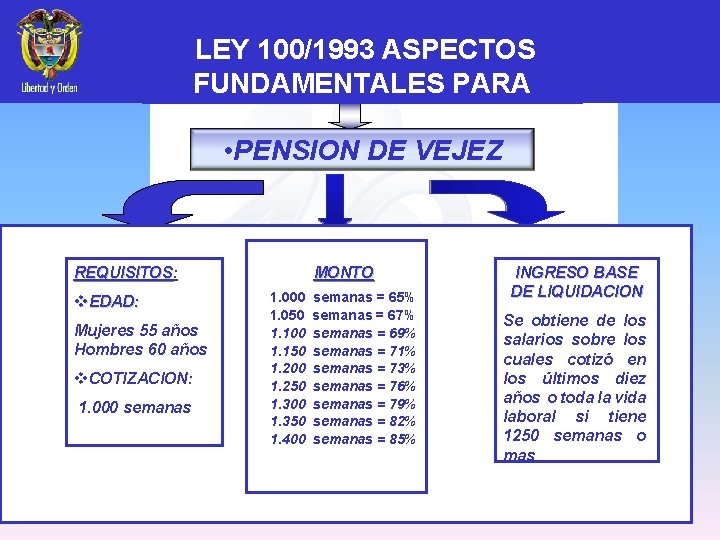
LEY 100/1993 ASPECTOS FUNDAMENTALES PARA • PENSION DE VEJEZ REQUISITOS: REQUISITOS v. EDAD: Mujeres 55 años Hombres 60 años v. COTIZACION: 1. 000 semanas MONTO 1. 000 semanas = 65% 1. 050 semanas = 67% 1. 100 semanas = 69% 1. 150 semanas = 71% 1. 200 semanas = 73% 1. 250 semanas = 76% 1. 300 semanas = 79% 1. 350 semanas = 82% 1. 400 semanas = 85% INGRESO BASE DE LIQUIDACION Se obtiene de los salarios sobre los cuales cotizó en los últimos diez años o toda la vida laboral si tiene 1250 semanas o mas
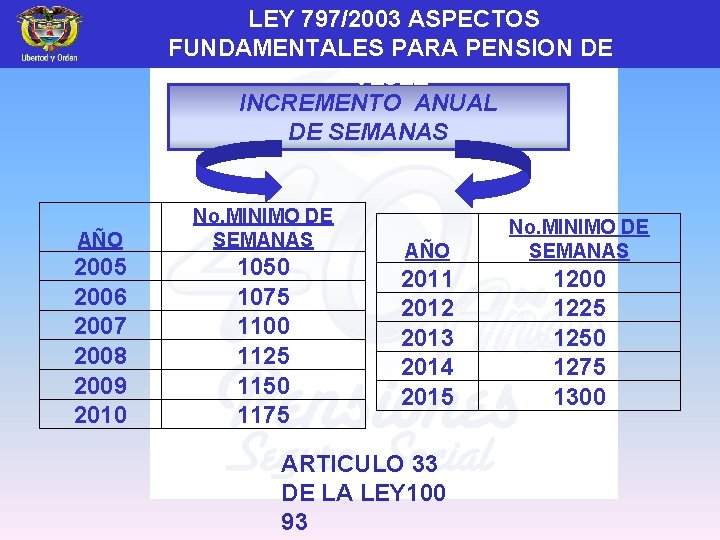
LEY 797/2003 ASPECTOS FUNDAMENTALES PARA PENSION DE VEJEZ INCREMENTO ANUAL DE SEMANAS AÑO No. MINIMO DE SEMANAS 2005 2006 2007 2008 2009 2010 1050 1075 1100 1125 1150 1175 AÑO No. MINIMO DE SEMANAS 2011 2012 2013 2014 2015 1200 1225 1250 1275 1300 ARTICULO 33 DE LA LEY 100 93
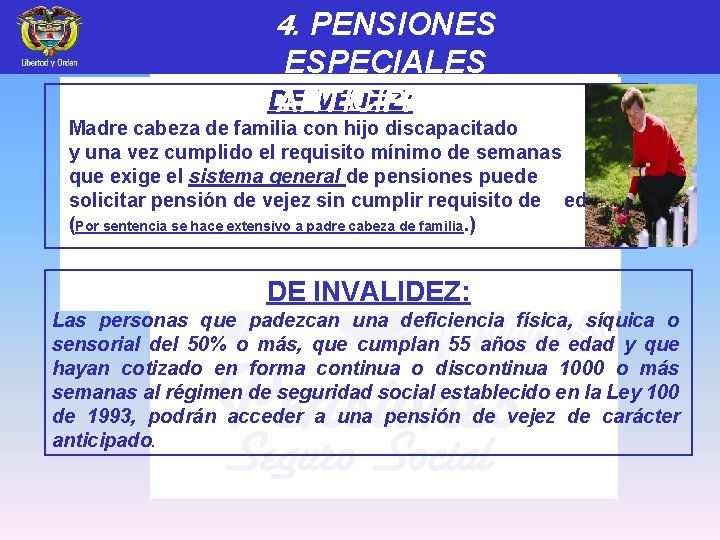
4. PENSIONES ESPECIALES DE VEJEZ: ANTICIPADAS Madre cabeza de familia con hijo discapacitado y una vez cumplido el requisito mínimo de semanas que exige el sistema general de pensiones puede solicitar pensión de vejez sin cumplir requisito de edad. (Por sentencia se hace extensivo a padre cabeza de familia. ) DE INVALIDEZ: Las personas que padezcan una deficiencia física, síquica o sensorial del 50% o más, que cumplan 55 años de edad y que hayan cotizado en forma continua o discontinua 1000 o más semanas al régimen de seguridad social establecido en la Ley 100 de 1993, podrán acceder a una pensión de vejez de carácter anticipado.
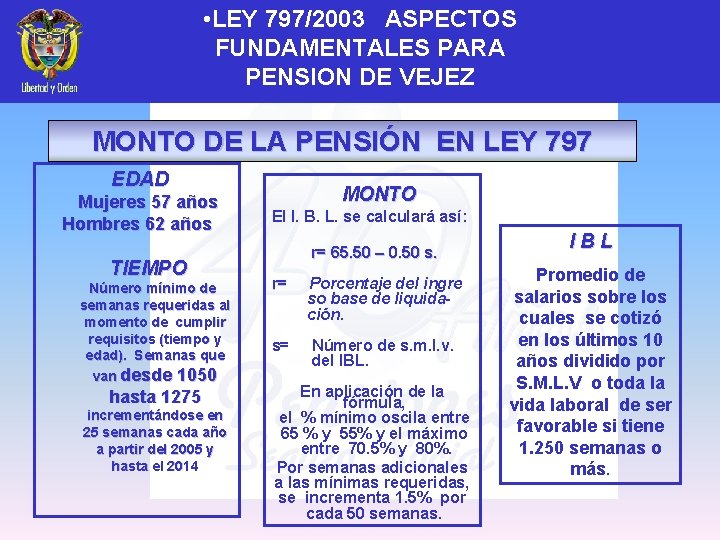
• LEY 797/2003 ASPECTOS FUNDAMENTALES PARA PENSION DE VEJEZ MONTO DE LA PENSIÓN EN LEY 797 EDAD Mujeres 57 años Hombres 62 62 años TIEMPO Número mínimo de semanas requeridas al momento de cumplir requisitos (tiempo y edad). Semanas que van desde 1050 hasta 1275 incrementándose en 25 semanas cada año a partir del 2005 y hasta el 2014 MONTO El I. B. L. se calculará así: r= 65. 50 – 0. 50 s. r= Porcentaje del ingre so base de liquida ción. s= Número de s. m. l. v. del IBL. En aplicación de la fórmula, el % mínimo oscila entre 65 % y 55% y el máximo entre 70. 5% y 80%. Por semanas adicionales a las mínimas requeridas, se incrementa 1. 5% por cada 50 semanas. IBL Promedio de salarios sobre los cuales se cotizó en los últimos 10 años dividido por S. M. L. V o toda la vida laboral de ser favorable si tiene 1. 250 semanas o más.
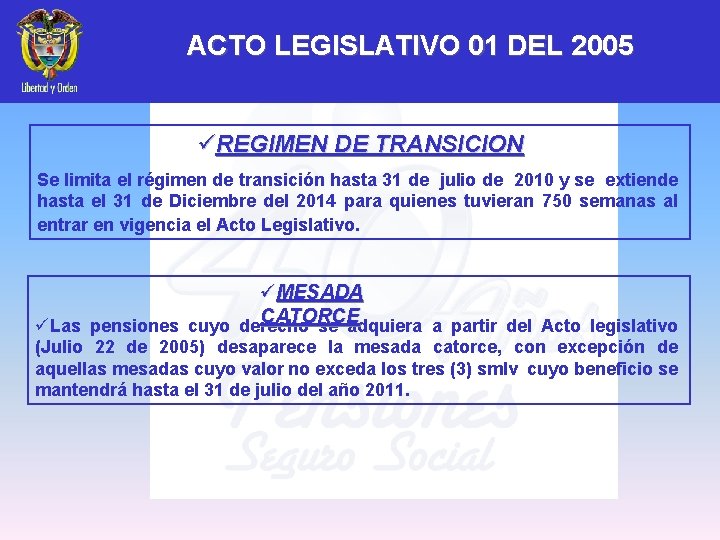
ACTO LEGISLATIVO 01 DEL 2005 üREGIMEN DE TRANSICION Se limita el régimen de transición hasta 31 de julio de 2010 y se extiende hasta el 31 de Diciembre del 2014 para quienes tuvieran 750 semanas al entrar en vigencia el Acto Legislativo. üMESADA CATORCE üLas pensiones cuyo derecho se adquiera a partir del Acto legislativo (Julio 22 de 2005) desaparece la mesada catorce, con excepción de aquellas mesadas cuyo valor no exceda los tres (3) smlv cuyo beneficio se mantendrá hasta el 31 de julio del año 2011.
PENSIÓN DE VEJEZ REGIMEN DE TRANSICIÓN OTORGADO POR LA LEY 100 DE 1993. Qué es la transición ? Es conservar los derechos de un régimen pensional con los cuales la persona llega al 1 de abril de 1994 cumpliendo los siguientes requisitos
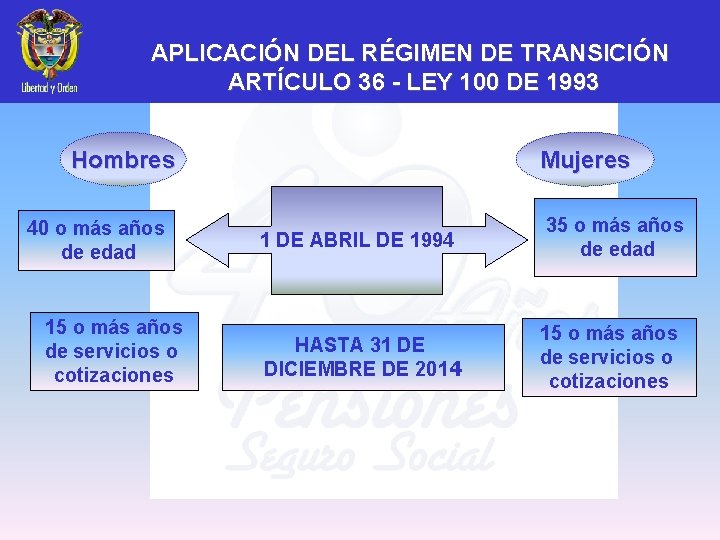
APLICACIÓN DEL RÉGIMEN DE TRANSICIÓN ARTÍCULO 36 - LEY 100 DE 1993 Hombres 40 o más años de edad 15 o más años de servicios o cotizaciones Mujeres 1 DE ABRIL DE 1994 HASTA 31 DE DICIEMBRE DE 2014 35 o más años de edad 15 o más años de servicios o cotizaciones
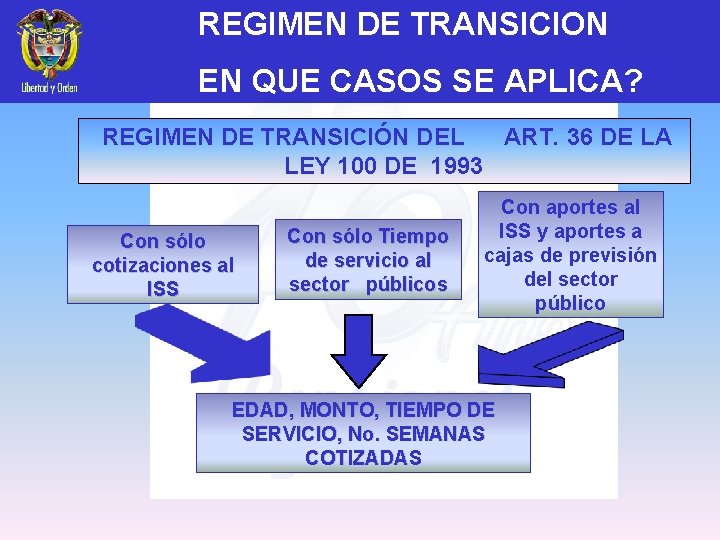
REGIMEN DE TRANSICION EN QUE CASOS SE APLICA? REGIMEN DE TRANSICIÓN DEL ART. 36 DE LA LEY 100 DE 1993 Con sólo cotizaciones al ISS Con sólo Tiempo de servicio al sector públicos Con aportes al ISS y aportes a cajas de previsión del sector público EDAD, MONTO, TIEMPO DE SERVICIO, No. SEMANAS COTIZADAS
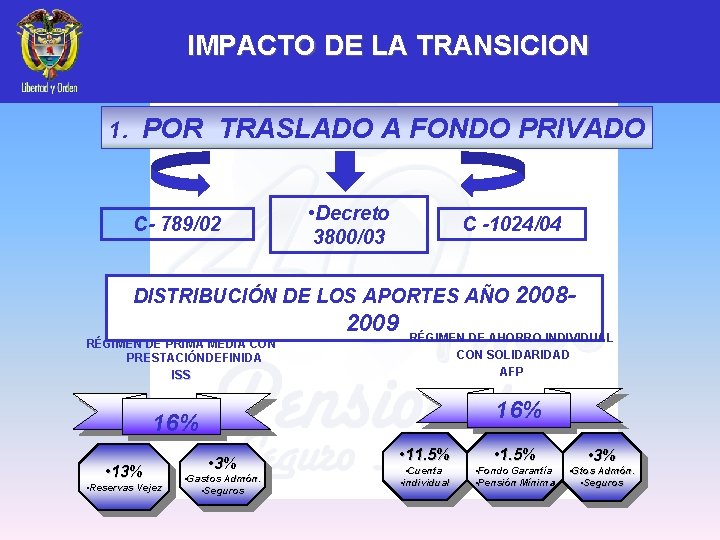
IMPACTO DE LA TRANSICION 1. POR TRASLADO A FONDO PRIVADO C- 789/02 • Decreto 3800/03 C -1024/04 DISTRIBUCIÓN DE LOS APORTES AÑO 2008 - 2009 RÉGIMEN DE PRIMA MEDIA CON PRESTACIÓNDEFINIDA ISS RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD AFP 16% • 13% • Reservas Vejez • 3% • Gastos Admón. • Seguros • 11. 5% • Cuenta • individual • 1. 5% • Fondo Garantía • Pensión Mínima • 3% • Gtos Admón. • Seguros
IMPACTO DE LA TRANSICION 2. POR ACTO LEGISLATIVO • Se limita el régimen de transición hasta el 31 de julio del 2010 y se extiende hasta el 31 de diciembre del 2014 para quienes tuvieran 750 semanas o más al entrar en vigencia el Acto Legislativo (Julio de 2005)
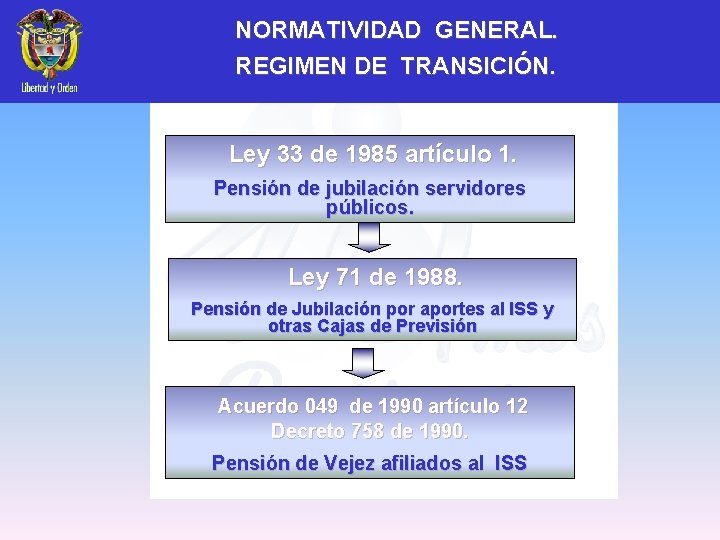
NORMATIVIDAD GENERAL. REGIMEN DE TRANSICIÓN. Ley 33 de 1985 artículo 1. Pensión de jubilación servidores públicos. Ley 71 de 1988. Pensión de Jubilación por aportes al ISS y otras Cajas de Previsión Acuerdo 049 de 1990 artículo 12 Decreto 758 de 1990. Pensión de Vejez afiliados al ISS
RÉGIMEN DE TRANSICIÓN Ley 33 de 1985 artículo 1. Pensión de Jubilación servidores públicos.
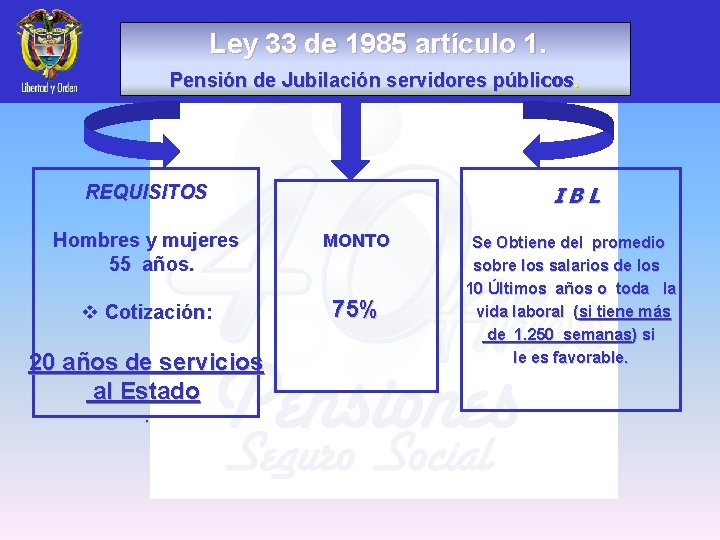
Ley 33 de 1985 artículo 1. Pensión de Jubilación servidores públicos. REQUISITOS I B L Hombres y mujeres 55 años. MONTO v Cotización: 75% 20 años de servicios al Estado. Se Obtiene del promedio sobre los salarios de los 10 Últimos años o toda la vida laboral (si tiene más de 1. 250 semanas) si le es favorable.
RÉGIMEN DE TRANSICIÓN Ley 71 de 1988. Pensión de Jubilación por aportes al ISS y otras Cajas de Previsión.
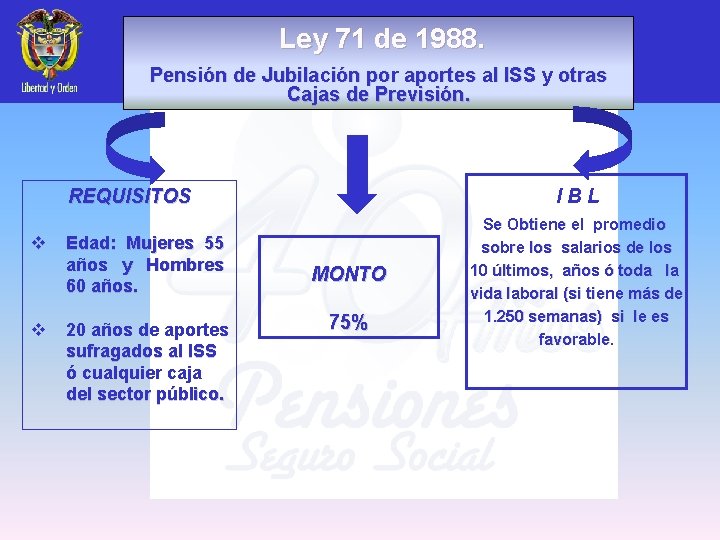
Ley 71 de 1988. Pensión de Jubilación por aportes al ISS y otras Cajas de Previsión. IBL REQUISITOS v v Edad: Mujeres 55 años y Hombres 60 años. 20 años de aportes sufragados al ISS ó cualquier caja del sector público. MONTO 75% Se Obtiene el promedio sobre los salarios de los 10 últimos, años ó toda la vida laboral (si tiene más de 1. 250 semanas) si le es favorable.
RÉGIMEN DE TRANSICIÓN Acuerdo 049 de 1990 art. 12 Decreto 758 de 1990. Pensión de Vejez afiliados al Seguro Social
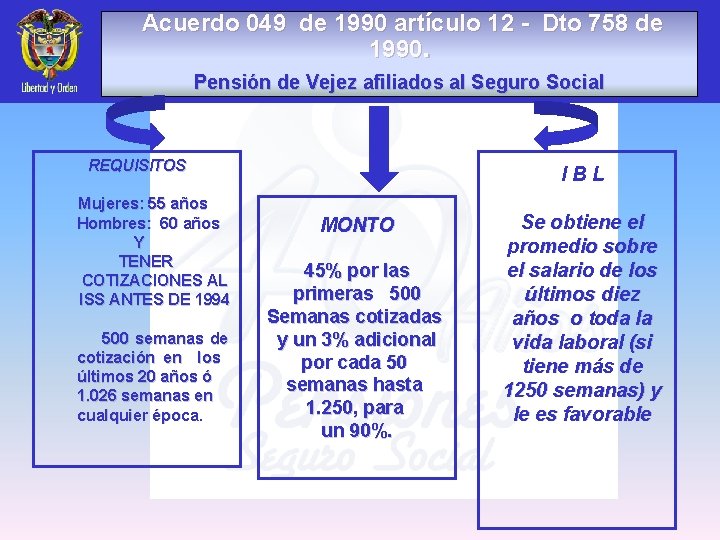
Acuerdo 049 de 1990 artículo 12 - Dto 758 de 1990. Pensión de Vejez afiliados al Seguro Social REQUISITOS Mujeres: 55 años Hombres: 60 años Y TENER COTIZACIONES AL ISS ANTES DE 1994 500 semanas de cotización en los últimos 20 años ó 1. 026 semanas en cualquier época. IBL MONTO 45% por las primeras 500 Semanas cotizadas y un 3% adicional por cada 50 semanas hasta 1. 250, para un 90%. Se obtiene el promedio sobre el salario de los últimos diez años o toda la vida laboral (si tiene más de 1250 semanas) y le es favorable
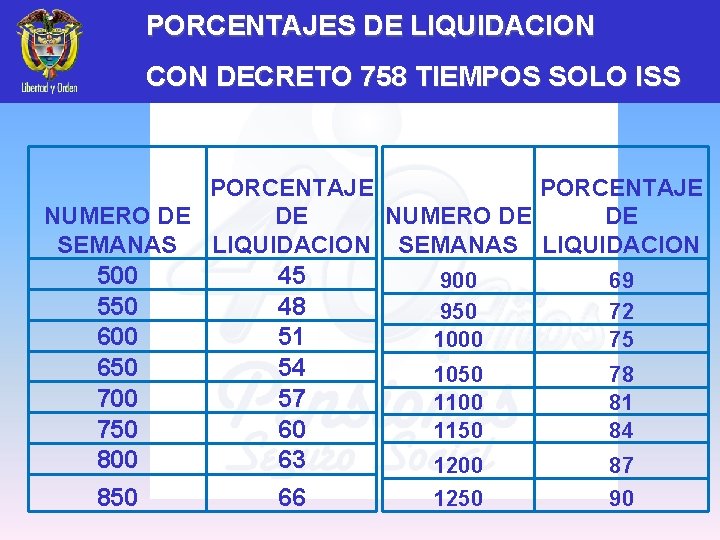
PORCENTAJES DE LIQUIDACION CON DECRETO 758 TIEMPOS SOLO ISS PORCENTAJE NUMERO DE DE SEMANAS LIQUIDACION 500 45 900 69 550 48 950 72 600 51 1000 75 650 54 1050 78 700 57 1100 81 750 60 1150 84 800 63 1200 87 850 66 1250 90
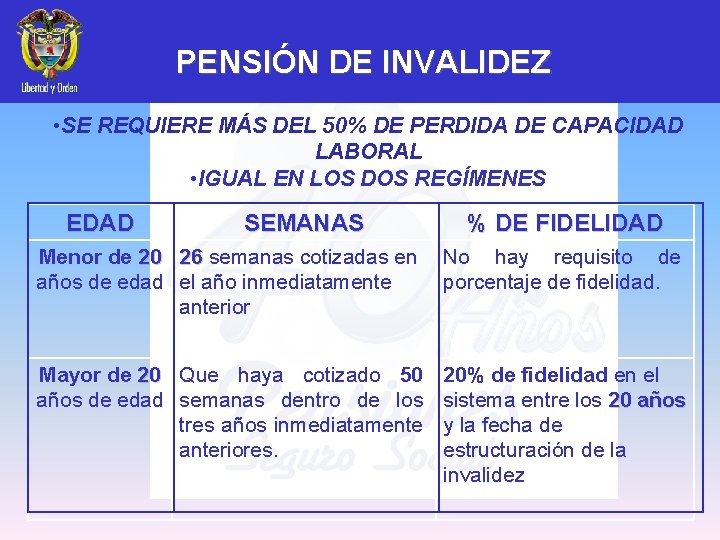
PENSIÓN DE INVALIDEZ • SE REQUIERE MÁS DEL 50% DE PERDIDA DE CAPACIDAD LABORAL • IGUAL EN LOS DOS REGÍMENES EDAD SEMANAS % DE FIDELIDAD Menor de 20 26 semanas cotizadas en años de edad el año inmediatamente anterior No hay requisito de porcentaje de fidelidad. Mayor de 20 Que haya cotizado 50 años de edad semanas dentro de los tres años inmediatamente anteriores. 20% de fidelidad en el sistema entre los 20 años y la fecha de estructuración de la invalidez
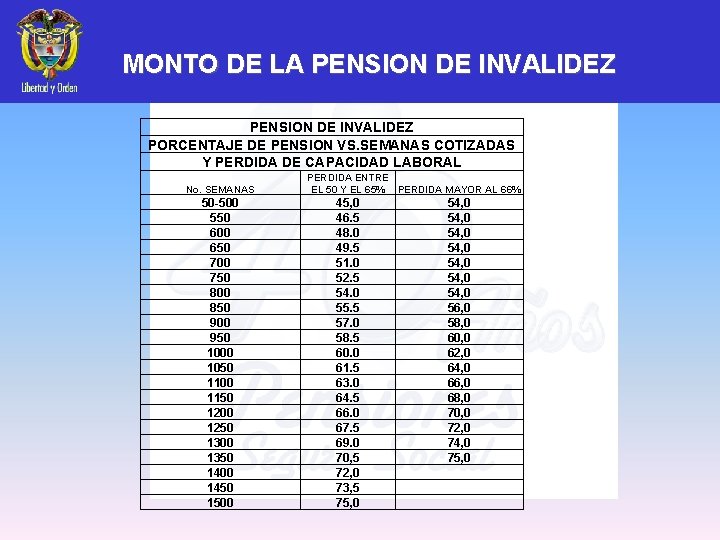
MONTO DE LA PENSION DE INVALIDEZ PORCENTAJE DE PENSION VS. SEMANAS COTIZADAS Y PERDIDA DE CAPACIDAD LABORAL No. SEMANAS 50 -500 550 600 650 700 750 800 850 900 950 1000 1050 1100 1150 1200 1250 1300 1350 1400 1450 1500 PERDIDA ENTRE EL 50 Y EL 65% PERDIDA MAYOR AL 66% 45, 0 46. 5 48. 0 49. 5 51. 0 52. 5 54. 0 55. 5 57. 0 58. 5 60. 0 61. 5 63. 0 64. 5 66. 0 67. 5 69. 0 70, 5 72, 0 73, 5 75, 0 54, 0 54, 0 56, 0 58, 0 60, 0 62, 0 64, 0 66, 0 68, 0 70, 0 72, 0 74, 0 75, 0
PENSIÓN DE SOBREVIVIENTES SE CAUSA AUTOMATICAMENTE Y EN UN CIEN POR CIENTO (100%) POR • MUERTE DEL PENSIONADO POR VEJEZ O INVALIDEZ • Y CON LOS SIGUIENTES REQUISITOS POR • MUERTE DEL AFILIADO
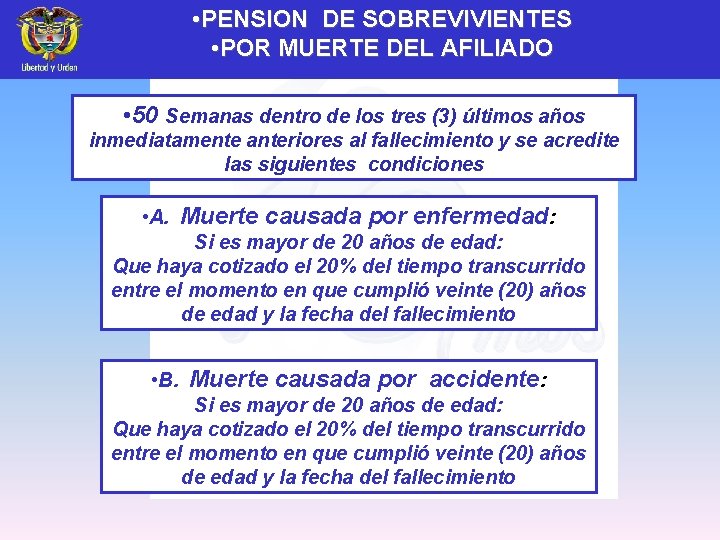
• PENSION DE SOBREVIVIENTES • POR MUERTE DEL AFILIADO • 50 Semanas dentro de los tres (3) últimos años inmediatamente anteriores al fallecimiento y se acredite las siguientes condiciones • A. Muerte causada por enfermedad: Si es mayor de 20 años de edad: Que haya cotizado el 20% del tiempo transcurrido entre el momento en que cumplió veinte (20) años de edad y la fecha del fallecimiento • B. Muerte causada por accidente: Si es mayor de 20 años de edad: Que haya cotizado el 20% del tiempo transcurrido entre el momento en que cumplió veinte (20) años de edad y la fecha del fallecimiento
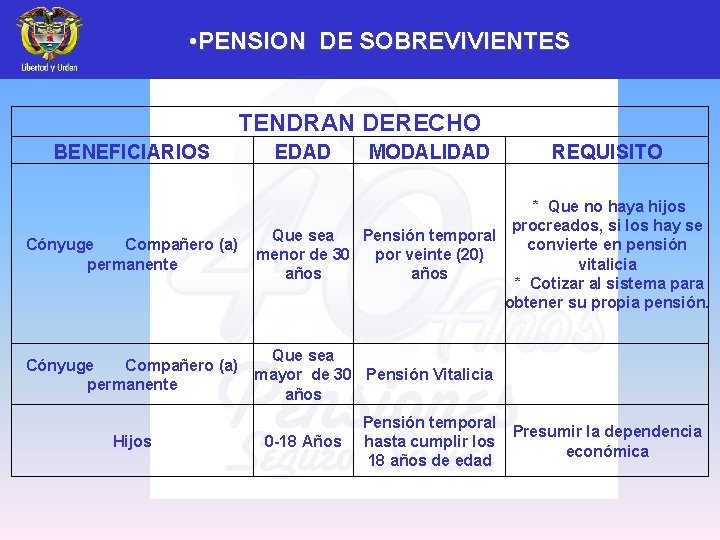
• PENSION DE SOBREVIVIENTES TENDRAN DERECHO BENEFICIARIOS EDAD MODALIDAD REQUISITO * Que no haya hijos procreados, si los hay se Que sea Pensión temporal convierte en pensión Cónyuge Compañero (a) menor de 30 por veinte (20) permanente vitalicia años * Cotizar al sistema para obtener su propia pensión. Que sea Cónyuge Compañero (a) mayor de 30 Pensión Vitalicia permanente años Hijos 0 -18 Años Pensión temporal Presumir la dependencia hasta cumplir los económica 18 años de edad
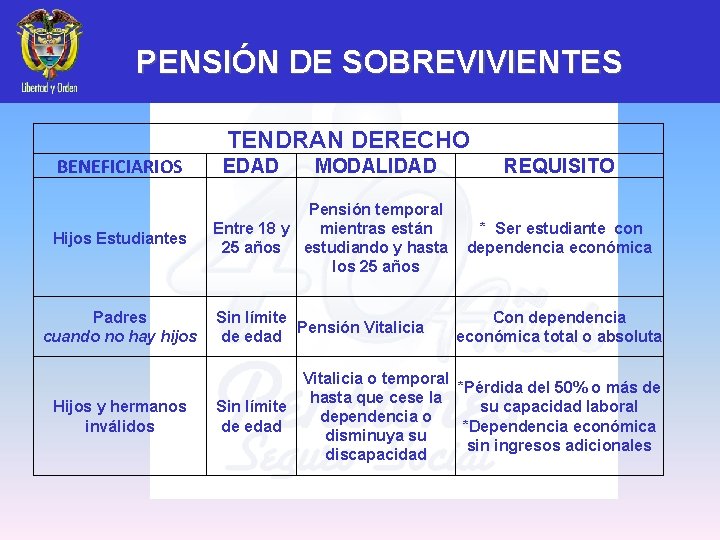
PENSIÓN DE SOBREVIVIENTES TENDRAN DERECHO BENEFICIARIOS Hijos Estudiantes EDAD MODALIDAD Pensión temporal mientras están Entre 18 y * Ser estudiante con 25 años estudiando y hasta dependencia económica los 25 años Padres Sin límite Pensión Vitalicia cuando no hay hijos de edad Hijos y hermanos inválidos REQUISITO Con dependencia económica total o absoluta Vitalicia o temporal *Pérdida del 50% o más de hasta que cese la su capacidad laboral Sin límite dependencia o de edad *Dependencia económica disminuya su sin ingresos adicionales discapacidad
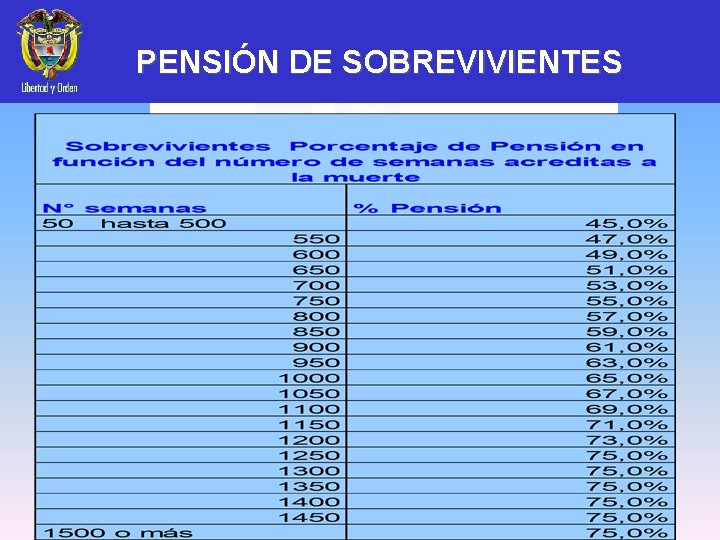
PENSIÓN DE SOBREVIVIENTES
• PRESTACIONES ADICIONALES 1. MESADA ADICIONAL : Según 1. MESADA ADICIONAL : el Acto Legislativo en adelante se reconocerá mesada 14 a quienes adquieran Según el la Acto Legislativo en adelante se entre 1 y 3 Salarios mínimos legalesadquieran vigentes reconocerá la mesada 14 a quienes Hasta elmínimos 31 de Julio de 2011. entrey 1 SOLO y 3 Salarios legales vigentes 2. AUXILIO FUNERARIO Para la persona que compruebe haber sufragado los gastos de entierro de un afiliado o pensionado. Monto: Mínimo 5 y Máximo 10 salarios mínimos legales vigentes
• LAS VENTAJAS DE PENSIONARSE EN EL SEGURO SOCIAL • Los aportes de los afiliados constituyen un fondo común • El valor de la pensión se liquida teniendo en cuenta tiempo monto y edad • Si usted no está cotizando al Sistema de Pensiones el ISS no le cobra comisión • La distribución del aporte (16%) y su incidencia en la reserva pensional así:
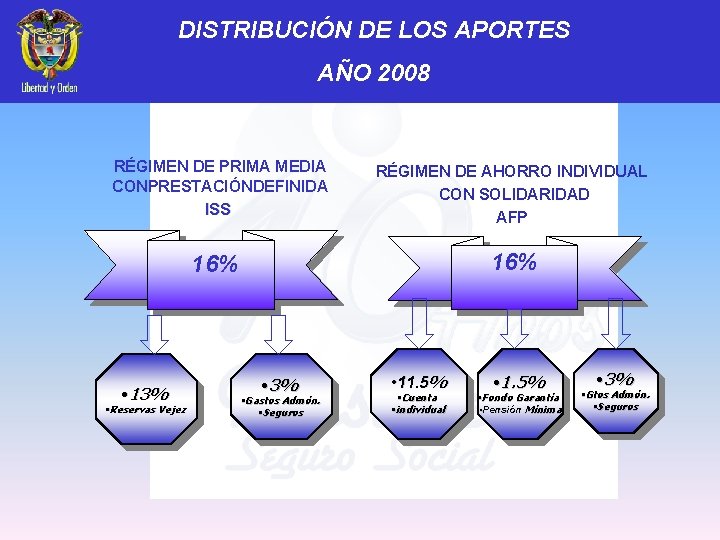
DISTRIBUCIÓN DE LOS APORTES AÑO 2008 RÉGIMEN DE PRIMA MEDIA CONPRESTACIÓNDEFINIDA ISS RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD AFP 16% • 13% • Reservas Vejez • 3% • Gastos Admón. • Seguros • 11. 5% • Cuenta • individual • 1. 5% • Fondo Garantía • Pensión Mínima • 3% • Gtos Admón. • Seguros
• RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD
• RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD CARACTERÍSTICAS Es administrado por los Fondos Privados Esta basado en el ahorro individual. La cuantía de las prestaciones dependerá de los aportes efectuados por los trabajadores y los empleadores, sus rendimientos y el bono pensional cuando haya lugar. El patrimonio de las entidades administradoras garantiza el pago de las prestaciones.
• RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD PRESTACIONES AFPS PENSIÓN DE VEJEZ PENSIÓN DE INVALIDEZ PENSIÓN DE SOBREVIVIENTES PRESTACION ADICIONAL Auxilio Funerario
• RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD Como pensionan por vejez las AFP’ s • Le ofrecen tres modalidades. . . • RETIRO PROGRAMADO MODALIDADES • RENTA VITALICIA INMEDIATA • RETIRO PROGRAMADO CON RENTA VITALICIA
• RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD 1 ra Modalidad: Retiro. Programado • El retiro programado es la modalidad de pensión en la cual el afiliado o los beneficiarios obtienen su pensión de la AFP, con cargo a su cuenta individual como resultado de retirar anualmente una cantidad de dinero necesaria para pagar sus doce (12) mesadas. • • • No hay mesadas adicionales. Riesgos: Longevidad y rentabilidad Cuando los recursos se disminuyan a un capital constitutivo equivalente a 110 % smlmv deberá adquirir una renta vitalicia
• RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD 2 da Modalidad: Renta Vitalicia Inmediata • • La renta vitalicia inmediata, es la modalidad de pensión mediante la cual el afiliado o beneficiario contrata directa e irrevocablemente con una aseguradora de su elección, el pago de una renta mensual hasta su fallecimiento y el pago de pensiones de sobrevivientes en favor de sus beneficiarios por el tiempo a que ellos tengan derecho. Dichas rentas y pensiones deben ser uniformes en términos de poder adquisitivo constante y no pueden ser contratadas por valores inferiores a la pensión mínima vigente del momento.
• RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD 3 ra Modalidad: Retiro Programado con Renta Vitalicia Diferida • El retiro programado con renta vitalicia diferida, es la modalidad que combina el retiro programado y la renta vitalicia. El Pensionado recibirá inicialmente la pensión bajo la modalidad de retiro programado con la AFP hasta una fecha por él predeterminada, a partir de la cual comenzará a recibir una renta vitalicia contratada con una aseguradora de su elección.
• RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD QUE IMPLICA PENSIONARSE ANTICIPADAMENTE • Debe tener un capital que le permita financiar una pensión del 110% del salario mínimo. • El bono Pensional debe descontarse a tasas del 8% anual por cada año anticipado de pensión. • Ejemplo: Una mujer que en una AFP desee pensionarse a los 55 años y su Bono tiene fecha de redención a los 60 años, debe descontar 5 años de su Bono lo que le hará perder un 40% del valor total de su Bono.
• RÉGIMEN DE AHORRO INDIVIDUAL CON SOLIDARIDAD • Razones de Fondo. . . • PENSION VITALICIA • LA PENSIÓN NO ESTA SUJETA AL RIESGO DE LOS CAMBIOS EN RENTABILIDAD NI LONGEVIDAD • EN CASO DE CESACIÓN EN SU EMPLEO EL ISS NO COBRA LA COMISIÓN DEL CESANTE A DIFERENCIA DE LOS FONDOS PRIVADOS
• PRINCIPALES DIFERENCIAS ENTRE LOS RÉGIMENES R. DE PRIMA MEDIA Los aportes de los afiliados constituyen un Fondo Común Solidario. El valor de la pensión NO está sujeto a los rendimientos que están en función de la rentabilidad. El afiliado no asume riesgo financiero. El valor de la pensión no depende del monto ahorrado sino del número de semanas cotizadas. Los Pensionados reciben una mesada adicional al año. R. DE AHORROINDIVIDUAL Cada afiliado tiene una cuenta individual. El valor de la pensión depende de los resultados de la Economía y del capital ahorrado al momento de pensionarse El afiliado asume el riesgo financiero de las inversiones que realiza el fondo. El afiliado asume la comisión por cesante. Los Pensionados únicamente reciben doce mesadas al año
• NUESTROS TELEFONOS DE CONTACTO LINEA DE ATENCION 018000913300 Bogotá 3437313 SERVICIOS ISS PAGINA WEB: WWW. ISS. GOV. CO OFICINAS EN 28 SECCIONALES SEÑOR AFILIADO UN MULTIPLICADOR DE NUESTROS BENEFICIOS. Usted no requiere de intermediarios. . . ! No asuma costos innecesarios ¡
GRACIAS. . . .
- Slides: 55