
IMPUESTOS ASPECTOS TERICOS Y TCNICOS Tributos en Argentina
IMPUESTOS ASPECTOS TEÓRICOS Y TÉCNICOS. Tributos en Argentina (Nacionales, provinciales y Municipales) Disertante: Carlos Alberto Rezzara Versión 24. 03. 2019 #001
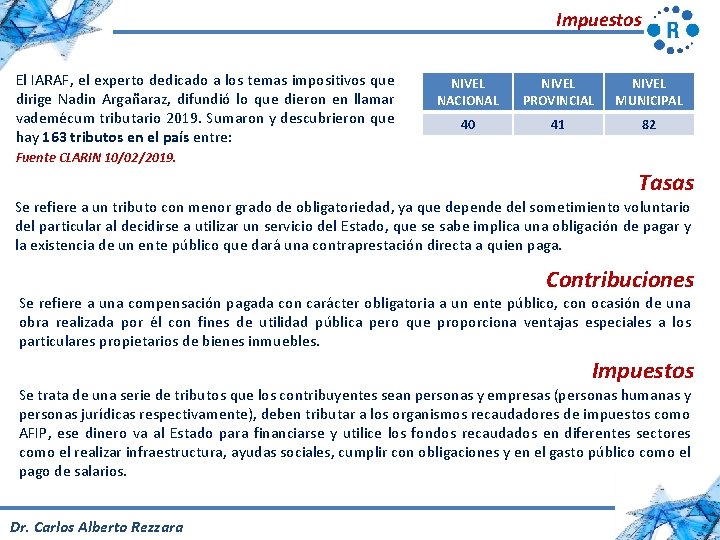
Impuestos El IARAF, el experto dedicado a los temas impositivos que dirige Nadin Argañaraz, difundió lo que dieron en llamar vademécum tributario 2019. Sumaron y descubrieron que hay 163 tributos en el país entre: NIVEL NACIONAL NIVEL PROVINCIAL NIVEL MUNICIPAL 40 41 82 Fuente CLARIN 10/02/2019. Tasas Se refiere a un tributo con menor grado de obligatoriedad, ya que depende del sometimiento voluntario del particular al decidirse a utilizar un servicio del Estado, que se sabe implica una obligación de pagar y la existencia de un ente público que dará una contraprestación directa a quien paga. Contribuciones Se refiere a una compensación pagada con carácter obligatoria a un ente público, con ocasión de una obra realizada por él con fines de utilidad pública pero que proporciona ventajas especiales a los particulares propietarios de bienes inmuebles. Impuestos Se trata de una serie de tributos que los contribuyentes sean personas y empresas (personas humanas y personas jurídicas respectivamente), deben tributar a los organismos recaudadores de impuestos como AFIP, ese dinero va al Estado para financiarse y utilice los fondos recaudados en diferentes sectores como el realizar infraestructura, ayudas sociales, cumplir con obligaciones y en el gasto público como el pago de salarios. Dr. Carlos Alberto Rezzara
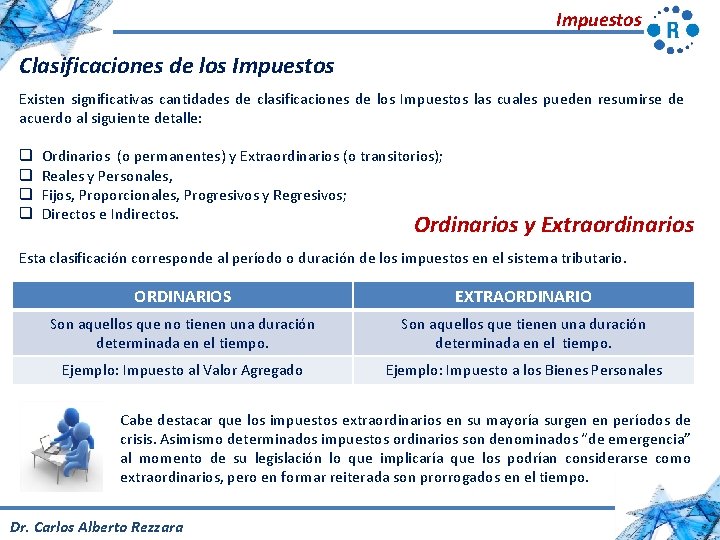
Impuestos Clasificaciones de los Impuestos Existen significativas cantidades de clasificaciones de los Impuestos las cuales pueden resumirse de acuerdo al siguiente detalle: q q Ordinarios (o permanentes) y Extraordinarios (o transitorios); Reales y Personales, Fijos, Proporcionales, Progresivos y Regresivos; Directos e Indirectos. Ordinarios y Extraordinarios Esta clasificación corresponde al período o duración de los impuestos en el sistema tributario. ORDINARIOS EXTRAORDINARIO Son aquellos que no tienen una duración determinada en el tiempo. Son aquellos que tienen una duración determinada en el tiempo. Ejemplo: Impuesto al Valor Agregado Ejemplo: Impuesto a los Bienes Personales Cabe destacar que los impuestos extraordinarios en su mayoría surgen en períodos de crisis. Asimismo determinados impuestos ordinarios son denominados “de emergencia” al momento de su legislación lo que implicaría que los podrían considerarse como extraordinarios, pero en formar reiterada son prorrogados en el tiempo. Dr. Carlos Alberto Rezzara
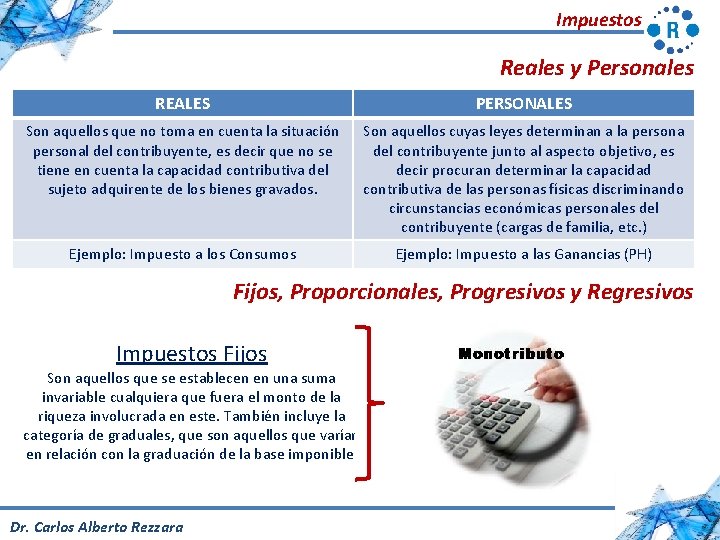
Impuestos Reales y Personales REALES PERSONALES Son aquellos que no toma en cuenta la situación personal del contribuyente, es decir que no se tiene en cuenta la capacidad contributiva del sujeto adquirente de los bienes gravados. Son aquellos cuyas leyes determinan a la persona del contribuyente junto al aspecto objetivo, es decir procuran determinar la capacidad contributiva de las personas físicas discriminando circunstancias económicas personales del contribuyente (cargas de familia, etc. ) Ejemplo: Impuesto a los Consumos Ejemplo: Impuesto a las Ganancias (PH) Fijos, Proporcionales, Progresivos y Regresivos Impuestos Fijos Son aquellos que se establecen en una suma invariable cualquiera que fuera el monto de la riqueza involucrada en este. También incluye la categoría de graduales, que son aquellos que varían en relación con la graduación de la base imponible. Dr. Carlos Alberto Rezzara
Impuestos Fijos, Proporcionales, Progresivos y Regresivos Impuestos Proporcionales Podemos definirlos cuando se mantiene una relación constante entre el impuesto y el valor de la riqueza gravada. Ejemplo: Impuesto a las Ganancias (PJ) Impuestos Progresivos Podemos definirlos cuando a medida que se incrementa del valor de la riqueza gravada el impuesto aumenta en forma sistemática. Ejemplo: Impuesto a las Ganancias (PH) Impuestos Regresivos Podemos definirlos como aquellos que a medida que va aumentando el monto imponible va decreciendo la alícuota del tributo. Impuestos Directos e Indirectos La mencionada clasificación es la más relevante en la República Argentina, atento la delimitación de facultades entre la Nación y las Provincias. Dentro de esta clasificación existen dispares criterios de distinción. La más antigua se basa en la posibilidad de trasladar la carga impositiva hacia un tercero. DIRECTOS INDIRECTOS Podemos definirlos cuando el mismo no puede ser trasladado hacia otra persona. Podemos definirlos cuando el mismo puede ser trasladada hacia otra persona. Ejemplo: Impuesto a las Ganancias Ejemplo: Impuesto al Valor Agregado Dr. Carlos Alberto Rezzara
- Slides: 5