
IMPOSTO DE RENDA PESSOAS JURDICAS Lucro Real II

- Slides: 29
IMPOSTO DE RENDA PESSOAS JURÍDICAS Lucro Real (II) IRPJ 2013
LUCRO REAL 1. Adições ao Lucro Real. – deve-se adicionar ao lucro contábil as despesas consideradas pela legislação tributária como indedutíveis. – o mesmo vale para as adições extra contábeis, ou seja, aquelas que representam valores não registrados na contabilidade. • reversão da depreciação acelerada incentivada. 2
LUCRO REAL – as adições são controladas exclusivamente no Livro de Apuração do Lucro Real (LALUR). 3
LUCRO REAL 1. 1 Despesas Dedutíveis. – são dedutíveis as despesas operacionais, assim consideradas aquelas necessárias à atividade da empresa e à manutenção da respectiva fonte produtora de receitas. • as despesas dedutíveis devem ser necessárias, normais e usuais ao ramo de atividade da empresa. • art. 299 do RIR/99 (Decreto nº 3. 000/99). 4
LUCRO REAL 1. 2 Despesas Indedutíveis. – a contrario sensu, serão indedutíveis as despesas incorridas pela empresa, porém desnecessárias a sua atividade e à manutenção de sua fonte produtora de receitas. • tais despesas são consideradas pela legislação fiscal como sendo mera liberalidade da empresa e, como tal, não podem afetar o lucro tributável. 5
LUCRO REAL 1. 2. 1 Principais Despesas Indedutíveis. – multas punitivas (art. 344, § 5º, RIR/99) – brindes (art. 249, par. único, VIII, RIR/99) – contraprestações de arrendamento mercantil (leasing) e de aluguel de bens móveis; despesas de depreciação, amortização, manutenção, reparo, conservação, impostos, taxas, seguros e quaisquer outros gastos com bens móveis ou imóveis, desde que não relacionados intrinsecamente com a atividade da empresa (art. 305, RIR/99) 6
LUCRO REAL – despesas com alimentação de sócios, acionistas e administradores (art. 249, par. único, V, RIR/99) – despesas com royalties e assistência técnica que excedam os limites estabelecidos na legislação (arts. 353, inciso IV, alínea “b”, e inciso V, alínea “b”, 354, inciso III e 355, todos do RIR/99) – a Contribuição Social sobre Lucro (CSL), registrada como custo ou despesa operacional 7 (art. 249, par. único, IX, RIR/99)
LUCRO REAL – gratificações pagas a dirigentes da pessoa jurídica (art. 303, RIR/99) – ajustes decorrentes da aplicação das regras dos preços de transferência (art. 240, § 7º, RIR/99) – ajustes decorrentes de Distribuição Disfarçada de Lucro – DDL (art. 467, RIR/99) – tributos com exigibilidade suspensa na forma do artigo 151, II a IV do CTN (art. 344, § 1º, RIR/99) 8
LUCRO REAL – contribuições não compulsórias e doações, exceto (art. 249, par. único, VI e VII, RIR/99): Ü seguros e planos de saúde, e benefícios complementares assemelhados aos da previdência social, instituídos em favor dos empregados e dirigentes da pessoa jurídica (limitadas a 20% do total de salários dos empregados e da remuneração dos dirigentes da empresa) Ü as de incentivo à cultura 9
LUCRO REAL Ü as efetuadas a instituições de ensino e pesquisa cuja criação tenha sido autorizada por lei federal e que preencham os requisitos dos incisos I e II do artigo 213 da Constituição Federal (limitadas a 1, 5% do lucro operacional da empresa) Ü as doações a entidades filantrópicas e de assistência social (limitadas a 2% do lucro operacional da pessoa jurídica) 10
LUCRO REAL 1. 3 Provisões. Todas são indedutíveis, com exceção de: – Férias – 13º Salário – Provisões Técnicas para a atividade de Previdência Privada, Seguro e Capitalização, cuja constituição é exigida pela legislação especial a elas aplicável 11
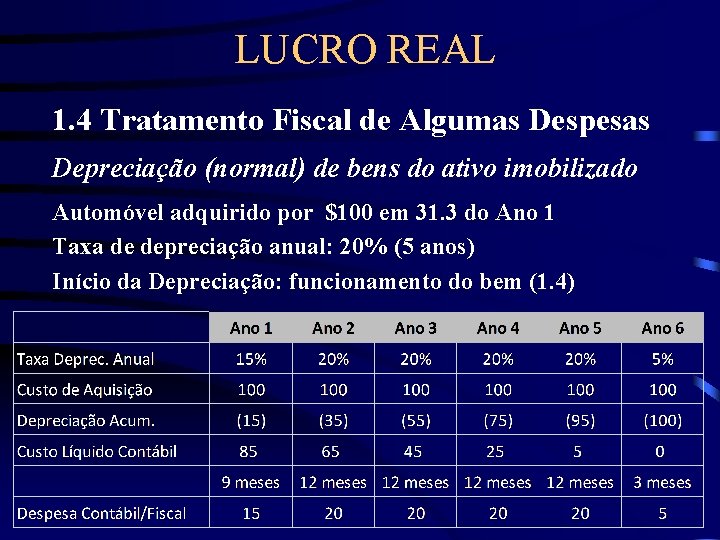
LUCRO REAL 1. 4 Tratamento Fiscal de Algumas Despesas Depreciação (normal) de bens do ativo imobilizado Automóvel adquirido por $100 em 31. 3 do Ano 1 Taxa de depreciação anual: 20% (5 anos) Início da Depreciação: funcionamento do bem (1. 4)
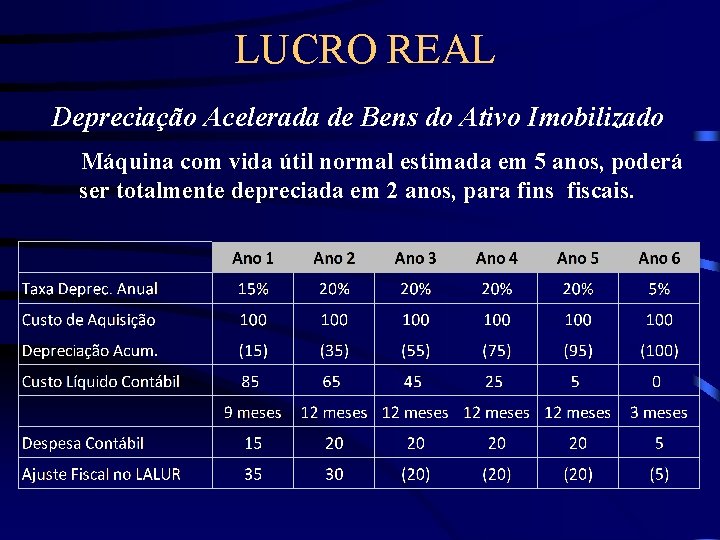
LUCRO REAL Depreciação Acelerada de Bens do Ativo Imobilizado Máquina com vida útil normal estimada em 5 anos, poderá ser totalmente depreciada em 2 anos, para fins fiscais.
LUCRO REAL 1. 4 Tratamento Fiscal de Algumas Despesas Tributos • em regra, dedutíveis cf. regime de competência – anteriormente, dedutibilidade estava condicionada ao pagamento do tributo • tributos com exigibilidade suspensa, por força dos inc. II a IV do art. 151 do CTN não são dedutíveis 14
LUCRO REAL Art. 151. Suspendem a exigibilidade do crédito tributário: I - moratória; II - o depósito do seu montante integral; III - as reclamações e os recursos, nos termos das leis reguladoras do processo tributário administrativo; IV - a concessão de medida liminar em mandado de segurança. V - a concessão de medida liminar ou de tutela antecipada, em outras espécies de ação judicial; VI - o parcelamento. 15
LUCRO REAL • Imposto de renda, em qualquer modalidade, é considerado despesa indedutível. – CSL também é considerada despesa indedutível na apuração do Lucro Real. • Multas por infrações fiscais são indedutíveis – exceção: multas de natureza compensatória e as impostas por infração de que não resulte falta ou insuficiência de pagamento de tributo. 16
LUCRO REAL 1. 4 Tratamento Fiscal de Algumas Despesas com Licenciamento de Tecnologia • são despesas com o licenciamento de tecnologia: – royalties pela exploração de patentes invenção – uso de marcas de indústria ou comércio – assistência técnica, cientifica, administrativa etc. • tais despesas são dedutíveis sob certas condições, a saber: 17
LUCRO REAL – registro do contrato no BACEN – averbação do contrato no INPI – o valor da despesa não seja superior ao percentual máximo estabelecido pelo Ministério da Fazenda (geralmente 5%) , multiplicado pelo valor da receita líquida de vendas dos produtos fabricados ou vendidos. • se somente marca: 1% • se marca + royalties + assistência técnica: percentual estabelecido pelo MF (geralmente 5%) 18
LUCRO REAL 2. Exclusões do Lucro Real. – A legislação do IR determina que certos valores computados no lucro contábil das pessoas jurídicas sejam excluídos para efeito da apuração da base de cálculo do imposto pela sistemática do Lucro Real. 19
LUCRO REAL 2. 1 As principais exclusões admitidas são: • as receitas provenientes da valorização de participações societárias avaliadas pelo patrimônio líquido (equivalência patrimonial). • receita proveniente da distribuição de dividendos por outras empresas das quais a pessoa jurídica possua participação no capital social (inclui resultado positivo do MEP). 20
LUCRO REAL • provisões feitas em períodos de apuração anteriores e convertidas em perdas efetivas. • diferimento de receitas decorrentes de contratos com órgãos públicos (art. 409 do RIR/99). • perdas em renda variável que excederam os ganhos no período de apuração anterior e que serão compensadas com resultados positivos do período em curso (art. 250, parágrafo único, alínea “e” do RIR/99). 21
LUCRO REAL 3. Compensação de Prejuízos Fiscais – As pessoas jurídicas tributadas pelo Lucro Real podem compensar os prejuízos fiscais e as bases negativas de CSL apurados em anos-calendários anteriores na proporção de 30% Lucro Líquido Ajustado, independentemente do regime de tributação (trimestral ou anual). Lucro Líquido Ajustado = Lucro Líquido Contábil (antes do IR) ajustado pelas Adições e Exclusões 22
LUCRO REAL – No Lucro Real trimestral, a limitação de 30% aplica-se a cada trimestre. • vale dizer, o prejuízo fiscal apurados num trimestre somente poderão ser utilizados na proporção de 30% do lucro líquido ajustado dos trimestres posteriores, o que representa uma desvantagem da apuração trimestral em relação à apuração anual. – É importante ressaltar que a compensação referese à base de cálculo e não ao montante de imposto devido. • a limitação é sobre o Lucro Real do período, e não sobre o montante acumulado de prejuízo. 23
LUCRO REAL 3. 1 Perda do Direito à Compensação dos Prejuízos Fiscais – A pessoa jurídica não poderá compensar seus próprios prejuízos fiscais se entre a data da apuração e da compensação houver ocorrido, cumulativamente, modificação: • do seu controle acionário; e • do ramo de atividade. 24
LUCRO REAL – A pessoa jurídica sucessora por incorporação, fusão ou cisão não poderá compensar prejuízos fiscais da sucedida. • no caso de cisão parcial, a pessoa jurídica cindida poderá compensar os seus próprios prejuízos, proporcionalmente à parcela remanescente do patrimônio. 25
LUCRO REAL 4. Ganho e Perda de Capital – Resultados na alienação ou desapropriação, baixa por perecimento, extinção, desgaste, obsolescência ou exaustão ou na liquidação de bens do ativo permanente. • Questão: Desapropriação gera tributação?
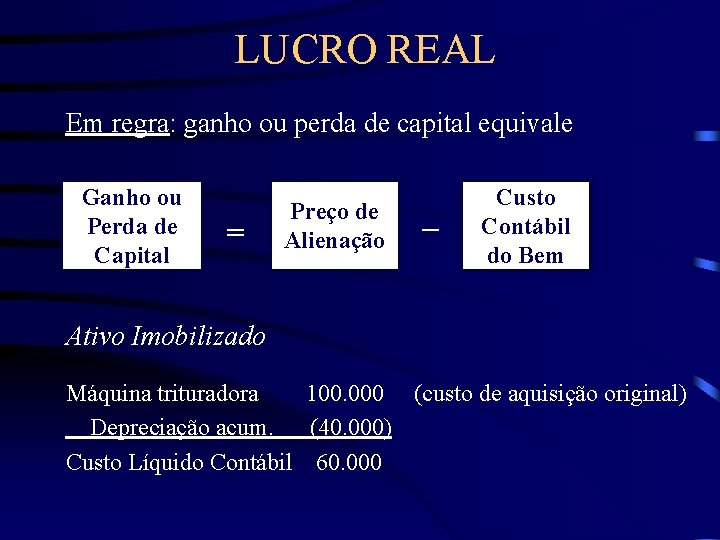
LUCRO REAL Em regra: ganho ou perda de capital equivale Ganho ou Perda de Capital = Preço de Alienação – Custo Contábil do Bem Ativo Imobilizado Máquina trituradora 100. 000 (custo de aquisição original) Depreciação acum. (40. 000) Custo Líquido Contábil 60. 000
LUCRO REAL – Existem hipóteses nas quais o custo de aquisição definido pela lei fiscal é diferente do custo contábil • ágio amortizado contabilmente e depreciação fiscal acelerada – Possibilidade de diferir a tributação se o recebimento ocorrer no todo ou em parte após o término do ano calendário seguinte ao da contratação.
FIM 29