
Importance utilit et principes de la comptabilit nationale
Importance, utilité et principes de la comptabilité nationale www. hcp. ma 1
SOMMAIRE Importance des comptes nationaux Conventions retenues Les agents Les opérations Les différents comptes Agrégats des comptes nationaux Système d’évaluation et mode de valorisation www. hcp. ma

Principes de la comptabilité nationale Représentation et analyse du circuit économique national. Evaluation des opérations qui ont lieu entre les différents agents économiques. suivi de la marche de l’économie nationale. Technique comptable exhaustive, cohérente et homogène. Outil indispensable à la modélisation et à la prévision. Comparaisons internationales, inter temporelles et inter régionales. Indicateurs importants de la conduite de la politique économique, comme le taux de croissance annuelle ou trimestrielle de l’économie. www. hcp. ma
Importance des comptes nationaux Représentation et analyse du circuit économique national. L'activité économique est le résultat d'innombrables opérations (achats / ventes / paiements d'impôts. . . ) réalisées par une multitudes d'agents économiques, le circuit économique constitue d'une représentation simplifiée de l'activité économique: www. hcp. ma
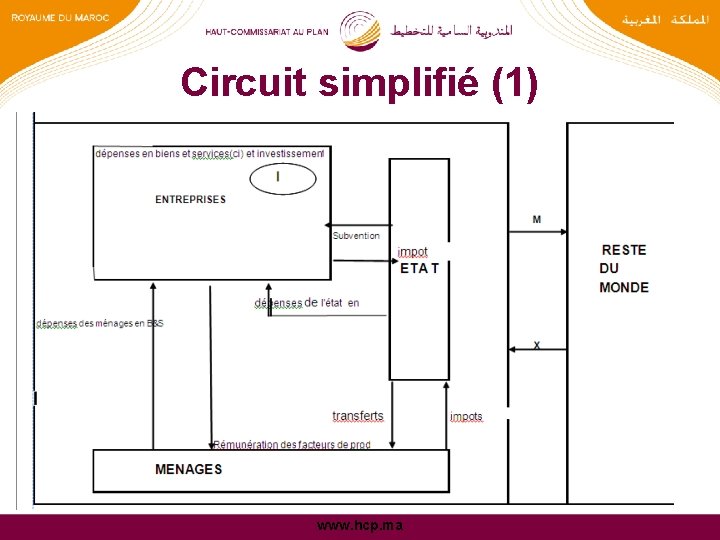
Circuit simplifié (1) www. hcp. ma
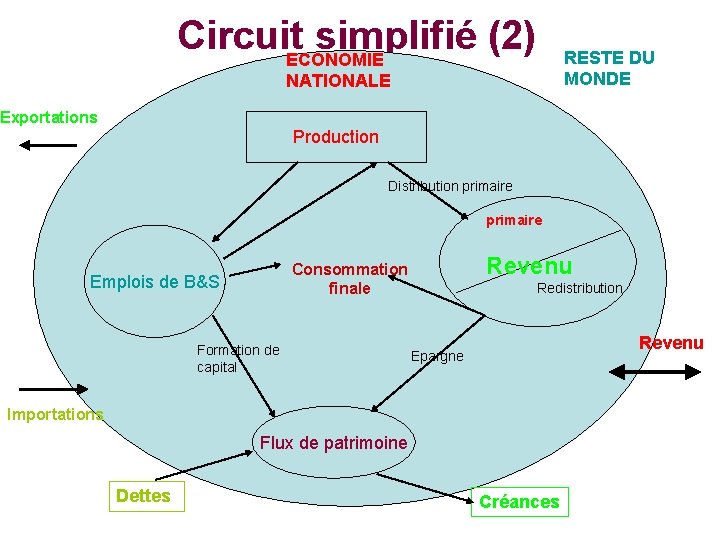
Circuit. ECONOMIE simplifié (2) RESTE DU MONDE NATIONALE Exportations Production Distribution primaire Revenu Consommation finale Emplois de B&S Formation de capital Redistribution Revenu Epargne Importations Flux de patrimoine Dettes Créances
Importance des comptes nationaux (suite) Evaluation des opérations qui ont lieu entre les différents agents économiques. suivi de la marche de l’économie nationale. Technique comptable exhaustive, cohérente et homogène. Outil indispensable à la modélisation et à la prévision. Comparaisons internationales, inter temporelles et inter régionales. Indicateurs importants de la conduite de la politique économique, comme le taux de croissance annuelle ou trimestrielle de l’économie. www. hcp. ma
Définition de la Comptabilité nationale Technique statistique qui a pour objet de mesurer l’économie nationale. Elle fournit: Une image simplifiée, synthétique, complète et cohérente de l’économie nationale pour une période donnée, généralement l’année et aussi le trimestre; Des indicateurs d’évolution permettant de suivre les performances de l’économie nationale dans le temps. www. hcp. ma
Cadre de référence La mise en ouvre d’une comptabilité nationale se fait actuellement en référence à une norme mondialement reconnue; Cette norme est un ensemble: de concepts et définitions; de nomenclatures (classifications); de méthodes d’évaluation et d’enregistrement; d’une structure de comptes et des tableaux de présentation des données www. hcp. ma

Cadre de référence Le système de comptabilité nationale adopté par la commission statistique de l’ONU en 1993 (SCN 1993) est actuellement en vigueur au niveau mondial. Une actualisation de ce système est adoptée par la même commission en 2008 ; Les comptes nationaux Marocains sont confectionnés selon SCN 1993 et 1998 constitue l’année de base de ces comptes; www. hcp. ma
Principes de la comptabilité nationale Conventions retenues Délimitation temporelle : L’année civile Délimitation territoriale : Résidence et territoire économique www. hcp. ma
Principes de la comptabilité nationale Conventions retenues Le territoire économique du pays est la zone géographique administrée par les pouvoirs publics y c les territoires géographiques situés dans le reste du monde (ambassades, consulats…) moins les enclaves géographique du pays utilisées par des administrations publiques d’autres pays www. hcp. ma
Principes de la comptabilité nationale Conventions retenues La résidence est basé sur la possession d’un centre d'intérêt économique sur le territoire économique du pays (domicile, lieu de production …) dans lequel ou à partir duquel elle exerce des activités économiques, et a l’intention de continuer d’exercer et d’effectuer des opérations économiques pendant au moins une année. www. hcp. ma
Principes de la comptabilité nationale Conventions retenues Le découpage de l’économie nationale peut se faire de deux façons : les unités institutionnelles Les agents ou secteurs institutionnels et les établissements Les branches d’activités classées selon l’activité principale (nomenclature) www. hcp. ma
Nomenclatures Nécessité de l’utilisation de nomenclatures Secteurs institutionnels; Nomenclatures d’activité; Nomenclatures des produits; Nomenclatures des opérations économiques; Nomenclature des actifs (éléments de patrimoine) www. hcp. ma 15
Les agents ou secteurs institutionnels Economie totale S 1 (5 secteurs institutionnels) • Sociétés non financières (SNF): S 11 • Sociétés financières (SF): S 12 • Administrations publiques (APU): S 13 • Ménages (M): S 14 • Institutions sans but lucratif au service des ménages (ISBLSM): S 15 Le RDM www. hcp. ma
Les opérations économiques Les « opérations » sont des flux économiques qui se réalisent au cours de la période concernée d’un commun accord entre les unités économiques. Elles peuvent résulter d’un échange ou faire l’objet de transferts et ce, en termes monétaires ou en nature. Trois types d’opérations Opérations sur biens et services; Opérations de répartition; Opérations financières www. hcp. ma
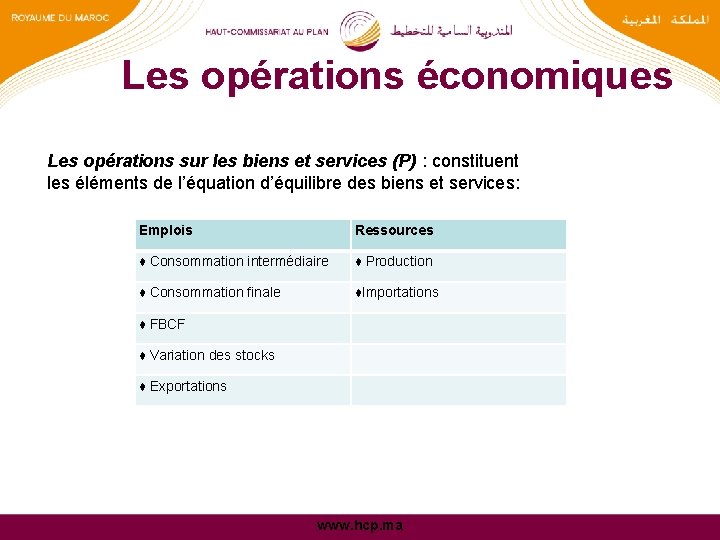
Les opérations économiques Les opérations sur les biens et services (P) : constituent les éléments de l’équation d’équilibre des biens et services: Emplois Ressources ♦ Consommation intermédiaire ♦ Production ♦ Consommation finale ♦Importations ♦ FBCF ♦ Variation des stocks ♦ Exportations www. hcp. ma
COMPTES DE BIENS ET SERVICES (ERE) Equilibre Total des ressources = total des emplois Pas de solde comptable Un ERE par poste de la nomenclature des produits de la CN (278 postes) www. hcp. ma 19

Les opérations économiques Les opérations de répartition (D) : opérations de revenus et de dépenses. montrent comment la production donne lieu à la distribution des revenus, et comment les revenus ont été distribués. Retracent les modalités du partage des revenus issus de la production et des revenus du reste du monde (rémunération des salariés, impôts liés à la production et l’importation, subventions, revenus de la propriété, impôts courants sur le revenu et le patrimoine, cotisations et prestations sociales, autres transferts courants, transferts en capital etc. www. hcp. ma
Opérations de répartition primaire D 1: Rémunération des salariés D 11: Salaires et traitements bruts; D 12: cotisations sociales à la charge des employeurs; D 2: Impôts sur la production et les importations; D 21: Impôts sur les produits; D 29: autres impôts sur la production; D 3: subventions sur la production et les importations D 31: subventions sur les produits; D 39: autres subventions sur la production www. hcp. ma
Les opérations économiques Les opérations financières (F) : (opérations du capital, et du financement) qui montre comment certains agents à l'occasion de leurs dépenses se comportent, et affichent des excédents de leurs revenus par rapport à leurs dépenses. Alors que d'autres agents affichent des besoins de financement (dépenses supérieures à leurs revenus). Les opérations financières montrent également sur le plan global comment à travers des opérations de dettes et de créances, les besoins de financement des uns sont compensés par les excédants de financement des autres. www. hcp. ma
Les comptes Les Comptes I- Les comptes courants II – Les comptes d’accumulation www. hcp. ma
Les comptes I- Les comptes courants Comptes de: Ø Production Ø Exploitation Ø Affectation des revenus primaires Ø Distribution secondaire du revenu Ø Redistribution en nature Ø Utilisation du revenu www. hcp. ma
Les comptes I- Les comptes d’accumulation Comptes : Ø de Capital Ø Financier www. hcp. ma
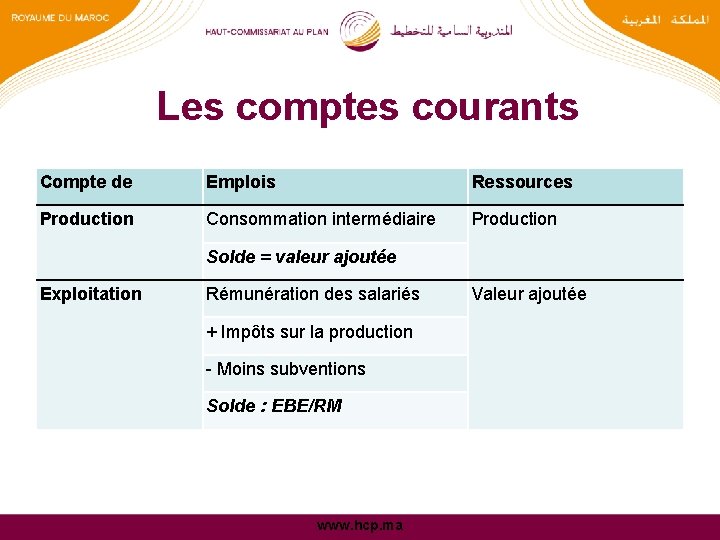
Les comptes courants Compte de Emplois Ressources Production Consommation intermédiaire Production Solde = valeur ajoutée Exploitation Rémunération des salariés + Impôts sur la production - Moins subventions Solde : EBE/RM www. hcp. ma Valeur ajoutée
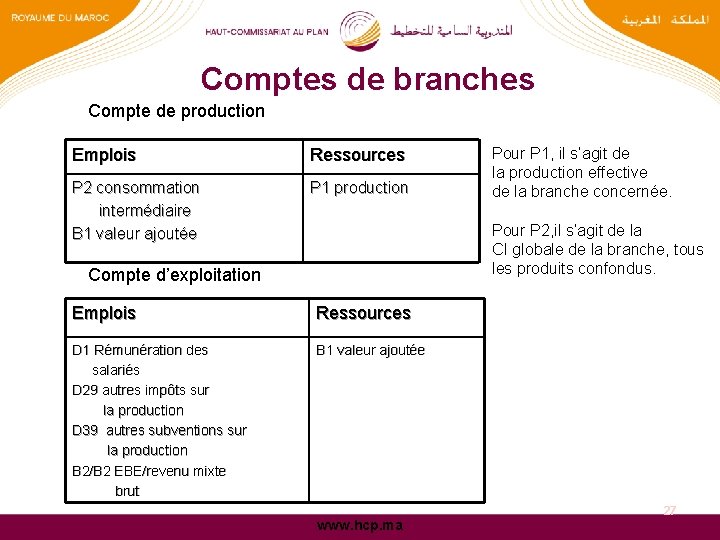
Comptes de branches Compte de production Emplois Ressources P 2 consommation intermédiaire B 1 valeur ajoutée P 1 production Pour P 1, il s’agit de la production effective de la branche concernée. Pour P 2, il s’agit de la CI globale de la branche, tous les produits confondus. Compte d’exploitation Emplois Ressources D 1 Rémunération des salariés D 29 autres impôts sur la production D 39 autres subventions sur la production B 2/B 2 EBE/revenu mixte brut B 1 valeur ajoutée www. hcp. ma 27
Agrégats des comptes nationaux Un agrégat est un indicateur synthétique de l’activité économique calculé à partir des comptes de la nation. Produit intérieur brut (PIB) Revenu national brut (RNB) Revenu national brut disponible (RNBD) Excédent brut Formation brute de capital fixe Dépenses de consommation finale Etc. www. hcp. ma
Agrégats des comptes nationaux Produit intérieur brut (PIB) Le PIB au prix de marché est la totalité du revenu généré au cours d’une période donnée par les unités productrices résidentes. Il peut s’obtenir selon trois optiques : www. hcp. ma
PIB Optique production : le PIB au prix de marché est la somme des VA de toutes les unités productrices résidentes (secteurs institutionnels ou branches d'activité), augmentée des impôts nets de subventions sur les produits). La VA par secteurs d’activité (ou par branche) correspond à la différence entre la production effective et le total des consommations intermédiaires du secteur d’activité. www. hcp. ma
PIB Optique dépense: Le PIB au prix de marché est la somme des emplois finals de biens et de services (dépenses de consommation finale, formation brute de capital fixe, variation des stocks et exportations moins importations de biens et services). www. hcp. ma
PIB Optique revenu : Le PIB au prix de marché est la somme de l’ensemble de la rémunération des salariés, des autres impôts nets de subventions sur la production et sur les produits et de l'excédent brut d'exploitation (plus le revenu mixte brut). www. hcp. ma

Revenu national brut (RNB) Le RNB (ou PNB, produit national brut, terme utilisé dans les anciens comptes nationaux) A la différence du PIB, le RNB correspond aux revenus perçus par les agents économiques résidents quel que soit le lieu de leur production. RNB = PIB + Rémunération des salariés perçue du reste du monde - Rémunération des salariés versée au reste du monde + Revenus de la propriété perçus du reste du monde - Revenus de la propriété versés au reste du monde www. hcp. ma
Revenu national brut disponible (RNBD) Le RNBD correspond à la somme des revenus disponibles bruts de tous les secteurs institutionnels. Il est donc le revenu final brut perçu par les agents économiques et qu’ils affectent à leur consommation finale et à l’épargne brute. RNBD = RNB + Impôts sur le revenu et le patrimoine reçus du reste du monde - Impôts sur le revenu et le patrimoine versés au reste du monde + Cotisations et prestations sociales reçues du reste du monde - Cotisations et prestations sociales versées au reste du monde + Autres transferts courants reçus du reste du monde - Autres transferts courants versés au reste du monde www. hcp. ma
Dépenses de consommation finale (DCF) Elles concernent les Administrations Publiques, les ménages et les institutions sans but lucratif au service des ménages (ISBLSM). Les DCF des APU comprennent les acquisitions de biens et services de consommation individuels et collectifs. Celles des ménages recouvrent les dépenses consacrées par les ménages résidents à l'acquisition de biens et de services de consommation individuels. Pour les ISBLSM, les dépenses de consommation finale, couvre les dépenses que ces institutions consacrent à des biens et services de consommation individuelle. www. hcp. ma
Formation brute de capital fixe (FBCF) La formation brute de capital fixe (FBCF) est constituée par les acquisitions moins les cessions d'actifs fixes réalisées par les producteurs résidents. Les actifs fixes sont les actifs corporels ou incorporels issus du processus de production et utilisés de façon répétée ou continue dans d'autres processus de production pendant au moins un an. www. hcp. ma
Excédent brut d’exploitation (EBE) mesure l’excédent (ou éventuellement le déficit) issu de la production qui profite aux producteurs en tant que rémunération du capital. L’EBE est le solde du compte d'exploitation. Il est égal à la valeur ajoutée, diminuée de la rémunération des salariés, des autres impôts sur la production et augmentée des subventions d'exploitation. Il convient de noter que dans le cas des entreprises non constituées en sociétés appartenant aux ménages, entreprises individuelles, cet excédent s’appelle le « revenu mixte » . L'excédent d'exploitation peut être calculé net, si l'on retranche la consommation de capital fixe. www. hcp. ma
Système d’évaluation et mode de valorisation Les opérations sur biens et services sont évaluées aux prix effectifs entre les unités économiques. Les prix du marché sont la référence de base pour la valorisation de ces opérations. www. hcp. ma
Système d’évaluation et mode de valorisation La production vendue et la production stockée ainsi que la Valeur ajoutée sont évaluées aux prix de base (montant que le producteur reçoit de l'acheteur diminué des impôts sur les produits et augmenté des subventions sur les produits). www. hcp. ma
Système d’évaluation et mode de valorisation Le prix d’acquisition est le montant effectif payé par l'acheteur par unité de bien ou de service achetée. Il comprend les impôts nets de subventions sur les produits et renferme les frais de distribution (marges de commerce) et les frais de transport acquittés séparément par l'acheteur pour prendre possession des produits au moment et au lieu voulus. www. hcp. ma
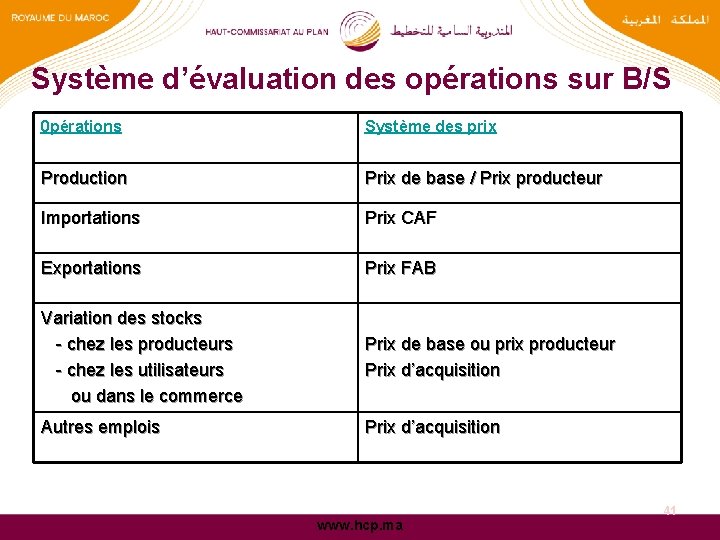
Système d’évaluation des opérations sur B/S 0 pérations Système des prix Production Prix de base / Prix producteur Importations Prix CAF Exportations Prix FAB Variation des stocks - chez les producteurs - chez les utilisateurs ou dans le commerce Prix de base ou prix producteur Prix d’acquisition Autres emplois Prix d’acquisition www. hcp. ma 41
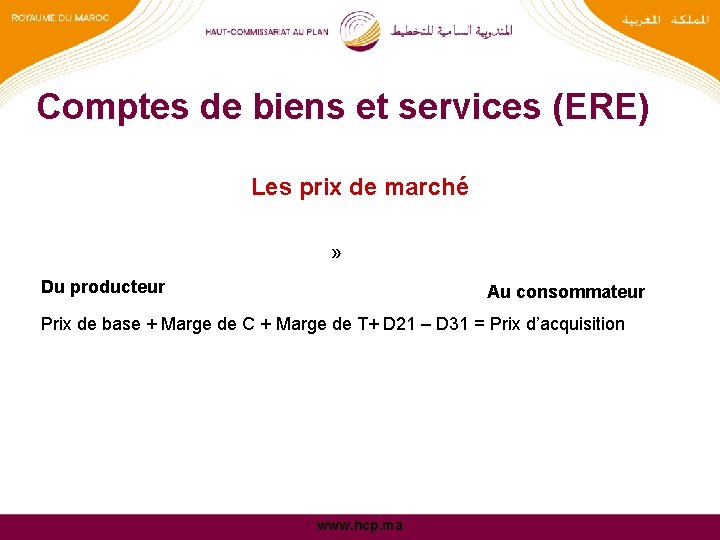
Comptes de biens et services (ERE) Les prix de marché » Du producteur Au consommateur Prix de base + Marge de C + Marge de T+ D 21 – D 31 = Prix d’acquisition www. hcp. ma
Partage des valeurs en volume et prix Les comptes de biens et services par produit et les comptes de production par branches sont compilés aux prix courants et aux prix de l’année précédente. L’évolution de la valeur courante (évaluation aux prix courants) d’une variable est décomposée en variations annuelles du volume et des prix de cette variable. Cette décomposition est relatée par la relation suivante: www. hcp. ma
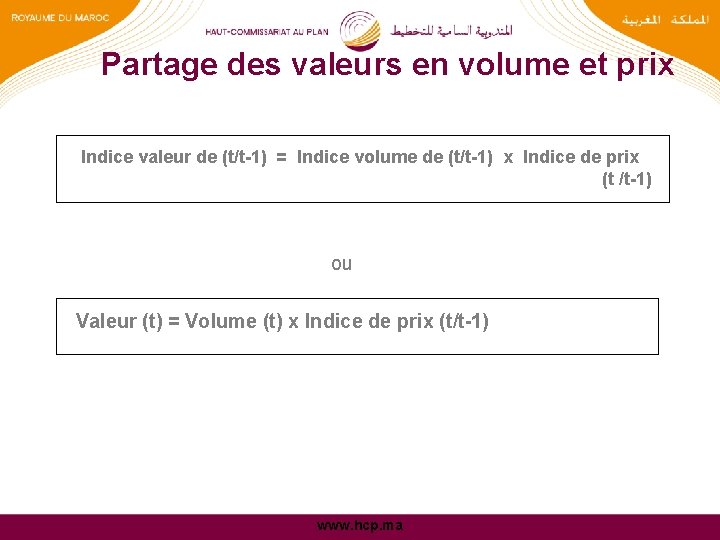
Partage des valeurs en volume et prix Indice valeur de (t/t-1) = Indice volume de (t/t-1) x Indice de prix (t /t-1) ou Valeur (t) = Volume (t) x Indice de prix (t/t-1) www. hcp. ma
- Slides: 44