
IL RIACCERTAMENTO ORDINARIO DEI RESIDUI Dr Paolo Longoni
- Slides: 61
IL RIACCERTAMENTO ORDINARIO DEI RESIDUI Dr. Paolo Longoni
Il riaccertamento ordinario è l’operazione propedeutica alla predisposizione del conto del bilancio e consiste nella verifica dei residui attivi e passivi finalizzata alla revisione delle ragioni del mantenimento in bilancio, in tutto od in parte, degli stessi e della loro corretta imputazione secondo le modalità esplicitate dall’ articolo 3, comma 4, del decreto legislativo 23 giugno 2011, n. 118, e successive modificazioni. Il nuovo principio contabile non consente la registrazione di impegni ed accertamenti non assistiti da un’obbligazione giuridica perfezionata. Non è ammesso mantenere in bilancio residui attivi e passivi privi del perfezionamento dell’obbligazione.
Possono essere conservati tra i residui attivi le entrate accertate esigibili nell’esercizio di riferimento, ma non incassate. Possono essere conservate tra i residui passivi le spese impegnate, liquidate o liquidabili nel corso dell’esercizio, ma non pagate. L’ESIGIBILITA’ E’ l’unico criterio da prendere in considerazione per mantenere un residuo in bilancio
La cancellazione dei residui Residui attivi insussistenti o prescritti. Occorre procedere all’eliminazione definitiva dei residui attivi non assistiti da obbligazione giuridica dal conto del bilancio. Residui attivi inesigibili si procede all’eliminazione poiché, pur essendo assistiti da un’obbligazione giuridica, l’esecuzione del titolo di credito vantato non porta, in ogni caso, al soddisfacimento dell’obbligazione. Residui di dubbia esigibilità Per i residui di dubbia esigibilità, occorre, nel caso vengano conservati, sterilizzare attraverso un congruo FCDE. In alternativa, è possibile procedere alla cancellazione trascorsi tre anni dalla scadenza del credito, contestuale iscrizione al conto del patrimonio. L’elenco è allegato al rendiconto.
La re-imputazione dei residui A differenza della previgente disciplina contabile, il nuovo sistema contabile (armonizzato) impone di verificare la scadenza dell’obbligazione (esigibilità). I residui accolgono solo obbligazioni attive (crediti) o passive (debiti) SCADUTI. Un residuo non divenuto esigibile al 31/12 deve essere immediatamente cancellato e reimputato all’anno in cui diverrà esigibile. La re-imputazione consiste nell’iscrizione dell’anno in cui giunge a scadenza l’obbligazione, attraverso un incremento della previsione per l’importo re-imputato.
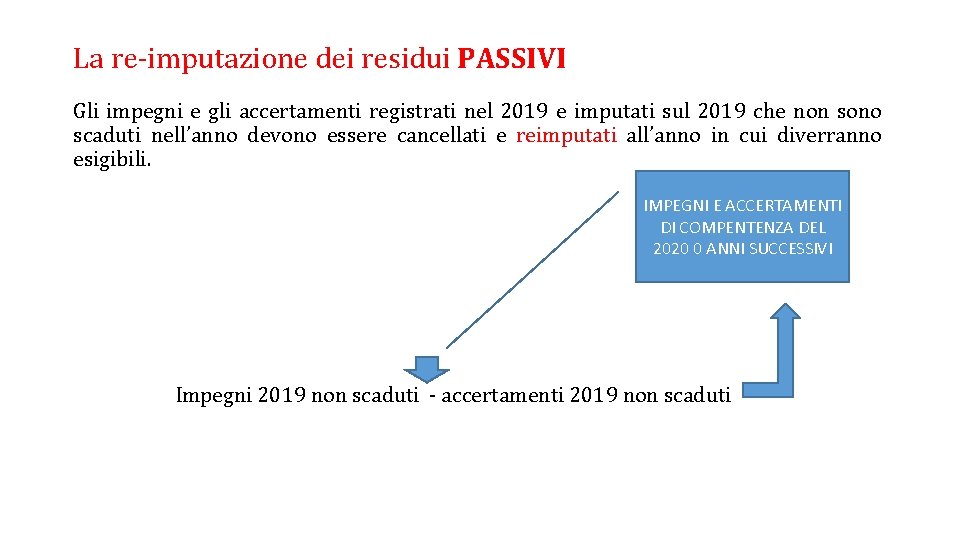
La re-imputazione dei residui PASSIVI Gli impegni e gli accertamenti registrati nel 2019 e imputati sul 2019 che non sono scaduti nell’anno devono essere cancellati e reimputati all’anno in cui diverranno esigibili. REIMPUTAZIONE IMPEGNI E ACCERTAMENTI DI COMPENTENZA DEL 2020 0 ANNI SUCCESSIVI Impegni 2019 non scaduti - accertamenti 2019 non scaduti
IL FPV NEL RIACCERTAMENTO ORDINARIO Il residuo passivo cancellato e reimputato porta con sé la copertura che l’impegno aveva nell’esercizio in cui era stato inizialmente imputato. CIO’ AVVIENE ATTRAVERSO IL FPV (FONDO PLURIENNALE VINCOLATO). La reimputazione degli impegni è effettuata incrementando, di pari importo, il fondo pluriennale di spesa, al fine di consentire, nell'entrata degli esercizi successivi, l'iscrizione del fondo pluriennale vincolato a copertura delle spese reimputate.
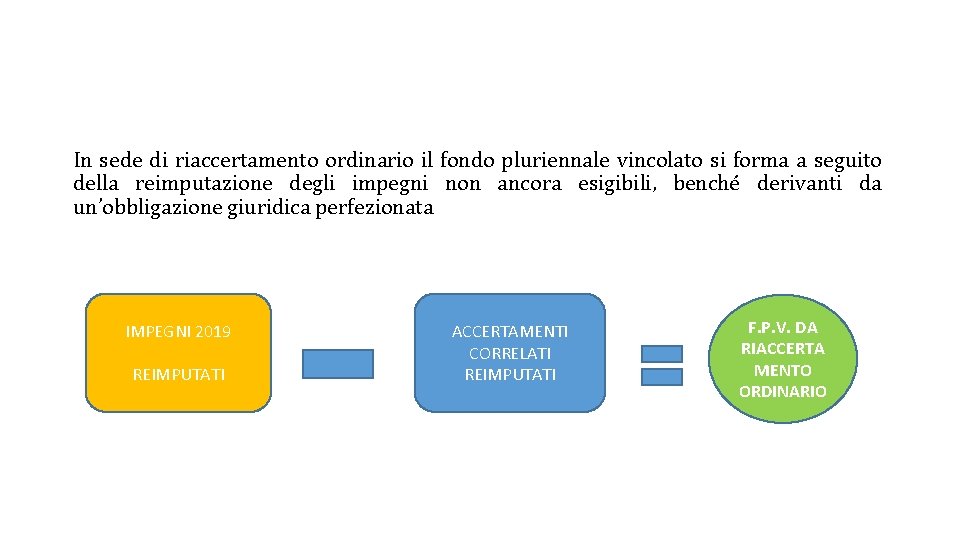
In sede di riaccertamento ordinario il fondo pluriennale vincolato si forma a seguito della reimputazione degli impegni non ancora esigibili, benché derivanti da un’obbligazione giuridica perfezionata IMPEGNI 2019 REIMPUTATI ACCERTAMENTI CORRELATI REIMPUTATI F. P. V. DA RIACCERTA MENTO ORDINARIO
COSA ACCADE SE VIENE CANCELLATO UN IMPEGNO DI SPESA FINANZIATO CON IL F. P. V. ? ? ? Occorre dichiarare la indisponibilità della corrispondente quota del fondo pluriennale vincolato iscritto in entrata che deve essere ridotto in occasione del rendiconto, con corrispondente liberazione delle risorse a favore del risultato di amministrazione.
Attenzione!!! LA REIMPUTAZIONE GENERA VARIAZIONI DI BILANCIO!!!!
IL FONDO CONTENZIOSO
Il principio contabile concernente la contabilità finanziaria al paragrafo 5. 2 punto h) (allegato 4. 2 del Dlgs 118/2011) prevede che nel caso in cui l'ente, a seguito di contenzioso in cui ha significative probabilità di soccombere, o di sentenza non definitiva e non esecutiva, sia condannato al pagamento di spese - in attesa degli esiti del giudizio - si è in presenza di un'obbligazione passiva condizionata al verificarsi di un evento (l'esito del giudizio o del ricorso), con riferimento al quale non è possibile impegnare alcuna spesa. In tale situazione l'ente è tenuto ad accantonare le risorse necessarie per il pagamento degli oneri previsti dalla sentenza, stanziando nell'esercizio le relative spese che, a fine esercizio, incrementeranno il risultato di amministrazione che dovrà essere vincolato alla copertura delle eventuali spese derivanti dalla sentenza definitiva. A tal fine è necessaria la costituzione di un apposito fondo rischi.
Il fondo rischi per contenziosi Il fondo viene calcolato solo in assenza di copertura nei “residui passivi”: nel caso in cui il contenzioso nasce con riferimento a un'obbligazione già sorta, per la quale è stato già assunto l'impegno, si conserva l'impegno e non si effettua l'accantonamento per la parte già impegnata. • La costituzione del fondo riguarda, pertanto, solo il rischio di maggiori spese legate ai contenziosi.
La valutazione del rischio L’ente locale è costituzionalmente il soggetto in capo al quale permane l’obbligo di effettuare una analitica quanto motivata attività di stima e valutazione del grado di rischio afferente alle passività potenziali, anche perché è l’unico soggetto che in grado di rilevare tutte le necessarie informazioni. Per definire il concetto di “passività potenziale” dobbiamo fare riferimento ai principi nazionali ed internazionali dettati in tema di contabilità. Invero, manca nei principi contabili previsti dal d. lgs. 118/2011, l’esplicitazione del concetto de quo; pertanto, trovano applicazione lo IAS 37, nonché l’OIC 31 (prima OIC 19).
Passività potenziale è un’obbligazione passiva, non ancora perfezionata, che trova la sua origine in eventi di gestione passati, condizionata dal verificarsi di uno o più eventi futuri e incerti.
IL COEFFICIENTE DI RISCHIO È possibile rappresentare tale alea attraverso il c. d. “coefficiente di rischio”. È un fattore che assume una connotazione “algebrica” ed è frutto di una stima che deve essere effettuata dal soggetto che redige il bilancio sulla base di precise motivazioni. Moltiplicando tale coefficiente con l’ammontare di ciascuna passività potenziale viene a determinarsi l’accantonamento da effettuarsi al Fondo contenziosi.
• La classificazione del grado di soccombenza è delicata in: • Probabile; • Possibile; • Remota.
Passività probabile Rientrano in tale definizione i casi di provvedimenti giurisdizionali non esecutivi, nonché i giudizi non ancora esitati in decisione, per cui l’avvocato abbia espresso un giudizio di soccombenza di grande rilevanza (cfr. documento OIC n. 31). Soccorre, al riguardo, anche la definizione dello IAS 37 in base al quale l’evento è “probabile” quando si ritiene verosimile che il fatto si verifichi piuttosto il contrario. Dal punto di vista numerico, alla probabilità che il fatto si verifichi è assegnata la percentuale del 51%; di contro, l’evento contrario assume la probabilità del 49%. Ne deriva che una valutazione di rischio “probabile” impone un tasso di accantonamento che sia pari almeno al 51%.
Va anche osservato che l’accantonamento al fondo rischi nella misura di “almeno” 51% potrebbe rivelarsi insufficiente: se il valore della lite è pari a 100 e l’ente accantona solo il 51%, in caso di soccombenza integrale, ossia per un valore di 100, risulterebbe “scoperto” per 49, generando un disavanzo da coprire. Tale ragionamento induce a ritenere che il metodo più corretto è quello maggiormente rispettoso dei principi prudenziali di redazione del bilancio e di salvaguardia degli equilibri finanziari, senza, tuttavia, comprimere in maniera irragionevole il livello quantitativo e qualitativo dei servizi erogati alla collettività.
Passività possibile In base al documento OIC 31, nonché dello IAS 37, è tale la passività in relazione alla quale il fatto che l’evento si avveri è inferiore al probabile. Ovvero, la probabilità che il fatto non si verifichi (51%) è maggiore della probabilità che esso si verifichi (49%). In tale evenienza, il range di accantonamento oscilla tra un massimo del 49% fino ad un minimo determinato in relazione alla soglia del successivo criterio di classificazione.
Passività da evento remoto Siamo di fronte ad un evento che ha scarsissime possibilità di verificarsi, ossia ad un evento la cui probabilità che si verifichi è stimata inferiore al 10%. In questi casi l’ente può non accantonare alcuna risorsa al fondo (accantonamento pari a zero).
L’importanza del fondo contenziosi La necessità di giungere ad una corretta e puntale quantificazione del fondo rischi è stata richiamata da reiterate pronunce della magistratura contabile. Significativo al riguardo è quanto sostenuto dalla sezione delle Autonomie nella Deliberazione 14/2017, nella parte in cui afferma che “…. . Particolare attenzione deve essere riservata alla quantificazione degli altri accantonamenti a fondi, ad iniziare dal Fondo contenzioso, legato a rischi di soccombenza su procedure giudiziarie in corso. Risulta essenziale procedere ad una costante ricognizione e all’aggiornamento del contenzioso formatosi per attestare la congruità degli accantonamenti, che deve essere verificata dall’Organo di revisione. Anche in questo caso, la somma accantonata non darà luogo ad alcun impegno di spesa e confluirà nel risultato di amministrazione per la copertura delle eventuali spese derivanti da sentenza definitiva, a tutela degli equilibri di competenza nell’anno in cui si verificherà l’eventuale soccombenza …”. È agevole poi dedurre che la mancata costituzione di un “adeguato” fondi rischi finisce per inficiare la “veridicità” del rendiconto di gestione, minando gli equilibri di bilancio. Tale ultima riflessione è doverosa se si considera che l’ 80 per cento dei dissesti dichiarati nel nostro paese scaturiscono dalla incapacità dell’ente locale di far fronte ad obbligazioni derivanti da sentenze e/o provvedimenti giudiziari.
IL RISULTATO DI AMMINISTRAZIONE
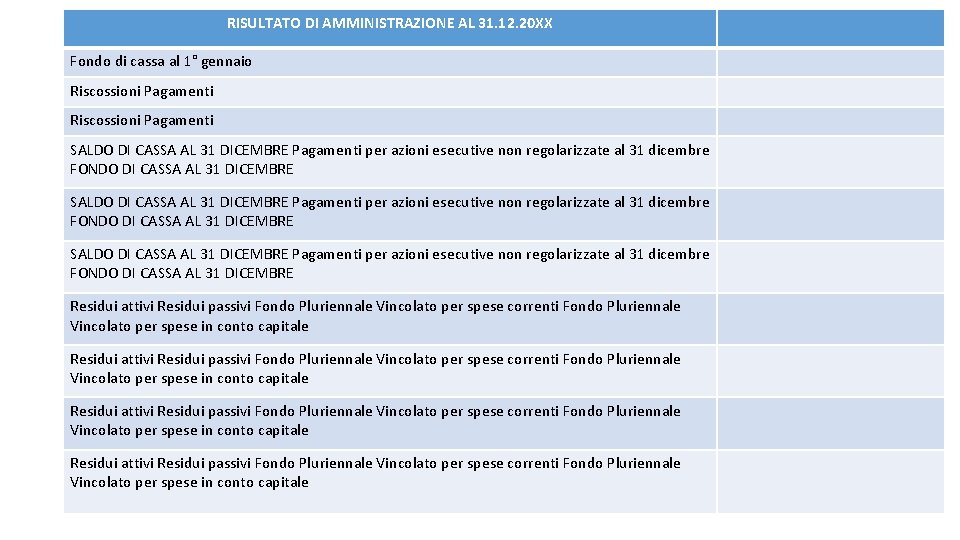
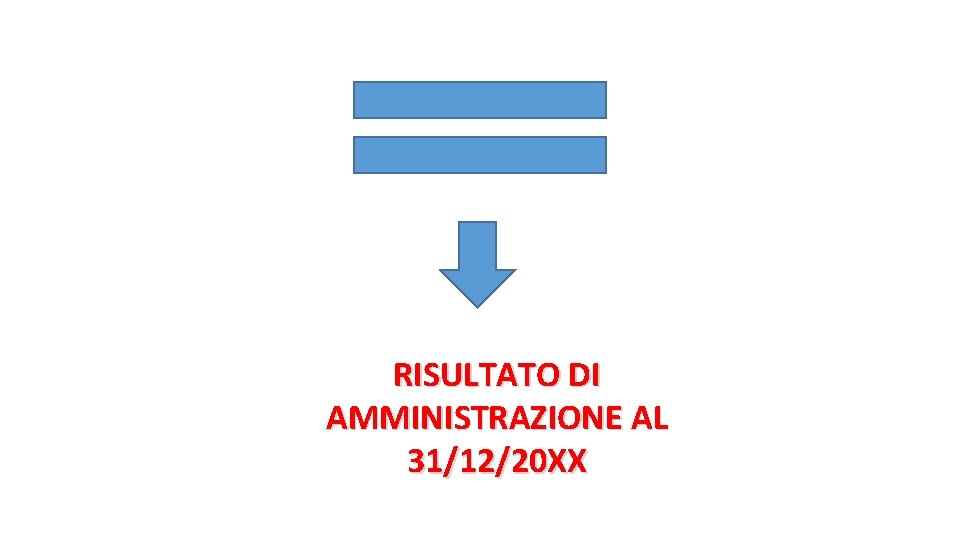
RISULTATO DI AMMINISTRAZIONE AL 31. 12. 20 XX Fondo di cassa al 1° gennaio Riscossioni Pagamenti SALDO DI CASSA AL 31 DICEMBRE Pagamenti per azioni esecutive non regolarizzate al 31 dicembre FONDO DI CASSA AL 31 DICEMBRE Residui attivi Residui passivi Fondo Pluriennale Vincolato per spese correnti Fondo Pluriennale Vincolato per spese in conto capitale
RISULTATO DI AMMINISTRAZIONE AL 31/12/20 XX
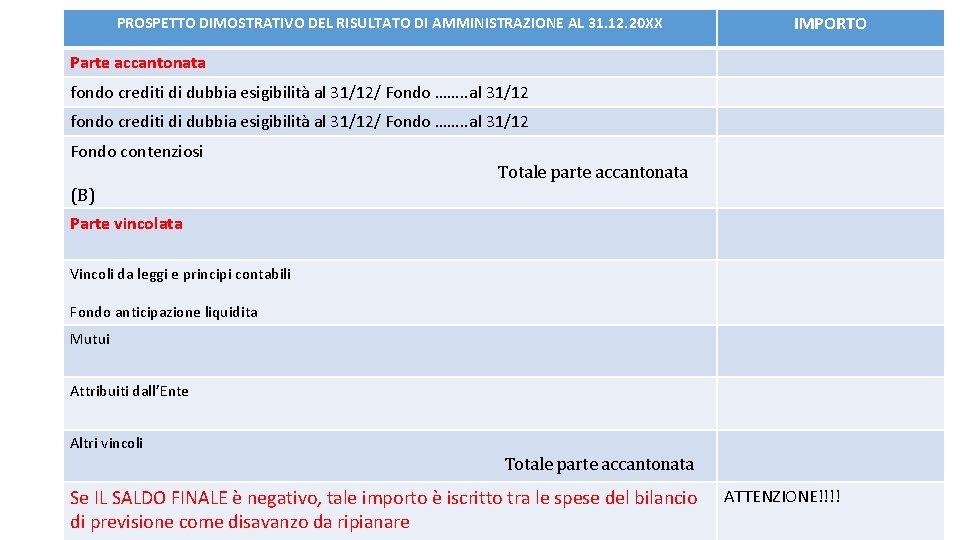
PROSPETTO DIMOSTRATIVO DEL RISULTATO DI AMMINISTRAZIONE AL 31. 12. 20 XX IMPORTO Parte accantonata fondo crediti di dubbia esigibilità al 31/12/ Fondo ……. . al 31/12 Fondo contenziosi Totale parte accantonata (B) Parte vincolata Vincoli da leggi e principi contabili Fondo anticipazione liquidita Mutui Attribuiti dall’Ente Altri vincoli Totale parte accantonata Se IL SALDO FINALE è negativo, tale importo è iscritto tra le spese del bilancio di previsione come disavanzo da ripianare ATTENZIONE!!!!
Il fondo crediti di dubbia esigibilità e il fondo anticipazioni d. l. 35/2013
D. l. 78/2015 - Art. 2, comma 6 Gli enti destinatari delle anticipazioni di liquidità a valere sul fondo per assicurare la liquidità per pagamenti debiti certi, liquidi ed esigibili di cui all'articolo 1 del decreto-legge 8 aprile 2013, n. 35, convertito, con modificazioni, dalla legge 6 giugno 2013, n. 64, utilizzano la quota accantonata nel risultato di amministrazione a seguito dell'acquisizione delle erogazioni, ai fini dell'accantonamento al fondo crediti di dubbia esigibilità nel risultato di amministrazione.
Corte dei Conti Sez. Autonomie Del. 33/2015 Attenzione sulla necessità di non depotenziare l’istituto del FCDE, che costituisce uno dei pilastri della contabilità armonizzata, ad evitare l’insorgere di meccanismi tali da produrre quote di avanzo libero non effettivamente disponibili.
Il F. A. L. va ridotto, annualmente, in proporzione alla quota capitale rimborsata nell’esercizio. «L’impegno contabile per il rimborso dell’anticipazione va imputato ai singoli bilanci degli esercizi successivi in cui vengono a scadenza le obbligazioni giuridiche passive corrispondenti alle rate di ammortamento annuali» .
Corte dei conti Campania 1/2017/PRSP Fondo Anticipazioni Liquidità
Corte dei conti Campania 1/2017/PRSP Il fondo crediti di dubbia esigibilità e il fondo anticipazioni d. l. 35/2013 F. A. L. FCDE Accantonamento contabile che opera per costituire, per competenza quanto per cassa, la provvista per la restituzione di una peculiare passività (il debito per l‘anticipazione), conseguente alla “ristrutturazione” del debito originario dell’ente (i residui passivi immediatamente esigibili che sono stati pagati con i fondi finanziari concessi dalla Cassa depositi e prestiti ex D. L. n. 35/2013). posta non collegata alla spesa, ma alla peculiarità dell’attivo, accomunata al FAL solo dalla circostanza di operare un “accantonamento” sul risultato di amministrazione determinandone una compressione che costringe gli enti a ridurre la spesa autorizzabile
Corte dei conti Campania 1/2017/PRSP Il fondo crediti di dubbia esigibilità e il fondo anticipazioni d. l. 35/2013 F. A. L. FCDE Il FAL è qualificato come “accantonamento” perché non può costituire una “risorsa” da destinare a nuova o a pregressa spesa, ma crea una posta che impedisce il finanziamento surrettizio di squilibri di bilancio per insussistenze di partite attive. La funzione del FCDE, invece, è «precludere l’impiego di risorse di incerta acquisizione» . In sostanza esso è un fondo rettificativo, in diminuzione di una posta di entrata, finalizzato a correggere il valore nominale dei crediti dell’ente in relazione alla parte di essi che si prevede di non incassare in corso di esercizio. In buona sostanza, il FCDE mira ad accumulare risorse sufficienti a coprire “potenziali” insussistenze di crediti.
Corte dei conti Campania 1/2017/PRSP Il fondo crediti di dubbia esigibilità e il fondo anticipazioni d. l. 35/2013 L’art. 2, comma 6, del D. L. n. 78/2015, consente di ridurre l’impatto complessivo del combinato operare di FAL e FCDE. In realtà, la finalità dell’art. 2, comma 6, non può essere quella di distrarre il FAL dalle sue finalità, ma quello di evitare una riduzione eccessiva della spesa. L ’utilizzo del FAL per quello a FCDE, ai sensi dell’art. 2, comma 6, del D. L. n. 78/2015, è ammesso nella misura implicita (massima) della riscossione in conto residui, di anno intervenuta.
Corte dei conti Campania 1/2017/PRSP Il fondo crediti di dubbia esigibilità e il fondo anticipazioni d. l. 35/2013 Applicando l’art. 2 comma 6 D. L. n. 78/2015 solo entro e non oltre la riscossione in conto residui registrata nell’anno, l’effetto è comunque di ridurre l’impatto del maggiore disavanzo da armonizzazione sugli enti che hanno fatto ricorso all’anticipazione di liquidità, in linea con l’originaria intenzione del legislatore, senza alterare le finalità costituzionali del FAL.
Corte dei conti Campania 1/2017/PRSP Il fondo crediti di dubbia esigibilità e il fondo anticipazioni d. l. 35/2013 Se si consentisse di assorbire incondizionatamante il FAL nel FCDE: • rischio di finanziare surrettiziamente lo stralcio di residui ineffettivi e/o disavanzi attuali INESPRESSI;
ANTICIPAZIONE DI TESORERIA
L’articolo 222, comma 1, del D. Lgs. 267/2000 prevede che il tesoriere, su richiesta dell'ente corredata dalla deliberazione della giunta, concede allo stesso anticipazioni di tesoreria, entro il limite massimo dei tre dodicesimi delle entrate accertate nel penultimo anno precedente, afferenti ai primi tre titoli di entrata del bilancio Dal 2015 al 2018 il limite è stato innalzato a 5/12 dalle Leggi di Bilancio succedutesi nelle relative annualità. Per l’esercizio finanziario 2019 Il comma 906 fissa a 4/12 delle entrate correnti complessive il limite massimo del ricorso ad anticipazioni di tesoreria da parte degli enti locali.
L'affidamento del servizio viene effettuato mediante le procedure ad evidenza pubblica stabilite nel regolamento di contabilità di ciascun ente, con modalità che rispettino i principi della concorrenza. Qualora ricorrano le condizioni di legge, l'ente può procedere, per non più di una volta, al rinnovo del contratto di tesoreria nei confronti del medesimo soggetto.
È da rilevare al riguardo che il ricorso ad anticipazioni di cassa, previsto dall'art. 222 del TUEL, si configura come una soluzione di breve periodo per superare transitorie situazioni di scarsa o insufficiente liquidità e non quale forma sistematica di finanziamento dell'Ente, peraltro spesso particolarmente onerosa in quanto, come evidenziato dalla disposizione che disciplina l’istituto, il ricorso a tale formula di finanziamento dà luogo ad un costo risultante dall’interesse sulle somme anticipate da pagare all’istituto tesoriere
Consolidata giurisprudenza contabile ha costantemente sottolineato che il ripetuto utilizzo dell’anticipazione di tesoreria, specie se non ricostituita al termine dell’esercizio, costituisce un indice di squilibrio finanziario. • La mancata restituzione a fine esercizio è un indice di deficitarietà strutturale!!
VIETATO FARE DEBITI PER SPESA CORRENTE Un uso distorto dell’anticipazione di tesoreria, ovvero prolungato e sistematico, specie se in presenza di altri elementi di criticità, può trasformarsi in un vero e proprio strumento di finanziamento della spesa corrente, conseguente violazione dell’articolo 119, sesto comma della Costituzione. SANZIONE Fonte - articolo 30, comma 15, della legge 289/2002, che predetermina una duplice sanzione: La nullità dell'atto deliberativo e del relativo contratto (inefficace ex tunc) e la sanzione pecuniaria agli amministratori da un minimo di cinque a un massimo di venti volte l'indennità di carica percepita al momento della violazione.
Cosa deve controllare il revisore: - Ammontare dell’anticipazione complessivamente concessa ai sensi dell’art. 222 T. u. e. l. ; - Importo delle Entrate a destinazione vincolata utilizzate dall’ente in termini di cassa per spese correnti, ai sensi dell’art. 195, comma 2, del T. u. e. l. ; - Giorni di utilizzo dell’anticipazione di tesoreria; - Entità dell’anticipazione non restituita al 31 dicembre; - Importi e titolo delle somme vincolate; - Utilizzo, eventuale, dell’anticipazione utilizzata per il pagamento della spesa corrente.
ATTENZIONE………………. DANNO ERARIALE COSTITUITO DAGLI INTERSSI PAGATI SE SI UTILIZZA IN MODO NON CORRETTO LO STRUMENTO DELL’ANTICIPAZIONE DI TESORERIA.
I DEBITI FUORI BILANCIO
Sono obbligazioni pecuniarie, relative al conseguimento di un fine pubblico, valide giuridicamente ma non perfezionate contabilmente. Il “riconoscimento” (art. 194 T. U. E. L. ) è riservato al Consiglio Comunale, anche in presenza di stanziamenti accantonati in bilancio Devono essere riconosciuti con procedura d’urgenza.
Art. 194 Tuel 5 ipotesi Sentenze esecutive; Copertura di disavanzi di consorzi, aziende speciali Ricapitalizzazione nei limiti previsti dal C. C. di società di capitali per l’esercizio di servizi pubblici; d) Espropri o occupazioni d’urgenza per p. u. ; e) Acquisizione beni in violazione delle norme sull’impegno, nei limiti dell’accertata utilità e del dimostrato arricchimento per l’Ente e nell’ambito dell’espletamento di pubbliche funzioni e servizi di competenza. a) b) c)
Nel caso di debiti derivanti da sentenza esecutiva il significato del provvedimento del Consiglio non è quello di riconoscere una legittimità del debito che già esiste, ma di ricondurre al sistema di bilancio un fenomeno di rilevanza finanziaria che è maturato all’esterno di esso.
In materia di debiti fuori bilancio degli enti locali, l’espressione “sentenze esecutive” di cui all’art. 194, lett. A, del D. Lgs. 267/2000 va intesa nel senso di “provvedimenti giudiziari esecutivi da cui derivino debiti pecuniari a carico dell’ente locale”. Pertanto i decreti ingiuntivi esecutivi sono riconducibili all’ipotesi di cui all’art. 194, lett. A, del D. Lgs. 267/2000.
L’ acquisizione di beni e servizi in violazione degli obblighi di cui ai commi 1, 2 e 3 dell'articolo 191 ART. 194, COMMA 1, LETTERA E) ATTENZIONE!!!! Grosse responsabilità per i revisori!!!!!!!
Art. 194, comma 1, LETTERA E) Sono necessari ai fini del riconoscimento del debito fuori bilancio tre fattori concomitanti: Segue……….
Art. 194, comma 1, LETTERA E) 1. la completa assenza di un procedimento di erogazione di spesa o la presenza di un procedimento di spesa irregolarmente posto in essere, attuato in violazione delle norme giuscontabili che presiedono alla correttezza dell’iter procedimentale; 2. La dimostrazione, che pur in assenza del prescritto procedimento di spesa o per effetto della sua irregolare formalizzazione, l’ente locale ha comunque tratto accertati e dimostrati vantaggi, legislativamente identificati in specifiche utilità conseguente arricchimento; 3. L’esercizio di pubbliche funzioni o servizi di competenza dell’ente.
Art. 194, comma 1, LETTERA E) Il terzo deve essere ristorato attraverso il riconoscimento del debito (LETT. E) nei limiti del minor importo fra l’arricchimento conseguito dall’ente locale per effetto dell’avvenuta acquisizione della fornitura o del servizio e costo sopportato dal terzo per renderla, considerando anche gli oneri economici sostenuti per la remunerazione dei fattori della produzione, comprese le spese generali di impianto, ma con esclusione del profitto d’impresa Per contro non sono riconoscibili ai sensi dell’art. 194, comma 1, lett. e) del TUEL, gli oneri per interessi, per rivalutazione monetaria, per spese giudiziali ed in generale tutti gli esborsi per i quali è configurabile un nesso eziologico con il ritardato pagamento del dovuto al terzo.
Art. 194, comma 1, LETTERA E) la delibera consiliare ha dunque il compito di: - riscontrare e dimostrare che il debito rientra in una delle fattispecie tipizzate dall'art. 194 del TUEL; - accertare e documentare puntualmente se ed in che misura sussistano i presupposti dell'utilità e dell'arricchimento; - accertare, conseguentemente, se vi sia una parte del debito non sorretta da entrambi questi presupposti, e dunque non riconoscibile (per la quale, ai sensi dell'art. 191 comma 4 del TUEL, il rapporto obbligatorio intercorre tra il privato fornitore e l'amministratore, funzionario o dipendente che hanno consentito la prestazione in favore dell'ente);
È ammissibile il riconoscimento se: I requisiti di riconoscibilità dei debiti fuori bilancio individuati nelle circolari Ministero dell’Interno n. 22/89 e n. 21/93 consistono nel fine pubblico conseguito, nella regolarità della fornitura e nella congruità dei prezzi. Il debito deve avere i seguenti requisiti: certezza cioè effettiva esistenza dell’obbligazione di dare; liquidità nel senso che deve essere individuato il soggetto creditore, il debito sia definito nel suo ammontare e l’importo sia determinato o determinabile mediante una semplice operazione di calcolo aritmetico esigibilità nel senso che il pagamento non sia dilazionato da termine o subordinato a condizione.
Gli accordi transattivi non sono previsti tra le ipotesi tassative elencate all’articolo 194 del TUEL e non sono equiparabili alle sentenze esecutive di cui alla lettera a) del comma 1 del citato articolo.
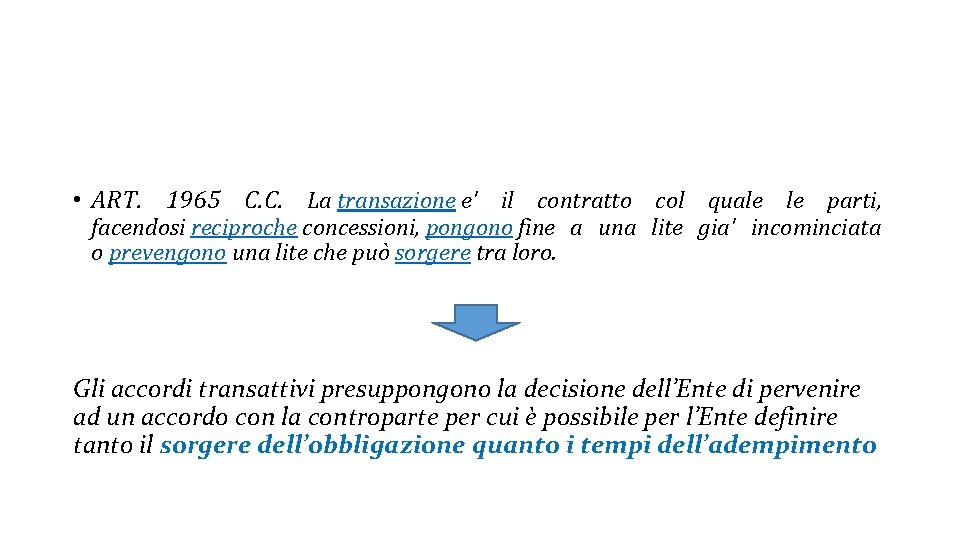
• ART. 1965 C. C. La transazione e' il contratto col quale le parti, facendosi reciproche concessioni, pongono fine a una lite gia' incominciata o prevengono una lite che può sorgere tra loro. Gli accordi transattivi presuppongono la decisione dell’Ente di pervenire ad un accordo con la controparte per cui è possibile per l’Ente definire tanto il sorgere dell’obbligazione quanto i tempi dell’adempimento
IL REVISORE E’ TENUTO A RENDERE IL PARERE SULLE TRANSAZIONI? ? ?
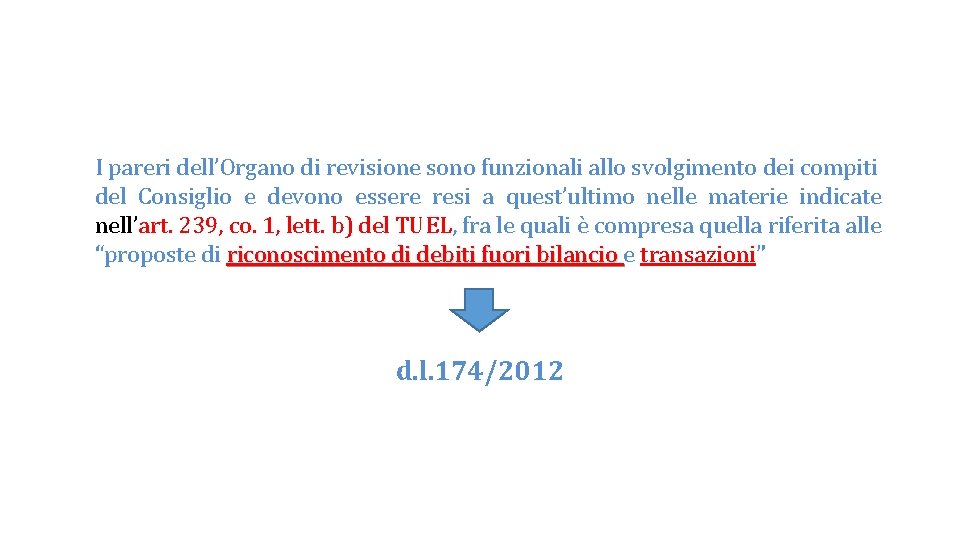
I pareri dell’Organo di revisione sono funzionali allo svolgimento dei compiti del Consiglio e devono essere resi a quest’ultimo nelle materie indicate nell’art. 239, co. 1, lett. b) del TUEL, fra le quali è compresa quella riferita alle “proposte di riconoscimento di debiti fuori bilancio e transazioni” d. l. 174/2012
Transazioni ……… esame dei revisori solo sugli atti del Consiglio DELIBERA CORTE CONTI PIEMONTE N. 345/2013
GRAZIE PER L’ATTENZIONE ………. .