
Il problema delle asimmetrie informative ex post nel
Il problema delle asimmetrie informative ex post nel mercato del credito Il rendimento di un progetto è una variabile casuale con distribuzione nota ex ante n L’output del progetto non è osservabile senza costi dai finanziatori (asimmetria ex post) n Finanziamento diretto n A) contratto di partecipazione azionaria n B) contratto di debito standard n
Contratto di debito standard n n Il contratto di debito standard incentiva la corretta rivelazione dell’esito del progetto perché stabilisce contrattualmente un rendimento minimo non contingente al di sotto del quale scatta una penalizzazione (trasferimento dei diritti di proprietà dell’impresa ai creditori) Il trasferimento dei diritti di proprietà ha però un costo sociale che sono i costi di Liquidazione( L)
Contratto di partecipazione azionaria n Si stabilisce un rendimento contingente all’output ma i finanziatori sono costretti a sopportare un costo K per controllare l’esito del progetto. Se i finanziatori sono m il costo complessivo del monitoraggio sarà m. K.
Finanziamento indiretto n n n I finanziatori DELEGANO il controllo (monitoraggio dei progetti) all’intermediario, ma non esercitano monitoraggio su di esso: pertanto agiscono in condizioni di asimmetria informativa ex-post rispetto la il rendimento del portafoglio dell’intermediario. I finanziatori per incentivare la corretta rivelazione del rendimento del portafoglio concedono i loro fondi all’intermediario contratti di debito standard. In caso di inabilità dell’intermediario di onorare gli obblighi contrattuali verso i finanziatori si assume che i costi di liquidazione assorbano completamente le risorse investite.
Modello di Diamond n n Diamond mostra sotto quali condizioni in un contesto uniperiodale e di neutralità al rischio il finanziamento con monitoraggio svolto da un intermediario sia socialmente meno costoso rispetto a quello diretto non monitorato (con contratto di debito). L’intermediario può essere assimilato ad una banca dato l’attivo fortemente illiquido ( perché i prestiti incorporano informazioni private sugli imprenditori) e di un passivo costituito da strumenti standard di debito (depositi)
Diamond n n n L’idea chiave del modello di Diamond è che la banca gestendo un portafoglio di grandi dimensione può diversificare perfettamente il rischio tanto da rendere il rendimento del portafoglio “certo” anche se i progetti finanziati hanno risultati aleatori. Se il rendimento è “certo” viene meno il problema dell’asimmetria informativa tra banca e depositante. Altro punto chiave è che la delega ad un intermediario dell’attività di monitoraggio dei progetti permette di evitare la duplicazione dei costi relativi a tale attività
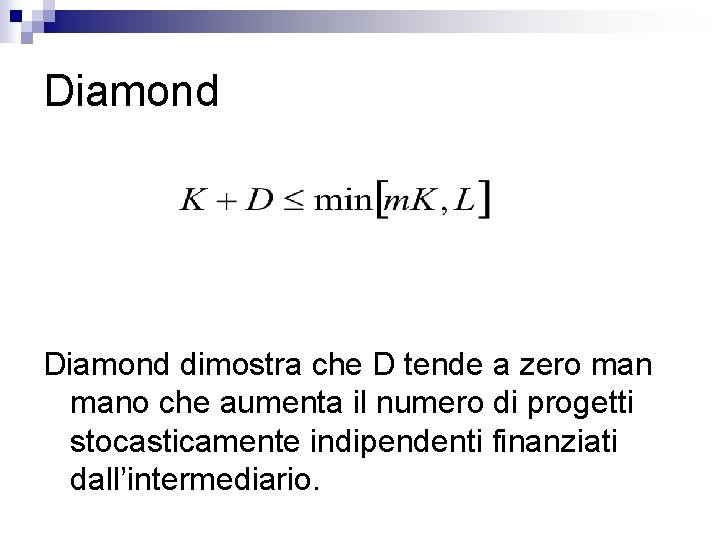
Diamond dimostra che D tende a zero mano che aumenta il numero di progetti stocasticamente indipendenti finanziati dall’intermediario.
Conclusione Le economie di scala nella produzione di informazioni giustificano due aspetti cruciali della struttura finanziaria di una banca: n Portafoglio poco liquido (informazioni private) n Passività sotto forma di depositi n Inoltre Diamond spiega la desiderabilità sociale del finanziamento intermediato. n
critiche n L’eliminazione della duplicazione dei costi di monitoraggio e la possibilità di sfruttare la legge dei grandi numeri giusticano la desiderabilità sociale di intermediari di grandi dimensioni ovvero di una industria bancaria molto concentrata (critica: costi relativi alle organizzazioni molto grandi ) n Secondo Diamond attivo delle banche costituito da contratti di partecipazione azionaria. In realtà non è così le banche prestano soprattutto contratti di debito. Winton (1996) spiega che a causa dell’esistenza di asimmetrie ex-ante e ex-post un attivo azionario esporrebbe la banca a shock di liquiditàessendo un attivo azionario più reattivo ad informazioni “negative<<<<2.
Estensioni n n La relazione banca impresa si sviluppa in un contesto multiperiodale. Ruolo della reputazione Contratti impliciti-relazioni di clientela L’impresa può essere “catturata” dalla banca che fa monitoraggio: conseguenze sul profilo temporale dei tassi di interesse che deve pagare l’impresa –possibili inefficienze (Sharpe 90)
Estensioni Benefici nel caso di stress finanziario delle imprese n Esperienza giapponese-tedesca (sistemi bancocentrici) vs mercati anglosassoni (Mayer 1988) n A questo discorso è legato il problema della scelta dei progetti di investimento nell’ambito di un rapporto di clientela (Von Thadden 1990) n
critiche n Crisi finanziaria Giappone e sud est asiatico Il sistema bancocentrico è un ostacolo alla formazione di struttere finanziarie più evolute? La diversificazione dei canali di finanziamento può arrecare vantaggi: minore cattura informativa; minori rischi connessi a crisi di liquidità dei finanziatori n In Italia il multiaffidamento è molto accentuato n n
ABS n n n La cartolarizzazione dei prestiti L’ABS sembra negare la scarsa negoziabilità dei prestiti bancari e quindi costituisce una critica alla moderna microeconomia del Banking (Allen Santomero, 1997) In realtà la banca continua a svolgere la funzione di produzione di informazione e origina il prestito, tuttavia un insieme di prestiti di tipo omogeneo ben diversificati può poi essere conferito ad una agenzia che emette titoli basati su quei prestiti.
Relationship banking Vs Transaction Banking n n n Relationship Banking : la Banca investe nel costruire una relazione di lungo periodo col mutuatario. I benefici consistono nella riduzione di problemi legati alla asimmetria informativa (reputazione) ed alla possibilità di evitare liquidazioni in caso di crisis di illiquidità dell’impresa Transaction Banking: Implica relazioni di breve periodo dove la banca non investe sul cliente , è un tipo di finanziamento che entra direttamente in competizione con l’attività di “Underwriting” di obbligazioni delle imprese da parte delle banche di investimento. Will European relationship oriented Banking survive to globalization and financial innovation?
Diamond and Dybvig (1983) : la banca crea liquidità n n Il contratto di deposito è un contratto di debito ma conferisce al titolare il diritto di ottenere in qualsiasi momento dalla banca emittente un ammontare prefissato di risorse in moneta legale Per questo motivo D-D vedono il contratto di deposito come una strumento creato per assicurare liquidità; disponibilità di risorse atte a finanziare la spesa nel momento desiderato.
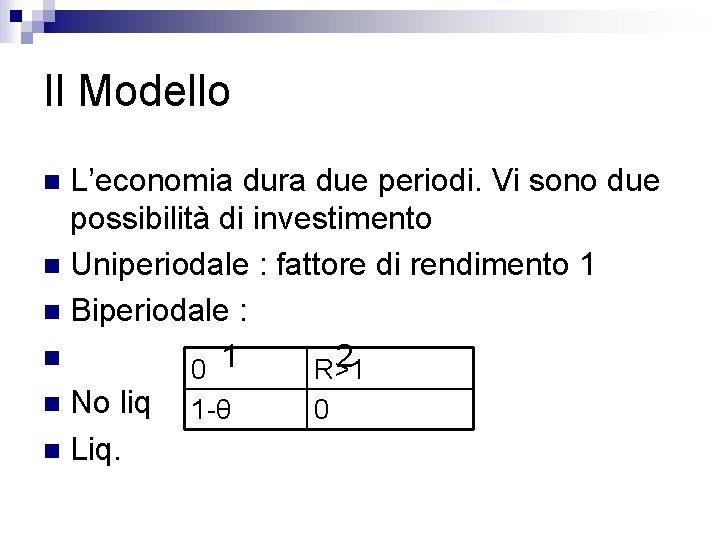
Il Modello L’economia dura due periodi. Vi sono due possibilità di investimento n Uniperiodale : fattore di rendimento 1 n Biperiodale : n 2 0 1 R>1 n No liq 1 -θ 0 n Liq. n
D-D n n n Gli investimenti hanno rendimento certo. N consumatori avversi al rischio U(c) U’>0 U’’<0 α N traggono utilità solo dal consumo del primo periodo U(c) = U(c 1) (1 - α) N traggono utilità solo dal consumo del secondo periodo. U(c)=U(c 2) I consumatori scoprono il loro tipo solo alla fine del primo periodo e questa è una informazione privata.
DD n Il Problema n L’incertezza sul tipo genera un rischio di liquidità se si investe sul progetto biperiodale che è quello a più alto rendimento Quale è la soluzione ? DD dimostrano che la soluzione migliore è introdurre una banca che centralizza la decisione di investimento e fornisce una assicurazione contro il rischio di illiquidità tramite il contratto di deposito. n n
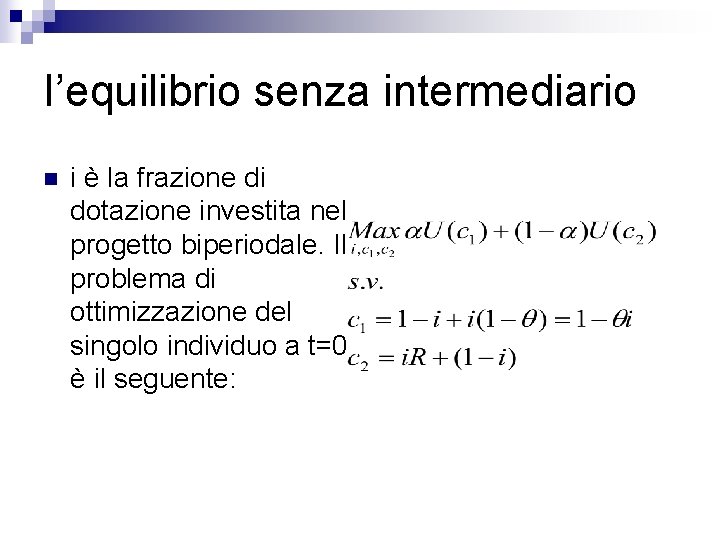
I’equilibrio senza intermediario n i è la frazione di dotazione investita nel progetto biperiodale. Il problema di ottimizzazione del singolo individuo a t=0 è il seguente:
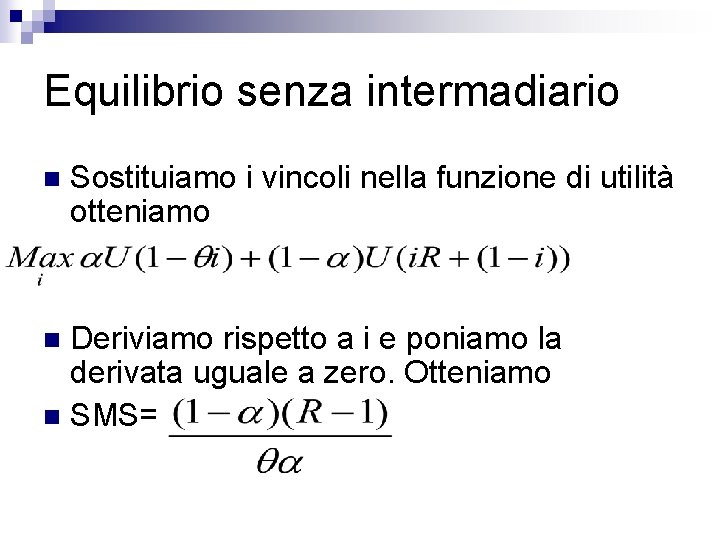
Equilibrio senza intermadiario n Sostituiamo i vincoli nella funzione di utilità otteniamo Deriviamo rispetto a i e poniamo la derivata uguale a zero. Otteniamo n SMS= n
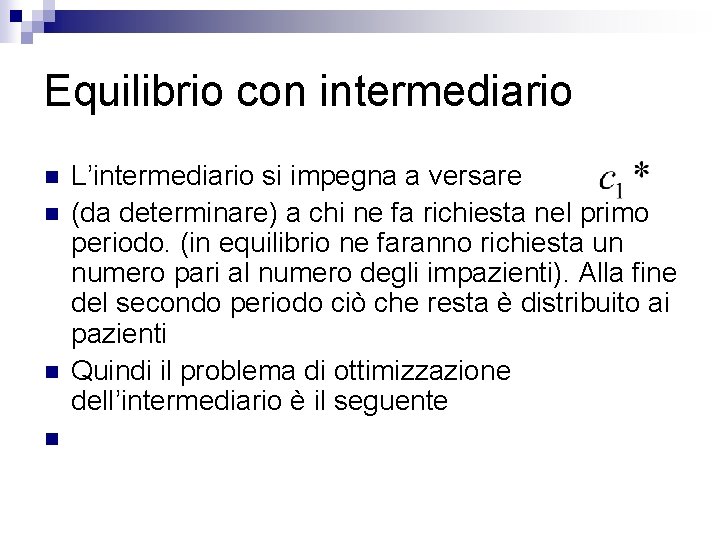
Equilibrio con intermediario n n L’intermediario si impegna a versare (da determinare) a chi ne fa richiesta nel primo periodo. (in equilibrio ne faranno richiesta un numero pari al numero degli impazienti). Alla fine del secondo periodo ciò che resta è distribuito ai pazienti Quindi il problema di ottimizzazione dell’intermediario è il seguente
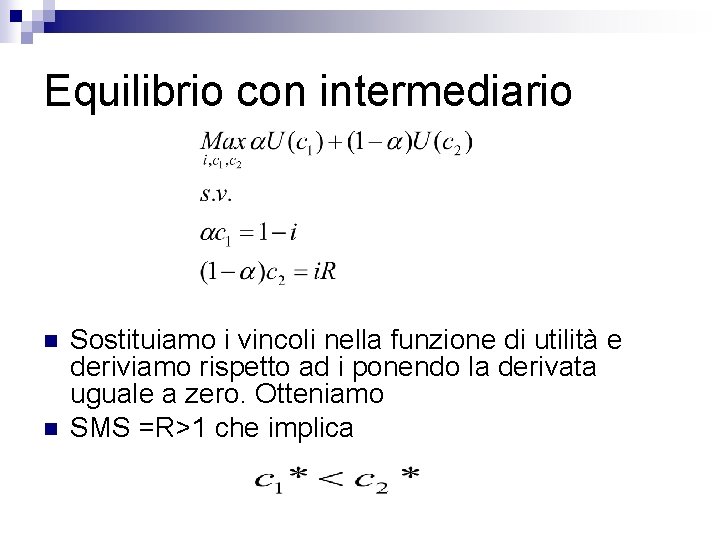
Equilibrio con intermediario n n Sostituiamo i vincoli nella funzione di utilità e deriviamo rispetto ad i ponendo la derivata uguale a zero. Otteniamo SMS =R>1 che implica
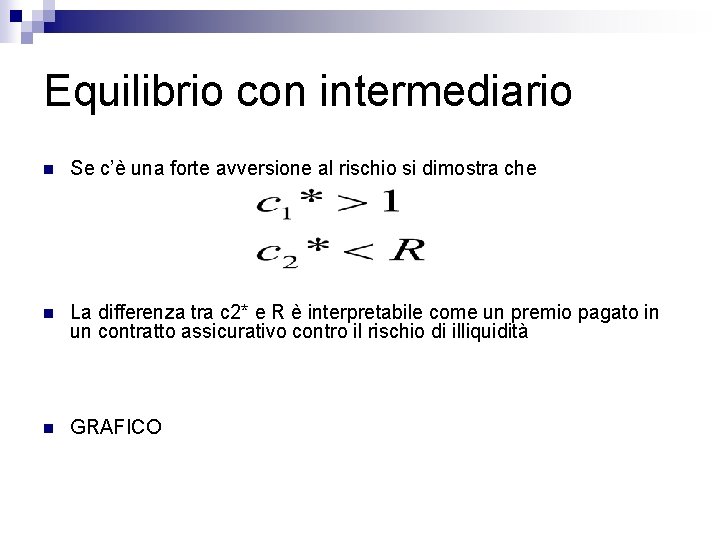
Equilibrio con intermediario n Se c’è una forte avversione al rischio si dimostra che n La differenza tra c 2* e R è interpretabile come un premio pagato in un contratto assicurativo contro il rischio di illiquidità n GRAFICO
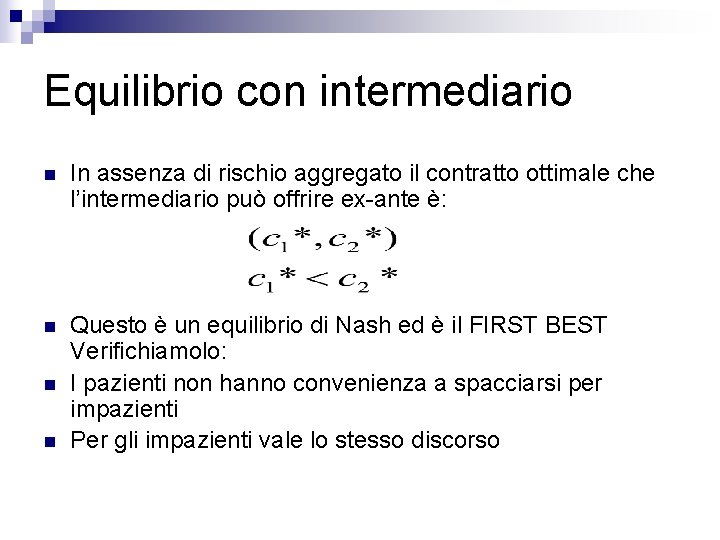
Equilibrio con intermediario n In assenza di rischio aggregato il contratto ottimale che l’intermediario può offrire ex-ante è: n Questo è un equilibrio di Nash ed è il FIRST BEST Verifichiamolo: I pazienti non hanno convenienza a spacciarsi per impazienti Per gli impazienti vale lo stesso discorso n n
Equilibrio con intermediario Ma se ci fosse il sospetto che gli impazienti fossero superiori al numero atteso, allora i pazienti avrebbero un incentivo a ritirare i soldi alla fine del primo periodo per il rischio di esaurimento delle risorse n 2 equilibri di Nash: First Best e Bank Run n
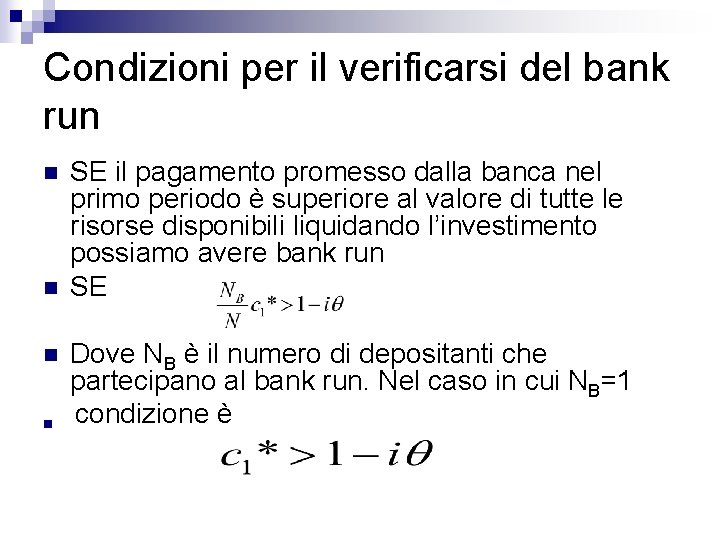
Condizioni per il verificarsi del bank run n n SE il pagamento promesso dalla banca nel primo periodo è superiore al valore di tutte le risorse disponibili liquidando l’investimento possiamo avere bank run SE Dove NB è il numero di depositanti che partecipano al bank run. Nel caso in cui NB=1 condizione è
Prevenire la corsa agli sportelli n n Sospensione del servizio sequenziale Assicurazione sui depositi Prestatore di ultima istanza ESERCIZIO
Esercizio 6. 3 Dilemma del Prigioniero P NP P r, r D, 2 r-D NP 2 r-D, D R, R
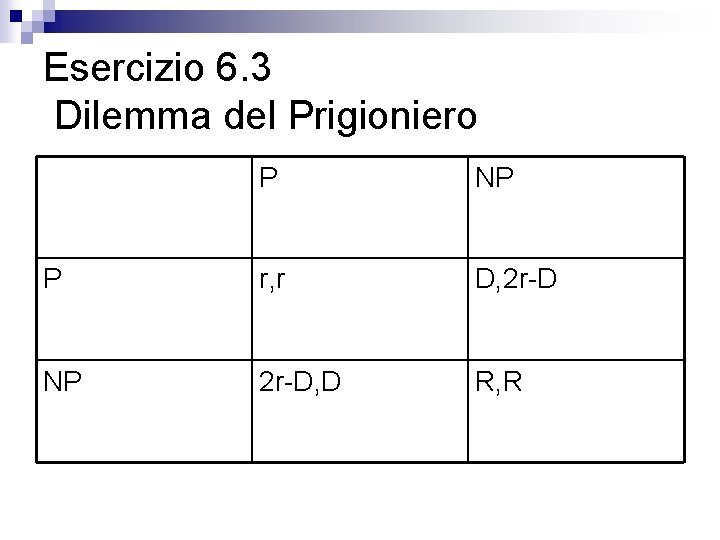
Dilemma del Prigioniero n n n (D, 0) (0, R) Con D<R Se anche un solo agente chiede il rimborso la banca deve liquidare tutto ottenendo 2 r<2 D con 2 r-D<r. Abbiamo due equilibri di Nas. H: First best e Bank run
Regolamentazione bancaria Regolamentazione strutturale: atta a garantire condizioni di concorrenzialità a difesa del consumatore n Regolamentazione prudenziale: atta a garantire la stabilità e la solidità finanziaria del sistema bancario n
Regolamentazione prudenziale I principali strumenti di regolamentazione prudenziale sono tre: n Assicurazione sui depositi n Requisiti di capitale n Prestatore di ultima istanza n
Assicurazione sui depositi n n n Sebbene di fatto i depositi siano sempre stati implicitamente assicurati dalle autorità di governo, l’assicurazione esplicita dei depositi è una novità abbastanza recenti ( solo negli anni 90 il FMI riporta che sono stati introdotti 30 schemi di assicurazione esplicita nei paesi membri). IN USA FDIC che ha poteri di ispezione e regolamentazione : è una agenzia pubblica La FDIC riscuote i premi (dal 93 parzialmente fissi) Può ricorrere al Tesoro nel caso il Fondo premi non sia sufficiente per il rimborso dei depositanti Limite massimo di copertura 100. 000$ per deposito
Assicurazione Depositi n n n Nell’Unione Europea una direttiva del 94 prescriveva l’afeguamento dei paesi membri all’adozione di un insieme minimo comune di regole relative all’assicurazione sui depositi. Le modalità operative sono comunque molto diverse tra paese e paese (Garcia 1999) In Italia dal 1987 c’è il Fondo Interbancario Tutela Depositi (consorzio privato a cui le banche devono aderire obbligatoriamente) Massimo rimborsabile 100. 000 Euro per depositante Premi : 0. 4 -0. 8 dei fondi rimborsabili
La determinazione del prezzo equo per l’assicurazione sui depositi (premio equo) Merton 1977 n n n Hp: simmetria informativa tra regolatore e banca Hp : le quotazioni di mercato della banca riflettono fedelmente il suo valore Merton dimostra che : la determinazione del premio equivale alla determinazione del prezzo di una opzione put sui depositi assicurati emessa dall’agenzia assicuratrice a favore degli azionisti della banca
Premio equo n n Opzione put: dà il diritto agli azionisti della banca di vendere la proprietà della banca ad una data prefissata ad un prezzo pari al valore nominale dei depositi Al tempo T KT= Max [AT-DT, 0] Dove KT è il valore di mercato della banca al tempo T, AT è il valore delle attività e DT il valore delle passività (valore nominale depositi)
Premio equo Se AT-DT<0 gli azionisti della banca vendono il controllo della banca all’agenzia assicuratrice per un prezzo pari al valore nominale dei depositi n In pratica trasferiscono gli oneri del rimborso dei depositanti all’agenzia ed in cambio cedono la proprietà della banca n
Premio Equo n n n Al tempo t<T il valore della banca sarà At-Dt+It Dove It è il valore economico dell’opzione (premio equo) Si dimostra It =f(r, D/A, σ2, T) Questa relazione dà indicazioni sui motivi di misure di regolamentazione atte a controllare D/A e la rischiosità del portafoglio della banca (σ2)
Il problema dei premi di assicurazione indipendenti dalla rischiosità della banca n n n Merton basa la determinazione del premio equo sulla simmetria informativa tra regolatore e banca. IN realtà l’asimmetria informativa è la regola e spesso i premi sono sostanzialmente fissi. IL PREMIO FISSO GENERA UN PROBLEMA DI AZZARDO MORALE NELLA SCELTA DELLA RISCHIOSITà DEL PORTAFOGLIO Funzione dei payoffs degli azionisti della banca convessa. (grafico) (le perdite sono limitate, le prospettive di profitto illitate) i managers della banca si comportano come risk-lovers
Dai premi fissi ai premi variabili con il rischio Asimmetria informativa: problema di selezione avversa (razionamento dell’offerta di copertura assicurativa) n Svantaggi: Dato che il rischio di credito varia con il ciclo economico, imporre dei premi variabili con il rischio implica introdurre un elemento di prociclicità nell’offerta di credito. n
Sviluppi recenti n n n Calomiris (1997) introduzione di schemi di sottoscrizione incrociata di azioni o debito subordinato allo scopo di aumentare il monitoraggio fra banche Schemi che modificano la funzione dei payoff degli azionisti (compartecipazione del regolatore ai profitti tramite cessione di azioni)(John et al. 91). Calomiris (979 finanziamento parziale tramite debito convertibile in azioni. La Riforma negli Stati Unita (FDICIA 1991) Politica di intervento tempestivo Minore discrezionalità del regolatore Le perdite sopportate dalla FDIC vengono trasferite alle altre banche assicurate in proporzione della loro attività per incentivare il monitoraggio reciproco (Benston and Kaufman 1997 JEP)
I Requisiti patrimoniali n n n n La normative sull’adeguatezza del capitale bancario contro il rischio di credito è stata stabilita in sede BRI nel 1988 e operativa su base volontaria dal 1993 (Basel I) Requisito patrimoniale minimo pari 8% dell’attivo bancarioponderato con coefficienti di rischio (UE: i pesi sono 4 (0 -1) Critiche a Basel I Sistema di ponderazione arbitrario Non tiene conto del rischio paese Non tiene conto della diversificazione del portafoglio non tiene conto del rischio tasso di interesse
Requisiti patrimoniali Basel I viene successivamente emendato n 1996: rischio paese e rischio tasso di interesse n 1999: emendamenti che hanno portato ad una maggiore differenziazione dei requisiti patrimoniali n Oggi: Basel II: applicazione di modelli VAR n
ESERCIZIO: requisiti patrimoniali e scelta della rischiosità del poratafoglio
Il Prestatore di Ultima Istanza Obiettivo PUI : stabilità macroeconomica, controllo degli effetti di propagazione del rischio non diversificabile n Obiettivo Assicurazione sui depositi: stabilità del solo sistema bancario prescindendo da possibili esternalità sull’economia reale, competenze di natura “micro” n
PUI n n n Strumento da usare in caso di crisi dei mercati finanziari Dovrebbe consentire a banche temporaneamente illiquide ma solventi di rimanere sul mercato anche non riescono a trovare finanziamenti sul mercato interbancario a tassi “normali”. Moral hazard e concessione di credito di ultima istanza Bagehot (1870) “ Il PUI concede credito senza limiti a tassi penalizzanti purchè coperto da buone garanzie valutate a prezzi pre-crisis” Non necessariamente il bail out è direttamento fatto dalla BC e quindi non necessariamente il PUI richiede creazione di moneta. : ex: Settembre ‘ 98 salvataggio del LONG TERM CAPITAL MANAGEMENT ad opera di un consorzio di banche private coordinate dalla FED E’ piuttosto la necessità spesso di un intervento tempestivo che tende ad addossare alla BC il ruolo di PUI essendo produttore di moneta
Modello Flannery n n n Punto cruciale per capire il ruolo del PUI rispetto al mercato interbancario è la distinzione tra illiquidità ed insolvenza. La Banca Centrale essendo quasi sempre organo di vigilanza ha accesso ad informazioni che le permettono di distinguere meglio di soggetti privati situazioni di illiquidità o insolvenza Shock che alterino il normale funzionamento del mercato interbancario rendono necessario l’intervento del PUI. Modello di crisi finanziaria (Flannery ’ 96)
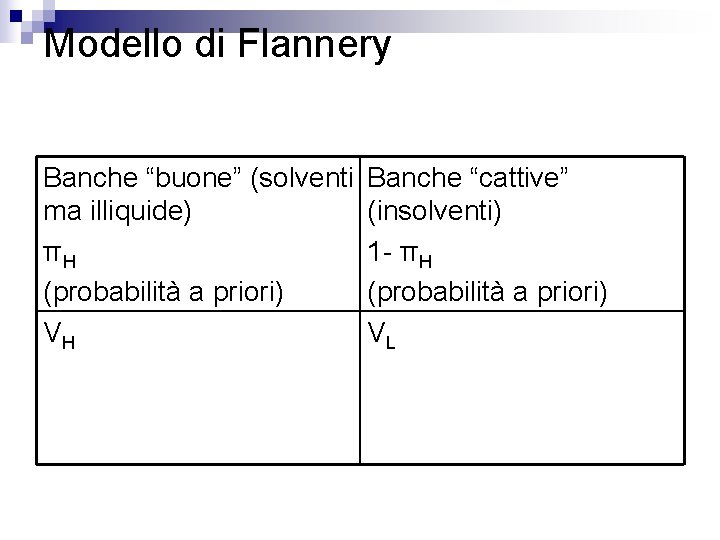
Modello di Flannery Banche “buone” (solventi ma illiquide) πH (probabilità a priori) VH Banche “cattive” (insolventi) 1 - πH (probabilità a priori) VL
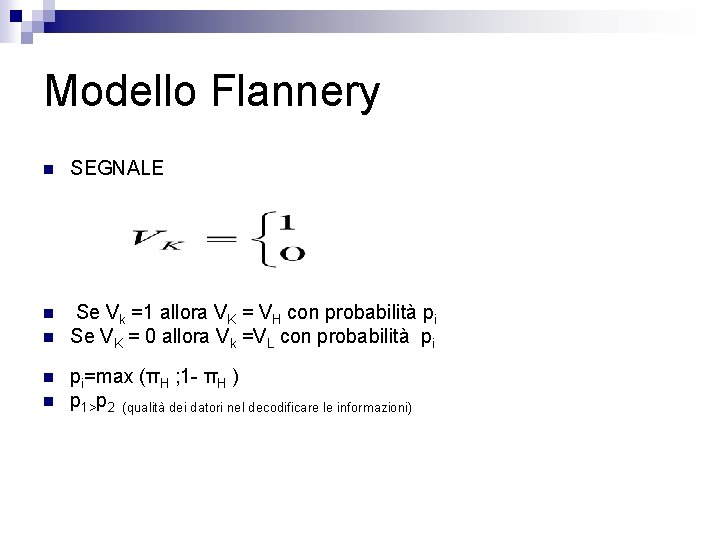
Modello Flannery n SEGNALE n Se Vk =1 allora VK = VH con probabilità pi Se VK = 0 allora Vk =VL con probabilità pi n n n pi=max (πH ; 1 - πH ) p 1>p 2 (qualità dei datori nel decodificare le informazioni)
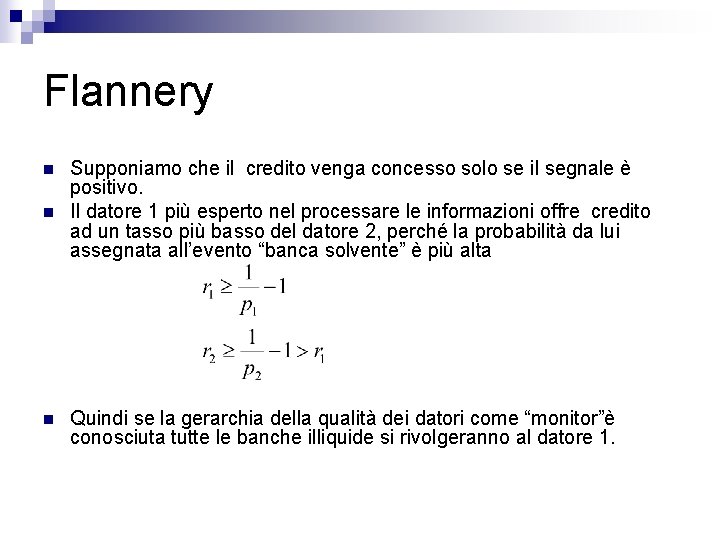
Flannery n n n Supponiamo che il credito venga concesso solo se il segnale è positivo. Il datore 1 più esperto nel processare le informazioni offre credito ad un tasso più basso del datore 2, perché la probabilità da lui assegnata all’evento “banca solvente” è più alta Quindi se la gerarchia della qualità dei datori come “monitor”è conosciuta tutte le banche illiquide si rivolgeranno al datore 1.
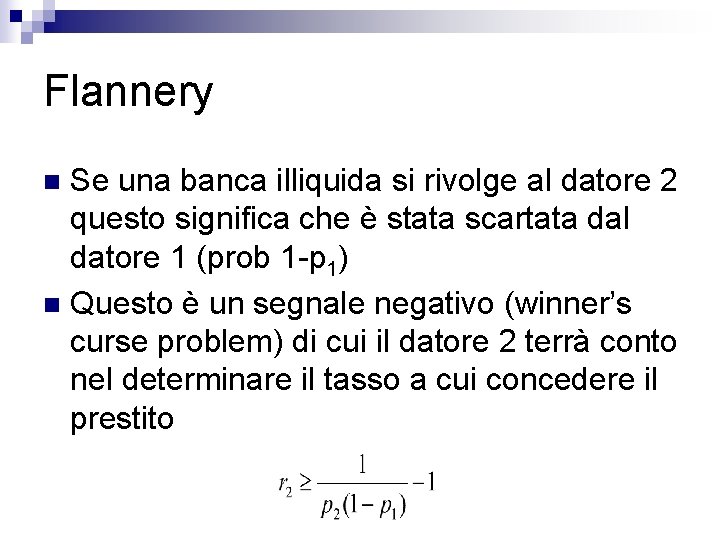
Flannery Se una banca illiquida si rivolge al datore 2 questo significa che è stata scartata dal datore 1 (prob 1 -p 1) n Questo è un segnale negativo (winner’s curse problem) di cui il datore 2 terrà conto nel determinare il tasso a cui concedere il prestito n
n n In condizioni normali quando l’erogazione di prestiti non dipende molto da quello che fanno i concorrenti ma piuttosto dalla conoscenza della propria clientela abituale il winner’s curse problem non è molto rilevante Ma in cso di crisi generalizzata dei mercati (vedi subprime crisis in USA) le cose possono cambiare
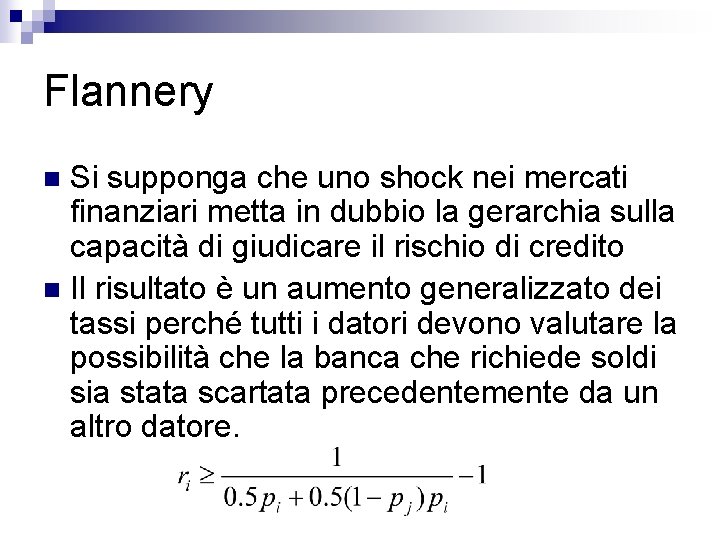
Flannery Si supponga che uno shock nei mercati finanziari metta in dubbio la gerarchia sulla capacità di giudicare il rischio di credito n Il risultato è un aumento generalizzato dei tassi perché tutti i datori devono valutare la possibilità che la banca che richiede soldi sia stata scartata precedentemente da un altro datore. n
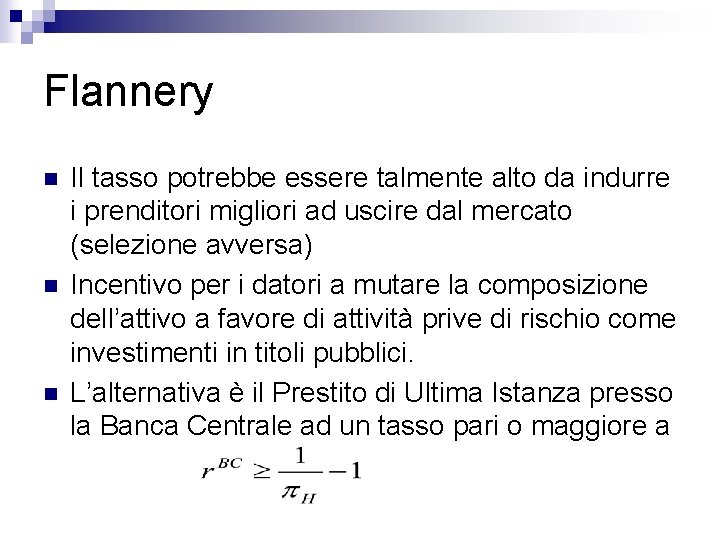
Flannery n n n Il tasso potrebbe essere talmente alto da indurre i prenditori migliori ad uscire dal mercato (selezione avversa) Incentivo per i datori a mutare la composizione dell’attivo a favore di attività prive di rischio come investimenti in titoli pubblici. L’alternativa è il Prestito di Ultima Istanza presso la Banca Centrale ad un tasso pari o maggiore a
PUI n n Il PUI è in grado di stabilizzare la quotazione dei cespiti mobiliari in portafoglio delle banche e delle attività date a garanzia per i prestiti. L’obiettivo è evitare che una crisi di illiquidità possa deteriorare la solidità patrimoniale delle banche a tal punto da generare condizioni di panico bancario che l’assicurazione sui depositi non potrebbe fronteggiare.
Regolamentazione prudenziale e politica monetaria n n n Trade-off tra stabilizzazione e credibilità antiinflazionistica Separazione delle responsabilità It Ol Port Spa Vigilanza bancaria esercitata dalla BC; FR Ge JP BC + agenzia pubblica; Usa reponsabile è la FED per ambedue le funzioni; UK agenzia pubblica responsabile per la regolamentazione ed il controllo di tutto il sistema finanziario
- Slides: 55