
IL FABBISOGNO FINANZIARIO DIMPRESA TFA 2014 2015 Renzo
IL FABBISOGNO FINANZIARIO D’IMPRESA TFA 2014 2015 - Renzo Forti
PREREQUISITI Ø Conoscenze delle operazioni di gestione nei due aspetti economico e finanziario Ø Equilibrio economico e finanziario Ø Analisi di bilancio e per indici Ø Analisi per flussi Ø Conoscenza del calcolo algebrico e delle tecniche risolutive di equazioni e problemi TFA 2014 2015 - Renzo Forti
CONOSCENZE Ø Ø Fabbisogno finanziario: genesi e variabili determinanti Fabbisogno finanziario statico e dinamico Fabbisogno finanziario durevole e temporaneo Fonti di finanziamento ABILITA’ Ø Riconoscere la genesi e la natura del fabbisogno finanziario Ø Capacità di analisi del fabbisogno finanziario in una prospettiva sincronica e diacronica Ø Saper stabilire le relazioni causali fra le variabili che influiscono sul fabbisogno finanziario Ø Valutazione comparativa delle varie fonti di finanziamento TFA 2014 2015 - Renzo Forti
IL FABBISOGNO FINANZARIO Che cos’è TFA 2014 2015 - Renzo Forti
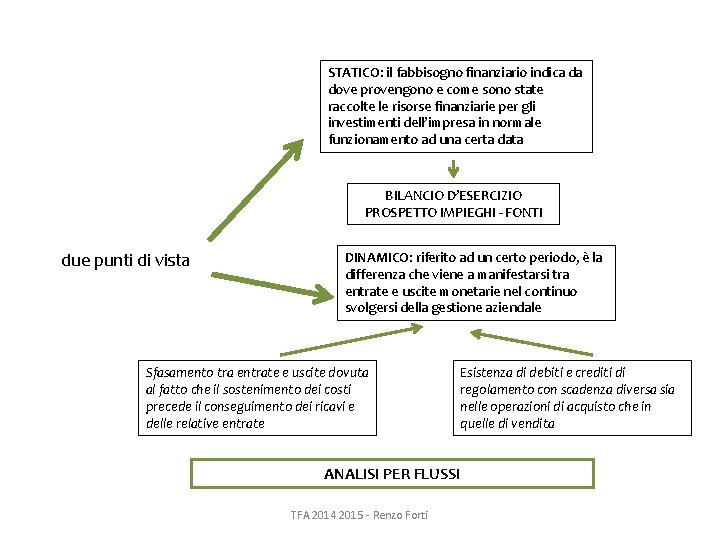
STATICO: il fabbisogno finanziario indica da dove provengono e come sono state raccolte le risorse finanziarie per gli investimenti dell’impresa in normale funzionamento ad una certa data BILANCIO D’ESERCIZIO PROSPETTO IMPIEGHI - FONTI due punti di vista DINAMICO: riferito ad un certo periodo, è la differenza che viene a manifestarsi tra entrate e uscite monetarie nel continuo svolgersi della gestione aziendale Sfasamento tra entrate e uscite dovuta al fatto che il sostenimento dei costi precede il conseguimento dei ricavi e delle relative entrate Esistenza di debiti e crediti di regolamento con scadenza diversa sia nelle operazioni di acquisto che in quelle di vendita ANALISI PER FLUSSI TFA 2014 2015 - Renzo Forti
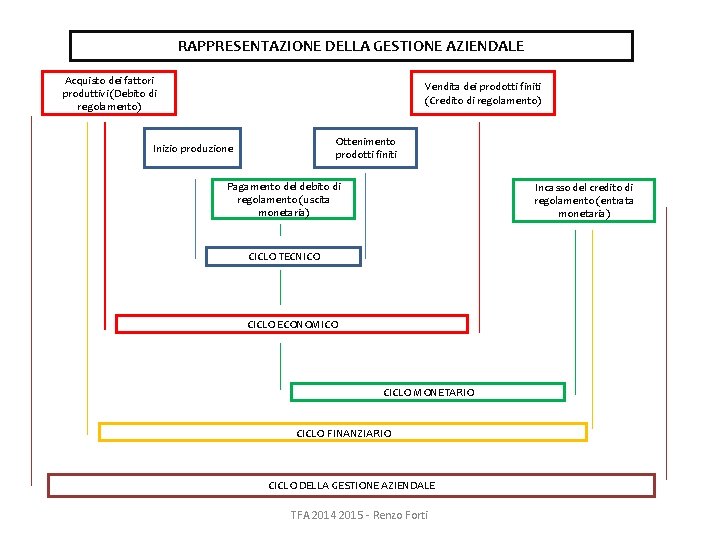
RAPPRESENTAZIONE DELLA GESTIONE AZIENDALE Acquisto dei fattori produttivi (Debito di regolamento) Vendita dei prodotti finiti (Credito di regolamento) Ottenimento prodotti finiti Inizio produzione Pagamento del debito di regolamento (uscita monetaria) Incasso del credito di regolamento (entrata monetaria) CICLO TECNICO CICLO ECONOMICO CICLO MONETARIO CICLO FINANZIARIO CICLO DELLA GESTIONE AZIENDALE TFA 2014 2015 - Renzo Forti
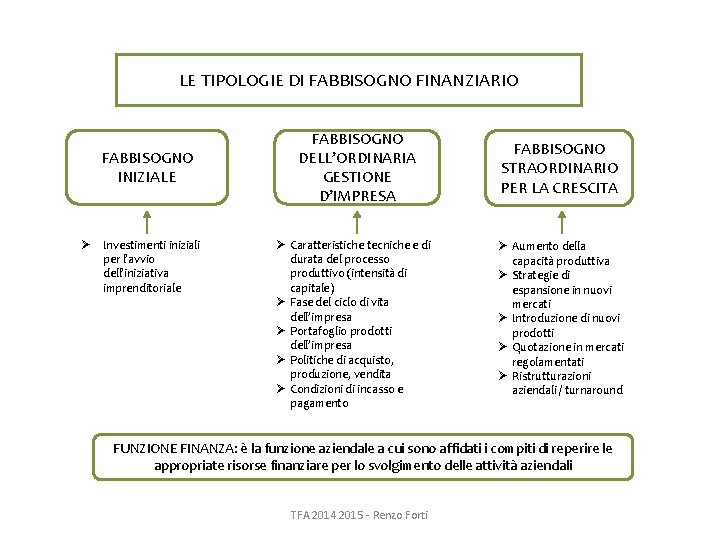
LE TIPOLOGIE DI FABBISOGNO FINANZIARIO FABBISOGNO INIZIALE Ø Investimenti iniziali per l’avvio dell’iniziativa imprenditoriale FABBISOGNO DELL’ORDINARIA GESTIONE D’IMPRESA FABBISOGNO STRAORDINARIO PER LA CRESCITA Ø Caratteristiche tecniche e di durata del processo produttivo (intensità di capitale) Ø Fase del ciclo di vita dell’impresa Ø Portafoglio prodotti dell’impresa Ø Politiche di acquisto, produzione, vendita Ø Condizioni di incasso e pagamento Ø Aumento della capacità produttiva Ø Strategie di espansione in nuovi mercati Ø Introduzione di nuovi prodotti Ø Quotazione in mercati regolamentati Ø Ristrutturazioni aziendali / turnaround FUNZIONE FINANZA: è la funzione aziendale a cui sono affidati i compiti di reperire le appropriate risorse finanziare per lo svolgimento delle attività aziendali TFA 2014 2015 - Renzo Forti
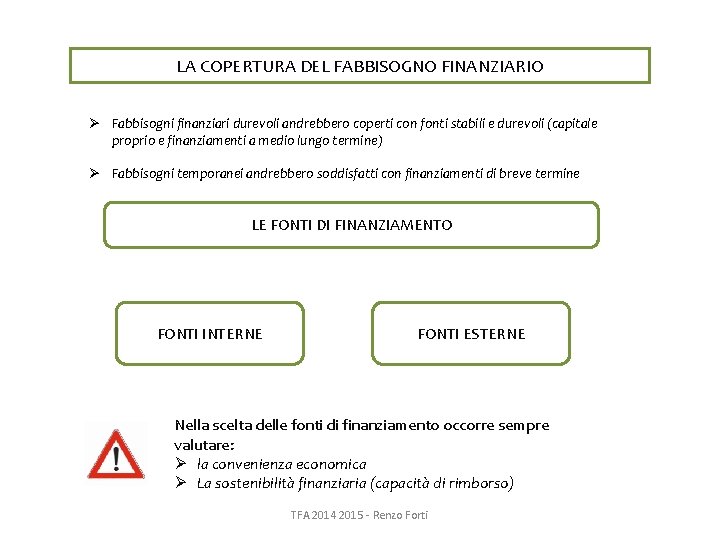
LA COPERTURA DEL FABBISOGNO FINANZIARIO Ø Fabbisogni finanziari durevoli andrebbero coperti con fonti stabili e durevoli (capitale proprio e finanziamenti a medio lungo termine) Ø Fabbisogni temporanei andrebbero soddisfatti con finanziamenti di breve termine LE FONTI DI FINANZIAMENTO FONTI INTERNE FONTI ESTERNE Nella scelta delle fonti di finanziamento occorre sempre valutare: Ø la convenienza economica Ø La sostenibilità finanziaria (capacità di rimborso) TFA 2014 2015 - Renzo Forti
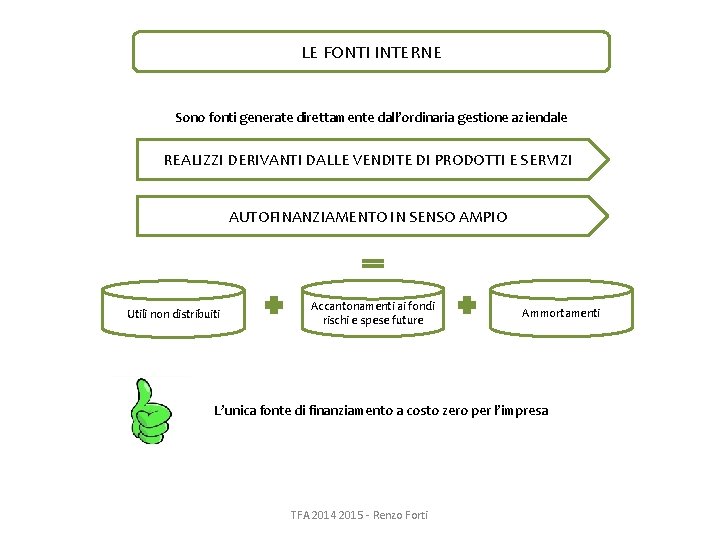
LE FONTI INTERNE Sono fonti generate direttamente dall’ordinaria gestione aziendale REALIZZI DERIVANTI DALLE VENDITE DI PRODOTTI E SERVIZI AUTOFINANZIAMENTO IN SENSO AMPIO Utili non distribuiti Accantonamenti ai fondi rischi e spese future Ammortamenti L’unica fonte di finanziamento a costo zero per l’impresa TFA 2014 2015 - Renzo Forti
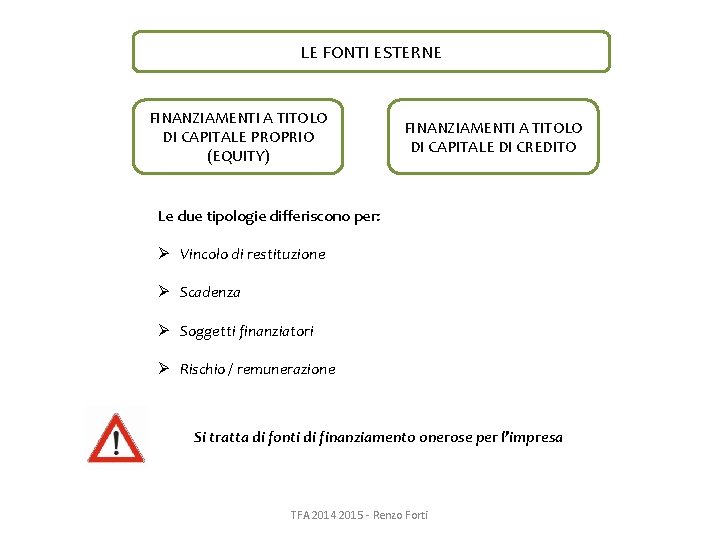
LE FONTI ESTERNE FINANZIAMENTI A TITOLO DI CAPITALE PROPRIO (EQUITY) FINANZIAMENTI A TITOLO DI CAPITALE DI CREDITO Le due tipologie differiscono per: Ø Vincolo di restituzione Ø Scadenza Ø Soggetti finanziatori Ø Rischio / remunerazione Si tratta di fonti di finanziamento onerose per l’impresa TFA 2014 2015 - Renzo Forti
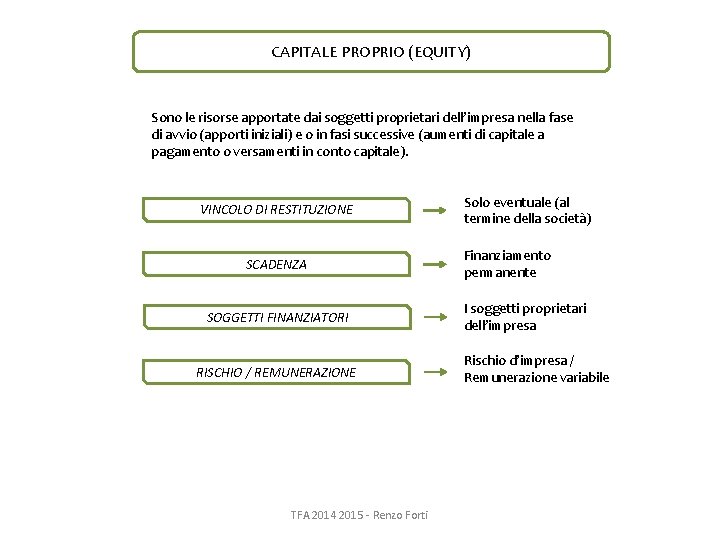
CAPITALE PROPRIO (EQUITY) Sono le risorse apportate dai soggetti proprietari dell’impresa nella fase di avvio (apporti iniziali) e o in fasi successive (aumenti di capitale a pagamento o versamenti in conto capitale). VINCOLO DI RESTITUZIONE SCADENZA SOGGETTI FINANZIATORI RISCHIO / REMUNERAZIONE TFA 2014 2015 - Renzo Forti Solo eventuale (al termine della società) Finanziamento permanente I soggetti proprietari dell’impresa Rischio d’impresa / Remunerazione variabile
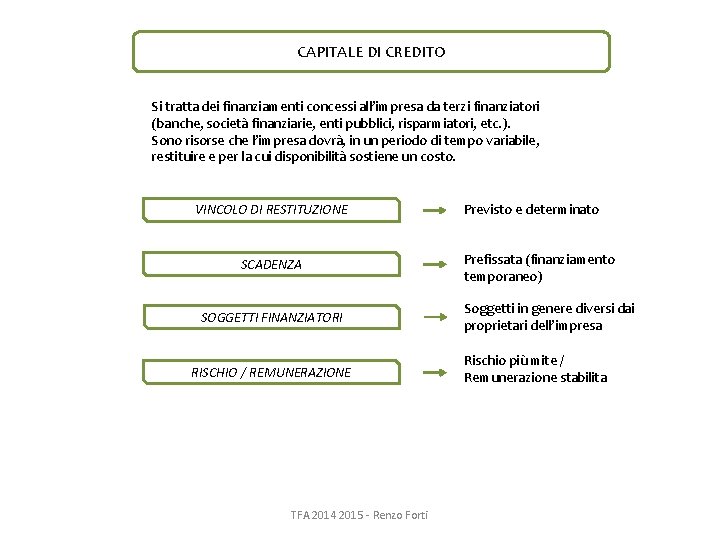
CAPITALE DI CREDITO Si tratta dei finanziamenti concessi all’impresa da terzi finanziatori (banche, società finanziarie, enti pubblici, risparmiatori, etc. ). Sono risorse che l’impresa dovrà, in un periodo di tempo variabile, restituire e per la cui disponibilità sostiene un costo. VINCOLO DI RESTITUZIONE SCADENZA SOGGETTI FINANZIATORI RISCHIO / REMUNERAZIONE TFA 2014 2015 - Renzo Forti Previsto e determinato Prefissata (finanziamento temporaneo) Soggetti in genere diversi dai proprietari dell’impresa Rischio più mite / Remunerazione stabilita
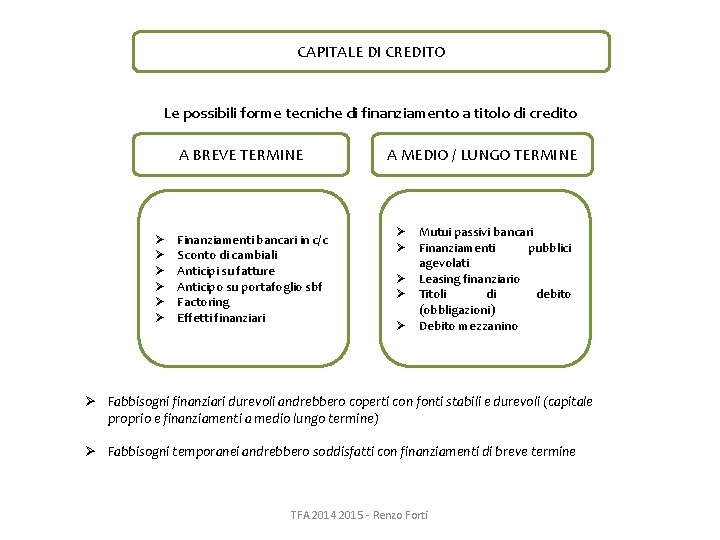
CAPITALE DI CREDITO Le possibili forme tecniche di finanziamento a titolo di credito A BREVE TERMINE Ø Ø Ø Finanziamenti bancari in c/c Sconto di cambiali Anticipi su fatture Anticipo su portafoglio sbf Factoring Effetti finanziari A MEDIO / LUNGO TERMINE Ø Mutui passivi bancari Ø Finanziamenti pubblici agevolati Ø Leasing finanziario Ø Titoli di debito (obbligazioni) Ø Debito mezzanino Ø Fabbisogni finanziari durevoli andrebbero coperti con fonti stabili e durevoli (capitale proprio e finanziamenti a medio lungo termine) Ø Fabbisogni temporanei andrebbero soddisfatti con finanziamenti di breve termine TFA 2014 2015 - Renzo Forti
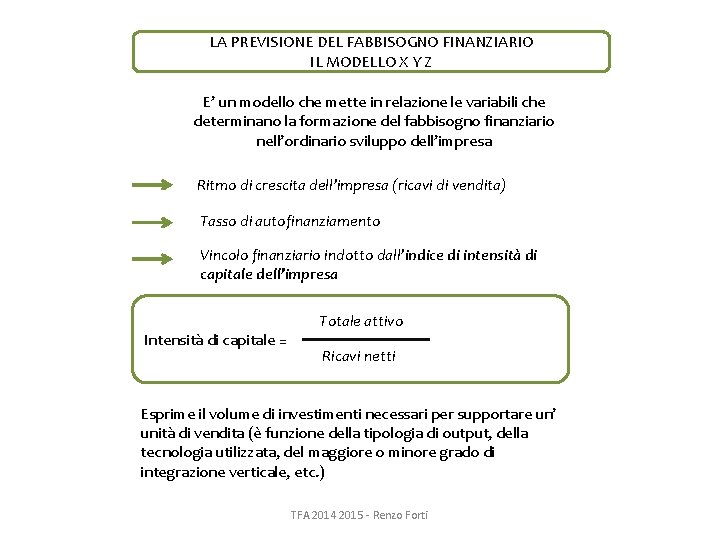
LA PREVISIONE DEL FABBISOGNO FINANZIARIO IL MODELLO X Y Z E’ un modello che mette in relazione le variabili che determinano la formazione del fabbisogno finanziario nell’ordinario sviluppo dell’impresa Ritmo di crescita dell’impresa (ricavi di vendita) Tasso di autofinanziamento Vincolo finanziario indotto dall’indice di intensità di capitale dell’impresa Intensità di capitale = Totale attivo Ricavi netti Esprime il volume di investimenti necessari per supportare un’ unità di vendita (è funzione della tipologia di output, della tecnologia utilizzata, del maggiore o minore grado di integrazione verticale, etc. ) TFA 2014 2015 - Renzo Forti
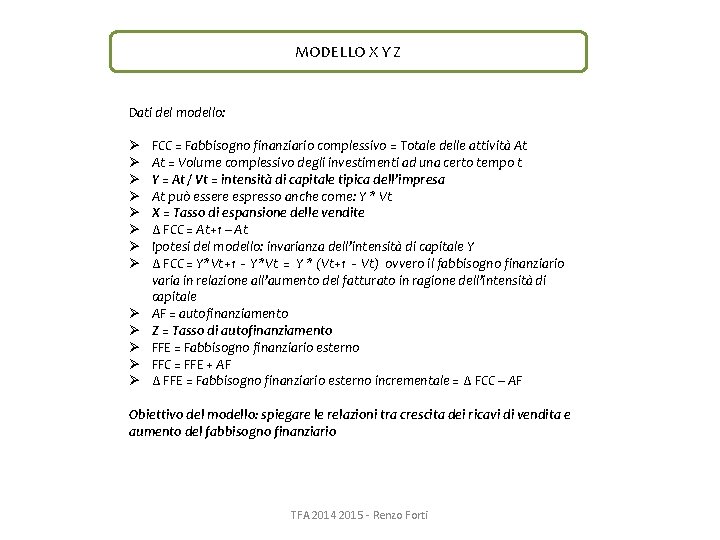
MODELLO X Y Z Dati del modello: Ø Ø Ø Ø FCC = Fabbisogno finanziario complessivo = Totale delle attività At At = Volume complessivo degli investimenti ad una certo tempo t Y = At / Vt = intensità di capitale tipica dell’impresa At può essere espresso anche come: Y * Vt X = Tasso di espansione delle vendite ∆ FCC = At+1 – At Ipotesi del modello: invarianza dell’intensità di capitale Y ∆ FCC = Y*Vt+1 - Y*Vt = Y * (Vt+1 - Vt) ovvero il fabbisogno finanziario varia in relazione all’aumento del fatturato in ragione dell’intensità di capitale AF = autofinanziamento Z = Tasso di autofinanziamento FFE = Fabbisogno finanziario esterno FFC = FFE + AF ∆ FFE = Fabbisogno finanziario esterno incrementale = ∆ FCC – AF Obiettivo del modello: spiegare le relazioni tra crescita dei ricavi di vendita e aumento del fabbisogno finanziario TFA 2014 2015 - Renzo Forti
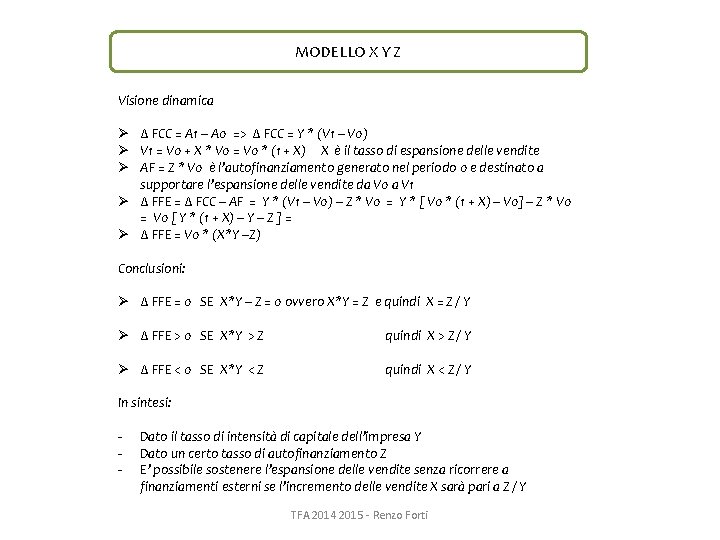
MODELLO X Y Z Visione dinamica Ø ∆ FCC = A 1 – A 0 => ∆ FCC = Y * (V 1 – V 0) Ø V 1 = V 0 + X * V 0 = V 0 * (1 + X) X è il tasso di espansione delle vendite Ø AF = Z * V 0 è l’autofinanziamento generato nel periodo 0 e destinato a supportare l’espansione delle vendite da V 0 a V 1 Ø ∆ FFE = ∆ FCC – AF = Y * (V 1 – V 0) – Z * V 0 = Y * [ V 0 * (1 + X) – V 0] – Z * V 0 = V 0 [ Y * (1 + X) – Y – Z ] = Ø ∆ FFE = V 0 * (X*Y –Z) Conclusioni: Ø ∆ FFE = 0 SE X*Y – Z = 0 ovvero X*Y = Z e quindi X = Z / Y Ø ∆ FFE > 0 SE X*Y > Z quindi X > Z / Y Ø ∆ FFE < 0 SE X*Y < Z quindi X < Z / Y In sintesi: - Dato il tasso di intensità di capitale dell’impresa Y Dato un certo tasso di autofinanziamento Z E’ possibile sostenere l’espansione delle vendite senza ricorrere a finanziamenti esterni se l’incremento delle vendite X sarà pari a Z / Y TFA 2014 2015 - Renzo Forti
CONCLUSIONI Le imprese, in particolare quelle di dimensioni medio piccole, nei momenti di crescita dei fatturati, possono incontrare difficoltà nel coprire il conseguente aumento del fabbisogno finanziario per le rigidità nei mercati di approvvigionamento delle fonti esterne tanto di credito (razionamento del credito) che di rischio, e per la scarsa propensione all’autofinanziamento. Per queste ragioni occorre valutare la sostenibilità finanziaria dell’aumento delle vendite: il modello XYZ offre una possibile chiave di lettura. L’impresa che vuole ottimizzare espansione delle vendite e controllo dei fabbisogni, può dotarsi di strumenti gestionali quali: Ø Il budget di tesoreria Ø L’analisi dei flussi finanziari e in particolare del cash flow TFA 2014 2015 - Renzo Forti
- Slides: 17