
IL BILANCIO DESERCIZIOD LGS 1392015 PRINCIPIO DI RILEVANZA
IL BILANCIO D'ESERCIZIOD. LGS. 139/2015 "PRINCIPIO DI RILEVANZA E PRINCIPIO DI PREVALENZA" TRAPANI 03 APRILE 2019 Antonio SANGES 1
IL BILANCIO D'ESERCIZIOD. LGS. 139/2015 "IL FISCO PUO' RETTIFICARE I BILANCI SOCIETARI" CORTE DI CASSAZIONE SENT. N° 21106/2018 Ai fini dell'accertamento tributario, l'Agenzia delle Entrate può rettificare il bilancio delle società di capitali per contestare i criteri di classificazione adottati, senza dover contestare previamente le falsità del documento contabile. N. B. => Falso in bilancio Legge N° 69/2015 – art. 2621, 2621 – bis, 2621 – ter.
BILANCIO D'ESERCIZIO modulo 4 – 3 … per vincere la partita con il «FISCO» …!!! PRINCIPIO DI RILEVANZA DERIVAZIONE RAFFORZATA PRINCIPIO PREVALENZA AMMORTAMEN TO REDDITO D'IMPRESA PERDITE FISCALI PERDITA CREDITI 3 ACE ROL CODICE CRISI IMPRESA 3
IL BILANCIO D'ESERCIZIOD. LGS. 139/2015 "IL BILANCIO SOCIETARIO E' QUADRATO, IL PALLONE E' ROTONDO!" Giovanni AGNELLI Presidente Juventus
IL BILANCIO D'ESERCIZIOD. LGS. 139/2015 - Art. 2423 – bis e 2426 cc; - Art. 6 D. Lgs. 139/2015; I nuovi principi di redazione e criteri di valutazione del bilancio
BILANCIO E PRINCIPI DI REDAZIONE CLAUSOLA GENERALE – Il bilancio deve rappresentare in modo veritiero e corretto la situazione patrimoniale e finanziaria della società e il risultato economico dell'esercizio (art. 2423 c. c. ) > PRINCIPIO DI RILEVANZA > PRINCIPIO DI PREVALENZA
IL D. LGS. 139/2015 E' INTERVENUTO - Art. 2423 comma 4 => Redazione bilancio Þ Introducendo il "principio di rilevanza", in virtu' del quale "non occorre rispettare gli obblighi in tema di rilevazione, valutazione, presentazione e informativa quando la loro osservanza abbia effetti irrilevanti al fine di dare una rappresentazione veritiera e corretta. Rimangono fermi gli obblighi in tema di regolare tenuta delle scritture contabili. N. B. => Le società illustrano nella nota integrativa i criteri con i quali hanno dato attuazione alla presente disposizione.
IL D. LGS. 139/2015 E' INTERVENUTO - Art. 2423 – bis = Principio redazione bilancio Þ Intervenendo sul "principio di prevalenza" della sostanza sulla forma sancendo espressamente che, "la rilevazione e la presentazione delle voci è effettuata tenendo conto della sostanza dell'operazione o del contratto". N. B. =>Viene così abbandonato ogni riferimento alla funzione economica delle attività e passività.
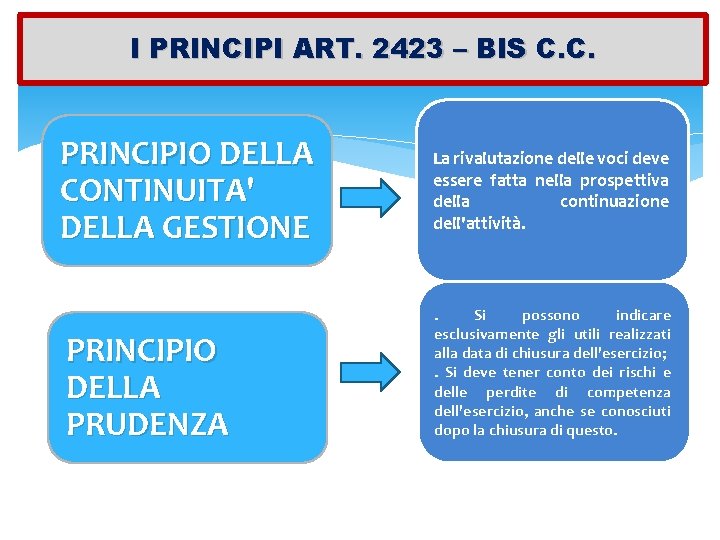
I PRINCIPI ART. 2423 – BIS C. C. PRINCIPIO DELLA CONTINUITA' DELLA GESTIONE PRINCIPIO DELLA PRUDENZA La rivalutazione delle voci deve essere fatta nella prospettiva della continuazione dell'attività. . Si possono indicare esclusivamente gli utili realizzati alla data di chiusura dell'esercizio; . Si deve tener conto dei rischi e delle perdite di competenza dell'esercizio, anche se conosciuti dopo la chiusura di questo.
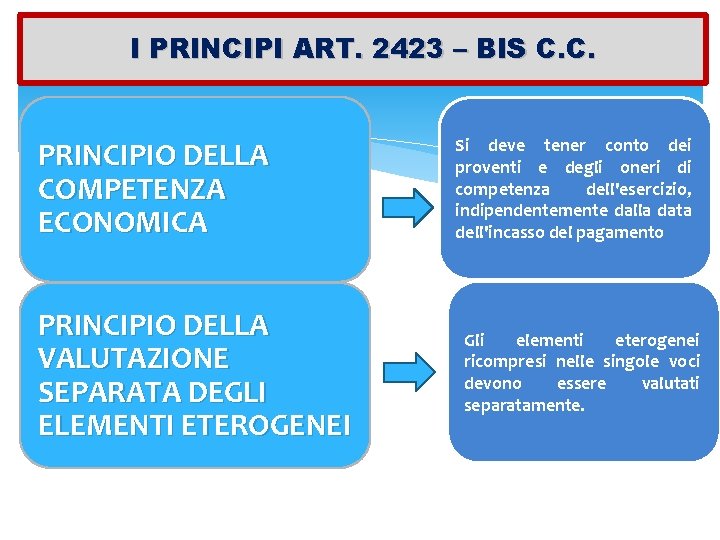
I PRINCIPI ART. 2423 – BIS C. C. PRINCIPIO DELLA COMPETENZA ECONOMICA PRINCIPIO DELLA VALUTAZIONE SEPARATA DEGLI ELEMENTI ETEROGENEI Si deve tener conto dei proventi e degli oneri di competenza dell'esercizio, indipendentemente dalla data dell'incasso del pagamento Gli elementi eterogenei ricompresi nelle singole voci devono essere valutati separatamente.
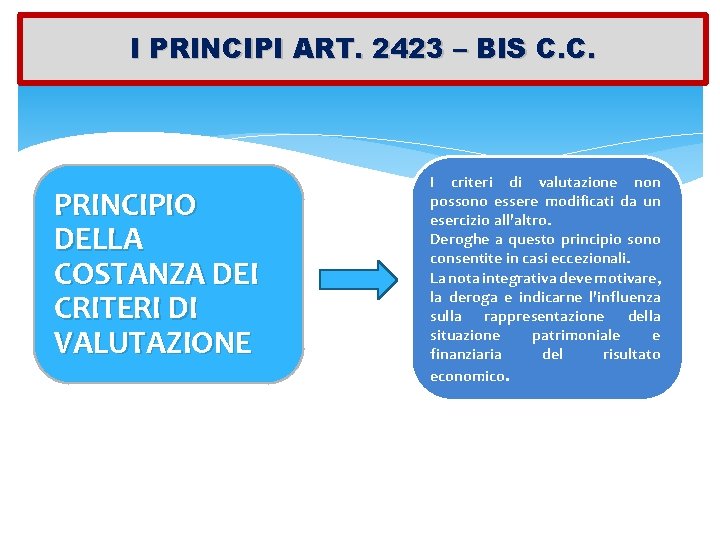
I PRINCIPI ART. 2423 – BIS C. C. PRINCIPIO DELLA COSTANZA DEI CRITERI DI VALUTAZIONE I criteri di valutazione non possono essere modificati da un esercizio all'altro. Deroghe a questo principio sono consentite in casi eccezionali. La nota integrativa deve motivare, la deroga e indicarne l'influenza sulla rappresentazione della situazione patrimoniale e finanziaria del risultato economico.
BILANCIO D'ESERCIZIO E CODICE CRISI IMPRESA D. LGS. N° 14/2019
CODICE CRISI IMPRESA - ENTRATA IN VIGORE: 15 AGOSTO 2020; - ART. 27 – 1° COMMA 356, 357, 359, 363, 364, 366, 375, 377, 378, 379, 385, 386, 387 e 388 in vigore dal 15 marzo 2019;
CRISI D'IMPRESA: " LE NOVITA'" - In "fuori gioco" il concetto del fallimento; Introduzione di fase d'allerta finalizzata emersione precoce della crisi d'impresa e risoluzione assistita; Facilitazione all'accesso ai piani attestanti risanamento e accordo ristrutturazione debiti; Coordinamento dei contenuti della riforma crisi d'impresa con il codice civile nella parte relativa alle societa';
CRISI D'IMPRESA: " ENTRATA IN VIGORE DAL 16 MARZO 2019" Ø • • Norme modificative codice civile: Assetti organizzativi dell'impresa (art. 375) Assetti organizzativi societari (art. 377) Responsabilità degli amministratori (art. 378) Nomina degli organi di controllo (art. 379)
CRISI D'IMPRESA: " ENTRATA IN VIGORE DAL 16 MARZO 2019" Ø • • • Altre norme: Sezioni specializzate per grandi imprese e gruppi imprese rilevanti (art. 27 co. 1) Modifiche alla amministrazione Straordinarie (art. 350) Albo dei soggetti incaricati dall'autorità giudiziaria (art. 356) Funzionamento dell'albo (art. 357) Area web riservata (art. 359) Certificazione debiti contributivi e per premi assicurativi (art. 363) Certificazioni debiti tributari (art. 364) Modifica testo unico in materia spese di giustizia (art. 366) Garanzie in favore di immobili da costruire e fideiussione (artt. 385 e 386)
CRISI D'IMPRESA: " ENTRATA IN VIGORE DAL 15 AGOSTO 2020" Ø Istituto di allerta; Ø Indici della crisi; Ø Organismo della composizione crisi di impresa; Ø Nuove regole procedure concorsuali;
ART. 2086 comma 2 C. C. "DIREZIONE E GERARCHIA IMPRESA" => MODIFICATO ART. 375 D. LGS N° 14/2019 Istituzione di assetto organizzativo amministrativo e contabile adeguato alla natura e dimensioni impresa che "determina una rilevanza tempestiva della crisi d'impresa e della perdita della continuità aziendale" con adozione ed attuazione di strumenti previsti dalla normativa vigente per il "superamento della crisi e recupero continuità aziendale".
- art. 2257 c. c. (Società di persone) - art. 2380 c. c. (Spa) - art. 2409 novies c. c. (Spa con Consiglio di gestione) - art. 2475 (Srl) Sono stati modificati dall'art. 377 D. Lgs. N° 14/2019 Tali articoli rilevano l'introduzione: N. B. => "la gestione aziendale si svolge nel rispetto della disposizione di cui all'art. 2086 – 2° comma"
CONTINUITA' AZIENDALE . . "la capacità dell'impresa a determinare complesso economico funzionante" => OIC 11 paragrafo 21 – 28: N. B. => Gli amministratori devono valutare la capacità dell'impresa a continuare a costruire un complesso economico e funzionante per un arco futuro di "almeno dodici mesi dalla data di approvazione del Bilancio d'esercizio". "Il futuro prevedibile" => IAS 1 paragrafo 25: La capacità dell'impresa di continuare ad operare come entità in funzionamento deve esistere in un "futuro prevedibile" sulla base delle informazioni disponibili relative ad almeno dodici mesi dalla data di bilancio;
CONTINUITA' AZIENDALE "Complesso economico funzionante finalizzato alla produzione del reddito" – OIC 11 Al fine di determinare la "continuità aziendale" l'impresa deve verificare i seguenti parametri: Ø Soddisfare equilibrio economico; Ø Effettiva remunerazione capitale di rischio; Ø Equilibrio fonti e impieghi Ø Determinare le aspettative degli "Stakeholders" e "Shareholders"
CONTINUITA' AZIENDALE "Criterio di continuità aziendale e normale svolgimento dell'attività d'impresa" – ISA 570 Italia L'utilizzo appropriato del criterio di continuità aziendale determina che le attività e passività vengono contabilizzate in base al presupposto secondo il quale l'impresa sarà in grado di realizzare le attività e fare fronte alle passività nel normale svolgimento della vita aziendale.
CONTINUITA' AZIENDALE "Parametri di criticità della contabilità aziendale" – ISA 570 Italia Ø Flussi cassa negativi storici e/o prospettici; Ø Indici economico – finanziari negativi; Ø Perdite operative e/o perdite di valore delle attività per generare flussi di cassa; Ø Incapacità di pagare debiti nel breve periodo; Ø Cambiamento delle forme di pagamento a fornitori; Ø Scarso approvvigionamento verso forniture importanti; Ø Capitale ridotto sotto il minimo legale; Ø Perdita di solvibilità e liquidità presso banche.
LA "MANCANZA" DELLA CONTINUITA' AZIENDALE Attivare la massima cautela riguardo "I criteri di funzionamento" della valutazione delle voci di bilancio: Ø Accantonare i rischi aziendali; Ø Rideterminare i progetti di ammortamento; Ø Quantificare le spese per la liquidazione aziendale finalizzate alla conservazione del patrimonio in caso di realizzo; Ø Porre in essere tutte le attività di valutazione che rilevino la prospettica cessazione della vita aziendale; Ø Adottare tutte le misure difensive e preventive per tutelare il patrimonio aziendale a garanzia dei creditori.
- Bilancio d'esercizio Microimprese art. 2435 - ter c. c. ; - Bilancio d'esercizio in forma abbreviata art. 2435 - bis; - Bilancio ordinario art. 2423 – 2424 – 2425 – ter;

BILANCIO DELLE MICRO IMPRESE ART. 2435 – TER C. C. PARAMETRI QUANTITATIVI Ø Attivo Stato Patrimoniale € 175. 000, 00 Ø Ricavi vendite € 350. 000, 00 Ø Dipendenti occupati 5 Unità N. B. => Composizione bilancio con Stato Patrimoniale e Conto Economico N. B. => La Nota Integrativa non deve essere presentata a condizione che alcune informazioni in essa presenti, siano fornite in calce allo Stato Patrimoniale. N. B. => la Relazione sulla gestione non deve essere presentata a condizione che alcune informazioni siano fornite in calce allo Stato Patrimoniale.
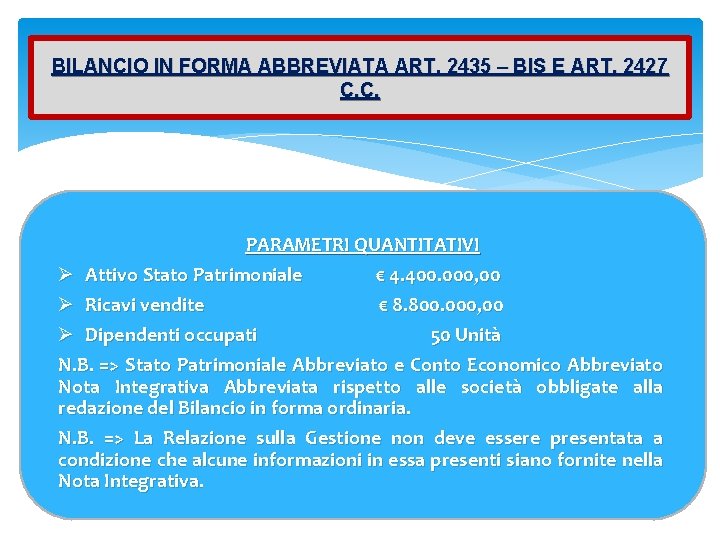
BILANCIO IN FORMA ABBREVIATA ART. 2435 – BIS E ART. 2427 C. C. PARAMETRI QUANTITATIVI Ø Attivo Stato Patrimoniale € 4. 400. 000, 00 Ø Ricavi vendite € 8. 800. 000, 00 Ø Dipendenti occupati 50 Unità N. B. => Stato Patrimoniale Abbreviato e Conto Economico Abbreviato Nota Integrativa Abbreviata rispetto alle società obbligate alla redazione del Bilancio in forma ordinaria. N. B. => La Relazione sulla Gestione non deve essere presentata a condizione che alcune informazioni in essa presenti siano fornite nella Nota Integrativa.
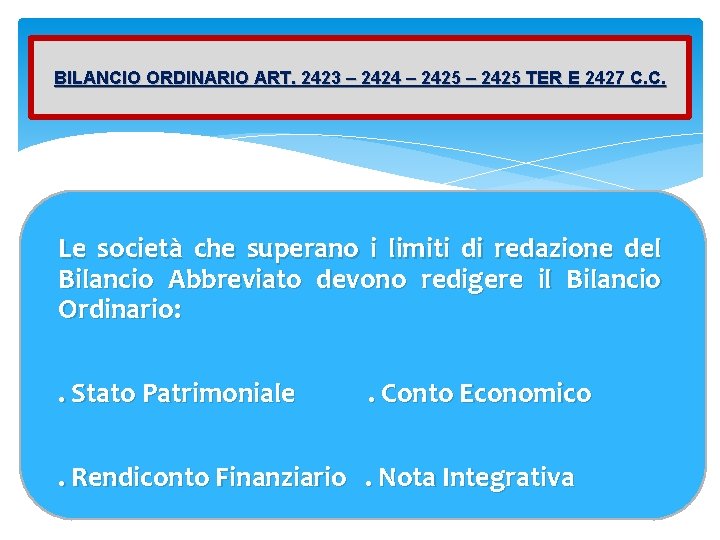
BILANCIO ORDINARIO ART. 2423 – 2424 – 2425 TER E 2427 C. C. Le società che superano i limiti di redazione del Bilancio Abbreviato devono redigere il Bilancio Ordinario: . Stato Patrimoniale . Conto Economico . Rendiconto Finanziario. Nota Integrativa
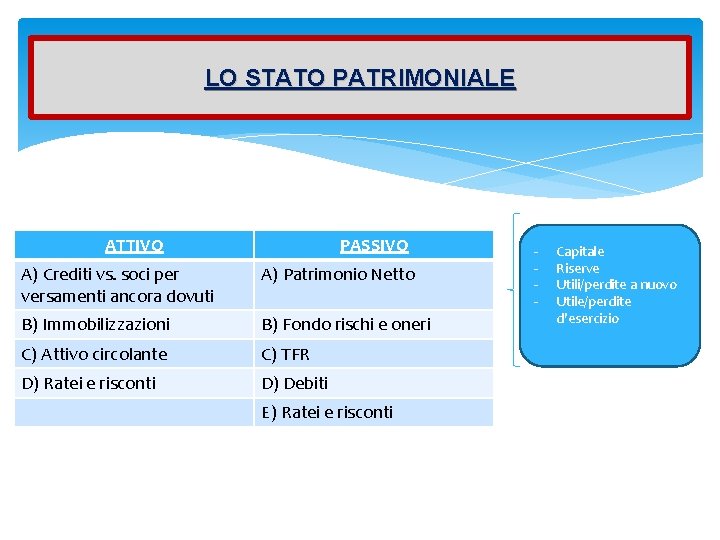
LO STATO PATRIMONIALE ATTIVO PASSIVO A) Crediti vs. soci per versamenti ancora dovuti A) Patrimonio Netto B) Immobilizzazioni B) Fondo rischi e oneri C) Attivo circolante C) TFR D) Ratei e risconti D) Debiti E) Ratei e risconti - Capitale Riserve Utili/perdite a nuovo Utile/perdite d'esercizio
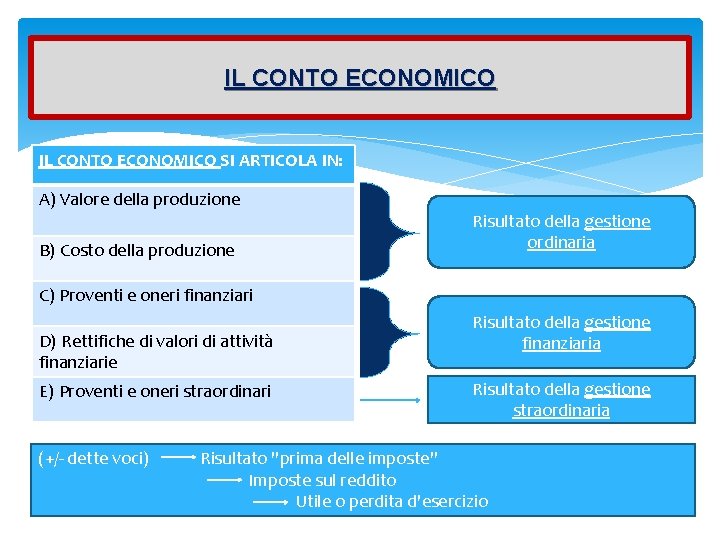
IL CONTO ECONOMICO SI ARTICOLA IN: A) Valore della produzione B) Costo della produzione Risultato della gestione ordinaria C) Proventi e oneri finanziari D) Rettifiche di valori di attività finanziarie E) Proventi e oneri straordinari (+/- dette voci) Risultato della gestione finanziaria Risultato della gestione straordinaria Risultato "prima delle imposte" Imposte sul reddito Utile o perdita d'esercizio
Rapporto tra Bilancio d'esercizio e Reddito d'impresa
RAPPORTO TRA BILANCIO D'ESERCIZIO E REDDITO D'IMPRESA Ø Il legislatore fiscale assume come punto di partenza per la determinazione dell'imponibile fiscale => il Bilancio d'esercizio; Ø In tal modo si genera un "rapporto di dipendenza" del reddito d'impresa dal risultato del Conto economico; Ø Si tratta di una dipendenza "parziale" in quanto i risultati del Conto economico vengono "variati" in nome di esigenze proprie della normativa fiscale
RAPPORTO TRA BILANCIO D'ESERCIZIO E REDDITO D'IMPRESA In altri termini: Ø Si prende a riferimento il conto economico in quanto il risultato d'esercizio è, comunque, il "migliore" indicatore di reddito espresso da una data attività d'impresa: Ø (secondo l'art. 2217, comma 2, del codice civile, il conto economico deve dimostrare con "evidenza e verità" gli utili conseguiti e le perdite subite; Ø l'art. 2423, comma 2, il bilancio deve rappresentare "in modo veritiero e corretto" il risultato economico dell'esercizio; Ø Vi è d'altra parte interessante da parte dell'Erario alla certezza del rapporto tributario; Ø Vi è pure l'interesse a contrastare manovre elusive ed evasive;
RAPPORTO TRA BILANCIO D'ESERCIZIO E REDDITO D'IMPRESA La legge tributaria impone quelle "variazioni" ritenute necessarie all'attività di accertamento e di riscossione, semplificando o predeterminando i criteri per quantificare i componenti positivi o negativi di reddito. Cosicché, con le variazioni in aumento o in diminuzione, si passa: Ø Dal concetto di "costi e ricavi" (nozione economica) al concetto di "ricavi tassabili" e di "costi deducibili" (nozione fiscale); Ø Dal concetto di "utile d'esercizio" al concetto di "reddito d'impresa".
RAPPORTO TRA BILANCIO D'ESERCIZIO E REDDITO D'IMPRESA I principi guida che il legislatore fiscale persegue nel "tradurre" i risultati del conto economico in termini di "reddito d'impresa" sono i seguenti: Ø Il principio di competenza; Ø Il principio di corretta valutazione (si tratta cioè di tutte quelle norme finalizzate a determinare i criteri con i quali si valorizzano i componenti negativi e positivi di reddito); Ø Il principio di certezza e determinabilità, in base al quale, al fine dell'applicazione del principio di competenza, e quindi al fine di realizzare una corretta correlazione tra costi e ricavi, occorre che i componenti di reddito siano certi nella loro esistenza e determinati nel loro ammontare (e quindi pure che siano documentati: cd. Principi di documentazione);
RAPPORTO TRA BILANCIO D'ESERCIZIO E REDDITO D'IMPRESA Ø Il principio di continuità, in base al quale le valutazioni di bilancio si operano considerando la continuità della vita aziendale; Secondo questo principio, pertanto, i beni dell'impresa in tanto hanno un valore in quanto suscettibili di produrre un reddito nel futuro; Inoltre, per realizzare la correlazione tra costi e ricavi, le rimanenze si iscrivono nelle componenti positive a fine esercizio e nelle componenti positive all'inizio dell'esercizio successivo.
Il Principio di Inerenza dei costi aziendali art. 109 – comma 5 DPR 917/86
PRINCIPIO DI INERENZA Ø Il principio di inerenza => determinazione reddito d'impresa. Ø Art. 109 – comma 5 TUIR: Ø I ricavi, le spese e gli altri componenti positivi e/o negativi concorrono a formare il reddito nell'esercizio di competenza; Ø I ricavi le spese e gli altri componenti di cui nell'esercizio di competenza non sia ancora certa l'esistenza e/o determinabile in modo obiettivo l'ammontare, concorrono a formarlo nell'esercizio in cui si verificano tali condizioni di cui ai principi di competenza, certezza ed obiettiva determinabilità. N. B. => il "concetto di inerenza" discende dal principio di capacità contributiva Art. 53 della Costituzione
PRINCIPIO DI INERENZA Inerenza dei costi => Onere della prova Ø La prova dell'inerenza dei costi ricade sul contribuente. Ø Corte di Cassazione Sent. N° 1709/2007, N° 10257/2008; N° 4554/2010; N° 5374/2012;
PRINCIPIO DI INERENZA Ø Inerenza cd. Intrinseca, che riguarda quelle spese "strettamente necessarie o comunque fisiologicamente riconducibili" alla sfera imprenditoriale (costi per l'acquisto di materie prime, di macchinari o strumenti indispensabili per la produzione, ecc), per le quali grava sul fisco, che intende disconoscerle, fornire la prova della non inerenza; Ø Inerenza cd. Estrinseca, relativa a quelle spese non immediatamente decifrabili o di dubbio collegamento con l'attività dell'impresa (spese straordinarie, eccessive, apparentemente inutili o non necessarie), la cui prova grava sul contribuente. (cfr. Cass. N. 6548, 27. 04. 2012)
PRINCIPIO DI INERENZA La valenza "qualitativa dell'inerenza" (Antieconomicità) Il principio dell'inerenza deve essere apprezzata attraverso un giudizio qualitativo scevro da riferimenti di utilità e/o di vantaggio afferenti un giudizio quantitativo, e deve essere distinto dalla nozione di congruità del costo. (cfr. Corte di Cassazione Sent. N° 450/2018 – 3170/2018)
PRINCIPIO DI INERENZA Inerenza "quantitativa" e congruità dei costi Ø Inerenza quantitativa in relazione a costi tipologicamente connessi con attività imprenditoriale generatrice di reddito ma d'identità sproporzionata rispetto alle dimensioni aziendali e relative esigenze; Ø Congruità del costo con valutazione dello stesso anche se eccessivo ma sostenuto per soddisfare interessi estranei all'impresa; N. B. => Deducibilità dei costi con inerenza quantitativa e congruità deve essere provata dal contribuente. (cfr. Corte di Cassazione: Sent. N° 21184/2014, 4570/2001, 6656/2016)
PRINCIPIO DI INERENZA Inerenza dei costi ed Iva Si consente al compratore di portare in detrazione l'imposta addebitatagli a titolo di rivalsa dal venditore quando si tratti di acquisto effettuato nell'esercizio dell'impresa, richiede, oltre la qualità dell'imprenditore acquirente, l'inerenza del bene acquistato all'attività imprenditoriale, intesa come strumentalità del bene stesso rispetto a detta specifica attività, e inoltre, non introducendo una deroga ai comuni criteri di onere della prova, lascia la dimostrazione di detta inerenza a strumentalità a carico dell'interessato. (cfr. Corte di Cassazione Sent. N° 16697/2013, N° 6548/2012, 2599/2014)
PRINCIPIO DI INERENZA Componenti negativi del reddito Ø Affinché un costo possa essere incluso tra le componenti negative del reddito, non solo è necessario che ne sia certa l'esistenza, ma occorre altresì che ne sia comprovata l'inerenza, vale a dire che si tratti di spesa che si riferisce ad attività da cui derivano ricavi o proventi che concorrono a formare il reddito d'impresa. (cfr. Corte di Cassazione N° 6650/2006)
PRINCIPIO DI INERENZA Deduzione dei costi che si intendono dedurre dai ricavi Ø La norma formula il cosiddetto "principio di inerenza" e cioè il principio della riferibilità dei costi che si intendono dedurre ai ricavi: siffatta riferibilità, per, non richiede la connessione comprovata per ogni molecola di costo quale partita negativa della produzione, essendo sufficiente la semplice contrapposizione economica teorica (cioè, la cosiddetta latenza probabile degli stessi), avuto riguardo alla tipologia organizzativa del soggetto, che genera quindi partite passive deducibili se i costi riguardano l'area o il comparto di attività destinati, anche in futuro, a produrre partite di reddito imponibile". (cfr. Corte di Cassazione Sent. N° 21184/2014)
PRINCIPIO DI INERENZA Costo documentazione di supporto Ø Per provare il requisito dell'inerenza "non è sufficiente che la spesa sia stata dell'imprenditore riconosciuta e contabilizzata, atteso che una spesa può essere correttamente inserita nella contabilità aziendale solo se esiste una documentazione di supporto, dalla quale possa ricavarsi, oltre che l'importo, la ragione della stessa". (cfr. Corte di Cassazione Sent. N° 45070/2001)
PRINCIPIO INDEROGABILE DI COMPETENZA ART. 109 DPR 917/86 In tema di determinazione del reddito d'impresa, le regole sulle imputazioni temporali dei componenti di reddito positivo e/o negativo di cui all'art. 109 DPR 917/86 sono tassative ed inderogabili non essendo consentito al contribuente di ascrivere a proprio piacimento un componente del reddito diverso da quello individuato dalla legge come esercizio di competenza. (cfr. Corte di Casszione sent. 13 maggio 2019 N. 7121 – Corte di Cassazione sent. 30 luglio 2018 N. 20095)
Il Reddito d'impresa art. 83 DPR 917/86
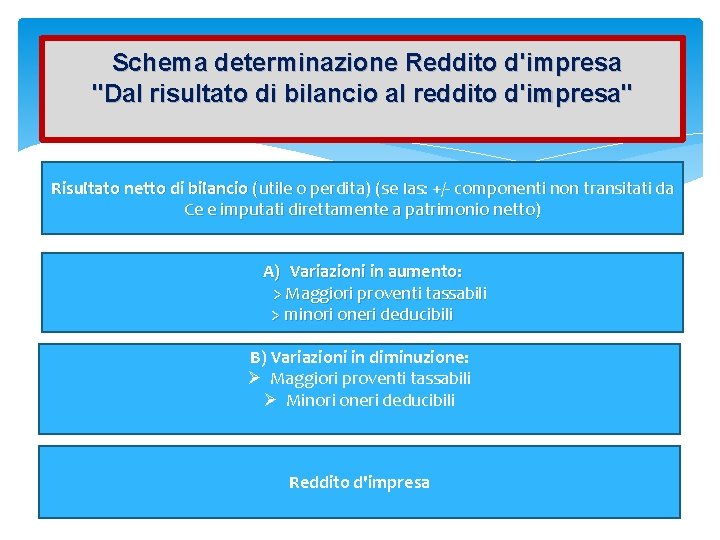
Schema determinazione Reddito d'impresa "Dal risultato di bilancio al reddito d'impresa" Risultato netto di bilancio (utile o perdita) (se Ias: +/- componenti non transitati da Ce e imputati direttamente a patrimonio netto) A) Variazioni in aumento: > Maggiori proventi tassabili > minori oneri deducibili B) Variazioni in diminuzione: Ø Maggiori proventi tassabili Ø Minori oneri deducibili Reddito d'impresa
Schema determinazione Reddito d'impresa "Dal risultato di bilancio al reddito d'impresa" Le variazioni in aumento e/o diminuzione da apportare al risultato civilistico vengono suddivise: Ø Variazioni fiscali per "differenze temporanee"; Ø Variazioni fiscali per "differenze permanenti"; N. B. : le variazioni "differenze temporanee" determinano lo stanziamento di imposte differite e/o anticipate
Le "differenze temporanee": A) Imposte differite: si tratta di imposte che saranno pagate in futuro e sono generate da "differenze temporanee" che rinviano la tassazione: Ø sono imposte civilisticamente di competenze dell'esercizio. In pratica sono imputati all'esercizio costi fiscali maggiori di quelli civilistici, riducendo la tassazione; Ø N. B. => le imposte risparmiate, saranno pagate in futuro.
Le "differenze temporanee": B) Imposte anticipate (o prepagate): si tratta di imposte pagate nell'esercizio generate da differenze temporanee che anticipano la tassazione: Ø Sono imposte civilisticamente di competenza di futuri esercizi; Ø Derivano da costi civilisticamente di competenza ma fiscalmente deducibili, in tutto o in parte, in successivi esercizi; Ø Le imposte pagate in più nell'esercizio saranno recuperate in futuri esercizi;
Le "differenze temporanee": Ricavi e costi o di parte di essi che concorrono a formare il "reddito fiscale" in un periodo d’imposta diverso da quello nel quale concorrono a formare il risultato civilistico.
Le differenze temporanee tassabili: Generano passività per imposte differite in quanto si tradurranno, negli esercizi successivi, in un aumento del reddito fiscale rispetto al risultato civilistico. A) Componenti positivi di reddito tassabili in esercizi successivi a quello in cui vengono imputati al conto economico. › plusvalenze a tassazione differita ai sensi dell’art. 86, comma 4, Tuir; › adeguamenti di valore di partecipazioni valutate con il metodo del patrimonio netto; › dividendi rilevati per competenza in mancanza dell’incasso; › utili su cambi non realizzati derivanti dall’adeguamento di fine esercizio. B) Componenti negativi di reddito deducibili fiscalmente in esercizi precedenti a quello in cui verranno imputati al conto economico.
Le differenze temporanee deducibili: Generano attività per imposte anticipate in quanto si tradurranno, negli esercizi successivi, in una diminuzione del reddito fiscale rispetto al risultato civilistico. A) Componenti negativi di reddito deducibili ai fini fiscali in esercizi successivi a quello in cui vengono imputati al conto economico. › ammortamenti effettuati per importi eccedenti l’applicazione delle aliquote tabellari o le quote massime previste dalla legge; › ammortamenti effettuati (fino al 2012) su valori rivalutati degli immobili ai sensi del D. L. 185/2008, con effetti fiscali differiti; › rettifiche di valore operate per importi superiori ai limiti fiscalmente ammessi, come quelle per svalutazione crediti eccedenti il tetto dell’art. 106, Tuir.
Le differenze temporanee deducibili: Ø accantonamenti effettuati in misura eccedente i limiti fiscali; Ø spese d’esercizio imputate a conto economico, ma deducibili fiscalmente in esercizi successivi (manutenzioni eccedenti il 5%, spese perizie «capital gain» deducibili in cinque esercizi, ecc. ); Ø spese di esercizio rilevate a conto economico per competenza, ma deducibili «per cassa» (compensi amministratori, contributi associativi e imposte e tasse deducibili);
Le differenze temporanee deducibili: Ø spese di esercizio e/o accantonamenti per oneri, che non hanno ancora i requisiti di competenza fiscale per la deducibilità (prestazioni non ultimate o in genere oneri non ancora certi o determinabili in modo oggettivo); Ø perdite su cambi non realizzate, derivanti dall’adeguamento delle poste in valuta al cambio dell’ultimo giorno dell’esercizio. Ø Costituisce differenza temporanea deducibile anche l’eccedenza di interessi passivi (art. 96, Tuir) e l’eccedenza di Ace, qualora vi siano i presupposti per la deduzione in esercizi successivi.
Le differenze temporanee deducibili: B) Componenti positivi di reddito tassabili in esercizi precedenti a quelli in cui vengono imputati al conto economico.
Le differenze permanenti: Le differenze permanenti sono invece "rettifiche definitive" al risultato d'esercizio quali oneri non deducibili e/o proventi esenti, esclusi e/o comunque non tassabili.
"MINI IRES" Tassazione agevolata utili reinvestiti per acquisto beni strumentali ed incremento occupazionale Art. 1 commi 28 – 34 Legge di Bilancio 2019 N° 148/2018
"MINI IRES" La normativa sulla Mini Ires con diminuzione dei 9 punti percentuali dal 24% al 15% si applica nei confronti di: Ø Società di capitali; Ø Società di persone; Ø Imprese Individuali; N. B. => per le imprese individuali e società di persone "agevolazione" riguarda la riduzione di nove punti percentuali di aliquota Irpef a partire dall'aliquota più elevata.
"MINI IRES" – INVESTIMENTO AGEVOLATO Ø Realizzazione nel territorio dello stato di nuovi impianti; Ø Perfezionamento e ultimazione opere sospese; Ø Ammortamento ampliamento e riattivazione di impianti esistenti; Ø Acquisto (anche attraverso contratti di locazione finanziaria) di nuovi beni strumentali quali impianti, macchinari ed attrezzature. N. B. => esclusione per immobili ed autovetture in uso ai dipendenti.
"MINI IRES" – REDDITO IMPONIBILE CON ALIQUOTA AGEVOLATA SI DETERMINA: - Utili netti periodo d'imposta 2018 accantonati a "riserve disponibili" corrispondente alla sommatoria tra: Ø Investimenti effettuati in beni strumentali nuovi; Ø Costo del personale dipendente assunto contratto di lavoro a tempo determinato e/o indeterminato (costo dipendenti neoassunti).
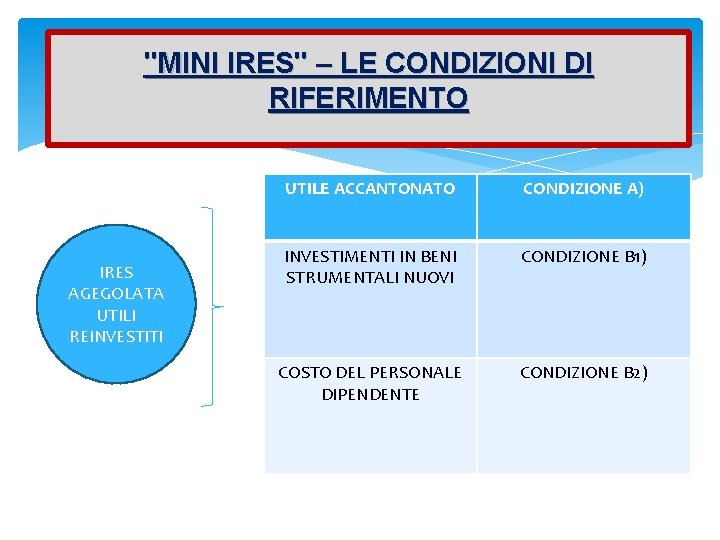
"MINI IRES" – LE CONDIZIONI DI RIFERIMENTO IRES AGEGOLATA UTILI REINVESTITI UTILE ACCANTONATO CONDIZIONE A) INVESTIMENTI IN BENI STRUMENTALI NUOVI CONDIZIONE B 1) COSTO DEL PERSONALE DIPENDENTE CONDIZIONE B 2)
"MINI IRES" UTILE NETTO ACCANTONATO A RISERVE DISPONIBILI (CONDIZIONE A) Ø Utili realizzati a decorrere dal periodo d'imposta chiuso al 31/12/2018, accantonati a riserva disponibile, al "Netto delle riduzioni patrimonio netto" con relativa attribuzione ai soci; Ø Utili esercizio destinati a riserva legale e utili esercizio accantonati a riserva straordinaria (Utili esercizio precedenti); N. B. => riserve utili non disponibili non risultano essere rilevanti ai fini della determinazione dell'agevolazione.
"MINI IRES" INVESTIMENTI BENI STRUMENTALI NUOVI (CONDIZIONE B 1) Il valore degli investimenti agevolati relativo a ciascun periodo d'imposta viene calcolato in misura pari al "Valore minore dei parametri che seguono": Ø Ammortamento beni strumentali nuovi acquistati anno 2019 ed ammortizzati ai sensi art. 102 DPR 917/86 (beni in leasing => quota del canone); Ø Incremento residuo ammortizzabile determinato per il valore di differenza tra "Il costo netto riconosciuto fiscalmente" ai beni strumentali, alla fine di ciascun esercizio, ed il "costo netto" beni strumentali al 31/12/2018. N. B. : Il valore contabile beni strumentali deve essere calcolato al lordo degli ammortamenti beni oggetto di agevolazione.
"MINI IRES" COSTO DEL PERSONALE (CONDIZIONE B 2) Ø Incremento del numero dei dipendenti in riferimento alla data del 30 settembre 2019; Ø Calcolo nuovi dipendenti valore agevolazione valore minore tra: • Costo personale neoassunto esercizio; • Incremento costo personale rispetto al 31/12/2018 - voci bilancio B 9 e B 14.
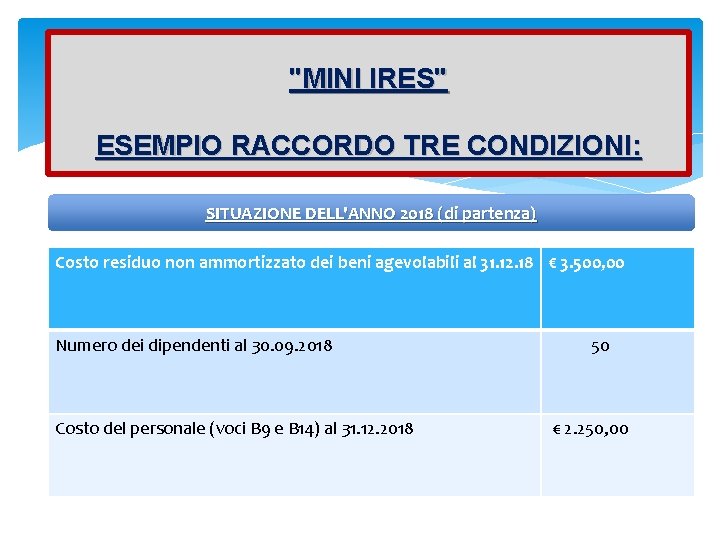
"MINI IRES" ESEMPIO RACCORDO TRE CONDIZIONI: SITUAZIONE DELL'ANNO 2018 (di partenza) Costo residuo non ammortizzato dei beni agevolabili al 31. 12. 18 € 3. 500, 00 Numero dei dipendenti al 30. 09. 2018 Costo del personale (voci B 9 e B 14) al 31. 12. 2018 50 € 2. 250, 00
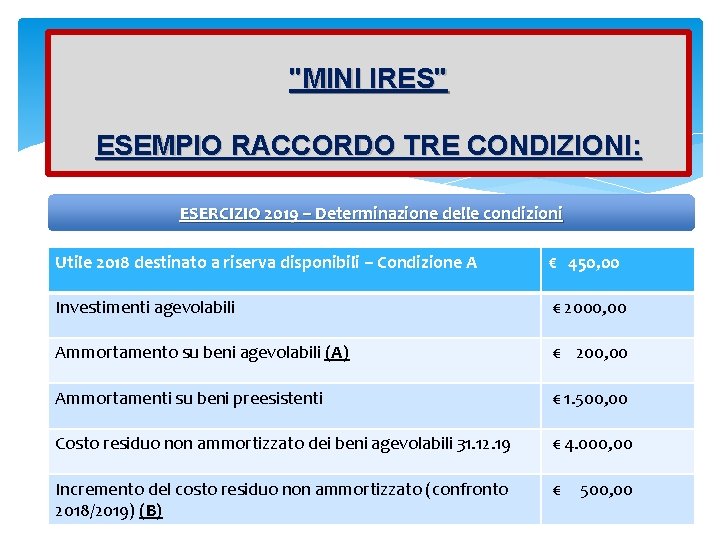
"MINI IRES" ESEMPIO RACCORDO TRE CONDIZIONI: ESERCIZIO 2019 – Determinazione delle condizioni Utile 2018 destinato a riserva disponibili – Condizione A € 450, 00 Investimenti agevolabili € 2000, 00 Ammortamento su beni agevolabili (A) € 200, 00 Ammortamenti su beni preesistenti € 1. 500, 00 Costo residuo non ammortizzato dei beni agevolabili 31. 12. 19 € 4. 000, 00 Incremento del costo residuo non ammortizzato (confronto 2018/2019) (B) € 500, 00
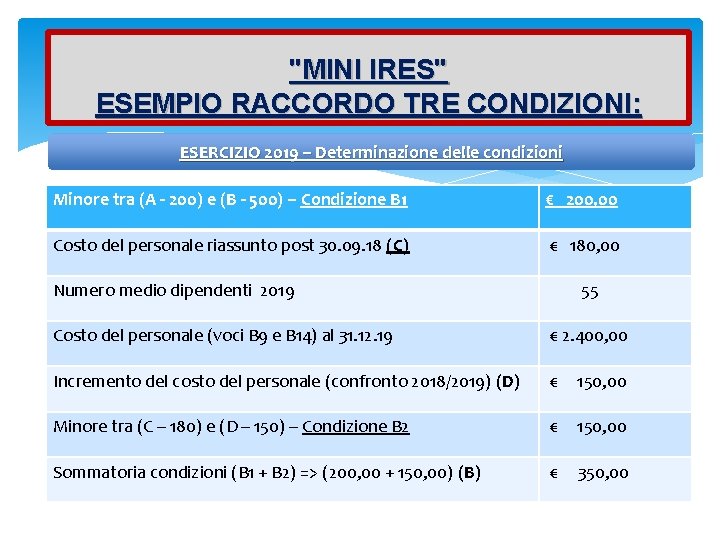
"MINI IRES" ESEMPIO RACCORDO TRE CONDIZIONI: ESERCIZIO 2019 – Determinazione delle condizioni Minore tra (A - 200) e (B - 500) – Condizione B 1 € 200, 00 Costo del personale riassunto post 30. 09. 18 (C) € 180, 00 Numero medio dipendenti 2019 55 Costo del personale (voci B 9 e B 14) al 31. 12. 19 € 2. 400, 00 Incremento del costo del personale (confronto 2018/2019) (D) € 150, 00 Minore tra (C – 180) e (D – 150) – Condizione B 2 € 150, 00 Sommatoria condizioni (B 1 + B 2) => (200, 00 + 150, 00) (B) € 350, 00
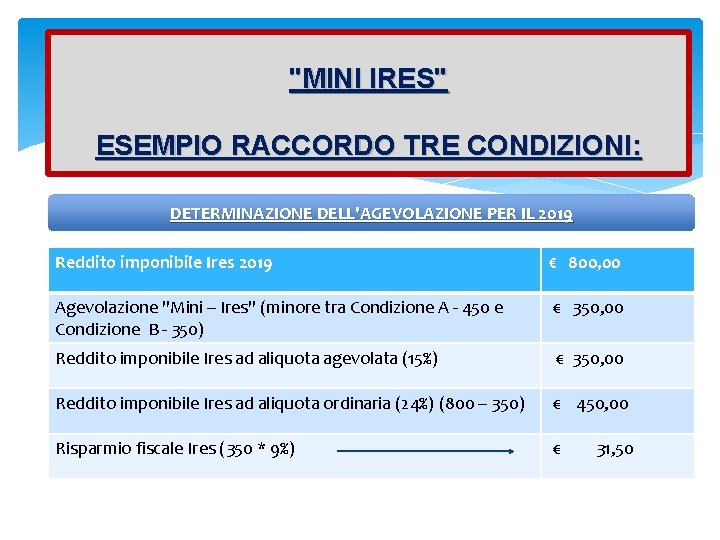
"MINI IRES" ESEMPIO RACCORDO TRE CONDIZIONI: DETERMINAZIONE DELL'AGEVOLAZIONE PER IL 2019 Reddito imponibile Ires 2019 € 800, 00 Agevolazione "Mini – Ires" (minore tra Condizione A - 450 e Condizione B - 350) € 350, 00 Reddito imponibile Ires ad aliquota agevolata (15%) € 350, 00 Reddito imponibile Ires ad aliquota ordinaria (24%) (800 – 350) € 450, 00 Risparmio fiscale Ires (350 * 9%) € 31, 50
- Il Principio della "derivazione semplice" - Il Principio della "derivazione rafforzata" Art. 83 DPR 917/86
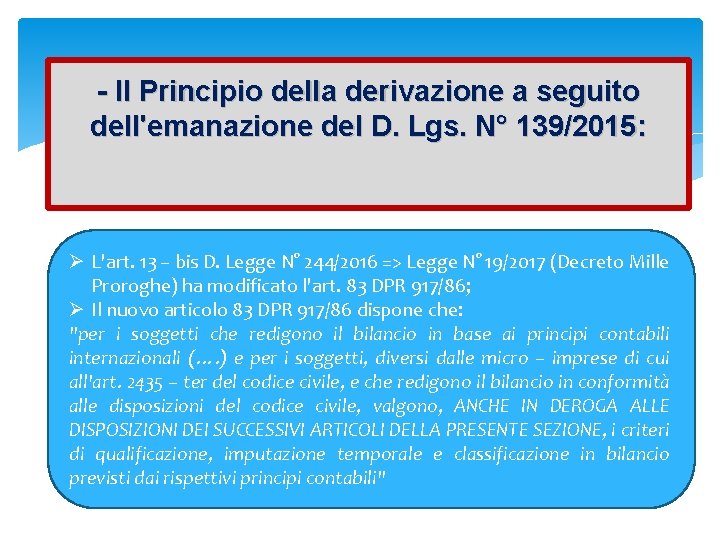
- Il Principio della derivazione a seguito dell'emanazione del D. Lgs. N° 139/2015: Ø L'art. 13 – bis D. Legge N° 244/2016 => Legge N° 19/2017 (Decreto Mille Proroghe) ha modificato l'art. 83 DPR 917/86; Ø Il nuovo articolo 83 DPR 917/86 dispone che: "per i soggetti che redigono il bilancio in base ai principi contabili internazionali (…. ) e per i soggetti, diversi dalle micro – imprese di cui all'art. 2435 – ter del codice civile, e che redigono il bilancio in conformità alle disposizioni del codice civile, valgono, ANCHE IN DEROGA ALLE DISPOSIZIONI DEI SUCCESSIVI ARTICOLI DELLA PRESENTE SEZIONE, i criteri di qualificazione, imputazione temporale e classificazione in bilancio previsti dai rispettivi principi contabili"
- Il Principio della derivazione Il principio di "derivazione" rappresenta la nuova modalità di determinazione del reddito d'impresa per effetto del quale la "base imponibile" viene determinata apportando al risultato economico di bilancio le variazioni in aumento e/o diminuzione dettate dai diversi criteri fiscali: • Derivazione semplice => Microimprese • Derivazione rafforzata => Società diverse dalle Microimprese
- Il Principio della "derivazione semplice" Soggetto: Microimprese Normativa: Art. 2435 - ter c. c. => art. 83 DPR 917/86 Il concetto: ai fini fiscali trova applicazione il principio della "derivazione semplice" che comporta la determinazione del reddito fiscale sulla base delle regole giuridico formali di cui all'art. 109 – comma 1 – 2 DPR 917/86.
- Il Principio della "derivazione rafforzata" Soggetto: Spa/Srl diverso da Microimprese Normativa: art. 83 DPR 917/86 Il concetto: Il principio della "derivazione rafforzata" mira a raggiungere gli obiettivi essenziali in riferimento: • Principio della tassazione degli utili sulla base della "derivazione di bilancio" • Garantire la "Neutralità fiscale" indipendentemente dalle regole applicate nella tassazione del bilancio.
"Derivazione rafforzata" e "Reddito fiscale" Il Reddito fiscale: Ø Non dipende dalla mera corretta applicazione delle disposizioni fiscali (es: la corretta applicazione del coefficiente di ammortamento ricavato dalle tabelle contenute nel DM 31 dicembre 1988 ovvero la sussistenza dei presupposti per la rateizzazione della plusvalenza ai sensi dell'art. 86) Ø Ma dipende, dalle valutazioni di bilancio che cristallizzano il valore di fondo sul quale si forma poi il valore fiscalmente rilevante.
"Derivazione rafforzata": Controlli del fisco sui principi contabili Soggetti interessati Tutte le imprese Le regole per i bilanci Ø Il Fisco può disconoscere la rilevanza di ammortamenti, accantonamenti e altre rettifiche di valore del Conto economico, se si tratta di importi calcolati in modo non coerente con i comportamenti sistematicamente adottati nei precedenti esercizi; Ø per evitare l’accertamento, l’impresa deve dimostrare la giustificazione economica di tali costi in base a corretti principi contabili.
"Derivazione rafforzata": Controlli del fisco sui principi contabili Soggetti interessati Società con bilanci Ias/Ifrs e con bilanci Oic diverse dalle Microimprese Le regole per i bilanci Ø Vale il principio di derivazione del reddito imponibile dalle risultanze del bilancio redatto secondo i principi internazionali; Ø è prevista la rilevanza fiscale dei criteri contabili di qualificazione, imputazione a periodo e classificazione, in deroga all’art. 109, commi 1 e 2, Tuir;
"Derivazione rafforzata": Controlli del fisco sui principi contabili Soggetti interessati Società con bilanci Ias/Ifrs e con bilanci Oic diverse dalle Microimprese Le regole per i bilanci Ø il Fisco verificherà in particolare se la competenza temporale dei proventi e degli oneri è stata determinata mediante regole conformi a quelle stabilite dai principi Ias oppure O. I. C.
"Derivazione rafforzata": Controlli del fisco sui principi contabili Soggetti interessati Società di capitali Le regole per i bilanci Ø L’imponibile regionale si determina in base agli importi iscritti nelle voci rilevanti del Conto economico, senza alcuna rettifica per effetto delle norme sul reddito di impresa; Ø l’Amministrazione finanziaria può accertare un diverso valore per proventi ed oneri rispetto al dichiarato, qualora il bilancio non rispecchi i criteri di qualificazione, imputazione temporale e classificazione previsti dai principi contabili adottati dall’impresa.
"Riporto perdite d'esercizio" Art. 84 DPR 917/86
"Riporto perdite d'esercizio Art. 84 DPR 917/86" Una volta determinato il reddito di impresa, questo viene ridotto di eventuali perdite fiscali riportate a nuovo da esercizi precedenti. La legge non stabilisce più, dal 2011, alcun limite temporale al riporto delle perdite, mentre rimangono taluni vincoli derivanti dalla effettuazione di operazioni straordinarie. Le norme applicabili sono: › art. 84, Tuir (norma generale); › art. 172, comma 7, Tuir (riporto perdite nelle fusioni); › art. 173, comma 10, Tuir (riporto perdite nelle scissioni); › art. 118 comma 2, Tuir (riporto perdite nel consolidato fiscale); › art. 7, comma 2, D. M. 23 aprile 2004 (riporto perdite nel regime di trasparenza); › art. 37 -bis, D. P. R. 600/1973 (norma antielusiva). N. B. => Se il risultato fiscale, determinato come sopra illustrato, è negativo (perdita riportabile), occorre valutare la presenza dei requisiti per lo stanziamento di imposte anticipate.
"Imposte anticipate e perdite" Oic 25
"Imposte anticipate e perdite OIC 25" Il beneficio fiscale potenziale connesso a perdite riportabili costituisce beneficio di incerta realizzazione: per utilizzarlo occorre infatti che, in futuro, ma entro il periodo di legge, si conseguano redditi imponibili di importo capiente. - Detto beneficio fiscale potenziale non va iscritto a bilancio fino all’esercizio di realizzazione (utilizzo effettivo della perdita), salvo che sussistano congiuntamente le condizioni A e B.
"Imposte anticipate e perdite OIC 25" Nell’esercizio di utilizzo della perdita, il beneficio si traduce peraltro in un minor onere per imposte correnti e non invece in un provento per imposte anticipate. A) Un’imposta anticipata derivante da perdite riportabili ai fini fiscali, non contabilizzata nell’esercizio di formazione, in quanto non sussistevano le tre condizioni sopra indicate, va iscritta nel bilancio dell’anno in cui tali condizioni risultano verificate. B) Se esistono imposte differite per differenze temporanee tassabili che si riverseranno nell’esercizio di utilizzo delle perdite, il beneficio viene portato a deduzione dalla passività per imposte differite fino a concorrenza di tali differenze temporanee.
"Ammortamento beni materiali" Art. 102 DPR 917/86
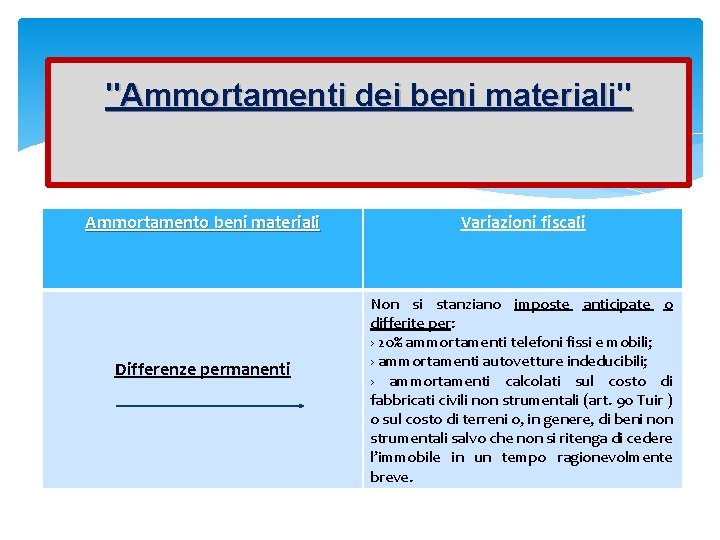
"Ammortamenti dei beni materiali" Ammortamento beni materiali Differenze permanenti Variazioni fiscali Non si stanziano imposte anticipate o differite per: › 20% ammortamenti telefoni fissi e mobili; › ammortamenti autovetture indeducibili; › ammortamenti calcolati sul costo di fabbricati civili non strumentali (art. 90 Tuir ) o sul costo di terreni o, in genere, di beni non strumentali salvo che non si ritenga di cedere l’immobile in un tempo ragionevolmente breve.
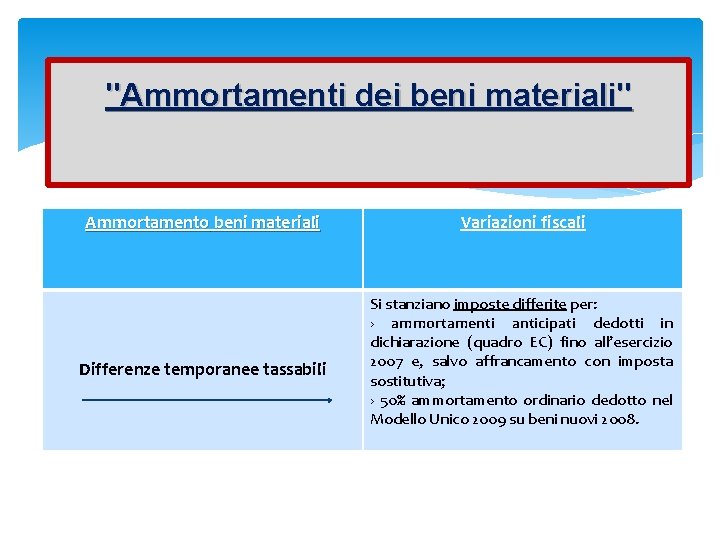
"Ammortamenti dei beni materiali" Ammortamento beni materiali Differenze temporanee tassabili Variazioni fiscali Si stanziano imposte differite per: › ammortamenti anticipati dedotti in dichiarazione (quadro EC) fino all’esercizio 2007 e, salvo affrancamento con imposta sostitutiva; › 50% ammortamento ordinario dedotto nel Modello Unico 2009 su beni nuovi 2008.
"Ammortamenti dei beni materiali" Ammortamento beni materiali Differenze temporanee deducibili Variazioni fiscali Si stanziano imposte anticipate per: › ammortamenti iscritti in bilancio in misura superiore ai limiti fiscali (ammortamenti con aliquote tabellari maggiorati delle eventuali quote anticipate); › maggiori ammortamenti su beni rivalutati con effetti fiscali differiti
"Sintesi Ammortamento beni materiali" Beni fiscalmente ammortizzabili Ø Sono solo quelli strumentali per l’attività (beni utilizzati direttamente, ovvero da terzi, ma solo se per conto della società; esempi: beni in comodato a clienti che li usano esclusivamente per distribuire beni della società). Ø I fabbricati strumentali sono quelli classificati catastalmente nei gruppi B, C, D, E, e nella cat. A/10. Per i fabbricati strumentali, l’ammortamento è ammesso anche se non utilizzati o concessi in uso a terzi. Ø I fabbricati di civile abitazione (gruppo A, esclusa cat. A/10) sono ammortizzabili solo se utilizzati direttamente (sede della società; uffici; appartamento del custode adiacente allo stabilimento). Ø Per i fabbricati strumentali, non è più ammortizzabile, dall’esercizio 2006, la parte di costo riferita al terreno sottostante o pertinenziale.
"Sintesi Ammortamento beni materiali" Inizio ammortamento Periodo di imposta di entrata in funzione. Aliquote D. M. 31. 12. 1988; nell’esercizio di entrata in funzione, l’aliquota è ridotta alla metà Misura ammortamento Ammortamenti ridotti Non esistono limiti minimi all’ammortamento fiscale. Ø Se l’ammortamento è stanziato in conto economico al di sotto del 50% (oppure anche a zero), l’impresa può comunque recuperare l’importo non ammortizzato nei successivi esercizi sempre entro il tetto di aliquote sopra indicato. In presenza di ammortamenti inferiori al 50% fino al 2003, l’importo non stanziato resta indeducibile anche dopo le modifiche del decreto Ires. Ø Esso potrà essere recuperato fiscalmente solo al momento della cessione del bene (R. M. 51/E/2005). Ø Non è consentito stanziare in bilancio ammortamenti contenuti entro i limiti tabellari e rallentare invece solo fiscalmente il processo di ammortamento mediante variazione in aumento e successivo recupero in anni successivi (R. M. 78/E/2005).
"Sintesi Ammortamento beni materiali" Sono interamente deducibili nell’esercizio di sostenimento del costo (anche se non entrati in funzione). Beni di costo non superiore ai 516, 46 euro Fiscalmente, è consentito sia imputare direttamente a Conto economico il costo, sia iscriverlo nelle immobilizzazioni e ammortizzarlo al 100%.
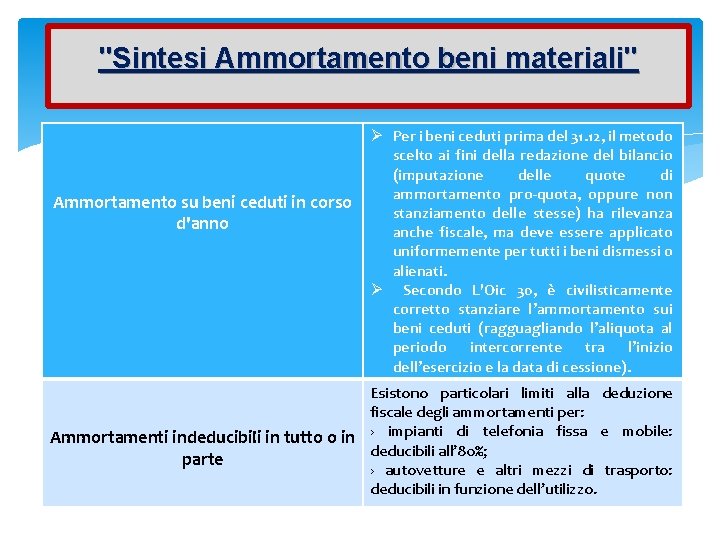
"Sintesi Ammortamento beni materiali" Ammortamento su beni ceduti in corso d'anno Ø Per i beni ceduti prima del 31. 12, il metodo scelto ai fini della redazione del bilancio (imputazione delle quote di ammortamento pro-quota, oppure non stanziamento delle stesse) ha rilevanza anche fiscale, ma deve essere applicato uniformemente per tutti i beni dismessi o alienati. Ø Secondo L'Oic 30, è civilisticamente corretto stanziare l’ammortamento sui beni ceduti (ragguagliando l’aliquota al periodo intercorrente tra l’inizio dell’esercizio e la data di cessione). Esistono particolari limiti alla deduzione fiscale degli ammortamenti per: Ammortamenti indeducibili in tutto o in › impianti di telefonia fissa e mobile: deducibili all’ 80%; parte › autovetture e altri mezzi di trasporto: deducibili in funzione dell’utilizzo.
"Ammortamento beni immateriali e Oneri pluriennali" Art. 103 e 108 DPR 917/86
"Ammortamento beni immateriali e Oneri pluriennali" ØCosti impianto ØVoce bilancio B I. 1) ØRegime civilistico ØRegime fiscale ØDPR 917/86
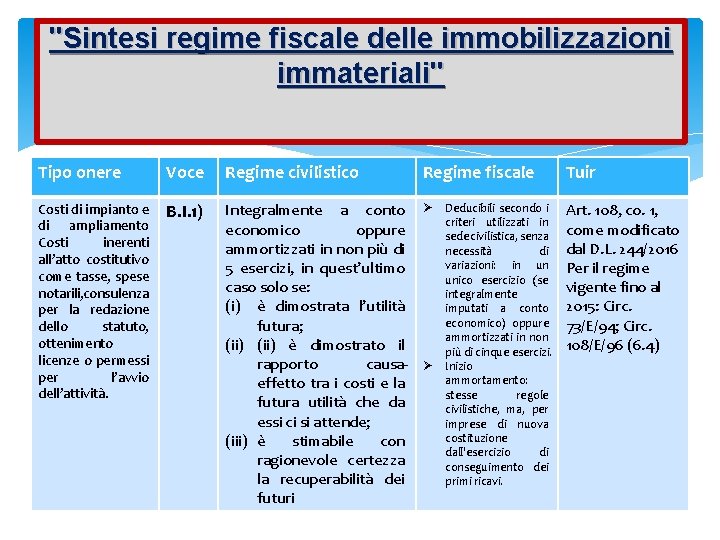
"Sintesi regime fiscale delle immobilizzazioni immateriali" Tipo onere Voce Regime civilistico Regime fiscale Costi di impianto e di ampliamento Costi inerenti all’atto costitutivo come tasse, spese notarili, consulenza per la redazione dello statuto, ottenimento licenze o permessi per l’avvio dell’attività. B. I. 1) Integralmente a conto economico oppure ammortizzati in non più di 5 esercizi, in quest’ultimo caso solo se: (i) è dimostrata l’utilità futura; (ii) è dimostrato il rapporto causaeffetto tra i costi e la futura utilità che da essi ci si attende; (iii) è stimabile con ragionevole certezza la recuperabilità dei futuri Ø Ø Deducibili secondo i criteri utilizzati in sede civilistica, senza necessità di variazioni: in un unico esercizio (se integralmente imputati a conto economico) oppure ammortizzati in non più di cinque esercizi. Inizio ammortamento: stesse regole civilistiche, ma, per imprese di nuova costituzione dall'esercizio di conseguimento dei primi ricavi. Tuir Art. 108, co. 1, come modificato dal D. L. 244/2016 Per il regime vigente fino al 2015: Circ. 73/E/94; Circ. 108/E/96 (6. 4)
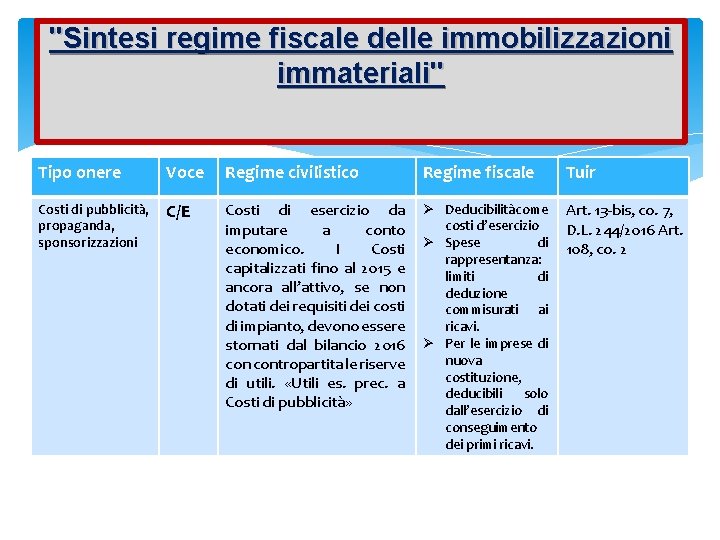
"Sintesi regime fiscale delle immobilizzazioni immateriali" Tipo onere Voce Regime civilistico Regime fiscale Tuir Costi di pubblicità, propaganda, sponsorizzazioni C/E Costi di esercizio da imputare a conto economico. I Costi capitalizzati fino al 2015 e ancora all’attivo, se non dotati dei requisiti dei costi di impianto, devono essere stornati dal bilancio 2016 contropartita le riserve di utili. «Utili es. prec. a Costi di pubblicità» Ø Deducibilità come costi d’esercizio Ø Spese di rappresentanza: limiti di deduzione commisurati ai ricavi. Ø Per le imprese di nuova costituzione, deducibili solo dall’esercizio di conseguimento dei primi ricavi. Art. 13 -bis, co. 7, D. L. 244/2016 Art. 108, co. 2
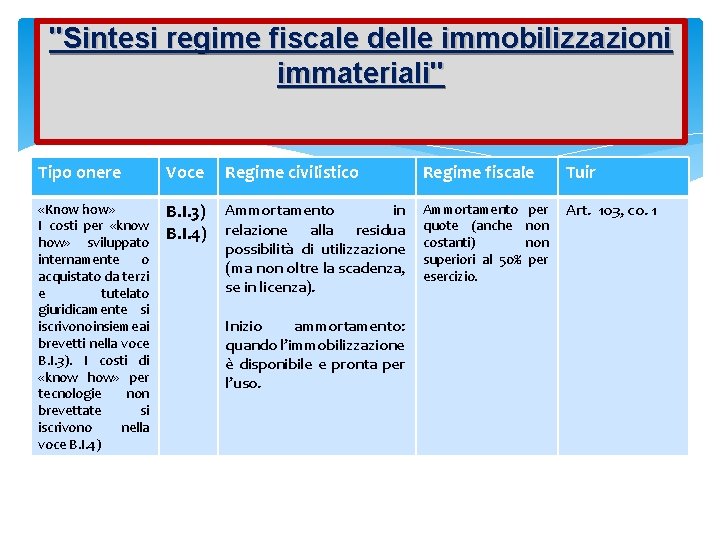
"Sintesi regime fiscale delle immobilizzazioni immateriali" Tipo onere Voce Regime civilistico Regime fiscale Tuir «Know how» I costi per «know how» sviluppato internamente o acquistato da terzi e tutelato giuridicamente si iscrivono insieme ai brevetti nella voce B. I. 3). I costi di «know how» per tecnologie non brevettate si iscrivono nella voce B. I. 4) B. I. 3) B. I. 4) Ammortamento in relazione alla residua possibilità di utilizzazione (ma non oltre la scadenza, se in licenza). Ammortamento per quote (anche non costanti) non superiori al 50% per esercizio. Art. 103, co. 1 Inizio ammortamento: quando l’immobilizzazione è disponibile e pronta per l’uso.
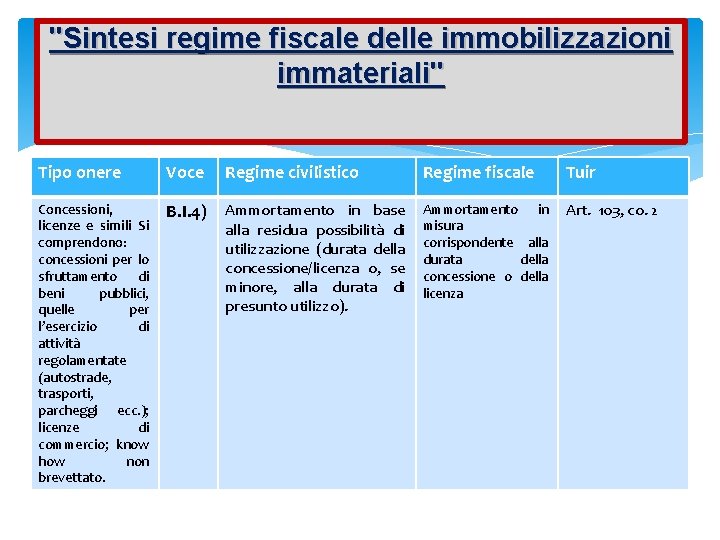
"Sintesi regime fiscale delle immobilizzazioni immateriali" Tipo onere Voce Regime civilistico Regime fiscale Tuir Concessioni, licenze e simili Si comprendono: concessioni per lo sfruttamento di beni pubblici, quelle per l’esercizio di attività regolamentate (autostrade, trasporti, parcheggi ecc. ); licenze di commercio; know how non brevettato. B. I. 4) Ammortamento in base alla residua possibilità di utilizzazione (durata della concessione/licenza o, se minore, alla durata di presunto utilizzo). Ammortamento in misura corrispondente alla durata della concessione o della licenza Art. 103, co. 2
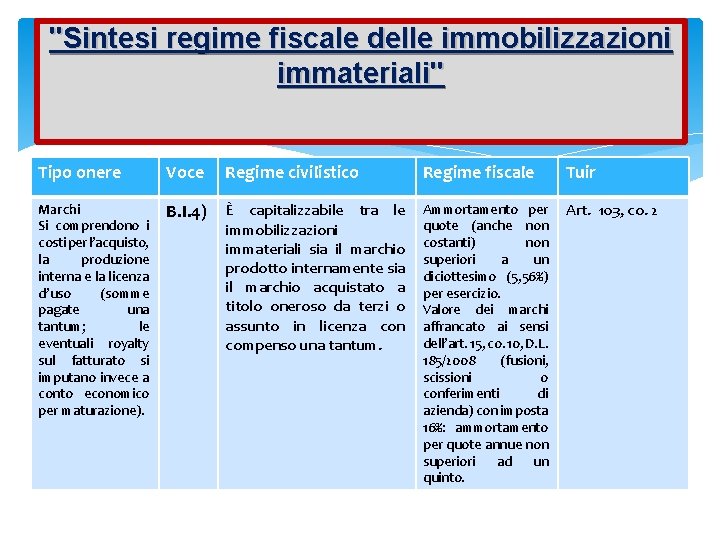
"Sintesi regime fiscale delle immobilizzazioni immateriali" Tipo onere Voce Regime civilistico Regime fiscale Tuir Marchi Si comprendono i costi per l’acquisto, la produzione interna e la licenza d’uso (somme pagate una tantum; le eventuali royalty sul fatturato si imputano invece a conto economico per maturazione). B. I. 4) È capitalizzabile tra le immobilizzazioni immateriali sia il marchio prodotto internamente sia il marchio acquistato a titolo oneroso da terzi o assunto in licenza con compenso una tantum. Ammortamento per quote (anche non costanti) non superiori a un diciottesimo (5, 56%) per esercizio. Valore dei marchi affrancato ai sensi dell’art. 15, co. 10, D. L. 185/2008 (fusioni, scissioni o conferimenti di azienda) con imposta 16%: ammortamento per quote annue non superiori ad un quinto. Art. 103, co. 2
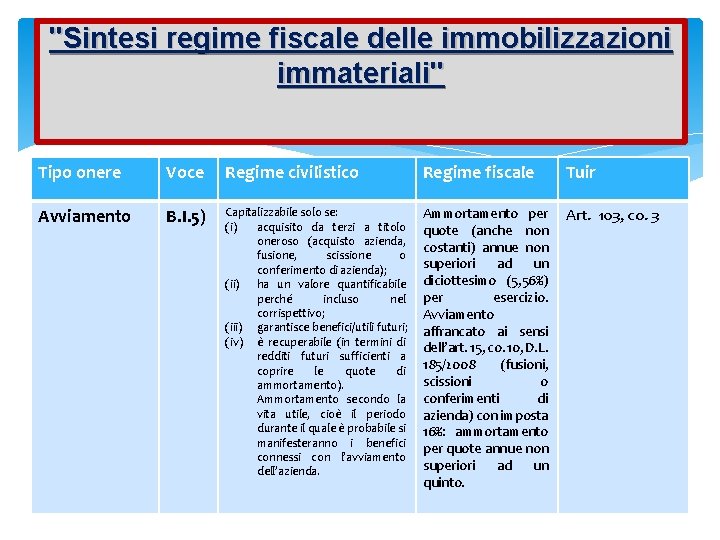
"Sintesi regime fiscale delle immobilizzazioni immateriali" Tipo onere Voce Regime civilistico Regime fiscale Tuir Avviamento B. I. 5) Capitalizzabile solo se: (i) acquisito da terzi a titolo oneroso (acquisto azienda, fusione, scissione o conferimento di azienda); (ii) ha un valore quantificabile perché incluso nel corrispettivo; (iii) garantisce benefici/utili futuri; (iv) è recuperabile (in termini di redditi futuri sufficienti a coprire le quote di ammortamento). Ammortamento secondo la vita utile, cioè il periodo durante il quale è probabile si manifesteranno i benefici connessi con l’avviamento dell’azienda. Ammortamento per quote (anche non costanti) annue non superiori ad un diciottesimo (5, 56%) per esercizio. Avviamento affrancato ai sensi dell’art. 15, co. 10, D. L. 185/2008 (fusioni, scissioni o conferimenti di azienda) con imposta 16%: ammortamento per quote annue non superiori ad un quinto. Art. 103, co. 3

"Iperammortamento e superammortamento beni immateriali" Legge Bilancio 2019 N° 145/2018
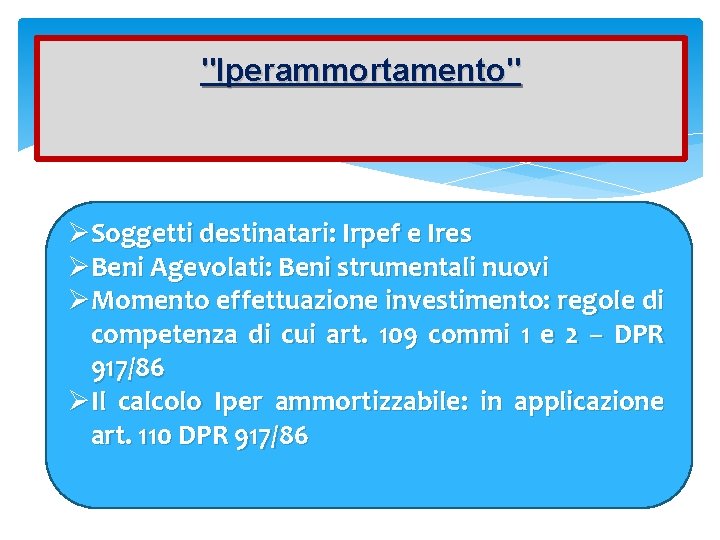
"Iperammortamento" ØSoggetti destinatari: Irpef e Ires ØBeni Agevolati: Beni strumentali nuovi ØMomento effettuazione investimento: regole di competenza di cui art. 109 commi 1 e 2 – DPR 917/86 ØIl calcolo Iper ammortizzabile: in applicazione art. 110 DPR 917/86
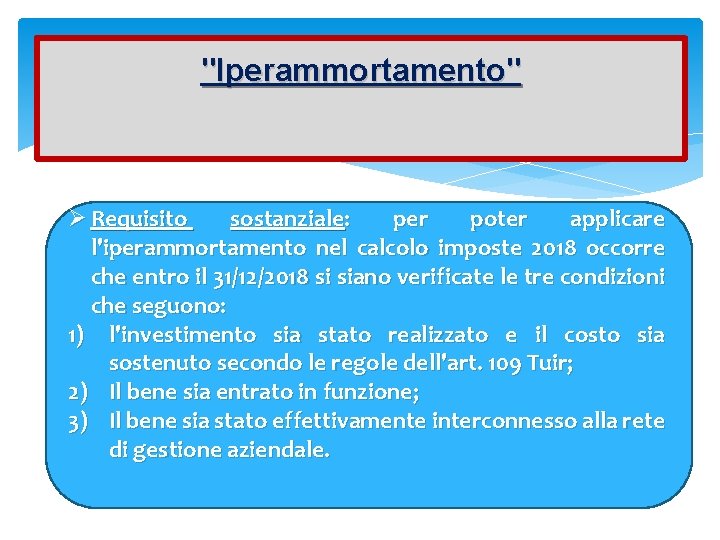
"Iperammortamento" Ø Requisito sostanziale: per poter applicare l'iperammortamento nel calcolo imposte 2018 occorre che entro il 31/12/2018 si siano verificate le tre condizioni che seguono: 1) l'investimento sia stato realizzato e il costo sia sostenuto secondo le regole dell'art. 109 Tuir; 2) Il bene sia entrato in funzione; 3) Il bene sia stato effettivamente interconnesso alla rete di gestione aziendale.
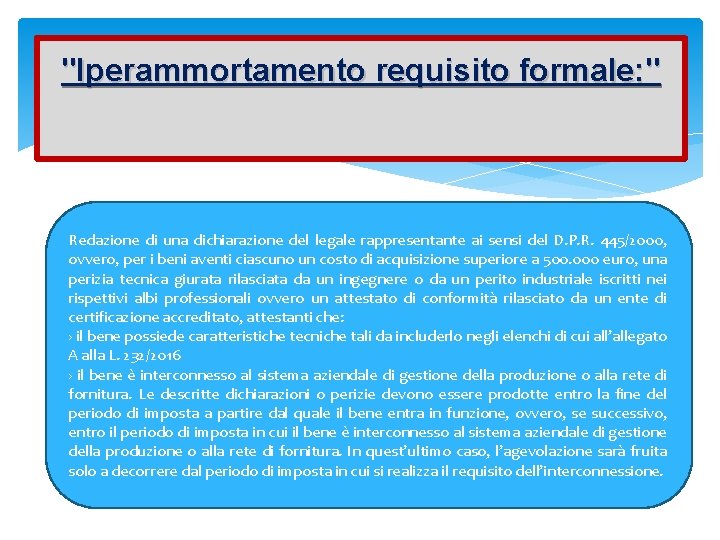
"Iperammortamento requisito formale: " Redazione di una dichiarazione del legale rappresentante ai sensi del D. P. R. 445/2000, ovvero, per i beni aventi ciascuno un costo di acquisizione superiore a 500. 000 euro, una perizia tecnica giurata rilasciata da un ingegnere o da un perito industriale iscritti nei rispettivi albi professionali ovvero un attestato di conformità rilasciato da un ente di certificazione accreditato, attestanti che: › il bene possiede caratteristiche tecniche tali da includerlo negli elenchi di cui all’allegato A alla L. 232/2016 › il bene è interconnesso al sistema aziendale di gestione della produzione o alla rete di fornitura. Le descritte dichiarazioni o perizie devono essere prodotte entro la fine del periodo di imposta a partire dal quale il bene entra in funzione, ovvero, se successivo, entro il periodo di imposta in cui il bene è interconnesso al sistema aziendale di gestione della produzione o alla rete di fornitura. In quest’ultimo caso, l’agevolazione sarà fruita solo a decorrere dal periodo di imposta in cui si realizza il requisito dell’interconnessione.
"Iperammortamento e superammortamento Edizione 2017" Iperammortamento Superammortamento Maggiorazione 150% del costo degli investimenti, in beni di cui allegato A della Legge di Stabilità 2017, effettuati dal 1° gennaio 2017 ed entro il 31/12/2017 oppure entro il 30/09/2018 a condizione che entro il 31 dicembre 2017, il relativo ordine risultasse accettato dal venditore e fosse avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione. Maggiorazione 40% per investimenti, in beni di cui allegato B della Legge di stabilità 2017, effettuati dal 01 gennaio 2017 ed entro il 31/12/2017 oppure entro il 31/06/2018 a condizione che entro il 31/12/2017, il relativo ordine risultasse accettato dal venditore e fosse avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione.
"Iperammortamento e superammortamento Edizione 2018" Iperammortamento Superammortamento Maggiorazione 150% del costo degli investimenti, in beni di cui allegato A della Legge di Stabilità 2017, effettuati dal 1° gennaio 2018 ed entro il 31/12/2018 oppure entro il 31/12/2019 a condizione che entro il 31 dicembre 2018, il relativo ordine risultasse accettato dal venditore e fosse avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione. Maggiorazione 40% per investimenti, in beni di cui allegato B della Legge di Stabilità 2017, effettuati dal 01 gennaio 2018 ed entro il 31/12/2018 oppure entro il 31/12/2019 a condizione che entro il 31/12/2018, il relativo ordine risultasse accettato dal venditore e fosse avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione.
"Iperammortamento e superammortamento Edizione 2019" Iperammortamento Maggiorazione differenziata per scaglioni d'investimento per acquisti di beni di cui allegato A della Legge di Stabilità 2017, Scaglioni di investimento: • 170% per gli investimenti fino a 2, 5 mln di euro; effettuati dal 1° gennaio 2019 ed entro il • 100% per gli investimenti compresi tra 2, 5 e 10 31/12/2019 oppure entro il 31/12/2020 a mln di euro; condizione che entro il 31 dicembre 2019, l' • 50% per gli investimenti compresi tra 10 e 20 ordine risulti accettato dal venditore ed mln di euro; avvenga il pagamento di acconti in misura • 0% sulla parte di investimenti eccedente il almeno pari al 20% del costo di acquisizione. limite di 20 mln di euro Superammortamento Maggiorazione 40% per investimenti, in beni di cui allegato B della Legge di Stabilità 2017, effettuati dal 01 gennaio 2019 ed entro il 31/12/2019 oppure entro il 31/12/2019 a condizione che entro il 31/12/2020, il relativo ordine risultasse accettato dal venditore e fosse avvenuto il pagamento di acconti in misura almeno pari al 20% del costo di acquisizione.
"Svalutazione crediti" Art. 106 DPR 917/86
"Svalutazione crediti" Ø La quota di svalutazione crediti deducibile è pari allo 0, 5% del valore complessivo dei crediti commerciali determinati dal valore dei ricavi di cui all'art. 85 DPR 85 917/86 iscritti nel bilancio societario. N. B. => Crediti in bilancio comprensivi di effetti in portafoglio e/o presso banche in attesa di maturazione e/o incasso.
"Svalutazione crediti" Regola generale per chiusura esercizio Ø Le perdite su crediti sono deducibili fiscalmente solo previo utilizzo del fondo svalutazione crediti dedotto (anche in via extracontabile attraverso il pregresso quadro EC) ai sensi dell’art. 106 del Tuir; Ø Le perdite su crediti sono comunque indeducibili ai fini Irap; Non sono soggette alla disciplina delle perdite su crediti, ma a quella delle sopravvenienze passive (non dovendosi dunque utilizzare preventivamente il fondo ed essendo consentita la deduzione anche ai fini Irap) i minori incassi generati da transazioni o accordi con il debitore causati da irregolarità delle fornitura, penalità o altre situazioni indipendenti dalla insolvenza del debitore stesso.
"Tassazione per trasparenza" Art. 115 DPR 917/86 => Società di capitali: partecipate da altre società di capitali Art. 116 DPR 917/86 => Srl: partecipate da soci persone fisiche
"Tassazione per trasparenza" Presupposto => La tassazione per trasparenza art. 115 e 116 DPR 917/86 consiste nella possibilità di imputare ai soci il reddito prodotto dalle società di capitali in proporzione alla quota di partecipazione di ogni singolo socio agli utili, "indipendentemente" dalla percezione agli utili stessi.
"Tassazione per trasparenza" • Società di capitali => Art. 115 DPR 917/86 Società di capitali (art. 115, Tuir) L’imputazione del reddito per trasparenza ai soci ex art. 115 riguarda: Ø le società per azioni, in accomandita per azioni, società a responsabilità limitata, società cooperative e società di mutua assicurazione soggette all’Ires, aventi sede in Italia, il cui capitale sia interamente posseduto da società ed enti rientranti delle sopradescritte tipologie, purché tutti i soci detengano una quota di partecipazione agli utili e una percentuale di diritti di voto in assemblea non inferiore al 10% e non superiore al 50%.
"Tassazione per trasparenza" • Esercizio dell'opzione Esercizio dell’opzione L’opzione, che va comunicata all’Agenzia delle Entrate, è irrevocabile per 3 esercizi e va esercitata sia dalla partecipata sia dai soci. Questi ultimi non dovranno presentare alcuna comunicazione all’Agenzia delle Entrate, ma devono comunicarla direttamente alla società partecipata mediante raccomandata con ricevuta di ritorno (art. 4, D. M. 23. 4. 2004).
"Tassazione per trasparenza" Soggetti esclusi L’esercizio dell’opzione non è consentito nel caso in cui: › i soci usufruiscano di aliquote Ires ridotte; › la partecipata eserciti l’opzione per il consolidato nazionale (artt. 117 e segg. , Tuir [CFF · 5217]) o il consolidato mondiale (artt. 130 e segg. , Tuir).
"Tassazione per trasparenza" Imputazione dei redditi ai soci: L’imputazione dei redditi per trasparenza avviene nell’esercizio in corso alla data di chiusura dell’esercizio della partecipata. Le ritenute d’acconto e i relativi crediti d’imposta, e gli acconti versati si scomputano dalle imposte dovute dai singoli soci secondo la percentuale di partecipazione agli utili di ciascuno. Il meccanismo di funzionamento è analogo a quello previsto per le società di persone. L’imputazione del reddito per trasparenza avviene nei confronti di coloro che possiedono la qualifica di soci alla data di chiusura dell’esercizio.
"Tassazione per trasparenza" • Società responsabilità limitata => Art. 116 DPR 917/86 La trasparenza fiscale delle società a responsabilità limitata e delle cooperative partecipate da sole persone fisiche è disciplinata dall’art. 116, Tuir tramite un rimando diretto alle modalità e alle condizioni previste dell’art. 115, Tuir. La norma introduce la possibilità dell’imputazione per trasparenza ai soci persone fisiche del reddito prodotto dalle società a responsabilità limitata, comprese le cooperative a responsabilità limitata.
"Tassazione per trasparenza" • Società responsabilità limitata => Art. 116 DPR 917/86 Requisiti soggettivi L’opzione per la tassazione per trasparenza è ammessa nel caso di società a responsabilità limitata. In particolare: › le S. r. l. il cui volume di ricavi non superi le soglie previste per l’applicazione degli studi di settore (ovvero con volumi di ricavi non superiori a € 5. 164. 568, 99) e con una compagine sociale costituita esclusivamente da persone fisiche in numero non superiore a 10; non è invece rilevante la quota di partecipazione detenuta da ciascun socio; › le società cooperative a responsabilità limitata con lo stesso limite di ricavi (€ 5. 164. 568, 99) e un numero massimo di 20 soci persone fisiche.
"Tassazione per trasparenza" • Esercizio opzione: è vincolante per 3 periodi d’imposta; › deve essere esercitata congiuntamente dalla società partecipata e da tutti i soci (che manifestano la loro volontà mediante invio alla partecipata di una raccomandata con ricevuta di ritorno); › deve essere comunicata dalla società partecipata all’Amministrazione finanziaria con la dichiarazione dei redditi presentata nel periodo di imposta da cui decorre l’opzione (novità introdotta, dal 2015, dall’art. 16, D. Lgs. 175/2014). L’opzione si rinnova tacitamente, salvo revoca.
"Perdite della società trasparente art. 8 DPR 917/86" N. B. : Le "perdite della società trasparente" sono compensabili dal socio nei limiti e modalità indicate art. 8 DPR 917/86.
"Attivazione perdite società trasparenti" > Società di persone (in contabilità ordinaria, anche per opzione) e società di capitali trasparenti. • Compensazione solo con altri redditi di impresa (in contabilità ordinaria o semplificata) conseguiti dal socio (anche attraverso altre partecipazioni in società trasparenti, di persone e di capitali) nell’anno di imputazione. • L’eventuale eccedenza di perdita è riportabile in compensazione nei 5 esercizi successivi, sempre esclusivamente con altri redditi di impresa.
"Attivazione perdite società trasparenti" > Società di persone in contabilità semplificata Compensazione con ogni altra tipologia di reddito dell'anno del socio senza possibilità di riporto a nuovo dell'eccedenza.
"Attivazione perdite società trasparenti" Perdite delle S. a. s. => l'art. 8 comma 2 D. P. R. 917/86 stabilisce: che l'imputazione delle perdite delle Sas che eccedono il capitale sociale riguarda solo i soci accomandatari.
"Perdite società di capitali trasparenti" • L’importo della perdita fiscale evidenziata dalla società nel suo Mod. Redditi (quadro TN), che risulta effettivamente assegnabile ai soci, non può eccedere l’ammontare del patrimonio netto della partecipata. • Rileva il patrimonio netto contabile risultante alla data di chiusura dell’esercizio, senza tener conto della perdita di bilancio. • L’importo va poi incrementato di eventuali conferimenti effettuati dai soci fino alla approvazione del bilancio;
"Perdite società di capitali trasparenti" • A tal fine rilevano, oltre alle somme e ai beni conferiti a liberazione di aumenti di capitale sociale, anche quelle versate «fuori capitale» , purché si tratti di apporti a fondo perduto, cioè senza alcun obbligo di restituzione da parte della società (si veda l’Oic 28). • Le eventuali perdite eccedenti tale limite sono «trattenute» dalla partecipata che potrà compensarle internamente con suoi futuri redditi nel rispetto dell’art. 84, Tuir.
"Interessi passivi Risultato Operativo Lordo" Art. 96 DPR 917/86 Legge 244/2007 D. Lgs. 148/2018
"Interessi passivi" Il D. Lgs. N° 148/2018 ha modificato a partire dal 01 gennaio 2019 la disciplina di cui all'art. 96 DPR 917/86.
"Interessi passivi il Testo del Rol" Verificare i requisiti soggettivi > Applicano il Rol: tutte le società di capitali e agli altri soggetti Ires, escluse le banche e le società finanziarie di cui all’art. 1, D. Lgs. 87/1992 (ma non le holding dei gruppi industriali) > Escluse: società consortili dei lavori pubblici (ma non i consorzi); le società di project financing; società per la costruzione e la gestione di interporti; società con capitale prevalentemente pubblico, che operano negli impianti per la fornitura di acqua, energia, smaltimento e nella depurazione. > Non applicano il Rol: imprese individuali e società di persone.
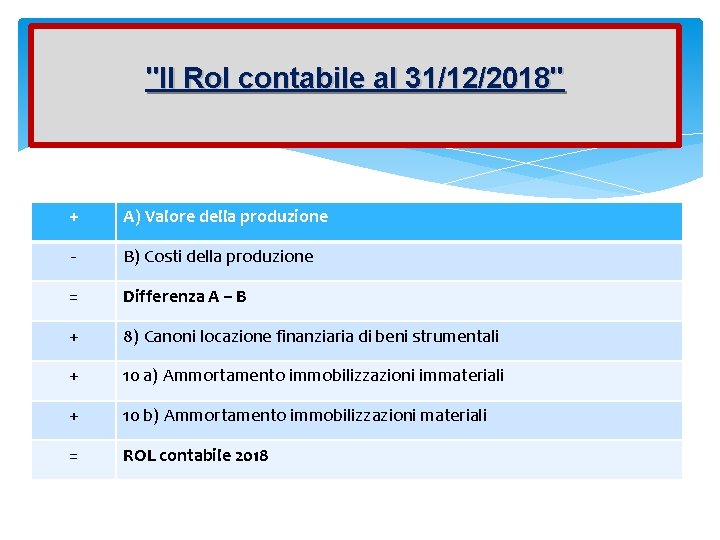
"Il Rol contabile al 31/12/2018" + A) Valore della produzione - B) Costi della produzione = Differenza A – B + 8) Canoni locazione finanziaria di beni strumentali + 10 a) Ammortamento immobilizzazioni immateriali + 10 b) Ammortamento immobilizzazioni materiali = ROL contabile 2018
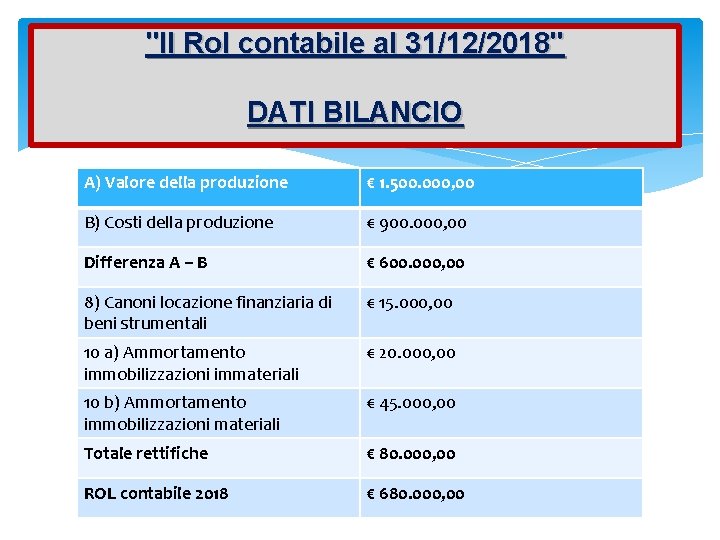
"Il Rol contabile al 31/12/2018" DATI BILANCIO A) Valore della produzione € 1. 500. 000, 00 B) Costi della produzione € 900. 000, 00 Differenza A – B € 600. 000, 00 8) Canoni locazione finanziaria di beni strumentali € 15. 000, 00 10 a) Ammortamento immobilizzazioni immateriali € 20. 000, 00 10 b) Ammortamento immobilizzazioni materiali € 45. 000, 00 Totale rettifiche € 80. 000, 00 ROL contabile 2018 € 680. 000, 00
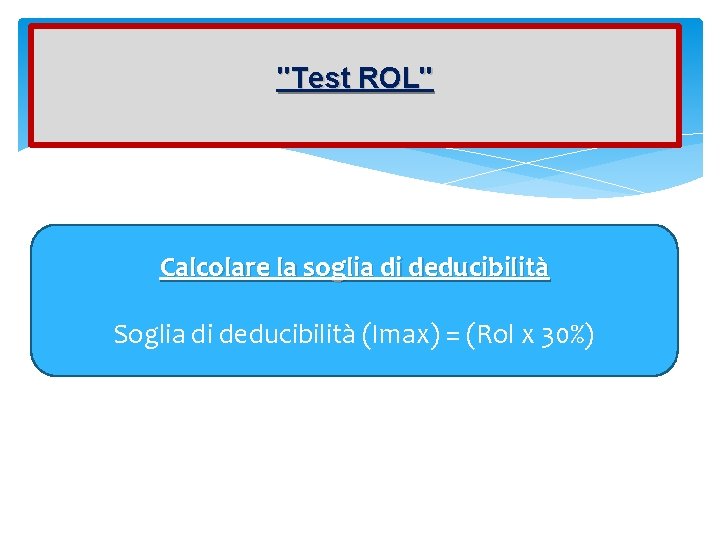
"Test ROL" Calcolare la soglia di deducibilità Soglia di deducibilità (Imax) = (Rol x 30%)
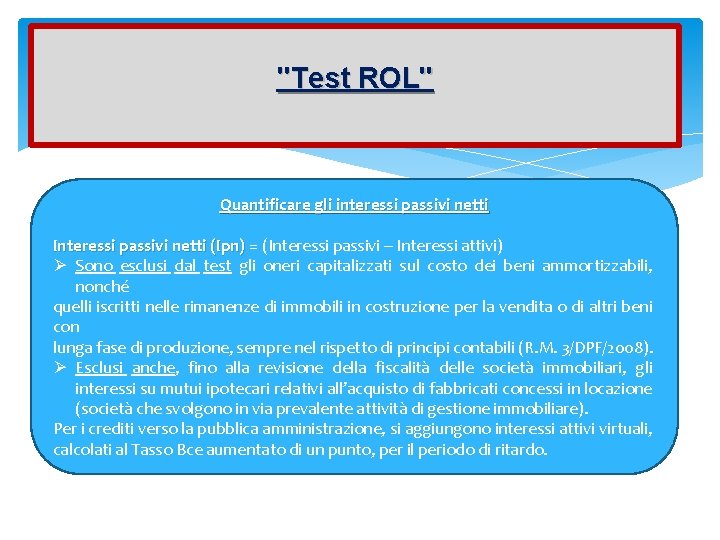
"Test ROL" Quantificare gli interessi passivi netti Interessi passivi netti (Ipn) = (Interessi passivi – Interessi attivi) Ø Sono esclusi dal test gli oneri capitalizzati sul costo dei beni ammortizzabili, nonché quelli iscritti nelle rimanenze di immobili in costruzione per la vendita o di altri beni con lunga fase di produzione, sempre nel rispetto di principi contabili (R. M. 3/DPF/2008). Ø Esclusi anche, fino alla revisione della fiscalità delle società immobiliari, gli interessi su mutui ipotecari relativi all’acquisto di fabbricati concessi in locazione (società che svolgono in via prevalente attività di gestione immobiliare). Per i crediti verso la pubblica amministrazione, si aggiungono interessi attivi virtuali, calcolati al Tasso Bce aumentato di un punto, per il periodo di ritardo.
"Test ROL" Calcolare l'eccedenza indeducibile Eccedenza indeducibile (Ecc) = [Ipn – Imax] (somma di deducibilità) Nel consolidato fiscale, l’ammontare indeducibile di una società può essere recuperato in presenza e nei limiti di eccedenze positive di altre società.
"Test ROL" Considerare il possibile riportoa nuovo • Recupero in esercizi successivi, senza limite temporale, dell’importo non dedotto, qualora, e nei limiti in cui, il 30% del Rol superi gli oneri dell’esercizio. • Se vi sono ragionevoli motivi per ritenere che il recupero potrà essere attuato, si possono stanziare le imposte anticipate. N. B. => Dal 2010 (Unico 2011), riporto a nuovo anche delle eccedenze di Rol.
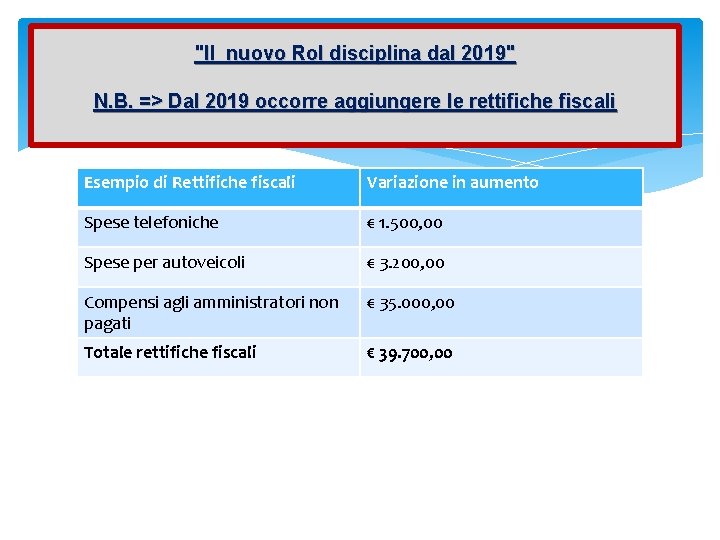
"Il nuovo Rol disciplina dal 2019" N. B. => Dal 2019 occorre aggiungere le rettifiche fiscali Esempio di Rettifiche fiscali Variazione in aumento Spese telefoniche € 1. 500, 00 Spese per autoveicoli € 3. 200, 00 Compensi agli amministratori non pagati € 35. 000, 00 Totale rettifiche fiscali € 39. 700, 00
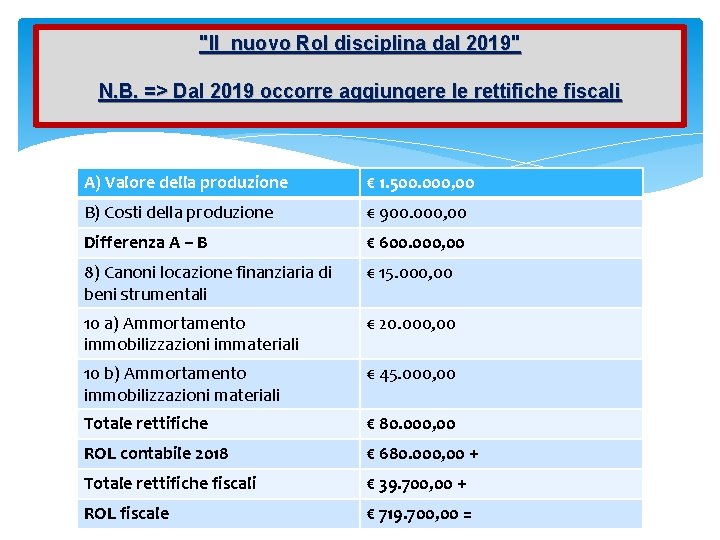
"Il nuovo Rol disciplina dal 2019" N. B. => Dal 2019 occorre aggiungere le rettifiche fiscali A) Valore della produzione € 1. 500. 000, 00 B) Costi della produzione € 900. 000, 00 Differenza A – B € 600. 000, 00 8) Canoni locazione finanziaria di beni strumentali € 15. 000, 00 10 a) Ammortamento immobilizzazioni immateriali € 20. 000, 00 10 b) Ammortamento immobilizzazioni materiali € 45. 000, 00 Totale rettifiche € 80. 000, 00 ROL contabile 2018 € 680. 000, 00 + Totale rettifiche fiscali € 39. 700, 00 + ROL fiscale € 719. 700, 00 =
"Aiuto alla crescita economica" Art. 1 Decreto Monti N. B. => Incentivare le società e le imprese che si finanziano con mezzi propri, riducendo il vantaggio delle aziende indebitate che deducono interessi passivi.
"Aiuto alla crescita economica" Art. 1 Decreto Monti Coefficiente ACE 2018 => 1, 50% N. B. => la Legge di Bilancio 2019 N° 148/2018 a partire dal 01 gennaio 2019 ha abrogato la normativa di cui all'art. 1 Decreto Monti. N. B. => Tale normativa risulta valida fino alla data del 31 dicembre 2018
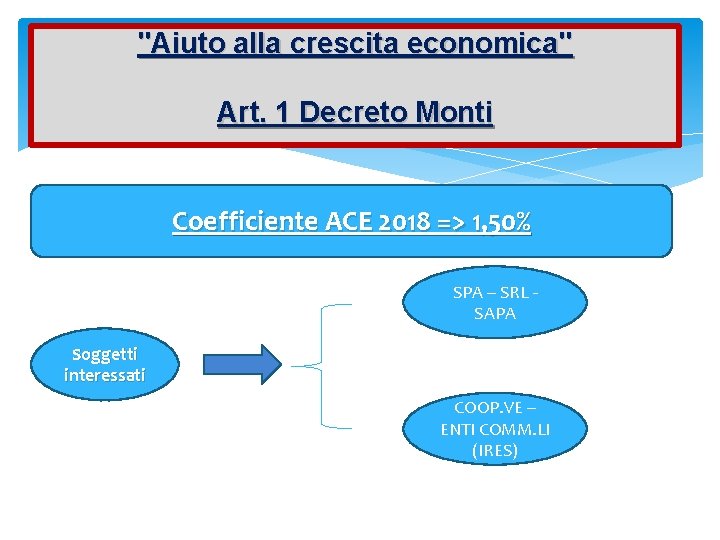
"Aiuto alla crescita economica" Art. 1 Decreto Monti Coefficiente ACE 2018 => 1, 50% SPA – SRL SAPA Soggetti interessati COOP. VE – ENTI COMM. LI (IRES)
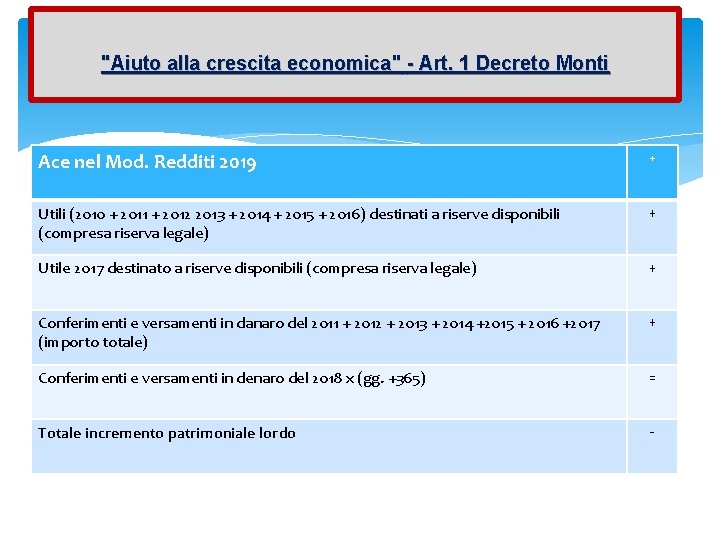
"Aiuto alla crescita economica" - Art. 1 Decreto Monti Ace nel Mod. Redditi 2019 + Utili (2010 + 2011 + 2012 2013 + 2014 + 2015 + 2016) destinati a riserve disponibili (compresa riserva legale) + Utile 2017 destinato a riserve disponibili (compresa riserva legale) + Conferimenti e versamenti in danaro del 2011 + 2012 + 2013 + 2014 +2015 + 2016 +2017 (importo totale) + Conferimenti e versamenti in denaro del 2018 x (gg. +365) = Totale incremento patrimoniale lordo -
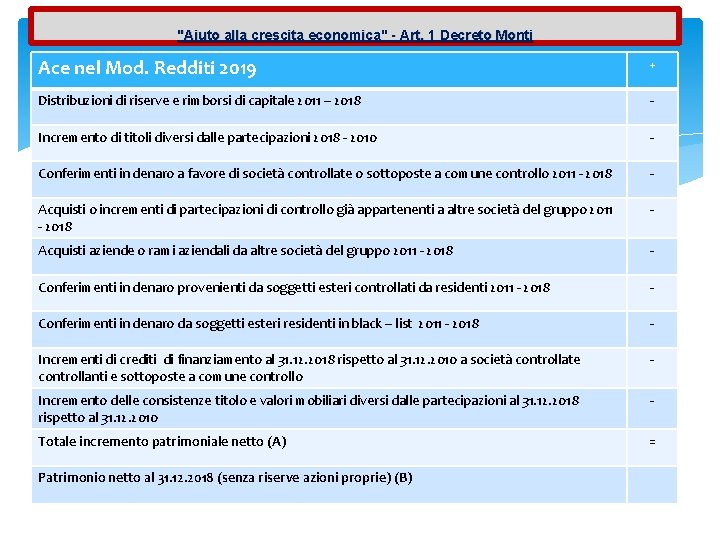
"Aiuto alla crescita economica" - Art. 1 Decreto Monti Ace nel Mod. Redditi 2019 + Distribuzioni di riserve e rimborsi di capitale 2011 – 2018 - Incremento di titoli diversi dalle partecipazioni 2018 - 2010 - Conferimenti in denaro a favore di società controllate o sottoposte a comune controllo 2011 - 2018 - Acquisti o incrementi di partecipazioni di controllo già appartenenti a altre società del gruppo 2011 - 2018 - Acquisti aziende o rami aziendali da altre società del gruppo 2011 - 2018 - Conferimenti in denaro provenienti da soggetti esteri controllati da residenti 2011 - 2018 - Conferimenti in denaro da soggetti esteri residenti in black – list 2011 - 2018 - Incrementi di crediti di finanziamento al 31. 12. 2018 rispetto al 31. 12. 2010 a società controllate controllanti e sottoposte a comune controllo - Incremento delle consistenze titolo e valori mobiliari diversi dalle partecipazioni al 31. 12. 2018 rispetto al 31. 12. 2010 - Totale incremento patrimoniale netto (A) = Patrimonio netto al 31. 12. 2018 (senza riserve azioni proprie) (B)
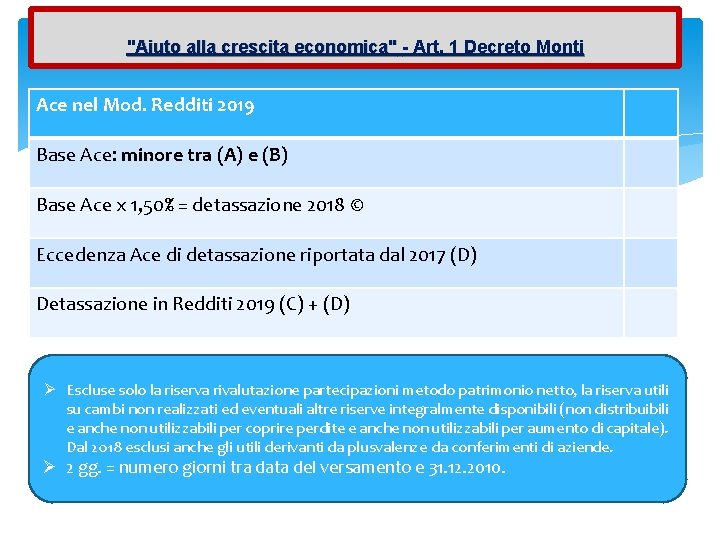
"Aiuto alla crescita economica" - Art. 1 Decreto Monti Ace nel Mod. Redditi 2019 Base Ace: minore tra (A) e (B) Base Ace x 1, 50% = detassazione 2018 © Eccedenza Ace di detassazione riportata dal 2017 (D) Detassazione in Redditi 2019 (C) + (D) Ø Escluse solo la riserva rivalutazione partecipazioni metodo patrimonio netto, la riserva utili su cambi non realizzati ed eventuali altre riserve integralmente disponibili (non distribuibili e anche non utilizzabili per coprire perdite e anche non utilizzabili per aumento di capitale). Dal 2018 esclusi anche gli utili derivanti da plusvalenze da conferimenti di aziende. Ø 2 gg. = numero giorni tra data del versamento e 31. 12. 2010.
"Bilancio d'esercizio – Check List di raccordo"
"Bilancio d'esercizio – Check List di raccordo" Relativi mastrini
"Bilancio d'esercizio – Check List di raccordo" Controllo Banche § Prospetto riconciliazione saldi bancari; § Controllo addebito interessi trimestrali; § Controllo mutui passivi e/o dettaglio finanziamenti
"Bilancio d'esercizio – Check List di raccordo" Beni in Leasing § Verifica conteggio calcolo con copia contratto leasing; § Prospetto informativo nota integrativa di beni in leasing.
"Bilancio d'esercizio – Check List di raccordo" Cespiti ammortizzabili § § § Schede cespiti acquistati nel corso dell'esercizio riconciliate con la contabilità e allegata copia fatture acquisto; Ammortamenti; Verifica quota deducibile spese di manutenzione e riparazione; Verifica quota deducibile spese di rappresentanza; Rateizzazione costi pluriennali;
"Bilancio d'esercizio – Check List di raccordo" Perdite su crediti § Elenco perdite su crediti; § Accantonamento Fondo Svalutazione crediti; § Controllo partitario clienti con elenco e documentazione crediti di dubbia esigibilità.
"Bilancio d'esercizio – Check List di raccordo" Costo del personale § § § Prospetto dei costi del personale relativi all'anno e dei ratei per retribuzioni e contributi differiti (14^, ferie), saldo assicurazione INAIL; Dettaglio TFR (accantonamento fondo, erogazioni a dipendenti licenziati, erogazione acconti) e accantonamento a forme pensionistiche e QUIR; Verifica delle posizioni INAIL relative ai collaboratori coordinati continuativi e del trattamento delle eventuali somme trattenute ai medesimi; Verifica dei conguagli contributivi ENASARCO e dell'accantonamento Firr e dell'indennità suppletiva di clientela relativi agli agenti e rappresentanti; Verifica dei componenti spettanti all'organo amministrativo con riferimento alle deliberazioni relative, con evidenziazione dell'eventuale quota non erogata.
"Bilancio d'esercizio – Check List di raccordo" Dettaglio Rimanenze § § § Dettaglio delle rimanenze di magazzino al 31. 12 e relativa valorizzazione; Dettaglio dei lavori in corso al 31. 12 e relativa valorizzazione; Indicazione dell'esistenza di garanzie prestate direttamente o indirettamente dalla società (fidejussioni, avalli, altre garanzie reali e personali); Indicazione dell'esistenza di beni propri depositati presso terzi ovvero beni di terzi depositati presso la società; Prospetto riconciliazione dati bilancio anni precedenti;
"Bilancio d'esercizio – Check List di raccordo" Ø Ø Prospetto Patrimonio netto; Verifica versamenti in acconto Ires/Irap; Verifica detrazione ACE; Prospetto di variazione determinazione base imponibile Ires/Irap.
- Slides: 153