
IL BEP E LA BREAK EVEN ANALYSIS LANALISI
IL BEP E LA BREAK EVEN ANALYSIS - L’ANALISI DEI COSTI
COSTO: e’ il sacrificio economico necessario per acquisire i fattori produttivi. la classificazione dei costi • In base alla durata: • -costi d’esercizio • -costi pluriennali • • In base alla quantità: -costi fissi -costi variabili -costi semifissi • In base ai prodotti: • -costi specifici o diretti • -costi comuni o indiretti
COSTI D’ESERCIZIO: sono quelli che riguardano i fattori produttivi utilizzati in un solo esercizio. (personale, manutenzioni ordinarie, riscaldamento, canoni di locazione o di leasing, imposte, pubblicità, magazzino…) COSTI PLURIENNALI: sono quelli che riguardano i fattori produttivi utilizzati in più esercizi. (immobilizzazioni materiali o immateriali)
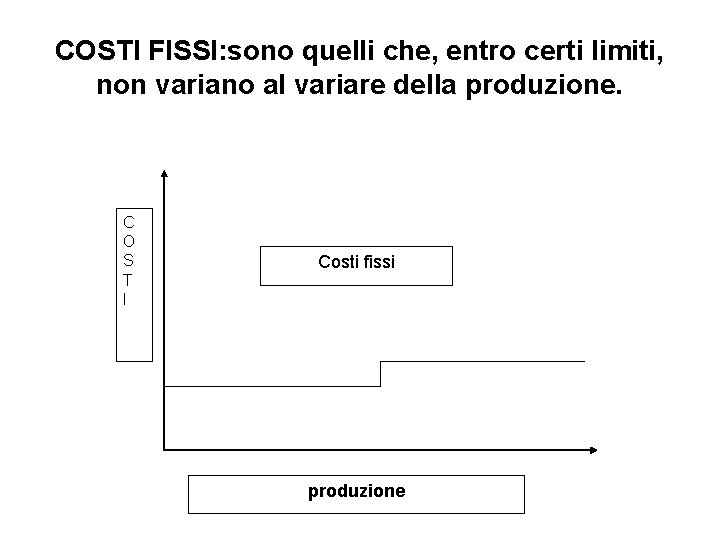
COSTI FISSI: sono quelli che, entro certi limiti, non variano al variare della produzione. C O S T I Costi fissi produzione
Principali Costi Fissi per • • ADV; TO Personale fisso Locazione, leasing (per P. C. , auto. . ) Riscaldamento e Illuminazione Vuoto per pieno Manutenzione, Riscaldamento e illuminazione assicurazioni, servizi esterni (professionisti se a forfait) costi generali ammortamenti parte costi mk (quelli comuni a tutte le proposte, marchio) imposte pubblicità generale(es: marchio)gadget • • • IMPRESE RICETTIVE Personale fisso Locazione, leasing (per P. C. , auto. . ) Riscaldamento e Illuminazione solo per locali comuni (uffici, hall, ristorante, zona bar, corridoi. . ) Manutenzione ordinaria, Assicurazioni, servizi esterni (professionisti se a forfait) costi generaliammortamenti Costi di marketing imposte Pubblicità, gadget
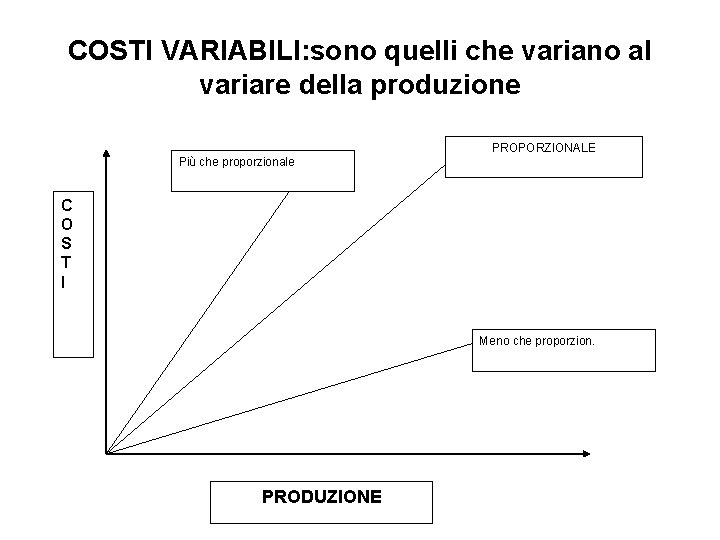
COSTI VARIABILI: sono quelli che variano al variare della produzione PROPORZIONALE Più che proporzionale C O S T I Meno che proporzion. PRODUZIONE
Principali Costi Variabili per • • T. O. Trasporto, alberghi, contratti di allotments Provvigioni alle ADV Personale stagionale Collaboratori occasionali (guide, “conoscenti” sul posto. . ) • Materiale destinato ai singoli viaggi parte costi mk • IMPR. RICETTIVE • Provvigioni alle ADV Personale stagionale • Riscaldamento e illuminazione delle singole camere • Costi di magazzino • servizi esterni (lavanderia) • prodotti alimentari • parte prodotti pulizia (destinati a consumo generale • Cene o regalie per tassisti o altri possibili portatori di clientela.
COSTI SEMIVARIABILI O SEMIFISSI: SONO QUELLI CHE HANNO SIA LA COMPONENTE FISSA SIA QUELLA VARIABILE ( es: SPESE TELEFONICHE) COSTI SPECIFICI O DIRETTI: riguardano uno specifico prodotto. Essi vengono imputati direttamente al prodotto in questione. ( costo del volo di quel viaggio e camera d’albergo, provvigioni di quel viaggio, visite, transfer…) COSTI COMUNI o INDIRETTI o GENERALI: riguardano più prodotti. (stipendi impiegati amministrativi, pubblicità. . )
I TRE TIPI DI CLASSIFICAZIONE SONO COLLEGATI. SI POSSONO INFATTI STABILIRE TRA I LORO ELEMENTI DELLE RELAZIONI, E PRECISAMENTE: I COSTI PLURIENNALI SONO FISSI E INDIRETTI I COSTI D’ESERCIZIO POSSONO ESSERE FISSI O VARIABILI I COSTI FISSI SONO GENERALMENTE INDIRETTI I COSTI VARIABILI SONO GENERALMENTE DIRETTI.
LE CONFIGURAZIONI DI COSTO • Il costo finale di un bene o servizio si forma gradualmente nel tempo, attraverso l’accumulo di costi di tipo diverso, che si determinano nelle diverse fasi di produzione del bene o servizio. • Ogni tipo di costo costituisce una CONFIGURAZIONE DI COSTO, cioè un insieme di costi omogenei, ed è riferibile a un preciso momento della formazione del costo finale. •
PRINCIPALI CONFIGURAZIONI DI COSTO: • 1)COSTO PRIMO: SOMMA DEI COSTI VARIABILI DIRETTI • (che l’impresa sostiene per la produzione di quel specifico servizio) • TO: TRASPORTO, SOGGIORNO, ASSISTENZA PER UN DETERMINATO VIAGGIO. • ALBERGO e/o RISTORANTE: PERSONALE, CIBI, BEVANDE, MANUTENZIONE BIANCHERIA, RIPRISTINO PIATTI. . •
2)COSTO DI PRODUZIONE: SOMMA DEL COSTO PRIMO E DEI COSTI FISSI INDIRETTI • RIGUARDANTI L’ATTIVITA’ DI PRODUZIONE • (TO: PUBBLICITA’, PERSONALE DIRETTAMENTE IMPIEGATO PER LA PRODUZIONE DI VIAGGI, GESTIONE DELLE TELEPRENOTAZIONI DEI VIAGGI)
3) COSTO COMPLESSIVO • SOMMA DEL COSTO DI PRODUZIONE E DI TUTTI GLI ALTRI COSTI FISSI INDIRETTI • (NON RIGUARDANTI L’ATTIVITA’ DI PRODUZIONE DEI VIAGGI E COMUNI A TUTTA L’AZIENDA. ES: CANONE DI LOCAZIONE, STIPENDI PERSONALE AMMINISTRATIVO, ONERI FINANZIARI, IMPOSTE. . )
4) COSTO ECONOMICO - TECNICO • SOMMA DEL COSTO COMPLESSIVO E DEGLI ONERI FIGURATIVI • (FITTI FIGURATIVI, STIPENDI FIGURATIVI, INTERESSI DI COMPUTO DI CAPITALE, COMPENSO PER IL RISCHIO DI IMPRESA. )
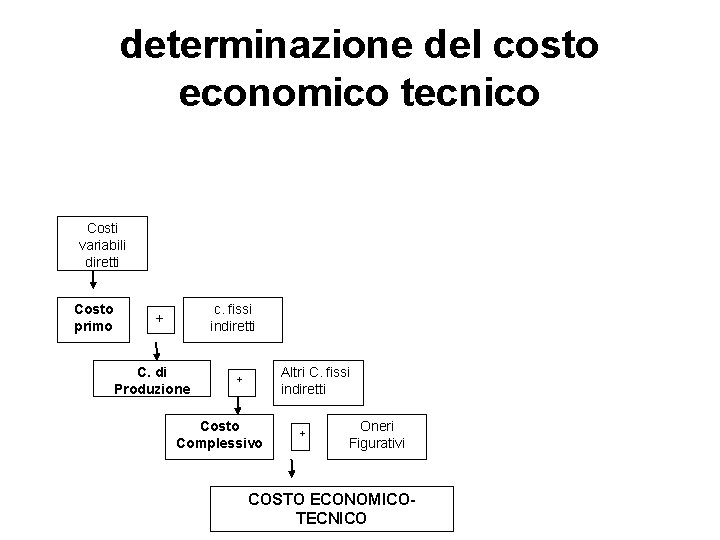
determinazione del costo economico tecnico Costi variabili diretti Costo primo c. fissi indiretti + C. di Produzione Altri C. fissi indiretti + Costo Complessivo + Oneri Figurativi COSTO ECONOMICOTECNICO
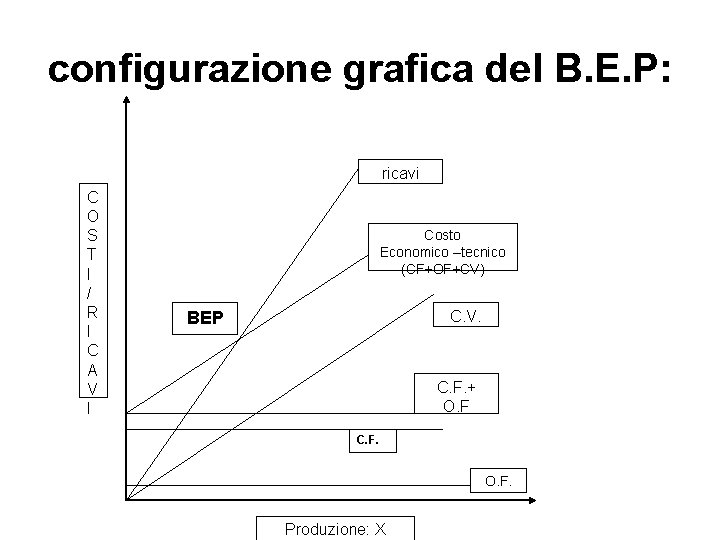
configurazione grafica del B. E. P: ricavi C O S T I / R I C A V I Costo Economico –tecnico (CF+OF+CV) C. V. BEP C. F. + O. F C. F. O. F. Produzione: X
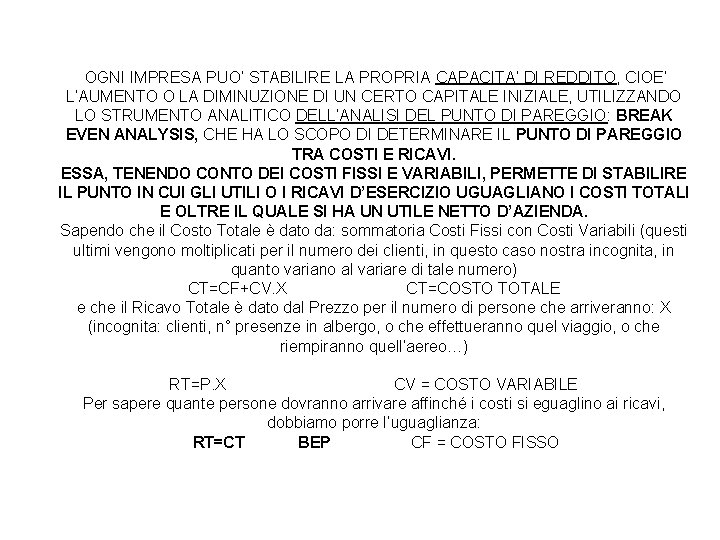
OGNI IMPRESA PUO’ STABILIRE LA PROPRIA CAPACITA’ DI REDDITO, CIOE’ L’AUMENTO O LA DIMINUZIONE DI UN CERTO CAPITALE INIZIALE, UTILIZZANDO LO STRUMENTO ANALITICO DELL’ANALISI DEL PUNTO DI PAREGGIO: BREAK EVEN ANALYSIS, CHE HA LO SCOPO DI DETERMINARE IL PUNTO DI PAREGGIO TRA COSTI E RICAVI. ESSA, TENENDO CONTO DEI COSTI FISSI E VARIABILI, PERMETTE DI STABILIRE IL PUNTO IN CUI GLI UTILI O I RICAVI D’ESERCIZIO UGUAGLIANO I COSTI TOTALI E OLTRE IL QUALE SI HA UN UTILE NETTO D’AZIENDA. Sapendo che il Costo Totale è dato da: sommatoria Costi Fissi con Costi Variabili (questi ultimi vengono moltiplicati per il numero dei clienti, in questo caso nostra incognita, in quanto variano al variare di tale numero) CT=CF+CV. X CT=COSTO TOTALE e che il Ricavo Totale è dato dal Prezzo per il numero di persone che arriveranno: X (incognita: clienti, n° presenze in albergo, o che effettueranno quel viaggio, o che riempiranno quell’aereo…) RT=P. X CV = COSTO VARIABILE Per sapere quante persone dovranno arrivare affinché i costi si eguaglino ai ricavi, dobbiamo porre l’uguaglianza: RT=CT BEP CF = COSTO FISSO
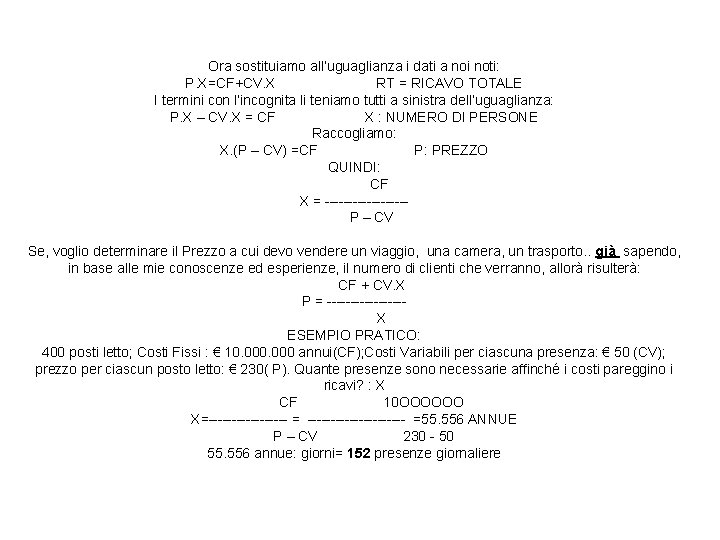
Ora sostituiamo all’uguaglianza i dati a noi noti: P. X=CF+CV. X RT = RICAVO TOTALE I termini con l’incognita li teniamo tutti a sinistra dell’uguaglianza: P. X – CV. X = CF X : NUMERO DI PERSONE Raccogliamo: X. (P – CV) =CF P: PREZZO QUINDI: CF X = ---------P – CV Se, voglio determinare il Prezzo a cui devo vendere un viaggio, una camera, un trasporto. . già sapendo, in base alle mie conoscenze ed esperienze, il numero di clienti che verranno, allorà risulterà: CF + CV. X P = --------X ESEMPIO PRATICO: 400 posti letto; Costi Fissi : € 10. 000 annui(CF); Costi Variabili per ciascuna presenza: € 50 (CV); prezzo per ciascun posto letto: € 230( P). Quante presenze sono necessarie affinché i costi pareggino i ricavi? : X CF 10 OOOOOO X=--------- = ----------- =55. 556 ANNUE P – CV 230 - 50 55. 556 annue: giorni= 152 presenze giornaliere
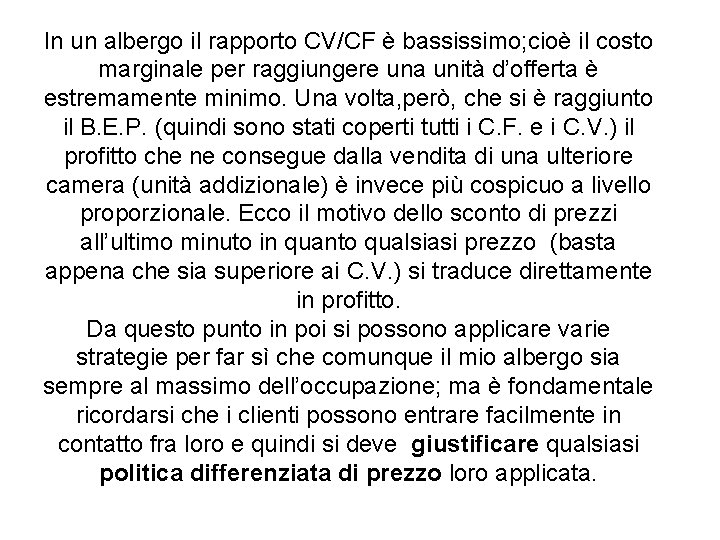
In un albergo il rapporto CV/CF è bassissimo; cioè il costo marginale per raggiungere una unità d’offerta è estremamente minimo. Una volta, però, che si è raggiunto il B. E. P. (quindi sono stati coperti tutti i C. F. e i C. V. ) il profitto che ne consegue dalla vendita di una ulteriore camera (unità addizionale) è invece più cospicuo a livello proporzionale. Ecco il motivo dello sconto di prezzi all’ultimo minuto in quanto qualsiasi prezzo (basta appena che sia superiore ai C. V. ) si traduce direttamente in profitto. Da questo punto in poi si possono applicare varie strategie per far sì che comunque il mio albergo sia sempre al massimo dell’occupazione; ma è fondamentale ricordarsi che i clienti possono entrare facilmente in contatto fra loro e quindi si deve giustificare qualsiasi politica differenziata di prezzo loro applicata.
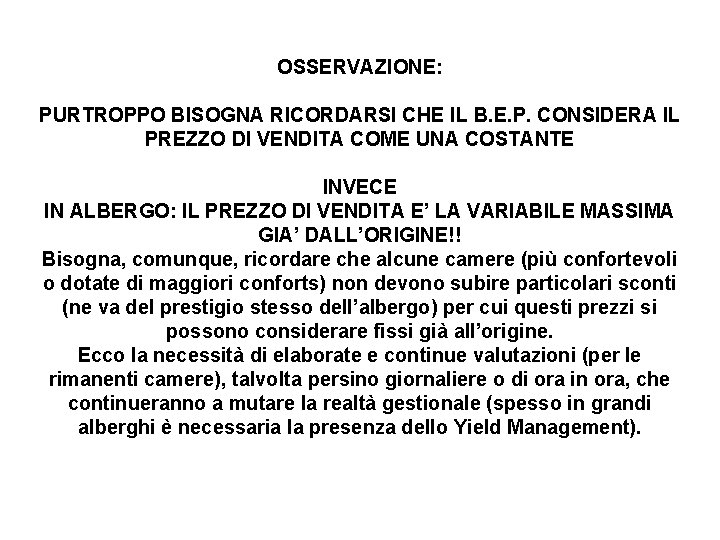
OSSERVAZIONE: PURTROPPO BISOGNA RICORDARSI CHE IL B. E. P. CONSIDERA IL PREZZO DI VENDITA COME UNA COSTANTE INVECE IN ALBERGO: IL PREZZO DI VENDITA E’ LA VARIABILE MASSIMA GIA’ DALL’ORIGINE!! Bisogna, comunque, ricordare che alcune camere (più confortevoli o dotate di maggiori conforts) non devono subire particolari sconti (ne va del prestigio stesso dell’albergo) per cui questi prezzi si possono considerare fissi già all’origine. Ecco la necessità di elaborate e continue valutazioni (per le rimanenti camere), talvolta persino giornaliere o di ora in ora, che continueranno a mutare la realtà gestionale (spesso in grandi alberghi è necessaria la presenza dello Yield Management).
- Slides: 20