
III JORNADAS DE TECNOLOGA Y SEGURIDAD VIAL EL
- Slides: 23
III JORNADAS DE TECNOLOGÍA Y SEGURIDAD VIAL “EL SEGURO, LA SEGURIDAD VIAL Y SUS RETOS”
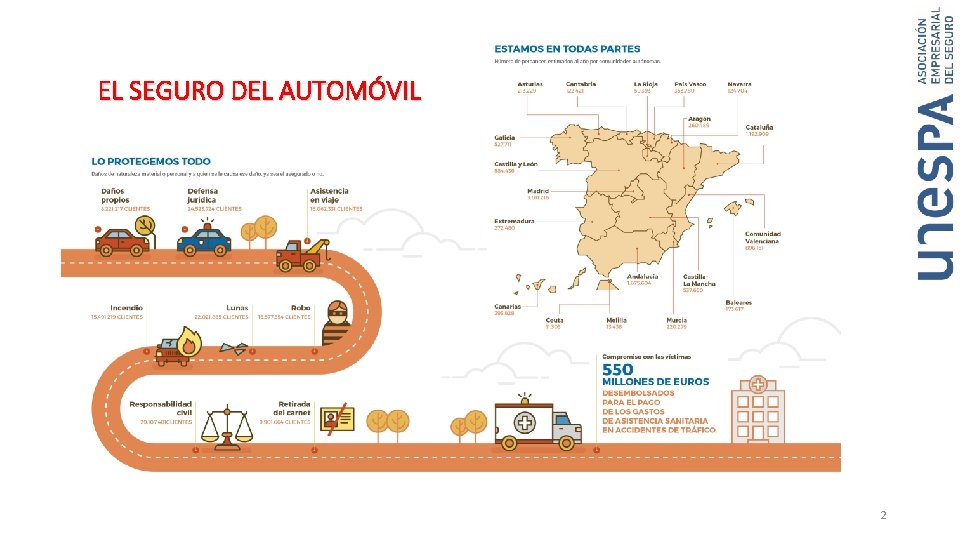
EL SEGURO DEL AUTOMÓVIL 2
Datos del seguro del automóvil • Es el más contratado: un 80% de los hogares lo tienen. • Extremadura, donde más se contrata (86% de hogares) • Madrid, donde menos se contrata (78%) • Perfil del hogar asegurado: hogares de 2 adultos con 2 hijos • Defensa jurídica y reclamación de daños son las coberturas más contratadas (obviamos la responsabilidad civil obligatoria) • Cada año se producen entorno a 11 millones de incidencias, entre reparaciones e indemnizaciones • Los principales costes derivados de los accidentes de tráfico : - 3. 507 millones de euros en reparaciones - 1. 877 millones de euros en indemnizaciones por daños corporales 3
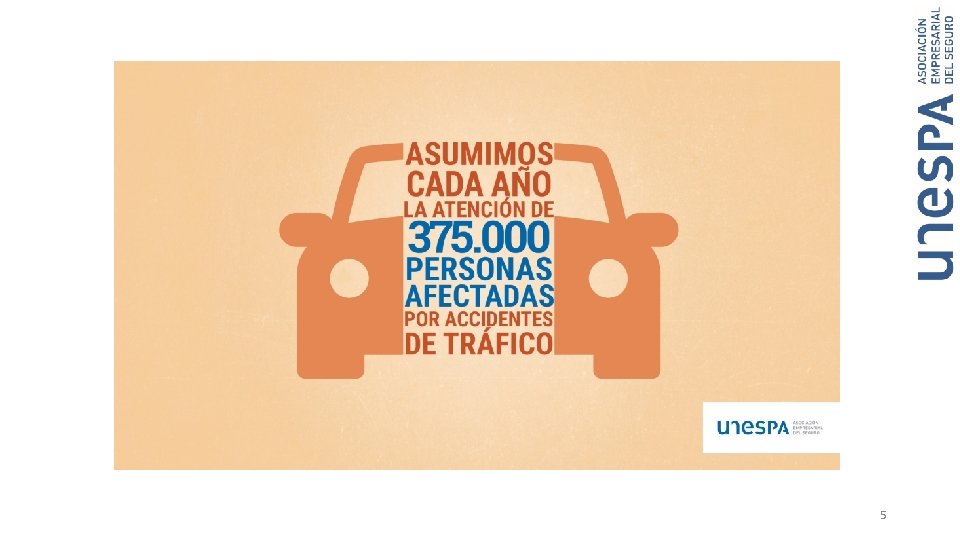
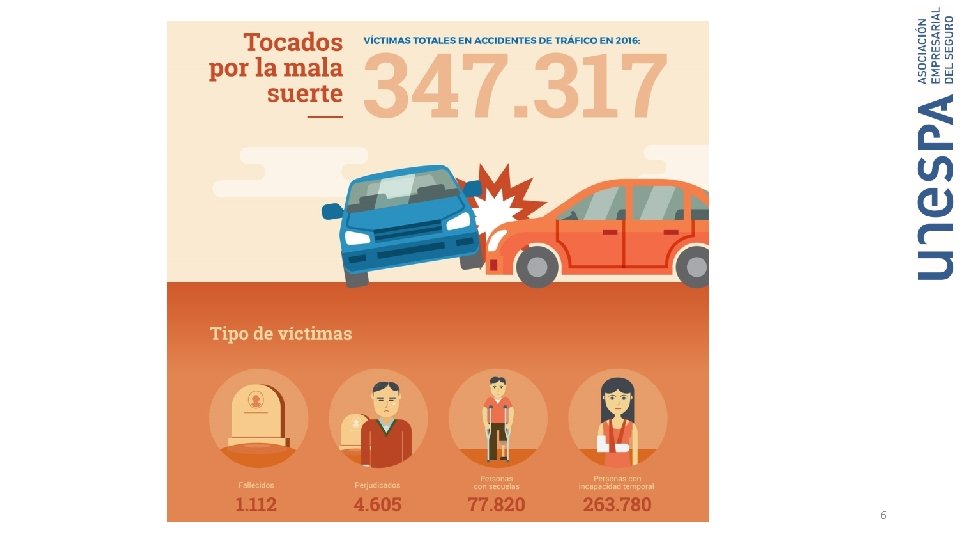
¿Cuántas víctimas de accidentes de tráfico hubo en 2016?
5
6
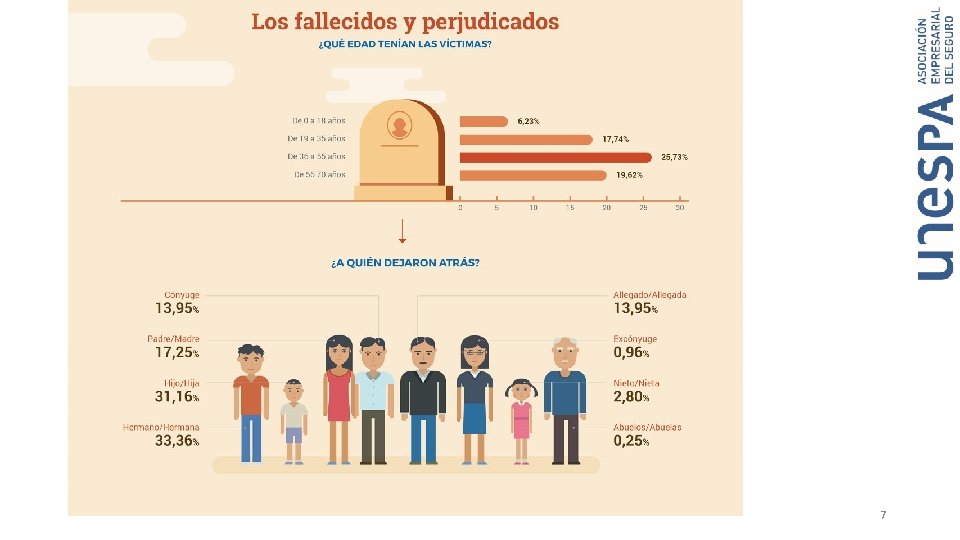
¿Cuántas víctimas de accidentes de tráfico hubo en 2016? 7
SEGURIDAD VIAL El seguro conoce a fondo las consecuencias de los accidentes de tráfico. Por eso apoya las medidas para incrementar la seguridad vial. El seguro es la red de seguridad que abarca todo el tráfico rodado. Conductores, ciclistas y peatones se desplazan por calles, caminos y carreteras. La industria aseguradora conoce a fondo la realidad de los accidentes de tráfico. Por eso, es una firme defensora de todas las medidas que, tanto desde las autoridades públicas como por parte de la sociedad civil, se pongan en marcha para incrementar la seguridad vial. La industria aseguradora estará siempre ahí, respaldando la prudencia al volante y la cultura de la prevención. Porque la siniestralidad vial tiene un alto coste en vidas truncadas para la sociedad. 8
REFLEXIONES: LOS DOS GRANDES RETOS DE LA INDUSTRIA ASEGURADORA Y LA SEGURIDAD VIAL 9
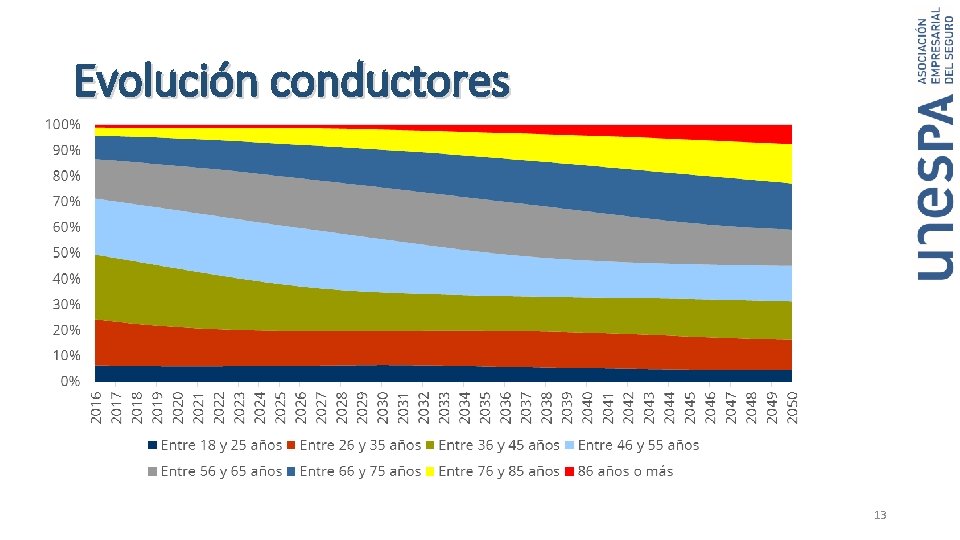
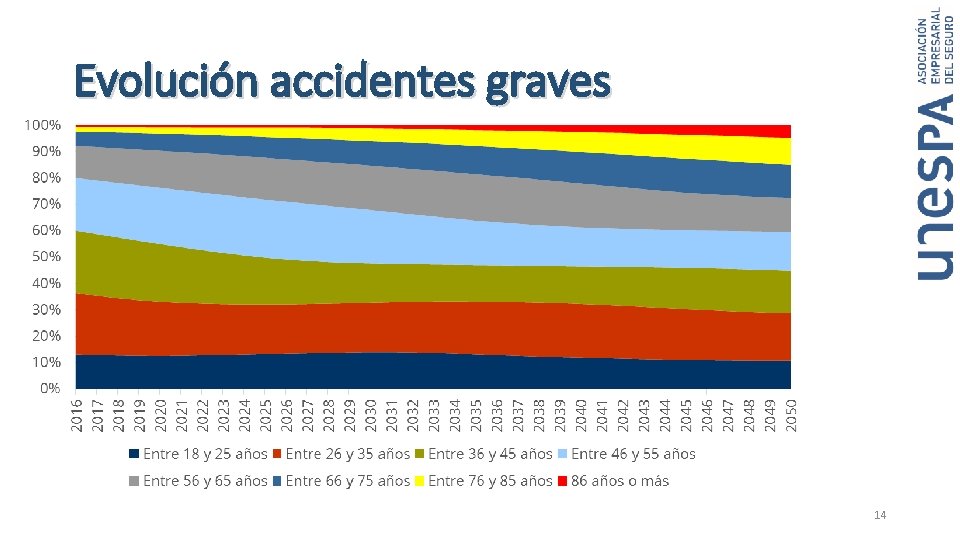
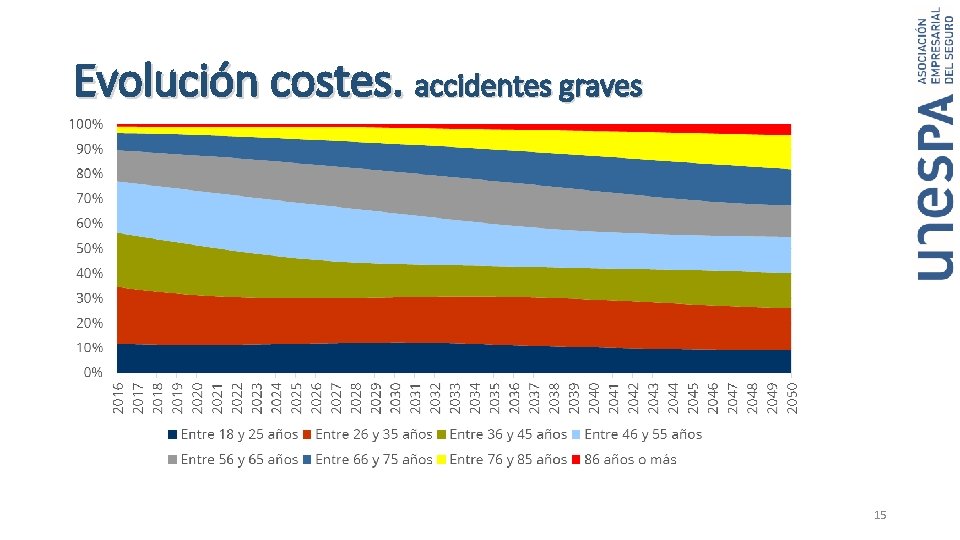
1º. LA TENDENCIA DEMOGRÁFICA ACTUAL HACIA EL ENVEJECIMIENTO DE LA POBLACIÓN QUE TAMBIÉN LLEVARÁ APAREJADO UN AUMENTO DEL NÚMERO DE PERMISOS DE CONDUCIR ENTRE EL GRUPO DE POBLACIÓN DE AVANZADA EDAD. 10
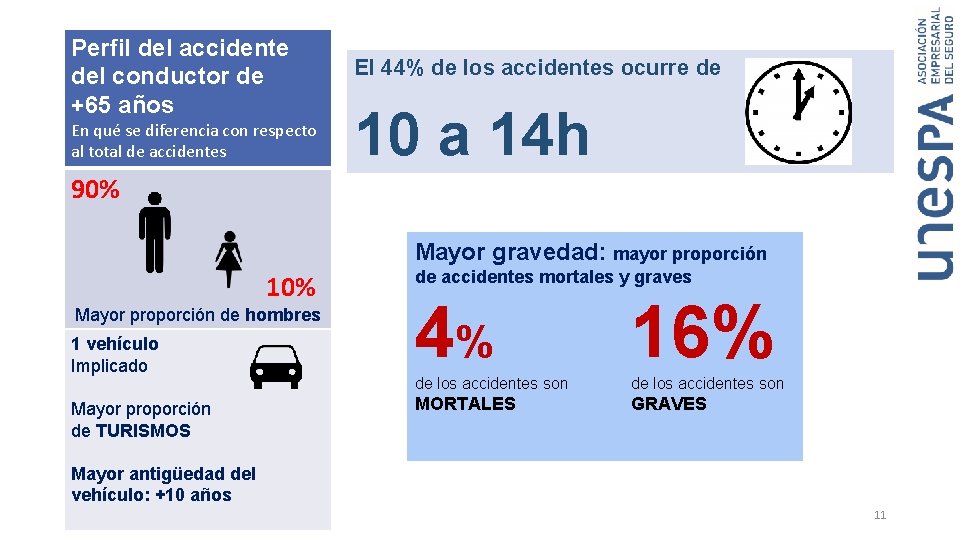
Perfil del accidente del conductor de +65 años En qué se diferencia con respecto al total de accidentes El 44% de los accidentes ocurre de 10 a 14 h 90% Mayor gravedad: mayor proporción 10% Mayor proporción de hombres 1 vehículo Implicado Mayor proporción de TURISMOS de accidentes mortales y graves 4% 16% de los accidentes son MORTALES GRAVES Mayor antigüedad del vehículo: +10 años 11
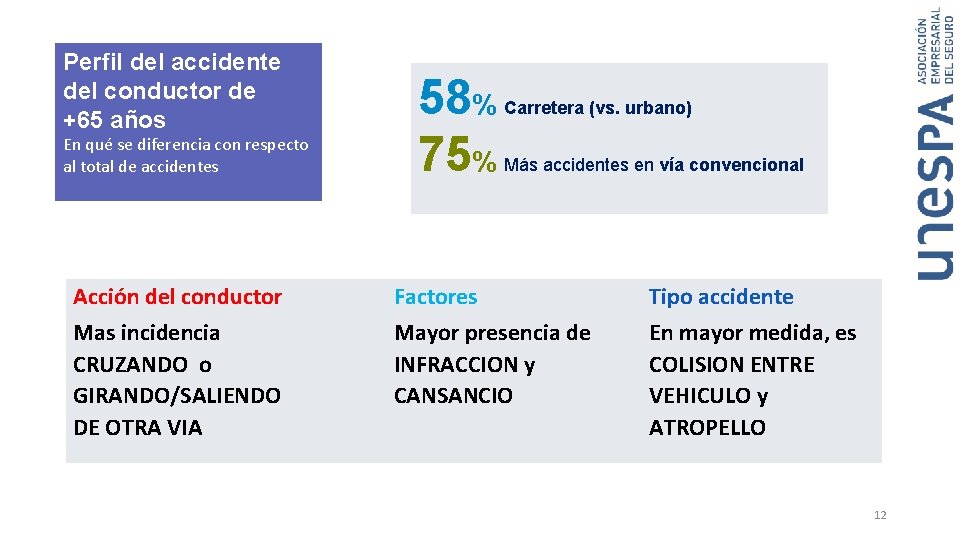
Perfil del accidente del conductor de +65 años En qué se diferencia con respecto al total de accidentes Acción del conductor Mas incidencia CRUZANDO o GIRANDO/SALIENDO DE OTRA VIA 58% 75% Carretera (vs. urbano) Más accidentes en vía convencional Factores Mayor presencia de INFRACCION y CANSANCIO Tipo accidente En mayor medida, es COLISION ENTRE VEHICULO y ATROPELLO 12
Evolución conductores 13
Evolución accidentes graves 14
Evolución costes. accidentes graves 15
Objetivos: • establecer mayores elementos de seguridad pasiva en el vehículo, • introducir tecnología de asistencia a la conducción en los vehículos que facilite su manejo y corrija las posibles deficiencias que estos conductores puedan tener y, • formación de conductores basada en el entrenamiento y reciclaje de conductores. 16
2º. LA APARICIÓN DE NUEVOS RIESGOS A LOS QUE HAY QUE DAR RESPUESTA COMO SON LOS VEHICULOS AUTÓNOMOS Y CONECTADOS 17
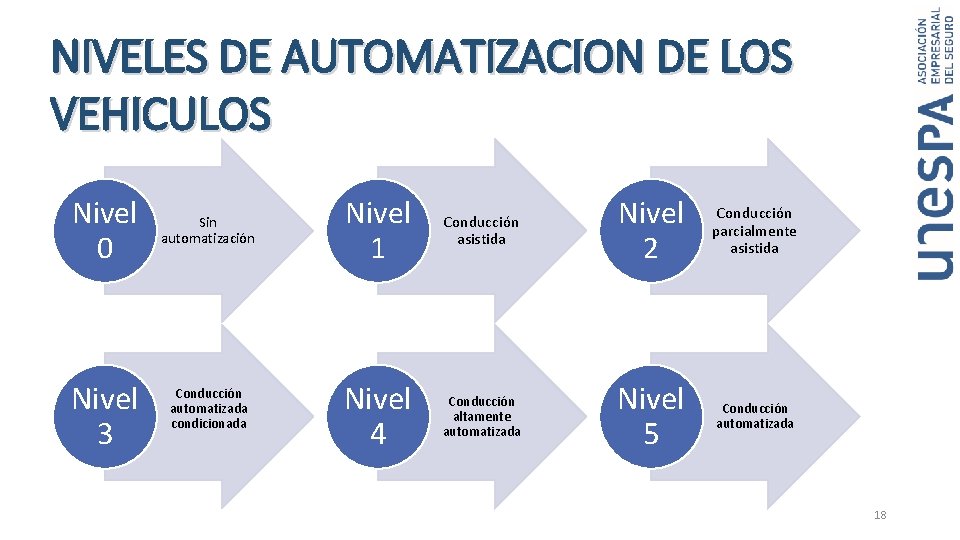
NIVELES DE AUTOMATIZACION DE LOS VEHICULOS Nivel 0 Nivel 3 Sin automatización Conducción automatizada condicionada Nivel 1 Conducción asistida Nivel 2 Conducción parcialmente asistida Nivel 4 Conducción altamente automatizada Nivel 5 Conducción automatizada 18
RETOS/COSTES DEL VEHICULO AUTÓNOMO 1. Adaptar la legislación 2. Implementar los sistemas de ayuda 3. Adaptar las infraestructuras 4. Adaptar el seguro 5. Concretar la responsabilidad en caso de accidente 6. Total seguridad de la protección de los datos contra el acceso externo 19
VENTAJAS DE LOS COCHES AUTÓNOMOS 1. Aumento de la seguridad en las carreteras. 2. Mejora notable en cuanto a accesibilidad a los medios de transporte. Estos vehículos podrán ser utilizados por cualquier persona. 3. Reducción del consumo energético y de la contaminación. 4. Permitirá lograr la máxima eficiencia en movilidad urbana y un estacionamiento más eficiente. 5. Reducción del estrés del conductor e incremento de su productividad 20
POSICIÓN DEL SECTOR ASEGURADOR EUROPEO • Debe mantenerse el nivel actual de protección a las víctimas de accidentes de circulación. • Las Directivas de Autos y RC Productos no necesitan ser modificadas. • Las cuestiones de responsabilidad derivadas de los nuevos riesgos emergentes no pueden abordarse en un único texto legislativo. • Son necesarias unas condiciones previas de mercado para introducir nuevos seguros obligatorios. • Es imprescindible el acceso a los datos: desarrollo de nuevos productos, determinar responsabilidades, modelización de riesgos… 21
IMPACTO EN EL SECTOR ASEGURADOR 1. RETO – Desconocimiento del futuro inmediato. El reto del sector de los seguros deberá adaptarse a este nuevo escenario, adoptando nuevas políticas y ajustándose a una realidad aseguradora diferente. 1. OPORTUNIDAD – Aparición de nuevos riesgos: Ciber Riesgos, los fabricantes necesitaran nuevos productos aseguradores, etc. 22
GRACIAS 23