
IFRS 1 Adopcin Inicial de las Normas Internacionales
- Slides: 24
IFRS 1 Adopción Inicial de las Normas Internacionales de Información Financiera EXPOSITOR L. C. EDUARDO M. ENRÍQUEZ G. enriquezge@yahoo. com. mx 1
Objetivos • Describir los requisitos y consideraciones generales para la adopción inicial de IFRS. • Enumerar las exenciones voluntarias y obligatorias de IFRS durante la transición. • Describir los requisitos de revelación durante la transición a IFRS.
Aplicación de IFRS 1 3
Objetivos de IFRS 1 • Asegurar que los primeros estados financieros (EF) de una entidad bajo IFRS contengan información de calidad que: ‒Transparente para los usuarios y comparable en cada período presentado, ‒Provea un punto de partida aceptable para contabilizar bajo IFRS; y ‒Pueda ser generada a un costo que no exceda su beneficio.
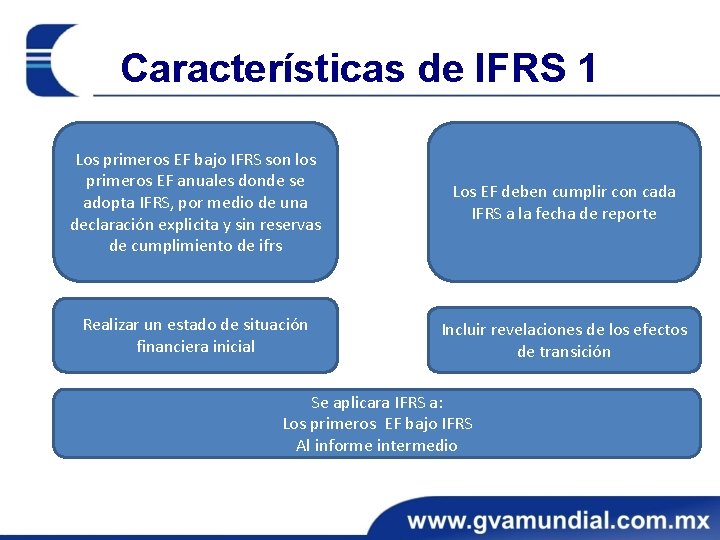
Características de IFRS 1 Los primeros EF bajo IFRS son los primeros EF anuales donde se adopta IFRS, por medio de una declaración explicita y sin reservas de cumplimiento de ifrs Los EF deben cumplir con cada IFRS a la fecha de reporte Realizar un estado de situación financiera inicial Incluir revelaciones de los efectos de transición Se aplicara IFRS a: Los primeros EF bajo IFRS Al informe intermedio
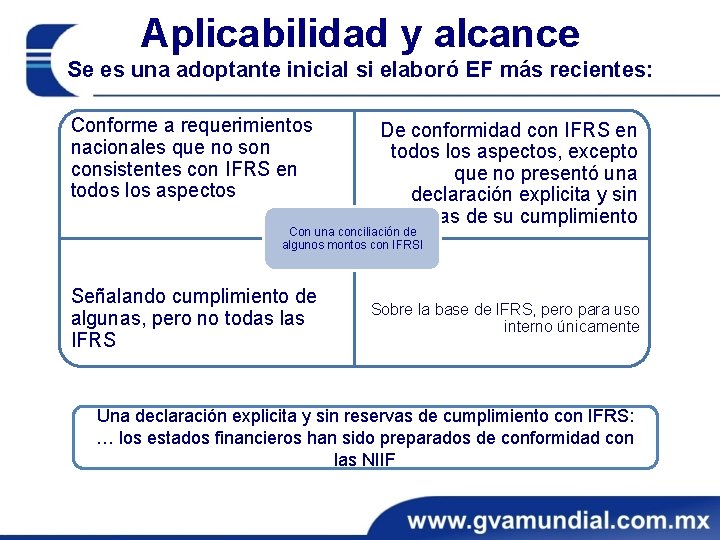
Aplicabilidad y alcance Se es una adoptante inicial si elaboró EF más recientes: Conforme a requerimientos nacionales que no son consistentes con IFRS en todos los aspectos De conformidad con IFRS en todos los aspectos, excepto que no presentó una declaración explicita y sin reservas de su cumplimiento Con una conciliación de algunos montos con IFRSI Señalando cumplimiento de algunas, pero no todas las IFRS Sobre la base de IFRS, pero para uso interno únicamente Una declaración explicita y sin reservas de cumplimiento con IFRS: … los estados financieros han sido preparados de conformidad con las NIIF
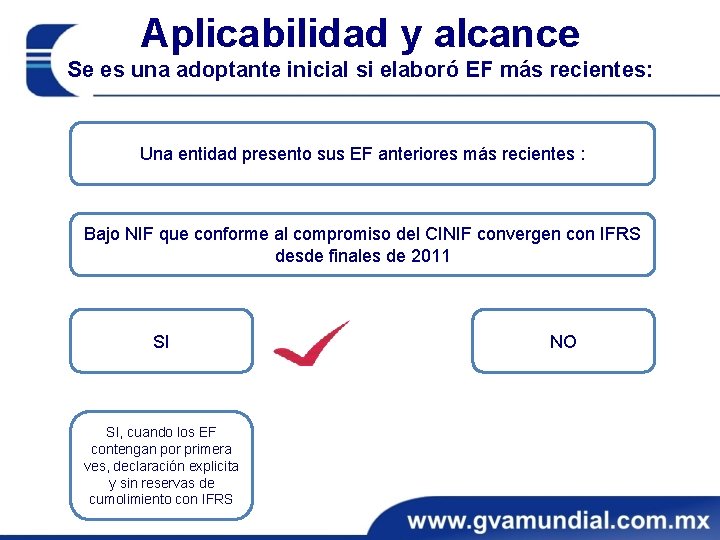
Aplicabilidad y alcance Se es una adoptante inicial si elaboró EF más recientes: Una entidad presento sus EF anteriores más recientes : Bajo NIF que conforme al compromiso del CINIF convergen con IFRS desde finales de 2011 SI SI, cuando los EF contengan por primera ves, declaración explicita y sin reservas de cumolimiento con IFRS NO
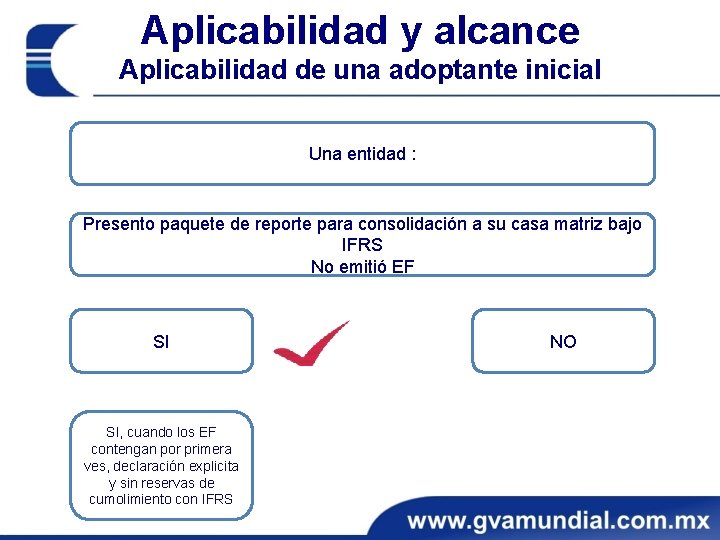
Aplicabilidad y alcance Aplicabilidad de una adoptante inicial Una entidad : Presento paquete de reporte para consolidación a su casa matriz bajo IFRS No emitió EF SI SI, cuando los EF contengan por primera ves, declaración explicita y sin reservas de cumolimiento con IFRS NO
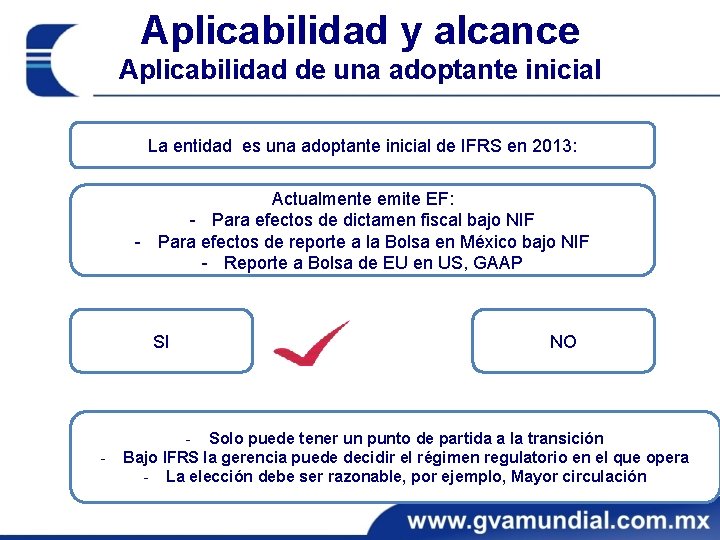
Aplicabilidad y alcance Aplicabilidad de una adoptante inicial La entidad es una adoptante inicial de IFRS en 2013: Actualmente emite EF: - Para efectos de dictamen fiscal bajo NIF - Para efectos de reporte a la Bolsa en México bajo NIF - Reporte a Bolsa de EU en US, GAAP SI - NO - Solo puede tener un punto de partida a la transición Bajo IFRS la gerencia puede decidir el régimen regulatorio en el que opera - La elección debe ser razonable, por ejemplo, Mayor circulación
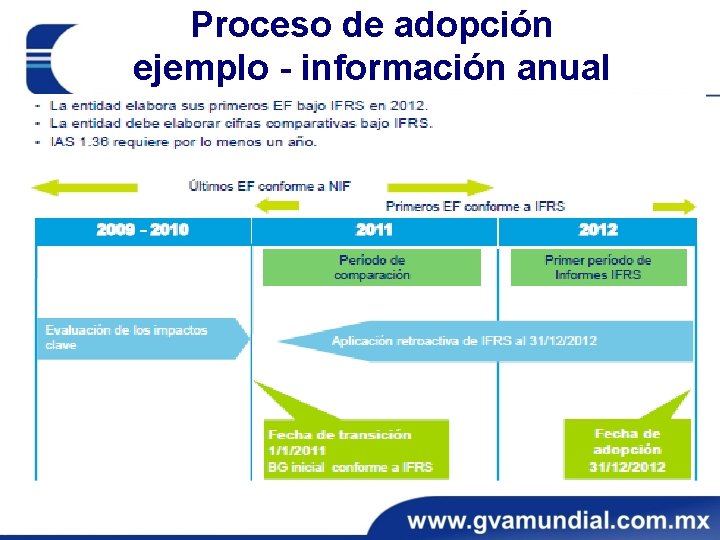
Proceso de adopción ejemplo - información anual
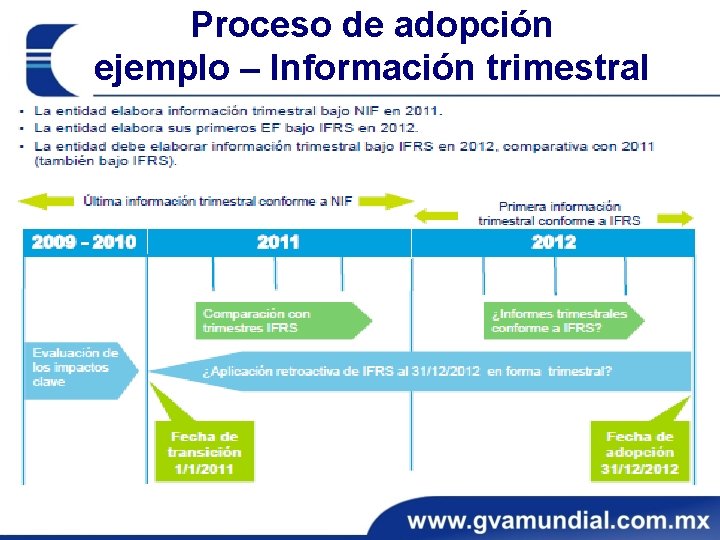
Proceso de adopción ejemplo – Información trimestral
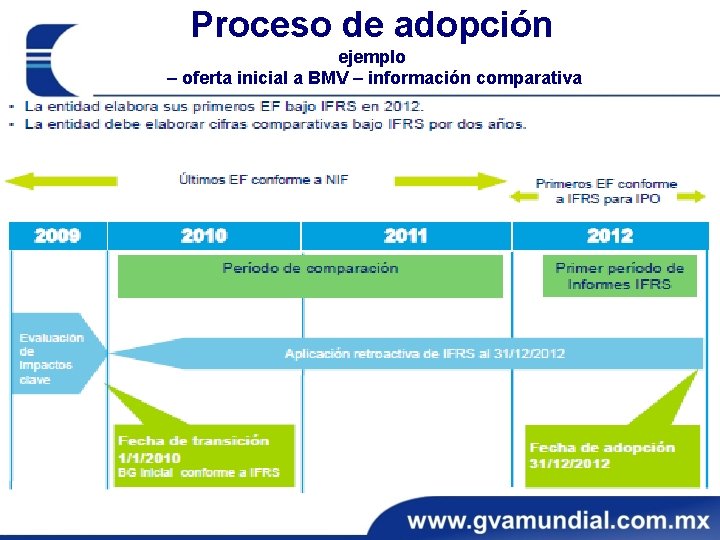
Proceso de adopción ejemplo – oferta inicial a BMV – información comparativa
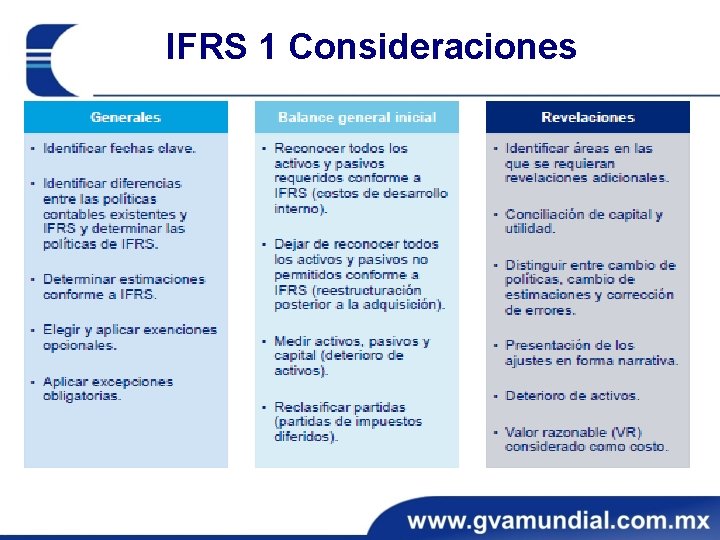
IFRS 1 Consideraciones
Excepciones obligatorias 14
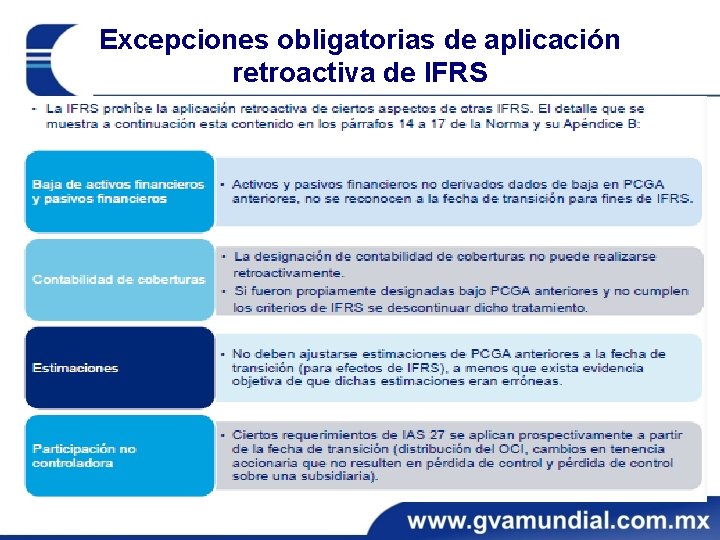
Excepciones obligatorias de aplicación retroactiva de IFRS
Excepciones voluntarias 16
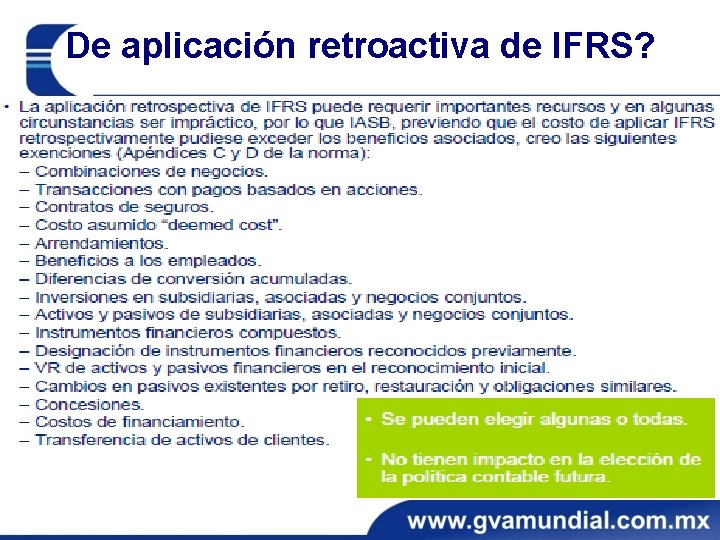
De aplicación retroactiva de IFRS?
IFRS en México 18
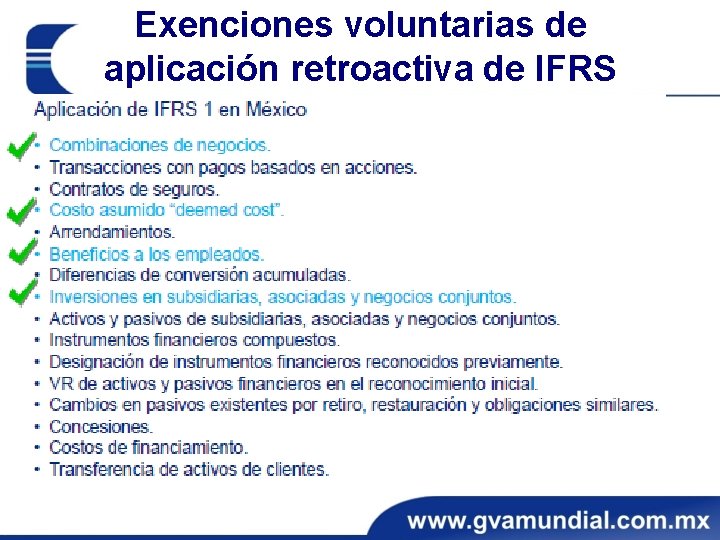
Exenciones voluntarias de aplicación retroactiva de IFRS
Otras Exenciones voluntarias de aplicación retroactiva de IFRS 20
Otras Exenciones voluntarias de aplicación retroactiva de IFRS - Transacciones con pagos basados en acciones Contratos de seguros Arrendamientos Diferencias acumuladas por conversión Instrumentos financieros compuestos Designación de instrumentos financieros previamente reconocidos Cambios en pasivos existentes por restauración, retiro y obligaciones similares Concesiones Costos de financiamiento – EJEMPLO – Transferencia de activos de clientes – EJEMPLO--
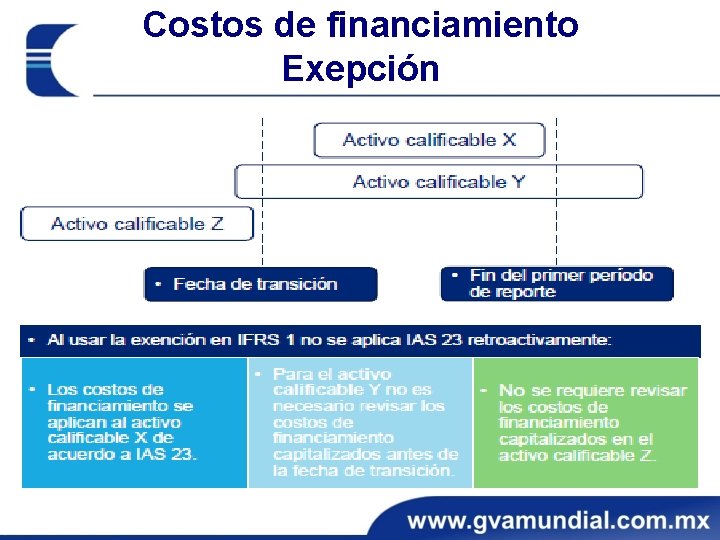
Costos de financiamiento Exepción
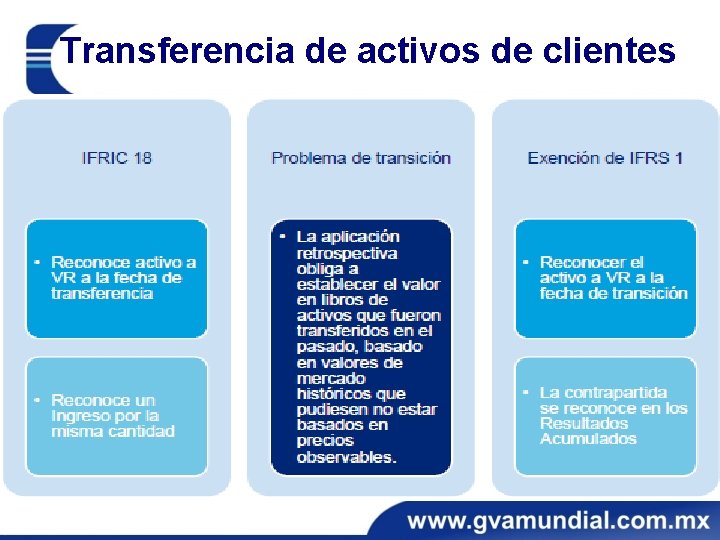
Transferencia de activos de clientes
Muchas Gracias!!!!!!! EXPOSITOR L. C. EDUARDO M. ENRÍQUEZ G. enriquezge@yahoo. com. mx 24