
Ianny Cristina de Campos Oliveira e Carvalho IMPOSTO
- Slides: 23
Ianny Cristina de Campos Oliveira e Carvalho IMPOSTO SOBRE A RENDA E PROVENTOS DE QUALQUER NATUREZA
IMPOSTO DE RENDA Previsão Legislativa: CF/88 art. 153 -Compete à União instituir impostos sobre: (. . . ) III- renda e proventos de qualquer natureza; ü ü CTN, art. 43 a 45 Leis 7. 713/88, 9. 250/95, 8. 981/85 9. 430/96 Decreto 3. 000/99 (RIR)
IMPOSTO DE RENDA Características § 2º O imposto previsto no inciso III: I - será informado pelos critérios da generalidade, da universalidade e da progressividade, na forma da lei;
IMPOSTO DE RENDA Generalidade Ø Deve atingir de forma genérica todas as pessoas, sem privilégios ou distinção. Ø Isonomia tributária ü Universalidade Ø Incidência sobre a universalidade de renda e proventos do sujeito passivo, independente da origem (inclusive do exterior) ü
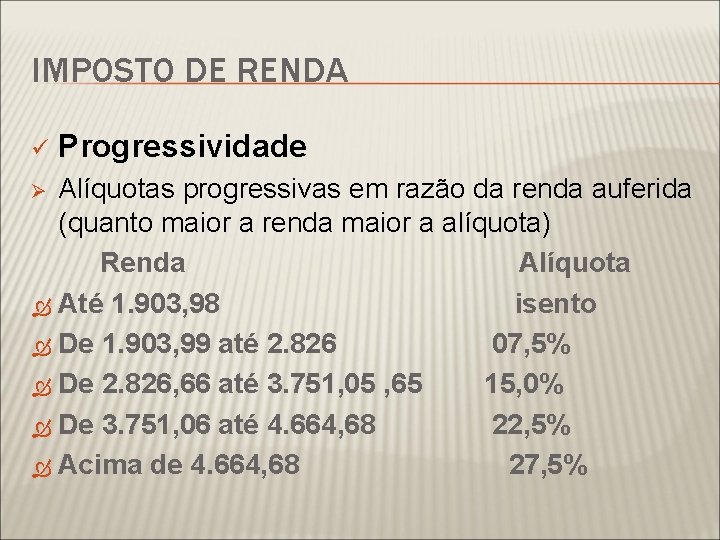
IMPOSTO DE RENDA ü Progressividade Alíquotas progressivas em razão da renda auferida (quanto maior a renda maior a alíquota) Renda Alíquota Até 1. 903, 98 isento De 1. 903, 99 até 2. 826 07, 5% De 2. 826, 66 até 3. 751, 05 , 65 15, 0% De 3. 751, 06 até 4. 664, 68 22, 5% Acima de 4. 664, 68 27, 5% Ø
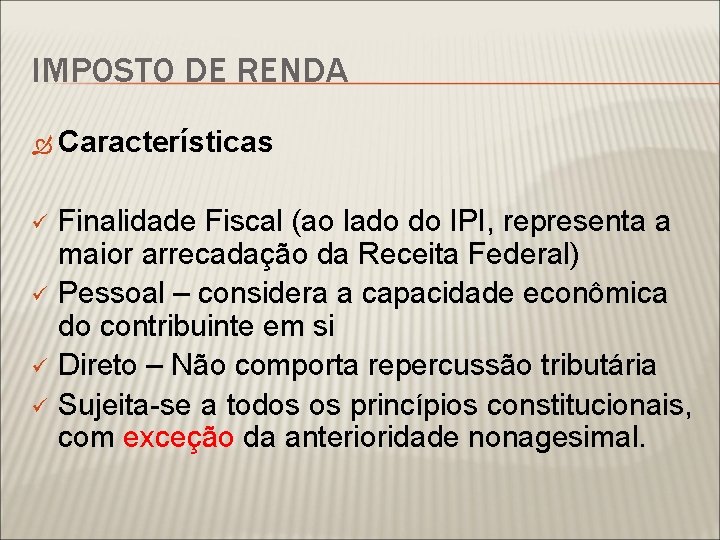
IMPOSTO DE RENDA Características ü ü Finalidade Fiscal (ao lado do IPI, representa a maior arrecadação da Receita Federal) Pessoal – considera a capacidade econômica do contribuinte em si Direto – Não comporta repercussão tributária Sujeita-se a todos os princípios constitucionais, com exceção da anterioridade nonagesimal.
IMPOSTO DE RENDA • Fato Gerador CTN, art. 43 - O imposto, de competência da União, sobre a renda e proventos de qualquer natureza tem como fato gerador a aquisição da disponibilidade econômica ou jurídica:
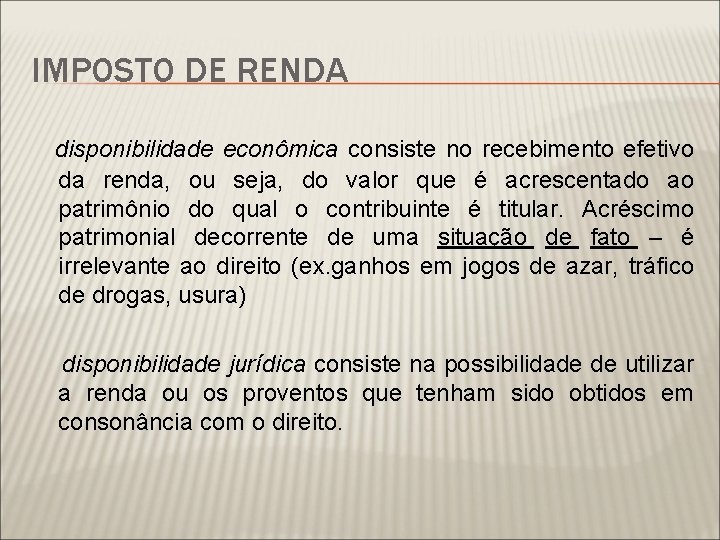
IMPOSTO DE RENDA disponibilidade econômica consiste no recebimento efetivo da renda, ou seja, do valor que é acrescentado ao patrimônio do qual o contribuinte é titular. Acréscimo patrimonial decorrente de uma situação de fato – é irrelevante ao direito (ex. ganhos em jogos de azar, tráfico de drogas, usura) disponibilidade jurídica consiste na possibilidade de utilizar a renda ou os proventos que tenham sido obtidos em consonância com o direito.
IMPOSTO DE RENDA I - de renda, assim entendido o produto do capital (rendimentos obtidos com uma aplicação financeira), do trabalho (salário) ou da combinação de ambos (lucro); II - de proventos de qualquer natureza, assim entendidos os acréscimos patrimoniais não compreendidos no inciso anterior (ex. atividade criminosa).
IMPOSTO DE RENDA • • • § 1 o A incidência do imposto independe da denominação da receita ou do rendimento, da localização, condição jurídica ou nacionalidade da fonte, da origem e da forma de percepção. Princípio do non olet Na hipótese de receita ou de rendimento oriundos do exterior, a lei estabelecerá as condições e o momento em que se dará sua disponibilidade, para fins de incidência do imposto referido neste artigo.
IMPOSTO DE RENDA Contribuinte Art. 45 - Contribuinte do imposto é o titular da disponibilidade a que se refere o Art. 43, sem prejuízo de atribuir a lei essa condição ao possuidor, a qualquer título, dos bens produtores de renda ou dos proventos tributáveis. Parágrafo Único. A lei pode atribuir à fonte pagadora da renda ou dos produtos tributáveis a condição de responsável pelo imposto cuja retenção e recolhimento lhe caibam.
IMPOSTO DE RENDA Base de Cálculo CTN, Art. 44 - A base de cálculo do imposto é o montante real, arbitrado ou presumido da renda ou dos proventos tributáveis
IMPOSTO DE RENDA LUCRO REAL RIR, Art. 249 - Lucro líquido do período de apuração ajustado pelas adições, exclusões ou compensações prescritas ou autorizadas por este decreto. Ø O contribuinte efetivamente calcula seu lucro, abatendo do faturamento as despesas legalmente autorizadas.
IMPOSTO DE RENDA Ø LUCRO PRESUMIDO O contribuinte aplica um percentual estabelecido em lei sobre sua receita bruta, obtendo como resultado um montante que se presume ser o lucro. OBS. : Possível somente para alguns contribuintes
IMPOSTO DE RENDA LUCRO ARBITRADO Aplicação de percentual – diverso daquele utilizado no lucro presumido - sobre a receita bruta, ou a utilização de outros parâmetros estabelecidos em lei, quando impossível sua verificação. Sua aplicação é subsidiária, nas situações em que não é Ø possível apurar o lucro real (quando há ausência de escrituração fiscal regular), nem o contribuinte satisfaz as exigências necessárias para seu enquadramento no lucro presumido.
IMPOSTO DE RENDA v Importante!!!! O lucro arbitrado pode ser de iniciativa do contribuinte, desde que conhecida a renda bruta e caracterizada uma das hipóteses de arbitramento. (RIR, Art. 531)
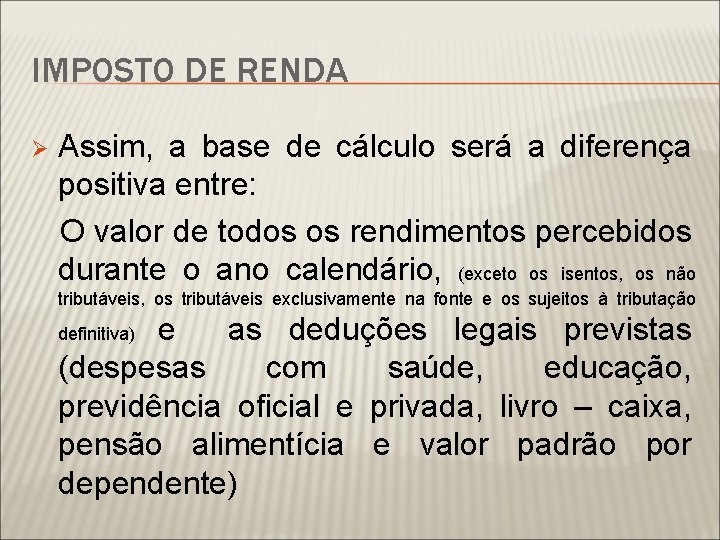
IMPOSTO DE RENDA Assim, a base de cálculo será a diferença positiva entre: O valor de todos os rendimentos percebidos durante o ano calendário, (exceto os isentos, os não Ø tributáveis, os tributáveis exclusivamente na fonte e os sujeitos à tributação e as deduções legais previstas (despesas com saúde, educação, previdência oficial e privada, livro – caixa, pensão alimentícia e valor padrão por dependente) definitiva)
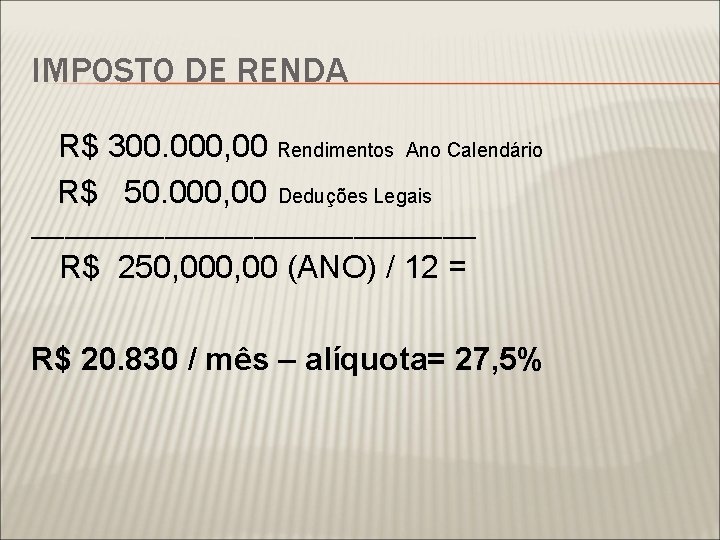
IMPOSTO DE RENDA R$ 300. 000, 00 Rendimentos Ano Calendário R$ 50. 000, 00 Deduções Legais ____________________ R$ 250, 00 (ANO) / 12 = R$ 20. 830 / mês – alíquota= 27, 5%
IMPOSTO DE RENDA LANÇAMENTO Homologação.
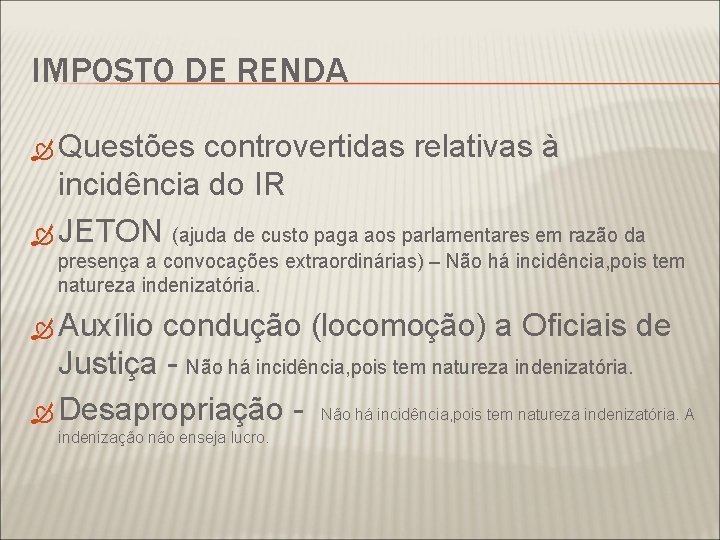
IMPOSTO DE RENDA Questões controvertidas relativas à incidência do IR JETON (ajuda de custo paga aos parlamentares em razão da presença a convocações extraordinárias) – Não há incidência, pois tem natureza indenizatória. Auxílio condução (locomoção) a Oficiais de Justiça - Não há incidência, pois tem natureza indenizatória. Desapropriação - Não há incidência, pois tem natureza indenizatória. A indenização não enseja lucro.
IMPOSTO DE RENDA NÃO INCIDÊNCIA DE IMPOSTO DE RENDA SOBRE INDENIZAÇÃO DECORRENTE DE DESAPROPRIAÇÃO. A jurisprudência pacífica do Superior Tribunal de Justiça entende que não incide Imposto de Renda sobre a verba recebida a título de indenização decorrente de desapropriação, seja por necessidade ou utilidade pública, seja por interesse social, por não constituir ganho ou acréscimo patrimonial (Ag. Rg no Resp 1. 266. 748/RS, rel. Min. Herman Benjamin; j. em 114 -2013.
IMPOSTO DE RENDA IRPJ e aplicações financeiras- há incidência porquanto insere-se no conceito de renda (capital). Incorporação de bens dos sócios para aumentar o capital da pessoa jurídica – há incidência. Licença Prêmio Convertida em pecúnia – Não há incidência
IMPOSTO DE RENDA Isenção: Lei 7713/88: Moléstia profissional, tuberculose ativa, aliena mental, esclerose múltipla, cardiopatia grave, neoplasia maligna, cegueira, hanseníase, paralisia irreversível e incapacitante, doença de Parkinson, espodiloartrose anquilosante, nefropatia grave, hepatopatia grave, estados avançados da doença de Paget, contaminação por radiacão, hiv,