
IAE de Paris DESS CAAE MBA 2003 Contrle
IAE de Paris - DESS CAAE MBA - 2003 Contrôle de gestion : CAS N° 11 Décentralisation et performance Laetitia Fleury Aubé Béatrice Pallier Lavergne Olivier Oddou Groupe 503

Partie Cours

Les centres de responsabilité n Anciennes organisations : n n n n Organisation hiérarchique et fonctionnelle La direction fixe des objectifs aux entités et contrôle ensuite leurs résultats Relation simple d’autorité – subordination Problèmes lorsque la taille de l’entr. grandit Pas de réelle responsabilisation Manque d’efficacité Besoin de réellement déléguer le pouvoir
Les centres de responsabilité n Nouvelles organisations n n n Chaque entité est spécialisée Moyens et objectifs de rentabilité fixés par la direction La direction ne s’immisce pas dans la gestion du centre indépendance Responsabilisation, motivation, dynamisme Mais trop d’indépendance peut nuire à l’intérêt général de l’entreprise
Les centres de responsabilité n Définition des centres de responsabilité n n Groupe d’acteurs de l’organisation regroupés autour d’un responsable Un objectif leur est fixé Des moyens leur sont octroyés pour réaliser cet objectif En contrôle de gestion : n Le principal problème concerne la fixation des prix de cession interne
Les prix de cession interne (PCI) n Les cessions internes n n n Dans une architecture en centres de profit, les différentes entités peuvent être clientes l’une de l’autre Chacune essaie de faire progresser son résultat Mais elles oeuvrent toutes pour une même entreprise
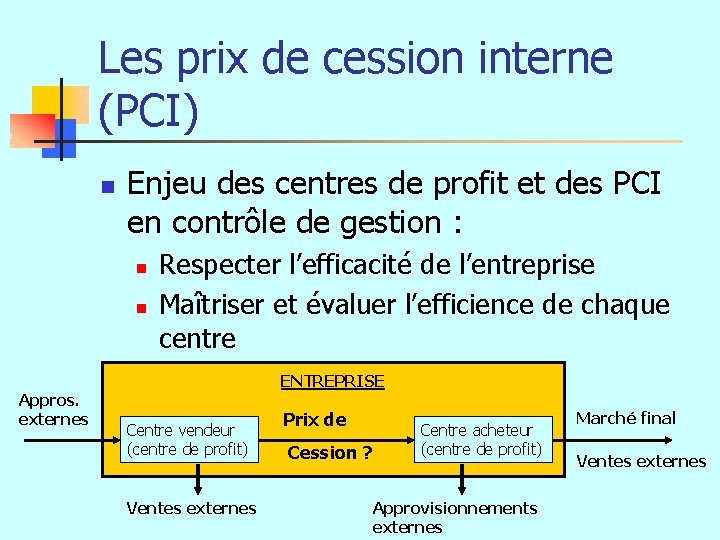
Les prix de cession interne (PCI) n Enjeu des centres de profit et des PCI en contrôle de gestion : n n Appros. externes Respecter l’efficacité de l’entreprise Maîtriser et évaluer l’efficience de chaque centre ENTREPRISE Centre vendeur (centre de profit) Ventes externes Prix de Cession ? Centre acheteur (centre de profit) Approvisionnements externes Marché final Ventes externes
Les prix de cession interne (PCI) n Les problèmes posés par le PCI n n Les entités ayant une activité commerciale entre-elles doivent s’accorder sur le prix de vente des produits Compliqué car : n n Doit respecter les objectifs de résultat de chaque entité Tout en oeuvrant pour le résultat global de l’entreprise
Les prix de cession interne (PCI) n Le problème du PCI n Pourquoi vendre en interne ? n n Le vendeur a un client garanti activité L’acheteur a une garantie d’approvisionnement L’acheteur peut acheter moins cher Mais n L’intérêt commun peut déresponsabiliser chaque centre de profit et nuire à ses résultats individuels
Les prix de cession interne (PCI) n Le problème du PCI n Quel prix fixer ? n Trop bas : n n Trop près du prix du marché n n L’acheteur peut s’approvisionner à l’extérieur Dépend des capacités de production utilisées chez le vendeur n n Serait plus rentable pour le vendeur de vendre en externe En sous-capacité : prix proche du coût variable En pleine capacité : prix proches du marché (concurrence) En sur-capacité : prix du marché Equation difficile à résoudre (voir articles)

IAE de Paris - DESS CAAE MBA - 2003 CAS DATA MECA
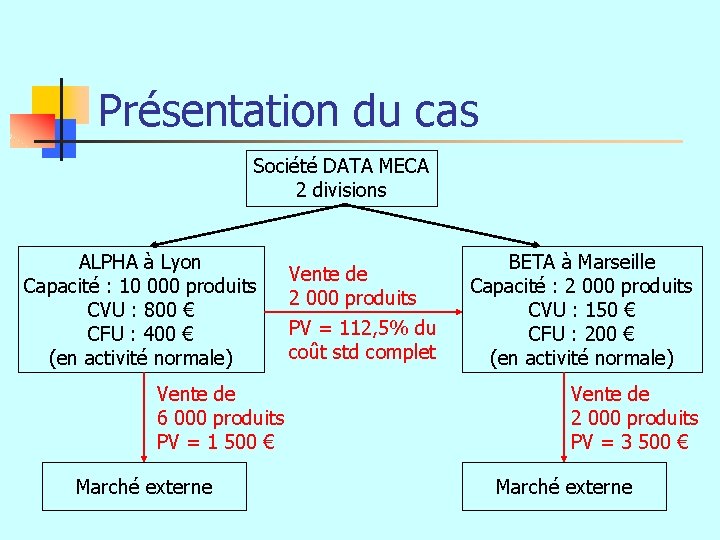
Présentation du cas Société DATA MECA 2 divisions ALPHA à Lyon Capacité : 10 000 produits CVU : 800 € CFU : 400 € (en activité normale) Vente de 6 000 produits PV = 1 500 € Marché externe Vente de 2 000 produits PV = 112, 5% du coût std complet BETA à Marseille Capacité : 2 000 produits CVU : 150 € CFU : 200 € (en activité normale) Vente de 2 000 produits PV = 3 500 € Marché externe
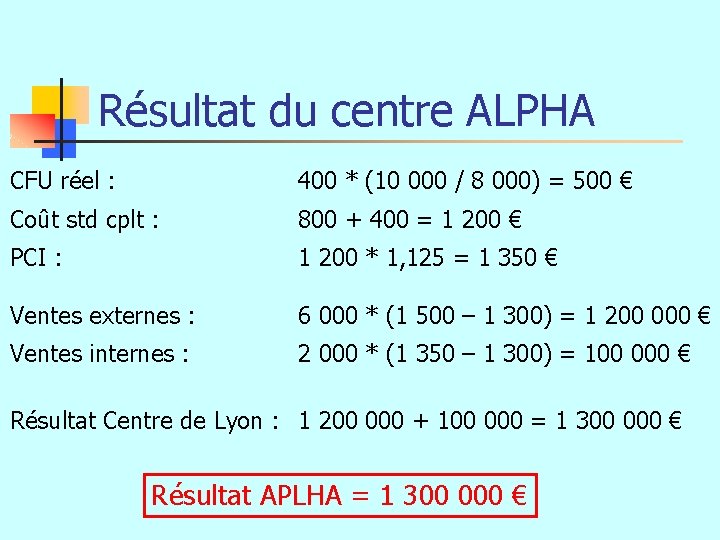
Résultat du centre ALPHA CFU réel : 400 * (10 000 / 8 000) = 500 € Coût std cplt : 800 + 400 = 1 200 € PCI : 1 200 * 1, 125 = 1 350 € Ventes externes : 6 000 * (1 500 – 1 300) = 1 200 000 € Ventes internes : 2 000 * (1 350 – 1 300) = 100 000 € Résultat Centre de Lyon : 1 200 000 + 100 000 = 1 300 000 € Résultat APLHA = 1 300 000 €
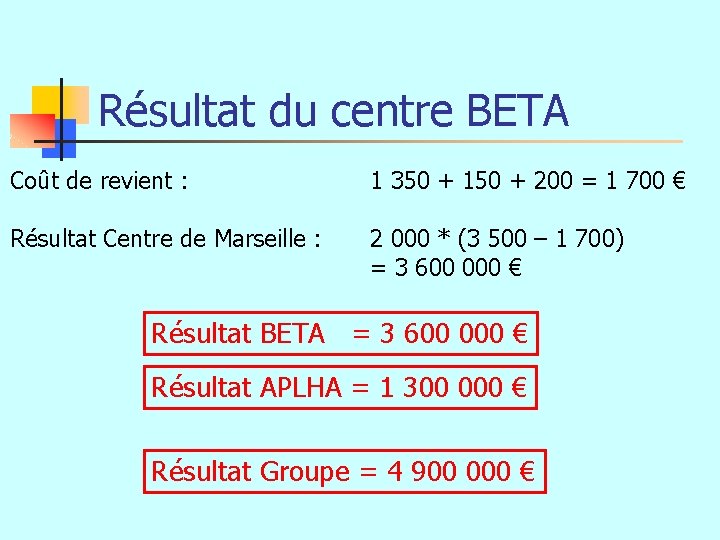
Résultat du centre BETA Coût de revient : 1 350 + 150 + 200 = 1 700 € Résultat Centre de Marseille : 2 000 * (3 500 – 1 700) = 3 600 000 € Résultat BETA = 3 600 000 € Résultat APLHA = 1 300 000 € Résultat Groupe = 4 900 000 €
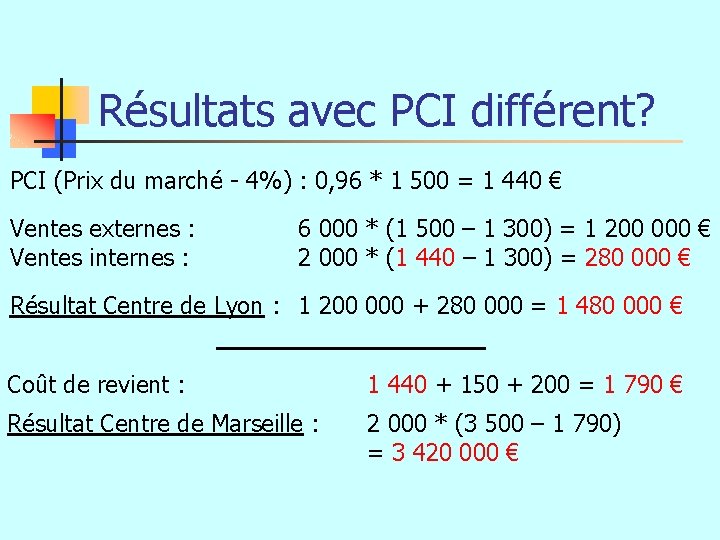
Résultats avec PCI différent? PCI (Prix du marché - 4%) : 0, 96 * 1 500 = 1 440 € Ventes externes : Ventes internes : 6 000 * (1 500 – 1 300) = 1 200 000 € 2 000 * (1 440 – 1 300) = 280 000 € Résultat Centre de Lyon : 1 200 000 + 280 000 = 1 480 000 € Coût de revient : 1 440 + 150 + 200 = 1 790 € Résultat Centre de Marseille : 2 000 * (3 500 – 1 790) = 3 420 000 €
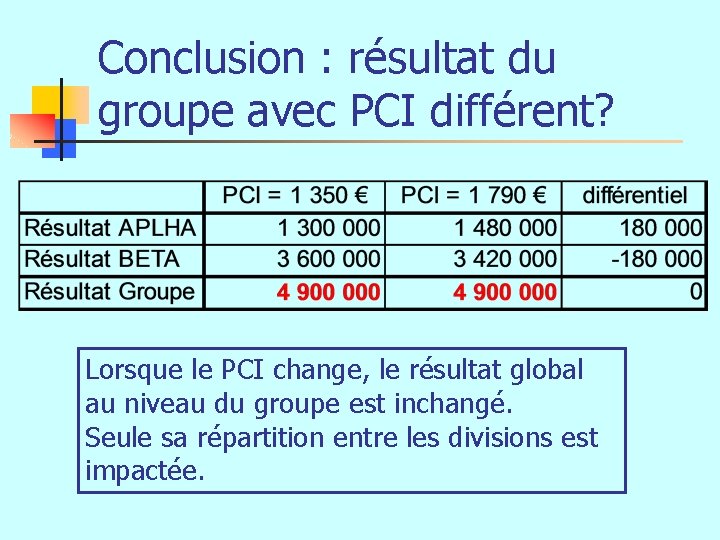
Conclusion : résultat du groupe avec PCI différent? Lorsque le PCI change, le résultat global au niveau du groupe est inchangé. Seule sa répartition entre les divisions est impactée.
Niveau du PCI par rapport au prix du marché Un PCI inférieur au prix du marché est souvent justifié car certains frais liés à la vente externe n’ont pas lieu d’être: frais liés au marketing frais de distribution (prospection…)
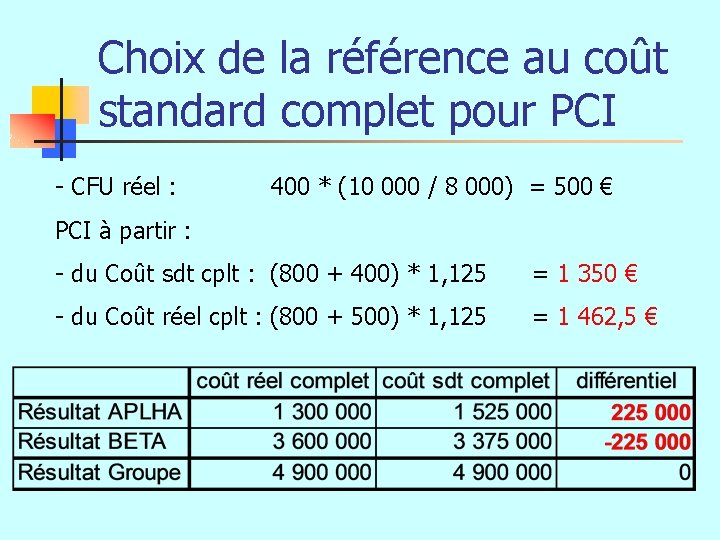
Choix de la référence au coût standard complet pour PCI - CFU réel : 400 * (10 000 / 8 000) = 500 € PCI à partir : - du Coût sdt cplt : (800 + 400) * 1, 125 = 1 350 € - du Coût réel cplt : (800 + 500) * 1, 125 = 1 462, 5 €
Conclusion sur le choix des méthodes de calcul du PCI • Le PCI calculé à partir du coût réel complet opère un transfert de l’inefficience du Centre ALPHA sur le Centre BETA. • La méthode par le coût standard complet permet la localisation des performances. • Mais seul le Centre de Lyon supporte les charges fixes au regard de sa sous-activité.
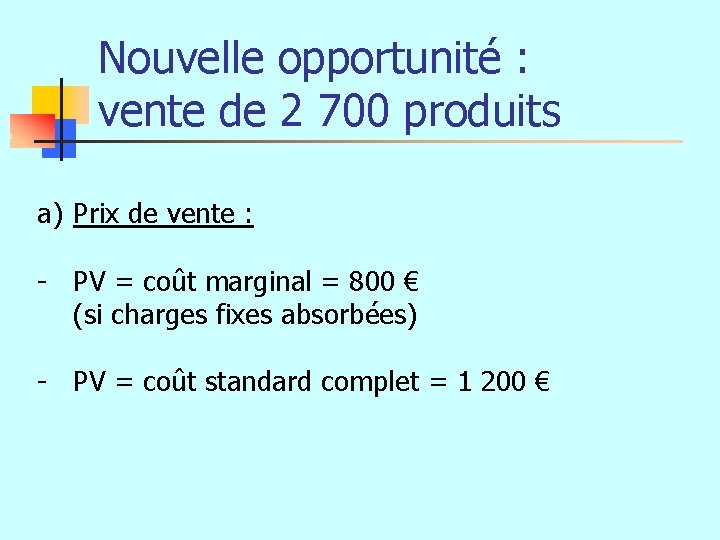
Nouvelle opportunité : vente de 2 700 produits a) Prix de vente : - PV = coût marginal = 800 € (si charges fixes absorbées) - PV = coût standard complet = 1 200 €
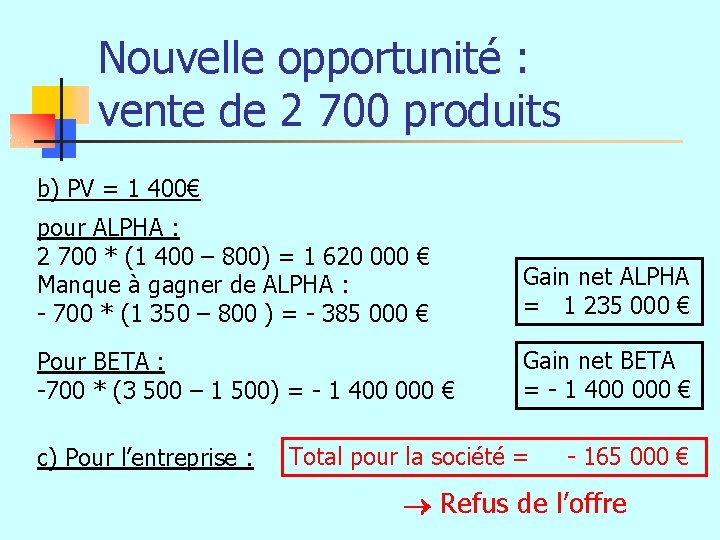
Nouvelle opportunité : vente de 2 700 produits b) PV = 1 400€ pour ALPHA : 2 700 * (1 400 – 800) = 1 620 000 € Manque à gagner de ALPHA : - 700 * (1 350 – 800 ) = - 385 000 € Gain net ALPHA = 1 235 000 € Pour BETA : -700 * (3 500 – 1 500) = - 1 400 000 € Gain net BETA = - 1 400 000 € c) Pour l’entreprise : Total pour la société = - 165 000 € Refus de l’offre
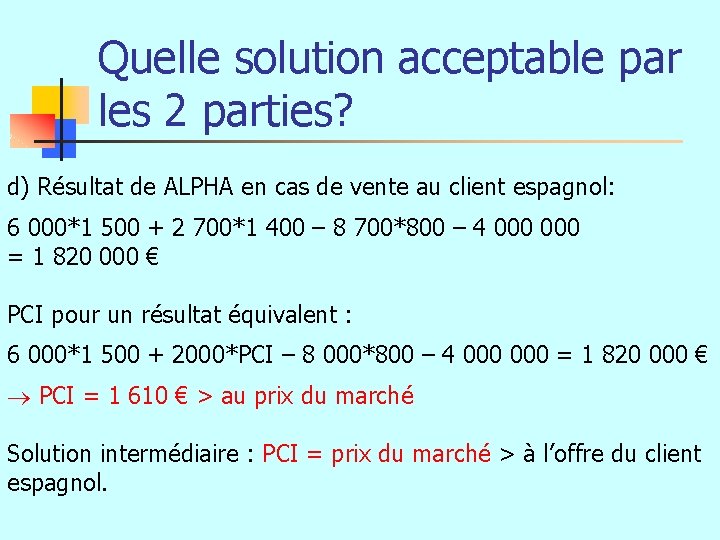
Quelle solution acceptable par les 2 parties? d) Résultat de ALPHA en cas de vente au client espagnol: 6 000*1 500 + 2 700*1 400 – 8 700*800 – 4 000 = 1 820 000 € PCI pour un résultat équivalent : 6 000*1 500 + 2000*PCI – 8 000*800 – 4 000 = 1 820 000 € ® PCI = 1 610 € > au prix du marché Solution intermédiaire : PCI = prix du marché > à l’offre du client espagnol.
IAE de Paris - DESS CAAE MBA - 2003 DOSSIER n° 2 – CAS BLG
Dossier 2 n n n Société BLG: entreprise très décentralisée Fabrication des dispositifs de filtrage antipollution Directeurs d’unités jugés sur ses profits, autonome pour ses ventes à l’intérieur et l’extérieur du groupe
Politique du groupe BLG n n Unité de Reims : fabrication des filtres Unité de Besançon : fabrication des dispositifs destinés à l’industrie chimique. Achète les filtres qui entrent dans la composition de ses dispositifs à l’Unité de Reims
Le problème : n Augmentation prix de vente unitaire des filtres de 400 à 490 euros n n Cause évoquée : investissement en matériel et répercussion des frais sur le produit fabriqué Conséquence : l’unité de Besançon décide d’acheter ses filtres à l’extérieur pour 400 euros
Principe de mise en œuvre de centres de responsabilité (1) n n n Correspondance entre le découpage de l’entreprise en centre de responsabilité et l’organigramme de la structure Décentralisation du pouvoir de décision Autonomie de gestion déléguée à chaque centre
Principe de mise en œuvre de centres de responsabilité (2) n n n Responsabilité déléguée Détermination claire des missions et objectifs Neutralité des PCI vis à vis des performances de chaque centre
Assimilation pilotage centre de profit/PME n Assimilation d’un centre de profit avec celui d’une PME sur : n n Développement du CA Maîtrise des coûts Gestion des RH… Mais n n Niveau de risque moindre (support du groupe) Liberté d’action moindre (le centre de profit doit suivre la politique du groupe (stratégie, orientation) et respecter ses contraintes d’objectifs]
Théorie économique pour fixation PCI Maximisation conjointe des résultats centre vendeur/centre acheteur : coût marginal n Mais profit non maximal pour vendeur (qui peut se priver d’une vente plus profitable)d’ou un manque à gagner : coût d’opportunité n PCI : Coût marginal + coût d’opportunité
PVI et objectifs Unité de Reims ne peut pas vendre à l’extérieur n Hypothèse 1 : L’unité de Besançon achète les filtres à l’unité de Reims n Hypothèse 2 : L’unité de Besançon n’achète pas les filtres à l’unité de Reims
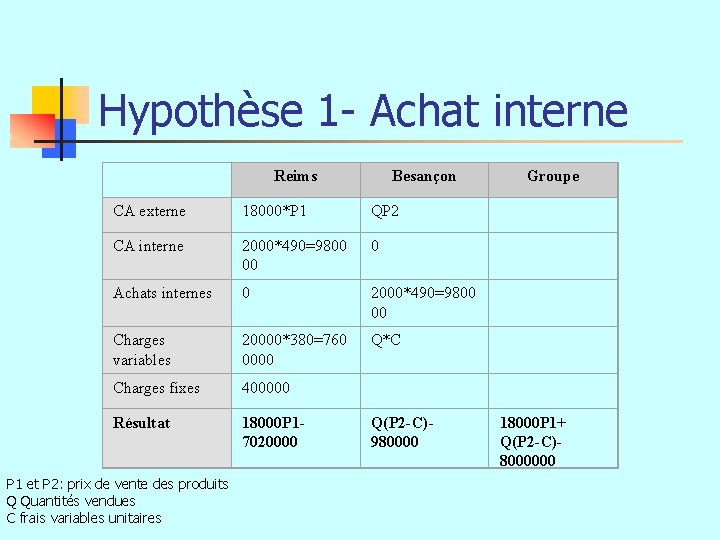
Hypothèse 1 - Achat interne Reims Besançon Groupe CA externe 18000*P 1 QP 2 CA interne 2000*490=9800 00 0 Achats internes 0 2000*490=9800 00 Charges variables 20000*380=760 0000 Q*C Charges fixes 400000 Résultat 18000 P 17020000 Q(P 2 -C)980000 18000 P 1+ Q(P 2 -C)8000000 P 1 et P 2: prix de vente des produits Q Quantités vendues C frais variables unitaires
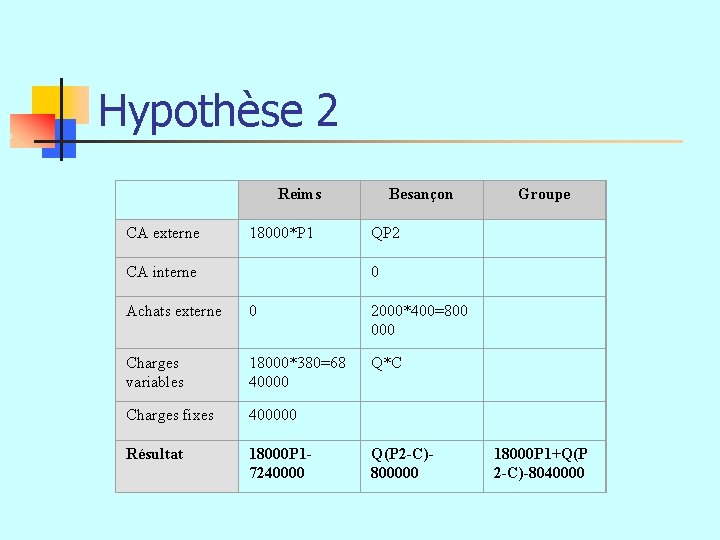
Hypothèse 2 Reims Besançon Groupe CA externe 18000*P 1 QP 2 CA interne 0 Achats externe 0 2000*400=800 000 Charges variables 18000*380=68 40000 Q*C Charges fixes 400000 Résultat 18000 P 17240000 Q(P 2 -C)800000 18000 P 1+Q(P 2 -C)-8040000
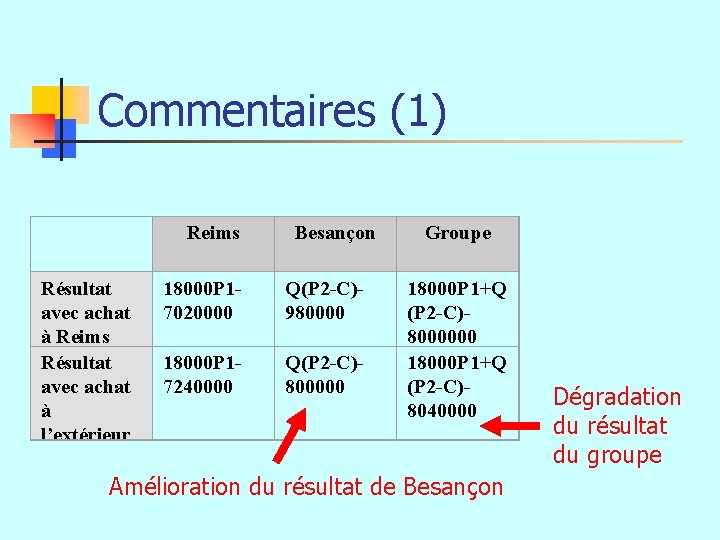
Commentaires (1) Reims Résultat avec achat à l’extérieur Besançon 18000 P 17020000 Q(P 2 -C)980000 18000 P 17240000 Q(P 2 -C)800000 Groupe 18000 P 1+Q (P 2 -C)8000000 18000 P 1+Q (P 2 -C)8040000 Amélioration du résultat de Besançon Dégradation du résultat du groupe
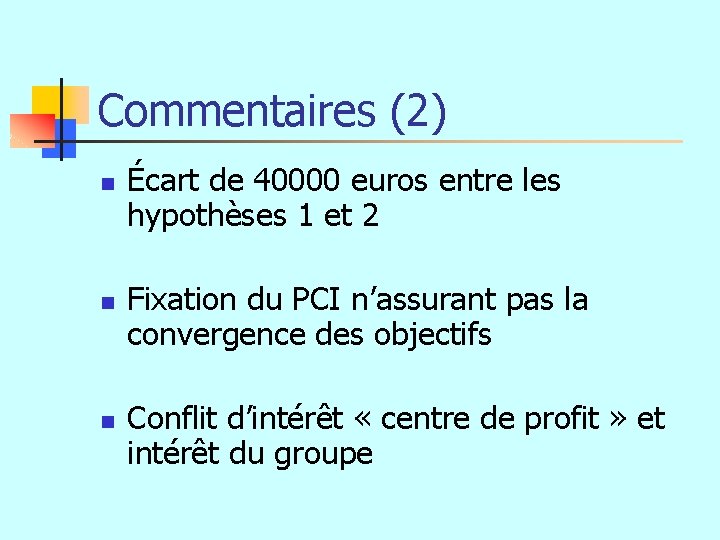
Commentaires (2) n n n Écart de 40000 euros entre les hypothèses 1 et 2 Fixation du PCI n’assurant pas la convergence des objectifs Conflit d’intérêt « centre de profit » et intérêt du groupe
Fabrication autre produit n n n Bénéfice apporté 47000>manque à gagner de 40000 Nouveau produit plus intéressant à produire que les 2000 manquants Approvisionnement de l’unité de Besançon à l’extérieur
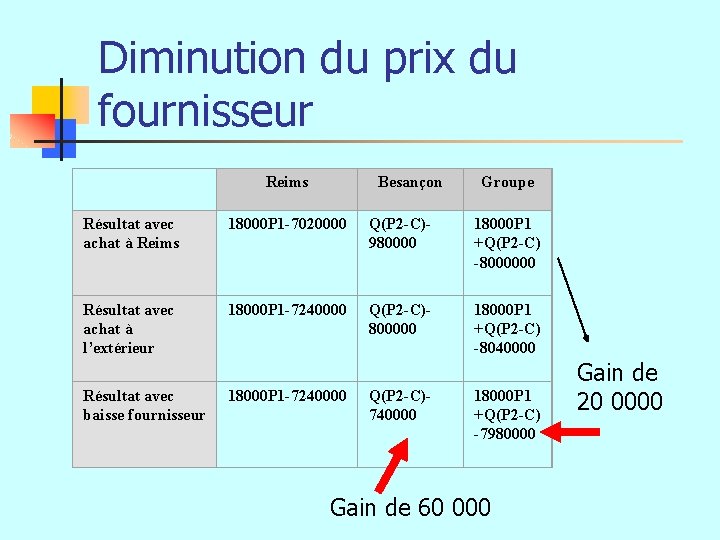
Diminution du prix du fournisseur Reims Besançon Groupe Résultat avec achat à Reims 18000 P 1 -7020000 Q(P 2 -C)980000 18000 P 1 +Q(P 2 -C) -8000000 Résultat avec achat à l’extérieur 18000 P 1 -7240000 Q(P 2 -C)800000 18000 P 1 +Q(P 2 -C) -8040000 Résultat avec baisse fournisseur 18000 P 1 -7240000 Q(P 2 -C)740000 18000 P 1 +Q(P 2 -C) -7980000 Gain de 60 000 Gain de 20 0000
Décision de la direction n Fixation des PCI n n Dépend de la situation particulière de l’entreprise Et de sa stratégie (investissement, politique d’approvisionnement…) …En fonction du SAD (schéma analytique du dirigeant) et de ses caractéristiques organisationnelles…
Cas BLG n n Possibilité de trouver des fournisseurs extérieurs Stratégie : choix d’un investissement lourd pour l’unité de Reims : donc devant être rentabilisé n n soit par obligation d’approvisionnement en interne soit par développement d’une autre activité comblant le manque à gagner
Cas BLG n n Stratégie : politique d’approvisionnement et risques de dépendance vis à vis du produit (qualité? ) et de son prix (risque d’augmentation) A court terme : fixation du PCI entre n n Coût marginal (acceptable pour le vendeur) : 380 euros Coût du marché (prix maximal acceptable pour l’acheteur) 400 euros
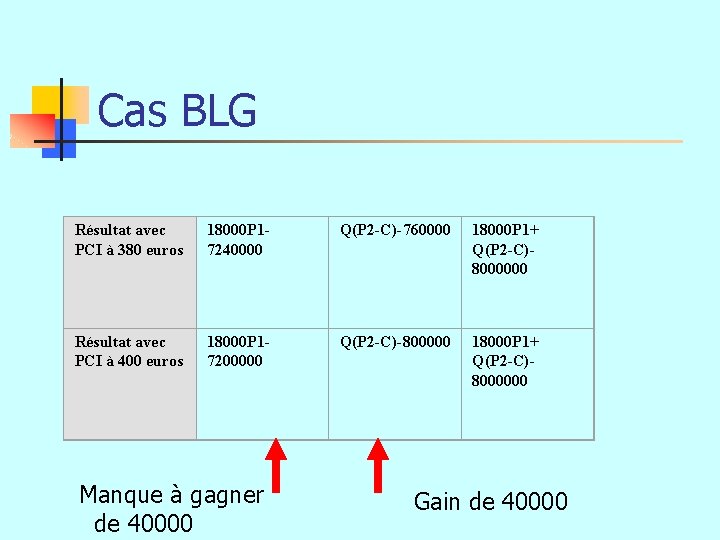
Cas BLG Résultat avec PCI à 380 euros 18000 P 17240000 Q(P 2 -C)-760000 18000 P 1+ Q(P 2 -C)8000000 Résultat avec PCI à 400 euros 18000 P 17200000 Q(P 2 -C)-800000 18000 P 1+ Q(P 2 -C)8000000 Manque à gagner de 40000 Gain de 40000
Analyse de l’article Prix de cession interne Robert G. Eccles Harvard-L’Expansion – Hiver 1984 -85
n Deux types de décision n La décision d’approvisionnement Approvisionnement en interne plutôt qu’en externe La décision du prix A quel prix ? Equation à multiples variables
n Théorie de Robert G. Eccles basée sur l’expérience n n n Audit de 150 cadres de 13 sociétés Conclusion : le choix du PCI repose sur la stratégie de l’entreprise Il faut respecter : n n Les objectifs d’équité Les objectifs de contrôle
n Sociétés divisées selon deux critères : n n n L’intégration verticale = l’interdépendance des centres de profit La diversification = diversité des secteurs d’activité D’où 4 grands types de société (le SAD – Schéma analytique du dirigeant) :
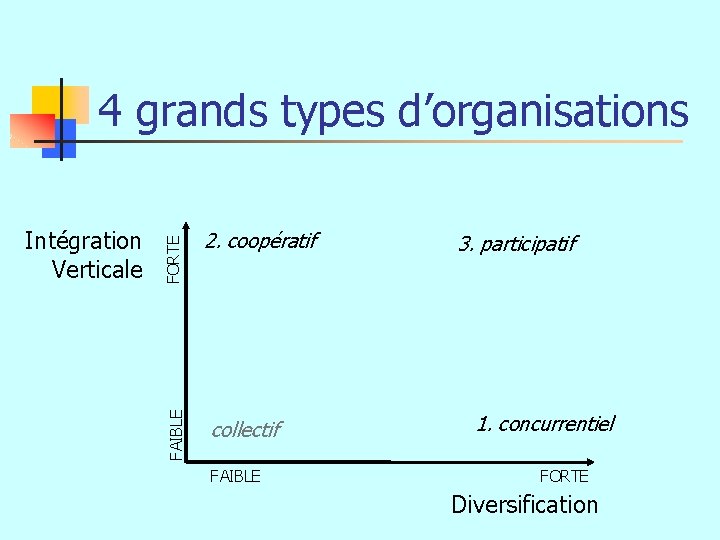
FAIBLE Intégration Verticale FORTE 4 grands types d’organisations 2. coopératif collectif FAIBLE 3. participatif 1. concurrentiel FORTE Diversification
Intégrat° verticale 1. Organisations de type concurrentiel n Diversification 1 -a – Prix fixe d’après le marché n n Liberté totale laissée aux centres Exemple : prix coûtant + marge Parfois la direction impose une solution de type « prix de marché – une réduction » Trop de contraintes de la direction peut nuire à l’investissement sur les marchés porteurs
Intégrat° verticale 1. Organisations de type concurrentiel n Diversification 1 -b – La politique des prix doubles n Approvisionnement interne : n n meilleurs résultats Peut aider à augmenter l’intégration verticale Inconvénients : n n n Acheteur achète au prix coûtant, vendeur crédité au prix du marché ! décalage entre résultat réel et résultats des centres Trop d’écart avec le marché Utilisé ponctuellement seulement pour doper les cessions
Intégrat° verticale 2. Organisations de type coopératif n Diversification 2 -a – Coût complet réel n n Rappel : prix = coût total / unités produites Difficultés : n n le prix des marchandises intermédiaires fluctue Prix connus en fin de période d’analyse
Intégrat° verticale 2. Organisations de type coopératif n Diversification 2 -b – Coût complet standard n n n Diminue les variations de prix par rapport à la méthode précédente Il faut trouver la responsabilité entre acheteur et vendeur sur la responsabilité du volume des transactions Evaluation des résultats globale à l’entreprise et subjective
Intégrat° verticale 2. Organisations de type coopératif n Diversification 2 -c – Coût + investissement n n Vendeurs souvent lésés par la méthode des coûts standards Méthode : n n n Transférer les marchandises par coûts complets Transférer la portion des actifs du vendeur utilisée en interne chez l’acheteur ( investissements pour l’activité interne) Problème : n Arbitraire des imputations « investissement interne »
Intégrat° verticale 3. Organisations de type participatif n Diversification Allie le type concurrentiel et coopératif fixation des PCI complexe n Type participatif d’origine coopérative Volonté de diversification n Type participatif d’origine concurrentielle Volonté de développement de l’interdépendance n En général, prix fondés sur le marché
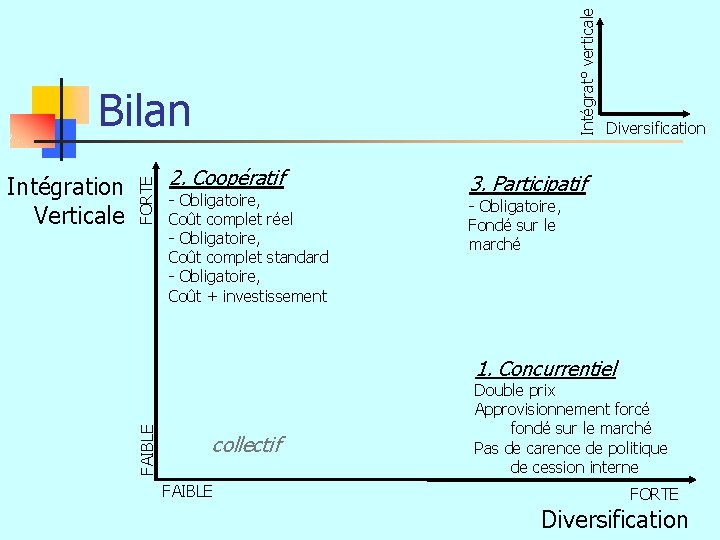
Intégrat° verticale 2. Coopératif - Obligatoire, Coût complet réel - Obligatoire, Coût complet standard - Obligatoire, Coût + investissement Diversification 3. Participatif - Obligatoire, Fondé sur le marché 1. Concurrentiel FAIBLE Intégration Verticale FORTE Bilan collectif FAIBLE Double prix Approvisionnement forcé fondé sur le marché Pas de carence de politique de cession interne FORTE Diversification
Bilan n Problèmes courants de politique de cession interne n n n Rendement Conflits de personnalité Déséquilibre du pouvoir Fluctuation de la demande Fixation du PCI
- Slides: 54